- Market Value (2025): USD 21.4 Bn
- Estimated Value (2026): USD 58.6 Bn
- Forecast Value (2036): USD 23.4 Bn
- CAGR (2026-2036): 9.6%
2036年までにFTTH機器市場の価値はどのくらいになると予測されていますか?
2026年にはUSD 23.4億人、2036年にはUSD 58.6億人に9.6% CAGR。
- 2025年のFTTH機器収益は USD 21.4 億 ドルに達し、その大部分は新たなファイバーアクセス建設や銅線交換プログラムに費やされました。
- 2036年までに市場は USD 58.6 億に達し、2026年の USD 23.4 億 から増加します。オペレーターはギガビットからマルチギガビットPONへ移行し、農村部や多世帯住宅にファイバーを拡張します。
- 2026年から2036年の9.6% CAGRは、2つの需要層を反映しています。すなわち、まだ建設中の市場での初回の光ファイバー接続と、すでに稼働中のネットワークにおける電子機器の刷新です。
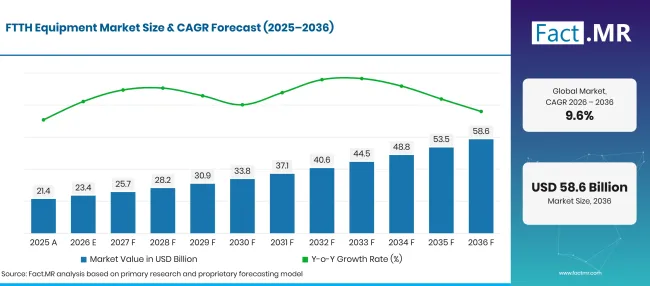
Ftth Equipment Market Forecast Global | Source: Fact.MR
| 年 | 基礎 | 市場価値(USD 億) |
|---|---|---|
| 2025 | 実際の | 21.4 |
| 2026 | 推定 | 23.4 |
| 2036 | 予報 | 58.6 |
| CAGR 2026年から2036年 | 予測期間 | 9.6% |
出典: Fact.MRの分析。2026年11月6日 更新
FTTH機器市場の成長を背景にした決定的な数字は何ですか?
2026年から2036年の期間は、光回線端末、通信事業者ネットワーク、埋設光ファイバープラントを牽引し、 USD 35.2 億ドルの新規価値が加算されます。
- 市場の需要要因
- 固定ネットワークは依然として世界のデータの大部分を担っています。固定ブロードバンドトラフィックは2025年に7.3ゼタバイトに達し、前年の6.2ゼタバイトから増加し、モバイルトラフィックはほぼ5倍に増加しています。これにより、事業者はホームエンドでのアクセス容量を増やし続けています[1]。
- 加入者数の増加とともにトラフィックの増加も続いています。世界の固定ブロードバンド普及率は、住民1001人あたり20件の加入者であり、5年間で年間平均5.2%件ずつ増加しています[2]。光ファイバーの新しい回線ごとに、端末、スプリッターポート、ドロップケーブルが必要です。
- 銅の退職により、オペレーターはファイバーの敷設を完了する動きが進んでいます。EU全体での光ファイバー・トゥ・ザ・プレミスのカバー範囲は2025年半ばまでに 74.1% に達し、まだ多くの住宅が残されており、アップグレードの準備が整う設置基盤が増加しています[3]。
- 未サービス地域への公的資金プログラムは、アクセス可能な電子機器や受動設備の基盤を広げます。農村部の建物は、密集した都市部建築よりも加入者一人あたりのケーブルや屋外筐体が増える必要があるからです。
- 分析された主要セグメント
- コンポーネント別:光回線端末は2026年にシェア 38.2% を保持します。なぜなら、中央局やキャビネットから提供されるすべてのPONポートがOLTラインカードから始まるためです。
- 用途別:通信は2026年の価値の 42.6% を占めます。なぜなら、キャリアアクセスネットワークが光ファイバー展開のために購入した機器の大部分を吸収するためです。
- 展開タイプ別:地下は2026年に11 61.4% を捕捉し、これは運転者がダクトや埋設ルートを好み、嵐の被害や修理訪問を制限する傾向を示しています。
- エンドユーザー別:インターネットサービスプロバイダーは2026年の収益の 48.3% を支配します。なぜなら、彼らの建設予算がOLTや端末、ケーブルの購入の大部分を賄っているからです。
- アナリストの意見 at Fact.MR
- Fact.MRのプリンシパルコンサルタント、シャンブ・ナート・ジャー氏は「光ファイバーアクセスの購入は純粋なフットプリント競争から容量競争へと移行しており、供給者は両方を同時に提供する必要があります。すでにほとんどの住宅を通過している事業者は10Gおよび25G PONラインカードや新築の住宅端末に投資し、遅れた建設業者は大量のケーブル、クロージャー、スプリッターを購入し続けるでしょう。現場設置を迅速化し、古いPONと新しいPONを1つのシャーシにまとめるベンダーは、2036年までに最も多くのリピート注文を獲得します。」
- 戦略的意味
- OLTおよびONTの製造業者は、同じ光ファイバー上でGPON、XGS-PON、 25G PONを動作させるラインカードと端子を設計し、オペレーターが加入者を一人ずつアップグレードできるようにすべきです。
- ケーブルおよび接続供給業者は、事前接続されたドロップおよびターミナルの範囲を拡大すべきです。なぜなら、多くのファイバー建設において労働時間が最もコストがかかる線路となっているからです。
- インターネットサービス提供者は、許可や土木工事のスケジュールに合わせて機材の購入を計画し、掘削開始前に長鉛電子機器を注文すべきです。
- 投資家は国ごとに助成金の授与やホールセールアクセスルールを追跡すべきです。これらは機器発注のタイミングを決定し、見出しの報道目標よりも重要です。
ドイツは 11.0%でリードしており、その光ファイバー基盤は銅線やケーブル線に比べて小規模であり、追いつきが本格化しています。ブラジルは 10.1%で続きますが、これはすでに何千もの地域プロバイダーによって推進されている光ファイバー市場が 0.9 ポイント差で説明されています。アメリカは 9.1%で、連邦助成金が長い許可サイクルを経て初めて農村部に届くため、ブラジルに 1.0 ポイント差で及びません。イギリスとは 0.9ポイントの差があり、 8.2%年にはすでに全ての光ファイバーが普及し、作業が開始にシフトしています。日本は 7.2%で終了し 1.0 、ほぼ普遍的なカバレッジによりアップグレードが主な需要源となっています。
FTTH機器市場はセグメントごとにどのように構成されていますか?
光回線端末が 38.2%のコンポーネントをリードします。通信は 42.6%のアプリケーションを担当します。地下は展開タイプを 61.4%に担当します。インターネットサービスプロバイダーは2026年の 48.3% のエンドユーザーをリードします。
どのコンポーネントがリードするのか?
光線ターミナルは2026年の販売の 38.2% を占めています。
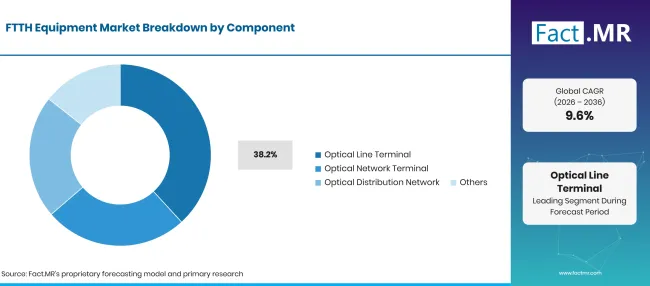
Ftth Equipment Market Breakdown Component | Source: Fact.MR
| 構成要素 | シェア(2026年) |
|---|---|
| 光線端子(リーディングセグメント) | 38.2% |
| 他のセグメントを合わせた | 61.8%* |
| 合計 | 100.0% |
出典: Fact.MRの分析。2026年11月6日 更新
OLTはすべてのPONが依存する唯一のアクティブなボックスであり、速度階層を設定し、各スプリッターツリーを管理し、アクセスネットワークを事業者の集約層に接続します。事業者がサービス層を 1 Gbpsからマルチギガビットに引き上げると、OLTラインカードが最初に置き換えられるため、このコンポーネントは建設とアップグレードの両方の支出を負担します。光ネットワーク端末は加入者の追加やルーターの更新サイクルに従い、多くは Wi-Fi機器 調査で扱われたWi-Fiゲートウェイとファイバーモデムを組み合わせています。スプリッター、クロージャー、パッチパネルなどの光配電ネットワークアイテムは、通過した家庭に比例してスケールします。Othersグループはテスト機器、電源ユニット、ネットワーク管理ツールを扱っています。
アプリケーション内で通信を支えるものは何ですか?
通信は2026年の収益の 42.6% を占めています。
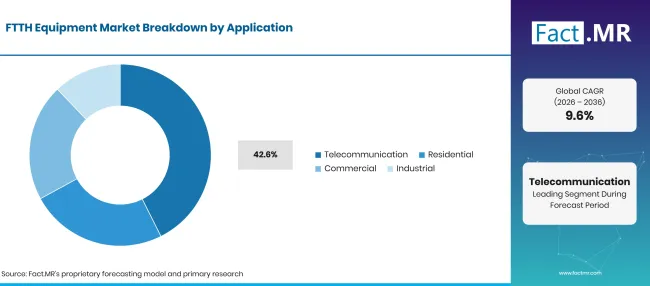
Ftth Equipment Market Breakdown Application | Source: Fact.MR
| 応用 | シェア(2026年) |
|---|---|
| 通信(主要セグメント) | 42.6% |
| 他のセグメントを合わせた | 57.4%* |
| 合計 | 100.0% |
出典: Fact.MRの分析。2026年11月6日 更新
キャリアアクセスネットワークは、中央オフィス電子機器、フィールドキャビネット、家庭端末にまたがる大規模な複数年枠契約で光ファイバー機器を購入します。固定事業者はまた、自社の光ファイバープラントを使ってモバイルサイトに電力を供給しており、これによりFTTH支出を 5Gネットワーク機器 サイクルに結びつけ、1つの溝に複数の収益ラインを生み出します。住宅需要は家庭内光ファイバーや多世帯配線をカバーし、商業ユーザーはオフィスや小売サイト向けに対称的なサービスを必要とします。工業利用者はプラントネットワークやキャンパスリンク用の光ファイバーを利用します。これらのグループは一部の農村地域で 5G固定無線アクセス と競合しており、これがオペレーターが光ファイバーをどれだけ延長するかを決定づけています。
展開タイプのセグメントをリードしているのは何でしょうか?
地下施設は2026年の価値の 61.4% を占めています。
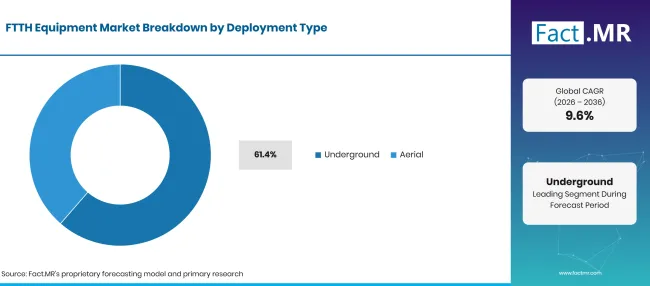
Ftth Equipment Market Breakdown Deployment Type | Source: Fact.MR
| 展開タイプ | シェア(2026年) |
|---|---|
| 地下(主要セグメント) | 61.4% |
| 他のセグメントを合わせた | 38.6%* |
| 合計 | 100.0% |
出典: Fact.MRの分析。2026年11月6日 更新
埋設・ダクト型ファイバーは寿命が長く、嵐や車両、倒木による停電が少ないため、ネットワークの寿命を通じた修理コストを削減します。そのトレードオフは時間です。2026年の連邦ブロードバンドプログラムのレビューで、ある参加者は米国政府監査院に対し、光ファイバー設置許可はプロジェクトに 9 か月の延長 12 か月を増やす可能性があると述べています[4]。既存の電柱への空中展開は1戸あたりより迅速かつ安価であり、農村部や電柱ネットワークの密集市場では一般的です。オペレーターはしばしば両方の方法を単一建設で組み合わせ、それぞれのルートに適したケーブル設計やクロージャーを選びます。多くの設置業者は、両者に同じ作業員や 工具 を使い、ケーブル業界全体で同じ作業員と工具を使います。
エンドユーザーセグメントをリードしているものは何でしょうか?
インターネットサービスプロバイダーは2026年の支出の 48.3% を占めています。
| エンドユーザー | シェア(2026年) |
|---|---|
| インターネットサービスプロバイダー(主要セグメント) | 48.3% |
| 他のセグメントを合わせた | 51.7%* |
| 合計 | 100.0% |
出典: Fact.MRの分析。2026年11月6日 更新
サービスプロバイダーがアクセスネットワークを所有し、その部品の大部分を購入しています。ブラジルでは、Anatelのデータによると2025年半ばに小規模事業者が固定ブロードバンドサービスの 56.4% を提供しており、地域事業者が現在どれだけ市場を支配しているかを示しています[5]。彼らの購入は頻繁かつ価格に敏感であり、地元の在庫から発送するベンダーを好んでいます。企業はキャンパス、ホテル、オフィスパーク向けの光ファイバーアクセスを購入し、しばしば建物内の ギガビットイーサネット スイッチに接続しています。政府機関は民間事業者が省略する地域でオープンアクセスネットワークに資金を提供し、時には所有しています。その他グループには、新しい住宅計画に配線を行う公益事業者や不動産開発業者が含まれます。
FTTH機器市場の普及を加速させている要因と、それを妨げている要因は何でしょうか?
増加する世帯交通、銅の停止、公的助成金がほとんどの地域でファイバー建設を進めています。建設が主な制動力となっています。土木工事、通行権、許可待ち時間が住宅あたりのコストを押し上げ、低密度地域は補助金なしでは回収が難しいことが多いです。スプライシングや設置の労働力不足がいくつかの市場で遅延を招いています。
ドライバー影響分析
| 運転手 | (~)CAGRへの影響% | 地理的意義 | 影響のタイムライン |
|---|---|---|---|
| より多くの家庭や事業所にファイバーのカバーが広がる | +1.1% | グローバル | 中期(2年から4 年) |
| 世帯および事業用データの利用は毎年増加しています | +1.0% | グローバル | 短期(<=2 年) |
| 銅線ネットワークが光ファイバーに取って代わられる | +0.9% | 北アメリカ、西ヨーロッパ、東アジア | 中期(2〜4 年) |
| オペレーターおよびISPのアクセスネットワークへの資本支出 | +0.8% | グローバル | 中期(2年から4 年) |
| サービス未開拓地域向けの公共ブロードバンドプログラム | +0.6% | グローバル | 長期(>=4 年) |
出典: Fact.MRの分析。2026年11月6日 更新
機会影響分析
| 機会 | (~)CAGRへの影響%。 | 地理的意義 | 影響のタイムライン |
|---|---|---|---|
| 農村部やサービス不足地域でのファイバー建設 | +0.7% | ラテンアメリカ、南アジア・太平洋、中東・アフリカ | 長期(>=4 年) |
| 10G、25G、50G PONへのアップグレード | +0.6% | グローバル | 中期(2年〜4 年) |
| 古いGPONネットワークの刷新 | +0.6% | 北アメリカ、西ヨーロッパ、東アジア | 中期(2年から4 年) |
| 企業向けファイバーおよび集合住宅用 | +0.5% | グローバル | 長期(>=4 年) |
出典: Fact.MRの分析。2026年11月6日 更新
拘束具の影響分析
| 抑制 | (~) CAGRへの影響%。 | 地理的意義 | 影響のタイムライン |
|---|---|---|---|
| 繊維建設および設備の初期費用が高い | -0.6% | グローバル | 短期(<=2 年) |
| 地下展開のための土木工事費用 | -0.5% | グローバル | 中期(2〜4 年) |
| 通行権と地元の許可証の遅延 | -0.4% | グローバル | 中期(2年から4 年) |
| 低密度地域での弱いリターン | -0.3% | 農村および遠隔地市場 | 長期(>=4 年) |
出典: Fact.MRの分析。2026年11月6日 更新
2036年までにFTTH機器市場を拡大している国はどこですか?
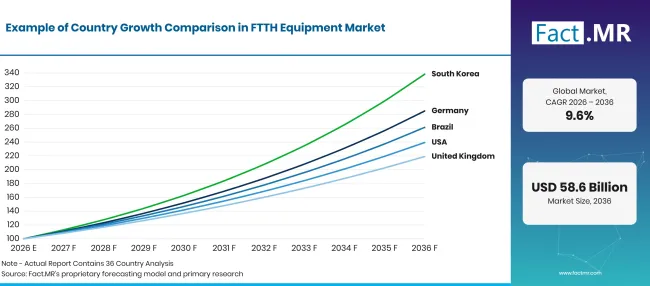
Factmr Ftth Equipment Market Growth Index | Source: Fact.MR
| 国 | CAGR (2026年から2036年まで) |
|---|---|
| ドイツ | 11.0% |
| ブラジル | 10.1% |
| 米国 | 9.1% |
| 英国 | 8.2% |
| 日本 | 7.2% |
出典: Fact.MRの分析。2026年11月6日 更新
ドイツにおけるFTTH機器の普及を推進している要因は何ですか?
11.0% CAGR、遅いが速い繊維の追いつきによって動かされた。
ドイツは光ファイバーの導入がまだ初期段階であり、重機の購入に余地が残されています。連邦通貨取引所(Bundesnetzagentur)は2025年末時点で 6.4 00万件のアクティブなFTTHおよびFTTB接続を数え、前年の 5.3 百万件から増加し、有線ブロードバンド回線の 16.5% にファイバーが供給されました[6]。通信会社は2025年に固定資産に約 15.3 0億ユーロを投資し、接続された家庭とアクティブな家庭の大きな差は、ユーザーが切り替えるにつれて端末販売の増加を示しています。
ブラジルのFTTH機器市場はどのように進化していますか?
10.1% CAGR、数千の地域プロバイダーによって支えられています。
ブラジルの光ファイバー市場は下から成長しました。Anatelは2025年半ば時点で認可された固定ブロードバンドプロバイダー 11,951 、さらに正式なライセンスなしで運営されている小規模企業 10,000 社を数えました[5]。これらの事業者はOLT、端末、ドロップケーブルを小規模かつ頻繁なバッチで購入し、速度ティアで互いに競争しているため、アップグレード注文が絶えず入っています。
アメリカ市場を強化しているものは何でしょうか?
9.1% CAGR、連邦助成金プログラムの支援を受けています。
連邦資金は米国の光ファイバー機器需要の主な変動要因です。米国政府監査院(GAO)によると、NTIAは USD 42 億を超えるブロードバンドの公平性・アクセス・導入プログラムを監督しており、同局が審査した9つの連邦プログラムすべてが2026年2月までに資金の配分を開始している[4]。2025年の政策変更によりBEADの光ファイバー優先は廃止され、ファイバーベンダーは現在、固定無線や衛星と農村部の資金の一部を巡って競争しています。
なぜイギリスはFTTH機器に投資しているのでしょうか?
8.2% CAGR、ビルドからテイクアップへのシフトを反映しています。
2026年1月には、全光ファイバーが英国の家庭 24.9 00万世帯、すなわち全体の 82% に到達し、全光ファイバー接続は 12.4 百万戸に増加しました[7]。北アイルランドは最も先行しており、住宅用フルファイバーの利用可能性 95% [8]。ほとんどの住宅が廃止されたことで、機器の需要はケーブルやクロージングから家庭用端末、接続断線、代替ネットワークでの容量増強へと移行しています。
日本の市場成長を形作っているものは何でしょうか?
7.2% CAGR、アップグレード主導のサイクルによるものです。
日本は早期に光ファイバー基盤を構築しました。内務通信省は2024年12月末時点で約 40.90 00万件のFTTH加入と、2022会計年度末には世帯 99.84% の光ファイバーブロードバンドカバレッジを報告しています[9]。残された住宅が少ないため、事業者は主に 10Gサービス、交換端末、既存交換局の大容量OLTに支出しています。
FTTH機器市場のリードは誰ですか?
市場は異なる条件で競合する3つのグループに分かれています。フルラインアクセスベンダーであるHuawei、Nokia、ZTEは、OLT、家庭用端末、管理ソフトウェアを一つのパッケージとして販売し、ポート密度やアップグレード経路で大手キャリアの入札を勝ち取ります。Nokiaは2025年3月に、GPON10と同じネットワーク上で動作する2つの大衆向け25G PONホーム端末を発売しました [10]\
もう一つのグループであるADTRANとCalixは、ソフトウェア、加入者アプリ、サポートがハードウェアと同じくらい重要な地域および中規模事業者に焦点を当てています。2026年10月、Calixは集合住宅向けのプロバイダー向けにSmartMDUの提供を拡大しました[11]。受動プラントの専門家であるCorning、住友エレクトリック、Prysmianは光ファイバー、ケーブル、スプライサー、接続を供給しています。CorningのEvolvプリコネクターズ端末は、設置作業削減により2025年にFTTHイノベーションアワードを受賞しました[12]。2036年までに、住宅あたりの労働力削減と、新たなファイバーなしで速度をアップグレードできるサプライヤーに優位性が与えられます。
主要な提供者はどの企業ですか?
FTTH機器市場の主要企業には、ファーウェイ、ノキア、ZTE、ADTRAN、カリックス、コーニング、住友電気、プリズミアンなどがあります。
- ファーウェイ
- ノキア
- ZTE(ゼーク・タイム・ザ・
- アドトラン
- カリックス
- コーニング
- 住友電気
- プリスミアン
参考文献
- [1] 国際電気通信連合。(2025年10月 15日)。 ファクト&フィギュッツ2025:インターネットトラフィック。
- [2] 国際電気通信連合(ITU)(2025年10月 15日) 5Gの加入はすでに全モバイルブロードバンド加入の3分の1以上を占めています。
- [3]欧州委員会。(2026年6月 17日) デジタル・ディケイド2026:ヨーロッパにおける接続性カバレッジ2025レポート。
- [4] 米国政府監査院(U.S. Government Accountability Office)(2026年8月31日)ブロードバンド展開:各機関はサービスが行き届いていない地域をより的確にターゲットし、持続可能性を考慮すべきです(GAO-26-107725)。
- [5]アジェンシア・ガバッジ、アナテル通り。(2025年7月14日)。56% ブラジルの小さなオペラドラーたちのために、アナテルの小さなオペラドラーたちのために、何度も。
- [6]連邦通貨(2026年6月 5日)。 通信年次報告書 2025。
- [7]Ofcom。(2026年5月 13日) コネクテッドネーションズの最新情報:2026年春。
- [8]Ofcom。(2025年11月 19日)。 Nations Report 2025。
- [9]内務通信省(2025年7月 8日) 2025年情報通信に関する白書 パートII。
- [10]ノキア。(2025年3月 18日) ノキアは2つの大量市場向け 25G PON住宅用光ファイバーONTを発表し、大規模なマルチギグおよび 10G+を実用的かつ手頃な価格にしました。
- [11]カリックス。(2026年10月 20日) カリックスは、最大満足度を得られる居住者体験でマルチファミリー市場を獲得できるよう、プロバイダーがマルチファミリー市場で勝利できるよう支援 95% 拡大しています。
- [12]コーニング。(2025年3月 31日) コーニング・オプティカル・コミュニケーションズがFTTHイノベーション賞2025を受賞。
この報告書が答えます
- FTTH機器の収益は光回線端末、家庭用端末、配電ネットワーク製品間でどのように分配されていますか?
- なぜ通信事業者が申請費用の最大のブロックを占めているのでしょうか?
- なぜ地下設置が空中展開よりも先行し続けているのでしょうか?なぜ土木コストは高くなっているのでしょうか?
- 全国の通信事業者から地域企業まで、インターネットサービスプロバイダーはどのように光ファイバー機器を購入しているのでしょうか?
- どのサプライヤーグループがOLTやターミナル、パッシブプラントの受注を競い合い、どのような条件で競合していますか?
- ドイツ、ブラジル、アメリカ、イギリス、日本は建設段階や成長でどのように異なるのでしょうか?
FTTH機器市場は何をカバーしていますか?
本研究は、オペレーターの交換機やキャビネットから加入者の施設まで光ファイバー接続を運ぶ機器を追跡します。アクティブアイテムには光回線端子や光ネットワーク端末が含まれます。受動部品にはフィーダーおよびドロップケーブル、スプリッター、クロージャー、コネクター、パッチパネルが含まれます。
価値は、毎年出荷される新機器のメーカー販売価格で測定されます。収益はコンポーネント、アプリケーション、展開タイプ、エンドユーザー、地域ごとに分割され、5か国を詳細に評価しています。
スコープには何が含まれているのでしょうか?
OLTシャーシ、ラインカード、コンパクトな屋外OLTがGPON、XGS-PON、 25G PONおよび 50G PONサービスに使用されました。
住宅および事業加入者向けにオペレーターが設置する光ネットワーク端末およびファイバーホームゲートウェイ。光配電品:フィーダー、配電ケーブル、ドロップケーブル、スプリッター、ファイバークロージャー、端子、事前接続済みアセンブリ。FTTHネットワーク用に販売される支援機器、スプライサー、テスト機器、アクセスハードウェアにバンドルされた要素管理ソフトウェアなど。
範囲から除外されるものは何ですか?
ブロードバンドのサブスクリプション料金、卸売アクセス料およびその他のサービス収益。
土木工事、溝掘り、電柱レンタル、設置作業は別契約として販売されました。コア、メトロおよび長距離の光輸送機器、海底ケーブルシステム。FTTHサービス契約なしで小売販売された消費者向けルーター、メッシュWi-Fiキット、 イーサネットカード 。
分析はどのように作成されたのですか?
分析は 120+の情報源、 35+企業ポートフォリオ、 25+国、そして 20 以上の業界インタビューを活用しています。
- 一次調査: 一次調査では、製造業者、サービス提供者、技術開発者、流通業者、エンドユーザー、専門家との議論が行われます。これらの対話では、購買優先順位、製品採用、運用上の課題、承認要件、競争ポジション、そして広範な市場受容に影響を与える要因について検討します。
- デスクリサーチ:デスク リサーチは政府統計、規制出版物、企業申請、貿易データ、技術調査、業界協会、標準、公共政策、その他の権威ある情報源をカバーします。分析で使用されるすべての情報源は参考文献に記載されています。
- 市場規模と予測: 市場推計は、過去の業績、需要指標、価格と販売台数の傾向、セグメントシェア、企業参加率、国別成長、採用パターン、投資活動、市場拡大の障壁を組み合わせます。
- データの検証と更新サイクル: 調査結果は、一次インタビューと公開データ、企業の活動、規制変更、取引パターン、業界動向を比較することで検証されます。定期的な更新では、新製品の発売、キャパシティの変更、提携、承認、商業採用の変化をレビューします。
セグメンテーション
報告書の範囲と内容は?
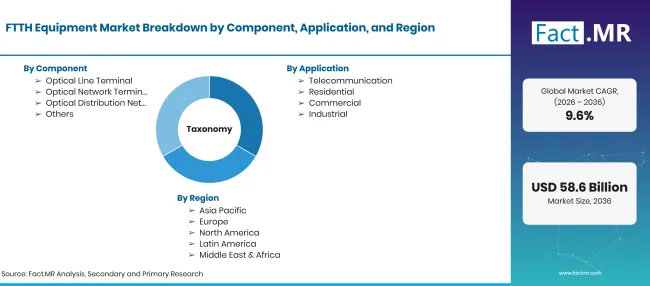
Ftth Equipment Market Taxonomy | Source: Fact.MR
| 属性 | 詳細 |
|---|---|
| 定量単位 | 2026年にはUSD億人、2036年にはUSD億人CAGR |
| 市場の定義 | 光回線端末から加入者端末までの光ファイバー・トゥ・ザ・ホームアクセスネットワークを構築し運用するためのアクティブおよびパッシブ機器。 |
| 構成要素 | 光回線端末;光ネットワーク端末;光配電ネットワーク;その他 |
| 応用 | 電気通信;住宅;商業;工業 |
| 展開タイプ | 地下;エアリアル |
| エンドユーザー | インターネットサービスプロバイダー;企業;政府;その他 |
| 対象地域 | 北アメリカ;ラテンアメリカ;西ヨーロッパ;東ヨーロッパ;東アジア;南アジア・太平洋;中東・アフリカ |
| 対象国 | ドイツ;ブラジル、米国;英国;日本 |
| 紹介企業 | ファーウェイ、ノキア、ZTE、アドトラン、カリックス、コーニング、住友エレクトリック、プリスミアン |
| 予測期間 | 2026年から2036年 |
| アプローチ | 国ごとに通過、接続、アップグレードされた住宅の数、コンポーネントごとの価格設定、事業者の資本支出やベンダーポートフォリオと照合されたボトムアップのカウント。 |
出典: Fact.MRの分析。2026年11月6日 更新
市場はどのように区分されていますか?
-
コンポーネント別
- 光線端子
- 光ネットワーク端末
- 光配電ネットワーク
- その他
-
用途別
- 通信
- 住宅
- 商業
- 工業
-
展開タイプ別
- 地下
- 空中写真
-
エンドユーザー別
- インターネットサービスプロバイダー
- 事業
- 政府
- その他
-
地域別
- 北アメリカ
- ラテンアメリカ
- 西ヨーロッパ
- 東ヨーロッパ
- 東アジア
- 南アジア・太平洋
- 中東・アフリカ
よくあるご質問
2026年のFTTH機器市場の規模はどのくらいですか?
FTTH機器市場の成長率はどのくらいになるのでしょうか?
どのコンポーネントがリードするのでしょうか?
どのアプリケーションがリードしますか?
どの派遣タイプが先導されるのでしょうか?
どのエンドユーザーリードですか?
どの国が最も早く成長するのでしょうか?
主な企業はどこですか?
市場を妨げるものは何でしょうか?
このレポートの担当者


レポートをご自身でご確認ください - 無料サンプルをご請求ください
無料サンプル価格と購入方法が分かる資料を入手
PDFをダウンロード