- Market Value (2025): USD 2.13 Bn
- Estimated Value (2026): USD 2.28 Bn
- Forecast Value (2036): USD 4.52 Bn
- CAGR (2026-2036): 7.1%
2036年までにランレオチド市場の価値はどのくらいになると予測されていますか?
2026年にはUSD 2.3億人、2036年にはUSD 4.5億人に7.1% CAGR。
- 2025年にはランレオチド市場の価値が USD 2.13 億に達し、先端肥大症や神経内分泌腫瘍の維持療法を受けている患者がその収益の大部分を生み出していました。
- 2026年の USD 2.28 億 ドルから、専門センターを通じて長期的なソマトスタチンアナログ療法を受ける患者が増えるにつれて、2036年には収益が USD 4.52 億 に増加すると見込まれています。
- 7.1% CAGRは、複数のジェネリック注射器が同じ病院入札を争う中での価格圧力と価格圧力のバランスを反映しています。
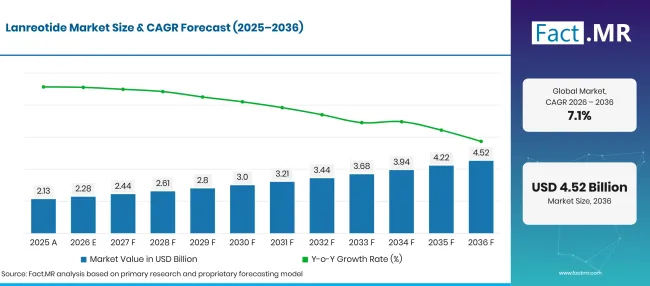
Lanreotide Market Forecast Global | Source: Fact.MR
| 年 | 基礎 | 市場価値(USD 億) |
|---|---|---|
| 2025 | 実際の | 2.13 |
| 2026 | 推定 | 2.28 |
| 2036 | 予報 | 4.52 |
| CAGR 2026年から2036年 | 予測期間 | 7.1% |
出典: Fact.MRの分析。2026年11月5日 更新
ランレオチド市場の成長を背景にした決定的な数字は何ですか?
2026年から2036年の期間は USD 2.2 億ドルの新たな価値が加算され、その大部分は病院薬局が円端肥大症治療のために調剤する溶液注射器にあたります。
- 市場の需要要因
- 生涯にわたる疾患管理が患者を治療継続に導きます。2025年2月の米国でのシプラのランレオチド処方情報では、手術や放射線治療が失敗した場合の長期の先端巨大症治療、GEP-NETsおよびカルチノイド症候群[1]が記載されています。60mgまたは90mgでコントロールされている患者は6週間または8週間ごとに120mgに移行することがあり、長年の服用を支えます。
- ジェネリックの到着に合わせて、オリジネーターは依然として成長しています。イプセンは2026年10月の9か月間アップデートでソマチュリンの継続的な成長を報告し、第4四半期のジェネリックランレオチドの参入を前提にガイダンスを構築しました [2]。安定したオリジネーターベースと新規参入者がいることで、リーチする患者数が広がります。
- 欧州の規制当局は低コストバージョンを引き続き承認しています。アイルランドのHPRAは2025年2月21日にヨーロッパ向けに事前充填シリンジのランレオチドSUN 120mgを承認Sun Pharmaceutical Industries[3]。新たな国内ライセンスごとに病院購入者に新たな入札オプションが与えられ、治療月ごとのコストが引き下げられます。
- 神経内分泌腫瘍の早期発見は新たな患者を増加させます。横断画像診断や専門腫瘍ボードの広範な利用により、抗増殖療法が適用可能な段階で成長の遅いGEP-NETが見られます。診断時にソマトスタチン類似体を服用し続ける患者は進行まで継続することが多いため、新規症例ごとに何年もの重複投与が発生します。
- 分析された主要セグメント
- 製品タイプ別:2026年には溶液が 68.4% シェアを占めます。なぜなら、プリフィルされたデポ注射器は予定された注射前に再構成を必要としないからです。
- 用途別:末端巨骨腫は2026年の価値の 54.2% を占め、持続的な成長ホルモン過剰の患者は何年も治療を受け続けます。
- 流通チャネル別:病院薬局は専門処方薬の管理と入札購入により、2026年の需要 61.7% を獲得します。
- アナリストの意見 Fact.MR
- Fact.MRの主任コンサルタント、シャンブ・ナート・ジャー氏は「ランレオチドは長期療法であり、患者一人ひとりの価値は4週間または長期間の連続投与にかかっています。ジェネリック注射器は病院の入札を価格に移しますが、臨床医は依然として供給者を注射の快適さ、機器の信頼性、供給の連続性で評価します。ペプチドデポを大規模に生産し、専門クリニックへの在庫を継続的に供給できる企業は、2036年までその取引を継続します。」
- 戦略的意味
- メーカーはペプチドデポの容量や注射器充填ラインに投資すべきです。供給不足により次の入札で病院はブランドを切り替えざるを得なくなります。
- 流通業者は、コールドチェーン在庫を内分泌・腫瘍センターの近くに置き、予定された注射が延期されないようにすべきです。
- 病院の購入者は、複数年契約を授与する前に、オリジネーター製品とジェネリック製品の機器や投与強度を比較すべきです。
- 投資家はヨーロッパとアジアの各国ライセンスを追跡すべきです。なぜなら、新たな認可が出るたびにジェネリックエントリーの入札基盤が広がるからです。
ブラジルは8.7%5か国グループの中でトップであり、がん患者数の増加と専門医へのアクセス拡大により、新たな患者がソマトスタチンアナログ療法に移行する見込みです。ドイツは7.7%位で1ポイント遅れ、ジェネリックの存在感と膵臓腫瘍負荷の大きいです。アメリカは7.4%でドイツにわずか0.3ポイント差で及びません。ジェネリック注射器が病院の薬局に届くためです。アメリカと日本は1.7 5.7%点の大きな差があり、日本は高齢者が内分泌ケアを維持していますが、価格の修正により価値が限られています。イギリスはNHSの厳しい入札により、グループを5.2%で締めくくっています。
ランレオチド市場はセグメントごとにどのように分布していますか?
ソリューションは 68.4%年で製品タイプをリードします。 54.2%年にはアフロミカリーがアプリケーションを主導します。2026年には病院薬局が流通チャネルを 61.7% に保持します。
どの製品タイプがリードしているのか?
解決策は2026年の売上の 68.4% を奪います。
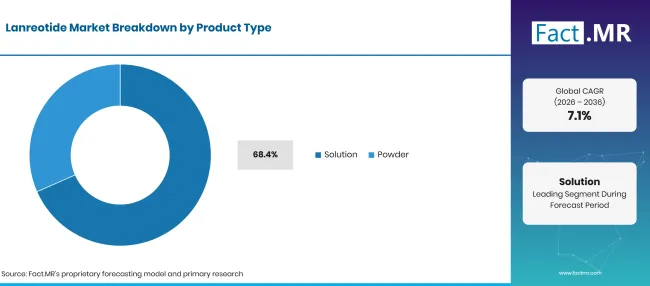
Lanreotide Market Breakdown Product Type | Source: Fact.MR
| 製品タイプ | シェア(2026年) |
|---|---|
| ソリューション(主要セグメント) | 68.4% |
| 他のセグメントを合わせた | 31.6%* |
| 合計 | 100.0% |
出典: Fact.MRの分析。2026年11月5日 更新
看護師は注射器から直接過飽和ランレオチド溶液を注入でき、混合工程なしで廃棄物も少なくなっています。Amnealの 120 mg/0.5 mL単回投与プレフィルシリンジは、2026年9月にDailyMedに掲載されており、同じレディ・トゥ・ユール形式に従っています[4]。このアプローチは他の注射薬クラスの プレフィルドシリンジ のトレンドを反映しています。粉末表示は注射前に再構成が必要で、凍結乾燥処方が登録済みか輸送コストが低い市場に提供されます。また、契約メーカーに高圧注射器充填ラインなしで現場に進出するルートを提供します。 ペプチド合成サービスの 技術を持つ生産者は、両方のフォーマットの有効成分を提供します。
アプリ内で何がアクリメータリーを支えているのか?
アクロメガリーは2026年の収益の 54.2% を占めています。
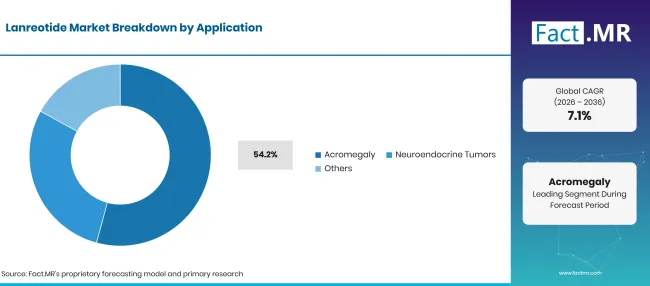
Lanreotide Market Breakdown Application | Source: Fact.MR
| 応用 | シェア(2026年) |
|---|---|
| 指端肥大症(先導区間) | 54.2% |
| 他のセグメントを合わせた | 45.8%* |
| 合計 | 100.0% |
出典: Fact.MRの分析。2026年11月5日 更新
成長ホルモンを分泌する下垂体腺腫は手術後も残ることが多く、多くの患者が生涯にわたる医療治療を必要とします。米国のラベルでは、ほとんどの患者に4週間ごとに 90 mgから3か月間投与し、その後成長ホルモンとIGF-1 に用量を調整しています[1]。ランレオチドは、ペグビソマントや経口オクトレオチドなど、 先端巨大症治療でカバーされる他の選択肢と競合します。神経内分泌腫瘍は2つ目の適用例で、4週間ごとに 120 mgで進行を遅らせる、良好または中等分化のGEP-NETが含まれます。カルチノイド症候群は、ほてりや下痢の発作が少ない患者を追加します。その他の用途としては、日本における甲状腺刺激ホルモン分泌下垂体腫瘍があり、これは下垂体ケアの成長 ホルモン 分野と関連しています。
流通チャネルは需要をどのように形成するのか?
病院薬局は2026年の価値の 61.7% を占めています。
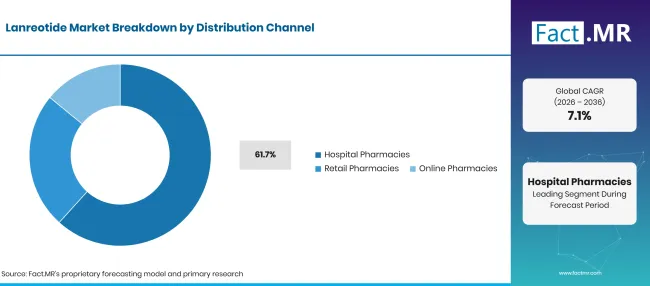
Lanreotide Market Breakdown Distribution Channel | Source: Fact.MR
| 流通チャネル | シェア(2026年) |
|---|---|
| 病院薬局(主要セグメント) | 61.7% |
| 他のセグメントを合わせた | 38.3%* |
| 合計 | 100.0% |
出典: Fact.MRの分析。2026年11月5日 更新
内分泌科医や腫瘍科医は、病院に付属する外来クリニックでランレオチドを開始し、最初の注射は通常そこで行われます。病院の薬局チームはコールドチェーン在庫を保有し、入札を行い、どのジェネリックがフォーミュラリー認定を受けるかを決定します。複数年契約は、各センターのほとんどの患者に対して単一の供給者を固定します。小売薬局は、自己注射訓練を受けた患者や在宅看護師による治療を受けた患者に対して繰り返し処方箋を調剤します。オンライン薬局は、コールドチェーン規則や専門の処方管理に制限されている小さな役割しか果たしていません。 ジェネリック注射薬 の価格変動は、病院契約がリセットされた後にこれらのチャネルに届きます。
ランレオチド市場の普及を加速させている要因と、それを妨げている要因は何でしょうか?
先端肥大症の治療期間が長く、神経内分泌腫瘍の検出率が上昇し、プレフィルドのデポシリンジの利便性が需要を押し上げています。新規ジェネリックエントリーによる価格の低下、月々の専門治療費用、そして患者数だけで示す成長を下回るペプチドデポの技術的困難さが挙げられます。
ドライバー影響分析
| 運転手 | (~)CAGRへの影響% | 地理的意義 | 影響のタイムライン |
|---|---|---|---|
| 長年ホルモンコントロールのためにランレオチドを服用し続ける指端巨像症患者 | +2.4% | グローバル | 短期(<=2 年) |
| 消化膵臓神経内分泌腫瘍の早期発見と治療 | +1.9% | 北アメリカ、西ヨーロッパ、東アジア | 中期(2年から4 年) |
| ジェネリックランレオチド注射器が病院の患者選択範囲を広げる | +1.4% | 北アメリカ、西ヨーロッパ | 中期(2〜4 年) |
| クリニックでの即使用型長時間作用型注射の好み | +0.9% | グローバル | 短期(<=2 年) |
出典: Fact.MRの分析。2026年11月5日 更新
機会影響分析
| 機会 | (~) CAGRへの影響% | 地理的意義 | 影響のタイムライン |
|---|---|---|---|
| クリニック受診を減らす延長投与間隔 | +0.8% | グローバル | 中期(2〜4 年) |
| 新興市場におけるソマトスタチンアナログアクセス | +0.7% | ラテンアメリカ、南アジア・太平洋 | 長期(>=4 年) |
| 在宅ケアおよび自己注射プログラム | +0.5% | 北アメリカ、西ヨーロッパ | 中期(2年から4 年) |
| 地域ペプチドデポ製造能力 | +0.3% | 東アジア、南アジア・太平洋 | 長期(>=4 年) |
出典: Fact.MRの分析。2026年11月5日 更新
拘束具の影響分析
| 抑制 | (~)CAGRへの影響%。 | 地理的意義 | 影響のタイムライン |
|---|---|---|---|
| ジェネリック競合他社の参入による価格の低下 | -1.1% | 北アメリカ、西ヨーロッパ | 短期(<=2 年) |
| 高い治療費と返済限度額 | -0.8% | グローバル | 中期(2年から4 年) |
| ペプチドデポの製造および品質管理基準の厳格な要求 | -0.5% | グローバル | 中期(2年から4 年) |
| 供給の中断により、一時的に兵力が使えない状態 | -0.3% | グローバル | 短期(<=2 年) |
出典: Fact.MRの分析。2026年11月5日 更新
2036年までにランレオチド市場を拡大している国はどこですか?
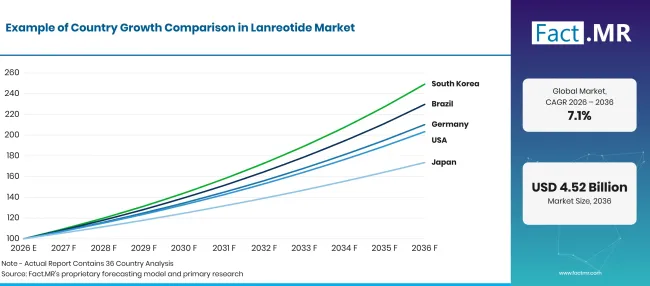
Lanreotide Market Growth Index | Source: Fact.MR
| 国 | CAGR (2026年から2036年まで) |
|---|---|
| ブラジル | 8.7% |
| ドイツ | 7.7% |
| 米国 | 7.4% |
| 日本 | 5.7% |
| 英国 | 5.2% |
出典: Fact.MRの分析。2026年11月5日 更新
ブラジルでのランレオチド採用を支えるものは何ですか?
8.7% CAGR、がんの症例数増加と専門腫瘍学へのアクセス拡大に支えられています。
ブラジル国立がん研究所は、2026年から2028年の間に年間 781,000 件の新規がん症例を推定しています[5]。その一部は消化器腫瘍や膵臓腫瘍で、腫瘍医が神経内分泌の特徴をスクリーニングしています。公的SUSネットワークの参照センターや民間病院が腫瘍委員会を設置するにつれて、より多くの患者がソマトスタチンアナログ療法を開始するでしょう。また、内分泌サービスがより多くの州都に到達することで、指端肥大症の診断も改善されるでしょう。
ドイツはどのように需要を発展させているのでしょうか?
7.7% CAGR、初期のジェネリック医薬品の存在感と専門的なケアに支えられています。
Destatisは2025年にドイツで膵臓がんによる死亡者数を 19,608 件、悪性腫瘍による死亡者の 8.57% 人数にあたりました[6]。この負担が、ランレオチドに反応する膵神経内分泌腫瘍に対して消化器科および腫瘍科のユニットを常に警戒させています。ドイツの病院はすでにオリジナルシリンジとジェネリックシリンジのどちらかを選択でき、病気基金は低価格の選択肢を評価しています。患者数の安定とジェネリック医薬品の迅速な利用により、患者数の増加は価格の下落よりも速く増加し続けます。
アメリカ合衆国の養子縁組を支援するとは何でしょうか?
7.4% CAGR、新しいジェネリック注射器が病院の薬局に届くことで助けられています。
FDAは競争的なジェネリック治療経路の下で2つのランレオチド承認を発表しています。2024年5月のInvaGen Pharmaceuticalsの3つの強さANDAと、2026年9月18日のAmnealの120mgシリンジです[7]。Amnealは即座に開始され、専用の大規模社内製造を挙げています[8]。より多くのサプライヤーが、平均価格が下がる中でも、先端肥大症やGEP-NET患者の保険適用範囲を拡大する支援を助かります。
日本の成績はどうですか?
5.7% CAGR、長期内分泌ケアの高齢化を反映しています。
日本の内閣府は2024年10月1日に65歳以上の人口36.2400万人、つまり人口の29.3%人を報告しました[9]。神経内分泌腫瘍や下垂体疾患は高齢者で診断される頻度が高く、需要の安定を保っています。帝神製薬は日本で先端肥大症、下垂体巨大症、甲状腺分泌下垂体腫瘍、膵臓および消化器神経内分泌腫瘍のためにソマツリンを販売しています。定期的な全国価格修正では、価値の成長が台高を下回っています。
イギリスはどのように需要を拡大しているのか?
5.2% CAGR、NHSの入札が価格を抑えつつ患者数が増加しているためです。
NHS医薬品・機器辞典は、2025年3月1日からSun Pharma UKの120mg/0.5mlランレオチド注射器を掲載しています[10]。イプセンの60mg、90mg、120mgの注射器は、2025年11月に認証された電子医薬品総合書に掲載されています[11]。複数の上場サプライヤーはNHSトラストに対して価格の入札余地を提供しています。神経内分泌腫瘍および下垂体疾患の専門センターは、引き続き病院での集中処方を続けます。
ランレオチド市場をリードしているのは誰ですか?
オリジネーター層はIpsenがリードしており、同社のSomatulineブランドはデポランレオチドの臨床基準を確立しました。Ipsenは2026年10月にもSomatulineの継続的な成長を報告し、第4四半期のジェネリック参入を計画しています[2]。
テイジンファーマは日本でこのフランチャイズを自社のマーケティング権で拡大しています。第二層のジェネリックメーカーは価格、デバイスの使い心地、供給の安全性で競争しています。アムニールは2026年9月に社内で製造し 120 mgシリンジを発売しました[8]、シプラは米国で3つの強さラインナップを供給しています。アドバンズファーマは 60 mg、 90 mg、 120 mgのシリンジの英国認可を保有し、2025年2月にリーフレットを改訂しました[12]。サンファーマとゼンティバはアイルランド、英国、スペインで国内ライセンスを追加しました。オリジネーターは臨床医への親しみや患者サポートサービスを通じて基盤を守り、ジェネリックは低コストで入札を獲得しています。2036年までに、信頼できるデポ製造と3つの強みすべてを欠損なく供給できる能力が、どのサプライヤーが病院契約を維持するかを決めることになるでしょう。
主要な提供者はどの企業ですか?
ランレオチド市場の主要企業には、イプセン、帝神製薬、アムニール製薬、シプラ、アドバンツファーマ、サンファーマ、ゼンティバなどがあります。
- イプセン
- 帝神ファーマ
- アムニール製薬
- チプラ
- アドバンツ・ファーマ
- サンファーマ
- ゼンティバ
参考文献
- [1]Cipla USA Inc.(2025年2月)。ランレオチド酢酸注射:処方情報。
- [2] イプセン。(2026年10月 22日) イプセンは2026年の最初の9か月間で優れた売上成長を遂げ、年間ガイダンスをさらに引き上げました。
- [3]健康製品規制庁。(2025年2月 21日) ランレオチド SUN 120 mg溶液で、プリフィルド注射器に注入されます。
- [4] Amneal Pharmaceuticals LLC。(2026年9月 23日)。 ランレオチド酢酸注射:ラベル情報。
- [5]国立カンサー研究所。(2026年2月)。INCAは2026年から2028年までブラジルの新たケース781。
- [6]連邦国家庁。(2026年10月 9日)。ヘ イフィグステ・トデスフェッレ・デュルヒ・クレブス。
- [7] 米国食品医薬品局(FDA)(2026年11月 3日)。 競争的ジェネリック治療承認。
- [8]アムニール製薬。(2026年9月 18日) アムニールがFDA承認とランレオチド注射の開始を発表。
- [9]内閣府 日本(2025年6月) 高齢化社会年次報告書:2025会計年度概要。
- [10]NHSビジネスサービス局。(2025年3月 1日) ランレオチド 120mg/0.5ml溶液、注射用プリフィルシリンジ(Sun Pharma UK Ltd)。
- [11] Ipsen Ltd. (2025年11月)。 ソマツリン・オートゲル 120 mg溶液で、プリフィルシリンジに注射します。
- [12]アドバンツ・ファーマ。(2025年3月 26日) ランレオチド アドバンツ・ファーマ プリフィルド注射器での注射用 120 mg溶液:患者リーフレット。
この報告書が答えます
- ランレオチドの収益は、すぐに使える溶液注射器と粉末の供給でどのように分配されていますか?
- なぜ先端巨大症は2026年の価値の半分以上を占めているのか、そして神経内分泌腫瘍の利用はどのくらいの速さで増加しているのか?
- 病院薬局を通じて需要のどのくらいの割合が流れ、小売やオンラインチャネルはいつ拡大するのでしょうか?
- ブラジル、ドイツ、アメリカ、日本、イギリスは成長と価格の面でどこが異なるのでしょうか?
- どのオリジネーターやジェネリックサプライヤーが病院の入札を競っていますか?
- ジェネリック医薬品の参入、償還、ペプチド製造の制限は2036年までの価値をどのように形作るのでしょうか?
ランレオチド市場は何をカバーしていますか?
本研究は、合成オクタペプチドである合成オクタペチドである完成用量ランレオチドの販売を重視しており、これはソマトスタチン受容体に結合し成長ホルモン、IGF-1 、腸ホルモン分泌を抑制します。 60 mg、 90 mg、 120 mgの濃度のプリフィルドデポシリンジが製品ラインナップの中核を形成しており、登録された粉末形態も追跡されています。
収益は、病院、小売、オンライン薬局チャネルを通じて USD 0億ドルの製造販売価格で測定されます。オリジナル製品とジェネリック製品の両方が総計にカウントされます。
スコープには何が含まれているのでしょうか?
単回投与プレフィルシリンジでの深部皮下注射用のランレオチド酢酸塩溶液。
再構成が必要な粉末およびその他の登録されたランレオチド症状。指端大症、GEP-NETs、カルチノイド症候群およびその他のラベル表示適応症に承認された製造者およびジェネリック製品。病院薬局、小売薬局、オンライン薬局を通じた販売、ペ プチド治療 プログラムに連動した在宅ケア供給も含む。
範囲から除外されるものは何ですか?
オクトレオチド、パシレオチド、その他のソマトスタチン類似体でランレオチドを含まないものがあります。
ペグビソマント、ドーパミン作動薬、放射線リガンド療法が同じ疾患に使用されます。ランレオチドの有効成分は単独で販売されており、その価値は完成した投与収益に反映されます。診断画像、病院管理費用、専門医相談料。
分析はどのように作成されたのですか?
分析は 120+情報源、 35+企業ポートフォリオ、 25+国、そして 20 件以上の業界インタビューを基にしています。
- 一次調査: 一次調査では、製造業者、サービス提供者、技術開発者、流通業者、エンドユーザー、専門家との議論が行われます。これらの対話では、購買優先順位、製品採用、運用上の課題、承認要件、競争ポジション、そして広範な市場受容に影響を与える要因について検討します。
- デスクリサーチ:デスク リサーチは政府統計、規制出版物、企業申請、貿易データ、技術調査、業界協会、標準、公共政策、その他の権威ある情報源をカバーします。分析で使用されるすべての情報源は参考文献に記載されています。
- 市場規模と予測: 市場推計は、過去の業績、需要指標、価格と販売台数の傾向、セグメントシェア、企業参加率、国別成長、採用パターン、投資活動、市場拡大の障壁を組み合わせます。
- データの検証と更新サイクル: 調査結果は、一次インタビューと公開データ、企業の活動、規制変更、取引パターン、業界動向を比較することで検証されます。定期的な更新では、新製品の発売、キャパシティの変更、提携、承認、商業採用の変化をレビューします。
セグメンテーション
報告書の範囲と内容は?
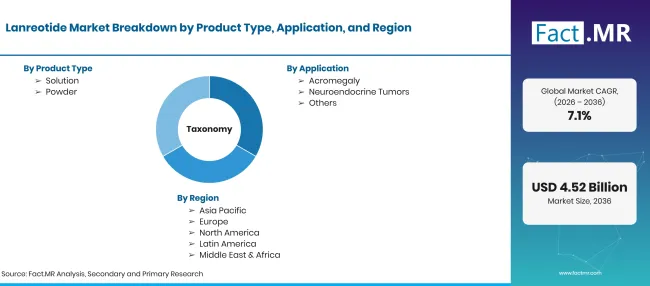
Lanreotide Market Taxonomy | Source: Fact.MR
| 属性 | 詳細 |
|---|---|
| 定量単位 | USD 億 |
| 市場の定義 | 終用量のランレオチドおよびラネオチド酢酸系製品は、先端大症、消化管膵臓神経内分泌腫瘍、カルチノイド症候群およびその他の承認された適応症に対する長期作用型ソマトスタチン類似体として使用されます。 |
| 製品タイプ | 溶液;粉末 |
| 応用 | 指端肥大症;神経内分泌腫瘍;その他 |
| 流通チャネル | 病院薬局;小売薬局;オンライン薬局 |
| 対象地域 | 北アメリカ;ラテンアメリカ;西ヨーロッパ;東ヨーロッパ;東アジア;南アジア・太平洋;中東・アフリカ |
| 対象国 | ブラジル、ドイツ;米国;日本;英国 |
| 紹介企業 | イプセン;帝神ファーマ;アムニール・ファーマシューティカルズ;チプラ;アドバンツ・ファーマ;サン・ファーマ;ゼンティバ |
| 予測期間 | 2026年から2036年 |
| アプローチ | 先端巨大症および神経内分泌腫瘍の治療患者数を、投与スケジュール、製品登録、チャネル価格設定と組み合わせて、製剤や国別の価値を構築しました。 |
出典: Fact.MRの分析。2026年11月5日 更新
市場はどのように区分されていますか?
-
製品タイプ別
- 解決策
- 火薬
-
用途別
- アクリメートリー
- 神経内分泌腫瘍
- その他
-
流通チャネル別
- 病院薬局
- 小売薬局
- オンライン薬局
-
地域別
- 北アメリカ
- ラテンアメリカ
- 西ヨーロッパ
- 東ヨーロッパ
- 東アジア
- 南アジア・太平洋
- 中東・アフリカ
よくあるご質問
2026年のランレオチド市場はどのくらい大きいのでしょうか?
ランレオチド市場の成長率はどのくらいになるのでしょうか?
どの製品タイプがリードするのか?
どのアプリケーションがリードしますか?
どの流通チャネルがリードしているのか?
どの国が最も早く成長するのでしょうか?
主な企業はどこですか?
市場を妨げるものは何でしょうか?
このレポートの担当者


レポートをご自身でご確認ください - 無料サンプルをご請求ください
無料サンプル価格と購入方法が分かる資料を入手
PDFをダウンロード