- Market Value (2025): USD 10.3 Bn
- Estimated Value (2026): USD 12.2 Bn
- Forecast Value (2036): USD 66.9 Bn
- CAGR (2026-2036): 18.5%
ナノテクノロジーを用いたバッテリー市場の2036年までの予測はいくらになるのでしょうか?
2026年にはUSD 12.2億人、2036年には18.5% CAGRでUSD 66.9億人に増加します。
- ナノテクノロジーを活用したバッテリーの販売は2025年に USD 10.3 億 に達し、グラフェン電極やシリコンリッチなアノードがパイロットラインから適格なセルプログラムへと移行しました。
- 電気自動車プラットフォーム、プレミアムスマートフォン、定置型ストレージサイトがセルあたりのエネルギー密度を高めることにより、2026年の USD 12.2 0 億ドルから2036年には収益が USD 66.9 0億 に増加すると見込まれています。
- 18.5% CAGRは、若い材料基盤が急速に拡大していることを反映しており、シリコンやグラフェン陽極材料の新規プラントが増えるたびに、セルメーカーは2〜3年で資格を確保できます。
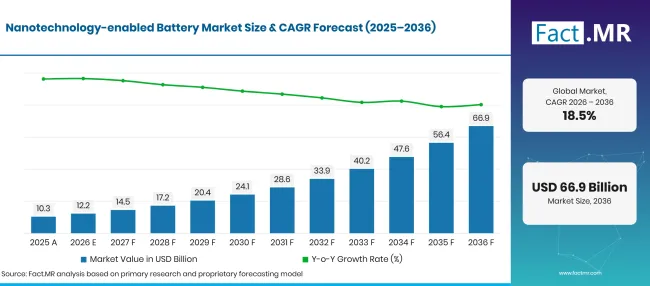
Nanotechnology Enabled Battery Market Forecast Global | Source: Fact.MR
| 年 | 基礎 | 市場価値(USD 億) |
|---|---|---|
| 2025 | 実際の | 10.3 |
| 2026 | 推定 | 12.2 |
| 2036 | 予報 | 66.9 |
| CAGR 2026年から2036年 | 予測期間 | 18.5% |
出典: Fact.MRの分析。2026年11月4日 更新
ナノテクノロジーを活用したバッテリー市場の成長を背景にした決定的な数字は何ですか?
2026年から2036年の期間は、自動車用セルや産業用ストレージパックに集中した USD 54.7 0億の新規価値が加算されます。
- 市場の需要要因
- 電気自動車の購入者は航続距離や充電時間の基準を引き上げ続けています。国際エネルギー機関によると、2024年の世界の電気自動車販売台数は17百万台を超え、20%を上回る販売シェアとなっています[1]。これらの車両はそれぞれ、より大容量のアノードや導電性の高い電極を装着して軽量化や航続距離を延ばすためのパックを搭載しています。
- シリコンはアノード容量に大きな変化をもたらします。パナソニック・エナジーは、シリコンはグラファイトの約 10 倍のリチウムを保持できると指摘しており、同社はその後の膨張を抑制しようと取り組んでいます [2]。ナノ構造化されたシリコン粒子とカーボン足場が、その膨張に対する主な工学的解決策です。
- スマートフォンやウェアラブルブランドは、同じスリムなケースでより多くのエネルギーを求めています。Enovixは2026年1月に、独立したテストで100%アクティブシリコンアノードを用いてAI1スマートフォンバッテリーを935 Wh/Lで測定したと報告しました[3]。このような結果は、消費者向けデバイスメーカーに自動車用プログラムに先んじてナノマテリアルアノードを導入する方向性を促しています。
- 公共の産業政策はセルおよび材料工場を最終市場に近づけています。欧州委員会は2026年1月 28 日にバッテリーブースター戦略を採択し、欧州のバッテリー製造とグローバルなバリューチェーンにおける地位を強化しています[4]。米国や日本の類似プログラムは、材料供給者により強い量のシグナルを与えています。
- プラントの開設により、専門材料が産業用資材へと変わっています。Silaは2025年9月にワシントン州モーゼスレイクの自動車規模シリコンアノード工場で操業を開始し、セル容量5 2 5[]の初期支援を受けました。
- 分析された主要セグメント
- 材料タイプ別:グラフェンは導電性と薄いシート構造が導電性添加剤と複合アノードの両方に適合するため、2026年には 55.7% シェアを占めます。
- 用途別:自動車は2026年の需要の 52.0% を占めるでしょう。電気自動車のパックは航続距離と急速充電の最も厳しい目標を設定しています。
- バッテリータイプ別:リチウムイオンは2026年に4 42.3% 回収される見込みです。なぜなら、ナノ材料は既存のリチウムイオンラインにほとんど工具の変更を加えずに取り入れるからです。
- エンドユーザー別:工場、電力会社、エネルギー貯蔵事業者が長期サービス契約のもとでセルを大量購入するため、工業用 71.0% の価値が期待されます。
- アナリストの意見 Fact.MR
- Fact.MRの主任コンサルタント、シャンブ・ナート・ジャー氏は「バッテリーにおけるナノテクノロジーは証明段階を通過しており、今後10年間は収留量、コスト、供給の安全性が焦点となるでしょう。グラフェンとシリコンは、セルメーカーが工場を再建せずに既存のリチウムイオンラインに投入できる限り、シェアを勝ち取るでしょう。同じ粒子サイズと純度をトン単位で毎年出荷できるサプライヤーが、市場全体のペースを切り開くでしょう。」
- 戦略的意味
- セルメーカーは、ドロップイン材料が適正を短縮し既存資本を保護するため、まず現在の生産ラインでグラフェンとシリコンアノードの試験を行うべきです。
- ナノ材料メーカーは拡散制御とバッチの一貫性に投資すべきです。なぜなら、自動車購入者はロットごとに異なる材料を拒否するからです。
- 自動車メーカーや電子ブランドは、単一のプラントへの曝露を減らすために、複数のアノード材料供給源と複数年にわたる供給契約を締結すべきです。
- 投資家は、材料開発者を比較する際に、プラントの稼働記録や顧客適格性の状況を、実験室性能の主張よりも重視すべきです。
米国は5カ国比較で 23.8%年トップで、連邦研究資金や新しい国内用アノード工場の建設により、研究所からセルへの道のりが短縮されています。イギリスは 22.9%でそれに続き、急速に増加するゼロエミッション車群が高容量セルへの引力を生み出しています。ドイツは 21.7%で英国に1ポイント強差で及びませんが、自動車製造の強みは国内セル生産の遅さによって相殺されています。日本は 19.4%でより大きな差があり、成熟したセル産業がより高い基盤から成長しています。ブラジルは 13.7%年で、電気自動車の普及がまだ早いため、その範囲を縮めています。
ナノテクノロジー対応バッテリー市場はセグメントごとにどのように構成されているのでしょうか?
グラフェンが 55.7%年で材料タイプをリードします。自動車部門が 52.0%年でアプリケーション部門をリードします。リチウムイオンがバッテリータイプで 42.3%をリードします。インダストリアル部門は2026年にエンドユーザー部門で 71.0% 位となります。
どの素材タイプがリードするのか?
グラフェンは2026年の販売の 32.1% を保持しています。
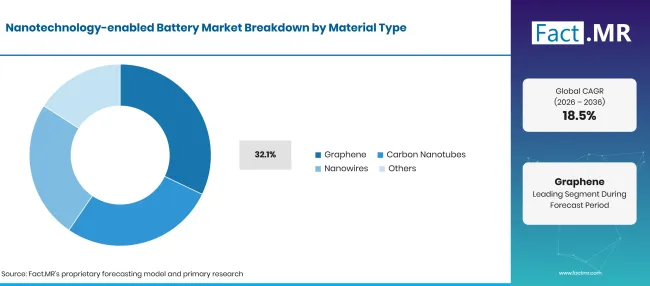
Nanotechnology Enabled Battery Market Breakdown Material Type | Source: Fact.MR
| 素材の種類 | シェア(2026年) |
|---|---|
| グラフェン(先行セグメント) | 55.7% |
| 他のセグメントを合わせた | 44.3%* |
| 合計 | 100.0% |
出典: Fact.MRの分析。2026年11月4日 更新
電極の配合者は、グラフェンをその電気伝導性と単層炭素構造で高密度な導電ネットワークを形成できる点を評価しています。カソードの添加剤として、複合陽極の足場として機能し、複数の化学分野にリーチを可能にしています。 グラフェンバッテリー 形式の需要は、高速充電の消費者向けデバイスからのさらなる引っ込みをもたらしています。カーボンナノチューブは同じ導電性・付加性の役割を争い、しばしば混合ペーストとして販売されます。これは 導電性CNT分散に見られるニッチです。ナノワイヤーはパイロット規模に近いままで、成長コストや取り扱いによって採用が制限されます。その他の材料グループは、金属酸化物ナノ粒子およびカソード粒子に用いられるナノ構造コーティングを扱います。
アプリケーションにおいて自動車を支えるものは何でしょうか?
自動車部門は2026年の収益の 52.0% を担当します。
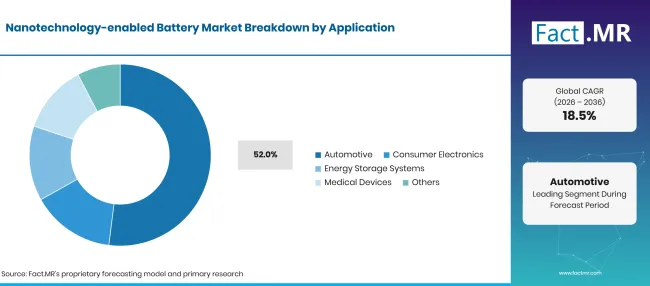
Nanotechnology Enabled Battery Market Breakdown Application | Source: Fact.MR
| 応用 | シェア(2026年) |
|---|---|
| 自動車(主要セグメント) | 52.0% |
| 他のセグメントを合わせた | 48.0%* |
| 合計 | 100.0% |
出典: Fact.MRの分析。2026年11月4日 更新
車両メーカーはパックの重量、航続距離、価格の直接的なトレードに直面しており、ナノ構造陽極はこれらすべてを向上させることができます。シリコン・カーボン複合材料はリチウムの蓄積量を1グラムあたり向上させ、グラフェン添加剤は内部抵抗を減らし、急速充電を助けます。電気自動車の生産台数の増加により、自動車用セルプログラムは新しい電極材料の主要な試験場となり、1つの車両プラットフォームの供給契約はほぼ10年にわたり続くこともあります。消費者向け電子機器は第二のチャネルで、薄いデバイスが体積エネルギー密度の向上に報酬を与えます。エネルギー貯蔵システムは主にサイクル寿命を延ばすためにナノ材料を使用しています。医療機器は信頼性と認証供給を重視する少数の専門的なシェアを占めています。
バッテリータイプの形状はどのように要求されますか?
リチウムイオンは2026年の販売の 42.3% を占めています。
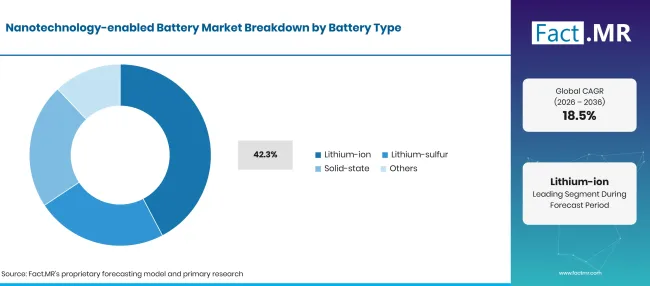
Nanotechnology Enabled Battery Market Breakdown Battery Type | Source: Fact.MR
| バッテリーの種類 | シェア(2026年) |
|---|---|
| リチウムイオン(主要セグメント) | 42.3% |
| 他のセグメントを合わせた | 57.7%* |
| 合計 | 100.0% |
出典: Fact.MRの分析。2026年11月4日 更新
グラファイト陽極や液体電解質用に設計されたセルプラントは、混合やコーティング工程にわずかな変更を加えるだけでグラフェン添加剤や シリコンアノード 電池材料を受け入れることができます。この互換性により、ナノ材料の試行コストが削減され、リチウムイオンが最初に販売されるプラットフォームとなり続けています。これはリチウム イオンバッテリー のサプライチェーン全体で見られるように。リチウム硫黄電池はナノ構造化された炭素ホストを用いて硫黄を捕捉し、容量損失を遅らせますが、量は依然として小さいままです。固体構造設計は薄い電解質層とクリーンな界面に依存しており、その部分は 固体電池材料で覆われています。両化学物質は予測期間後半に需要を拡大する見込みです。
エンドユーザー内で産業用を支えるものは何でしょうか?
2026年の価値の 71.0% は工業部門です。
| エンドユーザー | シェア(2026年) |
|---|---|
| 工業(主要セグメント) | 71.0% |
| 他のセグメントを合わせた | 29.0%* |
| 合計 | 100.0% |
出典: Fact.MRの分析。2026年11月4日 更新
電力会社、データセンター、工場、フリートデポは大量のバッテリーを購入し、サイクル寿命や貯蔵キロワット時あたりの総コストで評価しています。ナノ構造電極はセルのサイクルを長持ちさせ、容量が減少するまでの持続を助け、これらの購入者に適しています。米国エネルギー情報局(EIA)は、2025年末までに稼働中のユーティリティ規模のバッテリー貯蔵が 43.6 GWであると報告しています[6]。自動車のエンドユーザーは、長い認証サイクルを持つ車両プログラムを購入しています。家電ブランドは薄型のフォームファクターと高速充電を重視しています。医療利用者は、 シリコングラフェン複合材料 が評価されているインプラントや携帯機器用の小型認証セルを必要としています。
ナノテクノロジーを活用したバッテリー市場の普及を加速させている要因と、それを妨げている要因は何でしょうか?
電気自動車の成長、消費者向けデバイスの薄さ、グリッドストレージの構築により、グラフェン、ナノチューブ、シリコン材料が商業用セルに引き込まれています。材料コスト、充電中のシリコン膨張、電極スラリー内の分散の不均一が依然として遅れており、多くの新興化学は購入者が大規模にコミットする前にさらに数年の現場データが必要です。
ドライバー影響分析
| 運転手 | (~)CAGRへの影響% | 地理的意義 | 影響のタイムライン |
|---|---|---|---|
| 運転手 | (~)CAGRへの影響%。 | 地理的意義 | 影響のタイムライン |
| ナノ構造材料のリチウムイオン電極への統合 | +2.4% | グローバル | 短期(<=2 年) |
| 電気自動車の生産と高エネルギー密度セルの需要 | +2.1% | 東アジア、西ヨーロッパ、北アメリカ | 中期(2年から4 年) |
| スマートフォンやウェアラブル機器における高度なバッテリー | +1.6% | 東アジア、北アメリカ | 中期(2年から4 年) |
| 定常型エネルギー貯蔵の成長 | +1.2% | グローバル | 長期(>=4 年) |
出典: Fact.MRの分析。2026年11月4日 更新
機会影響分析
| 機会 | (~)CAGRへの影響%。 | 地理的意義 | 影響のタイムライン |
|---|---|---|---|
| 機会 | (~)CAGRへの影響% | 地理的意義 | 影響のタイムライン |
| 商用グラフェン電極供給 | +1.2% | グローバル | 短期(<=2 年) |
| シリコン・カーボン陽極プラントの拡大 | +1.0% | 北アメリカ、東アジア、西ヨーロッパ | 中期(2年〜4 年) |
| ナノマテリアル強化固体電池 | +0.8% | 日本、ドイツ、アメリカ合衆国 | 中期(2年〜4 年) |
| グリッドストレージ用の長寿命セル | +0.6% | 北アメリカ、西ヨーロッパ、東アジア | 長期(>=4 年) |
出典: Fact.MRの分析。2026年11月4日 更新
拘束具の影響分析
| 抑制 | (~)CAGRへの影響%。 | 地理的意義 | 影響のタイムライン |
|---|---|---|---|
| 抑制 | (~)CAGRへの影響%。 | 地理的意義 | 影響のタイムライン |
| 特殊なナノ材料の高い生産コスト | -0.9% | グローバル | 短期(<=2 年) |
| サイクリング中のシリコン膨張と電極劣化 | -0.7% | グローバル | 短期(<=2 年) |
| 複雑な分散および電極被覆プロセス | -0.5% | 東アジア、西ヨーロッパ、北アメリカ | 中期(2年から4 年) |
| 新興化学の限定的現場検証 | -0.3% | グローバル | 長期(>=4 年) |
出典: Fact.MRの分析。2026年11月4日 更新
2036年までにナノテクノロジー搭載バッテリー市場を拡大している国はどこですか?
| 国 | CAGR (2026年から2036年まで) |
|---|---|
| 米国 | 23.8% |
| 英国 | 22.9% |
| ドイツ | 21.7% |
| 日本 | 19.4% |
| ブラジル | 13.7% |
出典: Fact.MRの分析。2026年11月4日 更新
アメリカ合衆国の養子縁組を支えるものは何でしょうか?
23.8% CAGR、連邦の研究資金と新しい国内用アノードプラントによって推進されています。
グリッド貯蔵は長寿命セルの大規模な出口であり、2025年末時点で約 43.6 GWのユーティリティ規模バッテリー蓄電が稼働しています[6]。材料面では、米国エネルギー省は2026年4月にノースダコタ大学向けにシリコンアノード材料用のプラズマ支援炉の建設・試験プロジェクトを承認し、グラフェン生産とバッテリー試験も対象範囲に含まれています[7]。サイラのモーゼスレイク施設のようなプラントは国内用シリコンアノード供給を追加しています[5]。
イギリスはどのように需要を拡大しているのか?
22.9% CAGR、急速に拡大するゼロエミッション車両群の助けとなっています。
運輸省は、2025年に初めて登録されたゼロエミッションカー473,000、新車登録の423%に相当する24%増加したと報告しています[8]。ライセンス取得済みゼロエミッションカーは2025年12月までに1,737,000に達しました[8]。この車両群はエネルギー密度の高いセルへの安定した需要を生み出し、英国の研究グループはパイロット生産に適したシリコンアノードやエンジニアード導電性カーボンの開発に積極的に取り組んでいます。
ドイツの成長を支えるものは何でしょうか?
21.7% CAGR、車両製造基盤が深いものに支えられています。
クラフトファールト連邦自動車は2025年にドイツで 545,142 台の新しいバッテリー電気乗用車を記録し、登録数の 19.1% 割合、2024年よりも 43.2% 増加しました[9]。ドイツの自動車メーカーはヨーロッパにおける高エネルギーセルの主要な購入者の一つです。欧州バッテリーブースター戦略はEU全域のセルおよび材料工場を支援しており、これによりドイツの自動車メーカーはシリコンカーボンおよびグラフェン強化セルの現地調達が強化されています[4]。
日本の成績はどうですか?
19.4% CAGR、高い基盤から成長する成熟したセル産業を反映しています。
日本のバッテリー・電力産業戦略は2026年6月に発表され、2030年から2030年代半ばまで国内バッテリー製造を 150 GWh、2030年頃に全固体電池の完全商業利用を目標としています[10]。国内のセルメーカーはEVバッテリーの容量を増加させるためにシリコン負極に移行しています[2]。固体電池の仕事は薄いナノ構造電解質および電極層に依存しています。
ブラジルはどのように需要を発展させているのでしょうか?
13.7% CAGR、電気自動車の普及が初期段階を過ぎつつある中で、
IEAによると、ブラジルの電気自動車販売は2024年に倍増し 125,000 となり、販売シェアは 6%を超えました[1]。これらの車両の多くは輸入車であり、ナノマテリアルセルの国内需要は主に完成車を通じて届いています。太陽光発電や風力発電の成長は、固定式蓄電の余地も開き、長寿命セルが国内組立の発展に伴いシェアを拡大します。
ナノテクノロジー搭載バッテリー市場をリードしているのは誰か?
競争は3つのグループに分かれます。大手セルメーカーであるSamsung SDI、Panasonic Energy、LG Energy Solution、Wanxiang A123 Systemsは顧客アクセスとプラント容量を管理し、既存の製品ラインに合うナノ材料を採用しています。Samsung SDIは3月のInterBattery 2026でパウチ型の全固体電池サンプルを発表しました[12]、LG Energy Solutionは韓国のオチャン工場で乾式電極パイロットラインを製造し、2028年の商業生産を目指しています[13]。
シリコンセルの専門家である Amprius Technologies とEnovixは、航空、防衛、電話の顧客に完成セルを販売しています。Ampriusは2026年2月にNanotech Energyを米国初の契約メーカーに迎え入れました[11]。材料供給業者のSila、 Group14 Technologies 、Resonacは、すべてのメーカーに陽極粉末と導電性炭素を販売しています。成功は、どのサプライヤーが工場規模で実験室の結果にマッチし、バッチ品質を安定させ、セルメーカーからの長期的なオフテイクを確保できるかにかかっています。
主要な提供者はどの企業ですか?
主要企業には、Samsung SDI、パナソニックエナジー、LGエナジーソリューション、万湘A123 システムズ、 Amprius Technologies、エノビックス、シラ、 Group14 Technologies 、レソナックなどがあります。
- サムスンSDI
- パナソニック・エナジー
- LGエナジーソリューション
- 万翔A123 システムズ
- Amprius Technologies
- エノヴィックス
- シラ
- Group14 Technologies
- レゾナック
参考文献
- [1] 国際エネルギー機関(IEA)(2025年5月 14日) グローバルEV見通し2025:エグゼクティブサマリー。
- [2] Panasonic Energy Co., Ltd. (2026年2月 5日)。 パナソニック・エナジーの最新技術:EV用リチウムイオンバッテリーの容量増加の課題。
- [3] Enovix Corporation。(2026年1月 13日) 独立したテストにより、Enovix AI-1 がスマートフォンバッテリーの新たなベンチマークを達成 935 wh/lを達成。
- [4]欧州委員会。(2026年1月 28年)。 委員会からの通信:バッテリーブースター戦略。
- [5]Sila Nanotechnologies, Inc.(2025年9月 23日 Silaは国内初の自動車規模シリコンアノード工場を開設し、米国バッテリー製造の新時代を切り開きました。
- [6] 米国エネルギー情報局(AIA)(2026年8月 7日) バッテリー蓄電容量は過去3年間で平均 70% 成長しました。
- [7] 米国エネルギー省。(2026年4月 29日)。 リチウムイオン電池用のシリコンアノード材料の製造。
- [8]運輸省。(2026年4月 29日) 車両免許統計、イギリス:2025年。
- [9]クラフトファールト連邦政府。(2026年1月 6日)。 2025年12月のファルツォイクズラススンゲン:ヤーレスビランツ。
- [10]経済貿易工業省(2026年6月 2日)。 バッテリー・電力産業戦略。
- [11] Amprius Technologies社(2026年2月3日)。Ampriusは米国を拠点とする戦略的製造パートナーを獲得し、国内のシリコンアノードバッテリー生産を拡大する。
- [12] Samsung SDI Co., Ltd. (2026年3月 9日)。 サムスンSDIが物理AI向けの全ソリッドステートバッテリーを発表。
- [13] LG Energy Solution Ltd. (2025年9月 22日)。 LGエネルギーソリューションは、最先端の乾燥電極プロセスで顧客に新たな価値を解き放つ。
この報告書が答えます
- 収益は材料の種類、用途、バッテリーの種類、エンドユーザーごとにどのように分配されていますか?
- なぜグラフェンが最上層の材料位置を占めているのか、そしてカーボンナノチューブやナノワイヤーはどこに位置するのか?
- どの電気自動車や電子機器のトレンドがナノ構造電極に最も強く引っ張っていますか?
- ナノ材料の使用においてリチウムイオン、リチウム硫黄、固体電池の違いは何でしょうか?
- アメリカ、イギリス、ドイツ、日本、ブラジルでは成長率はどのように異なるのでしょうか?
- セルメーカー、シリコンセルの専門家、材料サプライヤーはそれぞれどこで競合しているのでしょうか?
ナノテクノロジー対応バッテリー市場は何をカバーしているのか?
本研究では、ナノスケール構造に依存する性能を持つ電池セルおよび電極材料が評価されます。グラフェンシート、カーボンナノチューブ、ナノワイヤー、シリコンナノ粒子、ナノ構造コーティングはすべて、商用セルに組み込まれた場合に定義に該当します。
価値はリチウムイオン、リチウム硫黄、固体化学のセルおよび材料レベルでカウントされます。バッテリーパック、車両、デバイスは全額評価されておらず、数値はナノテクノロジー対応のバッテリー含有量のみを反映しています。
スコープには何が含まれているのでしょうか?
グラフェン、カーボンナノチューブ、ナノワイヤー材料はバッテリー電極用に販売されています。
シリコンカーボンやその他のナノ構造アノード材料がセルメーカーに販売されました。
車両、電子機器、貯蔵システム、医療機器にナノ材料電極を使用した完成セル。
アメリカ合衆国、イギリス、ドイツ、日本、ブラジルの国別カバレッジに加え、全7地域をカバーしています。
範囲から除外されるものは何ですか?
ナノスケール電極材料を含まない従来のリチウムイオン、鉛蓄電池、ニッケル電池。
これらのセルを利用する車両、電話、医療機器、ストレージ設備の全価値。
グラフェンやナノチューブの生産は、複合材料やコーティングなど、バッテリー外の用途として販売されました。
鉱業、バッテリーリサイクルサービス、そして関連のない電子部品。
分析はどのように作成されたのですか?
この分析は 120+の情報源、 35+企業ポートフォリオ、 25+国、そして 20 以上の業界インタビューを基にしています。
- 一次調査: 一次調査では、製造業者、サービス提供者、技術開発者、流通業者、エンドユーザー、専門家との議論が行われます。これらの対話では、購買優先順位、製品採用、運用上の課題、承認要件、競争ポジション、そして広範な市場受容に影響を与える要因について検討します。
- デスクリサーチ:デスク リサーチは政府統計、規制出版物、企業申請、貿易データ、技術調査、業界協会、標準、公共政策、その他の権威ある情報源をカバーします。分析で使用されるすべての情報源は参考文献に記載されています。
- 市場規模と予測: 市場推計は、過去の業績、需要指標、価格と販売台数の傾向、セグメントシェア、企業参加率、国別成長、採用パターン、投資活動、市場拡大の障壁を組み合わせます。
- データの検証と更新サイクル: 調査結果は、一次インタビューと公開データ、企業の活動、規制変更、取引パターン、業界動向を比較することで検証されます。定期的な更新では、新製品の発売、キャパシティの変更、提携、承認、商業採用の変化をレビューします。
セグメンテーション
報告書の範囲と内容は?
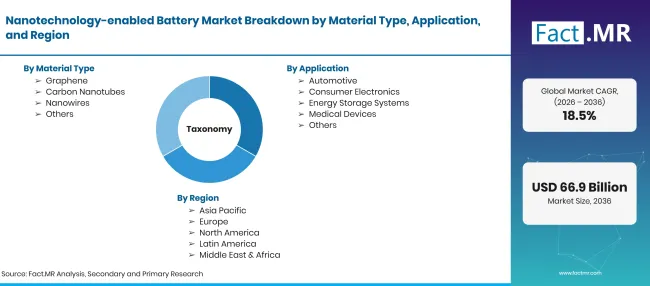
Factmr Nanotechnology Enabled Battery Market Taxonomy | Source: Fact.MR
| 属性 | 詳細 |
|---|---|
| 定量単位 | USD 億 |
| 市場の定義 | グラフェン、カーボンナノチューブ、ナノワイヤー、または設計されたナノ構造を用いた電池セルおよび電極材料で、エネルギー密度、導電率、充電速度、またはサイクル寿命を向上させます。 |
| 素材の種類 | グラフェン;カーボンナノチューブ;ナノワイヤー;その他 |
| 応用 | 自動車、家電、エネルギー貯蔵システム、医療機器、その他 |
| バッテリーの種類 | リチウムイオン;リチウム硫黄;固体イオン;その他 |
| エンドユーザー | 産業、自動車、家電、ヘルスケア、その他 |
| 対象地域 | 北アメリカ;ラテンアメリカ;西ヨーロッパ;東ヨーロッパ;東アジア;南アジア・太平洋;中東・アフリカ |
| 対象国 | 米国;英国;ドイツ;日本;ブラジル |
| 紹介企業 | サムスンSDI、パナソニックエナジー、LGエナジーソリューション、万祥A123 システムズ、 Amprius Technologies;エノヴィックス;シラ; Group14 Technologies;レゾナック |
| 予測期間 | 2026年から2036年 |
| アプローチ | セルおよび材料の容量を電気自動車、電子機器、蓄電需要に対してマッピングし、ナノ材料含有量は化学によって追跡されました。 |
出典: Fact.MRの分析。2026年11月4日 更新
市場はどのように区分されていますか?
-
材料の種類別
- グラフェン
- カーボンナノチューブ
- ナノワイヤー
- その他
-
用途別
- 自動車
- コンシューマー・エレクトロニクス
- エネルギー貯蔵システム
- 医療機器
- その他
-
バッテリーの種類別
- リチウムイオン
- リチウム硫黄
- ソリッドステート
- その他
-
エンドユーザー別
- 工業
- 自動車
- コンシューマー・エレクトロニクス
- 医療
- その他
-
地域別
- 北アメリカ
- ラテンアメリカ
- 西ヨーロッパ
- 東ヨーロッパ
- 東アジア
- 南アジア・太平洋
- 中東・アフリカ
よくあるご質問
2026年のナノテクノロジー対応バッテリー市場の規模はどのくらいですか?
ナノテクノロジーを活用したバッテリー市場はどのくらいの成長率を記録するのでしょうか?
どの素材タイプがリードしますか?
どのアプリケーションがリードしますか?
どのタイプの電池リードですか?
どのエンドユーザーリードですか?
どの国が最も早く成長するのでしょうか?
主な企業はどこですか?
市場を妨げるものは何でしょうか?
このレポートの担当者


レポートをご自身でご確認ください - 無料サンプルをご請求ください
無料サンプル価格と購入方法が分かる資料を入手
PDFをダウンロード