- Market Value (2025): USD 15.0 Bn
- Estimated Value (2026): USD 15.7 Bn
- Forecast Value (2036): USD 25.9 Bn
- CAGR (2026-2036): 5.1%
乗用車塗料・コーティング市場の2036年までの価値はどのくらいになると予測されていますか?
2026年にはUSD 15.7億人、2036年にはUSD 26.0億人に5.1% CAGR。
- Fact.MR は、乗用車の塗装・コーティング市場が2025年に USD 15.0 億 に達し、その支出の大部分を占めていると計算しています。
- 2036年までに、世界のカーパークが成長し老朽化を続ける中で、収益は2026年の USD 15.7 億 から USD 25.9 億 に増加すると見込まれています。
- 年間成長率は2026年から2036年まで平均 5.1% CAGR が見込まれており、リフィニッシュの生産量と安定したSUV生産が後押ししています。
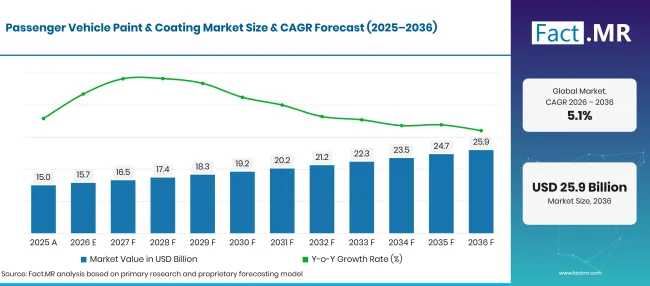
Factmr Passenger Vehicle Paint And Coating Market Forecast Global | Source: Fact.MR
| 年 | 基礎 | 市場価値(USD 億) |
|---|---|---|
| 2025 | 実際の | 15.0 |
| 2026 | 推定 | 15.7 |
| 2036 | 予報 | 25.9 |
| CAGR 2026年から2036年 | 予測期間 | 5.1% |
出典: Fact.MRの分析。2026年10月21日 更新
乗用車塗装・コーティング市場の成長を支える決定的な数字は何ですか?
2036年までの10年間で USD 10.3 億ドルの新価値が加わり、その大部分はボディショップの再塗装やSUVのボディコーティングに集中しています。
- 市場の需要要因
- 新車の生産量は、工場出荷時の塗装ラインを電気コート、プライマー、ベースコート、クリアコートにまたがらせています。 The International エネルギー機関は、2025年に電気自動車の販売台数が 20% 増加し、 20 百万台を超え、全車販売台数の 25% に達したと報告しています[1]。これらの車両は、しばしば新しいアルミニウム製または混合素材のボディに、完全な塗装システムが必要です。
- 大量の車両在庫が、板金工場の修理作業を安定的に生み出しています。ユーロスタットによると、2025年のEU登録乗用車数は260百万台を超え、1,000人あたり平均584台となっています[2]。道路上の車両が増えるほど、へこみや擦り傷、パネルの再仕上げが必要な交換も増えます。
- 溶剤の排出制限は、塗装工場や板金工場が購入できる製品に影響を与えます。ヨーロッパや北米の規制当局はベースコートや再仕上げ製品の溶剤含有量に上限を設けています。コーティング業者は水性ベースコートと低溶剤クリアコートに対応しています。
- 色や仕上げの選択肢はますます複雑になっています。SUVやプレミアムモデルにはパール、メタリック、マットの効果が加わり、各リペイントの価値が高まります。
- 分析された主要セグメント
- 製品タイプ別:ウォーターボーンコーティングスは2026年にシェア 38.5% を保持する見込みで、工場や板金工場の溶剤キャップは塗料キャリアとして水を好む傾向があります。
- 販売チャネル別:アフターマーケットは2026年に 62.8% シェアを占め、衝突修理、パネル交換、老朽化した車の全面再塗装によって牽引されます。
- 車両タイプ別:SUVは2026年に 38.6% シェアを獲得する見込みです。SUVは大きなボディパネルがセダンやハッチバックよりも多くの塗装を消費するためです。
- 技術別:コンベンショナルは2026年に、世界中の工場や板金工場に既に設置されているスプレーおよびオーブンキュア装置を通じて 72.4% シェアを獲得する見込みです。
- アナリストの意見 Fact.MR
- この Fact.MRのプリンシパルコンサルタント、シャンブ・ナート・ジャー氏は「この市場でほとんどの塗装は板金工場が購入しており、すべての衝突修理には正確な色合いが必要です。水性リフィニッシュシステムと高速混合・カラーツールを組み合わせるサプライヤーは、より多くのショップ契約を獲得します。工場側では、SUVの生産量と新しいボディ素材が2036年まで塗装ライン OEM 忙しく続けるでしょう。」
- 戦略的意味
- リフィニッシュコーティングのサプライヤーは、修理ごとに報酬を受け取り、再作業で利益を失うため、カラーマッチングソフトウェアや自動混合に投資すべきです。
- 板金工場のグループは、ブースでの作業時間を短縮し溶媒制限内に収めるために、低エネルギークリアコートと水性ベースコートの標準化を進めるべきです。
- OEM コーティングサプライヤーは、アルミニウムや混合素材の車体に切り替える車両メーカーと共に前処理およびプライマーシステムを共同開発すべきです。
- 多くの独立系工場がまだ手作業で溶剤塗料をスプレーしていることを踏まえ、ラテンアメリカや南アジアの流通業者は再仕上げトレーニングプログラムを構築するべきです。
6.4% CAGRでは、イギリスが5か国の中でトップをリードしており、古いライセンス車両群が板金工場を忙しくさせ、新型のゼロエミッション車が大量に導入されています。アメリカは6.0%に続き、膨大な登録車両群と毎年数百万件の警察通報事故が報告されています。日本は輸出に特化した自動車工場と厳しい仕上げ基準の強みで4.9%に到達しています。ブラジルは4.6%成長し、現地組立と大規模な中古車車両が両チャネルを支えています。ドイツは3.9%年にグループを完成させ、成熟市場でプレミアムOEMプログラムが高い仕上げ基準を設定します。
乗用車塗料・コーティング市場はセグメントごとにどのように分布していますか?
ウォーターボーンコーティングスが 38.5%年で製品タイプをリードします。アフターマーケットが販売チャネルでトップとなる 62.8%年;SUVが車両タイプで 38.6%位をリードします。コンベンショナルはテクノロジー部門で1位を維持します 72.4%。
どの製品タイプがリードしているのか?
水性コーティングは2026年の収益の 38.5% を占めます。
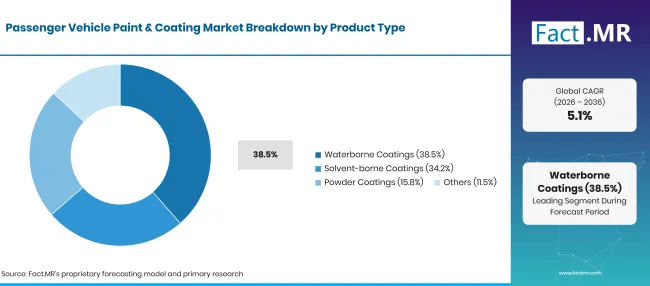
Factmr Passenger Vehicle Paint And Coating Market Breakdown Product Type | Source: Fact.MR
| 製品タイプ | シェア(2026年) |
|---|---|
| 水性コーティング(主要セグメント) | 38.5% |
| 他のセグメントを合わせた | 61.5%* |
| 合計 | 100.0% |
出典: Fact.MRの分析。2026年10月21日 更新
ヨーロッパや北米の工場管理者や板金工場のオーナーは溶剤排出量に上限を設けているため、ベースコートラインは水をキャリアとして扱うようになりました。これらの地域のほとんどの新造ボディには水性ベースコートが使用されています。大規模な再仕上げネットワークも切り替えています。イギリスでは、2025年の車両再仕上げ製品溶剤規制の見直しで、2007年から2021年の間に塗料からのVOC減少が 364 キロトンの規制によるものと評価されました[3]。同じレビューでは、製品が技術的限界に達しているという業界のフィードバックを引用し、現行の限界を維持しました[3]。溶剤系コーティングはクリアコートや規制が緩い市場で依然として一般的です。パウダーコーティングはホイールや一部のアンダーボディ部品に供給されており、このセグメントはより広い パウダーコーティング のカテゴリーと結びついています。
セールスチャネル内でアフターマーケットを支えるものは何でしょうか?
アフターマーケットセールスは2026年の売上の 62.8% を占めています。
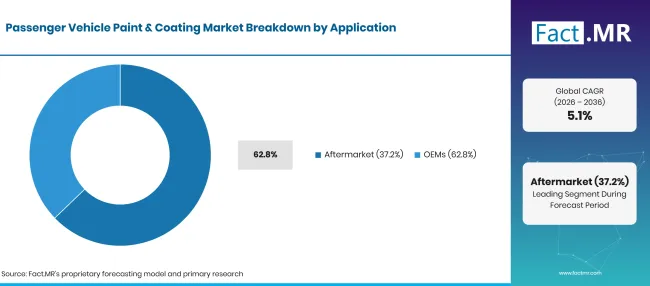
Factmr Passenger Vehicle Paint And Coating Market Breakdown Application | Source: Fact.MR
| 販売チャネル | シェア(2026年) |
|---|---|
| アフターマーケット(主要セグメント) | 62.8% |
| 他のセグメントを合わせた | 37.2%* |
| 合計 | 100.0% |
出典: Fact.MRの分析。2026年10月21日 更新
衝突修理は既存の車両群を繰り返し塗装購入者に変えます。損傷したパネルには、充填剤、プライマー、色に合わせたベースコート、クリアコートが必要です。各作業では小売価格でプレミアムな製品を使用します。販売代理店や塗装ジョバーを通じて販売されるリフィニッシュラインが、リフィニッシュ塗料需要の大部分を占めています。米国国家道路交通安全局(NHTSA)は2024年に警察報告6,180,241件の事故を数え、そのうち4,467,244物損は4件のみでした。多くの車両はパネル修理や再塗装のために板金工場に送られます。工場での施工OEMもう一つのチャネルを形成し、車両メーカーは自動車OEMコーティングプログラムでカバーされる複数年契約のもとでフルペイントシステムを購入します。
ビークルタイプのセグメントをリードしているのは何でしょうか?
SUVは2026年の販売台数の 38.6% を占めています。
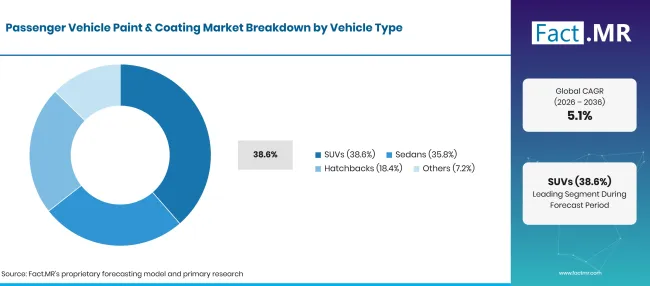
Factmr Passenger Vehicle Paint And Coating Market Breakdown Vehicle Type | Source: Fact.MR
| 車両の種類 | シェア(2026年) |
|---|---|
| SUV(主要セグメント) | 38.6% |
| 他のセグメントを合わせた | 61.4%* |
| 合計 | 100.0% |
出典: Fact.MRの分析。2026年10月21日 更新
アメリカ、ヨーロッパ、中国の買い物客はセダンからSUVへと移行し続けており、車体が高くなるほど1台あたりの塗装面積も増えています。プレミアムSUVトリムは多層効果カラーも使用しており、塗装や修理コストが高くなります。米国環境保護庁(EPA)によると、トラックSUVは2024年モデルの生産量で49.6%10.6%と乗用SUVに達した一方で、セダンとワゴンは23.7%に減少しました[5]。セダンは中国やアジアの一部地域で強い需要を維持しています。ハッチバックはヨーロッパや新興市場のコンパクトな購入者向けで、小型パネルのため1台あたりの塗装使用量が低減します。
テクノロジーは需要をどのように形作るのでしょうか?
従来型システムは2026年の販売の 72.4% を主張しています。
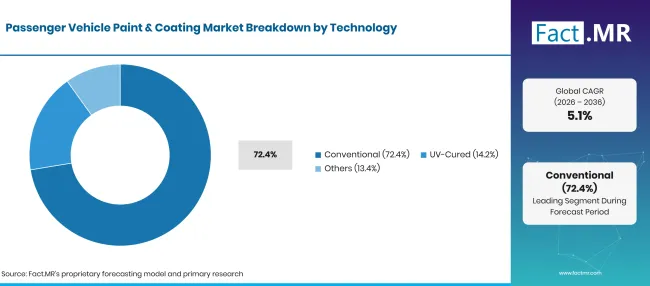
Factmr Passenger Vehicle Paint And Coating Market Breakdown Technology | Source: Fact.MR
| 技術 | シェア(2026年) |
|---|---|
| 従来型(主要セグメント) | 72.4% |
| 他のセグメントを合わせた | 27.6%* |
| 合計 | 100.0% |
出典: Fact.MRの分析。2026年10月21日 更新
自動車メーカーは、熱硬化で動作するスプレーロボット、ブース、硬化オーブンに多額の投資を行っています。塗装工場の代替費用は、ほとんどの工場がモデルサイクル内で正当化できる以上のコストがかかるため、新しいコーティングは既存のラインに適合しなければなりません。UV硬化コーティングは紫外線の下で数秒で硬化し、オーブン硬化よりもエネルギー消費が少ないです。現在、ボディショップは主にプライマーや小さなスポット修理に使っています。二 酸化チタン やエフェクトフレークなどの顔料は、UV硬化ベースコートがフルパネル使用に到達する前にまだ適応が必要です。
乗用車塗装・コーティング市場の普及を加速させている要因と、それを妨げている要因は何でしょうか?
大型車の衝突修理、溶剤制限、SUV中心生産はプライマー、ベースコート、クリアコートの需要を押し上げます。塗装工場の転換コスト、原材料価格の変動、新しい硬化方法の普及の遅れが一部の地域での成長を妨げます。
ドライバー影響分析
| 運転手 | (~)CAGRへの影響% | 地理的意義 | 影響のタイムライン |
|---|---|---|---|
| 大きく老朽化したカーパーク内の衝突修理および再仕上げのボリューム | +1.4% | 北アメリカ、西ヨーロッパ、ラテンアメリカ | 短期(<= 2 年) |
| 溶剤の排出により、 OEM ラインやボディショップは水性ベースコートに移行するのが制限されています | +1.2% | 西ヨーロッパ、北アメリカ | 中期(2年から4 年) |
| 乗用車の生産量と工場塗装工場でのSUVシェア増加 | +1.0% | 東アジア、北アメリカ、南アジア・太平洋 | 中期(2年から4 年) |
| アルミニウムおよび混合素材の車体を持つ電気自動車プラットフォーム | +0.8% | 西ヨーロッパ、東アジア、北アメリカ | 長期(>= 4 年) |
出典: Fact.MRの分析。2026年10月21日 更新
機会影響分析
| 機会 | (~)CAGRへの影響%。 | 地理的意義 | 影響のタイムライン |
|---|---|---|---|
| 低エネルギークリアコートとUV硬化プライマーで、ボディショップのサイクルを速める | +0.8% | グローバル | 中期(2年から4 年) |
| 新興市場の独立系店舗向けの水系再仕上げシステム | +0.7% | ラテンアメリカ、南アジア・太平洋 | 長期(>= 4 年) |
| SUVおよび電気自動車トリムの効果とプレミアムカラー | +0.5% | グローバル | 短期(<= 2 年) |
| ボディショップにおける自動塗料ミキシングとデジタルカラーマッチング | +0.4% | 北アメリカ、西ヨーロッパ | 短期(<= 2 年) |
出典: Fact.MRの分析。2026年10月21日 更新
拘束具の影響分析
| 抑制 | (~)CAGRへの影響%。 | 地理的意義 | 影響のタイムライン |
|---|---|---|---|
| OEM塗装工場を新しい塗装システムに転換する際の高い資本コスト | -0.6% | ラテンアメリカ、南アジア・太平洋 | 中期(2年〜4 年) |
| 二酸化チタン、樹脂、特殊溶剤の価格変動 | -0.5% | グローバル | 短期(<= 2 年) |
| 地域の低コストコーティングメーカーとの価格競争 | -0.3% | 東アジア、南アジア・太平洋 | 長期(>= 4 年) |
出典: Fact.MRの分析。2026年10月21日 更新
2036年までに乗用車塗装・コーティング市場を拡大している国はどこですか?
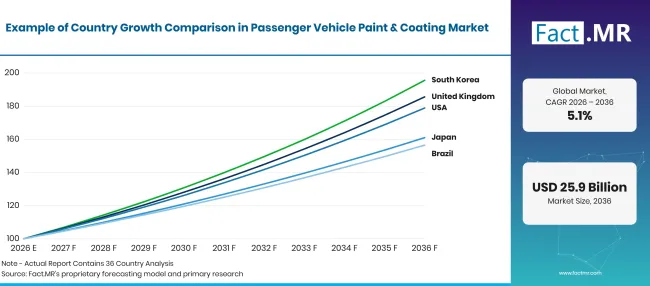
Factmr Passenger Vehicle Paint And Coating Market Growth Index | Source: Fact.MR
| 国 | CAGR (2026–2036) |
|---|---|
| 英国 | 6.4% |
| 米国 | 6.0% |
| 日本 | 4.9% |
| ブラジル | 4.6% |
| ドイツ | 3.9% |
出典: Fact.MRの分析。2026年10月21日 更新
イギリスでの養子縁組を支えるものは何でしょうか?
6.4% CAGR、古いライセンス車両群とゼロエミッション車の登録数が増加しています。
運輸省は、2025年に初めて 2,071,000 台の車が登録され、2024年には新登録 23% でゼロ排出車が 19% と比べてゼロになったと報告しています[6]。英国の平均的な免許車は2025年末時点で 10 年数でした[6]。古い車はより多くの塗装修理が必要で、英国の板金工場ではすでに国内の溶剤規制の下で水性ベースコートを使用しています。
アメリカはどのように需要を拡大しているのでしょうか?
6.0% CAGR、膨大な登録艦隊と高い衝突修理量に支えられています。
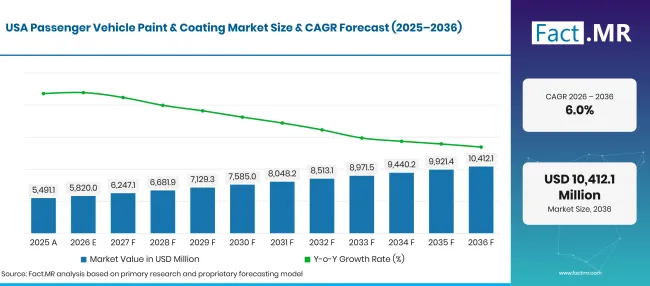
Factmr Passenger Vehicle Paint And Coating Market Forecast Usa | Source: Fact.MR
連邦高速道路局は2024年に米国で登録された自動車が 297.5 00万台であると数えています[7]。保険会社は、ほとんどの衝突修理を供給契約のもとでリフィニッシュ塗料を購入する大規模な板金工場ネットワークに回しています。中西部および南部のピックアップトラックやSUV工場は、 OEM 塗装ラインを大量生産で稼働させています。
日本の採用を支えているものは何でしょうか?
4.9% CAGR、輸出に特化した自動車工場が厳格な仕上げ基準を設けていることが助けとなっています。
日本の財務省は2025年の自動車輸出台数を5,148,817台、合計は円15.76兆円[8]と報告しました。輸出されるすべての車は、海外の品質検査に合格する完全な工場塗装システムを備えて工場出荷されます。2025年の電気自動車は日本車販売の3%未満を占めており、ハイブリッド車やガソリン車が依然として塗装ラインの量を牽引しています[1]。
ブラジルはどのように需要を発展させているのでしょうか?
4.6% CAGR、地元の組み立てと大規模な中古車車両群の基盤に。
ブラジルの購入者は、主にフレックス燃料モデルを基盤とした車両群に電気自動車を追加しています。IEAによると、ブラジルの電気自動車販売台数は2025年に 180,000 に達し、新車販売の 9% に達し、2024年の 6.5% から増加しました[1]。これらのモデルの新しい組立ラインには塗装システムの OEM が必要であり、独立系の板金工場は古い車両群に対して再仕上げ製品を提供しています。
ドイツの成績はどうですか?
3.9% CAGR、成熟市場におけるプレミアム OEM 完成プログラムを反映しています。
クラフトファート連邦政府は2025年に545,142台の新しいバッテリー電気自動車登録を報告し、市場シェアの19.1%を達成しました[9]。Destatisは、2026年1月1日にドイツの乗用車が約49.500万台、1,000人あたり約593台であると報告しています[10]。プレミアムメーカーはディープメタリックカラーやエフェクトカラーを採用しており、販売台数が横ばいでも1台あたりの塗装価値が上昇します。
乗用車塗装・コーティング市場をリードしているのは誰ですか?
競技は3つの階層に分かれます。
Surventis、PPG、Axalta、AkzoNobelなどのグローバルなフルラインサプライヤーは、 OEM 塗装システムとリフィニッシュブランドの両方を販売しています。これにより、工場からボディショップまで色を追跡できます。彼らのリフィニッシュ競争は工場の生産性に関わっています。Axaltaは2025年3月に中東で初の完全自動Irus Mix機械を導入しました[11]。PPGは2025年10月にMIX'N'SHAKEの自動塗料攪拌を開始し[12]、2026年3月には標準的なベイクよりも最大 60% エネルギーを節約できるとされるDeltronクリアコートを追加しました[13]。シャーウィン・ウィリアムズは主にアメリカ大陸でのリフィニッシュ流通を通じて競合しています。日本塗料と関西塗料はアジアの自動車メーカーと強い OEM 関係を持っています。マンキエウィッチは、外装プラスチック部品や内装トリムのコーティング分野でより狭いニッチを担当しています。ブースでのカラーデータ、混合速度、省エネルギーが板金工場契約の勝者を分けるでしょう。
主要な提供者はどの企業ですか?
主な企業は Surventis GmbH; PPG Industries株式会社; Axalta Coating Systems Ltd.; Akzo Nobel N.V.;シャーウィン・ウィリアムズ社; Nippon Paint Holdings Co., Ltd.; Kansai Paint Co., Ltd.;そしてマンキエヴィッチ・ゲブリ。& Co.
- Surventis GmbH
- PPG Industries社
- Axalta Coating Systems Ltd.
- Akzo Nobel N.V.
- シャーウィン・ウィリアムズ社
- Nippon Paint Holdings Co., Ltd.
- Kansai Paint Co., Ltd.
- マンキエヴィッチ・Gebr.& Co.
参考文献
- [1] 国際エネルギー機関(IEA)(2026年5月 20日) グローバルEV見通し2026:電気自動車の動向。
- [2] ユーロスタット。(2026年7月) EUの乗用車。
- [3]規制政策委員会。(2025年3月 4日)。 塗料、ニス、車両再仕上げ製品における揮発性有機化合物規則 2012:実施後レビュー意見。
- [4]国家高速道路交通安全局。(2026年4月) 2024年の自動車交通事故の概要。
- [5] 米国環境保護庁。(2026年2月) EPA自動車動向報告書2025:1975年以降の燃費と技術。
- [6]運輸省。(2026年4月 29日)。 車両免許統計、イギリス:2025年。
- [7]連邦高速道路局。(2026年1月) 表MV-1:2024年高速道路統計。
- [8]日本財務省(2026年3月12日)貿易統計:輸出入価値 2025(暦年)(1月〜12月)(改訂データ)
- [9]クラフトファールト連邦政府。(2026年1月6日Fahrzeugzulassungen im Dezember 2025: Jahresbilanz[2025年12月の車両登録:年次見直し]。
- [10]Statistisches Bundesamt (Destatis)(2026年7月 22日) Pkw-Dichte 2026 erneut gestiegen [2026年に再び自動車密度が上昇]。
- [11]アクサルタ・コーティング・システムズ。(2025年3月 19日) アクサルタ・リフィニッシュは、サウジアラビアのワラン・グループに中東で初めてアクサルタ・アイラスミックスマシンを設置しました。
- [12] PPG Industries。(2025年10月 14日) PPGは板金工場向けにPPG MIX'N'SHAKE自動攪拌技術を導入。
- [13] PPG Industries。(2026年3月 2日)。 PPGはPPG DELTRON自動車リフィニッシュラインに速乾クリアコートを導入しました。
この報告書が答えます
- 2025年、2026年、2036年の収益は、予測された10年間の成長経緯とともに示されています。
- 各セグメントセクションには、2026年のトップシェアを持つサブセグメントとその買いの理由が記載されています。
- 衝突修理、償還規制、車両の年数が、5か国間のギャップを説明しています。
- コーティング業者は、工場塗装ライン、ボディショップ、またはその両方に対応しているかによって分類されます。
- 読者は自動混合や低エネルギークリアコートなどの板金工場のツールが購入判断をどう変えるかをたどることができます。
乗用車塗装&コーティング市場は何を扱っていますか?
乗用車の塗料は層状のシステムとして機能します。電気コートは裸の金属を腐食から保護し、プライマーは接着力と欠け耐性を高め、ベースコートは色を伝え、クリアコートは光沢と紫外線保護をします。
各層は車両工場で噴霧される場合でも、板金工場で散布される場合でもカウントされます。水性、溶剤性、粉末製品はSUV、セダン、ハッチバックにまたがって追跡されます。従来型およびUV硬化技術も追跡されています。
スコープには何が含まれているのでしょうか?
乗用車の外装パネル、バンパー、ミラーハウジング、その他の塗装部品のコーティングも対象です。自動車メーカーが購入した工場製塗装システムや、ボディショップに販売されるリフィニッシュ製品も収益にカウントされます。
プライマー、塗装システムの一部としてスプレーされる充填剤、リフィニッシュブランドで販売されるクリアコートも含まれています。ボディショップの混合システムで使用されるカラーティントは、しばしば 顔料分散剤で作られ、完成したコーティングの価値としてカウントされます。
範囲から除外されるものは何ですか?
商用車、大型トラック、バス、オートバイ、オフロード機器用の塗料は含まれません。海洋、航空宇宙、工業、建築用途向けのコーティングは除外されます。同様で、これらの車両クラス向けに販売される自動車用コーティングも同様です。
スプレーガン、ブース、研磨剤、塗料保護フィルムは収益カウント外です。コーティングメーカーに販売される生の顔料や樹脂も除外されるため、価値は一度だけカウントされます。
分析はどのように作成されたのですか?
分析は 120+情報源、 35+企業ポートフォリオ、 25+国、そして 20 以上の業界インタビューを活用しています。
- 一次調査:一次調査では、製造業者、サービス提供者、技術開発者、流通業者、エンドユーザー、専門家との議論が行われます。これらの対話では、購買優先事項、製品採用、運用上の課題、承認要件、競争ポジション、そして広範な市場受容に影響を与える要因を検証します。
- デスクリサーチ:デスクリサーチは政府統計、規制出版物、企業提出、貿易データ、技術調査、業界協会、標準、公共政策、その他の権威ある情報源をカバーします。分析で使用されるすべての情報源は参考文献に記載されています。
- 市場規模と予測:市場推計は過去の業績、需要指標、価格および販売台数の傾向、セグメントシェア、企業参加率、国別成長、採用パターン、投資活動、市場拡大の障壁を組み合わせます。
- データ検証と更新サイクル:一次インタビューと公開データ、企業活動、規制変更、取引パターン、業界動向を比較することで調査結果が検証されます。定期的な更新では、新製品の発売、キャパシティの変化、パートナーシップ、承認、商業採用の変化をレビューします。
セグメンテーション
報告書の範囲と内容は?
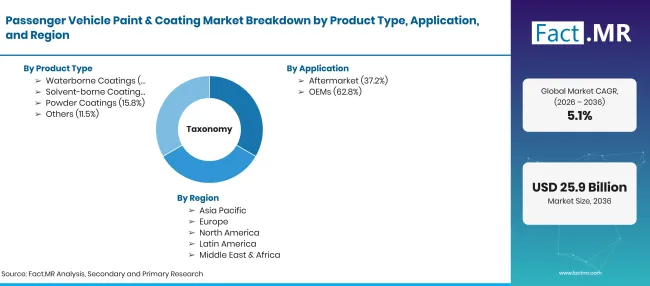
Factmr Passenger Vehicle Paint And Coating Market Taxonomy | Source: Fact.MR
| 属性 | 詳細 |
|---|---|
| 定量単位 | 2026年にはUSD億人、2036年にはUSD億人CAGR |
| 市場の定義 | 乗用車のボディや目に見える部分に塗布される塗装やコーティング(電気コートやプライマーからベースコート、クリアコートまで)。収益は自動車メーカーでの工場での塗料や、ボディショップへの再仕上げ製品の販売をカバーします。 |
| 製品タイプ | 水性コーティング、溶剤付着コーティング、粉末コーティング |
| 販売チャネル | アフターマーケット;OEM |
| 車両の種類 | SUV;セダン;ハッチバック |
| 技術 | 従来型;UV硬化型 |
| 対象地域 | 北アメリカ;ラテンアメリカ;西ヨーロッパ;東ヨーロッパ;東アジア;南アジア・太平洋;中東・アフリカ |
| 対象国 | 英国;米国;日本;ブラジル、ドイツ |
| 紹介企業 | Surventis GmbH; PPG Industries社; Axalta Coating Systems Ltd.; Akzo Nobel N.V.;シャーウィン・ウィリアムズ社; Nippon Paint Holdings Co., Ltd.; Kansai Paint Co., Ltd.;マンキエヴィッツ・ゲブリ。&カンパニー。 |
| 予測期間 | 2026年から2036年 |
| アプローチ | 車両生産および車両パルクデータを用いたハイブリッドなトップダウンおよびボトムアップアプローチ;車両ごとの塗装使用量および修理ごとの計算;衝突修理の量;国別の溶剤ルール;およびサプライヤーポートフォリオのレビュー。 |
出典: Fact.MRの分析。2026年10月21日 更新
市場はどのように区分されていますか?
-
製品タイプ別
- 水性コーティング
- 溶剤搭載コーティング
- 粉末コーティング
-
販売チャネル別
- アフターマーケット
- OEM
-
車両タイプ別
- SUV
- セダン
- ハッチバック
-
技術別
- 従来型
- UV硬化
-
地域別
- 北アメリカ
- ラテンアメリカ
- 西ヨーロッパ
- 東ヨーロッパ
- 東アジア
- 南アジア・太平洋
- 中東・アフリカ
よくあるご質問
2026年の乗用車塗装・コーティング市場の規模はどのくらいですか?
2026年から2036年までの乗用車塗装・コーティング市場の CAGR はどうなっていますか?
乗用車の塗装・コーティング市場をリードしている製品タイプはどれですか?
乗用車の塗装・コーティング市場をリードしている販売チャネルはどこですか?
乗用車の塗装・コーティング市場をリードしている車両タイプは何でしょうか?
乗用車の塗装・コーティング市場をリードしている技術は何でしょうか?
乗用車の塗装・コーティング市場で最も成長する国はどこでしょうか?
乗用車の塗装・コーティング市場の主要企業はどこですか?
このレポートの担当者


レポートをご自身でご確認ください - 無料サンプルをご請求ください
無料サンプル価格と購入方法が分かる資料を入手
PDFをダウンロード