- Market Value (2025): USD 19.1 Bn
- Estimated Value (2026): USD 21.6 Bn
- Forecast Value (2036): USD 73.2 Bn
- CAGR (2026-2036): 13.0%
プロセスオーケストレーション市場の2036年までの価値予測はいくらですか?
2026年にはUSD 21.56億人、2036年にはUSD 73.22億人、13.0% CAGR。
- Fact.MR分析によると、2025年のProcess_Orchestration_Market市場の評価はUSD 19.1億ドルでした。
- 業界の収益は2026年の USD 21.6 億 から2036年には USD 73.2 億 に増加すると予測されています。
- この予測 13.0% CAGR は、統合の複雑さの高まり、クラウドベースの展開、そしてビジネス機能全体にわたる監査可能な自動化の需要を反映しています。
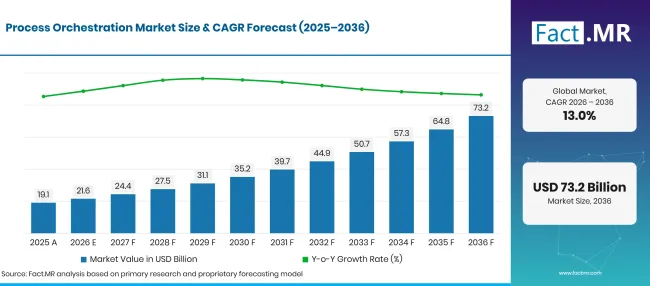
Process Orchestration Market Forecast Global | Source: Fact.MR
| 年 | 基礎 | 市場価値(USD 億) |
|---|---|---|
| 2025 | 歴史的推定 | 19.1 |
| 2026 | 基準年推定 | 21.6 |
| 2036 | 予報 | 73.2 |
| CAGR 2026–2036 | 成長予測 | 13.0% |
出典: Fact.MRの分析。2026年10月27日 更新
プロセスオーケストレーション市場の成長を背景にした決定的な数字は何ですか?
市場価値は2026年から2036年の間にUSD 51.66億ドル増加すると予測されています。ソリューションは2026年のタイプ区分の58.2%を占めており、クラウド展開は60.0%向け、大企業向け67.3%。サプライチェーン管理と注文履行は28.4%で最大の機能割り当てであり、BFSIは22.4%で最大のエンドユーザー分野です。これらのシェアにはすべてのワークフローアプリケーションや基盤となるクラウドコンピューティングサービスが含まれているわけではありません。CNCF'の最近の調査では、コンテナベースのインフラストラクチャの広範な採用が記録されており、これはこの市場の直接的な測定ではありませんが、オーケストレーションの重要な環境となっています。[1][3]
- 市場の需要要因
- 複雑な顧客ジャーニーには複数の記録システムが含まれます。特に部分的な失敗後は、支払い、在庫予約、サービス引き継ぎが実際に完了したかどうかをチームは持続的に把握する必要があります。
- クラウド展開により、各プロセスごとに別々の実行エンジンを構築する必要が減ります。 クラウドオーケストレーションシステムの 拡張は技術的な文脈を提供しますが、インフラリソースのスケジューリングはビジネス業務の調整とは異なるものです。
- 銀行や保険会社は、オンボーディング、サービス、例外処理における監査の追跡を強く必要としています。オーケストレーションは、規制された意思決定に対する責任を失うことなく、引き継ぎを観察可能にできます。
- 企業がAI支援タスクを展開する際には、承認ゲート、再試行動作、バージョン管理、そして機密性の高いアクションに対する人間のエスカレーションも必要とされています。自動化された意思決定がその下流の影響を変えられることで、ガバナンスの価値は高まります。 [4]
- オペレーションリーダーは、個々のタスクの完了数だけで自動化を判断するのではなく、部門全体のプロセス完了時間や例外率を測定することが増えています。
- 分析された主要セグメント
- タイプ別:ソリューションは2026年の市場の 58.2% を表しています。オーケストレーションプラットフォームがより大きな価値配分を担っています。
- 展開順:クラウドは2026年の市場の 60.0% を表しています。クラウドデリバリーは最大の展開モードです。
- 企業規模別:大企業は2026年の市場の 67.3% を占めています。複雑なプロセスエステートは大企業の需要を集中させます。
- 事業部門別:サプライチェーン管理と受注履行は2026年の市場の 28.4% を表しています。注文管理は最も高い機能割り当てを持っています。
- エンドユーザー別:BFSIは2026年の市場の 22.4% を代表しています。BFSIは最大の単一エンドユーザー部門です。
- アナリストの意見 at Fact.MR
- シニアコンサルタントのシャンブ・ナート・ジャ氏は Fact.MR こう述べています。「勝利するオーケストレーションプラットフォームは、必ずしも最も多くのコネクタを持つものとは限りません。エンタープライズの購入者は、プロセスが複数のシステムにまたがり、数日間実行され、自動再試行では解決できない例外に遭遇する場合に予測可能な実行を求めています。耐久性のある監査記録、バージョン管理、人間の管理ポイントが、オーケストレーションがコアオペレーションに移行するかどうかを決定します。」
- 戦略的意味
- 技術購入者は、より大きなオーケストレーション層を展開する前に、一つの高摩擦のプロセスを選択し、その失敗経路を記録し、手動で再作業を定量化すべきです。
- ベンダーは冪等性、補償アクション、明確なプロセス状態をサポートし、システム間の再試行で重複支払いや注文が生じないようにすべきです。
- 規制対象組織は 、エージェントオーケストレーション市場から自律コンポーネントを導入する際に、人間の意思決定ゲートと監査対応可能な実行記録を必要とします。 [4]
- コンサルティング会社は、プログラムをプラットフォームのみのIT導入として扱うのではなく、ビジネス機能にプロセスの所有権を割り当てることで、より強力なプロジェクトを構築できます。
プロセスオーケストレーション市場はセグメントごとにどのように分かれていますか?
ソリューションリードタイプは 58.2%;クラウドトップ展開は 60.0%;大企業は 67.3%を占めています。サプライチェーン管理および注文履行がビジネス機能をリード 28.4%;BFSIはエンドユーザーを 22.4%。
なぜソリューションがプロセスオーケストレーションタイプの分裂をリードするのでしょうか?
ソリューションは2026年のタイプセグメントの 58.2% を占めています。
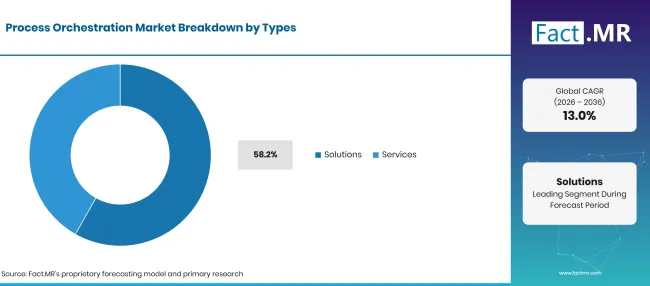
Process Orchestration Market Breakdown Types 1 | Source: Fact.MR
| 種類 | シェア(2026年) |
|---|---|
| ソリューション(主要セグメント) | 58.2% |
| 他のセグメントを合わせた | 41.8% |
| 合計 | 100.0% |
出典: Fact.MRの分析。2026年10月27日 更新
ソリューションは2026年の価値の 58.2% を占めています。なぜなら、組織は依存関係をモデル化し、状態を管理し、完全な実行履歴を記録しる永続的なエンジンを必要としているからです。サービスは 41.8%においても重要であり、プロセス設計、統合、移行、複雑な展開への継続的な変更をカバーしています。ソフトウェアの販売だけでは効果的な展開が保証されません。例外パスが不十分に定義されると、接続されたすべてのアプリケーションが稼働しているように見えても、ビジネスプロセスが停滞することがあります。隣接する ビジネスワークフロー自動化市場 はタスクルーティングで重複していますが、マルチシステムプロセスをエンドツーエンドで調整しない自動化も含まれます。
クラウドが先進的な展開モデルである理由は何ですか?
2026年の展開セグメントの 60.0% はクラウドが担当しています。
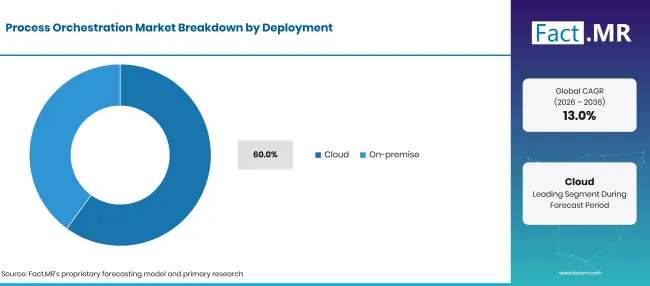
Process Orchestration Market Breakdown Deployment 1 | Source: Fact.MR
| 展開 | シェア(2026年) |
|---|---|
| クラウド(主要セグメント) | 60.0% |
| 他のセグメントを合わせた | 40.0% |
| 合計 | 100.0% |
出典: Fact.MRの分析。2026年10月27日 更新
クラウド展開は2026年時点でも60.0%されており、柔軟な実行能力、マネージドサービス、分散アプリケーション接続の利便性が助けられています。オンプレミスは、機密性の高いワークロード、データレジデンシーポリシー、レガシーシステム依存関係が移行を複雑にする場合において依然として大きな役割を果たしています。大企業はしばしばハイブリッドエステートを運用し、複数のホスティング拠点にまたがる1つのオーケストレーションモデルを望んでいます。CNCF'sレポートは成熟したインフラ慣行を示していますが、企業側は依然としてビジネスレベルの再試行、アクセス制御、例外所有権の設計を行わなければなりません。[1][3]
なぜ大企業が市場の需要の大部分を占めているのでしょうか?
2026年のエンタープライズ規模セグメントの 67.3% は大企業です。
| 企業規模 | シェア(2026年) |
|---|---|
| 大企業(主要セグメント) | 67.3% |
| 他のセグメントを合わせた | 32.7% |
| 合計 | 100.0% |
出典: Fact.MRの分析。2026年10月27日 更新
大企業は2026年の支出の 67.3% を占めています。複数のERPインスタンス、顧客関係プラットフォーム、データウェアハウス、専門部門システムなどを運用し、長い依存関係の連鎖を生み出します。転送に失敗すると数千件のトランザクションがブロックされたり、高額な手動照合が必要になることがあります。小規模な組織もオーケストレーションから恩恵を受けますが、エントリー購入は専用のプラットフォームエンジニアリングチームなしで管理しやすいものでなければなりません。サービス、テンプレート、管理型展開はその障壁を減らすことができます。
なぜ注文履行が機能的需要の分配をリードするのでしょうか?
サプライチェーン管理と受注履行は、2026年のビジネス機能セグメントの 28.4% を占めています。
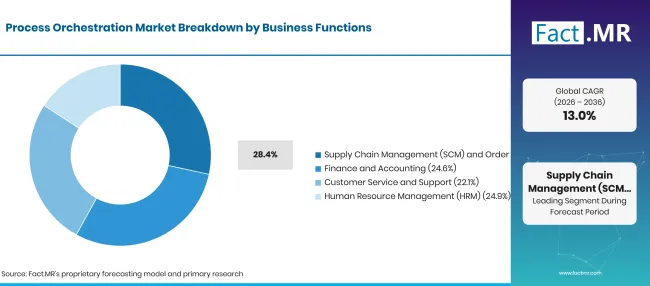
Process Orchestration Market Breakdown Business Functions 1 | Source: Fact.MR
| 事業機能 | シェア(2026年) |
|---|---|
| サプライチェーン管理および受注履行(主要分野) | 28.4% |
| 他のセグメントを合わせた | 71.6% |
| 合計 | 100.0% |
出典: Fact.MRの分析。2026年10月27日 更新
サプライチェーン管理と注文履行は、注文がクレジット承認、在庫確認、倉庫リリース、出荷、請求を通過する可能性があるため、2026年の価値 28.4% を占めます。部分的な故障は、物理的な商品とシステム記録の間に高額な不一致を生じさせることがあります。財務や人事も同様の機会を持っていますが、承認やコンプライアンスの仕組みは異なります。チケット処理とフルフィルメントの状態が結びつくことで、カスタマーサービスはしばしば恩恵を受けます。個々の画面レベルのボットはロボット 型プロセス自動化市場の一部であり続けます。オーケストレーションはそれらのタスクの上にプロセスの状態と調整を加えます。
BFSIは他のエンドユーザー業界よりも優れている点は何ですか?
BFSIは2026年のエンドユーザーセグメントの 22.4% を占めています。
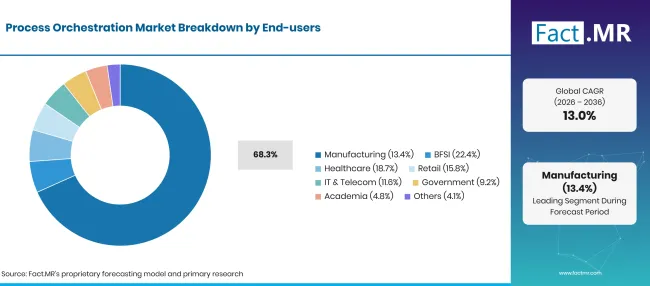
Process Orchestration Market Breakdown End Users 1 | Source: Fact.MR
| エンドユーザー | シェア(2026年) |
|---|---|
| BFSI(主要セグメント) | 22.4% |
| 他のセグメントを合わせた | 77.6% |
| 合計 | 100.0% |
出典: Fact.MRの分析。2026年10月27日 更新
BFSIは2026年の市場の 22.4% を占めています。オンボーディング、クレーム、例外処理には、誰が何を承認したか、そしてプロセスの状態がいつ変更されたかの明確な記録が必要です。医療分野は 18.7%に続き、紹介、スケジューリング、患者管理、収益サイクルの調整を反映しています。小売業は注文と返品の取り扱いを必要とし、製造業は計画、調達、出荷の連携を重視します。公共部門の機関はオーケストレーションを活用して繰り返しの手動引き渡しを減らすことができますが、アイデンティティ、説明責任、公正な扱いは依然として不可欠です。OECDは政府におけるAI導入の広範な過程に伴うガバナンスの問題を強調しています。 [5]
プロセスオーケストレーション市場の採用を加速させているものと、それを妨げているものは何でしょうか?
強い需要は統合作業と組織の採用によって抑えられています。財務的価値は、プロセスが自動化された後に回復力があり観察可能かどうかに依存し、図に示されたワークフローの数ではありません。
ドライバー影響分析
| 運転手 | (~)CAGRへの影響% | 地理的意義 | 影響のタイムライン |
|---|---|---|---|
| マルチアプリケーションプロセスの複雑さ | +1.3% | 北アメリカ、ヨーロッパ | 2026–2036 |
| クラウドネイティブのビジネスアプリケーションの採用 | +1.1% | グローバル | 2026–2035 |
| 監査可能なプロセスのコンプライアンス要求 | +0.8% | BFSI、医療 | 2027年から2036年 |
| プロセス例外をより早く解決する必要があります | +1.0% | 小売、製造業 | 2026年から2034年 |
| 人間とAI支援タスクの統合 | +0.9% | アメリカ、ドイツ、日本 | 2028–2036 |
出典: Fact.MRの分析。2026年10月27日 更新
機会影響分析
| 機会 | (~)CAGRへの影響% | 地理的意義 | 影響のタイムライン |
|---|---|---|---|
| ハイブリッド環境を横断した統一実行 | +1.2% | ドイツ、日本、イギリス | 2028–2036 |
| 既製の産業プロセス設計図 | +0.7% | BFSI、医療 | 2027–2035 |
| 長期稼働するプロセス観測性サービス | +0.8% | グローバル企業 | 2026–2036 |
| SME対応のマネージドオーケストレーション | +0.6% | ブラジル、アジア | 2027年から2036年 |
出典: Fact.MRの分析。2026年10月27日 更新
拘束具の影響分析
| 抑制 | (~)CAGRへの影響%。 | 地理的意義 | 影響のタイムライン |
|---|---|---|---|
| レガシー統合の複雑さ | -1.0% | 世界中の大企業 | 2026–2036 |
| ビジネスとITの所有権の不明確さ | -0.8% | グローバル | 2026–2032 |
| データアクセスおよび監査の要件 | -0.7% | ヨーロッパ、BFSI | 2027年から2036年 |
| 運用ガバナンスなしのプロセスのスプロール | -0.9% | クラウド重視の企業 | 2028–2036 |
出典: Fact.MRの分析。2026年10月27日 更新
2036年までにプロセスオーケストレーション市場を拡大している国はどこですか?
| 国 | CAGR (2026年–2036年) |
|---|---|
| ドイツ | 16.32% |
| ブラジル | 10.74% |
| 米国 | 9.99% |
| 英国 | 9.62% |
| 日本 | 11.17% |
出典: Fact.MRの分析。2026年10月27日 更新
なぜドイツがプロセスオーケストレーションの成長をリードすると予想されているのか?
16.32% CAGR 2036年まで。業界のワークフローの複雑さとコンプライアンスのニーズが迅速な採用を支えています。
ドイツは5か国の中で最も高い予測を 16.32% CAGRしています。製造業者やビジネスサービス提供者は、ERPシステム、サプライヤー、地域工場間で長期的なプロセスを調整しなければなりません。手動の例外処理が注文や在庫移動を遅らせる場合、この機会は大きいです。欧州のAIやデータガバナンスの期待も、制御されていないスクリプトではなく、より明確な自動意思決定の記録を促進します。 [4] 運用上のメリットを示し、説明責任を維持できる組織は、パイロットから生産への移行がより速くなる可能性が高いです。
ブラジルの市場はデジタルプロセスの近代化をどのように反映しているのでしょうか?
10.74% CAGR 2036年まで。顧客対応サービスはクロスシステム自動化を追加しています。
ブラジル' 10.74% CAGR 見通しは、デジタルバンキング、小売、そしてエンタープライズクラウドサービスの利用増加によって支えられています。多くの組織は依然として最新のアプリとカスタマイズされたレガシーシステムを混用しており、統合の質が中心的な導入課題となっています。実用的な最初のプロジェクトは、ローンのオンボーディングや注文から現金への照合をカバーするかもしれません。停滞したケースには目に見えるコストがかかる場合もあります。よりシンプルな展開とローカル統合の人材は、あまり使われない機能を増やすよりも重要です。
より成熟した基盤を持つにもかかわらず、米国の投資を動かしている要因は何でしょうか?
9.99% CAGR 2036年まで。企業は確立された自動化を強靭なワークフローへと拡大しています。
アメリカは 9.99% CAGRで拡大すると予測されています。大規模なソフトウェアエステートにはすでにロボット自動化、ワークフローツール、API統合が含まれています。オーケストレーション購入は、これらのツールが不一致した場合に何が起こるかにますます対応しています。企業は例外が顧客からの苦情になる前に明らかにする実行記録を求めています。CNCFのケーススタディは、技術的な環境におけるワークフローエンジンの成熟度を示していますが、技術パイプラインはビジネスオーケストレーションカテゴリーの直接的な代理ではありません。 [2] 調達の意思決定は、手作業による照合の測定可能な削減に依存しています。
イギリスのサービス業界はどのようにオーケストレーションを導入しているのでしょうか?
9.62% CAGR 2036年まで。監査可能性とレガシー統合は導入の選択に影響を与えます。
英国は 9.62%成長が予測されています。金融サービスや公共サービス組織は複雑な承認チェーンに直面し、小売や物流事業者は信頼できる注文と返品処理を必要としています。アクセス制御や追跡可能な意思決定の要件は、特にAI主導のタスクが規制されたプロセスに組み込まれた場合、プロジェクト設計を延長する可能性があります。買い手は、すべてのワークフローアプリケーションを迅速に置き換えるよりも、既存システムとの段階的統合を好むかもしれません。
なぜ日本はプロセスの信頼性を優先しているのでしょうか?
11.17% CAGR 2036年まで。労働力の制約と正確な運営引き継ぎがこの主張を強化しています。
日本' 11.17% CAGR 見通しは、管理や運用プロセスが手動転送に依存しないようにする圧力を反映しています。製造、金融サービス、物流企業は明確なワークフローを持っていますが、異なる時期に構築されたシステムを接続することが多いです。持続的な実行と明確な例外所有権は、すべての部署を単一のアプリケーションに強制することなく遅延を減らすのに役立ちます。買い手は広範な展開前に安定性と統合の深さを慎重にテストする傾向があります。
プロセスオーケストレーション市場に競争しているのは誰ですか?
CamundaとAppianはプロセス自動化とオーケストレーション能力に注力し、IBM、SAP、Microsoft、ServiceNow、Pegasystemsはより広範なエンタープライズソフトウェアポートフォリオ内で関連ツールを提供しています。UiPathとAutomation Anywhereは、プロセスレベルのシステムで調整可能なタスク自動化機能を提供します。これらの製品は実行モデル、ワークフロー設計、統合範囲、運用所有権において異なるため、互換性のある製品として扱うべきではありません。
競争評価はもはやプロセス図を超えています。買い手は実行ログのテスト、再起動と再試行の動作、ポリシーの執行、コネクターの保守、そして全体の実装作業を行います。最適な商業的適合はユースケースによって異なります。規制された決定を処理する銀行と、工場間で注文を調整する製造業者の要件は異なります。
主要な提供者はどの企業ですか?
- Camunda Services GmbH
- Appian Corporation
- IBM Corporation
- SAP SE
- Microsoft Corporation
- ServiceNow, Inc.
- Pegasystems Inc.
- UiPath Inc.
- オートメーション・エニウェア株式会社
市場はどのように区分されていますか?
-
種類別
- 解決策
- サービス
-
展開別
- クラウド
- オンプレミス
-
企業規模別
- 大規模企業
- 中小企業
-
事業機能別
- サプライチェーン管理と注文履行
- 人事管理
- ファイナンスと会計
- カスタマーサービスとサポート
-
エンドユーザー別
- BFSI(英国金融サービスサービス)
- 医療
- 小売
- 製造
- ITと通信
- 政府
- 学術
- その他
-
地域別
- 北アメリカ
- ラテンアメリカ
- 西ヨーロッパ
- 東ヨーロッパ
- 東アジア
- 南アジア・太平洋
- 中東・アフリカ
参考文献
- [1] クラウドネイティブコンピューティング財団。(2025年11月 11日)。 クラウドネイティブ開発の現状。
- [2] クラウドネイティブコンピューティング財団。(2026年4月 30日)。 Adobe:CNCFケーススタディ。
- [3]クラウドネイティブコンピューティング財団。(2026年1月 20日) CNCF年次クラウドネイティブ調査:AIの未来のインフラ。
- [4]欧州委員会。(未発表) AI法:人工知能の規制枠組み。
- [5]経済協力開発機構。(2025年9月 18日)。人工知能による統治。
この報告書が答えます
- 2026年と2036年のプロセスオーケストレーション市場規模はどのくらいですか?
- ソリューションとサービスからどれほどの価値が生まれるのか?
- クラウドとオンプレミスの展開の分かれ方はどうなっていますか?
- どのビジネス機能が最も大きなシェアを占めているのでしょうか?
- なぜBFSIが最大のエンドユーザーセクターなのか?
- プロセスオーケストレーション、RPA、クラウドインフラオーケストレーションの違いは何ですか?
プロセスオーケストレーション市場は何をカバーしていますか?
この研究は、アプリケーション、人員、システム間で多段階のビジネスプロセスを調整するソフトウェアソリューションおよび関連サービスを測定します。展開、企業規模、機能、業界、5つの国内市場を調査しています。オーケストレーションは、単一操作の自動化だけでなく、エンドツーエンドの実行、状態、依存関係、例外処理を制御することで定義されます。
スコープには何が含まれているのでしょうか?
プロセスオーケストレーションプラットフォームの収益、直接関連する統合および運用サービス、クラウドおよびオンプレミスの展開、エンタープライズおよび中小企業の導入、ビジネス機能アプリケーション、エンドユーザーセクターがセグメンテーションに含まれます。
範囲から除外されるものは何ですか?
オーケストレーションなしで使用されたスタンドアロンRPAボットライセンス;インフラストラクチャのみのKubernetesリソーススケジューリング;一般的なクラウドの計算またはストレージ;オーケストレーションを行わない無関係なBPMソフトウェア;および定義されたソフトウェアおよびサービスカテゴリ外のすべての企業収益。
分析はどのように作成されたのですか?
分析は 120+の情報源、 35+企業ポートフォリオ、 25+国、そして 20 以上の業界インタビューを基にしています。
- 一次調査:一次調査では、製造業者、サービス提供者、技術開発者、流通業者、エンドユーザー、専門家との議論が行われます。これらの対話では、購買優先事項、製品採用、運用上の課題、承認要件、競争ポジション、そして広範な市場受容に影響を与える要因を検証します。
- デスクリサーチ:デスクリサーチは政府統計、規制出版物、企業提出、貿易データ、技術調査、業界協会、標準、公共政策、その他の権威ある情報源をカバーします。分析で使用されるすべての情報源は参考文献に記載されています。
- 市場規模と予測:市場推計は過去の業績、需要指標、価格および販売台数の傾向、セグメントシェア、企業参加率、国別成長、採用パターン、投資活動、市場拡大の障壁を組み合わせます。
- データ検証と更新サイクル:一次インタビューと公開データ、企業活動、規制変更、取引パターン、業界動向を比較することで調査結果が検証されます。定期的な更新では、新製品の発売、キャパシティの変化、パートナーシップ、承認、商業採用の変化をレビューします。
セグメンテーション
報告書の範囲と内容は?
Process Orchestration Market Taxonomy | Source: Fact.MR
| 属性 | 詳細 |
|---|---|
| 定量単位 | 2026年にはUSD 21.56億人、2036年にはUSD 73.22億人13.0% CAGR |
| 市場の定義 | 複数のアプリケーション、部門、エンタープライズシステム間でビジネスプロセスを調整するソフトウェアソリューションおよび関連サービス。市場価値には、プロセス実行、統合、監視、例外管理のためのオーケストレーションプラットフォームおよび支援サービスが含まれます。 |
| 種類 | ソリューション;サービス |
| 展開 | クラウド;オンプレミス |
| 企業規模 | 大企業;中小企業 |
| 事業機能 | サプライチェーン管理および注文履行;人事管理;財務および会計;カスタマーサービスおよびサポート |
| エンドユーザー | BFSI(金融サービスサービス)、ヘルスケア、小売、製造、ITおよび通信、政府、学術、その他 |
| 対象地域 | 北アメリカ;ラテンアメリカ;西ヨーロッパ;東ヨーロッパ;東アジア;南アジア・太平洋;中東・アフリカ |
| 対象国 | ドイツ;日本;英国;米国;ブラジル |
| 予測期間 | 2026年から2036年 |
| アプローチ | エンタープライズソフトウェア支出、クラウド導入、展開モデル、組織規模、ビジネスプロセス自動化予算、ソリューションおよびサービス収益、サプライヤーポートフォリオ分析を用いたハイブリッドなトップダウンおよびボトムアップアプローチ。 |
出典: Fact.MRの分析。2026年10月27日 更新
よくあるご質問
2026年のプロセスオーケストレーション市場の規模はどのくらいですか?
2036年の市場価値はどのくらいと予測されていますか?
予報 CAGRはどうなっていますか?
どちらのタイプがより多くの収益をもたらすのでしょうか?
クラウドデプロイメントシェアとは何ですか?
どのエンドユーザー業界が最大ですか?
このレポートの担当者


レポートをご自身でご確認ください - 無料サンプルをご請求ください
無料サンプル価格と購入方法が分かる資料を入手
PDFをダウンロード