- Market Value (2025): USD 287.4 Bn
- Estimated Value (2026): USD 299.5 Bn
- Forecast Value (2036): USD 449.9 Bn
- CAGR (2026-2036): 4.2%
食品・飲料市場向けの硬質包装価格は2036年までにいくらになると予測されていますか?
2026年にはUSD 299.5億人、2036年にはUSD 449.9億人、4.2% CAGR。
- 食品・飲料市場の硬直包装は2025年に USD 287.4 億 に達しました。
- Fact.MR分析によると、売上は2026年のUSD 299.5億台から2036年にはUSD 449.9億台に増加すると予測されています。
- 食品加工業者や飲料充填業者が保護用の硬質パックを購入し続ける中、2026年から2036年にかけて市場は4.2% CAGR成長すると予想されています。
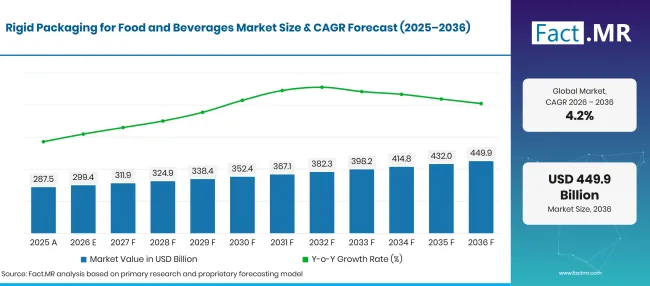
Factmr Rigid Packaging For Food And Beverages Market Forecast Global | Source: Fact.MR
| 年 | 基礎 | 市場価値(USD 億) |
|---|---|---|
| 2025 | 実際の | 287.4 |
| 2026 | 推定 | 299.5 |
| 2036 | 予報 | 449.9 |
| CAGR 2026年から2036年まで | 予測期間 | 4.2% |
出典: Fact.MRの分析。2026年10月19日 更新
食品・飲料市場の成長を背景にした硬質包装の決定的な数字は何ですか?
2026年から2036年の間にUSD 150.410億の絶対的な機会があり、プラスチックパックと食品業界の顧客が主要な販売基盤を形成しています。
- 市場の需要要因
- 飲料瓶装業者は、速い充填ラインでも形状を保つ軽量容器を必要としています。 プラスチックボトルは 設計の柔軟性を提供し、金属製の缶は効率的な積み重ねと適切な量の管理を可能にします。容器メーカーは密封の信頼性とラインの互換性で競合しています。
- 新鮮な食品の包装は 、配送中に冷蔵または調理済みの食品を保護するためにトレイや密封容器に依存しています。パックの深さや材料の剛性は、小売業者が冷蔵ディスプレイにどれだけの商品を積み込めるかに影響を与えます。
- ブランドオーナーは、充填コストと輸送コストを一緒に比較することでパッケージ形式を比較します。軽量なコンテナは、自動搬送に十分な強度を保てば輸送コストを削減できます。
- パッケージングコンプライアンスチームはリサイクル義務の厳格化に伴い、材料の選択を見直しています。ユーロスタットは2025年10月の発表で、EUが2023年に 79.7 百万トンの包装廃棄物を発生させたと報告しています[1]。
- 分析された主要セグメント
- 素材タイプ別:プラスチックは2026年のシェア 42.3% 、飲料ボトルや食品容器での広範な使用を反映しています。
- 製品タイプ別:2026年にはボトルやジャーが 40.8% シェアを占めています。なぜなら、充填工場は標準化された容器形状を使用しているからです。
- 用途別:飲料 43.7% 2026年のシェアを占めており、飲料メーカーによるリピート容器購入が牽引しています。
- エンドユーザー別:食品業界が2026年のシェア 54.1% 占めており、加工食品や保存食品の包装を反映しています。
- アナリストの意見 at Fact.MR
- Fact.MRのプリンシパルコンサルタント、シャンブ・ナート・ジャ氏はこう述べています。「硬直的な容器契約は、パックが顧客の既存のラインでどれだけうまく機能するかに依存します。空のコンテナの価格はその選択肢の一部に過ぎません。信頼できる封口と信頼できる資材供給を組み合わせたメーカーは、特に飲料ブランドがパックの重量やリサイクル内容の仕様を変更する際に、リピート注文を得る可能性が高いです。」
- 戦略的意味
- 容器メーカーは、設計を日常生産に移行する前に、新しいボトルの重量を落下抵抗力や充填性能と比較してテストしなければなりません。樹脂の使用量を減らしても、配布時にパックが故障した場合の価値は限定的です。
- 食品加工業者は、製品設計の初期段階でトレイの密封および積み重ねの要件を評価すべきです。充填ラインの稼働後の変更は変換コストを増加させます。
- ブランドオーナーはリサイクルレコードやパッケージラベルの明確な素材仕様が必要です。ガラス、プラスチック、金属の分別処理は、それぞれのフォーマットのビジネスケースを変える可能性があります。
- パッケージングディストリビューターは、小規模な食品業者が最小注文数や配送時間を管理するのを支援します。同一の蓋や容器の安定した供給は、避けられるライン変更も減らせます。
ドイツは2036年までに 4.8% CAGR を記録すると予測されており、次いでブラジルが 4.4%年です。アメリカは 4.0%年、イギリスは 3.6%年と予測されています。日本は 3.2%年で続き、既存の充填設備や収集システムが容器の交換決定に影響を与えています。
食品・飲料用硬質包装市場はセグメントごとにどのように分かれていますか?
プラスチックが 42.3%でリードしています;2026年にはボトルズ&ジャー 40.8% シェアを保持しています。
どの素材タイプが支配的ですか?
プラスチックは2026年に 42.3% シェアを占めています。
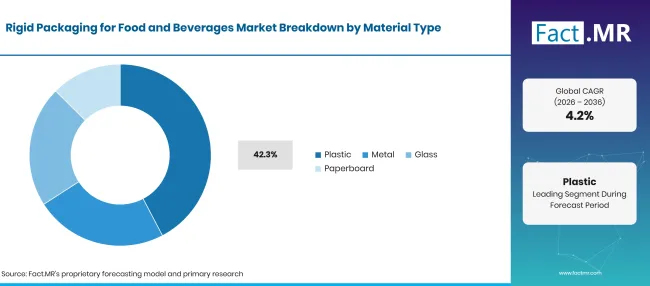
Factmr Rigid Packaging For Food And Beverages Market Breakdown Material Type | Source: Fact.MR
| 素材の種類 | シェア(2026年) |
|---|---|
| プラスチック(主要セグメント) | 42.3% |
| 他のセグメントを合わせた | 57.7%* |
| 合計 | 100.0% |
出典: Fact.MRの分析。2026年10月19日 更新
2026年にはプラスチックが素材タイプのセグメントをリードしています。飲料用充填材は製品を目立たせる透明な容器を望むことが多いのに対し、乳製品パッカーは密封部の硬さを求めます。金属製缶は保管中に閉鎖バリアが必要な製品を保護します。ガラス瓶は外観が異なり、設計が適していれば既存のホットフィル処理にも耐えられます。
プロダクトタイプセグメントをリードしているのは何でしょうか?
2026年のボトル&ジャーズは 40.8% シェアを占めています。
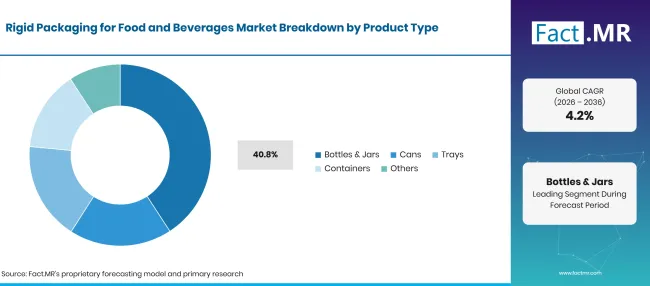
Factmr Rigid Packaging For Food And Beverages Market Breakdown Product Type | Source: Fact.MR
| 製品タイプ | シェア(2026年) |
|---|---|
| ボトル&ジャーズ(主要セグメント) | 40.8% |
| 他のセグメントを合わせた | 59.2%* |
| 合計 | 100.0% |
出典: Fact.MRの分析。2026年10月19日 更新
ボトルやジャーは 、首や閉じ口の寸法を標準化できるため、繰り返し充填作業に適しています。食品ブランドはスプレッドやソースにジャーを使用し、飲料事業者は大量にボトルを購入します。コンパクトなパックと完全な封口が価値がある場合、缶は魅力的です。トレイは加工業者が調理済みの食事や肉製品を展示するのに役立ちます。
どのアプリケーションがメインシェアを占めていますか?
飲料は2026年のシェア 43.7% 占めています。
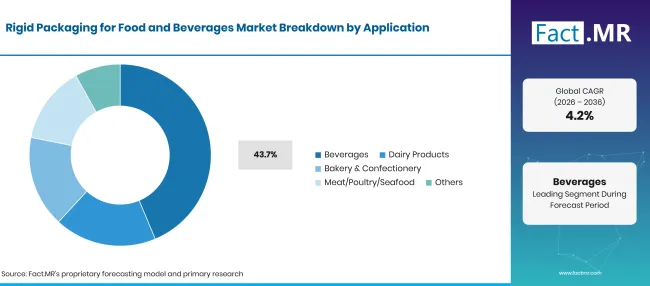
Factmr Rigid Packaging For Food And Beverages Market Breakdown Application | Source: Fact.MR
| 応用 | シェア(2026年) |
|---|---|
| 飲料(主要セグメント) | 43.7% |
| 他のセグメントを合わせた | 56.3%* |
| 合計 | 100.0% |
出典: Fact.MRの分析。2026年10月19日 更新
飲料は2026年に 43.7% シェアを占めています。乳製品も硬質容器に依存しており、取り扱いや再封が重要です。ベーカリーや菓子製品は、分離や圧迫防止のためにトレイや容器を使用しています。肉、家禽、シーフードは冷蔵保存や密封管理に適したパックが必要です。
エンドユーザーの購買は売上にどのような影響を与えるのでしょうか?
食品産業は2026年のシェア 54.1% を占めています。
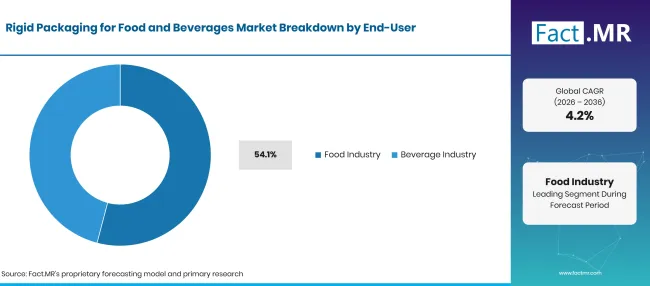
Factmr Rigid Packaging For Food And Beverages Market Breakdown End User | Source: Fact.MR
| エンドユーザー | シェア(2026年) |
|---|---|
| 食品産業(主要セグメント) | 54.1% |
| 他のセグメントを合わせた | 45.9%* |
| 合計 | 100.0% |
出典: Fact.MRの分析。2026年10月19日 更新
食品工場は、充填設備、分量、倉庫内での商品の移動状況に合わせて、包装トレイやその他の容器を選択します。また、包装コストと製品の小売価値を比較します。飲料会社は缶やボトルのサプライヤーと連携し、ライン稼働時間を節約する仕様を調整します。両グループとも、容器の切り替えはラベルや封口の変更を伴う可能性があるため、信頼性の高い納品を求めています。
食品・飲料市場における硬質包装の導入を加速させている要因と、それを妨げている要因は何でしょうか?
繰り返しの食品や飲料の充填は購入を支え、リサイクル料金やパックの交換コストが材料の選択に影響を与えます。
ドライバー影響分析
| 運転手 | (~)CAGRへの影響% | 地理的意義 | 影響のタイムライン |
|---|---|---|---|
| フィリングライン互換性 | +0.9% | グローバル | 中期(2年〜4 年) |
| 飲料容器の補充 | +0.7% | グローバル | 短期(≤2 年) |
| 食品の保存期間要件 | +0.6% | グローバル | 中期(2年〜4 年) |
| 小売パックサイズのバラエティ | +0.4% | 北アメリカ、ヨーロッパ | 中期(2〜4 年) |
| リサイクル可能な容器の設計 | +0.3% | ヨーロッパ、日本 | 長期(≥4 年) |
出典: Fact.MRの分析。2026年10月19日 更新
機会影響分析
| 機会 | (~)CAGRへの影響%。 | 地理的意義 | 影響のタイムライン |
|---|---|---|---|
| 軽量ボトル | +0.7% | グローバル | 中期(2年〜4 年) |
| 供給ネットワーク | +0.5% | アメリカ大陸 | 短期(≤2 年) |
| リサイクル素材の等級 | +0.4% | ヨーロッパ | 中期(2年〜4 年) |
| 標準化されたクロージャー | +0.3% | グローバル | 長期(≥4 年) |
出典: Fact.MRの分析。2026年10月19日 更新
拘束具の影響分析
| 抑制 | (~)CAGRへの影響%。 | 地理的意義 | 影響のタイムライン |
|---|---|---|---|
| 樹脂および金属の投入コスト | -0.7% | グローバル | 短期(≤2 年) |
| リサイクル料金の露出 | -0.6% | ヨーロッパ | 中期(2年〜4 年) |
| 充填ラインの切り替え費用 | -0.5% | グローバル | 中期(2年〜4 年) |
| 物資回収限界 | -0.3% | グローバル | 長期(≥4 年) |
出典: Fact.MRの分析。2026年10月19日 更新
2036年までに食品・飲料の硬質包装市場を拡大している国はどこですか?
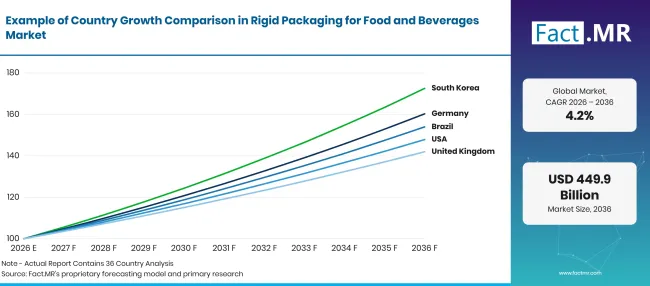
Factmr Rigid Packaging For Food And Beverages Market Growth Index | Source: Fact.MR
| 国 | CAGR (2026–2036) |
|---|---|
| ドイツ | 4.8% |
| ブラジル | 4.4% |
| 米国 | 4.0% |
| 英国 | 3.6% |
| 日本 | 3.2% |
出典: Fact.MRの分析。2026年10月19日 更新
なぜドイツは硬直した食品包装の使用を拡大しているのでしょうか?
4.8% CAGR、材料回収システムや信頼できる食品包装仕様と連携しています。
ドイツ'再利用可能なボトルおよび容器システムは、飲料や食品生産者向けのパッケージデザインを形成しています。2026年2月、Destatisは2024年中に 1.883 00万トンのガラス包装が回収または回収されたと報告しました[4]。地元のガラスメーカーや食品包装業者は、繰り返し可能なボトルサイズの充填剤を扱っています。
ブラジルはどのようにして硬直的なパッケージ販売を展開しているのでしょうか?
4.4% CAGRは、飲料缶の充填や食品加工の要件によって形作られます。
ブラジルの飲料充填業者は金属缶メーカーと協力し、長時間の包装生産や頻繁な配送スケジュールを管理しています。ボール'2025年11月の会社発表では、南米の飲料包装事業[2]が説明されています。飲料会社は充填工場の生産量に合わせて缶のサイズを選びます。食品加工業者は、加工品を長距離国内ルートで保護するために容器や密封容器を使用しています。
アメリカ合衆国で硬直的なパッケージ購入を支えるものは何ですか?
4.0% CAGR、飲料充填スケールや消費者向けパッケージ食品の繰り返し注文に結びついています。
米国の飲料ボトラーは、高速充填作業に合わせてボトルや缶を大量に購入しています。2026年8月、米国国勢調査局は、2026年第2四半期の季節調整済み小売売上高の 17.1% が電子商取引を占めたと報告しました[5]。食品ブランドは、密封パックが輸送や倉庫での取り扱いに耐えなければならないため、封口の密閉性を評価しています。
イギリスは厳格なコンテナの選択肢をどのように調整しているのでしょうか?
3.6% CAGR、生産者報酬や文書化された資材回収の影響を受けます。
英国の食品・飲料ブランドは、拡大生産者責任責任の請求を受けて厳格なパック材料を見直しています。2026年9月、Defraは2025年の暫定ガラス包装リサイクル率を 75.1% と報告しました[3]。飲料工場は、実績のあるラインスピードに適合するボトルや缶を引き続き使用しています。食品会社は冷蔵製品に信頼できるシール付きのトレイを義務付けています。
なぜ日本は硬質な食品容器を購入し続けるのでしょうか?
3.2% CAGR、確立されたコンテナ製造と正確なパックサイズによって支えられています。
日本の食品企業は容器サプライヤーと協力し、充填および小売取り扱いにおいてパックサイズを一貫させるよう努めています。日本の包装サプライヤーは、容器の適合性や材料仕様に関して食品・飲料用充填材と引き続き連携しています。飲料メーカーは、瓶の閉じ合いや形状の管理に注力しています。
食品・飲料の硬質包装市場をリードしているのは誰ですか?
Amcor、Ardagh、Crown、Ballは、Sonocoや他のコンテナメーカーと並んで、さまざまな硬質包装材を扱っています。
Amcorはプラスチック包装形式と2025年の統合後に引き継いだBerry事業で食品・飲料顧客にサービスを提供しています。Ardagh Groupは事業を通じてガラスおよび金属容器を供給しています。 Crown Holdings and Ballは飲料缶を含む金属包装に注力しています。各社の適性は、単一のオールフォーマットランキングではなく、素材の選択や顧客の充填作業に依存します。
ソノコ・プロダクツ社は、消費者向け包装および紙ベースの容器を供給しています。 Sealed Air Corporation は、より広範な保護包装事業の中で、硬質および半剛性製品の食品包装にも積極的に取り組んでいます。 Tetra Pak International S.A. は紙ベースの食品・飲料カートンに関連しており、その多くは複合パックであり、厳格に厳格な硬質のみの定義の境界に位置しています。
主要な提供者はどの企業ですか?
主な企業には Ardagh Group S.A.; Amcor Plc; Sealed Air Corporation;ソノコ・プロダクツ・カンパニー; Ball Corporation; Crown Holdings社; Tetra Pak International S.A.
- Ardagh Group S.A.
- Amcor Plc
- Sealed Air Corporation
- ソノコ・プロダクツ・カンパニー
- Ball Corporation
- Crown Holdings株式会社
- Tetra Pak International S.A.
参考文献
- [1]ユーロスタット。(2025年10月 22日) EUにおけるプラスチック包装廃棄物:1人あたり 35.3 kg。
- [2] Ball Corporation。(2025年11月 4日) ボールは2025年第3四半期の結果を報告します。
- [3]環境・食品・農村問題省。(2026年9月 23日)。 英国の廃棄物統計。GOV.UK。
- [4]Statistisches Bundesamt (Destatis)(2026年2月23日)Abfallentsorgung 2024: Art und Menge der im Berichtsjahr 2024 gesammelten/zurückgenommenen Verpackungen.
- [5] 米国国勢調査局。(2026年8月 18日) 四半期ごとの小売eコマース売上:2026年第2四半期。
- [6]日本包装協会。(2026年7月1日)。2025年[2025年日本包装業界出荷統計の概要]。
この報告書が答えます
- この報告書は、プラスチックボトルや金属缶が食品や飲料のパッケージ注文を争う仕組みを調査しています。
- 材料比較では、容器の重量、封口設計、一般的な充填方法への適合性が含まれます。
- 国別分析はドイツ、ブラジル、アメリカ合衆国、イギリス、日本を追っています。
- 飲料用途および食品業界の購買は、2026年のセグメントポジションを用いて評価されます。
- この競争審査は、直接の硬質容器サプライヤーと隣接する紙パック事業を区別しています。
食品飲料の硬質包装市場は何を扱っていますか?
この市場は、食品・飲料メーカー向けに販売されるプラスチック、金属、ガラスおよび適格な硬質紙板包装を対象としています。通常の取り扱いで形状が安定している瓶、缶、容器も含まれます。単独で販売された包装フィルムはこの範囲外に該当します。 硬質プラスチック包装 および金属缶に関する関連する包装材料評価が利用可能です。
スコープには何が含まれているのでしょうか?
食品や飲料の容器は、硬質保護パックとして販売される際に対象となります。
ボトルや瓶は、充填時に明確な形状が必要な飲料や食品を提供します。飲料や適切な食品用途には缶も含まれています。硬質トレイや容器も、加工業者に供給される完成品の一部としてカウントされます。
範囲から除外されるものは何ですか?
緩い柔軟なフィルムや袋は、この硬い容器の定義の外に含まれます。
充填機やリサイクル機器も、その売上が機器販売でありコンテナ収益ではないため除外されます。中古プラスチックやガラスの二次販売は、新品の完成パック購入にはカウントされません。
分析はどのように作成されたのですか?
分析は 120+情報源、 35+企業ポートフォリオ、 25+国、そして 20 以上の業界インタビューを活用しています。
- 一次調査: 一次調査では、製造業者、サービス提供者、技術開発者、流通業者、エンドユーザー、専門家との議論が行われます。これらの対話では、購買優先順位、製品採用、運用上の課題、承認要件、競争ポジション、そして広範な市場受容に影響を与える要因について検討します。
- デスクリサーチ:デスク リサーチは政府統計、規制出版物、企業申請、貿易データ、技術調査、業界協会、標準、公共政策、その他の権威ある情報源をカバーします。分析で使用されるすべての情報源は参考文献に記載されています。
- 市場規模と予測: 市場推計は、過去の業績、需要指標、価格と販売台数の傾向、セグメントシェア、企業参加率、国別成長、採用パターン、投資活動、市場拡大の障壁を組み合わせます。
- データの検証と更新サイクル: 調査結果は、一次インタビューと公開データ、企業の活動、規制変更、取引パターン、業界動向を比較することで検証されます。定期的な更新では、新製品の発売、キャパシティの変更、提携、承認、商業採用の変化をレビューします。
セグメンテーション
報告書の範囲と内容は?
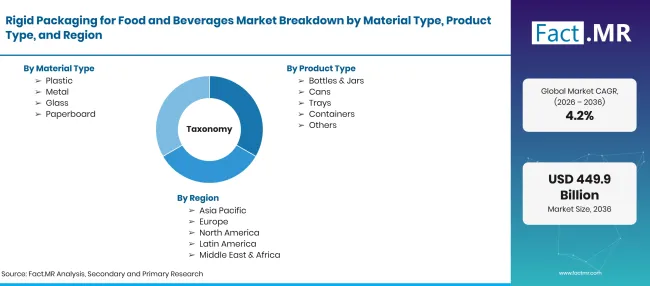
Factmr Rigid Packaging For Food And Beverages Market Taxonomy | Source: Fact.MR
| 属性 | 詳細 |
|---|---|
| 定量単位 | 2026年と2036年にUSD億人、CAGR 2026年から2036年 |
| 市場の定義 | 食品や飲料製品の保護と流通のために販売された硬質容器。 |
| 素材の種類 | プラスチック;金属;ガラス;紙ボード |
| 製品タイプ | ボトル&ジャーズ;缶;トレイ;容器;その他 |
| 応用 | 飲料、乳製品、ベーカリーおよび菓子、肉・家禽・シーフード;その他 |
| エンドユーザー | 食品産業、飲料産業 |
| 対象地域 | 北アメリカ;ラテンアメリカ;西ヨーロッパ;東ヨーロッパ;東アジア;南アジア・太平洋;中東・アフリカ |
| 対象国 | ドイツ;ブラジル、アメリカ合衆国、イギリス、日本 |
| 紹介企業 | Ardagh Group S.A.; Amcor Plc; Sealed Air Corporation;ソノコ・プロダクツ・カンパニー; Ball Corporation; Crown Holdings社; Tetra Pak International S.A. |
| 予測期間 | 2026年から2036年 |
| アプローチ | 包装用途、材料特性、規制、公式統計および製造業者の活動の比較 |
出典: Fact.MRの分析。2026年10月19日 更新
市場はどのように区分されていますか?
-
材料の種類別
- プラスチック製
- メタル
- ガラス
- ペーパーボード
-
製品タイプ別
- ボトルとジャー
- 缶
- トレイ
- コンテナ
- その他
-
用途別
- 飲料
- 乳製品
- ベーカリー&菓子店
- 肉・家禽・シーフード
- その他
-
エンドユーザー別
- 食品産業
- 飲料産業
-
地域別
- 北アメリカ
- ラテンアメリカ
- 西ヨーロッパ
- 東ヨーロッパ
- 東アジア
- 南アジア・太平洋
- 中東・アフリカ
よくあるご質問
2026年の食品・飲料用硬質包装市場の規模はどのくらいですか?
2026年から2036年までの食品・飲料用硬質包装市場の CAGR は?
食品・飲料市場で硬質包装をリードしている素材タイプは何でしょうか?
食品・飲料の硬質包装市場をリードしている製品タイプはどれですか?
食品・飲料用硬質包装市場の主要企業はどこですか?
このレポートの担当者


レポートをご自身でご確認ください - 無料サンプルをご請求ください
無料サンプル価格と購入方法が分かる資料を入手
PDFをダウンロード