- Market Value (2025): USD 82.6 Mn
- Estimated Value (2026): USD 88.0 Mn
- Forecast Value (2036): USD 164.5 Mn
- CAGR (2026-2036): 6.5%
2036年までに半導体マイクロコンポーネント市場の価値はどのくらいになると予測されていますか?
2026年にはUSD 87.96億人、2036年にはUSD 164.49億人、6.5% CAGR。
- Fact.MR 、2025年の半導体マイクロコンポーネント市場は USD 82.6 億 に達し、現在の拡大サイクルの基盤となっています。
- 2026年の売上高は USD 88.0 億 から2036年には USD 164.5 億 に増加すると予想されており、より多くの処理が車両、接続機器、分散コンピューティングノードへと移行する見込みです。
- これは2026年から2036年までの6.5% CAGRに相当します。成長は、特にエッジサーバー、ソフトウェア定義車両、アクセラレータが豊富なデータセンターにおいて、ユニット出荷量だけでなく、システムあたりのシリコン含有量の増加によって支えられています。
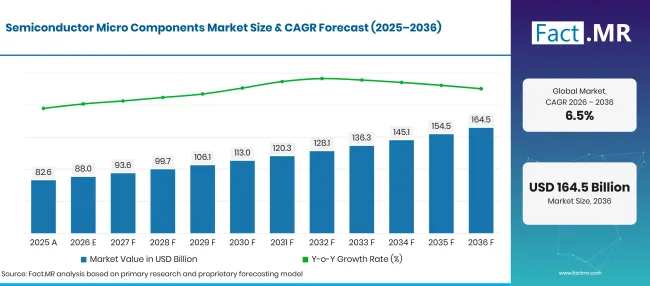
Factmr Semiconductor Micro Components Market Forecast Global | Source: Fact.MR
| 年 |
市場価値(USD 億) | |
|---|---|---|
| 2025 | 実際の | 82.6 |
| 2026 | 推定 | 88.0 |
| 2036 | 予報 | 164.5 |
| CAGR 2026年から2036年まで | 予測期間 | 6.5% |
出典: Fact.MRの分析。2026年10月19日 更新
半導体マイクロコンポーネント市場の成長を背景にした決定的な数字は何ですか?
この予測では、2026年から2036年の間に年間市場価値が USD 76.53 0億ドル増加すると見込まれています。マイクロプロセッサとシリコンロジックが製造の核として残り、用途特化コントローラーや信号処理デバイスがアドレス可能な収益プールを拡大しています。
- 市場の需要要因
- ハイパースケールデータインフラ事業者は、分散ネットワーク全体で並列計算ワークロードやアルゴリズムモデリングを加速するために、高密度マイクロプロセッサをますます調達しています。半導体産業協会は、2024年に世界の半導体業界売上が USD 630.5 40億に達し、デジタルインフラ投資の急増により前年 19.1% 増加したと報告しています [1]。クラウド運用者は、データセンターの熱予算を抑えるために、ワットあたりの高い浮動小数点性能を実現するマイクロコンポーネントプラットフォームを好んでいます。
- 自動車のオリジナル機器メーカーは、パワートレイン電化や高度な運転支援スイートを調整するために、専用のマイクロコントローラやデジタル信号プロセッサを統合しています。現代の車両電気アーキテクチャでは、ハードウェアレベルの機能安全コンプライアンスと極端な熱サイクル下での運用耐久性の延長を備えたシリコンプラットフォームが求められます。部品サプライヤーは、ウェハー製造スケジュールを自動車のTier 1生産スケジュールと整合させ、組立ラインの混乱を回避しています。
- 消費者向け電子機器の設計者は、接続されたポータブル端末や個人用コンピュート端末のバッテリー寿命延長のために超低消費電力マイクロコンポーネントを指定しています。設計者は、中央処理、グラフィックスレンダリング、機械の認識をコンパクトなダイフットプリント上で統合するマルチコアシステムオンチップ配置を優先しています。パッケージングスペシャリストは、寄生を最小限に抑えプリント基板の表面積を節約するためにウェハーレベルのチップスケール技術を導入します。
- 通信ハードウェアベンダーは、高スループット伝送をサポートするために、次世代基地局や光トランスポートスイッチに堅牢なマイクロコンポーネントを組み込んでいます。ネットワークインフラには、過酷な屋外キャビネット環境に耐えながら、最小限のジャッターでパケットストリームを処理できる統合マイクロ回路が求められます。厳格な環境スクリーニングにより、都市セルサイト間でのサービスの連続性が途切れません。
- 分析された主要セグメント
- コンポーネントミックスは引き続きプロセッサ主導ですが、その理由は構造的なものです。エンタープライズサーバーや産業用制御プラットフォームは高スループットの命令処理を必要とし、一方でマイクロコントローラは組み込み機能によって生み出されるはるかに大きな単位容量を吸収します。この組み合わせにより、コントローラーが車両や家電製品に増え続ける中でも、マイクロプロセッサの価値を優位に保ち続けています。
- コンパクトなデバイスはますます高密度な処理、接続性、電力管理機能を必要とするため、消費者向け電子機器は2026年の需要の 32.5% を占めると予想されています。自動車電子機器は、複数の独立した電子制御ユニットに代わる集中型の計算・ドメイン制御により、より速い変化の機会となっています。
- シリコンは2026年時点でも 81.4% シェアを維持しています。なぜなら、その製造エコシステム、設計ライブラリ、パッケージングインフラが大規模に置き換えるのが難しいからです。ガリウムヒ素と炭化ケイ素は、普遍的な代替ではなく選択的な選択肢であり、無線周波数挙動、耐電圧、熱性能がコストを上回る点で優位に位置しています。
- 統合デバイスメーカーは2026年に 58.2% シェアでリードしています。なぜなら、設計、製造、認証の所有権が高付加価値プログラムのコントロールループを短縮するからです。ファムレスサプライヤーは高速サイクルのデジタル設計において依然として影響力を持っていますが、ファウンドリーの能力や高度なパッケージングの入手可能性に依存しています。
- アナリストの意見 at Fact.MR
- Fact.MRのリードコンサルタント、シャンブ・ナート・ジャ氏は次のように述べています。「半導体マイクロコンポーネントの消費は、ワークロードが集中型サーバールームからエッジコンピュートノードへと移行する中で、構造的に変革を遂げています。システムアーキテクトはモノリシックダイから、高密度パッケージファブリックを介して相互接続されたモジュラーマルチチップレットトポロジーへと移行しています。先進的なパッケージングソリューションを成功裏にスケールさせ、実証済みの電力性能向上を実現するファウンドリーは、消費者向け電子機器、通信ネットワーク、自動車プラットフォーム全体で大きな設計上の勝利を収めるでしょう。」
- 戦略的意味
- 半導体製造者は、従来の物理的レティクル境界を回避するために2.5Dおよび3Dシリコンインターポーザーを利用した先進的なマルチダイパッケージングに多額の投資を行っています。米国標準技術研究所(NIST)と米国商務省は、先進パッケージ基板およびパイロット施設の拡大のためにUSD 1.40億ドルのCHIPSプログラム助成金を割り当てました[2]。
- ファウンドリオペレーターや研究コンソーシアムは、複雑なリソグラフィーシーケンス中のツールスケジューリングと欠陥削減を最適化するため、ウェハー製造ライン全体でデジタルツインモデリングを展開しています。NISTは、物理的なプロトタイプ開発サイクルを短縮することを目的とした全国的なデジタルツイン研究所設立のために、Semiconductor Research Corporation USD 285百万ドルを授与しました[3]。
- ティアワンデバイスメーカーは、次世代プラットフォームのローンチ前に重要なウェハー割り当てを確保するため、長期のファウンドリー容量予約を拡大しています。積極的な複数年生産能力計画は、予期せぬ地域供給のショックや包装材料のボトルネックから部品の利用を守ります。
- 半導体工学センターは、マルチベンダーのシリコンモジュール間で新興のチップレット相互接続標準を検証するための共同試験環境を構築しています。NISTは、試作の移行を加速させるため、アリゾナ州立大学リサーチパークを3番目のCHIPS for America R&Dフラッグシップ施設の拠点に選定したことを確認しました[4]。
日本は 8.4% CAGRで成長すると予測されており、英国は専門的なマイクロ部品設計と地域の自動車電子機器組立に支えられ 8.0%上昇しています。ブラジルは現地の消費者向けハードウェア統合と地域通信の近代化に支えられ 6.6% 成長を記録しています。米国は企業向けクラウドインフラの拡大と国内ウェハー製造投資に支えられ、 5.9% CAGRを記録しています。ドイツは産業オートメーション制御と精密自動車電子製造に支えられ、 4.9%成長しています。
半導体マイクロコンポーネント市場の採用を加速させている要因と、それを妨げている要因は何でしょうか?
AI対応のエッジハードウェアの普及、車両の電動化、継続的なエンタープライズクラウド移行が強力な部品需要を牽引しています。ウェハー製造の資本支出の増加、リソグラフィーの工具制約、地政学的な貿易制限が、摩擦のない市場拡大を妨げています。
ドライバー影響分析
| 運転手 | (~)CAGRへの影響% | 地理的意義 | 影響のタイムライン |
|---|---|---|---|
| クラウドデータセンターの並列計算スケーリング | +1.2% | 北アメリカ、東アジア | 短期(<= 2 年) |
| 自動車用ゾーンコントローラーの電化 | +1.0% | ヨーロッパ、東アジア、アメリカ合衆国 | 中期(2年〜4 年) |
| モバイルポータブルにおけるエッジAI統合 | +0.9% | グローバル | 中期(2年〜4 年) |
| マルチチップレット異種パッケージ化の採用 | +0.7% | アメリカ合衆国、東アジア | 中期(2〜4 年) |
| 5G 高度ネットワーク局のアップグレード | +0.5% | グローバル | 長期(>= 4 年) |
出典: Fact.MRの分析。2026年10月19日 更新
機会影響分析
| 機会 | (~)CAGRへの影響% | 地理的意義 | 影響のタイムライン |
|---|---|---|---|
| 専用のニューラルプロセッシングアクセラレータダイ | +1.1% | グローバル | 短期(<= 2 年) |
| シリコンフォトニクスのコパッケージ光学積分 | +0.8% | アメリカ、ヨーロッパ | 中期(2年〜4 年) |
| 広帯域ギャップハイブリッドパワーロジックモジュール | +0.6% | ヨーロッパ、日本 | 中期(2年〜4 年) |
| オープンスタンダードのRISC-V組み込みアーキテクチャ | +0.5% | アジア太平洋、グローバル | 長期(>= 4 年) |
出典: Fact.MRの分析。2026年10月19日 更新
拘束具の影響分析
| 抑制 | (~)CAGRへの影響%。 | 地理的意義 | 影響のタイムライン |
|---|---|---|---|
| 極端なサブナノメートル製の製造金型コスト | -0.9% | グローバル | 短期(<= 2 年) |
| 高度な包装基板供給の厳密性 | -0.7% | 東アジア、北アメリカ | 中期(2年〜4 年) |
| 世界半導体供給輸出規制 | -0.6% | アメリカ、ヨーロッパ、アジア | 中期(2年〜4 年) |
| コンパクトシャーシにおける熱管理の限界 | -0.4% | グローバル | 長期的(>= 4 年) |
出典: Fact.MRの分析。2026年10月19日 更新
2036年までに半導体マイクロコンポーネント市場を拡大している国はどこですか?
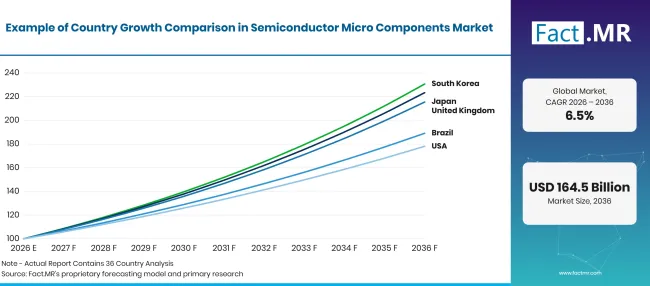
Factmr Semiconductor Micro Components Market Growth Index | Source: Fact.MR
| 国 | CAGR (2026–2036) |
|---|---|
| 日本 | 8.4% |
| 英国 | 8.0% |
| ブラジル | 6.6% |
| 米国 | 5.9% |
| ドイツ | 4.9% |
出典: Fact.MRの分析。2026年10月19日 更新
なぜ日本は半導体マイクロ部品の導入を加速しているのでしょうか?
8.4% CAGR、産業オートメーションのアップグレード、自動車電子制御の集中化、国内の半導体製造の取り組みによって牽引されています。
日本の精密機械メーカーや自動車のトップサプライヤーは、先進的なマイクロコントローラやイメージ信号プロセッサを産業用ロボティクスや次世代車両プラットフォームに積極的に統合しています。政府や民間コンソーシアムは、自動車やオートメーション用途の国内部品サプライチェーンを確保するため、先進半導体ファウンドリーや研究所に多額の投資を行っています。部品ディストリビューターは、工場の自動化ラインやスマートロボティクス向けに特化した省電力マイクロ部品の注文が増加していると報告しています。
イギリスはどのように半導体マイクロ部品の普及を拡大しているのか?
8.0% CAGRは、半導体知的財産設計クラスター、通信インフラ投資、航空宇宙電子技術の開発によって支えられています。
英国のファブレス設計会社や技術研究センターは、プロセッサアーキテクチャ、低消費電力コア構成、組み込みセキュリティハードウェアの革新をリードしています。英国の航空宇宙、防衛、通信分野のシステムインテグレーターは、厳しい環境負荷下での連続運用が認められる高信頼性マイクロコンポーネントを求めています。国内の無線通信ネットワークや衛星地上機器への投資拡大は、専門的なデジタル信号処理ユニットの調達を促進しています。
ブラジルの成長を支える要因は何でしょうか?
6.6% CAGRは、自由貿易圏での家電製品の組み立てや通信インフラの拡大によって推進されています。
マナウスおよび南東部の工業地帯にあるブラジルの電子機器契約メーカーは、消費用白物、テレビ、スマートフォン向けの大量のマイクロプロセッサやマイクロコントローラを消費しています。モバイルネットワーク事業者は高速データカバレッジを拡大するためにセルラーインフラを拡大し、ベースバンドマイクロ部品の需要を安定しています。地元の自動車組立工場も地域の安全要件を満たすため、乗用車に電子制御ユニットを増やしています。
アメリカで安定した売上を維持している要因は何ですか?
5.9% CAGR、ハイパースケールクラウド投資、航空宇宙電子機器調達、国内ウェハー製造拡大に支えられています。
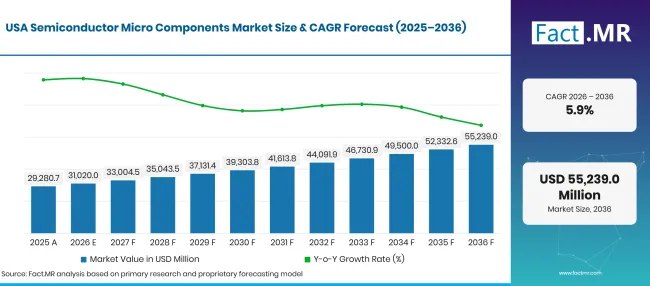
Factmr Semiconductor Micro Components Market Forecast Usa | Source: Fact.MR
米国のクラウドサービスプロバイダーおよびエンタープライズサーバーオペレーターは世界を代表しています。†39;先進サーバーマイクロプロセッサおよびアクセラレータダイにおいて最も収益性の高い顧客セグメントです。 Intel Corporation 2024年の年間収益を USD 53.1 億ドルと報告し、高密度論理アーキテクチャをサポートする次世代ウェハー製造およびパッケージングラインに多額の投資を行っています [5]。防衛請負業者や航空宇宙製造業者は、ミッションクリティカルなアビオニクスシステム向けの放射線耐性と高信頼性のマイクロコンポーネントを継続的に調達しています。
なぜドイツはマイクロ部品の産業需要を維持しているのでしょうか?
4.9% CAGRは、自動車電子アーキテクチャのアップグレードや産業 4.0 工場自動化プログラムによって牽引されています。
ドイツの自動車用オリジナル機器メーカーや産業用機械メーカーは、厳格な機能安全および電磁両立基準に準拠した認証マイクロコンポーネントを求めています。バイエルン州およびバーデン・ヴュルテンベルク州の工場では、組み込み型マイクロコントローラを自動駆動ユニット、センサーゲートウェイ、工場監視ノードに統合しています。エンジニアリングチームは、予測可能な複数年にわたる部品ライフサイクルと透明性の高いサプライチェーン文書を重視し、産業機器の製造を途切れなく行っています。
半導体マイクロコンポーネント市場をリードしているのは誰ですか?
Intel Corporation とサムスン電子は、先進的なリソグラフィーラインと数十億ドル規模の研究開発プログラムを活用し、商用コンピューティングおよびメモリ統合マイクロ部品生産において支配的な地位を維持しています。台湾半導体製造会社(TSMC)は、最先端のファブレスロジックイノベーターの主要なファウンドリーパートナーとして、最先端の極紫外線リソグラフィを用いたプロセッサダイを製造しています。 Qualcomm Incorporated と Broadcom Inc. は高性能モバイルシステムオンチップ、無線通信プロセッサ、ルーティングシリコンの供給をリードしています。
Texas Instruments Incorporatedは、産業用および自動車用アプリケーション向けのアナログ集積マイクロコントローラおよびデジタル信号プロセッサの幅広いポートフォリオを提供しています。NVIDIA Corporationおよびアドバンストマイクロデバイス(AMD)が並列処理アーキテクチャ、高性能グラフィックスエンジン、特殊データセンターマイクロプロセッサを支配しています。マイクロンテクノロジーとSKハイニックスは、先進的なマイクロコンポーネントロジックスタックと直接インターフェースする高帯域幅の密接な統合型メモリアーキテクチャを提供しています。半導体パッケージング市場、組み込みプロセッサ市場、産業用半導体市場の包括的なFact.MRレビューでは、戦略的パッケージング提携がどのように市場ポジショニングを決定するかを詳述しています。
主要な提供者はどの企業ですか?
主な企業には Intel Corporation;サムスンエレクトロニクス;TSMC;クアルコム;ブロードコム;テキサス・インスツルメンツ;NVIDIA;AMD;マイクロンテクノロジー;そしてSKハイニックスが含まれます。
- Intel Corporation
- サムスン電子
- TSMC
- クアルコム
- ブロードコム
- テキサス・インスツルメンツ
- NVIDIA
- AMD
- マイクロン・テクノロジー
- SKハイニックス
参考文献
- [1] 半導体産業協会。(2025年2月 7日) 世界の半導体販売は2024年に 19.1% 増加し、2025年には二桁成長が予測されています。
- [2] 国立標準技術研究所(NIST)(2025年1月 16日) 米国商務省は、次世代の米国半導体先進パッケージを支援するため、最終賞金として1.4 億ドルを発表しました。
- [3]国立標準技術研究所(NIST)。(2025年1月14日。)バイデン・ハリス政権は、新しいCHIPS Manufacturing USAのデジタルツイン研究所に$Semiconductor Research Corporation Manufacturing Consortium Corporation 285Mを授与。
- [4]国立標準技術研究所(NIST)(2025年1月 10日)バイデン・ハリス政権は、アリゾナ州立大学リサーチパークをCHIPS for Americaの3番目のR&Dフラッグシップ施設の計画用地として発表しました。
- [5] Intel Corporation。(2025年1月 30年)。インテルは2024年第4四半期および通年度の財務結果を報告しています。
この報告書が答えます
- 本レポートは、マイクロプロセッサ、マイコン、デジタル信号プロセッサにおける技術導入を評価しています。
- 応用評価では、なぜ消費者向け電子機器や自動車電子機器がマイクロ部品生産の最大の割合を占めるのかが詳細に説明されています。
- 国別分析は、日本とイギリスがより速い成長率を達成する要因を調査します。
- 材料比較では、論理製造においてシリコンが化合物半導体に対して長期的に構造的優位を維持する理由が検証されます。
- 競争プロファイリングのベンチマークは製造能力、チップレットパッケージングロードマップ、主要半導体ベンダー間のファウンドリーパートナーシップを評価しています。
半導体マイクロコンポーネント市場は何を扱っていますか?
この市場は、プログラムロジックの実行、リアルタイム信号の処理、周辺電子機能の制御を目的としたモノリシックおよびチップレットベースの集積回路を含みます。パーソナルコンピュータ、クラウドサーバー、自動車電子制御ユニット、携帯電話、産業機械に搭載された論理デバイスを追跡しています。分析は計算ハードウェアやマイクロエレクトロニクスデバイスに関する関連する Fact.MR 半導体研究も取り入れています。
スコープには何が含まれているのでしょうか?
対象は、パッケージ化されたコンポーネントまたはマルチチップモジュールとして販売されるマイクロプロセッサ、マイコン、デジタル信号プロセッサの商用および専属出荷を対象としています。収益は、デバイスメーカーやファウンドリによって認識された完成半導体部品の販売を反映しています。 2.5Dインターポーザーやファンアウトウェハーレベルパッケージなどの先進パッケージ構造は、コンポーネント収益の範囲内で評価されます。
範囲から除外されるものは何ですか?
この範囲は、個別ダイオード、トランジスタ、パッシブ抵抗またはコンデンサなどの離散半導体部品を除外しています。単独ストレージユニットとして販売される汎用メモリモジュール(DRAMおよびNANDフラッシュ)はマイクロコンポーネント総計から除外されます。シリコンウェハー製造装置、電子設計自動化ソフトウェアのライセンス料、未処理のシリコンインゴットは報告範囲外です。
分析はどのように作成されたのですか?
分析は 120+の情報源、 35+企業ポートフォリオ、 25+国、そして 20 以上の業界インタビューを活用しています。
- 一次調査:一次調査では、製造業者、サービス提供者、技術開発者、流通業者、エンドユーザー、専門家との議論が行われます。これらの対話では、購買優先事項、製品採用、運用上の課題、承認要件、競争ポジション、そして広範な市場受容に影響を与える要因を検証します。
- デスクリサーチ:デスクリサーチは政府統計、規制出版物、企業提出、貿易データ、技術調査、業界協会、標準、公共政策、その他の権威ある情報源をカバーします。分析で使用されるすべての情報源は参考文献に記載されています。
- 市場規模と予測:市場推計は過去の業績、需要指標、価格および販売台数の傾向、セグメントシェア、企業参加率、国別成長、採用パターン、投資活動、市場拡大の障壁を組み合わせます。
- データ検証と更新サイクル:一次インタビューと公開データ、企業活動、規制変更、取引パターン、業界動向を比較することで調査結果が検証されます。定期的な更新では、新製品の発売、キャパシティの変化、パートナーシップ、承認、商業採用の変化をレビューします。
セグメンテーション
報告書の範囲と内容は?
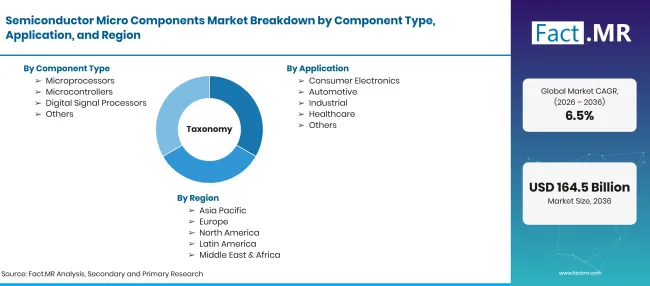
Factmr Semiconductor Micro Components Market Taxonomy | Source: Fact.MR
| 属性 | 詳細 |
|---|---|
| 定量単位 | 2026年にはUSD億人、2036年にはUSD億人6.5% CAGR |
| 市場の定義 | 計算と制御のために設計されたマイクロプロセッサ、マイコン、デジタル信号プロセッサを含む集積半導体論理回路。 |
| コンポーネントタイプ | マイクロプロセッサ、マイクロコントローラ、デジタル信号プロセッサ、その他 |
| 応用 | 消費者向け電子機器、自動車、工業、ヘルスケア、その他 |
| 素材 | シリコン;ガリウムヒ素;炭化ケイ素;その他 |
| エンドユーザー | ITおよび通信、BFSI、ヘルスケア、自動車、その他 |
| 対象地域 | 北アメリカ;ラテンアメリカ;西ヨーロッパ;東ヨーロッパ;東アジア;南アジア・太平洋;中東・アフリカ |
| 対象国 | 日本;英国;ブラジル、米国;ドイツ |
| 紹介企業 | Intel Corporation;サムスン電子;TSMC;クアルコム;ブロードコム;テキサス・インスツルメンツ;NVIDIA;AMD;マイクロンテクノロジー;SKハイニックス |
| 予測期間 | 2026年から2036年 |
| アプローチ | ウェーハ鋳造所出荷データの分析、包装能力指数、貿易統計、ファブレス設計者や工場との一次協議の分析OEM |
出典: Fact.MRの分析。2026年10月19日 更新
市場はどのように区分されていますか?
-
コンポーネントタイプ別
- マイクロプロセッサ
- マイコン
- デジタル信号プロセッサ
- その他
-
用途別
- コンシューマー・エレクトロニクス
- 自動車
- 工業
- 医療
- その他
-
素材別
- シリコン
- ガリウムヒ素
- カーバイドシリコン
- その他
-
エンドユーザー別
- ITと通信
- BFSI(英国金融サービスサービス)
- 医療
- 自動車
- その他
-
地域別
- 北アメリカ
- ラテンアメリカ
- 西ヨーロッパ
- 東ヨーロッパ
- 東アジア
- 南アジア・太平洋
- 中東・アフリカ
よくあるご質問
2026年の半導体マイクロコンポーネント市場はどのくらいの規模ですか?
2026年から2036年の CAGR は?
どのコンポーネントタイプがリードしますか?
どの素材がリードするのでしょうか?
半導体マイクロ部品に参加している企業はどこですか?
このレポートの担当者


レポートをご自身でご確認ください - 無料サンプルをご請求ください
無料サンプル価格と購入方法が分かる資料を入手
PDFをダウンロード