- Market Value (2025): USD 2.66 Bn
- Estimated Value (2026): USD 2.83 Bn
- Forecast Value (2036): USD 5.32 Bn
- CAGR (2026-2036): 6.5%
2036年までにRFフィーダーシステム市場の価値はどのくらいになると予測されていますか?
2026年にはUSD 2.8億人、2036年にはUSD 5.3億人に6.5% CAGR。
- 2025年時点で、RFフィーダーシステム市場は USD 2.66 億ドルの価値があり、セルタワー、放送送信機、専用無線サイトに設置されたフィーダーラインに基づいて構築されました。
- 収益は2026年の USD 2.83 億 ドルから2036年までに USD 5.32 億 ドルに拡大し、オペレーターが 5Gサイトを追加し、既存タワーの老朽化した同軸配線を置き換えることで見込まれています。
- 6.5% CAGRはネットワークの密度を着実に反映しており、屋内カバレッジシステムや高帯域アンテナが各サイトごとに新しいケーブルやコネクターの内容を追加しています。
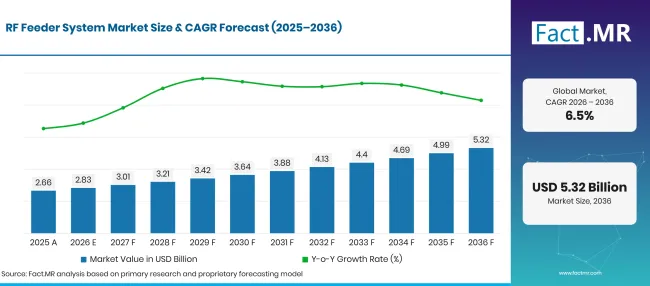
Rf Feeder System Market Forecast Global | Source: Fact.MR
| 年 | 基礎 | 市場価値(USD 億) |
|---|---|---|
| 2025 | 実際の | 2.66 |
| 2026 | 推定 | 2.83 |
| 2036 | 予報 | 5.32 |
| CAGR 2026年から2036年 | 予測期間 | 6.5% |
出典: Fact.MRの分析。2026年11月9日 更新
RFフィーダーシステム市場の成長を背景にした決定的な数字は何ですか?
2026年から2036年の期間は、通信事業者ネットワークやフィーダーケーブルおよびコネクタの購入に集中した USD 2.5 億ドルの新規価値が加算されます。
- 市場の需要要因
- 5Gのカバレッジはまだ広がる余地があり、新規サイト建設が活発に続いています。 The International 電気通信連合(テレテレコミュニケーション・ユニオン)は、2025年に 5Gネットワークが世界人口の 55% をカバーし、高所得国では 84% 、低所得国では 4% と比べると報告しています [1]。新たにカバーされた各エリアには、すべてのサイトにフィーダーケーブル、ジャンパー、コネクターが必要です。
- トラフィックの増加により、事業者は既存のタワーの容量増強を進めています。ITUは2025年のモバイルブロードバンドトラフィックをZBで 1.5 見積もっており、2021年以降は年率約 19% 増加しています [2]。同じマスト上に追加のキャリアやアンテナセクターがジャンパーやコネクターのコンテンツを追加します。
- 加入者の 5Gへの移行により、新しい無線およびアンテナハードウェアを必要とするサイトのシェアが増加しています。ITUのデータによると、2025年の 5Gが全モバイルブロードバンド契約の 36% を占めています[3]。事業者はマルチバンドアンテナや低損失インターコネクトに再装備することで対応しています。
- 屋内および都市部のカバレッジプロジェクトが製品構成を広げています。小型セル、分散型アンテナシステム、トンネル、スタジアム、オフィスの放射ケーブルは、より細く柔軟なフィーダーラインやコンパクトなコネクターの需要を生み出しています。
- 放送、航空宇宙、防衛利用者は、交換注文の基盤を安定しています。これらの購入者は振動、熱、湿気に対して周波数の安定性を保つRFケーブルとコネクタを指定し、固定のメンテナンスサイクルで交換します。
- 分析された主要セグメント
- コンポーネント別:ケーブルは2026年にシェア 38.5% 保持します。なぜなら、サイト内のすべてのアンテナと無線ペアの間にフィーダーやジャンパーを配線する必要があるからです。
- 用途別:通信は2026年の収益の 42.3% を占めます。 5Gサイトの追加および容量の増強が新規フィーダー設置の大部分を占めるためです。
- エンドユーザー別:通信事業者は、フィーダーシステムが設置されるタワーおよび屋上サイトを所有、アップグレード、維持管理しているため、2026年の価値 44.9% を獲得できます。
- アナリストの意見 Fact.MR
- Fact.MRのプリンシパルコンサルタント、シャンブ・ナート・ジャ氏は「無線機がアンテナに近づいても、オペレーターが同じフットプリントにバンド、セクター、屋内層を追加しているため、各サイトごとのフィーダーコンテンツ量は増加し続けるでしょう。低損失ケーブルと設置業者が迅速に取り付けられるコネクタを組み合わせるサプライヤーは、成熟したネットワークで新開発の新規建設を上回るリフィット契約を獲得します。新興国市場は依然としてGカバレッジ5拡大し、ヨーロッパや日本は耐久性とパッシブな相互変調性能を評価するでしょう。」
- 戦略的意味
- ケーブルメーカーは、屋外フィーダーの配線は信号損失と耐用年数で評価されるため、低減衰設計、強力な遮蔽、UV耐性ジャケットに注力すべきです。
- コネクタサプライヤーは、設置業者が現場で特別な工具を使わずに終端できる高周波数と出力レベルに対応できる設計を優先すべきです。
- アンテナおよびサイトソリューションのベンダーは、混雑したタワーでの設置時間を短縮できる、事前マッチされたケーブル、コネクター、アンテナキットを提供すべきです。
- 通信事業者やタワー会社は、ネットワーク世代を超えたインターフェースを標準化し、予備を減らし、保守を簡素化し、アップグレード時の信号品質を保護するべきです。
ドイツは7.8%で、ほぼ完全なGエリアカバレッジが容量改修や農村部の埋め込みに支出を移5しています。ブラジルは7.1%で0.7ポイント遅れで、5Gの展開が州都から小規模自治体へと移行中です。アメリカは6.5%でブラジルに0.6ポイント遅れ、設置場所改革とスモールセルの成長が大規模な設置基盤での着実なアップグレードを支えています。イギリスは単独5G作業として5.8%を記録しています。既存のマスタのアップグレードに重点を置いています。日本は人口カバレッジがすでに普遍に近く、需要が置き換えと密度化に依存しているため、5.1%で幅を閉じています。
RFフィーダーシステム市場はセグメントごとにどのように構成されていますか?
ケーブル部門が 38.5%年でコンポーネントをリードします。通信部門が 42.3%年でアプリケーションを主導します。通信事業者は2026年にエンドユーザーを 44.9% に留めます。
どのコンポーネントがリードするのか?
ケーブルは2026年の売上の 38.5% を占めています。
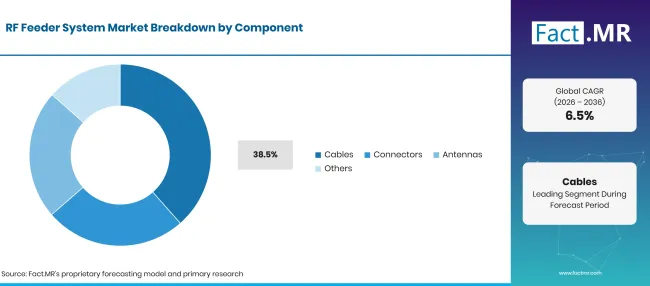
Rf Feeder System Market Breakdown Component | Source: Fact.MR
| 構成要素 | シェア(2026年) |
|---|---|
| ケーブル(先行セグメント) | 38.5% |
| 他のセグメントを合わせた | 61.5%* |
| 合計 | 100.0% |
出典: Fact.MRの分析。2026年11月9日 更新
タワー内のすべての無線ユニットとアンテナには伝送経路が必要であり、新設または再設置されたサイトごとにフィーダーラインやジャンパーが大量に購入されます。信号損失、インピーダンスの安定性、ジャケット耐久性がケーブルの指定を決定し、オペレーターは計画されたサイクル内で風化した配線を交換します。長距離配線が残るマクロサイトでは、波板銅製外導体を用いた低損失 のワイヤー・ケーブル 製品の需要は堅調です。コネクタ、アンテナ、その他のコンポーネントがコンポーネントの残りの構成を構成しています。コネクタの需要はバンドやセクターの増加ごとに増加し、マルチバンドアンテナは 5Gの改修中にサイト予算のシェアを増やしています。 RFパワーアンプ ステージを中心に設計された無線機による高い出力は、コネクタの熱処理性とパッシブ相互変調性能の基準を引き上げます。
アプリケーション内で通信をサポートするものは何ですか?
通信業は2026年の収益の 42.3% を占めています。
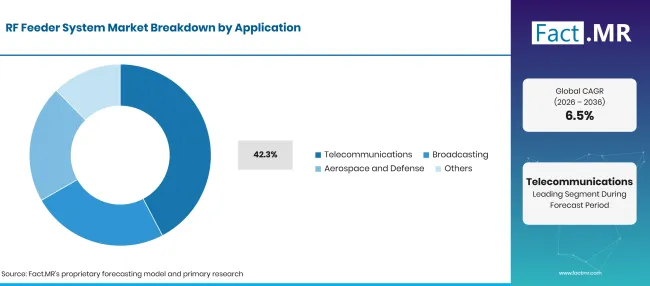
Rf Feeder System Market Breakdown Application | Source: Fact.MR
| 応用 | シェア(2026年) |
|---|---|
| 電気通信(主要セグメント) | 42.3% |
| 他のセグメントを合わせた | 57.7%* |
| 合計 | 100.0% |
出典: Fact.MRの分析。2026年11月9日 更新
モバイルネットワークの建設が新しいフィーダー設置の大部分を生み出しており、各 5Gサイトはアンテナポートや無線接続を追加しています。欧州委員会の「デジタル10年の現状2025」報告書は、EUが基本的な 5Gカバレッジを進展させたものの、単独の 5Gの目標にははまだ遠いと指摘しています[4]。そのギャップを埋めるにはさらなるサイトのアップグレードが必要であり、 5Gネットワーク機器 やパッシブインターコネクションの供給者も恩恵を受けます。放送はテレビやラジオ送信機に高出力の同軸回線に依存しており、長期のメンテナンスサイクルで置き換えています。航空宇宙および防衛の購入者は、レーダー、衛星、戦術無線システム用の専用RFケーブルやコネクタを注文し、 レーダーアンテナに連動したプログラムも含まれます。その他の用途には鉄道通信、公共安全ネットワーク、民間産業ネットワークが含まれます。
エンドユーザーは需要をどのように形成しているのでしょうか?
通信事業者は2026年の価値の 44.9% を占めています。
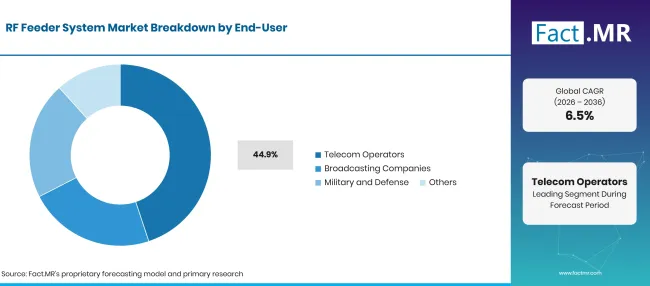
Rf Feeder System Market Breakdown End User | Source: Fact.MR
| エンドユーザー | シェア(2026年) |
|---|---|
| 通信事業者(主要セグメント) | 44.9% |
| 他のセグメントを合わせた | 55.1%* |
| 合計 | 100.0% |
出典: Fact.MRの分析。2026年11月9日 更新
事業者はカバレッジ、容量、サイト維持のための資本予算を担っており、彼らの購入計画がフィーダー需要のペースを設定します。現在では、設置時間を短縮し混雑サイトでの故障を減らすマッチングコンポーネントセットを好んでいます。G 固定無線アクセス5導入する事業者は既存タワーの容量も増やし、新規ジャンパーやコネクタの注文をもたらします。放送会社は送信所用にリジッドおよびセミフレキシブルの伝送線を購入します。軍事や防衛組織は、軍用アンテナシステムも使用するプラットフォーム向けに厳格な資格基準を満たす堅牢なアセンブリを指定しています。その他のエンドユーザーには、タワー会社、中立ホストプロバイダー、プライベートネットワークを運営する企業が含まれます。
RFフィーダーシステム市場の普及を加速させている要因と、それを妨げている要因は何でしょうか?
モバイルトラフィックの増加と継続的な 5G導入により、オペレーターは新しいフィーダーライン、ジャンパー、コネクターで現場を改装する余地があります。設置コストやファイバーフロントホールを用いた遠隔無線ユニットへの移行により、新しいタワーでの長距離同軸走線が制限されています。銅価格の変動は供給者の利益を圧迫し、熟練したタワークルーの不足はプロジェクトを遅延させることもあります。
ドライバー影響分析
| 運転手 | (~)CAGRへの影響%。 | 地理的意義 | 影響のタイムライン |
|---|---|---|---|
| 5Gインフラの拡大と新たな基地局展開 | +2.0% | グローバル | 中期(2年から4 年) |
| モバイルデータトラフィックの増加と既存サイトの容量増加 | +1.6% | グローバル | 中期(2〜4 年) |
| 既存の無線およびアンテナインフラの近代化 | +1.2% | 北アメリカ、西ヨーロッパ、東アジア | 長期(>=4 年) |
| 小セルおよび分散アンテナシステムによるネットワークの密度化 | +1.0% | 北アメリカ、東アジア、西ヨーロッパ | 中期(2年から4 年) |
| 放送および防衛における信頼性の高いRF接続ニーズ | +0.7% | グローバル | 長期(>=4 年) |
出典: Fact.MRの分析。2026年11月9日 更新
機会影響分析
| 機会 | (~) 影響% CAGR | 地理的意義 | 影響のタイムライン |
|---|---|---|---|
| 高帯域 5Gサイト向けの低損失フィーダーケーブル | +0.5% | グローバル | 中期(2年から4 年) |
| 5新興通信市場におけるGの展開 | +0.4% | 南アジア・太平洋、ラテンアメリカ、中東およびアフリカ | 長期(>=4 年) |
| マッチングRF接続キットを備えたマルチバンドアンテナ | +0.3% | 北アメリカ、西ヨーロッパ、東アジア | 中期(2〜4 年) |
| 航空宇宙および防衛プラットフォーム向けの特殊RFアセンブリ | +0.2% | 北アメリカ、西ヨーロッパ、東アジア | 長期(>=4 年) |
出典: Fact.MRの分析。2026年11月9日 更新
拘束具の影響分析
| 抑制 | (~)CAGRへの影響% | 地理的意義 | 影響のタイムライン |
|---|---|---|---|
| 高い設置および敷地近代化のコストがかかります | -0.9% | グローバル | 短期(<=2 年) |
| 遠隔無線ユニットと光ファイバーフロントホールによる同軸配線短縮 | -0.7% | 北アメリカ、西ヨーロッパ、東アジア | 中期(2年から4 年) |
| 信号損失、インピーダンス整合、コネクタ性能の課題 | -0.4% | グローバル | 中期(2年から4 年) |
| 銅と原材料の価格変動 | -0.3% | グローバル | 短期(<=2 年) |
出典: Fact.MRの分析。2026年11月9日 更新
2036年までにRFフィーダーシステム市場を拡大している国はどこですか?
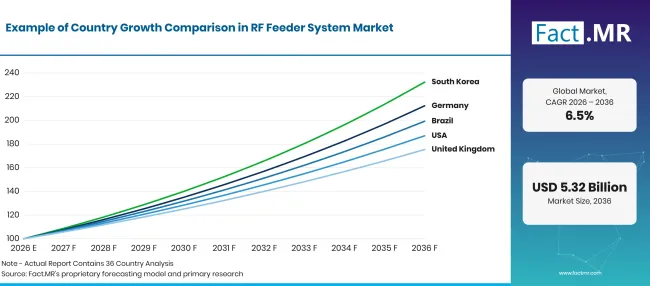
Rf Feeder System Market Growth Index | Source: Fact.MR
| 国 | CAGR (2026年から2036年まで) |
|---|---|
| ドイツ | 7.8% |
| ブラジル | 7.1% |
| 米国 | 6.5% |
| 英国 | 5.8% |
| 日本 | 5.1% |
出典: Fact.MRの分析。2026年11月9日 更新
ドイツでの養子縁組を支えるものは何ですか?
7.8% CAGR、容量改修や農村部 5Gの埋め込みによって推進されています。
ドイツの事業者はGエリアの広範囲5カバーに達し、現在は容量を増やし、道路、鉄道、農村地区沿いの残存ギャップを埋めています。Bundesnetzagenturは2025年5月に、少なくとも1つのネットワーク事業者からドイツの93.85%地域で5Gが利用可能であると報告しました[5]。カバレッジから容量への移行は、1サイトあたりのバンド数が増え、ジャンパーやコネクターの数が増加し、共有マスト上の低損失フィーダーラインが有利になると報告されています。
ブラジルはどのように需要を発展させているのでしょうか?
7.1% CAGRは、G 5がより小さな自治体へ拡大することに支えられています。
ブラジルの 5G建設は依然として大都市を超えて広がっており、新規サイト建設が活発に続いています。連邦政府は2025年7月に 5Gが 1,507 自治体に到達し、2025年5月までに 1,000 以上の都市が自治体アンテナ法を更新したと報告しました[6]。より簡単な地方許可は現場承認時間を短縮し、新しいタワーや屋上設置には無線からアンテナまでのフルフィーダーセットが必要です。
アメリカの採用を形作っているものは何でしょうか?
6.5% CAGR、位置の調整や小細胞の成長によって助けられています。
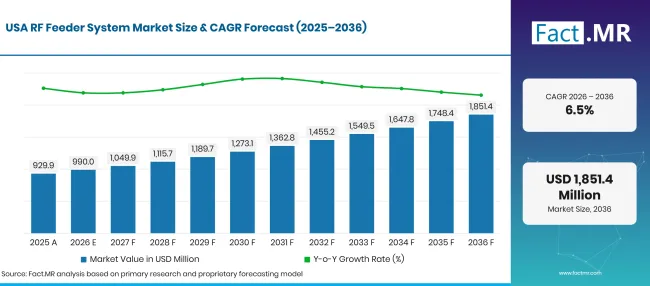
Rf Feeder System Market Forecast Usa | Source: Fact.MR
アメリカの事業者は、非常に大規模な設置されたタワーベースのアップグレードと同時に、密集した都市圏での容量を増やしています。2025年9月の規則制定通知で、連邦通信委員会(FCC)は、2018年の立地改革以降、運用セルサイトが 24% とスモールセル 110% 増加していると指摘しました[7]。スモールセルや屋内システムはコンパクトで柔軟なジャンパーを必要とし、マクロリファイトではより大きなフィーダーケーブルや耐候コネクターの需要を維持しています。
イギリスでの養子縁組を支えるものは何ですか?
5.8% CAGR、既存のマストに対する単独 5Gアップグレードを反映しています。
英国の事業者は、サイトをスタンドアロン5Gに切り替え、トラフィックに対応するために容量を増やしています。Ofcomは2025年11月に、英国の83%が少なくとも1つのネットワークからスタンドアロン5Gに接続可能であり、月間モバイルデータ利用量は前年から18%増加1.200億GBを超えました[8]。これらのアップグレードは主に既存のマストで行われているため、交換ケーブル、新しいジャンパー、コネクタキットの購入が支出の大部分を占めています。
日本の成績はどうですか?
5.1% CAGR、代替および密度化が購入をリードします。
日本のネットワークはすでにほぼ全人口に届いており、需要は密度の拡大、高帯域容量、古い回線の置き換えから生じています。内務省は2024会計年度末に98.4%のG人口カバレッジ5報告し、すべての1,741市町村に5G基地局が設置されています[9]。局、オフィス、会場の屋内システムにより、細いフィーダーケーブルやコンパクトコネクターの注文が着実に増加しています。
RFフィーダーシステム市場のリードは誰ですか?
競争は3つのグループに分かれます。Amphenol(ANDREWブランドを通じて)やRFSのようなフルサイトソリューションプロバイダーは、フィーダーケーブル、ジャンパー、コネクタ、アンテナを一つのパッケージで販売し、オペレーターが1つのベンダーからサイト全体を調達できるようにします。
ANDREWは2026年6月にデジタルDASおよびCleanBeam metaLensのスモールセル技術で2つのスモールセルフォーラム賞を受賞しました[10]。RFSは2026年11月に建物内カバレッジ用の白色RADIAFLEX放射ケーブルを発売しました[11]。もう一つのグループは、Rosenberger、HUBER+SUHNER、TE Connectivityを含む精密コネクター、ケーブルアセンブリ、アンテナで競合しており、受動的相互変調性能と迅速な設置が注文を決定します。RadiallとPasternackは航空宇宙、防衛、試験の購入者向けに専門的なRFコネクタとアセンブリを提供し、Radiallは2026年7月に最大 40 GHzまでのSpace SMPMコネクタを導入しました[12]。2036年までに、サプライヤーの選択はリフィットプログラムにおけるマッチングされた部品セット、現場信頼性、納品速度に依存します。
主要な提供者はどの企業ですか?
RFフィーダーシステム市場の主要企業には、Amphenol、RFS、Rosenberger、HUBER+SUHNER、TE Connectivity、Radiall、Pasternackなどがあります。
- アンフェノール
- RFS
- ローゼンバーガー
- HUBER+SUHNER
- TEの接続性
- ラジアル
- パステルナック
参考文献
- [1] 国際電気通信連合。(2025年10月 15日) 世界人口の半数以上が 5Gの対象となっています。
- [2] 国際電気通信連合(ITU)。(2025年10月 15日) モバイルブロードバンドのトラフィックは急速に増加していますが、インターネットデータの大部分は依然として固定ネットワークが担っています。
- [3]国際電気通信連合(ITU)(2025年10月 15日)。 5Gの契約はすでに全モバイルブロードバンド契約の3分の1以上を占めています。
- [4]欧州委員会。(2025年6月 16日) デジタル10年の現状 2025 報告書。
- [5]連邦ネット捜査。(2025年5月 23日)。 全国のモバイルネットワーク測定週間。
- [6]政府政府(2025年7月 2日)。 テクノロジア 5G já chega a mais de 1.500 the cidades e alcança 70% da população.
- [7]連邦通信委員会(FCC)(2025年9月 30日) 『Build America: Elining Barriers to Wireless Deployments』、提案規則制定通知。
- [8]Ofcom。(2025年11月 19日) 英国人は記録的なレベルでデータを貪り、モバイルネットワークは 5Gの改善に競い合っています。
- [9]内務通信省。(2025年9月19日)5G開発ステータス(2024会計年度末時点)。
- [10]ANDREW、アンフェノール社。(2026年6月 4日) アンドリューは2つのSCFモバイルネットワーク賞でイノベーションを称えられました。
- [11]無線周波数システム。(2026年11月 5日) RFSは、建物内ソリューションの需要に応えるため、ホワイトRADIAFLEXケーブルを発売。
- [12]ラジアル。(2026年7月 13日)。 ラジアルによるスペースSMPMおよびSMPM-ロック。
この報告書が答えます
- ケーブル、コネクター、アンテナ、その他の部品に支出はどのように分配されているのか、そしてなぜケーブルがリードするのか?
- どのネットワークプロジェクトが通信を主な用途とし、放送や防衛は需要にどのように寄与しているのでしょうか?
- 通信事業者は 5G容量のために敷地を再整備する際にどのような購入パターンを踏んでいますか?
- 小規模セル、分散型アンテナシステム、光ファイバーフロントホールは、各サイトごとのフィーダー内容をどのように変えるのでしょうか?
- なぜドイツ、ブラジル、アメリカ、イギリス、日本で成長率が異なるのでしょうか?
- どのサプライヤーグループがサイトソリューション、コネクター、専門RF契約で競合し、どのような条件で競合していますか?
RFフィーダーシステム市場は何をカバーしていますか?
本研究は無線機器とアンテナ間で無線周波数信号を運ぶ部品を追跡します。フィーダーケーブル、ジャンパー、コネクター、アンテナおよび関連する送信アセンブリが中核製品群を形成しています。
収益は、通信、放送、航空宇宙および防衛用途の製造業者販売価値で測定されます。エンドユーザーのカバレッジは、通信事業者、放送会社、軍事および防衛組織、その他のネットワーク所有者に及びます。
スコープには何が含まれているのでしょうか?
無線インフラで使用されるRF同軸フィーダーケーブル、ジャンパーアセンブリ、放射ケーブル。
基地局や屋内サイトで使用されるRFコネクタ、アダプター、現場設置可能なコネクタキット。
基地局、小型セル、DASアンテナはフィーダーシステム設置の一部として販売されました。
放送送信機、レーダー、衛星、戦術無線システム向けの特殊なRFケーブルおよびコネクター。
範囲から除外されるものは何ですか?
汎用光ファイバーケーブルおよびスタンドアロン光ネットワーク機器。
電力ケーブルやRF伝送経路で使用されない一般的な電子部品。
無線機、ベースバンド機器、そして単独の無線機器。
設置作業、通信サービス、スペクトラムライセンス、サブスクリプション収入。
分析はどのように作成されたのですか?
この分析は 120+の情報源、 35+企業ポートフォリオ、 25+国、そして 20 以上の業界インタビューを基にしています。
- 一次調査:一次調査では、製造業者、サービス提供者、技術開発者、流通業者、エンドユーザー、専門家との議論が行われます。これらの対話では、購買優先事項、製品採用、運用上の課題、承認要件、競争ポジション、そして広範な市場受容に影響を与える要因を検証します。
- デスクリサーチ:デスク リサーチは政府統計、規制出版物、企業申請、貿易データ、技術調査、業界協会、標準、公共政策、その他の権威ある情報源をカバーします。分析で使用されるすべての情報源は参考文献に記載されています。
- 市場規模と予測:市場推計は過去の業績、需要指標、価格および販売台数の傾向、セグメントシェア、企業参加率、国別成長、採用パターン、投資活動、市場拡大の障壁を組み合わせます。
- データ検証と更新サイクル:一次インタビューと公開データ、企業活動、規制変更、取引パターン、業界動向を比較することで調査結果が検証されます。定期的な更新では、新製品の発売、キャパシティの変化、パートナーシップ、承認、商業採用の変化をレビューします。
セグメンテーション
報告書の範囲と内容は?
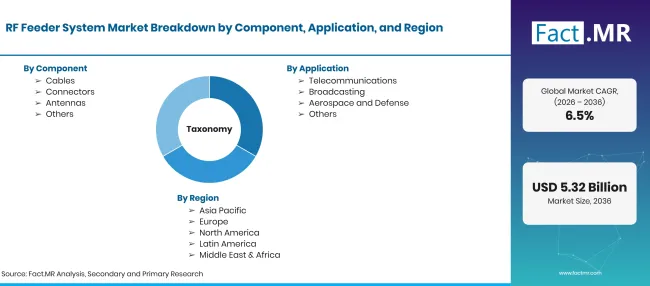
Rf Feeder System Market Taxonomy | Source: Fact.MR
| 属性 | 詳細 |
|---|---|
| 定量単位 | 2026年にはUSD億人、2036年にはUSD億人CAGR |
| 市場の定義 | RFフィーダーシステムは、通信、放送、航空宇宙、防衛ネットワークにおいて、無線機器とアンテナ間で無線周波数信号を運ぶケーブル、コネクター、アンテナおよび関連伝送部品のことです。 |
| 構成要素 | ケーブル、コネクター、アンテナ、その他 |
| 応用 | 通信、放送、航空宇宙・防衛、その他 |
| エンドユーザー | 通信事業者;放送会社;軍事および防衛;その他 |
| 対象地域 | 北アメリカ;ラテンアメリカ;西ヨーロッパ;東ヨーロッパ;東アジア;南アジア・太平洋;中東・アフリカ |
| 対象国 | ドイツ;ブラジル、米国;英国;日本 |
| 紹介企業 | アンフェノール;RFS;ローゼンベルガー;HUBER+SUHNER;TEコネクティビティ;ラジアル;パステルナック |
| 予測期間 | 2026年から2036年 |
| アプローチ | 基地局の追加、改修サイクル、各サイトごとのフィーダーおよびコネクターの内容、アプリケーションおよびエンドユーザーの構成を組み合わせたサイトレベルの建設を、メーカーポートフォリオと照合しました。 |
出典: Fact.MRの分析。2026年11月9日 更新
市場はどのように区分されていますか?
-
コンポーネント別
- ケーブル
- コネクター
- アンテナ
- その他
-
用途別
- 通信
- 放送
- 航空宇宙・防衛
- その他
-
エンドユーザー別
- 通信事業者
- 放送会社
- 軍事と防衛
- その他
-
地域別
- 北アメリカ
- ラテンアメリカ
- 西ヨーロッパ
- 東ヨーロッパ
- 東アジア
- 南アジア・太平洋
- 中東・アフリカ
よくあるご質問
2026年のRFフィーダーシステム市場の規模はどのくらいですか?
RFフィーダーシステム市場の成長率はどのくらいになるのでしょうか?
どのコンポーネントがリードするのでしょうか?
どのアプリケーションがリードしますか?
どのエンドユーザーリードですか?
どの国が最も早く成長するのでしょうか?
主な企業はどこですか?
市場を妨げるものは何でしょうか?
このレポートの担当者


レポートをご自身でご確認ください - 無料サンプルをご請求ください
無料サンプル価格と購入方法が分かる資料を入手
PDFをダウンロード