- Market Value (2025): USD 4.25 Bn
- Estimated Value (2026): USD 8.3 Bn
- Forecast Value (2036): USD 4.5 Bn
- CAGR (2026-2036): 6.3%
薄膜トランジスタ市場の2036年までの価値はどのくらいになると予測されていますか?
2026年にはUSD 4.5億人、2036年にはUSD 8.3億人に6.3% CAGR。
- Fact.MRによると、2025年の薄膜トランジスタ市場はUSD 4.25億ドルと評価されています。
- 車、ノートパソコン、ウェアラブル機器は1デバイスあたりより多くのピクセルを消費し、バックプレーンの価値は2026年のUSD 4.520億から2036年にはUSD 8.3億に上昇します。
- 予測期間中は6.3% CAGRが維持されます。リフレッシュレートや酸化膜アレイの増加は、各パネルの価値を上げます。
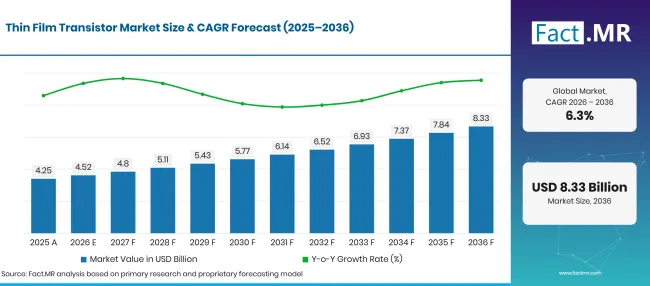
Factmr Thin Film Transistor Market Forecast Global | Source: Fact.MR
| 年 | 基礎 | 市場価値(USD 億) |
|---|---|---|
| 2025 | 実際の | 4.25 |
| 2026 | 推定 | 4.5 |
| 2036 | 予報 | 8.3 |
| CAGR 2026年から2036年まで | 予測期間 | 6.3% |
出典: Fact.MRの分析。2026年10月21日 更新
薄膜トランジスタ市場の成長を背景にした決定的な数字は何ですか?
2026年から2036年の期間は、主にモバイル、IT、自動車のバックプレーンから USD 3.8 億ドルを追加します。
- 市場の需要要因
- TFT表示需要は、接続されたスクリーンの数に応じて変動します。ITUは、2025年に約 6 0億人がオンラインに利用しており、1年で 240 万人以上増加したと報告しています [1]。これらのユーザーのほとんどは、アクティブマトリックスパネル上で作られた携帯電話、ノートパソコン、タブレットを通じてインターネットにアクセスしています。
- 自動車用ディスプレイバックプレーンは新モデルごとに拡大しています。IEAによると、2025年の電気自動車販売台数は 20 百万台を超え、世界新車販売の約4分の1に相当します [2]。電気自動車は幅広のインストルメントクラスターとセンタースクリーンを搭載し、大型のLTPSおよび酸化物アレイを使用しています。
- ノートパソコンやタブレット向けのIT用OLEDパネルは、より大きなガラスに移行しています。新しい 8.6世代のラインは、各基板からノートブックサイズのパネルをさらに多くカットし、それぞれのパネルには厳密な閾値制御付きのLTPSまたはLTPOバックプレーンが必要です。
- 酸化物TFT技術はモニターを超えて広がっています。インジウムガリウム酸化物のチャネルはほとんど電流を漏らさないため、画像が静止しているときにパネルをゆっくりリフレッシュでき、携帯電話や時計、カラー電子看板のバッテリー電力を節約できます。
- 医療画像も同じガラスプロセスに依存しています。フラットパネルX線検出器は非晶質シリコンアレイを使って各ピクセルを読み取り、病院はフィルムや古い検出器を置き換えることで、安定した高価値注文を追加します。
- 分析された主要セグメント
- タイプ別:アモルファスシリコンは2026年に 42.3% シェアを保持します。なぜなら、長年かけて減価償却された大型ガラスファブが、テレビやモニターアレイを平方メートルあたりで最も低コストで製造しているからです。
- エンドユーザー別:ディスプレイメーカーは2026年に 72.3% シェアを占めます。なぜなら、ほぼすべてのTFTアレイが統合パネルファブに搭載され、完成したモジュールの一部としてのみ販売されているためです。
- アナリストの意見 at Fact.MR
- Fact.MRのプリンシパルコンサルタント、シャンブ・ナート・ジャ氏は「バックプレーンの価値はガラスの平方メートルからピクセルあたりの性能へとシフトしています。テレビとモニターのベースはアモルファスシリコンで維持されますが、ノートパソコン、車、ウェアラブル機器が可変リフレッシュと低消費電力を求める中、LTPSや酸化膜アレイが新たな収益の大部分を占めます。酸化膜やハイブリッドLTPOアレイを大型基板上で運用できるパネルメーカーが2036年までの先駆けとなるでしょう。」
- 戦略的意味
- ディスプレイファブは、ITや自動車の購入者が低漏れや遅いリフレッシュモードを求める中、非晶質シリコンの容量の一部を酸化膜アレイに変換すべきです。
- 酸化物チャネルと透明電極の両方が濃縮金属源を利用するため、機器や材料の供給契約を確保すべきです。
- 自動車ティアの 1 サプライヤーは、コックピットプログラムごとに複数のバックプレーン技術を認証すべきであり、1つのファブタイプが不足した際にリスクを分散させるためです。
- 医療機器メーカーは検知器アレイを長寿命の部品として扱うべきであり、病院は各画像システムに10年以上の使用を期待しています。
日本は 7.3% CAGRでグループを牽引し、酸化物とLTPSの技術が携帯電話外の新しいバックプレーン作業を支援しています。ドイツはプレミアム車内装がより広いディスプレイを展開するにつれて 6.4% を発表しています。アメリカの 6.1% の成長は、機器の所有密度と着実なモニターのアップグレードに依存しています。イギリスは 5.6% で動き、ゼロエミッション車の登録数は増加しています。ブラジルはほぼ普遍的なテレビ所有と携帯電話利用の増加に支えられ、 5.2%で5つを完成させています。
薄膜トランジスタ市場はセグメントごとにどのように分かれていますか?
アモルファスシリコンは 42.3%年でタイプ部門をリードします。ディスプレイメーカーはエンドユーザー部門で1位を維持します 72.3%。
どちらのタイプが優勢なのでしょうか?
アモルファスシリコンは2026年の売上の 42.3% を占めています。
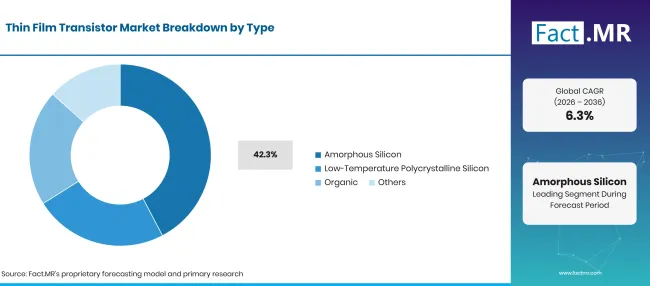
Factmr Thin Film Transistor Market Breakdown Type | Source: Fact.MR
| 種類 | シェア(2026年) |
|---|---|
| 非晶質シリコン(主要セグメント) | 42.3% |
| 他のセグメントを合わせた | 57.7%* |
| 合計 | 100.0% |
出典: Fact.MRの分析。2026年10月21日 更新
テレビやモニターのガラスは非常に大きなシートに切断されており、この形式はシンプルで低マスクのプロセスに適しています。非晶質シリコンアレイはポリシリコンよりもフォトリソグラフィーの工程が少なくて済むため、 8.5 世代および 10.5 世代のファブは 大規模にLCDディスプレイを運用できます。この材料はX線検出器にも使用され、広いプレート全体で均一な応答が求められます。低温多結晶シリコンは電子移動度を大幅に高め、携帯電話や時計のガラス縁に沿ってドライブ回路を構築できます。IGZOベースの酸化物アレイは両者のギャップを埋め、ガリウム供給に依存しています。米国地質調査所(USGS)は2025年に中国が一次低純度ガリウム生産の 99% を占めたと推定しています [3]。有機トランジスタは柔軟なセンサーや印刷ラベルのニッチな分野として依然として存在します。プラスチック上に低温で印刷できますが、その移動性と安定性は無機チャネルを追い越します。
エンドユーザーセグメントをリードしているものは何でしょうか?
ディスプレイメーカーは2026年の需要の 72.3% を占めています。
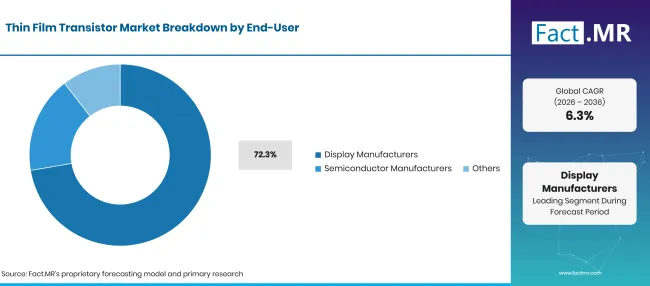
Factmr Thin Film Transistor Market Breakdown End User | Source: Fact.MR
| エンドユーザー | シェア(2026年) |
|---|---|
| ディスプレイメーカー(主要セグメント) | 72.3% |
| 他のセグメントを合わせた | 27.7%* |
| 合計 | 100.0% |
出典: Fact.MRの分析。2026年10月21日 更新
パネルファブはトランジスタアレイとフロントプレーンを一つの屋根の下に組み立てます。なぜなら、アレイはクリーンルームを出ると出荷や保管ができないからです。したがって、収益はブランドが支払う LCDパネル とOLEDモジュール価格内に記録されます。アレイの歩留まりはこれらの購入者にとって主なコストレバーです。各アレイの透明電極には酸化錫インジウムを使用しています。米国地質調査(USGS)は、インジウムスズ酸化物が世界のインジウム使用量の大部分を占めており、主にフラットパネルディスプレイで、2025年の世界の精製所生産量は 1,100 トンと推定されています[4]。半導体メーカーはより小さな買い手グループを形成し、センサー、バイオチップ、パネルレベルのパッケージングにガラスTFTプロセスを用いています。
薄膜トランジスタ市場の普及を加速させている要因と、それを妨げている要因は何でしょうか?
画面時間の増加、大型の車載ディスプレイ、ノートパソコンやウェアラブルにおける酸化膜やLTPOアレイへの移行により、採用は増加します。パネル価格の変動、高い製造コスト、集中金属供給への依存が成長を妨げています。
ドライバー影響分析
| 運転手 | (~)CAGRへの影響% | 地理的意義 | 影響のタイムライン |
|---|---|---|---|
| スマートフォン、ノートパソコン、タブレットで1人あたりの接続画面数が増える | +1.5% | グローバル | 短期(<= 2 年) |
| 電気自動車のより広い計器クラスタとセンターディスプレイ | +1.3% | 東アジア、西ヨーロッパ、北アメリカ | 中期(2年から4 年) |
| LTPSおよびLTPOバックプレーンを必要とする8.6世代のIT OLEDライン | +1.1% | 東アジア | 中期(2年から4 年) |
| 低消費電力可変リフレッシュパネルにおける酸化物TFTの採用 | +0.8% | 東アジア、北アメリカ | 中期(2年から4 年) |
| 病院におけるフラットパネルX線検出器の交換 | +0.6% | 北アメリカ、西ヨーロッパ | 長期(>= 4 年) |
出典: Fact.MRの分析。2026年10月21日 更新
機会影響分析
| 機会 | (~)CAGRへの影響% | 地理的意義 | 影響のタイムライン |
|---|---|---|---|
| 酸化物アレイ上のカラー電子紙看板と棚ラベル | +0.8% | 西ヨーロッパ、東アジア | 中期(2年〜4 年) |
| LTPSバックプレーン駆動のマイクロLEDディスプレイ | +0.7% | 東アジア、北アメリカ | 長期(>= 4 年) |
| バイオチップおよびセンサー用のガラスTFTアレイ | +0.4% | 北アメリカ、東アジア | 長期(>= 4 年) |
出典: Fact.MRの分析。2026年10月21日 更新
拘束具の影響分析
| 抑制 | (~) CAGRへの影響% | 地理的意義 | 影響のタイムライン |
|---|---|---|---|
| ファブのアップグレードを遅らせるパネル価格変動 | -0.7% | グローバル | 短期(<= 2 年) |
| LTPSおよび酸化物ラインの高い資本コスト | -0.5% | 東アジア | 中期(2年から4 年) |
| インジウムとガリウムの集中供給 | -0.4% | グローバル | 長期(>= 4 年) |
出典: Fact.MRの分析。2026年10月21日 更新
2036年までに薄膜トランジスタ市場を拡大している国はどこですか?
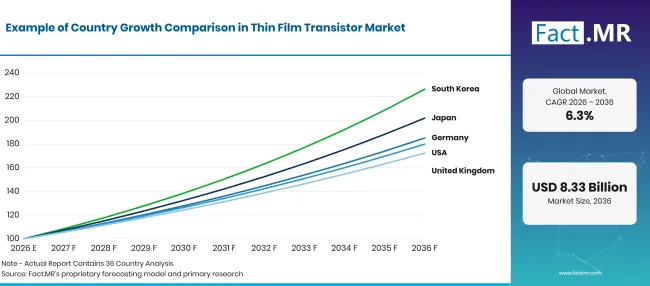
Factmr Thin Film Transistor Market Growth Index | Source: Fact.MR
| 国 | CAGR (2026年から2036年まで) |
|---|---|
| 日本 | 7.3% |
| ドイツ | 6.4% |
| 米国 | 6.1% |
| 英国 | 5.6% |
| ブラジル | 5.2% |
出典: Fact.MRの分析。2026年10月21日 更新
日本の採用を支持するものは何でしょうか?
7.3% CAGR、酸化物やLTPSプロセスの技術によって新たなバックプレーン用途へと移行しています。
日本の薄膜トランジスタ需要は、スクリーンが日常生活の一部である家庭市場に依存しています。内務省は2025年の調査で 91.8% 世帯がスマートフォンを所有していると報告しました[5]。日本のファブはIGZOやLTPSアレイを先駆け、現在は自動車のコックピット、医療センサー、カラー電子ペーパーにそのノウハウを応用しています。
ドイツはどのように需要を拡大しているのか?
6.4% CAGR、プレミアムな車のコックピットと家庭用機器の高密度所有に支えられています。
ドイツでは、家庭や車の画面数が増えるにつれてディスプレイパネルの需要が増加しています。Destatisは、2024年に90.8%世帯がスマートフォンを所有しており、100世帯あたり170.6台のスマートフォンを所有していると報告しました[6]。連邦自動車運輸局(FATA)は2025年に新しいバッテリー電気自動車545,142台を数え、登録数の19.1%割合を占めています[7]。これらの車の多くは、曲面型または柱幅の自動車スマートディスプレイを搭載しています。
アメリカ合衆国の養子縁組を支えるものは何でしょうか?
6.1% CAGR、ほぼ普遍的なコンピュータ所有とモニターのアップグレードによって助けられています。
アメリカ合衆国におけるLCDおよびOLEDスクリーンの使用は、家庭、オフィス、車両にまたがっています。国勢調査局によると、2020年から2024年の間に世帯の 95.5% がコンピューターを所有していました[8]。EPAのデータによると、2024年モデルの新車のうちバッテリー電気自動車が 7% を占めています[9]。こちらの購入者は、酸化膜とLTPSアレイを使用する高リフレッシュのゲーミングモニターや大型ノートパソコン画面を好んでいます。
イギリスは需要をどのように発展させているのでしょうか?
5.6% CAGR、ゼロエミッション車両登録の増加を受けて。
イギリスの車両ディスプレイ需要は新規登録のシフトと関連しています。運輸省によると、2025年に初めてゼロエミッション車両が登録されたのは 528,000 台で、2024年から 24% 増加しています[10]。免許取得済みゼロエミッション車両は2025年末までに 2,012,000 に達しました[10]。小売業者や交通事業者は、店舗や駅向けにデジタルサイネージや電子紙ディスプレイも購入しています。英国の設計会社はこれらのパネルをアジアのファブから調達しているため、現地の需要は完成モジュールの輸入として現れます。
ブラジルの成績はどうですか?
5.2% CAGR、携帯電話やテレビの所有が画面交換を安定させているからです。
ブラジルではスマートフォンとテレビ画面がほとんどの人口に届いています。IBGEは2025年に10歳以上の167.400万人が個人用携帯電話を持っており、そのうち89.8%人にあたります[11]。同じ調査では、93.9%世帯にテレビがあることも確認されました[11]。マナウス自由貿易区の現地組立では、輸入パネルが完成したテレビや携帯電話に加工されています。
薄膜トランジスタ市場をリードしているのは誰ですか?
バックプレーンの収益をめぐって3つのグループが競合しています。韓国と中国の大手ファブ、すなわちBOE、Samsung Display、LG Displayは、テレビ、IT、モバイルパネルにLTPSと酸化物アレイを運用しており、BOEとLG Displayもアモルファスシリコンを使用しており、基板のサイズと収率で競合しています。
AUOや他の台湾メーカーは自動車、ゲーム、Micro LEDバックプレーンに注力しています。2026年1月、AUOは2025年に発行されたディスプレイ特許の大部分をMicro LEDが占めていると発表しました[12]。日本の専門家であるSharpとJapan Displayは酸化物とLTPSプロセス深度で競合しています。Sharpは2026年3月にSharp Display TechnologyのIGZO酸化物TFTアレイを使用したカラー電子紙ディスプレイを上品しました[13]。Japan Displayは2026年6月にCyteSiと合意し、液滴ベースのバイオサンプルデバイス向けのTFTガラスバックプレーンの開発と製造を進めました[14]。大型ガラスでの酸化物アレイ収率と、携帯電話やテレビ以外の新たな用途が強力なメーカーと分けるでしょう。
主要な提供者はどの企業ですか?
主な企業は BOE Technology Group Co., Ltd.; Samsung Display Co., Ltd.; LG Display Co., Ltd.; AUO Corporation; Sharp Corporation;および Japan Display Inc.
- BOE Technology Group Co., Ltd.
- Samsung Display Co., Ltd.
- LG Display Co., Ltd.
- AUO Corporation
- Sharp Corporation
- Japan Display Inc.
報告書の範囲と内容は?
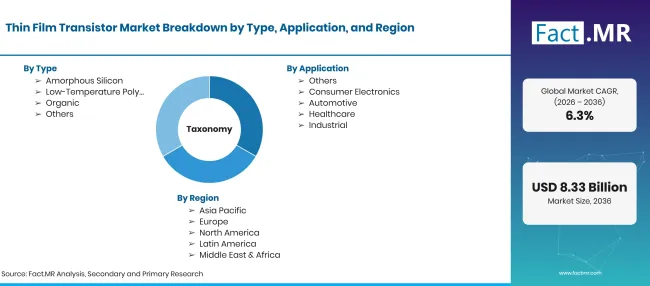
Factmr Thin Film Transistor Market Taxonomy | Source: Fact.MR
| 属性 | 詳細 |
|---|---|
| 定量単位 | 2026年にはUSD億人、2036年にはUSD億人CAGR |
| 市場の定義 | 薄膜トランジスタアレイは、ガラス、ポリイミド、その他の基板上に堆積され、ピクセルやセンサーセルを切り替えます。値はパネル、検出器、その他のアクティブマトリックスデバイス内のバックプレーンレベルでカウントされます。 |
| 種類 | 非晶質シリコン;低温多結晶シリコン;有機シリコン;その他 |
| 応用 | コンシューマーエレクトロニクス;自動車;ヘルスケア;工業;その他 |
| 技術 | LCD;OLED;電子ペーパー;その他 |
| エンドユーザー | ディスプレイメーカー;半導体メーカー;その他 |
| 対象地域 | 北アメリカ;ラテンアメリカ;西ヨーロッパ;東ヨーロッパ;東アジア;南アジア・太平洋;中東・アフリカ |
| 対象国 | 日本;ドイツ;米国;英国;ブラジル |
| 紹介企業 | BOE Technology Group Co., Ltd.; Samsung Display Co., Ltd.; LG Display Co., Ltd.; AUO Corporation; Sharp Corporation; Japan Display Inc. |
| 予測期間 | 2026年から2036年 |
| アプローチ | サイズと技術別のパネル出荷を用いるハイブリッドなトップダウンおよびボトムアップモデル;パネルタイプごとのバックプレーンコストシェア;発電およびアレイプロセスごとのファブ生産能力;国別デバイス所有権;および生産者ポートフォリオレビュー。 |
出典: Fact.MRの分析。2026年10月21日 更新
参考文献
- [1] 国際電気通信連合(ITU)(2025年11月 17日) 世界のインターネット利用者数は増加していますが、格差が主要なデジタル格差を深めています。
- [2] 国際エネルギー機関。(2026年)グローバル EVアウトルック2026:エグゼクティブサマリー。
- [3] 米国地質調査所。(2026年2月)。 鉱物商品概要2026:ガリウム。
- [4] 米国地質調査所。(2026年2月) 鉱物商品概要 2026:インジウム。
- [5]日本内務省。(2026年5月29日)。[2025年通信利用動向調査結果]。
- [6]Statistisches Bundesamt (Destatis)(2026年8月17日)。Ausstattung privater Haushalte mit Informations- und Kommunikationstechnik - Deutschland [ドイツの家庭用情報通信技術付き機器]。
- [7]クラフトファールト連邦政府。(2026年1月6日)Fahrzeugzulassungen im Dezember 2025 - Jahresbilanz[2025年12月の車両登録、年次レビュー]。
- [8] アメリカ国勢調査局。(2025年)。 クイックファクト:アメリカ合衆国、コンピューターを持つ世帯の割合、2020-2024年。
- [9] 米国環境保護庁。(2026年2月 19日)。 自動車トレンドレポートのハイライト。
- [10]運輸省。(2026年4月 29日)。 車両免許統計:2025年。
- [11]ブラジル地理学・統計研究所(IBGE)。(2026年)。Acesso à Internet e à televisão e posse de telefone móvel celular para uso pessoal 2025 [インターネットとテレビアクセスおよび個人携帯電話所有 2025]。
- [12] AUO Corporation。(2026年1月 21日) AUOはクラリベイトから5年連続でトップ 100 グローバルイノベーターに選出されました。
- [13] Sharp Corporation。(2026年3月 10日)。 電子紙ディスプレイ 。
- [14] Japan Display Inc. (2026年6月 5日)。 JDIとCyteSi、誘電体上の電気湿潤(EWOD [JDIとCyteSiはEWOD技術を用いたマイクロバイオサンプル処理装置のバックプレーンの開発・製造に合意]
この報告書が答えます
- 2026年と2036年のTFTバックプレーン収益はどれほど大きくなり、その2年間の期間はどのようなペースになるのでしょうか?
- どのトランジスタタイプとどの購入グループが最も大きなシェアを占め、その位置を維持している要因は何でしょうか?
- 消費者向け電子機器、自動車、医療、産業用途はどこでバックプレーンの需要を引き寄せ、LCD、OLED、電子紙はどのように異なるのでしょうか?
- なぜ日本、ドイツ、アメリカ、イギリス、ブラジルは成長速度が異なるのでしょうか?
- 酸化物やLTPSアレイを大規模に製造するパネルメーカーと他を区別するものは何ですか?
薄膜トランジスタ市場は何を扱っていますか?
非晶質シリコン、低温ポリシリコン、有機半導体、酸化物チャネルを用いたアクティブマトリックスバックプレーンがこの市場の中核を形成しています。各アレイはLCD、OLEDスタック、または電子紙フィルムを駆動する可能性があります。
需要は家電、自動車、医療、産業用途で追跡されています。携帯電話、ノートパソコン、モニター、テレビが家電を構成し、自動車はクラスター、センタースクリーン、 センター情報ディスプレイをカバーしています。医療用途にはX線検出器や診断モニターがあり、産業用は制御パネルや堅牢な携帯機を含みます。
スコープには何が含まれているのでしょうか?
LCDパネルや OLEDディスプレイ 用のバックプレーン、電子ペーパーサインや棚ラベル用のアレイも含まれています。パネルファブが自社モジュール向けに構築したアレイは、各パネル内のバックプレーン値でカウントされます。
フラットパネルX線検出器、指紋センサー、バイオチップに使用されるTFTアレイもカウントされます。 広告ディスプレイ やキオスク内のバックプレーンは、アクティブマトリックスガラスを使用する場合、その境界内に含まれます。
範囲から除外されるものは何ですか?
マイクロディスプレイで使用されるシリコンウェハCMOSバックプレーンは除外され、シリコンチップ上の離散トランジスタも含まれます。各ピクセルにトランジスタがないパッシブマトリックスディスプレイはカウントされません。
カラーフィルター、偏光フィルター、バックライト、ドライバーIC、カバーガラスは、同じモジュール内に収められていても除外されます。完成したテレビ、携帯電話、モニターはバックプレーンの数値のみでカウントされます。
分析はどのように作成されたのですか?
分析は 120+の情報源、 35+企業ポートフォリオ、 25+国、そして 20 以上の業界インタビューを活用しています。
- 一次調査: 一次調査では、製造業者、サービス提供者、技術開発者、流通業者、エンドユーザー、専門家との議論が行われます。これらの対話では、購買優先順位、製品採用、運用上の課題、承認要件、競争ポジション、そして広範な市場受容に影響を与える要因について検討します。
- デスクリサーチ:デスク リサーチは政府統計、規制出版物、企業申請、貿易データ、技術調査、業界協会、標準、公共政策、その他の権威ある情報源をカバーします。分析で使用されるすべての情報源は参考文献に記載されています。
- 市場規模と予測: 市場推計は、過去の業績、需要指標、価格と販売台数の傾向、セグメントシェア、企業参加率、国別成長、採用パターン、投資活動、市場拡大の障壁を組み合わせます。
- データの検証と更新サイクル: 調査結果は、一次インタビューと公開データ、企業の活動、規制変更、取引パターン、業界動向を比較することで検証されます。定期的な更新では、新製品の発売、キャパシティの変更、提携、承認、商業採用の変化をレビューします。
セグメンテーション
市場はどのように区分されていますか?
-
タイプ別
- 非晶質シリコン
- 低温多結晶シリコン
- 有機的
- その他
-
用途別
- コンシューマー・エレクトロニクス
- 自動車
- 医療
- 工業
- その他
-
技術別
- 液晶
- OLED
- 電子論文
- その他
-
エンドユーザー別
- ディスプレイメーカー
- 半導体メーカー
- その他
-
地域別
- 北アメリカ
- ラテンアメリカ
- 西ヨーロッパ
- 東ヨーロッパ
- 東アジア
- 南アジア・太平洋
- 中東・アフリカ
よくあるご質問
2026年の薄膜トランジスタ市場はどれくらい大きいのでしょうか?
2026年から2036年までの薄膜トランジスタ市場の CAGR はどうなっていますか?
薄膜トランジスタ市場でリードしているタイプはどれですか?
薄膜トランジスタ市場をリードしているエンドユーザーはどこですか?
薄膜トランジスタ市場で最も成長する国はどこでしょうか?
薄膜トランジスタ市場の主要な企業はどこですか?
このレポートの担当者


レポートをご自身でご確認ください - 無料サンプルをご請求ください
無料サンプル価格と購入方法が分かる資料を入手
PDFをダウンロード