- Market Value (2025): USD 89.6 Bn
- Estimated Value (2026): USD 96.9 Bn
- Forecast Value (2036): USD 213.5 Bn
- CAGR (2026-2036): 8.2%
2036년까지 디지털 결제 솔루션 시장의 가치 전망은 얼마일까요?
2026년에는 USD 96.9억 달러에서 2036년에는 USD 213.5억 달러에 이르8.2% CAGR.
- Fact.MR 추정에 따르면, 2025년 디지털 결제 솔루션 시장의 가치는 USD 89.6억 달러에 달했습니다.
- 시장 가치는 2026년 USD 96.9억에서 2036년까지 USD 213.5억으로 증가할 것으로 예상됩니다.
- 상인과 소비자가 전자 결제 수단을 사용함에 따라 시장은 2026년부터 2036년까지 8.2% CAGR 성장할 것으로 예상됩니다.
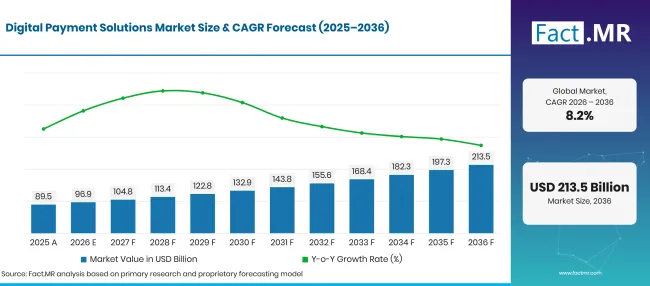
Digital Payment Solutions Market Forecast Global | Source: Fact.MR
| 연도 | 기초 | 시장 가치 (USD 억) |
|---|---|---|
| 2025 | 실제 | 89.5 |
| 2026 | 추정치 | 96.9 |
| 2036 | 예보 | 213.5 |
| CAGR 2026년부터 2036년까지 | 예측 기간 | 8.2% |
출처: Fact.MR 분석. 2026년 11월 2일 업데이트
디지털 결제 솔루션 시장 성장의 주요 수치는 무엇인가요?
2026년부터 2036년 사이에 USD 116.6억 절대 기회가 있었습니다.
- 시장 내 수요 동인들
- 소비자들이 카드와 모바일 결제 방식을 사용함에 따라 상인들은 현금 없는 결제 수용을 확대하고 있습니다. 도이체 분데스방크는 2026년 6월 17일 독일에서 현금 없는 결제 수단이 기록된 구매의 55% 를 차지한다고 보고했습니다. 모바일 결제 수단은 구매 건수의 10% 를 차지했습니다 [1].
- 즉석 결제 인프라가 전자 송금 접근성을 확대하고 있습니다. 브라질 중앙은행은 2026년 1월 170 백만 명 이상의 개인 Pix 사용자와 7 억 건 이상의 거래를 보고했습니다. 이는 가맹점 결제 및 계좌 간 결제 서비스를 제공하는 결제 제공자들에게 기회를 창출합니다 [2].
- 온라인 및 오프라인 상인들은 여러 채널에서 거래를 처리할 수 있는 결제 플랫폼이 필요합니다. 결제 제공업체들은 이러한 요구사항을 지원하기 위해 승인, 사기 모니터링 및 인증 기능을 강화하고 있습니다.
- 기업들은 또한 계산 시스템과 청구, 회계, 고객 관리 애플리케이션을 연결할 수 있는 확장 가능한 결제 인프라를 찾고 있습니다. 클라우드 기반 플랫폼은 여러 장소에 걸친 중앙집중식 결제 운영을 지원할 수 있습니다.[1][2]
- 분석한 주요 세그먼트
- 구성 요소별로 소프트웨어는 2026년 시장의 61.2% 를 차지하며, 이는 결제 게이트웨이와 거래 관리 플랫폼의 역할을 반영합니다.
- 결제 모드 기준으로, 신용카드는 2026년 시장에서 35.9% 선두를 달리고 있으며, 소매 및 온라인 상거래 전반에 걸쳐 확립된 카드 수락이 이를 뒷받침합니다.
- 최종 사용자 기준으로는 2026년 시장의 31.7% 부분을 차지하며, 가맹점들이 오프라인과 온라인 매장 전반에 걸쳐 디지털 결제 수용을 통합하고 있습니다.
- 배포 모드로 보면, 클라우드는 확장성과 중앙 집중식 관리 기능 덕분에 2026년에 58.2% 점유율을 차지합니다.
- 기업 규모 기준으로 보면, 2026년 대기업이 시장의 56.2% 차지하고 있으며, 이는 거래량과 통합 요구사항을 반영합니다.
- 분석가 의견 Fact.MR
- Fact.MR의 수석 컨설턴트인 샴부 나트 자(Shambhu Nath Jha)는 "디지털 결제 제공업체는 단순한 거래 처리 문제뿐만 아니라 경쟁하고 있습니다. 가맹점들은 온라인 및 매장 내 승인을 안전한 인증과 효율적인 결제로 연결하는 결제 플랫폼을 점점 더 필요로 합니다. 신뢰할 수 있는 거래 통제를 유지하면서 통합을 단순화하는 공급자는 기업이 디지털 상거래를 확장함에 따라 입지를 강화할 수 있습니다."라고 말합니다.
- 전략적 함의
- 결제 소프트웨어 제공업체는 카드 결제, 디지털 지갑, 은행 송금 전반에 걸친 게이트웨이 통합과 거래 관리를 개선해야 합니다.
- 결제 네트워크는 온라인 및 오프라인 채널 간 거래를 보호하기 위해 인증과 사기 방지를 강화해야 합니다.
- 가맹점 서비스 제공자는 중소기업을 지원하기 위해 유연한 가격 책정과 간단한 온보딩을 제공할 수 있습니다.
- 클라우드 결제 제공업체는 여러 장소에서 거래를 관리하는 기업을 위해 강력한 보안 통제와 신뢰할 수 있는 인프라를 유지해야 합니다.
- 금융 기관은 디지털 지갑, 카드 네트워크, 즉각 결제 시스템 간의 상호운용성을 개선해야 합니다.
독일은 2036년까지 10.0% CAGR 기록을 세울 것으로 예상됩니다. 브라질은 9.1%을 기록할 것으로 예상되며, 미국은 8.3%로 이어질 예정입니다. 영국은 7.4%로 상승할 것으로 예상되며, 일본은 6.5%로 예상됩니다. 국가별 결제 습관과 디지털 거래 인프라의 발전은 시장 확장을 위한 다양한 경로를 만듭니다.
디지털 결제 솔루션 시장은 세그먼트별로 어떻게 나뉘나요?
Fact.MR세분화에서 소프트웨어가 61.2%컴포넌트를 선도합니다; 신용카드가 결제 모드를 35.9%선도; 소매가 31.7%에서 최종 사용자 부문을 선도하고; 클라우드가 58.2%에서 배포 모드를 선도하며; 대기업이 56.2%규모를 선도하고 있습니다.
어떤 요소가 지배적인가요?
소프트웨어는 2026년 시장의 61.2% 를 차지할 것으로 예상됩니다.
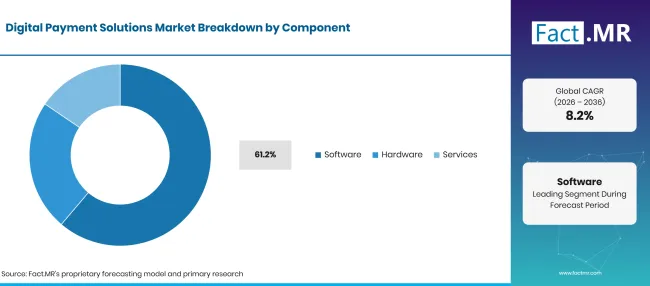
Digital Payment Solutions Market Breakdown Component | Source: Fact.MR
| 구성 요소 | 쉐어 (2026) |
|---|---|
| 소프트웨어 (선도 부문) | 61.2% |
| 다른 구간들 합쳐 | 38.8%* |
| 총 | 100.0% |
출처: Fact.MR 분석. 2026년 11월 2일 업데이트
소프트웨어가 가장 큰 구성 요소를 차지하는데, 결제 플랫폼은 거래를 승인하고 가맹점과 결제 네트워크를 연결하는 애플리케이션에 의존하기 때문입니다. 결제 게이트웨이, 가맹점 대시보드, 거래 관리 시스템은 기업이 전자 결제를 수락하고 모니터링하는 데 도움을 줍니다. 하드웨어와 서비스는 물리적 결제 수락과 지속적인 플랫폼 지원에 여전히 중요합니다.
결제 모드 부문을 이끄는 것은 무엇인가요?
신용카드는 2026년 시장의 35.9% 를 차지할 것으로 예상됩니다.
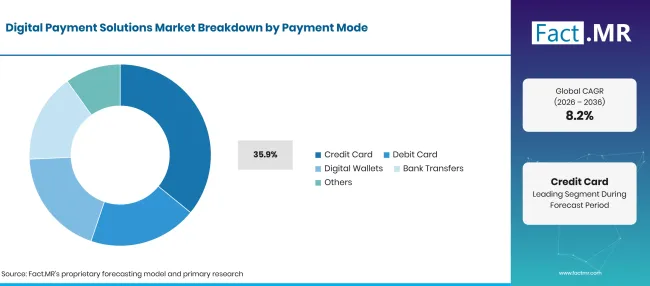
Digital Payment Solutions Market Breakdown Payment Mode | Source: Fact.MR
| 결제 모드 | 쉐어 (2026) |
|---|---|
| 신용카드 (주요 부문) | 35.9% |
| 다른 구간들 합쳐 | 64.1%* |
| 총 | 100.0% |
출처: Fact.MR 분석. 2026년 11월 2일 업데이트
신용카드는 세분화에서 가장 큰 개별 결제 방식 비중을 차지합니다. 온라인 마켓플레이스와 오프라인 매장에서 신용카드의 수용이 지속적인 사용을 뒷받침합니다. 직불카드와 디지털 지갑은 추가 결제 옵션을 제공하며, 은행 이체는 계좌 간 거래와 비즈니스 결제를 지원합니다. 결제 제공업체들은 점점 더 하나의 결제 인터페이스를 통해 여러 결제 방식을 지원하고 있습니다.
어떤 최종 사용자 리드 카테고리가 수요를 제공하나요?
소매업은 2026년에 31.7% 점유율을 차지할 것으로 보입니다.
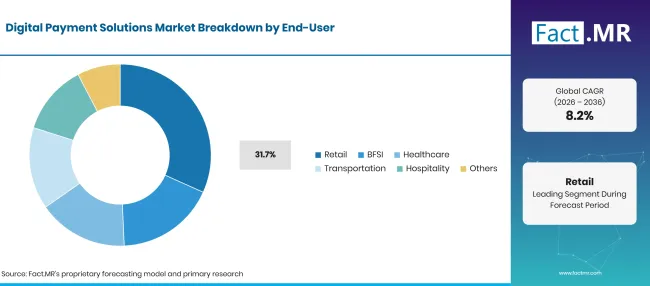
Digital Payment Solutions Market Breakdown End User | Source: Fact.MR
| 최종 사용자 | 쉐어 (2026) |
|---|---|
| 소매업 (선도 부문) | 31.7% |
| 다른 구간들 합쳐 | 68.3%* |
| 총 | 100.0% |
출처: Fact.MR 분석. 2026년 11월 2일 업데이트
소매업체는 매장 내 구매와 온라인 결제에 결제 솔루션을 요구합니다. 통합 결제 플랫폼은 카드 단말기를 전자상거래 시스템과 거래 기록과 연결할 수 있습니다. 은행과 금융 서비스 제공업체가 디지털 거래 인프라를 필요로 하기 때문에 BFSI는 여전히 중요한 사용자입니다. 의료, 교통, 환대 산업도 다양한 서비스 환경에서 고객 결제를 수집하기 위해 전자 결제 시스템을 사용합니다.
어떤 배치 모드가 선택될까요?
클라우드는 2026년 시장의 58.2% 를 차지할 것으로 예상됩니다.
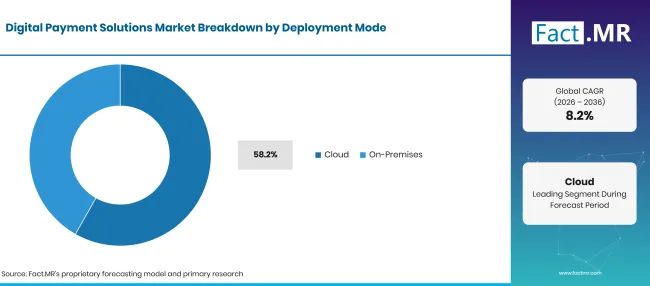
Digital Payment Solutions Market Breakdown Deployment Mode | Source: Fact.MR
| 배치 모드 | 쉐어 (2026) |
|---|---|
| 클라우드 (선도 세그먼트) | 58.2% |
| 온프레미스 | 41.8%* |
| 총 | 100.0% |
출처: Fact.MR 분석. 2026년 11월 2일 업데이트
기업이 여러 지점과 판매 채널을 지원할 수 있는 결제 플랫폼을 찾는 과정에서 클라우드 배포를 주도합니다. 클라우드 기반 시스템은 소프트웨어 업데이트와 중앙 집중식 거래 모니터링을 단순화할 수 있습니다. 온프레미스 배포는 내부 인프라에 대한 더 큰 통제가 필요하거나 특정 통합 체계를 유지해야 하는 조직에 여전히 유효합니다.
어떤 기업 규모 카테고리가 지배적인가요?
대기업은 2026년에 56.2% 점유율을 차지할 것으로 예상됩니다.
| 기업 규모 | 쉐어 (2026) |
|---|---|
| 대기업 (선도 부문) | 56.2% |
| 중소기업 | 43.8%* |
| 총 | 100.0% |
출처: Fact.MR 분석. 2026년 11월 2일 업데이트
대기업은 여러 사업 부문과 지리적 시장에서 많은 거래량을 처리하기 때문에 선두 점유율을 차지합니다. 이들 조직은 전사적 자원 관리 및 재무 관리 애플리케이션과 통합될 수 있는 결제 시스템이 필요합니다. 중소기업은 또한 단순화된 결제 게이트웨이와 판매 시점 솔루션이 디지털 결제 수용의 복잡성을 줄여주기 때문에 중요한 고객 기반을 차지합니다.
디지털 결제 솔루션 시장 도입을 가속화하는 요인은 무엇이며, 무엇이 이를 저해하고 있을까요?
현금 없는 거래와 디지털 상거래의 증가는 도입을 지원하지만, 사기 노출과 통합의 복잡성은 도전 과제를 야기합니다.
운전자 영향 분석
| 운전사 | (~) CAGR에 미치는 영향 % | 지리적 중요성 | 영향 일정 |
|---|---|---|---|
| 전자상거래 거래 확대 | +1.0% | 글로벌 | 단기 (≤ 2 년) |
| 디지털 지갑의 더 큰 활용 | +0.9% | 글로벌 | 단기 및 중기 (2년 –4 년) |
| 즉시 결제 인프라의 성장 | +0.8% | 브라질, 유럽, 아시아 | 중기 (2년 –4 년) |
| 가맹점의 클라우드 결제 플랫폼 도입 | +0.6% | 글로벌 | 중기 (2년 –4 년) |
| 안전한 거래 인증에 대한 수요 | +0.5% | 글로벌 | 장기 (≥ 4 년) |
출처: Fact.MR 분석. 2026년 11월 2일 업데이트
기회 영향 분석
| 기회 | (~) CAGR에 미치는 영향 % | 지리적 중요성 | 영향 일정 |
|---|---|---|---|
| 국경 간 결제 처리 | +0.8% | 글로벌 | 중기 (2년 –4 년) |
| 중소기업 결제 디지털화 | +0.7% | 신흥 시장, 유럽 | 단기 및 중기 (2년 –4 년) |
| 계좌 간 결제 통합 | +0.6% | 유럽, 브라질, 아시아 | 중기 (2년 –4 년) |
| 디지털 지갑 상호운용성 | +0.5% | 글로벌 | 중기 (2년 –4 년) |
| 자동화 및 에이전트 주도 결제 | +0.4% | 북미, 유럽 | 장기 (≥ 4 년) |
출처: Fact.MR 분석. 2026년 11월 2일 업데이트
구속 영향 분석
| 자제력 | (~) CAGR에 미치는 영향 % | 지리적 중요성 | 영향 일정 |
|---|---|---|---|
| 결제 사기와 사이버 공격 | -0.8% | 글로벌 | 단기 (≤ 2 년) |
| 규제 및 준수 요건 | -0.6% | 글로벌 | 단기 및 중기 (2년 –4 년) |
| 레거시 시스템과의 통합 | -0.5% | 글로벌 | 중기 (2년 –4 년) |
| 거래 처리 비용 | -0.4% | 글로벌 | 단기 (≤ 2 년) |
| 디지털 결제 접근성의 불균형 | -0.3% | 신흥 시장 | 중기 (2년 –4 년) |
출처: Fact.MR 분석. 2026년 11월 2일 업데이트
2036년까지 디지털 결제 솔루션 시장을 확장하는 국가는 어디인가요?
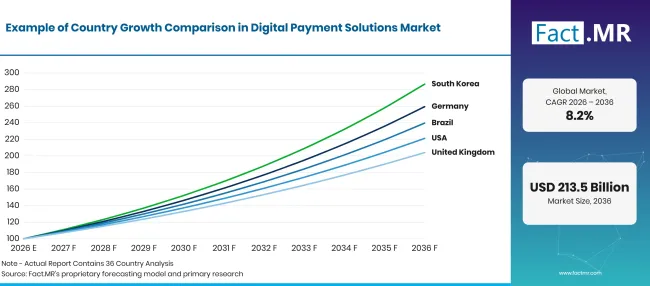
Digital Payment Solutions Market Growth Index | Source: Fact.MR
| 국가 | CAGR (2026–2036) |
|---|---|
| 독일 | 10.0% |
| 브라질 | 9.1% |
| 미국 | 8.3% |
| 영국 | 7.4% |
| 일본 | 6.5% |
출처: Fact.MR 분석. 2026년 11월 2일 업데이트
독일 입양을 뒷받침하는 요인은 무엇인가요?
10.0% CAGR현금 없는 결제 수단과 모바일 거래의 증가에 의해 뒷받침됩니다.
독일의 결제 환경은 현금 없는 거래로의 꾸준한 전환을 겪고 있습니다. 도이체 분데스방크에 따르면, 2025년 기록된 구매의 55% 는 현금 없는 결제 수단이었고, 직불카드는 26% 를, 모바일 결제 수단은 10%차지했습니다. 2025년 카드 결제 건수는 약 14.5 억 건에 도달하며 연간 11% 증가했습니다. SEPA의 즉시 신용 이체도 강한 모멘텀을 기록하며 거래량이 102% 증가해 약 680 백만 건에 이르렀습니다. [12]
브라질은 디지털 결제 도입을 어떻게 발전시키고 있나요?
9.1% CAGR는 Pix의 광범위한 사용과 더 넓은 전자 결제 접근성에 의해 주도되었습니다.
브라질' 디지털 결제 생태계는 Pix의 빠른 도입으로 혜택을 받고 있습니다. 이러한 즉시 전송의 광범위한 사용은 은행 계좌를 디지털 상거래와 연결할 수 있는 결제 게이트웨이와 가맹점 솔루션에 대한 수요를 지원합니다. 제공업체들은 기업 간 조정 및 결제 관리 서비스 수요도 충족시킬 수 있습니다.
미국 입양을 지원하는 요인은 무엇인가요?
8.3% CAGR는 높은 비현금 거래량과 확립된 카드 결제 인프라에 의해 뒷받침됩니다.
미국은 소비자 및 기업 거래 전반에 걸쳐 대규모 전자 결제 생태계를 보유하고 있습니다. 연방준비제도(Fed)는 2024년에 비현금 결제가 236.6 억 달러에 달했으며, 카드가 결제 건수의 4분의 3 이상을 차지한다고 보고했습니다 [3]. 이는 결제 네트워크와 결제 제공업체에 상당한 운영 환경을 조성합니다. 안전한 온라인 결제 및 통합 가맹점 결제 서비스에 대한 수요도 플랫폼 개발을 지원하고 있습니다.
영국은 입양을 어떻게 구축하고 있나요?
7.4% CAGR비접촉 카드 사용과 모바일 지갑 채택 증가에 의해 형성되었습니다.
영국은 확립된 현금 없는 결제 환경을 갖추고 있습니다. UK Finance는 2025년 총 결제 거래량이 49.7 억에 달했으며, 카드 결제가 전체 결제 중 64% 차지한다고 보고했습니다. 인구의 거의 3분의 2가 모바일 지갑에 등록했습니다 [4]. 이러한 추세는 비접촉 결제 단말기와 통합 가맹점 결제 플랫폼에 대한 수요를 뒷받침합니다. 결제 제공업체는 반복 결제와 디지털 결제 서비스에 대한 수요도 해결할 수 있습니다.
일본 입양을 뒷받침하는 요인은 무엇인가요?
6.5% CAGR현금 없는 거래 가치 상승과 정부 정책의 지원을 받고 있습니다.
일본›39; 카드와 디지털 결제 수단을 통해 현금 없는 결제 생태계가 계속 확장되고 있습니다. 경제산업부는 2025년에 현금 없는 결제 비율이 58.0% 에 도달했으며, 이는 거래 가치 중 엔화 162.7 조 달러에 해당한다고 보고했습니다 [5]. 신용카드가 현금 없는 결제 가치에서 가장 큰 비중을 차지했습니다. 정부에 대한 지속적인 진전39; 2030년 현금 없는 결제 목표는 결제 인프라 투자와 가맹점 도입을 지원할 것으로 예상됩니다.
디지털 결제 솔루션 시장을 누가 주도하나요?
Fact.MR 디지털 결제 솔루션 시장에 참여하는 주요 기업으로 Visa, Mastercard, PayPal, Block, Adyen, Stripe를 꼽았습니다.
비자와 마스터카드는 글로벌 결제 네트워크를 운영하며 금융기관과 가맹점을 위한 거래 인프라를 제공합니다. PayPal은 디지털 지갑과 가맹점 결제 서비스를 제공합니다. Block은 Square 결제 수락 및 상거래 생태계를 통해 참여합니다. Adyen과 Stripe는 온라인과 오프라인 채널에서 운영되는 기업을 위한 통합 결제 처리 플랫폼을 제공합니다.
Visa Inc.는 글로벌 결제 네트워크를 운영하고 있습니다. 2025 회계연도 공시는 Visa에서 결제 거래량이 USD 14.2조 건, 거래량이 257.5억 건에 달한다고 보고했습니다 ' s 네트워크 [6]. Mastercard Incorporated는 글로벌 카드 결제 인프라를 운영하며 디지털 거래 역량을 계속 개발하고 있습니다. 2026년 6월 Agent Pay for Machines 발표는 자동화 및 프로그램적 결제 문제를 다루었습니다 [7]. PayPal Holdings, Inc.는 디지털 지갑 및 가맹점 결제 서비스를 제공합니다. 2025년 제출 보고서는 총 결제 금액이 USD 1.79조 건이며 활성 계좌 439백만 개를 보고했습니다 [8]. 블록 주식회사는 스퀘어를 통해 결제 수락 및 상업 서비스를 제공합니다. 2025년 연간 제출 보고서는 스퀘어 총 결제 거래량 USD 259.6 9보고했습니다. Adyen N.V. 온라인 및 매장 거래를 위한 통합 결제 플랫폼을 제공합니다. 2025년 실적은 처리 거래량이 1,394.3억 유로에 달한다고 보고되었습니다 [10]. Stripe, Inc.는 기업을 위한 결제 처리 및 금융 인프라를 제공합니다. 2026년 2월 연례 업데이트에서는 2025년 동안 Stripe를 사용하는 기업들이 발생한 결제 양이 USD 1.9조 건에 달한다고 보고했습니다 [11].
상업적 경쟁은 결제 수락 보장, 거래 보안, 처리 신뢰성 및 통합 능력에 달려 있습니다. 결제 네트워크는 도달 범위와 인증 서비스를 통해 경쟁합니다. 가맹점 결제 플랫폼은 결제 성능과 소프트웨어 통합으로 경쟁합니다. 디지털 지갑 제공업체들은 기기와 판매 채널 전반에 걸쳐 전자 결제를 편리하게 만들고자 합니다.
주요 제공자는 어떤 회사들인가요?
주요 기업으로는 Visa Inc.; Mastercard Incorporated; PayPal Holdings, Inc.; 블록, Inc.(스퀘어); Adyen N.V.; 그리고 스트라이프, Inc. 등이 있습니다.
- Visa Inc.
- Mastercard Incorporated
- PayPal Holdings, 주식회사
- 블록, 주식회사 (스퀘어)
- Adyen N.V.
- 스트라이프 주식회사
참고문헌
- [1] 도이체 분데스방크. (2026년 6월 17일). 2025년 독일의 결제 행위.
- [2] 브라질 중앙은행. (날짜 미상). 사진은 누메로스입니다.
- [3] 연방준비제도(Federal Reserve System) 이사회. (2026년 7월 1일). 연방준비제도는 2025년 3년마다 지급 조사의 초기 결과를 발표합니다.
- [4] 영국 금융. (2026년 8월 19일). 모바일 지갑이 영국 전역에서 인기를 얻으면서 디지털 결제는 계속 성장하고 있습니다.
- [5] 경제산업부. (2026년 3월 31일). 2025년 소비자가 지불한 총액 중 무현금 결제 비율
- [6] Visa Inc. (2025). 연례 보고서 2025.
- [7] 마스터카드. (2026년 6월 10일). 마스터카드는 에이전트 페이 포 머신을 출시하여 초고속 상시 결제 서비스를 잠금 해제합니다
- [8] PayPal Holdings주식회사 (2026년 2월 3일). 2025년 12월 31일 종료 회계연도 연례 보고서 [양식 10-K]. 미국 증권거래위원회.
- [9] 블록, Inc. (2026년 2월 26일). 2025년 12월 31일 종료된 회계연도 연례 보고서 [양식 10-K]. 미국 증권거래위원회.
- [10] Adyen N.V. (2026년 3월 5일). Adyen은 2025년 연례 보고서를 발행합니다.
- [11] 스트라이프. (2026년 2월 24일) 스트라이프는 2025년 연례 서한을 발표하고 현직 및 전직 직원들에게 유동성을 제공하기 위한 공개 제안을 발표합니다
- [12] 도이체 분데스방크. (2026년 7월 22일). 카드 결제는 여전히 상승세를 보이고 있습니다.
이 보고서가 답합니다
- 이 보고서는 디지털 결제 솔루션이 소비자와 비즈니스 환경 전반에 걸쳐 전자 거래를 어떻게 지원하는지 설명합니다.
- 컴포넌트 분석은 소프트웨어, 하드웨어, 서비스를 비교합니다.
- 결제 방식 분석은 신용카드, 직불카드, 디지털 지갑, 은행 이체를 포함합니다.
- 최종 사용자 분석은 소매업, BFSI, 헬스케어, 교통, 환대 산업을 조사합니다.
- 배포 분석은 클라우드와 온프레미스 결제 인프라를 비교합니다.
- 국가 분석에서는 독일, 브라질, 미국, 영국, 일본과 함께 공식 결제 통계를 다룹니다.
- 경쟁 프로필에는 Visa, Mastercard, PayPal, Block, Adyen, Stripe가 포함되어 있습니다.
디지털 결제 솔루션 시장은 무엇을 다루나요?
이 시장은 전자 결제를 촉진하는 데 사용되는 소프트웨어, 하드웨어 및 서비스를 포함합니다. 결제 게이트웨이, 거래 처리 플랫폼, 카드 결제 인프라, 디지털 지갑 서비스 및 관련 가맹점 결제 기능을 포함합니다. 분석은 소매업 및 기타 상업 부문 전반에 걸친 결제 사용을 고려합니다. 또한 대기업과 중소기업의 클라우드 및 온프레미스 배포 및 도입도 검토합니다.
범위에는 무엇이 포함되어 있나요?
포함된 솔루션은 전자 결제 수락, 거래 승인 및 결제 처리를 지원합니다.
이 범위는 카드 기반 결제, 디지털 지갑, 은행 송금 방식을 포함합니다. 또한 가맹점과 금융기관이 사용하는 결제 소프트웨어 및 하드웨어, 결제 통합 및 거래 관리를 지원하는 서비스도 포함됩니다.
범위에서 제외되는 것은 무엇인가요?
분석에서는 디지털 결제 수용이나 처리를 직접적으로 촉진하지 않는 현금 거래 및 금융 서비스는 제외됩니다.
대출 및 예금과 같은 일반 은행 상품은 정의된 시장 경계 밖에 있습니다. 결제 처리 기능이 없는 독립형 기업용 소프트웨어도 제외됩니다. 결제 네트워크에서 처리된 거래의 총 가치는 시장 수익으로 간주되지 않습니다.
분석은 어떻게 구성되었나요?
분석은 120+ 소스, 35+ 기업 포트폴리오, 25+ 국가, 그리고 20 개 이상의 업계 인터뷰를 바탕으로 합니다.
- 1차 연구: 1차 연구는 결제 솔루션 제공업체, 결제 처리업체, 금융 기관, 가맹점, 기술 개발자, 최종 사용자 및 주제 전문가들과의 논의를 포함합니다. 이 대화들은 구매 우선순위, 결제 플랫폼 채택, 통합 요구사항, 거래 보안 및 경쟁 포지셔닝을 다룹니다.
- 데스크 리서치: 데스크 리서치는 정부 결제 통계, 규제 간행물, 회사 공고, 연례 보고서, 결제 네트워크 공개, 산업 협회 및 기술 출판물을 포함합니다. 분석에 사용된 모든 출처는 참고문헌에 문서화되어 있습니다.
- 시장 규모 및 예측: 시장 추정치는 과거 성과, 거래 동향, 결제 인프라 투자, 가격 및 판매량 동향, 세그먼트 점유율, 기업 참여율, 국가별 성장 및 시장 확장의 장벽을 결합합니다.
- 데이터 검증 및 업데이트 주기: 주요 인터뷰를 공개 데이터, 회사 활동, 규제 동향 및 결제 도입 동향과 비교하여 결과를 검증합니다. 정기 업데이트는 새로운 결제 기능, 제품 출시, 파트너십, 플랫폼 확장, 상업적 채택 변화를 검토합니다.
세분화
보고서의 범위와 범위는 무엇인가요?
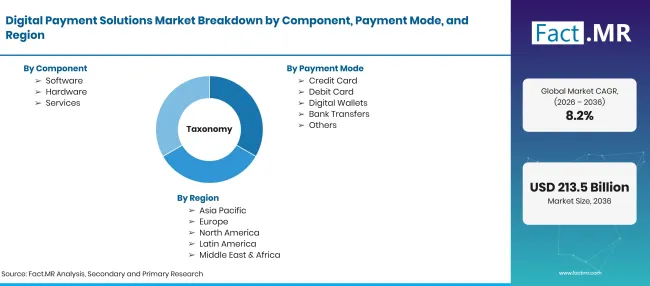
Digital Payment Solutions Market Taxonomy | Source: Fact.MR
| 속성 | 세부 사항 |
|---|---|
| 정량 단위 | USD 10억 |
| 시장 정의 | 디지털 결제 솔루션 시장은 소비자, 가맹점 및 기업 간 전자 금융 거래의 시작, 승인, 처리 및 결제를 가능하게 하는 소프트웨어, 하드웨어 및 서비스로 구성되어 있습니다. |
| 구성 요소 | 소프트웨어; 하드웨어; 서비스 |
| 결제 모드 | 신용카드; 직불카드; 디지털 지갑; 은행 송금; 기타 |
| 최종 사용자 | 소매업; BFSI; 헬스케어; 교통; 환대업; 기타 |
| 배치 모드 | 클라우드; 온프레미스 |
| 기업 규모 | 대기업; 중소기업 |
| 다루는 지역 | 북미; 라틴 아메리카; 서유럽; 동유럽; 동아시아; 남아시아 및 태평양; 중동 및 아프리카 |
| 다루는 국가 | 독일; 브라질; 미국; 영국; 일본 |
| 소개된 기업들 | 비자; 마스터카드; PayPal; 블록(스퀘어); 애디엔; 스트라이프 |
| 예측 기간 | 2026년부터 2036년까지 |
| 접근 방식 | 시장 세분화 및 시나리오 기반 분석은 기업 공시와 공식 결제 통계에 의해 뒷받침됩니다 |
출처: Fact.MR 분석. 2026년 11월 2일 업데이트
시장은 어떻게 세분화되나요?
-
구성 요소별
- 소프트웨어
- 하드웨어
- 서비스
-
결제 방식별
- 신용카드
- 직불카드
- 디지털 지갑
- 은행 이체
- 기타
-
최종 사용자별
- 소매업
- BFSI
- 의료
- 교통
- 환대
- 기타
-
배치 모드별
- 클라우드
- 온프레미스
-
기업 규모별
- 대형 기업
- 중소기업
-
지역별
- 북미
- 라틴 아메리카
- 서유럽
- 동유럽
- 동아시아
- 남아시아 및 태평양
- 중동 및 아프리카

