- Market Value (2025): USD 4.69 Bn
- Estimated Value (2026): USD 5.1 Bn
- Forecast Value (2036): USD 11.8 Bn
- CAGR (2026-2036): 8.8%
Qual a previsão de que o mercado de Unidades de Controle de Tração Automotiva valha até 2036?
USD 5.1 bilhões em 2026 para USD 11.8 bilhões até 2036, a um 8.8% CAGR.
- De acordo com Fact.MR análise, o mercado de unidades de controle de transmissão automotiva atingiu USD 4.69 bilhões em 2025.
- As vendas devem atingir USD 5.1 bilhões em 2026 a USD 11.8 bilhões em 2036, com a eletrônica de controle se tornando mais estreitamente ligada ao software do veículo.
- Projeta-se que o mercado registre um CAGR 8.8% entre 2026 e 2036, à medida que as montadoras expandem o controle eletrônico em carros de passeio e plataformas comerciais.
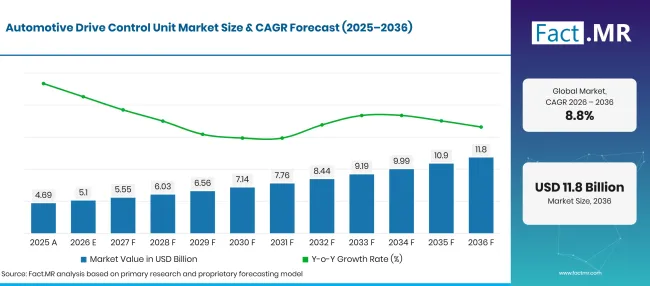
Automotive Drive Control Unit Market Forecast Global | Source: Fact.MR
| Ano | Base | Valor de Mercado (USD bilhões) |
|---|---|---|
| 2025 | Atual | 4.69 |
| 2026 | Estimativa | 5.1 |
| 2036 | Previsão | 11.8 |
| CAGR 2026 a 2036 | Período de previsão | 8.8% |
Fonte: análise da Fact.MR. Atualizado em 22 de outubro de 2026
Quais são os números definidores por trás do crescimento do mercado de Unidades de Controle de Tração Automotiva?
USD 6.7 bilhões em valor de mercado adicional de 2026 a 2036, com carros de passeio e oferta OEM moldando os volumes de compras.
- Impulsionadores de Demanda no Mercado
- As equipes de engenharia veicular exigem controladores que troquem leituras dos sensores rapidamente o suficiente para manter as funções do motor ou do chassi coordenadas durante a condução diária.
- As montadoras avaliam cada vez mais se uma plataforma de controle atende a várias variantes de modelos. Hardware compartilhado pode simplificar o trabalho de validação quando as funções de software permanecem claramente separadas.
- Engenheiros de veículos elétricos têm interesse particular em estratégias de controle que coordenam a resposta da propulsão com comandos de frenagem e direção. A arquitetura exata depende do projeto do veículo.
- Integradores de sistemas buscam diagnósticos confiáveis e tratamento de falhas antes de aceitar mudanças nos controles de segurança da drive. A aprovação depende dos testes em condições normais e incomuns de operação.
- Segmentos-chave analisados
- Por Tipo de Veículo: Os carros de passeio representam 60.1% participação em 2026, considerando o tamanho dos programas de produção de veículos de passageiros.
- Por Componente: Os sensores lideram com 32.4% participação em 2026, já que os controladores dependem de entradas confiáveis das condições do veículo.
- Por Aplicação: O Controle do Motor detém 28.9% participação em 2026, cobrindo o gerenciamento eletrônico das funções do motor.
- Por canal de vendas: OEM conquista 74.2% participação em 2026, já que novos controladores geralmente entram nos veículos durante a montagem de fábrica.
- Opinião do Analista no Fact.MR
- Shambhu Nath Jha, Consultor Principal da Fact.MR, afirma: "As montadoras precisam de controladores de direção que respondam de forma confiável ao tráfego diário e em condições incomuns de condução. Os engenheiros, portanto, testam como o software lê entradas de sensores, comanda atuadores e lida com falhas. Fornecedores com interfaces de sistema claras e suporte confiável de calibração têm um caminho mais prático dos protótipos para a produção em série."
- Implicações Estratégicas
- As montadoras devem decidir cedo quais funções do veículo permanecem em módulos separados e quais usam recursos de controle compartilhados. Essa escolha afeta testes de integração futuros.
- Fornecedores de primeiro nível precisam suportar atualizações de software repetíveis e registros claros do comportamento dos controladores em diferentes plataformas veiculares. Esses registros ajudam a resolver questões de aprovação.
- Os fabricantes de sensores se beneficiam ao fornecer especificações consistentes de sinal aos engenheiros do sistema de controle. Entradas estáveis reduzem o esforço envolvido na verificação dos comandos dos atuadores sob condições de estrada em variação.
- Distribuidores aftermarket precisam distinguir módulos de reposição compatíveis de componentes que exigem programação de fábrica. Correspondência incorreta pode interromper reparos mesmo quando o conector físico encaixa.
A previsão é que a Alemanha registre 11.0% CAGR, seguida pelo Brasil em 10.0% e pelo Reino Unido em 9.5%. Projeta-se que o Japão registre 7.2%, enquanto os Estados Unidos mantêm 6.5%. As diferenças refletem programas de fabricação separados e condições de mixagem de veículos nesses mercados.
Como o mercado de Unidades de Controle de Tração Automotiva se divide por segmento?
Carros de Passageiros 60.1%; Sensores 32.4%; Controle do Motor 28.9%; OEM 74.2% em 2026.
Qual tipo de veículo domina?
A Passenger Cars detém 60.1% participação em 2026.
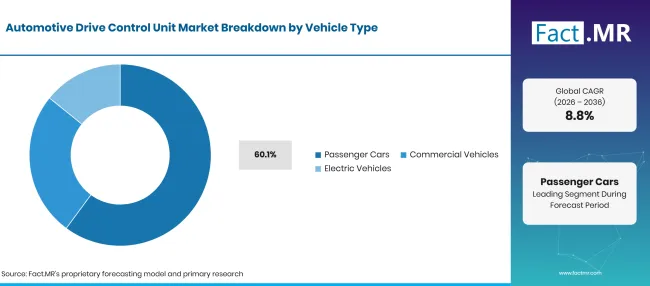
Automotive Drive Control Unit Market Breakdown Vehicle Type | Source: Fact.MR
| O tipo de veículo predomina | Compartilhar (2026) |
|---|---|
| Carros de Passageiros (Segmento Líder) | 60.1% |
| Outros segmentos combinados | 39.9% |
| Total | 100.0% |
Fonte: análise da Fact.MR. Atualizado em 22 de outubro de 2026
Programas para carros de passeio exigem que os controladores operem de forma confiável em frequentes viagens de paradas e arranques e mudanças nas condições da estrada. Plataformas eletrônicas compartilhadas são atraentes quando as montadoras oferecem várias versões em uma base comum de veículos. Veículos comerciais dão mais peso à vida útil operacional e aos cronogramas de manutenção porque o tempo de inatividade afeta as operações da frota. Veículos elétricos também trazem requisitos distintos para resposta de tração e coordenação com frenagem regenerativa. Engenheiros veiculares comparam tanto o comportamento do software quanto o acesso a peças de reposição antes de confirmar o layout final do hardware.
O que lidera o segmento de Componentes?
Sensores representam 32.4% participação em 2026.
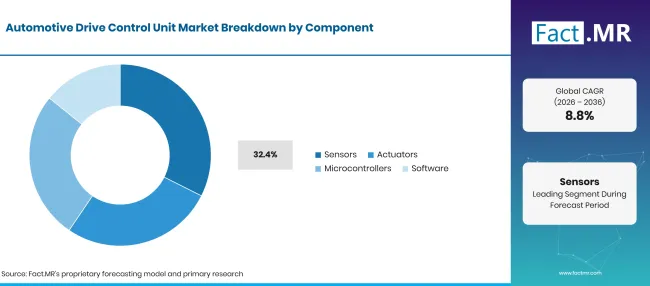
Automotive Drive Control Unit Market Breakdown Component | Source: Fact.MR
| Segmento componente | Compartilhar (2026) |
|---|---|
| Sensores (segmento líder) | 32.4% |
| Outros segmentos combinados | 67.6% |
| Total | 100.0% |
Fonte: análise da Fact.MR. Atualizado em 22 de outubro de 2026
Sensores enviam sinais de velocidade do veículo e condição de operação para a eletrônica de controle. Engenheiros verificam a precisão do sinal e o tempo de resposta porque leituras incorretas podem alterar os comandos dos atuadores. Os atuadores então executam as instruções do controlador, enquanto os microcontroladores processam entradas e executam softwares embarcados. O design de software permanece intimamente ligado à arquitetura de hardware selecionada. Uma unidade de controle é, portanto, avaliada como um sistema conectado e não um chip isolado, especialmente quando uma falha deve acionar uma resposta previsível. Os desenvolvedores das unidades de controle avaliam a precisão do sinal junto com a resposta de comutação dos atuadores automotivos durante os testes do veículo.
Qual Aplicativo representa a maior parcela?
O Engine Control lidera com 28.9% participação em 2026.
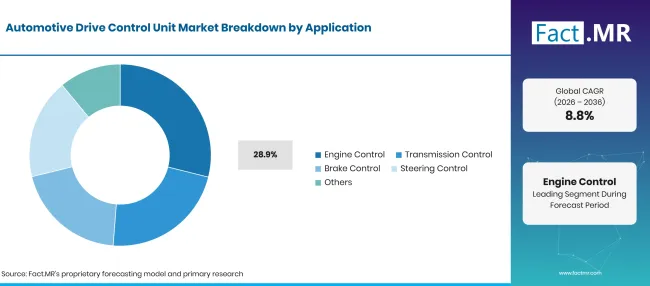
Automotive Drive Control Unit Market Breakdown Application | Source: Fact.MR
| Aplicação | Compartilhar (2026) |
|---|---|
| Controle do Motor (Segmento líder) | 28.9% |
| Outros segmentos combinados | 71.1% |
| Total | 100.0% |
Fonte: análise da Fact.MR. Atualizado em 22 de outubro de 2026
Unidades de controle de motor ajustam as funções operacionais usando leituras de sensores do veículo e mapas de calibração. Aplicações de controle de transmissão têm necessidades diferentes de tempo e qualidade de troca, enquanto funções de controle de freio dão maior atenção à resposta segura a falhas. O controle de direção também exige limites claros de comando e feedback confiável.
Como o Sales Channel molda as compras?
OEM conquista 74.2% participação em 2026.
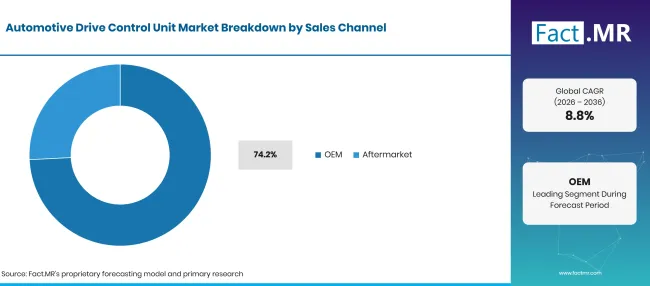
Automotive Drive Control Unit Market Breakdown Sales Channel | Source: Fact.MR
| Canal de Vendas | Compartilhar (2026) |
|---|---|
| OEM (Segmento principal) | 74.2% |
| Outros segmentos combinados | 25.8% |
| Total | 100.0% |
Fonte: análise da Fact.MR. Atualizado em 22 de outubro de 2026
Fabricantes de equipamentos originais geralmente determinam os requisitos de controle de direção antes do início da produção. O design dos controladores segue a plataforma do veículo porque as interfaces elétricas e o software embarcado exigem aprovação conjunta. O mercado de reposição permanece relevante quando um módulo com defeito precisa ser substituído durante a vida útil de um veículo. Oficinas frequentemente precisam de uma peça com a configuração correta e o procedimento de programação aprovado. Isso torna a precisão do catálogo mais útil do que uma lista ampla de estoque quando os distribuidores atendem várias gerações de veículos. OEM aprovação de eletrônicos automotivos envolve validar interfaces de módulos antes que os controladores entrem em produção em série.
O que está acelerando a adoção do mercado de Unidades de Controle de Propulsão Automotiva e o que está impedindo?
Integração de controladores e eletrificação de veículos apoiam as compras; o esforço de validação e os custos de produção restringem a adoção.
Análise de Impacto dos Motoristas
| PILOTO | (~) % IMPACTO SOBRE CAGR | RELEVÂNCIA GEOGRÁFICA | LINHA DO TEMPO DO IMPACTO |
|---|---|---|---|
| Integração de controle de veículos | +1.0% | Global | Médio prazo (2–4 anos) |
| Produção de carros de passageiros | +0.8% | Global | Curto prazo (<= 2 anos) |
| Coordenação de acionamento elétrico | +0.7% | Europa, Ásia | Médio prazo (2–4 anos) |
| Funções baseadas em sensores | +0.5% | Global | Médio prazo (2–4 anos) |
| OEM Renovação da plataforma | +0.4% | Global | Longo prazo (>= 4 anos) |
Fonte: análise da Fact.MR. Atualizado em 22 de outubro de 2026
Análise de Impacto de Oportunidade
| OPORTUNIDADE | (~) % IMPACTO SOBRE CAGR | RELEVÂNCIA GEOGRÁFICA | LINHA DO TEMPO DO IMPACTO |
|---|---|---|---|
| Reutilização de software | +0.8% | Global | Médio prazo (2–4 anos) |
| Suporte a diagnósticos | +0.6% | Global | Curto prazo (<= 2 anos) |
| Design modular de controladores | +0.5% | Europa, Japão | Médio prazo (2–4 anos) |
| Substituição compatível com o serviço | +0.4% | Global | Longo prazo (>= 4 anos) |
Fonte: análise da Fact.MR. Atualizado em 22 de outubro de 2026
Análise de Impacto de Restrições
| RESTRIÇÃO | (~) % IMPACTO SOBRE CAGR | RELEVÂNCIA GEOGRÁFICA | LINHA DO TEMPO DO IMPACTO |
|---|---|---|---|
| Validação de segurança | -0.8% | Global | Curto prazo (<= 2 anos) |
| Custos dos componentes eletrônicos | -0.6% | Global | Médio prazo (2–4 anos) |
| Esforço de integração de veículos | -0.5% | Global | Médio prazo (2–4 anos) |
| Limites de programação de reparo | -0.4% | Global | Longo prazo (>= 4 anos) |
Fonte: análise da Fact.MR. Atualizado em 22 de outubro de 2026
Quais países estão expandindo o mercado de Unidades de Controle de Tração Automotiva até 2036?
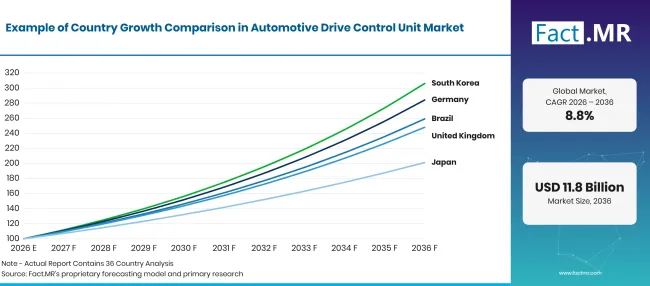
Automotive Drive Control Unit Market Growth Index | Source: Fact.MR
| País | CAGR (2026–2036) |
|---|---|
| Alemanha | 11.0% |
| Brasil | 10.0% |
| Reino Unido | 9.5% |
| Japão | 7.2% |
| Estados Unidos | 6.5% |
Fonte: análise da Fact.MR. Atualizado em 22 de outubro de 2026
Por que a Alemanha está desenvolvendo controles integrados de propulsão?
11.0% CAGR, influenciada pela atividade de engenharia doméstica e por uma grande base de carros de passageiros.
As montadoras alemãs revisam o software de controle junto com a integração de frenagem e transmissão. O país estabeleceu redes de fornecimento de eletrônicos veiculares, tornando a qualificação de hardware de controle uma parte central do planejamento de produção. A Destatis registrou 2,857,591 novos registros de carros de passeio na Alemanha em 2025 [2]. A atividade fornece uma base importante de plataforma para veículos e sistemas de controle de equipamentos originais. O Escritório Federal de Estatística da Alemanha contabilizou 49.3392 milhões de carros de passeio no país no início de 2025 [3]. Uma ampla frota ativa também cria requisitos contínuos de serviços de módulos. A Destatis relatou que a produção da indústria automotiva alemã caiu 1.7% em 2025 [4].
Como o Brasil está moldando as compras de controle de drive?
10.0% CAGR, vinculado a volumes de montagem locais e à fonte específica de controladores de modelo.
Fábricas brasileiras atendem tanto compradores domésticos quanto destinos internacionais. A obtenção de controladores depende da configuração de cada veículo montado localmente, enquanto o acesso ao serviço determina vendas posteriores de substituição. Anfavea relatou a produção de 2.644 milhões de veículos no Brasil em 2025 [5]. A base de produção oferece aos programas locais de montagem uma base clara para eletrônicos de controle instalados em fábrica. A mesma associação relatou exportações 528,800 veículos em 2025.
O que apoia a visão do Reino Unido?
9.5% CAGR, moldado pela mudança nos trens motrizes de carros novos e na engenharia de veículos domésticos.
Fabricantes e fornecedores de engenharia no Reino Unido trabalham com programas mistos de motorização. Novos modelos elétricos exigem controle cuidadoso da resposta de torque e coordenação com as funções de freio existentes. O Departamento de Transportes registrou 2.617 milhões de registros de veículos pela primeira vez no Reino Unido em 2025 [6]. Novos registros criam uma base ampla para controles eletrônicos instalados de fábrica. O Departamento de Transportes relatou 147,000 novos registros de carros com emissão zero durante o segundo trimestre de 2026 [7]. Esses modelos exigem calibração de controle eletrônico de acionamento feita sob medida. A Sociedade de Fabricantes e Comerciantes de Automóveis registrou 764,715 veículos construídos no Reino Unido em 2025 [8].
Por que o Japão favorece a integração precisa dos controladores?
7.2% CAGR, associado a relacionamentos estabelecidos com fornecedores e requisitos de qualidade do sistema de controle.
Fabricantes japoneses coordenam de perto a eletrônica veicular com plataformas de hardware já estabelecidas. A seleção de fornecedores frequentemente depende de mudanças de software rastreáveis e desempenho previsível ao longo de todo o ciclo do modelo do veículo. A Associação de Fabricantes de Automóveis do Japão publicou seu relatório Indústria Automobilística do Japão 2026, cobrindo dados de produção e registro de veículos domésticos [9]. A série anual apoia o planejamento de fornecimento específico para modelos. A Associação de Concessionárias de Automóveis do Japão publicou seu anuário de novos registros de 2026, cobrindo os registros de 2025 [10]. A cobertura em nível modelo ajuda a distinguir os requisitos de veículos de passeio e comerciais.
Como os Estados Unidos influenciam o design das unidades de controle?
6.5% CAGR, relacionado a programas de veículos grandes e configurações de trem motriz em constante mudança.
As plataformas de veículos americanas abrangem diversas classes de tamanho e condições de condução. As equipes de controladores precisam de monitoramento confiável de falhas enquanto equilibram o custo do hardware com as funções de software. A Agência de Proteção Ambiental dos EUA (EPA) relatou uma média de consumo de combustível real de 27.2 mpg para veículos do ano-modelo 2024 em seu relatório de fevereiro de 2026 [11]. O controle do trem motriz é um dos fatores que contribuem para o gerenciamento da eficiência operacional. A EPA informou que a economia média de combustível foi 1.7 mpg menor quando veículos elétricos a bateria e híbridos plug-in foram excluídos da comparação.
Quem lidera o Mercado de Unidades de Controle de Tração Automotiva?
Bosch e ZF oferecem tecnologia de controle de veículos, enquanto Denso suporta funções de controle eletrônico relacionadas.
ZF Friedrichshafen AG oferece software de controle CubiX e tecnologias de chassi relacionadas [1]. Denso Corporation fornece componentes eletrônicos e tecnologia de controle usados pelos fabricantes de veículos. Seus produtos cumprem diferentes funções e arquiteturas de veículos, então as comparações de compra dependem do limite do sistema selecionado por cada montadora.
Magna International Inc., Aptiv PLC, Valeo SA, Hyundai Mobis e Astemo Ltd. participam de sistemas de eletrônica automotiva ou controle de veículos dentro de suas respectivas áreas de produto. A decisão de compra relevante diz respeito ao ajuste entre cada módulo e o programa do veículo, incluindo registros de validação e suporte ao fornecedor. A cobertura de produtos varia entre fornecedores e não estabelece um único ranking de participação de mercado. Novos pedidos permanecem atrelados a plataformas específicas de montadoras e ao momento da aprovação de engenharia.
Quais empresas são as principais fornecedoras?
Empresas-chave incluem Robert Bosch GmbH; Denso Corporation; ZF Friedrichshafen AG; Magna International Inc.; Aptiv PLC; Valeo SA; Hyundai Mobis; Astemo Ltd.
- Robert Bosch GmbH
- Denso Corporation
- ZF Friedrichshafen AG
- Magna International Inc.
- Aptiv PLC
- Valeo SA
- Hyundai Mobis
- Astemo Ltd.
Bibliografia
- [1] ZF Friedrichshafen AG. (s.d.). Tecnologia avançada para mobilidade sustentável: IAA Mobilidade 2025.
- [2] Statistisches Bundesamt (Destatis). (2026, março 23). Novos Países de Saúde (Kraftfahrzeugen) na Alemanha.
- [3] Bundesamt de Estado (Destatis). (2026, março 23). Bestand an Kraftfahrzeugen und Schienenfahrzeugen für die Jahre 2021 bis 2025.
- [4] Statistisches Bundesamt (Destatis). (2026, fevereiro 6). Produção em dezembro de 2025: -1.9% do mês anterior.
- [5] Associação Nacional dos Fabricantes de Veículos Automotores. (2026, janeiro 15). Produção e venda de autoveículos crescem em 2025 e Anfavea projeta nova alta em 2026.
- [6] Departamento de Transportes. (2026, abril 29). Estatísticas de licenciamento de veículos, Reino Unido: 2025.
- [7] Departamento de Transportes. (2026, setembro 23). Estatísticas de licenciamento de veículos: abril a junho de 2026.
- [8] Sociedade de Fabricantes e Comerciantes de Automóveis. (2026, janeiro 29). Ano difícil para o automóvel, mas novos modelos e a Estratégia Industrial podem gerar crescimento.
- [9] Associação Japonesa de Fabricantes de Automóveis. (2026). A Indústria Automobilística do Japão 2026.
- [10] Associação de Concessionárias de Automóveis do Japão. (2026). [Relatório anual sobre novos registros de veículos, edição de 2026].
- [11] Agência de Proteção Ambiental dos EUA. (2026, fevereiro). Relatório de Tendências Automotivas da EPA 2025: Economia de combustível e tecnologia desde 1975 (EPA-420-R-26-001).
Este relatório responde
- O relatório examina as aplicações veiculares que influenciam a compra de sistemas eletrônicos de controle de direção.
- A análise de componentes explica como sensores e processadores embarcados interagem com comandos de atuadores.
- As comparações de países abrangem Alemanha, Brasil, Reino Unido, Japão e Estados Unidos.
- A análise competitiva considera software de controle, eletrônicos do veículo e qualificação de fornecedores.
- A cobertura no canal de vendas distingue os controles instalados de fábrica da demanda por substituição de serviços.
O que cobre o mercado de Unidades de Controle de Propulsão Automotiva?
O mercado abrange unidades de controle de transmissão automotiva e funções diretamente associadas ao gerenciamento da resposta do veículo a comandos do motorista. Ele considera sensores relacionados ao controle e softwares embarcados usados em aplicações de motor, transmissão, freio e direção. A cobertura relacionada Fact.MR sistemas eletrônicos de controle de motores automotivos oferece uma visão separada da arquitetura eletrônica específica do motor. O uso mais amplo de sistemas eletrônicos de controle do motor forma uma área de aplicação relacionada onde a calibração por software e o feedback dos sensores moldam o desempenho do controle de condução.
O que está incluído no escopo?
As vendas incluídas abrangem controladores associados a carros de passeio, veículos comerciais e veículos elétricos.
A análise de componentes considera sensores, atuadores, microcontroladores e softwares quando fazem parte do limite estabelecido do sistema de controle de condução. As instalações de fábrica entram no canal OEM , enquanto unidades de reposição e peças de serviço relacionadas entram na categoria de reposição. A cobertura de aplicações abrange controle de motor e controle de transmissão, com funções de freio e direção incluídas quando conectadas à arquitetura de controle de direção relevante. A análise regional compara diferentes condições de plataforma e produção do veículo, sem tratar os totais de registro como receita direta do controlador.
O que é excluído do escopo?
O escopo exclui eletrônicos de infoentretenimento não relacionados e acessórios independentes para veículos que não possuem função de controle de condução.
Software de uso geral e equipamentos de automação de fábrica permanecem fora do mercado, a menos que sejam fornecidos como parte identificável de uma unidade de controle de acionamento automotivo.
Como foi construída a análise?
A análise se baseia em 120+ fontes, 35+ portfólios de empresas, 25+ países e mais de 20 entrevistas com o setor.
- Pesquisa Primária: A pesquisa primária inclui discussões com fabricantes, prestadores de serviços, desenvolvedores de tecnologia, distribuidores, usuários finais e especialistas no assunto. Essas conversas analisam prioridades de compra, adoção de produtos, desafios operacionais, requisitos de aprovação, posicionamento competitivo e os fatores que influenciam a aceitação mais ampla no mercado.
- Pesquisa de Mesa: A pesquisa de Mesa abrange estatísticas governamentais, publicações regulatórias, registros de empresas, dados comerciais, estudos técnicos, associações do setor, padrões, políticas públicas e outras fontes de referência. Cada fonte usada na análise está documentada na bibliografia.
- Dimensionamento e Previsão de Mercado: As estimativas de mercado combinam desempenho histórico, indicadores de demanda, tendências de preços e volume, cotações de segmento, participação das empresas, crescimento em nível nacional, padrões de adoção, atividade de investimento e barreiras à expansão do mercado.
- Ciclo de Validação e Atualização de Dados: Os resultados são validados comparando entrevistas primárias com dados públicos, atividade da empresa, mudanças regulatórias, padrões comerciais e desenvolvimentos do setor. Atualizações regulares revisam lançamentos de novos produtos, mudanças de capacidade, parcerias, aprovações e mudanças na adoção comercial.
Segmentação
Qual é o escopo e a cobertura do relatório?
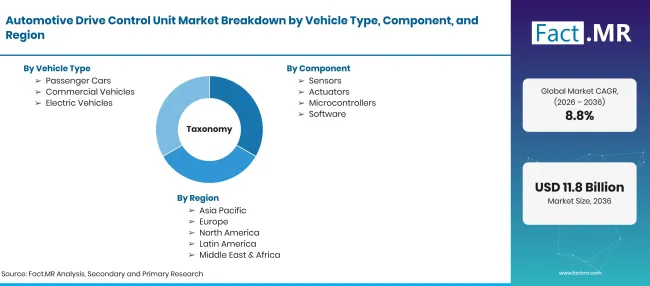
Automotive Drive Control Unit Market Taxonomy | Source: Fact.MR
| Atributo | Detalhes |
|---|---|
| Unidades Quantitativas | USD bilhões em 2026 para USD bilhões até 2036 em um CAGR |
| Definição de Mercado | Unidades de controle eletrônico e componentes controladores associados usados para gerenciar funções de condução do veículo |
| Tipo de veículo | Carros de Passeio; Veículos Comerciais; Veículos Elétricos |
| Componente | Sensores; Atuadores; Microcontroladores; Software |
| Aplicação | Controle do Motor; Controle da Transmissão; Controle de Freio; Controle de Direção; Outros |
| Canal de Vendas | OEM; Pós-venda |
| Regiões Cobertas | América do Norte; América Latina; Europa Ocidental; Europa Oriental; Ásia Oriental; Sul da Ásia e Pacífico; Oriente Médio & África |
| Países abrangidos | Alemanha; Brasil; Estados Unidos; Reino Unido; Japão |
| Empresas Perfiladas | Robert Bosch GmbH; Denso Corporation; ZF Friedrichshafen AG; Magna International Inc.; Aptiv PLC; Valeo SA; Hyundai Mobis; Astemo Ltd. |
| Período de Previsão | 2026 a 2036 |
| Abordagem | Avaliação de tipos de veículos, componentes de controladores, aplicações de controle de direção, canais de venda, perspectivas de país e atividade dos fornecedores |
Fonte: análise da Fact.MR. Atualizado em 22 de outubro de 2026
Como o mercado é segmentado?
-
Por tipo de veículo
- Carros de Passageiros
- Veículos Comerciais
- Veículos Elétricos
-
Por Componente
- Sensores
- Atuadores
- Microcontroladores
- Software
-
Por Aplicação
- Controle do Motor
- Controle de Transmissão
- Controle de Freios
- Controle de Direção
- Outros
-
Por Canal de Vendas
- OEM
- Pós-venda
-
Por região
- América do Norte
- América Latina
- Europa Ocidental
- Europa Oriental
- Leste Asiático
- Sul da Ásia e Pacífico
- Oriente Médio & África
Perguntas frequentes
Qual é o tamanho do mercado de unidades de controle de transmissão automotiva em 2026?
Qual é o CAGR de 2026 a 2036?
Qual tipo de veículo lidera?
Qual componente lidera?
Quais são as principais empresas no mercado de unidades de controle de transmissão automotiva?
Quem elaborou este relatório


Conheça o relatório em primeira mão - solicite uma amostra gratuita
Amostra gratuitaReceba o folheto com preços e detalhes de compra
Baixar PDF