- Market Value (2025): USD 21.4 Bn
- Estimated Value (2026): USD 58.6 Bn
- Forecast Value (2036): USD 23.4 Bn
- CAGR (2026-2036): 9.6%
Qual a previsão de que a previsão do mercado de equipamentos FTTH vai valer até 2036?
USD 23.4 bilhões em 2026 para USD 58.6 bilhões em 2036, em um 9.6% CAGR.
- A receita de equipamentos FTTH totalizou USD 21.4 bilhões em 2025, com a maior parte dos gastos vinculada a novas construções de acesso por fibra óptica e programas de substituição de cobre.
- Até 2036, o mercado atingirá USD 58.6 bilhões, acima de USD 23.4 bilhões em 2026, à medida que os operadores migram de gigabit para PON multigigabit e estendem a fibra para instalações rurais e multifamiliares.
- Um CAGR 9.6% para 2026 a 2036 reflete duas camadas de demanda: conexões de fibra pela primeira vez em mercados ainda em crescimento e renovação de eletrônicos em redes já em serviço.
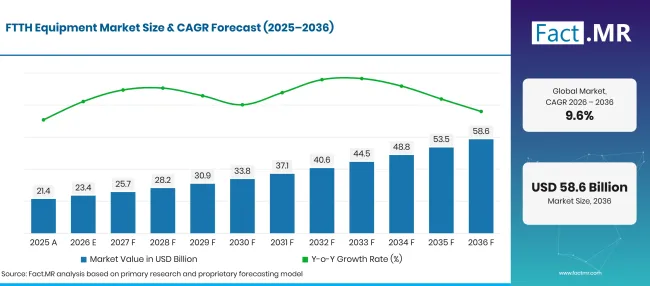
Ftth Equipment Market Forecast Global | Source: Fact.MR
| Ano | Base | Valor de Mercado (USD bilhões) |
|---|---|---|
| 2025 | Atual | 21.4 |
| 2026 | Estimativa | 23.4 |
| 2036 | Previsão | 58.6 |
| CAGR 2026 a 2036 | Período de previsão | 9.6% |
Fonte: análise da Fact.MR. Atualizado em 6 de novembro de 2026
Quais são os números definidores por trás do crescimento do mercado de equipamentos FTTH?
O período de 2026 a 2036 adiciona USD 35.2 bilhões em novo valor, liderado por terminais de linha óptica, redes de operadoras de telecomunicações e usinas de fibra soterrada.
- Impulsionadores de Demanda no Mercado
- Redes fixas ainda transportam a maior parte dos dados do mundo. O tráfego de banda larga fixa atingiu 7.3 zettabytes em 2025, acima de 6.2 zettabytes um ano antes e quase cinco vezes o tráfego móvel, o que faz com que as operadoras aumentem a capacidade de acesso na parte doméstica [1].
- O crescimento dos assinantes continua junto com o crescimento do tráfego. A penetração global de banda larga fixa é de 20 assinaturas por 100 habitantes, com o crescimento médio de 5.2% assinaturas por ano ao longo de cinco anos [2]. Cada nova linha de fibra precisa de um terminal, uma porta divisor e um cabo drop.
- A aposentadoria do cobre está pressionando os operadores a finalizar as pegadas de fibra. A cobertura de fibra até as instalações em toda a UE atingiu 74.1% até meados de 2025, o que deixa uma parcela considerável de residências ainda a ser aprovada e uma base instalada crescente pronta para atualizações [3].
- Programas de financiamento público para áreas não atendidas ampliam a base endereçável para eletrônicos de acesso e plantas passivas, já que construções rurais precisam de mais cabos e fechamentos externos por assinante do que edifícios urbanos densos.
- Segmentos-chave analisados
- Por Componente: O Terminal de Linha Óptica terá 38.2% participação em 2026, já que toda porta PON atendida a partir da central ou gabinete começa em uma placa de linha OLT.
- Por Aplicação: As telecomunicações representarão 42.6% do valor de 2026, já que as redes de acesso das operadoras absorverão a maior parte dos equipamentos adquiridos para implantações de fibra.
- Por Tipo de Implantação: O subterrâneo irá capturar 61.4% em 2026, refletindo a preferência do operador por rotas ductadas e enterradas que limitam danos causados por tempestades e visitas de reparo.
- Por Usuário Final: Os provedores de serviços de Internet cobrirão 48.3% da receita de 2026, já que seus orçamentos de construção financiam a maioria das compras de OLT, terminais e cabos.
- Opinião de Analista no Fact.MR
- Shambhu Nath Jha, Consultor Principal da Fact.MR, afirma: "A compra de acesso por fibra está passando de uma corrida pura pela pegada para uma corrida de capacidade, e os fornecedores precisarão atender ambos ao mesmo tempo. Operadores que já passam pela maioria das residências gastarão em 10cartões de linha PON G G e 25e terminais residenciais novos, enquanto construtores tardios ainda comprarão grandes volumes de cabos, fechadores e divisores. Fornecedores que tornam a instalação em campo mais rápida e mantêm PON mais antigos e novos em um único chassi terão o maior número de pedidos repetidos até 2036."
- Implicações Estratégicas
- Os fabricantes de OLT e ONT devem projetar placas de linha e terminais que rodem GPON, XGS-PON e 25G PON na mesma fibra, para que os operadores possam atualizar os assinantes um a um.
- Fornecedores de cabos e conectividade devem expandir as faixas de drop e terminal pré-conectadas, pois o tempo de trabalho agora é a linha mais cara em muitas fabricações de fibra.
- Os provedores de internet devem planejar as compras de equipamentos com base em calendários de permissões e obras civis, solicitando eletrônicos de longa duração antes do início das valas.
- Os investidores devem acompanhar as concessões de subsídios e as regras de acesso atacadista país a país, pois essas regras definem o momento dos pedidos de equipamentos mais do que as metas principais de cobertura.
A Alemanha lidera o país estabelecido em 11.0%, já que sua base de fibra permanece pequena ao lado de suas linhas de cobre e cabo, e a recuperação está agora a todo vapor. O Brasil segue em 10.1%, uma lacuna de 0.9 pontos explicada por um mercado de fibra já bem avançado e impulsionado por milhares de fornecedores regionais. Os Estados Unidos, em 9.1%, estão atrás do Brasil por 1.0 ponto, já que o dinheiro federal de subsídios chega às áreas rurais apenas após longos ciclos de permissões. Um passo de 0.9pontos o separa do Reino Unido em 8.2%, onde a fibra completa já alcança a maioria das residências e o trabalho passa para a reativação. O Japão fecha o conjunto em 7.2%, 1.0 ponto abaixo, já que a cobertura quase universal deixa as melhorias como principal fonte de demanda.
Como o mercado de equipamentos FTTH se divide por segmento?
Terminal de Linha Óptica liderará o Componente em 38.2%; Telecomunicações liderará a Aplicação em 42.6%; O Subterrâneo manterá o Tipo de Implantação em 61.4%; Os Provedores de Serviços de Internet liderarão o Usuário Final em 48.3% em 2026.
Qual componente lidera?
Optical Line Terminal representa 38.2% das vendas de 2026.
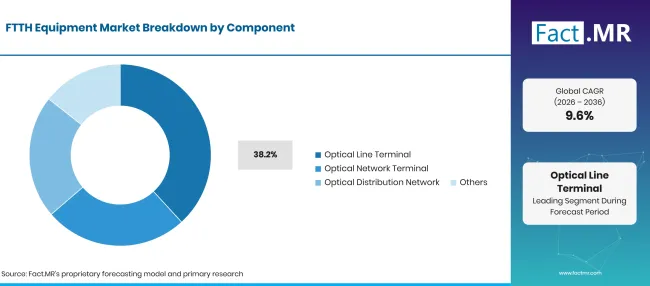
Ftth Equipment Market Breakdown Component | Source: Fact.MR
| Componente | Compartilhar (2026) |
|---|---|
| Terminal de Linha Óptico (Segmento líder) | 38.2% |
| Outros segmentos combinados | 61.8%* |
| Total | 100.0% |
Fonte: análise da Fact.MR. Atualizado em 6 de novembro de 2026
O OLT é a única caixa ativa da qual todo PON depende: ele define o nível de velocidade, gerencia cada árvore divisor e conecta a rede de acesso à camada de agregação do operador. Quando um operador eleva seu nível de serviço de 1 Gbps para multi-gigabit, a placa de linha OLT é o primeiro item que ele substitui, então esse componente suporta tanto gastos de construção quanto de atualização. Terminais de rede óptica acompanham adições de assinantes e ciclos de atualização do roteador, e muitos agora combinam o modem de fibra com gateways Wi-Fi abordados no estudo de equipamentos Wi-Fi . Itens da rede de distribuição óptica, como divisores, fechadores e painéis de conexão, escalam conforme as residências aprovadas. O grupo Outros abrange equipamentos de teste, unidades de energia e ferramentas de gerenciamento de rede.
O que suporta a Telecomunicação dentro da Aplicação?
As telecomunicações representam 42.6% da receita de 2026.
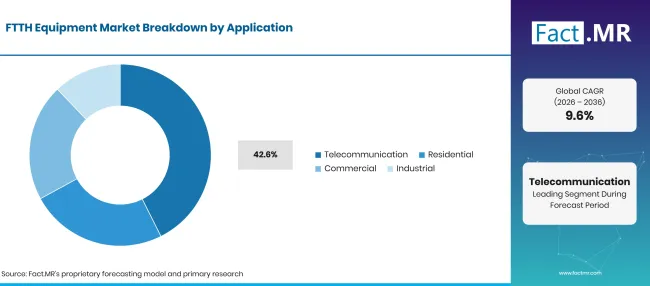
Ftth Equipment Market Breakdown Application | Source: Fact.MR
| Aplicação | Compartilhar (2026) |
|---|---|
| Telecomunicações (segmento líder) | 42.6% |
| Outros segmentos combinados | 57.4%* |
| Total | 100.0% |
Fonte: análise da Fact.MR. Atualizado em 6 de novembro de 2026
As redes de acesso por operadoras compram equipamentos de fibra em grandes contratos de quadro plurianual que abrangem eletrônicos centrais, armários de campo e o terminal residencial. Operadores fixos também usam sua planta de fibra para alimentar locais móveis, o que liga gastos FTTH ao ciclo de equipamentos5G e fornece várias linhas de receita para uma única vala. A demanda residencial cobre fibra doméstica e fiação multifamiliar, enquanto usuários comerciais precisam de serviços simétricos para escritórios e varejos. Usuários industriais usam fibra para redes de fábricas e conexões de campus. Esses grupos competem com o acesso sem fio fixo5G em algumas áreas rurais, o que determina até onde os operadores estendem a fibra.
O que lidera o segmento de Tipos de Implantação?
Instalações subterrâneas representam 61.4% valor de 2026.
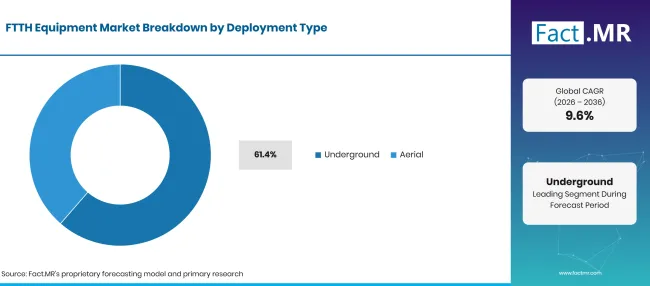
Ftth Equipment Market Breakdown Deployment Type | Source: Fact.MR
| Tipo de Implantação | Compartilhar (2026) |
|---|---|
| Subterrâneo (Segmento principal) | 61.4% |
| Outros segmentos combinados | 38.6%* |
| Total | 100.0% |
Fonte: análise da Fact.MR. Atualizado em 6 de novembro de 2026
A fibra soterrada e canalizada dura mais e sofre menos interrupções por tempestades, veículos e quedas de árvores, o que reduz os custos de reparo ao longo da vida útil da rede. A troca é o tempo: em uma revisão de 2026 dos programas federais de banda larga, um participante disse ao Escritório de Responsabilidade do Governo dos EUA que permissões para instalar fibra podem adicionar 9 a 12 meses a um projeto [4]. A implantação aérea em postes existentes é mais rápida e barata por residência, e é comum em áreas rurais e em mercados com redes densas de postes. Os operadores frequentemente misturam ambos os métodos em uma única construção, escolhendo designs e fechamentos de cabos para cada rota. Muitos instaladores usam as mesmas equipes e ferramentas em todo o comércio de cabos para ambos.
O que lidera o segmento de Usuário Final?
Os provedores de serviço de Internet representam 48.3% dos gastos de 2026.
| Usuário Final | Compartilhar (2026) |
|---|---|
| Provedores de Serviços de Internet (Segmento líder) | 48.3% |
| Outros segmentos combinados | 51.7%* |
| Total | 100.0% |
Fonte: análise da Fact.MR. Atualizado em 6 de novembro de 2026
Os provedores de serviços são donos da rede de acesso e compram a maioria de suas partes. No Brasil, pequenos provedores entregaram 56.4% de serviços de banda larga fixa em meados de 2025, segundo dados da Anatel, que mostram quanto do mercado os operadores regionais agora controlam [5]. Suas compras são frequentes e sensíveis ao preço, e favorecem fornecedores que enviam a partir de estoques locais. Empresas compram acesso de fibra para campi, hotéis e parques comerciais, frequentemente conectando-o a comutações Ethernet gigabit dentro do edifício. Órgãos governamentais financiam e às vezes possuem redes de acesso aberto em áreas que operadores privados evitam. O grupo Outros inclui concessionárias e incorporadoras que fazem a instalação de novos projetos habitacionais.
O que está acelerando a adoção do mercado de equipamentos FTTH e o que está impedindo?
O aumento do tráfego residencial, os desligamentos de cobre e as subvenções públicas mantêm as construções de fibra em movimento na maioria das regiões. A construção continua sendo o principal freio: obras civis, direitos de passagem e espera para permissão aumentam o custo por residência, e áreas de baixa densidade frequentemente não retornam sem subsídio. A escassez de mão de obra para emendas e instalação atrasa os cronogramas em vários mercados.
Análise de Impacto dos Motoristas
| PILOTO | (~) % IMPACTO SOBRE CAGR | RELEVÂNCIA GEOGRÁFICA | LINHA DO TEMPO DO IMPACTO |
|---|---|---|---|
| Cobertura de fibra se estendendo a mais residências e empresas | +1.1% | Global | Médio prazo (2-4 anos) |
| O uso de dados domésticos e empresariais aumenta a cada ano | +1.0% | Global | Curto prazo (<=2 anos) |
| Redes de cobre sendo aposentadas em favor da fibra | +0.9% | América do Norte, Europa Ocidental, Leste Asiático | Médio prazo (2-4 anos) |
| Investimento de capital de operadoras e ISPs em redes de acesso | +0.8% | Global | Médio prazo (2-4 anos) |
| Programas públicos de banda larga para áreas não atendidas | +0.6% | Global | Longo prazo (>=4 anos) |
Fonte: análise da Fact.MR. Atualizado em 6 de novembro de 2026
Análise de Impacto de Oportunidade
| OPORTUNIDADE | (~) % IMPACTO SOBRE CAGR | RELEVÂNCIA GEOGRÁFICA | LINHA DO TEMPO DO IMPACTO |
|---|---|---|---|
| Fabricações de fibra em áreas rurais e carentes | +0.7% | América Latina, Sul da Ásia e Pacífico, Oriente Médio e África | Longo prazo (>=4 anos) |
| Upgrades para 10G, 25G e 50G PON | +0.6% | Global | Médio prazo (2-4 anos) |
| Atualização de redes GPON mais antigas | +0.6% | América do Norte, Europa Ocidental, Leste Asiático | Médio prazo (2-4 anos) |
| Fibra para empresas e edifícios multifamiliares | +0.5% | Global | Longo prazo (>=4 anos) |
Fonte: análise da Fact.MR. Atualizado em 6 de novembro de 2026
Análise de Impacto de Restrições
| RESTRIÇÃO | (~) % IMPACTO SOBRE CAGR | RELEVÂNCIA GEOGRÁFICA | LINHA DO TEMPO DO IMPACTO |
|---|---|---|---|
| Alto custo inicial de construção e equipamentos de fibra óptica | -0.6% | Global | Curto prazo (<=2 anos) |
| Custo de obras civis para implantação subterrânea | -0.5% | Global | Médio prazo (2-4 anos) |
| Atrasos nos direitos de passagem e nas licenças locais | -0.4% | Global | Médio prazo (2-4 anos) |
| Retornos fracos em áreas de baixa densidade | -0.3% | Mercados rurais e remotos | Longo prazo (>=4 anos) |
Fonte: análise da Fact.MR. Atualizado em 6 de novembro de 2026
Quais países estão escalando o mercado de equipamentos FTTH até 2036?
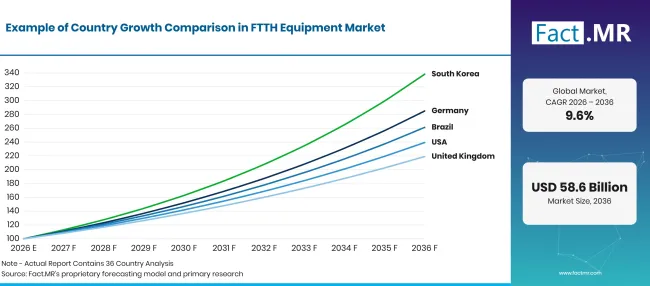
Factmr Ftth Equipment Market Growth Index | Source: Fact.MR
| País | CAGR (2026 a 2036) |
|---|---|
| Alemanha | 11.0% |
| Brasil | 10.1% |
| Estados Unidos | 9.1% |
| Reino Unido | 8.2% |
| Japão | 7.2% |
Fonte: análise da Fact.MR. Atualizado em 6 de novembro de 2026
O que está impulsionando a adoção de equipamentos FTTH na Alemanha?
11.0% CAGR, impulsionado por uma recuperação rápida de fibra tardia.
A Alemanha ainda está no início da adoção da fibra, o que deixa espaço para a compra de equipamentos pesados. A Bundesnetzagentur contabilizou 6.4 milhões de conexões FTTH e FTTB ativas no final de 2025, acima de 5.3 milhões no ano anterior, elevando a fibra para 16.5% de linhas de banda larga fixas ativas [6]. As empresas de telecomunicações investiram cerca de 15.3 bilhões de euros em ativos fixos em 2025, e uma grande lacuna entre residências conectadas e ativas leva a mais vendas de terminais à medida que os usuários trocam de posição.
Como está evoluindo o mercado de equipamentos FTTH no Brasil?
10.1% CAGR, apoiado por milhares de provedores regionais.
O mercado de fibra óptica no Brasil cresceu de baixo para cima. A Anatel contou 11,951 provedores autorizados de banda larga fixa em meados de 2025, além de mais de 10,000 empresas menores operando sem licença formal [5]. Essas operadoras compram OLTs, terminais e cabos drop em lotes pequenos e frequentes, e competem entre si em níveis de velocidade, o que mantém pedidos de upgrade chegando.
O que está fortalecendo o mercado dos Estados Unidos?
9.1% CAGR, auxiliado por programas federais de subsídios.
O financiamento federal é o principal fator de oscilação para a demanda de equipamentos de fibra óptica nos EUA. O Escritório de Responsabilidade do Governo dos EUA informa que a NTIA supervisiona o programa de Equidade, Acesso e Implantação de banda larga de mais de USD 42 bilhões, e que todos os nove programas federais revisados já haviam começado a distribuir fundos em fevereiro de 2026 [4]. A mudança de política de 2025 removeu a preferência do BEAD pela fibra, então os fornecedores de fibra agora competem com o wireless fixo e o satélite por parte do dinheiro rural.
Por que o Reino Unido está investindo em equipamentos FTTH?
8.2% CAGR, refletindo uma mudança da montagem para a incorporação.
A fibra completa atingiu 24.9 milhão de residências no Reino Unido, ou 82% do total, em janeiro de 2026, e as conexões de fibra completa subiram para 12.4 milhões [7]. A Irlanda do Norte está mais à frente, com 95% disponibilidade residencial de fibra total [8]. Com a maioria das residências sendo superada, a demanda por equipamentos se desloca de cabos e fechamentos para terminais residenciais, conexões cortantes e aumentos de capacidade em redes alternativas.
O que está moldando o crescimento do mercado japonês?
7.2% CAGR, devido a um ciclo guiado por atualizações.
O Japão construiu sua base de fibra óptica cedo. O Ministério do Interior e Comunicações relata cerca de 40.90 milhões de assinaturas FTTH no final de dezembro de 2024, e cobertura de banda larga de fibra óptica de 99.84% residências no final do ano fiscal de 2022 [9]. Com tão poucas casas restantes para passar, os operadores gastam principalmente em serviços 10G, terminais de substituição e OLTs de maior capacidade nas centrais existentes.
Quem lidera o mercado de equipamentos FTTH?
O mercado se divide em três grupos que competem em termos diferentes. Fornecedores de acesso full-line, Huawei, Nokia e ZTE, vendem OLTs, terminais domésticos e softwares de gerenciamento como um único pacote, e ganham grandes licitações de operadoras em densidade de portas e caminhos de upgrade. A Nokia lançou dois terminais domésticos 25G PON de mercado de massa em março de 2025, que funcionam nas mesmas redes do GPON e do 10G PON [10].\
Um segundo grupo, ADTRAN e Calix, foca em operadoras regionais e de médio porte, onde software, aplicativos para assinantes e suporte contam tanto quanto hardware; em outubro de 2026, a Calix ampliou sua oferta SmartMDU para provedores que atendem prédios multifamiliares [11]. Especialistas em plantas passivas Corning, Sumitomo Electric e Prysmian fornecem fibra, cabo, emendadores e conectividade. Os terminais pré-conectores Evolv da Corning ganharam um FTTH Innovation Award em 2025 por reduzir mão de obra de instalação [12]. Até 2036, a vantagem será para fornecedores que reduzirem mão de obra por residência e permitirão que os operadores atualizem as velocidades sem nova fibra.
Quais empresas são as principais fornecedoras?
As principais empresas no mercado de equipamentos FTTH incluem Huawei, Nokia, ZTE, ADTRAN, Calix, Corning, Sumitomo Electric e Prysmian.
- Huawei
- Nokia
- ZTE
- ADTRAN
- Calix
- Corning
- Sumitomo Electric
- Prysmian
Bibliografia
- [1] União Internacional de Telecomunicações. (2025, outubro 15). Fatos e Números 2025: Tráfego de Internet.
- [2] União Internacional de Telecomunicações. (2025, outubro 15). As assinaturas5G já representam mais de um terço de todas as assinaturas de banda larga móvel.
- [3] Comissão Europeia. (2026, junho 17). Década Digital 2026: Relatório Cobertura de Conectividade na Europa 2025.
- [4] Escritório de Responsabilidade do Governo dos EUA. (2026, agosto 31). Implantação de banda larga: As agências devem tomar medidas para melhor atingir áreas carentes e considerar a sustentabilidade (GAO-26-107725).
- [5] Agência Gov, via Anatel. (julho de 14de 2025).56% da banda larga no Brasil é fornecida por pequenas operadoras, segundo Anatel.
- [6] Bundesnetzagentur. (2026, junho 5). Relatório Anual de Telecomunicações 2025.
- [7] Ofcom. (2026, maio 13). Atualização das Nações Conectadas: Primavera de 2026.
- [8] Ofcom. (2025, novembro 19). Relatório das nações 2025.
- [9] Ministério do Interior e Comunicações. (2025, julho 8). Livro Branco 2025 sobre Informação e Comunicações no Japão, Parte II.
- [10] Nokia. (2025, março 18). A Nokia revela dois ONTs residenciais de fibra óptica 25G PON de grande escala, tornando viáveis e acessíveis grandes multi-gigs e 10G+.
- [11] Calix. (2026, outubro 20). Calix expande o SmartMDU para ajudar provedores a conquistar mercados multifamiliares com experiências para residentes que proporcionam até 95% satisfação.
- [12] Corning. (2025, março 31). Corning Optical Communications vence o Prêmio de Inovação FTTH 2025.
Este relatório responde
- Como a receita de equipamentos FTTH é dividida entre terminais de linha óptica, terminais domésticos e itens da rede de distribuição?
- Por que as operadoras de telecomunicações representam o maior bloco de gastos com aplicações?
- O que mantém a instalação subterrânea à frente do desdobramento aéreo, apesar dos custos civis mais altos?
- Como os provedores de serviços de internet, desde operadoras nacionais até empresas regionais, estão adquirindo equipamentos de fibra?
- Quais grupos de fornecedores competem por pedidos de OLT, terminais e usinas passivas, e em quais termos?
- Como Alemanha, Brasil, Estados Unidos, Reino Unido e Japão diferem em estágio de construção e crescimento?
O que o FTTH Equipment Market cobre?
Este estudo acompanha os equipamentos que transportam uma conexão de fibra da central ou gabinete do operador até as instalações do assinante. Itens ativos incluem terminais de linha óptica e terminais de rede óptica; itens passivos incluem cabos alimentadores e de retorno, divisores, fechamentos, conectores e painéis de conexão.
O valor é medido pelo preço de venda do fabricante para novos equipamentos enviados a cada ano. A receita é dividida por componente, aplicação, tipo de implantação, usuário final e região, e cinco países são avaliados em detalhes.
O que está incluído no escopo?
Chassi OLT, placas de linha e OLTs compactos externos usados para serviços GPON, XGS-PON, 25G PON e 50G PON.
Terminais de rede óptica e gateways domésticos de fibra que os operadores instalam para assinantes residenciais e empresariais. Itens de distribuição óptica: cabos alimentadores, de distribuição e cabos drop, divisores, fechamentos de fibra, terminais e conjuntos pré-conectivos. Equipamentos de suporte vendidos para redes FTTH, como emendadores, equipamentos de teste e softwares de gerenciamento de elementos incluídos com hardware de acesso.
O que é excluído do escopo?
Taxas de assinatura de banda larga, taxas de acesso atacadista e outras receitas de serviços.
Obras civis, escavação, aluguel de postes e mão de obra de instalação vendidos como contratos separados. Equipamentos de transporte de núcleo, metrô e de longa distância, e sistemas de cabos submarinos. Roteadores de consumo, kits Wi-Fi mesh e placas Ethernet vendidos no varejo sem contrato de serviço FTTH.
Como foi construída a análise?
A análise se baseia em 120+ fontes, 35+ portfólios de empresas, 25+ países e mais de 20 entrevistas com o setor.
- Pesquisa Primária: A pesquisa primária inclui discussões com fabricantes, prestadores de serviços, desenvolvedores de tecnologia, distribuidores, usuários finais e especialistas no assunto. Essas conversas analisam prioridades de compra, adoção de produtos, desafios operacionais, requisitos de aprovação, posicionamento competitivo e os fatores que influenciam a aceitação mais ampla no mercado.
- Pesquisa de Mesa: A pesquisa de Mesa abrange estatísticas governamentais, publicações regulatórias, registros de empresas, dados comerciais, estudos técnicos, associações do setor, padrões, políticas públicas e outras fontes de referência. Cada fonte usada na análise está documentada na bibliografia.
- Dimensionamento e Previsão de Mercado: As estimativas de mercado combinam desempenho histórico, indicadores de demanda, tendências de preços e volume, cotações de segmento, participação das empresas, crescimento em nível nacional, padrões de adoção, atividade de investimento e barreiras à expansão do mercado.
- Ciclo de Validação e Atualização de Dados: Os resultados são validados comparando entrevistas primárias com dados públicos, atividade da empresa, mudanças regulatórias, padrões comerciais e desenvolvimentos do setor. Atualizações regulares revisam lançamentos de novos produtos, mudanças de capacidade, parcerias, aprovações e mudanças na adoção comercial.
Segmentação
Qual é o escopo e a cobertura do relatório?
Ftth Equipment Market Taxonomy | Source: Fact.MR
| Atributo | Detalhes |
|---|---|
| Unidades Quantitativas | USD bilhões em 2026 para USD bilhões até 2036 em CAGR |
| Definição de Mercado | Equipamentos ativos e passivos usados para construir e operar redes de acesso de fibra até casa, do terminal óptico da linha até o terminal do assinante. |
| Componente | Terminal de Linha Óptica; Terminal de Rede Óptica; Rede de Distribuição Óptica; Outros |
| Aplicação | Telecomunicações; Residencial; Comercial; Industrial |
| Tipo de Implantação | Subterrâneo; Aéreo |
| Usuário Final | Provedores de Serviços de Internet; Empresas; Governo; Outros |
| Regiões Cobertas | América do Norte; América Latina; Europa Ocidental; Europa Oriental; Ásia Oriental; Sul da Ásia e Pacífico; Oriente Médio & África |
| Países abrangidos | Alemanha; Brasil; Estados Unidos; Reino Unido; Japão |
| Empresas Perfiladas | Huawei; Nokia; ZTE; ADTRAN; Calix; Corning; Sumitomo Electric; Prysmian |
| Período de Previsão | 2026 a 2036 |
| Abordagem | A contagem de baixo para cima das casas aprovadas, conectadas e melhoradas por país, precificada por componente e verificada em relação aos gastos de capital dos operadores e portfólios de fornecedores. |
Fonte: análise da Fact.MR. Atualizado em 6 de novembro de 2026
Como o mercado é segmentado?
-
Por Componente
- Terminal de Linha Óptica
- Terminal de Rede Óptica
- Rede de Distribuição Óptica
- Outros
-
Por Aplicação
- Telecomunicações
- Residencial
- Comercial
- Industrial
-
Por tipo de implantação
- Subterrâneo
- Aéreo
-
Por Usuário Final
- Provedores de Serviços de Internet
- Empresas
- Governo
- Outros
-
Por região
- América do Norte
- América Latina
- Europa Ocidental
- Europa Oriental
- Leste Asiático
- Sul da Ásia e Pacífico
- Oriente Médio & África
Perguntas frequentes
Qual é o tamanho do mercado de equipamentos FTTH em 2026?
Qual será a taxa de crescimento do mercado de equipamentos FTTH?
Qual componente lidera?
Qual aplicação lidera?
Qual tipo de implantação lidera?
Quais leads de usuários finais?
Qual país crescerá mais rápido?
Quem são as principais empresas?
O que impede o mercado?
Quem elaborou este relatório


Conheça o relatório em primeira mão - solicite uma amostra gratuita
Amostra gratuitaReceba o folheto com preços e detalhes de compra
Baixar PDF