- Market Value (2025): USD 2.13 Bn
- Estimated Value (2026): USD 2.28 Bn
- Forecast Value (2036): USD 4.52 Bn
- CAGR (2026-2036): 7.1%
Qual a previsão de valer do mercado de Lanreotida até 2036?
USD 2.3 bilhões em 2026 para USD 4.5 bilhões em 2036, em um 7.1% CAGR.
- Em 2025, o mercado de lanreotida valia USD 2.13 bilhões, com pacientes em terapia de manutenção para acromegalia e tumores neuroendócrinos gerando a maior parte dessa receita.
- A receita crescerá de USD 2.28 bilhões em 2026 para USD 4.52 bilhões até 2036, à medida que mais pacientes alcançam a terapia análoga de longo prazo com somatostatina por meio de centros especializados.
- Um 7.1% CAGR reflete acesso mais amplo ao tratamento, equilibrado com a pressão dos preços quando várias seringas genéricas competem pelos mesmos contratores hospitalares.
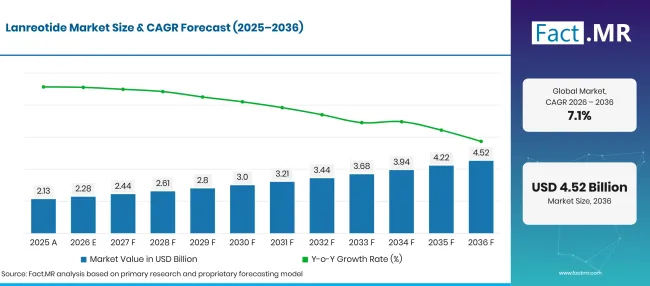
Lanreotide Market Forecast Global | Source: Fact.MR
| Ano | Base | Valor de Mercado (USD bilhões) |
|---|---|---|
| 2025 | Atual | 2.13 |
| 2026 | Estimativa | 2.28 |
| 2036 | Previsão | 4.52 |
| CAGR 2026 a 2036 | Período de previsão | 7.1% |
Fonte: análise da Fact.MR. Atualizado em 5 de novembro de 2026
Quais são os números definidores por trás do crescimento do Mercado de Lanreotida?
O período de 2026 a 2036 adicionará USD 2.2 bilhões em novo valor, a maior parte em seringas de solução dispensadas por farmácias hospitalares para cuidados com acromegalia.
- Impulsionadores de Demanda no Mercado
- O controle de doenças ao longo da vida mantém os pacientes em terapia. As informações de prescrição de fevereiro de 2025 nos EUA para a lanreotida do Cipla cobrem o tratamento de acromegalia de longo prazo quando cirurgia ou radioterapia falham, além de GEP-NETs e síndrome carcinoide [1]. Pacientes controlados com 60 mg ou 90 mg podem passar para 120 mg a cada seis ou oito semanas, o que apoia a adesão ao longo de muitos anos.
- O originador ainda cresce à medida que os genéricos chegam. A Ipsen relatou crescimento contínuo da Somatulina em sua atualização de nove meses de outubro de 2026 e construiu suas orientações sobre a entrada assumida do genérico lanreotida no quarto trimestre [2]. Uma base estável de originadores ao lado de novos entrantes amplia o número de pacientes alcançados.
- Reguladores europeus continuam aprovando versões de menor custo. A HPRA da Irlanda autorizou Lanreotida SUN 120 mg em seringa pré-preenchida em 21 de fevereiro de 2025 para Sun Pharmaceutical Industries Europa [3]. Cada nova licença nacional oferece aos compradores de hospitais outra opção de licitação e reduz o custo de cada mês tratado.
- A detecção precoce de tumores neuroendócrinos adiciona novos pacientes. O uso mais amplo de imagens transversais e conselhos especializados em tumores mostra GEP-NET de crescimento lento em um estágio em que a terapia antiproliferativa se aplica. Pacientes que iniciam um análogo da somatostatina no diagnóstico geralmente permanecem no uso até a progrisão, então cada novo caso traz anos de doses repetidas.
- Segmentos-chave analisados
- Por Tipo de Produto: A solução manterá 68.4% participação em 2026, já que as seringas pré-preenchidas de depósito não precisam ser reconstituídas antes da injeção programada.
- Por Aplicação: A acromegalia representará 54.2% valor de 2026, já que pacientes com excesso persistente de hormônio do crescimento permanecem na terapia por anos.
- Por canal de distribuição: As farmácias hospitalares vão capturar 61.7% da demanda de 2026 devido ao controle de prescrições especializadas e compras em licitação.
- Opinião de Analista no Fact.MR
- Shambhu Nath Jha, Consultor Principal da Fact.MR, afirma: "Lanreotida é uma terapia de longa duração, e o valor de cada paciente reside em anos de doses ininterruptas de quatro semanas ou intervalos prolongados. Seringas genéricas vão direcionar os contratos hospitalares para o preço, mas os clínicos ainda julgarão os fornecedores pelo conforto das injeções, confiabilidade do dispositivo e continuidade do suprimento. Empresas que conseguirem produzir o depósito de peptídeos em escala e manter o estoque em consultas especializadas manterão suas contas até 2036."
- Implicações Estratégicas
- Os fabricantes devem investir em capacidade de depósito de peptídeos e linhas de preenchimento de seringas, pois as lacunas de oferta rapidamente levam os hospitais a mudarem de marca na próxima licitação.
- Os distribuidores devem manter o estoque da cadeia de frio próximo aos centros endócrinos e oncológicos para que as injeções agendadas nunca sejam adiadas.
- Os compradores hospitalares devem comparar dispositivos e concentrações de dosagem entre produtos originadores e genéricos antes de conceder contratos plurianuais.
- Os investidores devem acompanhar o licenciamento nacional na Europa e na Ásia, já que cada nova autorização amplia a base de licitação para os participantes genéricos.
O Brasil lidera o grupo de cinco países em 8.7%, onde um aumento na carga de casos de câncer e o acesso mais amplo a especialistas trarão novos pacientes para a terapia análoga com somatostatina. A Alemanha vem em 7.7%, um ponto atrás, com uma presença estabelecida de genéricos e uma grande carga tumoral pancreática. Os Estados Unidos ficam atrás da Alemanha por apenas 0.3 pontos em 7.4%, enquanto seringas genéricas chegam às farmácias hospitalares. Uma diferença maior de 1.7 pontos separa os Estados Unidos do Japão em 5.7%, onde uma população mais velha sustenta o cuidado endócrino, mas revisões de preços limitam o valor. O Reino Unido fecha o grupo em 5.2%, limitado por uma oferta apertada do NHS.
Como o Mercado de Lanreotida se divide por segmento?
A Solution liderará o Tipo de Produto em 68.4%; A Acromegaly liderará a Aplicação em 54.2%; As Farmácias Hospitalares manterão o Canal de Distribuição em 61.7% em 2026.
Qual tipo de produto lidera?
A solução leva 68.4% das vendas de 2026.
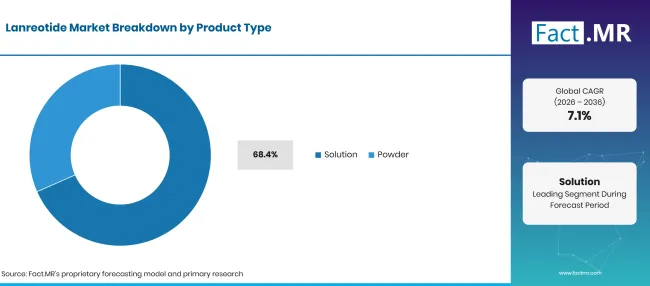
Lanreotide Market Breakdown Product Type | Source: Fact.MR
| Tipo de produto | Compartilhar (2026) |
|---|---|
| Solução (segmento líder) | 68.4% |
| Outros segmentos combinados | 31.6%* |
| Total | 100.0% |
Fonte: análise da Fact.MR. Atualizado em 5 de novembro de 2026
Os enfermeiros podem injetar uma solução de lanreotida supersaturada diretamente da seringa, sem etapas de mistura e com pouco desperdício. A seringa pré-preenchida de 120 mg/0.5 mL de dose única da Amneal, listada no DailyMed em setembro de 2026, segue esse mesmo formato pronto para uso [4]. A abordagem reflete tendências em seringas pré-preenchidas em outras classes de medicamentos injetáveis. Apresentações em pó precisam ser reconstituídas antes da injeção e atendem mercados onde formulações liofilizadas permanecem registradas ou custam menos para enviar. Elas também oferecem aos contratantes uma via de entrada no campo sem uma linha de enchimento de seringas de alta pressão. Produtores com habilidades em serviços de síntese de peptídeos fornecem o ingrediente ativo para ambos os formatos.
O que suporta a Acromegalia dentro da Aplicação?
A acromegalia representa 54.2% da receita de 2026.
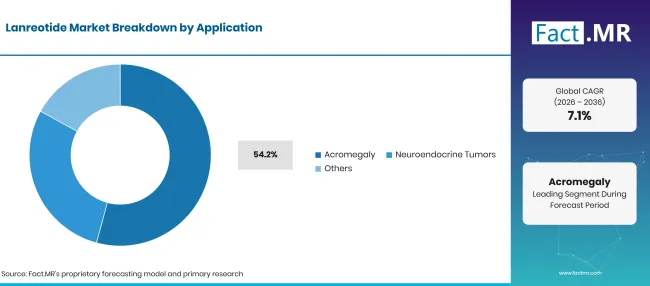
Lanreotide Market Breakdown Application | Source: Fact.MR
| Aplicação | Compartilhar (2026) |
|---|---|
| Acromegalia (segmento principal) | 54.2% |
| Outros segmentos combinados | 45.8%* |
| Total | 100.0% |
Fonte: análise da Fact.MR. Atualizado em 5 de novembro de 2026
Adenomas hipofisários que secretam hormônio do crescimento frequentemente persistem após a cirurgia, por isso muitos pacientes precisam de terapia médica para a vida toda. O rótulo americano começa a 90 mg a cada quatro semanas por três meses, depois ajusta a dose para os resultados do hormônio do crescimento e do1 IGF [1]. A lanreotida compete aqui com outras opções cobertas pelo tratamento com acromegalia, incluindo pegvisomante e octreotida oral. Tumores neuroendócrinos constituem a segunda aplicação e incluem GEP-NET bem ou moderadamente diferenciados, onde o medicamento desacelera a progressão a 120 mg a cada quatro semanas. A síndrome carcinoide adiciona pacientes que necessitam de menos rubor e episódios de diarreia. Outros usos incluem tumores hipofisários secretores de tireotropina no Japão, um nicho que se conecta ao campo mais amplo do hormônio do crescimento humano no cuidado da hipófise.
Como o Canal de Distribuição molda a demanda?
As farmácias hospitalares representam 61.7% valor de 2026.
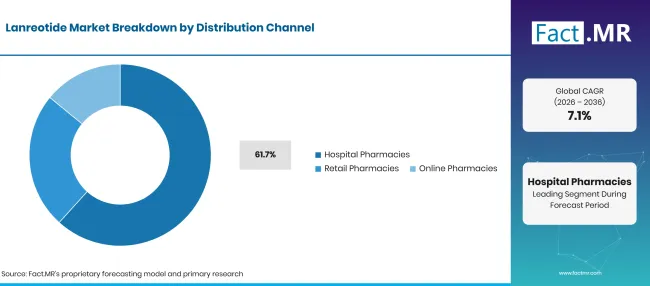
Lanreotide Market Breakdown Distribution Channel | Source: Fact.MR
| Canal de Distribuição | Compartilhar (2026) |
|---|---|
| Farmácias Hospitalares (Segmento líder) | 61.7% |
| Outros segmentos combinados | 38.3%* |
| Total | 100.0% |
Fonte: análise da Fact.MR. Atualizado em 5 de novembro de 2026
Endocrinologistas e oncologistas iniciam a lanreotida em clínicas ambulatoriais ligadas a hospitais, e as primeiras injeções geralmente são aplicadas lá. As equipes de farmácia hospitalar mantêm o estoque da cadeia de frio, realizam propostas e decidem qual genérico ganha status de formulário. Contratos plurianuais garantem um único fornecedor para a maioria dos pacientes em cada centro. Farmácias varejistas dispensam prescrições repetidas para pacientes treinados para autoinjeção ou tratados por enfermeiros de cuidados domiciliares. Farmácias online desempenham um papel pequeno, limitado por regras da cadeia de frio e controles especializados de prescrições. Mudanças de preço nos injetáveis genéricos chegarão a esses canais assim que os contratos hospitalares forem redefinidos.
O que está acelerando a adoção do mercado de Lanreotide e o que está impedindo isso?
Longa duração do tratamento na acromegalia, aumento da detecção de tumores neuroendócrinos e a conveniência de seringas de depósito pré-preenchidas aumentam a demanda. A erosão dos preços causada por novos genéricos, o custo da terapia especializada mensal e a dificuldade técnica de fazer depósitos de peptídeos mantêm o crescimento abaixo do que o número de pacientes sugeriria.
Análise de Impacto dos Motoristas
| PILOTO | (~) % IMPACTO SOBRE CAGR | RELEVÂNCIA GEOGRÁFICA | LINHA DO TEMPO DO IMPACTO |
|---|---|---|---|
| Pacientes com acromegalia permanecendo em lanreotida por anos de controle hormonal | +2.4% | Global | Curto prazo (<=2 anos) |
| Detecção e tratamento precoces de tumores neuroendócrinos gastroenteropancreáticos | +1.9% | América do Norte, Europa Ocidental, Leste Asiático | Médio prazo (2-4 anos) |
| Seringas genéricas de lanreotida ampliam a escolha de sensibilidade hospitalar | +1.4% | América do Norte, Europa Ocidental | Médio prazo (2-4 anos) |
| Preferência clínica por injeções de ação prolongada prontas para uso | +0.9% | Global | Curto prazo (<=2 anos) |
Fonte: análise da Fact.MR. Atualizado em 5 de novembro de 2026
Análise de Impacto de Oportunidade
| OPORTUNIDADE | (~) % IMPACTO SOBRE CAGR | RELEVÂNCIA GEOGRÁFICA | LINHA DO TEMPO DO IMPACTO |
|---|---|---|---|
| Dosagem em intervalos prolongados que reduz as visitas à clínica | +0.8% | Global | Médio prazo (2-4 anos) |
| Acesso a análogos da somatostatina em mercados emergentes | +0.7% | América Latina, Sul da Ásia e Pacífico | Longo prazo (>=4 anos) |
| Programas de cuidados domiciliares e autoinjeção | +0.5% | América do Norte, Europa Ocidental | Médio prazo (2-4 anos) |
| Capacidade regional de fabricação de depósitos de peptídeos | +0.3% | Leste Asiático, Sul da Ásia e Pacífico | Longo prazo (>=4 anos) |
Fonte: análise da Fact.MR. Atualizado em 5 de novembro de 2026
Análise de Impacto de Restrições
| RESTRIÇÃO | (~) % IMPACTO SOBRE CAGR | RELEVÂNCIA GEOGRÁFICA | LINHA DO TEMPO DO IMPACTO |
|---|---|---|---|
| Erosão de preços à medida que concorrentes genéricos entram | -1.1% | América do Norte, Europa Ocidental | Curto prazo (<=2 anos) |
| Altos custos de tratamento e limites de reembolso | -0.8% | Global | Médio prazo (2-4 anos) |
| Exigentes padrões de fabricação em depósito de peptídeos e controle de qualidade | -0.5% | Global | Médio prazo (2-4 anos) |
| Interrupções no suprimento deixando forças temporariamente indisponíveis | -0.3% | Global | Curto prazo (<=2 anos) |
Fonte: análise da Fact.MR. Atualizado em 5 de novembro de 2026
Quais países estão escalando o Mercado de Lanreotida até 2036?
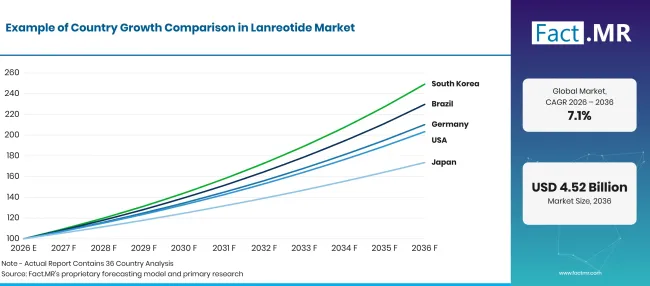
Lanreotide Market Growth Index | Source: Fact.MR
| País | CAGR (2026 a 2036) |
|---|---|
| Brasil | 8.7% |
| Alemanha | 7.7% |
| Estados Unidos | 7.4% |
| Japão | 5.7% |
| Reino Unido | 5.2% |
Fonte: análise da Fact.MR. Atualizado em 5 de novembro de 2026
O que apoia a adoção de lanreotida no Brasil?
8.7% CAGR, impulsionado pelo aumento da carga de casos de câncer e pelo acesso mais amplo a oncologia especializada.
O Instituto Nacional do Câncer do Brasil estima 781,000 novos casos de câncer por ano, de 2026 a 2028 [5]. Uma parcela desses tumores são tumores digestivos e pancreáticos que oncologistas avaliam para características neuroendócrinas. À medida que centros de referência na rede pública SUS e hospitais privados adicionam conselhos de tumores, mais pacientes começarão a terapia com análogos de somatostatina. O diagnóstico de acromegalia também melhorará à medida que os serviços de endocrinologia chegarem a mais capitais estaduais.
Como a Alemanha está desenvolvendo a demanda?
7.7% CAGR, apoiado por uma presença precoce de genéricos e cuidados especializados densos.
O destatis contabilizou 19,608 mortes por câncer de pâncreas na Alemanha em 2025, ou 8.57% de todas as mortes por neoplasias malignas [6]. Esse fardo mantém as unidades de gastroenterologia e oncologia alertas para tumores neuroendócrinos pancreáticos, que respondem ao lanreotide. Hospitais alemães já podem escolher entre seringas originárias e genéricas, e fundos de doença recompensam opções de menor preço. Números constantes de pacientes e rápida adoção de genéricos farão com que os volumes aumentem mais rápido do que os preços caem.
O que está apoiando a adoção pelos Estados Unidos?
7.4% CAGR, ajudado por novas seringas genéricas chegando às farmácias hospitalares.
A FDA lista duas aprovações de lanreotida sob sua via competitiva de terapia genérica: um ANDA de três doses para a InvaGen Pharmaceuticals em maio de 2024 e uma seringa de 120 mg para Amneal em 18 de setembro de 2026 [7]. A Amneal foi lançada imediatamente e citou a fabricação interna dedicada e em grande escala [8]. Mais fornecedores ajudarão os pagadores a ampliar a cobertura para pacientes com acromegalia e GEP-NETs, mesmo com a queda dos preços médios.
Como o Japão se sai?
5.7% CAGR, refletindo uma população envelhecida sob cuidados endócrinos de longo prazo.
O Gabinete do Japão relatou 36.24 milhão de pessoas com 65 ou mais em 1 de outubro de 2024, ou 29.3% da população [9]. Tumores neuroendócrinos e distúrbios hipofisários são diagnosticados com mais frequência em idosos, o que mantém a demanda estável. A Teijin Pharma comercializa Somatulina no Japão para acromegalia, gigantismo hipofisário, tumores hipofisários secretores de tireotropina e tumores neuroendócrinos pancreáticos e gastrointestinais. Revisões regulares de preços nacionais mantêm o crescimento do valor abaixo do crescimento do volume.
Como o Reino Unido está escalando a demanda?
5.2% CAGR, já que a licitação do NHS mantém os preços apertados enquanto o número de pacientes cresce.
O Dicionário de Medicamentos e Dispositivos do NHS listou uma seringa de lanreotida da Sun Pharma UK 120 mg/0.5 ml desde 1 março de 2025 [10]. As seringas de 60 mg, 90 mg e 120 mg da Ipsen aparecem no compêndio de medicamentos eletrônicos com informações certificadas em novembro de 2025 [11]. Vários fornecedores listados dão espaço para os trusts do NHS disputarem preços. Centros especializados em tumores neuroendócrinos e doenças hipofisárias continuarão a prescrever concentradamente nos hospitais.
Quem lidera o Mercado Lanreotida?
O grupo originador é liderado pela Ipsen, cuja marca Somatuline estabeleceu o padrão clínico para lanreotida de depósito. A Ipsen relatou crescimento contínuo da Somatulina em outubro de 2026, enquanto planejava a entrada em genéricos no quarto trimestre [2].
A Teijin Pharma estende essa franquia no Japão sob seus próprios direitos de comercialização. Um segundo nível de produtores genéricos compete em preço, sensação do dispositivo e segurança no fornecimento. A Amneal lançou sua seringa de 120 mg em setembro de 2026 com fabricação interna [8], e a Cipla fornece uma linha de três forças nos Estados Unidos. A ADVANZ PHARMA possui autorização no Reino Unido para seringas de 60 mg, 90 mg e 120 mg e revisou seu folheto em fevereiro de 2025 [12]. Sun Pharma e Zentiva adicionam licenças nacionais na Irlanda, Reino Unido e Espanha. Os originadores defendem sua base por meio da familiaridade com clínicos e serviços de suporte ao paciente, enquanto genéricos vencem concursos com custos menores. Até 2036, a fabricação confiável em depósito e a capacidade de fornecer as três forças sem lacunas decidirão quais fornecedores mantêm contratos hospitalares.
Quais empresas são as principais fornecedoras?
As principais empresas no mercado Lanreotide incluem Ipsen, Teijin Pharma, Amneal Pharmaceuticals, Cipla, ADVANZ PHARMA, Sun Pharma e Zentiva.
- Ipsen
- Teijin Pharma
- Amneal Pharmaceuticals
- Cipla
- ADVANZ PHARMA
- Sun Pharma
- Zentiva
Bibliografia
- [1] Cipla USA Inc. (2025, fevereiro). INJEÇÃO DE ACETATO DE LANREOTIDA: INFORMAÇÕES DE PRESCRIÇÃO.
- [2] Ipsen. (2026, outubro 22). A Ipsen apresenta um crescimento excepcional de vendas nos primeiros nove meses de 2026 e aprimora ainda mais sua previsão anual para o ano completo.
- [3] Autoridade Reguladora de Produtos de Saúde. (2025, fevereiro de 21). Lanreotida SUN 120 mg solução para injeção em seringa pré-preenchida.
- [4] Amneal Pharmaceuticals LLC. (2026, setembro 23). INJEÇÃO DE ACETATO DE LANREOTIDA: INFORMAÇÕES DO RÓTULO.
- [5] Instituto Nacional de Câncer. (2026, fevereiro). A INCA estima 781 mil novos casos de câncer por ano no Brasil de 2026 a 2028.
- [6] Bundesamt Estatistisches. (2026, outubro 9). A Igreja Está Em Krebs.
- [7] Administração de Alimentos e Medicamentos dos EUA. (2026, novembro 3). Aprovações de Terapia Genérica Competitiva.
- [8] Amneal Pharmaceuticals. (2026, setembro 18). Amneal anuncia aprovação e lançamento da injeção de lanreotida.
- [9] Gabinete do Gabinete, Japão. (2025, junho). Relatório Anual sobre a Sociedade do Envelhecimento: Resumo FY2025.
- [10] Autoridade de Serviços Empresariais do NHS. (2025, março 1). Lanreotida 120mg/0.5ml solução para injeção de seringas pré-preenchidas (Sun Pharma UK Ltd).
- [11] Ipsen Ltd. (2025, novembro). Somatulina Autogel 120 mg solução para injeção em seringa pré-preenchida.
- [12] ADVANZ PHARMA. (2025, março 26). Lanreotida ADVANZ PHARMA 120 mg solução para injeção em seringa pré-preenchida: folheto do paciente.
Este relatório responde
- Como a receita da lanreotida é dividida entre seringas de solução pronta para uso e apresentações em pó?
- Por que a acromegalia tem mais da metade do valor de 2026 e quão rápido os usos de tumores neuroendócrinos estão crescendo?
- Qual a parcela da demanda que passa pelas farmácias hospitalares e quando os canais de varejo e online vão ganhar?
- Onde Brasil, Alemanha, Estados Unidos, Japão e Reino Unido diferem em crescimento e preços?
- Quais originadores e fornecedores genéricos competem por licitações hospitalares?
- Como a entrada de genéricos, reembolsos e fabricação de peptídeos limitará o valor até 2036?
O que o Mercado de Lanreotide cobre?
Este estudo valoriza as vendas de lanreotida em dose finalizada, um octaptídeo sintético que liga receptores de somatostatina e reduz a secreção do hormônio do crescimento, IGF-1 e hormônio intestinal. Seringas de depósito pré-preenchidas em concentrações de 60 mg, 90 mg e 120 mg formam o núcleo da linha de produtos, com as formas em pó registradas onde registradas.
A receita é medida em preços de venda de USD bilhões de fabricantes em canais hospitalares, varejistas e farmácias online. Tanto os produtos originadores quanto os genéricos contam para o total.
O que está incluído no escopo?
Solução de acetato de lanreotida para injeção subcutânea profunda em seringas pré-preenchidas de dose única.
Pó e outras apresentações registradas de lanreotida que necessitam de reconstitução. Produtos originadores e genéricos aprovados para acromegalia, GEP-NETs, síndrome carcinoide e outras indicações rotuladas. Vendas por meio de farmácias hospitalares, farmácias de varejo e farmácias online, incluindo suprimentos de cuidados domiciliares ligados a programas terapêuticos com peptídeos .
O que é excluído do escopo?
Octreotida, pasierotida e outros análogos de somatostatina que não contêm lanreotida.
Pegvisomant, agonistas de dopamina e terapias com radioligando são usados para as mesmas condições. O princípio ativo da lanreotida é vendido sozinho, já que seu valor é capturado na receita da dose final. Imagens diagnósticas, taxas administrativas hospitalares e taxas de consulta com especialistas.
Como foi construída a análise?
A análise se baseia em 120+ fontes, 35+ portfólios de empresas, 25+ países e mais de 20 entrevistas com o setor.
- Pesquisa Primária: A pesquisa primária inclui discussões com fabricantes, prestadores de serviços, desenvolvedores de tecnologia, distribuidores, usuários finais e especialistas no assunto. Essas conversas analisam prioridades de compra, adoção de produtos, desafios operacionais, requisitos de aprovação, posicionamento competitivo e os fatores que influenciam a aceitação mais ampla no mercado.
- Pesquisa de Mesa: A pesquisa de Mesa abrange estatísticas governamentais, publicações regulatórias, registros de empresas, dados comerciais, estudos técnicos, associações do setor, padrões, políticas públicas e outras fontes de referência. Cada fonte usada na análise está documentada na bibliografia.
- Dimensionamento e Previsão de Mercado: As estimativas de mercado combinam desempenho histórico, indicadores de demanda, tendências de preços e volume, cotações de segmento, participação das empresas, crescimento em nível nacional, padrões de adoção, atividade de investimento e barreiras à expansão do mercado.
- Ciclo de Validação e Atualização de Dados: Os resultados são validados comparando entrevistas primárias com dados públicos, atividade da empresa, mudanças regulatórias, padrões comerciais e desenvolvimentos do setor. Atualizações regulares revisam lançamentos de novos produtos, mudanças de capacidade, parcerias, aprovações e mudanças na adoção comercial.
Segmentação
Qual é o escopo e a cobertura do relatório?
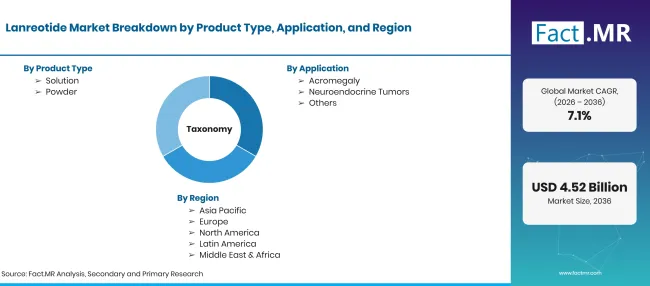
Lanreotide Market Taxonomy | Source: Fact.MR
| Atributo | Detalhes |
|---|---|
| Unidades Quantitativas | USD bilhões |
| Definição de Mercado | Produtos de lanreotida e acetato de lanreotida em dose finalizada usados como análogos de somatostatina de ação prolongada para acromegalia, tumores neuroendócrinos gastroenteropancreáticos, síndrome carcinoide e outras indicações aprovadas. |
| Tipo de produto | Solução; Pó |
| Aplicação | Acromegalia; Tumores Neuroendócrinos; Outros |
| Canal de Distribuição | Farmácias Hospitalares; Farmácias de Varejo; Farmácias Online |
| Regiões Cobertas | América do Norte; América Latina; Europa Ocidental; Europa Oriental; Ásia Oriental; Sul da Ásia e Pacífico; Oriente Médio & África |
| Países abrangidos | Brasil; Alemanha; Estados Unidos; Japão; Reino Unido |
| Empresas Perfiladas | Ipsen; Teijin Pharma; Amneal Pharmaceuticals; Cipla; ADVANZ PHARMA; Sun Pharma; Zentiva |
| Período de Previsão | 2026 a 2036 |
| Abordagem | As contagens de pacientes tratados em acromegalia e tumores neuroendócrinos foram combinadas com cronogramas de dosagem, registros de produtos e precificação por canal para construir valor por formulação e país. |
Fonte: análise da Fact.MR. Atualizado em 5 de novembro de 2026
Como o mercado é segmentado?
-
Tipo de Subproduto
- Solução
- Pólvora
-
Por Aplicação
- Acromegalia
- Tumores neuroendócrinos
- Outros
-
Por canal de distribuição
- Farmácias Hospitalares
- Farmácias de varejo
- Farmácias Online
-
Por região
- América do Norte
- América Latina
- Europa Ocidental
- Europa Oriental
- Leste Asiático
- Sul da Ásia e Pacífico
- Oriente Médio & África
Perguntas frequentes
Qual é o tamanho do mercado de lanreotida em 2026?
Qual taxa de crescimento o mercado de lanreotida vai registrar?
Que tipo de produto é o que lidera?
Qual aplicação lidera?
Qual canal de distribuição lidera?
Qual país crescerá mais rápido?
Quem são as principais empresas?
O que impede o mercado?
Quem elaborou este relatório


Conheça o relatório em primeira mão - solicite uma amostra gratuita
Amostra gratuitaReceba o folheto com preços e detalhes de compra
Baixar PDF