- Market Value (2025): USD 10.3 Bn
- Estimated Value (2026): USD 12.2 Bn
- Forecast Value (2036): USD 66.9 Bn
- CAGR (2026-2036): 18.5%
Qual a previsão de que o mercado de baterias habilitado por nanotecnologia valha até 2036?
USD 12.2 bilhões em 2026 para USD 66.9 bilhões até 2036, em um 18.5% CAGR.
- As vendas de baterias habilitadas por nanotecnologia chegaram a USD 10.3 bilhões em 2025, com eletrodos de grafeno e ânodos ricos em silício migrando de linhas piloto para programas de células qualificadas.
- A receita crescerá de USD 12.2 bilhões em 2026 para USD 66.9 bilhões até 2036, à medida que plataformas de veículos elétricos, smartphones premium e locais de armazenamento fixos especificam maior densidade de energia por célula.
- Um CAGR 18.5% reflete uma base de material jovem que escala rapidamente, onde cada nova fábrica para material de ânodo de silício ou grafeno adiciona capacidade que os fabricantes de células podem qualificar em dois a três anos.
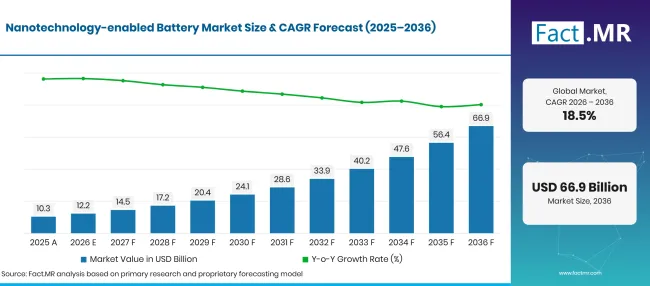
Nanotechnology Enabled Battery Market Forecast Global | Source: Fact.MR
| Ano | Base | Valor de Mercado (USD bilhões) |
|---|---|---|
| 2025 | Atual | 10.3 |
| 2026 | Estimativa | 12.2 |
| 2036 | Previsão | 66.9 |
| CAGR 2026 a 2036 | Período de previsão | 18.5% |
Fonte: análise da Fact.MR. Atualizado em 4 de novembro de 2026
Quais são os números definidores por trás do crescimento do mercado de baterias habilitado por nanotecnologia?
O período de 2026 a 2036 adicionará USD 54.7 bilhões em novo valor, concentrado em células automotivas e pacotes de armazenamento industriais.
- Impulsionadores de Demanda no Mercado
- Compradores de carros elétricos continuam elevando o padrão de autonomia e tempo de carregamento. As vendas globais de carros elétricos ultrapassaram 17 milhões em 2024, uma participação de vendas acima de 20%, segundo a Agência Internacional de Energia [1]. Cada um desses veículos carrega um pacote onde um ânodo de maior capacidade ou um eletrodo mais condutor pode reduzir peso ou aumentar a autonomia.
- O silício oferece uma mudança gradual na capacidade do ânodo. A Panasonic Energy observa que o silício pode conter cerca de 10 vezes mais lítio do que grafite, e a empresa está trabalhando para suprimir o inchaço que ocorre após [2]. Partículas de silício nanoestruturadas e andaimes de carbono são a principal resposta de engenharia para esse inchaço.
- Marcas de celulares e vestíveis querem mais energia na mesma carcaça fina. A Enovix relatou em janeiro de 2026 que testes independentes mediram a bateria de1 smartphone de IA em 935 Wh/L usando um ânodo de silício ativo 100% [3]. Resultados como este incentivam fabricantes de dispositivos de consumo a qualificar ânodos de nanomateriais antes dos programas automotivos.
- A política industrial pública está aproximando as fábricas de células e materiais dos mercados finais. A Comissão Europeia adotou sua Estratégia de Reforços de Bateria em 28 de janeiro de 2026 para fortalecer a fabricação europeia de baterias e seu lugar nas cadeias de valor globais [4]. Programas semelhantes nos Estados Unidos e no Japão fornecem sinais de volume mais firmes aos fornecedores de materiais.
- As aberturas de fábricas estão transformando materiais especializados em insumos industriais. A Sila iniciou operações em sua fábrica de ânodo de silício em escala automotiva em Moses Lake, Washington, em setembro de 2025, com suporte inicial para 2 para 5 GWh de capacidade de células [5].
- Segmentos-chave analisados
- Por tipo de material: O grafeno terá 55.7% participação em 2026 porque sua condutividade e estrutura de folhas finas se adequam tanto a aditivos condutores quanto a ânodos compostos.
- Por Aplicação: A indústria automotiva responderá 52.0% da demanda de 2026, já que os pacotes de veículos elétricos estabelecem as metas mais rigorosas para autonomia e carregamento rápido.
- Por tipo de bateria: O íon-lítio irá capturar 42.3% em 2026, já que nanomateriais podem ser inseridos em linhas existentes de íon-lítio com poucas mudanças nas ferramentas.
- Por Usuário Final: O setor industrial terá 71.0% valor de 2026, dado que fábricas, concessionárias e operadores de armazenamento de energia compram células em grande quantidade sob contratos de longo prazo.
- Opinião do Analista no Fact.MR
- Shambhu Nath Jha, Consultor Principal da Fact.MR, afirma: "A nanotecnologia em baterias já passou da fase de prova, e os próximos dez anos serão sobre rendimento, custo e segurança de fornecimento. Grafeno e silício conquistarão participação onde os fabricantes de células puderem instalá-las em linhas existentes de íon-lítio sem reconstruir a fábrica. Fornecedores que possam enviar o mesmo tamanho e pureza de partículas em escala de tonelada, ano após ano, vão definir o ritmo para todo o mercado."
- Implicações Estratégicas
- Os fabricantes de células devem realizar primeiro testes de grafeno e ânodo de silício nas linhas de produção atuais, já que materiais drop-in reduzem a qualificação e protegem o capital existente.
- Os produtores de nanomateriais devem investir no controle de dispersão e na consistência dos lotes, pois compradores de automóveis rejeitam materiais que variam de lote para lote.
- Fabricantes de veículos e marcas de eletrônicos devem assinar acordos de fornecimento plurianual com mais de uma fonte de material de ânodo para reduzir a exposição a plantas isoladas.
- Os investidores devem ponderar os registros de início das fábricas e o status de qualificação do cliente em comparação com as alegações de desempenho laboratorial ao comparar os desenvolvedores de materiais.
Os Estados Unidos lideram a comparação entre cinco países em 23.8%, já que o financiamento federal para pesquisa e novas fábricas de ânodo domésticas encurtam o caminho do laboratório para a célula. O Reino Unido segue de perto em 22.9%, com uma frota de carros de emissão zero em rápido crescimento criando atração por células de maior capacidade. A Alemanha, em 21.7%, está pouco mais de um ponto atrás do Reino Unido, sua força na fabricação de veículos compensada pela produção doméstica mais lenta de células. Uma diferença maior separa o Japão em 19.4%, onde uma indústria madura de células cresce a partir de uma base mais alta. O Brasil, em 13.7%, fecha a faixa, já que a adoção de carros elétricos ainda é precoce e a maioria das células é importada.
Como o mercado de baterias habilitadas por nanotecnologia se divide por segmento?
O grafeno liderará o Tipo de Material em 55.7%; Automotivo liderará a Aplicação em 52.0%; Íon-lítio será o Tipo de Bateria de chumbo em 42.3%; O Industrial manterá o Usuário Final em 71.0% em 2026.
Qual tipo de material lidera?
O grafeno detém 32.1% das vendas de 2026.
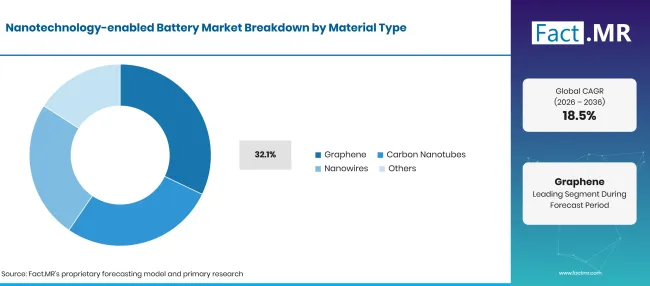
Nanotechnology Enabled Battery Market Breakdown Material Type | Source: Fact.MR
| Tipo de material | Compartilhar (2026) |
|---|---|
| Grafeno (Segmento principal) | 55.7% |
| Outros segmentos combinados | 44.3%* |
| Total | 100.0% |
Fonte: análise da Fact.MR. Atualizado em 4 de novembro de 2026
Formuladores de eletrodos valorizam o grafeno por sua condutividade elétrica e sua estrutura de carbono de camada única, que permite que pequenas cargas formem uma densa rede condutiva. Ele atua como aditivo em cátodos e como andaime em ânodos compostos, proporcionando-lhe alcance em várias químicas. A demanda pelo formato de bateria de grafeno adiciona um atrativo adicional em relação a dispositivos de consumo de carga rápida. Nanotubos de carbono competem pelo mesmo papel aditivo condutor e são frequentemente vendidos como pastas pré-misturadas, um nicho rastreado em dispersões condutivas de CNT. Nanofios permanecem mais próximos da escala piloto, com absorção limitada pelo custo de crescimento e manuseio. O outro grupo de materiais abrange nanopartículas de óxido metálico e revestimentos nanoestruturados usados em partículas de cátodo.
O que apoia Automóveis dentro da Aplicação?
O setor automotivo representa 52.0% da receita de 2026.
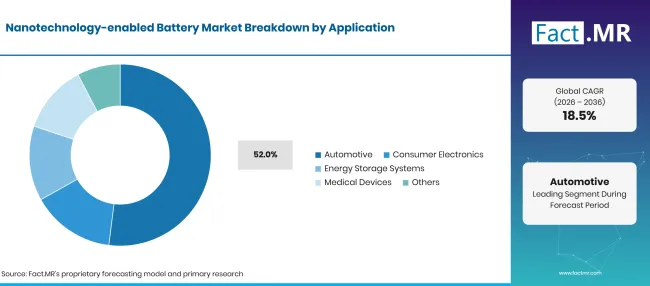
Nanotechnology Enabled Battery Market Breakdown Application | Source: Fact.MR
| Aplicação | Compartilhar (2026) |
|---|---|
| Automotivo (Segmento líder) | 52.0% |
| Outros segmentos combinados | 48.0%* |
| Total | 100.0% |
Fonte: análise da Fact.MR. Atualizado em 4 de novembro de 2026
Os fabricantes de veículos enfrentam uma troca direta entre peso do pacote, alcance e preço, e ânodos nanoestruturados podem melhorar os três. Compósitos de silício e carbono aumentam o armazenamento de lítio por grama, enquanto aditivos de grafeno reduzem a resistência interna e ajudam a carregar rápido. O aumento do volume de carros elétricos mantém os programas de células automotivas como principal campo de testes para novos materiais de eletrodos, e contratos de fornecimento assinados para uma plataforma de veículo frequentemente duram quase uma década. A eletrônica de consumo é o segundo canal, onde dispositivos finos recompensam qualquer ganho na densidade volumétrica de energia. Sistemas de armazenamento de energia utilizam nanomateriais principalmente para prolongar a vida útil do ciclo. Dispositivos médicos formam uma pequena fatia especializada que valoriza confiabilidade e fornecimento certificado.
Como o Tipo de Bateria molda a demanda?
O íon-lítio representa 42.3% das vendas de 2026.
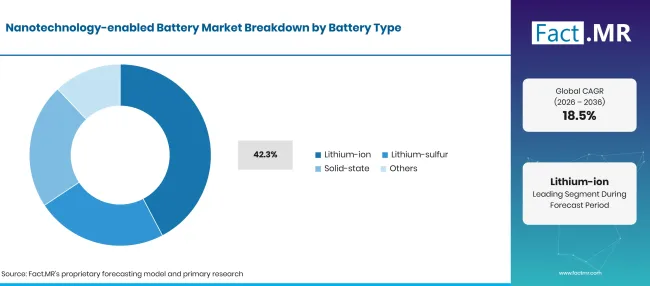
Nanotechnology Enabled Battery Market Breakdown Battery Type | Source: Fact.MR
| Tipo de Bateria | Compartilhar (2026) |
|---|---|
| Íon-lítio (segmento líder) | 42.3% |
| Outros segmentos combinados | 57.7%* |
| Total | 100.0% |
Fonte: análise da Fact.MR. Atualizado em 4 de novembro de 2026
Plantas de células construídas para ânodos de grafite e eletrólitos líquidos podem usar aditivos de grafeno ou materiais de ânodo de silício com mudanças modestas nas etapas de mistura e revestimento. Essa compatibilidade reduz o custo de testar nanomateriais e mantém o íon-lítio como a primeira plataforma onde são vendidos, como visto em toda a cadeia de suprimentos mais ampla de baterias de íon-lítio . Células de lítio-enxofre utilizam hospedeiros de carbono nanoestruturados para reter enxofre e retardar a perda de capacidade, mas os volumes permanecem pequenos. Projetos de estado sólido dependem de camadas finas de eletrólitos e interfaces limpas, uma área coberta por materiais de baterias de estado sólido. Ambas as químicas ampliarão a demanda mais tarde no período de previsão.
O que apoia o Industrial dentro do Usuário Final?
O setor industrial representa 71.0% do valor de 2026.
| Usuário Final | Compartilhar (2026) |
|---|---|
| Industrial (Segmento líder) | 71.0% |
| Outros segmentos combinados | 29.0%* |
| Total | 100.0% |
Fonte: análise da Fact.MR. Atualizado em 4 de novembro de 2026
Concessionárias, data centers, fábricas e depósitos de frotas compram baterias em blocos grandes e as avaliam pela vida útil do ciclo e custo total por quilowatt-hora armazenado. Eletrodos nanoestruturados ajudam as células a durar mais ciclos antes que a capacidade diminua, o que é conveniente para esses compradores. A Administração de Informação de Energia dos EUA relatou cerca de 43.6 GW de armazenamento operacional de baterias em escala de utilidade até o final de 2025 [6]. Usuários finais automotivos compram por meio de programas veiculares com ciclos de qualificação longos. Marcas de eletrônicos de consumo valorizam formatos finos e carregamento rápido. Usuários da área da saúde precisam de células pequenas e certificadas para implantes e equipamentos portáteis, onde compósitos de silício-grafeno estão em avaliação.
O que está acelerando a adoção do Mercado de Baterias habilitado por Nanotecnologia e o que está impedindo?
O crescimento de veículos elétricos, dispositivos de consumo mais finos e a expansão do armazenamento em rede estão puxando materiais de grafeno, nanotubos e silício para células comerciais. O custo do material, o inchaço do silício durante o carregamento e a dispersão desigual em polpas de eletrodo ainda retardam a adoção, e muitas químicas emergentes precisam de vários anos de dados de campo antes que os compradores se comprometam em grande escala.
Análise de Impacto dos Motoristas
| PILOTO | (~) % IMPACTO SOBRE CAGR | RELEVÂNCIA GEOGRÁFICA | LINHA DO TEMPO DO IMPACTO |
|---|---|---|---|
| PILOTO | (~) % IMPACTO SOBRE CAGR | RELEVÂNCIA GEOGRÁFICA | LINHA DO TEMPO DO IMPACTO |
| Integração de materiais nanoestruturados em eletrodos de íon-lítio | +2.4% | Global | Curto prazo (<=2 anos) |
| Produção de veículos elétricos e demanda por células de maior densidade de energia | +2.1% | Ásia Oriental, Europa Ocidental, América do Norte | Médio prazo (2-4 anos) |
| Baterias avançadas em smartphones e wearables | +1.6% | Leste Asiático, América do Norte | Médio prazo (2-4 anos) |
| Crescimento do armazenamento estacionário de energia | +1.2% | Global | Longo prazo (>=4 anos) |
Fonte: análise da Fact.MR. Atualizado em 4 de novembro de 2026
Análise de Impacto de Oportunidade
| OPORTUNIDADE | (~) % IMPACTO SOBRE CAGR | RELEVÂNCIA GEOGRÁFICA | LINHA DO TEMPO DO IMPACTO |
|---|---|---|---|
| OPORTUNIDADE | (~) % IMPACTO SOBRE CAGR | RELEVÂNCIA GEOGRÁFICA | LINHA DO TEMPO DO IMPACTO |
| Fornecimento comercial de eletrodos de grafeno | +1.2% | Global | Curto prazo (<=2 anos) |
| Expansão de plantas de ânodo de silício-carbono | +1.0% | América do Norte, Leste Asiático, Europa Ocidental | Médio prazo (2-4 anos) |
| Células de estado sólido aprimoradas por nanomateriais | +0.8% | Japão, Alemanha, Estados Unidos | Médio prazo (2-4 anos) |
| Células de longa vida para armazenamento em grade | +0.6% | América do Norte, Europa Ocidental, Leste Asiático | Longo prazo (>=4 anos) |
Fonte: análise da Fact.MR. Atualizado em 4 de novembro de 2026
Análise de Impacto de Restrições
| RESTRIÇÃO | (~) % IMPACTO SOBRE CAGR | RELEVÂNCIA GEOGRÁFICA | LINHA DO TEMPO DO IMPACTO |
|---|---|---|---|
| RESTRIÇÃO | (~) % IMPACTO SOBRE CAGR | RELEVÂNCIA GEOGRÁFICA | LINHA DO TEMPO DO IMPACTO |
| Alto custo de produção de nanomateriais especializados | -0.9% | Global | Curto prazo (<=2 anos) |
| Expansão de silício e degradação de eletrodos durante o ciclo | -0.7% | Global | Curto prazo (<=2 anos) |
| Processos complexos de dispersão e revestimento de eletrodos | -0.5% | Ásia Oriental, Europa Ocidental, América do Norte | Médio prazo (2-4 anos) |
| Validação limitada de campo de químicas emergentes | -0.3% | Global | Longo prazo (>=4 anos) |
Fonte: análise da Fact.MR. Atualizado em 4 de novembro de 2026
Quais países estão ampliando o mercado de baterias habilitadas por nanotecnologia até 2036?
| País | CAGR (2026 a 2036) |
|---|---|
| Estados Unidos | 23.8% |
| Reino Unido | 22.9% |
| Alemanha | 21.7% |
| Japão | 19.4% |
| Brasil | 13.7% |
Fonte: análise da Fact.MR. Atualizado em 4 de novembro de 2026
O que apoia a adoção nos Estados Unidos?
23.8% CAGR, impulsionada pelo financiamento federal de pesquisa e por novas fábricas de ânodos domésticos.
O armazenamento em rede é uma grande saída para células de longa vida, com cerca de 43.6 GW de armazenamento em baterias em escala utilitária operando no final de 2025 [6]. No aspecto dos materiais, o Departamento de Energia dos EUA aprovou em abril de 2026 um projeto para a Universidade de Dakota do Norte construir e testar um reator assistido por plasma para materiais de ânodo de silício, incluindo produção de grafeno e testes de baterias incluídos no escopo [7]. Plantas como o local Moses Lake da Sila adicionam fornecimento doméstico de ânodo de silício [5].
Como o Reino Unido está escalando a demanda?
22.9% CAGR, ajudado por uma frota de carros de emissão zero em rápida expansão.
O Departamento de Transportes relatou 473,000 carros de emissão zero registrados pela primeira vez em 2025, um aumento de 24% e igual a 23% de novos registros de carros [8]. Carros licenciados com emissão zero atingiram 1,737,000 em dezembro de 2025 [8]. Essa frota cria demanda constante por células com maior densidade energética, e grupos de pesquisa britânicos estão ativos em ânodos de silício e carbonos condutores engenheirados que se adequam à produção piloto.
O que sustenta o crescimento da Alemanha?
21.7% CAGR, apoiado por uma base sólida de fabricação de veículos.
A Kraftfahrt-Bundesamt registrou 545,142 novos carros de passeio elétricos a bateria na Alemanha em 2025, uma participação 19.1% nos registros e 43.2% mais do que em 2024 [9]. As montadoras alemãs de veículos estão entre as principais compradoras de células de alta energia na Europa. A Estratégia Europeia de Reforço de Baterias apoia fábricas de células e materiais em toda a UE, o que oferece às montadoras alemãs mais fontes locais para células aprimoradas com silício-carbono e grafeno [4].
Como o Japão se sai?
19.4% CAGR, refletindo uma indústria celular madura crescendo a partir de uma base mais alta.
A Estratégia da Indústria de Baterias e Energia do Japão, lançada em junho de 2026, tem como objetivo 150 GWh por ano de fabricação doméstica de baterias de 2030 até meados da década de 2030 e o uso comercial completo de baterias totalmente de estado sólido por volta de 2030 [10]. Fabricantes nacionais de células estão migrando para eletrodos negativos de silício para aumentar a capacidade das baterias de veículos elétricos [2]. O trabalho em estado sólido também depende de finas camadas nanoestruturadas de eletrólitos e eletrodos.
Como o Brasil está desenvolvendo a demanda?
13.7% CAGR, à medida que a adoção de carros elétricos ultrapassa seu estágio inicial.
As vendas de carros elétricos no Brasil mais que dobraram para 125,000 em 2024, alcançando uma participação de vendas acima de 6%, segundo a IEA [1]. A maioria desses veículos foi importada, então a demanda local por células de nanomateriais vem principalmente por meio de veículos acabados. O crescimento da geração solar e eólica também abre espaço para armazenamento estacionário, onde células de longa vida ganharão participação à medida que a montagem local se desenvolve.
Quem lidera o Mercado de Baterias habilitadas por Nanotecnologia?
A concorrência se divide em três grupos. Grandes fabricantes de células, nomeadamente Samsung SDI, Panasonic Energy, LG Energy Solution e Wanxiang A123 Systems, controlam o acesso dos clientes e a capacidade da planta, e adotam nanomateriais quando os materiais se encaixam nas linhas existentes. A Samsung SDI revelou uma amostra de bateria totalmente em estado sólido do tipo bolso na InterBattery 2026 em março [12], enquanto a LG Energy Solution está construindo linhas piloto de eletrodos secos em sua fábrica de Ochang, na Coreia, com o objetivo de produção comercial em 2028 [13].
Os especialistas em células de silício Amprius Technologies e Enovix vendem células finalizadas para clientes de aviação, defesa e telefonia; A Amprius adicionou a Nanotech Energy como seu primeiro fabricante contratado nos EUA em fevereiro de 2026 [11]. Os fornecedores de materiais Sila, Group14 Technologies e Resonac vendem pós de ânodo e carbonos condutores para todos eles. O sucesso dependerá de quais fornecedores conseguirem igualar resultados laboratoriais em escala industrial, manter a qualidade dos lotes estável e garantir a compra a longo prazo dos fabricantes de células.
Quais empresas são as principais fornecedoras?
Empresas principais incluem Samsung SDI, Panasonic Energy, LG Energy Solution, Wanxiang A123 Systems, Amprius Technologies, Enovix, Sila, Group14 Technologies e Resonac.
- Samsung SDI
- Energia Panasonic
- Solução de Energia LG
- Wanxiang A123 Systems
- Amprius Technologies
- Enovix
- Sila
- Group14 Technologies
- Resonac
Bibliografia
- [1] Agência Internacional de Energia. (2025, maio 14). Perspectivas globais de veículos elétricos 2025: resumo executivo.
- [2] Panasonic Energy Co., Ltd. (fevereiro de 5de 2026). A Tecnologia Mais Recente da Panasonic Energy: O Desafio de Aumentar a Capacidade das Baterias de Íon-Lítio para VEs.
- [3] Enovix Corporation. (2026, janeiro de 13). Testes independentes confirmam que Enovix AI-1 alcança 935 wh/l: estabelecendo um novo padrão para baterias de smartphones.
- [4] Comissão Europeia. (2026, janeiro de 28). Comunicação da Comissão: Estratégia de reforço de bateria.
- [5] Sila Nanotechnologies, Inc. (2025, setembro 23). Sila inaugura a primeira fábrica de ânodo de silício em escala automotiva do país, inaugurando uma nova era para a fabricação de baterias nos EUA.
- [6] Administração de Informação de Energia dos EUA. (2026, agosto 7). A capacidade de armazenamento de baterias teve crescimento médio 70% nos últimos três anos.
- [7] Departamento de Energia dos EUA. (2026, abril 29). Produzindo Materiais de Ânodo de Silício para Baterias de Íon de Lítio.
- [8] Departamento de Transportes. (2026, abril 29). Estatísticas de licenciamento de veículos, Reino Unido: 2025.
- [9] Kraftfahrt-Bundesamt. (2026, janeiro 6). Fahrzeugzulassungen im Dezember 2025: Jahresbilanz.
- [10] Ministério da Economia, Comércio e Indústria. (2026, junho 2). Estratégia da Indústria de Baterias e Energia.
- [11] Amprius Technologies, Inc. (fevereiro de 3de 2026). Amprius garante parceiro estratégico de fabricação nos EUA para ampliar a produção doméstica de baterias de ânodo de silício.
- [12] Samsung SDI Co., Ltd. (2026, março 9). SAMSUNG SDI revela bateria totalmente de estado sólido para IA física.
- [13] LG Energy Solution Ltd. (2025, setembro 22). A Solução de Energia LG Desbloqueia Novo Valor para os Clientes com Processo de Eletrodo Seco de Ponta.
Este relatório responde
- Como a receita é dividida entre tipo de material, aplicação, tipo de bateria e usuário final?
- Por que o grafeno ocupa a posição superior do material, e onde os nanotubos e nanofios de carbono se encaixam?
- Quais tendências em veículos elétricos e eletrônicos criam a maior atração para eletrodos nanoestruturados?
- O que separa as células de íon-lítio, lítio-enxofre e células de estado sólido no uso de nanomateriais?
- Como as taxas de crescimento diferem entre os Estados Unidos, Reino Unido, Alemanha, Japão e Brasil?
- Onde os fabricantes de células, especialistas em células de silício e fornecedores de materiais competem?
O que o Mercado de Baterias habilitado por Nanotecnologia cobre?
Este estudo valoriza células de bateria e materiais de eletrodo cujo desempenho depende de estruturas em escala nanométrica. Folhas de grafeno, nanotubos de carbono, nanofios, nanopartículas de silício e revestimentos nanoestruturados se enquadram na definição quando incorporados a uma célula comercial.
O valor é contado no nível da célula e do material nas químicas de íons de lítio, lítio-enxofre e estado sólido. Pacotes de baterias, veículos e dispositivos não são valorizados na totalidade, então os números refletem apenas o conteúdo da bateria habilitada pela nanotecnologia.
O que está incluído no escopo?
Grafeno, nanotubos de carbono e materiais de nanofios vendidos para uso em eletrodos de bateria.
Silício-carbono e outros materiais de ânodo nanoestruturados vendidos para fabricantes de células.
Células finalizadas que utilizam eletrodos de nanomateriais em veículos, eletrônicos, sistemas de armazenamento e dispositivos médicos.
Cobertura por país para Estados Unidos, Reino Unido, Alemanha, Japão e Brasil, além de todas as sete regiões.
O que é excluído do escopo?
Células convencionais à base de íon-lítio, chumbo-ácido e níquel, sem materiais de eletrodo em nanoescala.
O valor total dos veículos, telefones, equipamentos médicos e instalações de armazenamento que utilizam essas células.
A produção de grafeno e nanotubos era vendida para usos fora das baterias, como compósitos e revestimentos.
Mineração, serviços de reciclagem de baterias e componentes eletrônicos não relacionados.
Como foi construída a análise?
A análise se baseia em 120+ fontes, 35+ portfólios de empresas, 25+ países e mais de 20 entrevistas com o setor.
- Pesquisa Primária: A pesquisa primária inclui discussões com fabricantes, prestadores de serviços, desenvolvedores de tecnologia, distribuidores, usuários finais e especialistas no assunto. Essas conversas analisam prioridades de compra, adoção de produtos, desafios operacionais, requisitos de aprovação, posicionamento competitivo e os fatores que influenciam a aceitação mais ampla no mercado.
- Pesquisa de Mesa: A pesquisa de Mesa abrange estatísticas governamentais, publicações regulatórias, registros de empresas, dados comerciais, estudos técnicos, associações do setor, padrões, políticas públicas e outras fontes de referência. Cada fonte usada na análise está documentada na bibliografia.
- Dimensionamento e Previsão de Mercado: As estimativas de mercado combinam desempenho histórico, indicadores de demanda, tendências de preços e volume, cotações de segmento, participação das empresas, crescimento em nível nacional, padrões de adoção, atividade de investimento e barreiras à expansão do mercado.
- Ciclo de Validação e Atualização de Dados: Os resultados são validados comparando entrevistas primárias com dados públicos, atividade da empresa, mudanças regulatórias, padrões comerciais e desenvolvimentos do setor. Atualizações regulares revisam lançamentos de novos produtos, mudanças de capacidade, parcerias, aprovações e mudanças na adoção comercial.
Segmentação
Qual é o escopo e a cobertura do relatório?
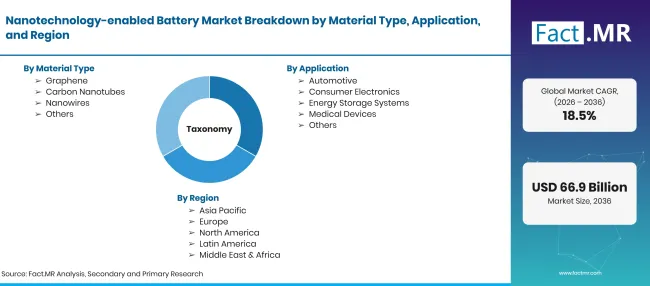
Factmr Nanotechnology Enabled Battery Market Taxonomy | Source: Fact.MR
| Atributo | Detalhes |
|---|---|
| Unidades Quantitativas | USD bilhões |
| Definição de Mercado | Células de bateria e materiais de eletrodos que utilizam grafeno, nanotubos de carbono, nanofios ou nanoestruturas engenheiradas para aumentar densidade de energia, condutividade, velocidade de carregamento ou vida útil do ciclo. |
| Tipo de material | Grafeno; Nanotubos de carbono; Nanofios; Outros |
| Aplicação | Automotivo; Eletrônicos de Consumo; Sistemas de Armazenamento de Energia; Dispositivos Médicos; Outros |
| Tipo de Bateria | Íon-lítio; Lítio-enxofre; Estado sólido; Outros |
| Usuário Final | Industrial; Automotivo; Eletrônicos de Consumo; Saúde; Outros |
| Regiões Cobertas | América do Norte; América Latina; Europa Ocidental; Europa Oriental; Ásia Oriental; Sul da Ásia e Pacífico; Oriente Médio & África |
| Países abrangidos | Estados Unidos; Reino Unido; Alemanha; Japão; Brasil |
| Empresas Perfiladas | Samsung SDI; Panasonic Energy; Solução de Energia LG; Wanxiang A123 Systems; Amprius Technologies; Enovix; Sila; Group14 Technologies; Resonac |
| Período de Previsão | 2026 a 2036 |
| Abordagem | Capacidade de células e materiais mapeada em relação à demanda por veículos elétricos, eletrônicos e armazenamento, com o conteúdo de nanomateriais monitorado pela química. |
Fonte: análise da Fact.MR. Atualizado em 4 de novembro de 2026
Como o mercado é segmentado?
-
Por tipo de material
- Grafeno
- Nanotubos de Carbono
- Nanofios
- Outros
-
Por Aplicação
- Automotivo
- Eletrônicos de Consumo
- Sistemas de Armazenamento de Energia
- Dispositivos Médicos
- Outros
-
Por tipo de bateria
- Íon-lítio
- Lítio-enxofre
- Estado sólido
- Outros
-
Por Usuário Final
- Industrial
- Automotivo
- Eletrônicos de Consumo
- Saúde
- Outros
-
Por região
- América do Norte
- América Latina
- Europa Ocidental
- Europa Oriental
- Leste Asiático
- Sul da Ásia e Pacífico
- Oriente Médio & África
Perguntas frequentes
Qual o tamanho do mercado de baterias habilitadas por nanotecnologia em 2026?
Qual será a taxa de crescimento do mercado de baterias habilitadas por nanotecnologia?
Qual tipo de material é o que conduz?
Qual aplicação lidera?
Que tipo de bateria é o que se conecta?
Quais leads de usuários finais?
Qual país crescerá mais rápido?
Quem são as principais empresas?
O que impede o mercado?
Quem elaborou este relatório


Conheça o relatório em primeira mão - solicite uma amostra gratuita
Amostra gratuitaReceba o folheto com preços e detalhes de compra
Baixar PDF