- Market Value (2025): USD 287.4 Bn
- Estimated Value (2026): USD 299.5 Bn
- Forecast Value (2036): USD 449.9 Bn
- CAGR (2026-2036): 4.2%
Qual a previsão de valor do mercado de embalagens rígidas para alimentos e bebidas até 2036?
USD 299.5 bilhões em 2026 para USD 449.9 bilhões até 2036, a um 4.2% CAGR.
- O mercado de embalagens rígidas para alimentos e bebidas atingiu USD 287.4 bilhões em 2025.
- De acordo com Fact.MR análise, as vendas devem subir de USD 299.5 bilhões em 2026 para USD 449.9 bilhões até 2036.
- Espera-se que o mercado cresça a um4.2% CAGR de 2026 a 2036, à medida que processadores de alimentos e fornecedores de bebidas continuam adquirindo embalagens rígidas protetoras.
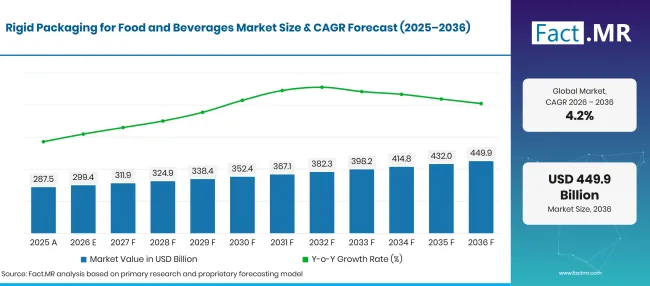
Factmr Rigid Packaging For Food And Beverages Market Forecast Global | Source: Fact.MR
| Ano | Base | Valor de Mercado (USD bilhões) |
|---|---|---|
| 2025 | Atual | 287.4 |
| 2026 | Estimativa | 299.5 |
| 2036 | Previsão | 449.9 |
| CAGR 2026 a 2036 | Período de previsão | 4.2% |
Fonte: análise da Fact.MR. Atualizado em 19 de outubro de 2026
Quais são os números definidores por trás do crescimento do mercado de Embalagens Rígidas para Alimentos e Bebidas?
USD 150.4 bilhões de oportunidade absoluta entre 2026 e 2036, com embalagens plásticas e clientes da indústria alimentícia formando a principal base de vendas.
- Impulsionadores de Demanda no Mercado
- Engarrafadores de bebidas precisam de recipientes leves que mantenham sua forma em linhas de enchimento rápidas. Garrafas plásticas oferecem flexibilidade de design, enquanto latas metálicas permitem empilhamento eficiente e porções controladas. Os produtores de recipientes competem pela confiabilidade do selo e compatibilidade das linhas.
- Embalagens de alimentos frescos dependem de bandejas e recipientes lacrados para proteger os alimentos refrigerados ou preparados durante a entrega. A profundidade da embalagem e a rigidez do material afetam a quantidade de produto que o varejista consegue colocar em expositores refrigerados.
- Proprietários de marcas comparam formatos de embalagem analisando os custos de enchimento e transporte juntos. Um contêiner mais leve pode reduzir os custos de envio, desde que permaneça forte o suficiente para manuseio automatizado.
- As equipes de conformidade de embalagens estão revisando as escolhas de materiais à medida que as obrigações de reciclagem se tornam mais detalhadas. A Eurostat informou que a UE gerou 79.7 milhões de toneladas de resíduos de embalagem em 2023 em seu comunicado de outubro de 2025 [1].
- Segmentos-chave analisados
- Por Tipo de Material: O plástico representa 42.3% participação em 2026, refletindo o uso generalizado em garrafas de bebidas e recipientes de alimentos.
- Por tipo de produto: Garrafas e potes representam 40.8% participação em 2026 porque as fábricas de enchimento utilizam formas padronizadas de recipientes.
- Por Aplicação: As bebidas mantiveram 43.7% participação em 2026, lideradas por compras repetidas de recipientes por fabricantes de bebidas.
- Por Usuário Final: A Indústria Alimentícia representa 54.1% participação em 2026, refletindo embalagens para alimentos processados e de estabilidade em conserva.
- Opinião de Analista no Fact.MR
- Shambhu Nath Jha, Consultor Principal da Fact.MR, afirma: "Contratos rígidos de recipientes dependem de quão bem um pacote funciona na linha existente do cliente. O preço do recipiente vazio é apenas uma parte dessa escolha. Fabricantes que combinam fechamentos confiáveis com fornecimento confiável de materiais provavelmente receberão pedidos repetidos, especialmente quando marcas de bebidas alteram o peso do pacote ou especificações de conteúdo reciclado."
- Implicações Estratégicas
- Os fabricantes de recipientes devem testar os pesos das garrafas novas contra resistência à queda e desempenho de enchimento antes de migrar os projetos para a produção rotineira. Menor uso de resina tem valor limitado se os pacotes falharem durante a distribuição.
- Os processadores de alimentos devem avaliar os requisitos de vedação e empilhamento das bandejas no início do projeto do produto. Mudanças após a comissão de uma linha de enchimento aumentam os custos de conversão.
- Os proprietários de marcas precisam de especificações claras de materiais para reciclagem de registros e etiquetas de embalagens. O tratamento separado de vidro, plástico e metal pode alterar o caso de negócios para cada formato.
- Distribuidores de embalagens ajudam pequenas empresas de alimentos a gerenciar quantidades mínimas de pedidos e prazos de entrega. Um fornecimento confiável de tampas e recipientes idênticos também reduz mudanças evitáveis de linha.
A Alemanha deve registrar um 4.8% CAGR até 2036, seguida pelo Brasil em 4.4%. Os Estados Unidos estão previstos para 4.0%, enquanto o Reino Unido chega a 3.6%. O Japão segue em 3.2%, com equipamentos de enchimento estabelecidos e sistemas de coleta influenciando as decisões de substituição de contêineres.
Como o Mercado de Embalagens Rígidas para Alimentos e Bebidas se divide por segmento?
Plástico com 42.3%; Bottles & Jars detém 40.8% participação em 2026.
Qual Tipo de Material domina?
A Plastic detém 42.3% participação em 2026.
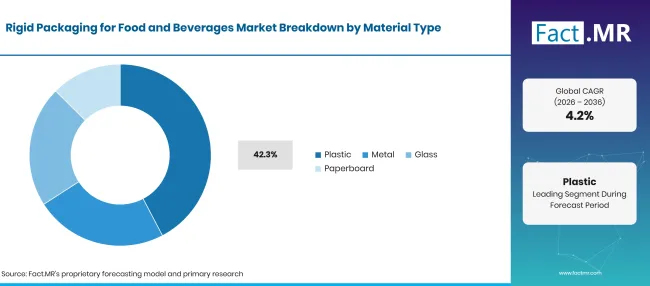
Factmr Rigid Packaging For Food And Beverages Market Breakdown Material Type | Source: Fact.MR
| Tipo de material | Compartilhar (2026) |
|---|---|
| Plástico (segmento principal) | 42.3% |
| Outros segmentos combinados | 57.7%* |
| Total | 100.0% |
Fonte: análise da Fact.MR. Atualizado em 19 de outubro de 2026
O plástico lidera o segmento de tipos de materiais em 2026. Os enchimentos de bebidas geralmente querem recipientes transparentes que tornem o produto visível, enquanto os embaladores de laticínios precisam de rigidez próxima à vedação. Latas metálicas protegem produtos que exigem uma barreira fechada durante todo o armazenamento. Potes de vidro oferecem uma aparência diferente e toleram processos estabelecidos de preenchimento a quente quando o design é adequado.
O que lidera o segmento de Tipos de Produto?
Bottles & Jars representam 40.8% participação em 2026.
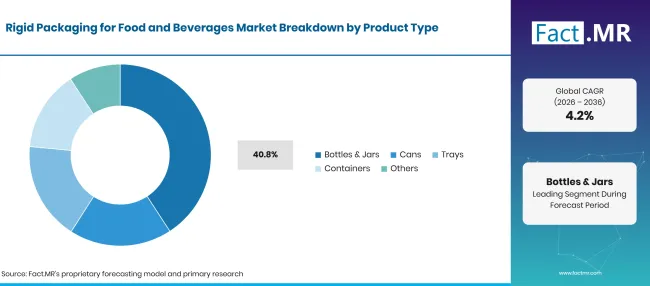
Factmr Rigid Packaging For Food And Beverages Market Breakdown Product Type | Source: Fact.MR
| Tipo de produto | Compartilhar (2026) |
|---|---|
| Garrafas & Potes (Segmento principal) | 40.8% |
| Outros segmentos combinados | 59.2%* |
| Total | 100.0% |
Fonte: análise da Fact.MR. Atualizado em 19 de outubro de 2026
Garrafas e potes servem para operações repetidas de enchimento porque as dimensões do gargalo e do fecho podem ser padronizadas. Marcas de alimentos usam potes para cremes e molhos, enquanto empresas de bebidas compram garrafas em grandes quantidades. Latas são atraentes onde um pacote compacto e fechamento completo são valiosos. Bandejas ajudam os processadores a exibir refeições preparadas ou produtos de carne.
Qual Aplicativo representa a participação principal?
As bebidas representam 43.7% participação em 2026.
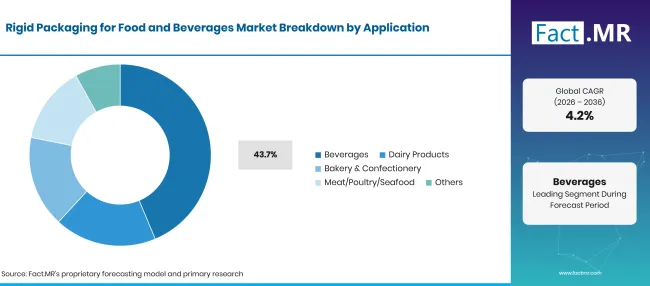
Factmr Rigid Packaging For Food And Beverages Market Breakdown Application | Source: Fact.MR
| Aplicação | Compartilhar (2026) |
|---|---|
| Bebidas (Segmento principal) | 43.7% |
| Outros segmentos combinados | 56.3%* |
| Total | 100.0% |
Fonte: análise da Fact.MR. Atualizado em 19 de outubro de 2026
Bebidas detém a 43.7% participação em 2026. Os laticínios também dependem de recipientes rígidos, onde manuseio e relacração são úteis. Produtos de padaria e confeitaria utilizam bandejas e potes para proteção contra separação e esmagamento. Carne, aves e frutos do mar precisam de embalagens adequadas para controle de armazenamento a frio e vedação.
Como as compras do Usuário Final moldam as vendas?
A indústria alimentícia representa 54.1% participação em 2026.
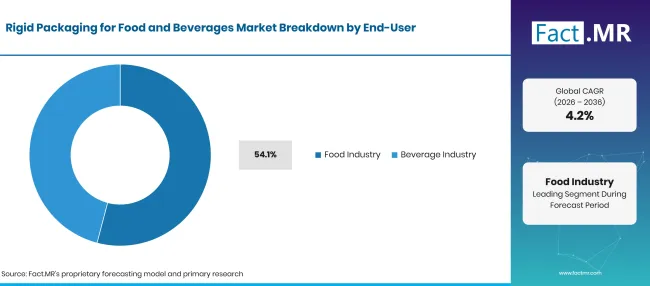
Factmr Rigid Packaging For Food And Beverages Market Breakdown End User | Source: Fact.MR
| Usuário Final | Compartilhar (2026) |
|---|---|
| Indústria Alimentícia (Segmento líder) | 54.1% |
| Outros segmentos combinados | 45.9%* |
| Total | 100.0% |
Fonte: análise da Fact.MR. Atualizado em 19 de outubro de 2026
As fábricas de alimentos selecionam bandejas de embalagem de produtos e outros recipientes para combinar com equipamentos de enchimento, tamanho das porções e como os produtos circulam pelos armazéns. Eles também analisam o custo das embalagens em relação ao valor do produto no varejo. As empresas de bebidas trabalham com fornecedores de latas e garrafas em especificações que preservam o tempo de uso da linha. Ambos os grupos buscam entregas confiáveis porque trocar um recipiente também pode significar trocar rótulos e fechamentos.
O que está acelerando a adoção do Mercado de Embalagens Rígidas para Alimentos e Bebidas e o que está impedindo?
O recheio de alimentos e bebidas apoia compras, enquanto as taxas de reciclagem e os custos de conversão de pacotes influenciam a seleção dos materiais.
Análise de Impacto dos Motoristas
| PILOTO | (~) % IMPACTO SOBRE CAGR | RELEVÂNCIA GEOGRÁFICA | LINHA DO TEMPO DO IMPACTO |
|---|---|---|---|
| Compatibilidade de linha de preenchimento | +0.9% | Global | Médio prazo (2–4 anos) |
| Reabastecimento de recipientes de bebidas | +0.7% | Global | Curto prazo (≤2 anos) |
| Requisitos de vida útil dos alimentos | +0.6% | Global | Médio prazo (2–4 anos) |
| Variedade de varejo em tamanho de pacote | +0.4% | América do Norte, Europa | Médio prazo (2–4 anos) |
| Design de recipientes recicláveis | +0.3% | Europa, Japão | Longo prazo (≥4 anos) |
Fonte: análise da Fact.MR. Atualizado em 19 de outubro de 2026
Análise de Impacto de Oportunidade
| OPORTUNIDADE | (~) % IMPACTO SOBRE CAGR | RELEVÂNCIA GEOGRÁFICA | LINHA DO TEMPO DO IMPACTO |
|---|---|---|---|
| Garrafas leves | +0.7% | Global | Médio prazo (2–4 anos) |
| Redes de fornecimento | +0.5% | Américas | Prazo curto (≤2 anos) |
| Categorias de materiais reciclados | +0.4% | Europa | Médio prazo (2–4 anos) |
| Fechos padronizados | +0.3% | Global | Longo prazo (≥4 anos) |
Fonte: análise da Fact.MR. Atualizado em 19 de outubro de 2026
Análise de Impacto de Restrições
| RESTRIÇÃO | (~) % IMPACTO SOBRE CAGR | RELEVÂNCIA GEOGRÁFICA | LINHA DO TEMPO DO IMPACTO |
|---|---|---|---|
| Custos de entrada de resina e metal | -0.7% | Global | Curto prazo (≤2 anos) |
| Exposição à taxa de reciclagem | -0.6% | Europa | Médio prazo (2–4 anos) |
| Despesa de troca de linha de preenchimento | -0.5% | Global | Médio prazo (2–4 anos) |
| Limites de recuperação de materiais | -0.3% | Global | Longo prazo (≥4 anos) |
Fonte: análise da Fact.MR. Atualizado em 19 de outubro de 2026
Quais países estão ampliando o Mercado de Embalagens Rígidas para Alimentos e Bebidas até 2036?
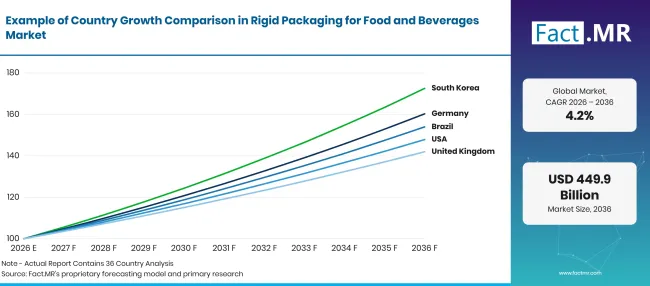
Factmr Rigid Packaging For Food And Beverages Market Growth Index | Source: Fact.MR
| País | CAGR (2026–2036) |
|---|---|
| Alemanha | 4.8% |
| Brasil | 4.4% |
| Estados Unidos | 4.0% |
| Reino Unido | 3.6% |
| Japão | 3.2% |
Fonte: análise da Fact.MR. Atualizado em 19 de outubro de 2026
Por que a Alemanha está expandindo o uso de embalagens rígidas de alimentos?
4.8% CAGR, vinculado a sistemas de recuperação de materiais e especificações confiáveis de embalagens de alimentos.
Alemanha & #39; sistemas reutilizáveis de garrafas e recipientes moldam o design de embalagens para produtores de bebidas e alimentos. Em fevereiro de 2026, a Destatis relatou que 1.883 milhões de toneladas de embalagens de vidro foram coletadas ou levadas de volta durante 2024 [4]. Fabricantes de vidro locais e conversores de embalagens de alimentos trabalham com preenchimentos em dimensões de garrafas repetíveis.
Como o Brasil está desenvolvendo as vendas de embalagens rígidas?
4.4% CAGR, moldado pelo encher latas de bebidas e pelas necessidades de processamento de alimentos.
Os fornecedores brasileiros de bebidas trabalham com produtores de latas metálicas para gerenciar longas viagens de embalagem e cronogramas frequentes de entrega. Ball' O anúncio da empresa de novembro de 2025 descreveu suas operações de embalagem de bebidas na América do Sul [2]. As empresas de bebidas escolhem tamanhos de latas em função da produção de suas fábricas de enchimento. Os processadores de alimentos utilizam potes e recipientes lacrados para proteger os produtos processados em rotas domésticas mais longas.
O que apoia a compra de embalagens rígidas nos Estados Unidos?
4.0% CAGR, atrelado à escala de enchimento de bebidas e pedidos repetidos de alimentos embalados para consumidores.
Engarrafadores de bebidas dos EUA compram garrafas e latas em volumes alinhados com operações de enchimento em alta velocidade. Em agosto de 2026, o Escritório do Censo dos EUA informou que o comércio eletrônico representou 17.1% das vendas totais ajustadas sazonalmente no varejo no segundo trimestre de 2026 [5]. As marcas de alimentos avaliam a estanqueidade do fechamento porque embalagens lacradas devem resistir ao transporte e ao manuseio em armazéns.
Como o Reino Unido está ajustando as escolhas de recipientes rígidos?
3.6% CAGR, influenciado por taxas de produtores e recuperação documentada de materiais.
Marcas britânicas de alimentos e bebidas analisam materiais rígidos de embalagem diante das cobranças estendidas de responsabilidade do produtor. Em setembro de 2026, a Defra reportou uma taxa provisória de reciclagem de embalagens de vidro de 75.1% para 2025 [3]. As fábricas de bebidas continuam usando garrafas e latas que se encaixam em velocidades comprovadas de linha. As empresas de alimentos exigem bandejas com vedações confiáveis para produtos refrigerados.
Por que o Japão continua comprando recipientes rígidos de alimentos?
3.2% CAGR, apoiado pela consolidada fabricação de contêineres e dimensões precisas das embalagens.
Empresas japonesas de alimentos trabalham com fornecedores de recipientes para manter as dimensões das embalagens consistentes no recheio e no manuseio no varejo. Os fornecedores de embalagens no Japão continuam trabalhando com fornecedores de alimentos e bebidas na compatibilidade dos recipientes e especificações de materiais. Os produtores de bebidas focam no ajuste dos fechos e no controle dos formatos das garrafas.
Quem lidera o Mercado de Embalagens Rígidas para Alimentos e Bebidas?
Amcor, Ardagh, Crown e Ball cobrem diferentes materiais rígidos de embalagem, ao lado da Sonoco e de outros fabricantes de recipientes.
A Amcor atende clientes de alimentos e bebidas com formatos de embalagem plástica e herdou as operações da Berry após a combinação de 2025. O Ardagh Group fornece recipientes de vidro e metal por meio de seus negócios operacionais. Crown Holdings e Ball focam em embalagens metálicas, incluindo latas de bebidas. A adequação de cada empresa depende da escolha do material e da operação de enchimento do cliente, em vez de um único ranking em todos os formatos.
A Sonoco Products Company fornece embalagens para consumidores e recipientes à base de papel. Sealed Air Corporation atua em embalagens de alimentos, incluindo soluções rígidas e semi-rígidas dentro de um negócio mais amplo de embalagens protetivas. Tetra Pak International S.A. está associada a caixas de alimentos e bebidas à base de papel, muitas das quais são embalagens compostas e ficam na fronteira de uma definição estritamente rígida apenas para o mercado.
Quais empresas são as principais fornecedoras?
Empresas-chave incluem Ardagh Group S.A.; Amcor Plc; Sealed Air Corporation; Sonoco Products Company; Ball Corporation; Crown Holdings, Inc.; Tetra Pak International S.A.
- Ardagh Group S.A.
- Amcor Plc
- Sealed Air Corporation
- Sonoco Products Company
- Ball Corporation
- Crown Holdings, Inc.
- Tetra Pak International S.A.
Bibliografia
- [1] Eurostat. (2025, outubro 22). Resíduos de embalagens plásticas na UE: 35.3 kg por pessoa.
- [2] Ball Corporation. (2025, novembro 4). Ball reporta os resultados do terceiro trimestre de 2025.
- [3] Departamento de Meio Ambiente, Alimentação e Assuntos Rurais. (2026, setembro 23). Estatísticas do Reino Unido sobre desperdício. GOV.UK.
- [4] Statistisches Bundesamt (Destatis). (2026, fevereiro 23). Abfallentsorgung 2024: Art und Menge der im Berichtsjahr 2024 gesammelten/zurückgenommenen Verpackungen.
- [5] Departamento do Censo dos EUA. (2026, agosto 18). Vendas trimestrais de comércio eletrônico no varejo: Segundo trimestre de 2026.
- [6] Instituto Japonês de Embalagens. (2026, julho 1). 2025[Visão geral das estatísticas de embarque da indústria japonesa de embalagens em 2025].
Este relatório responde
- O relatório examina como garrafas plásticas e latas de metal competem pelos pedidos de embalagens de alimentos e bebidas.
- Comparações de materiais abrangem peso do recipiente, design do fecho e adequação para métodos comuns de enchimento.
- A análise por país segue Alemanha, Brasil, Estados Unidos, Reino Unido e Japão.
- As aplicações de bebidas e as compras da indústria alimentícia são avaliadas com base em suas posições do segmento de 2026.
- A revisão competitiva distingue fornecedores diretos de recipientes rígidos dos negócios adjacentes de caixas de papel.
O que o Mercado de Embalagens Rígidas para Alimentos e Bebidas cobre?
O mercado abrange plástico, metal, vidro e embalagens de papelão rígido qualificadas vendidas a produtores de alimentos e bebidas. Inclui garrafas, latas e recipientes cujo formato permanece estável durante o manuseio normal. Filmes de embalagem vendidos isoladamente estão fora desse limite. Avaliações relacionadas de materiais de embalagem estão disponíveis para embalagens plásticas rígidas e latas metálicas.
O que está incluído no escopo?
Os recipientes de alimentos e bebidas entram no escopo quando o item é vendido como uma embalagem protetora rígida.
Garrafas e potes servem bebidas e produtos alimentícios que precisam de um formato definido durante o recheio. Latas estão incluídas para bebidas e usos alimentares adequados. Bandejas e potes rígidos também contam quando fazem parte da embalagem final fornecida aos processadores.
O que é excluído do escopo?
Filmes e sacos flexíveis soltos estão fora dessa definição de recipiente rígido.
Máquinas de enchimento e equipamentos de reciclagem também são excluídos porque suas vendas são vendas de equipamentos, e não receita de recipientes. Vendas secundárias de plástico ou vidro usado não contam como compras de embalagens acabadas novas.
Como foi construída a análise?
A análise se baseia em 120+ fontes, 35+ portfólios de empresas, 25+ países e mais de 20 entrevistas com o setor.
- Pesquisa Primária: A pesquisa primária inclui discussões com fabricantes, prestadores de serviços, desenvolvedores de tecnologia, distribuidores, usuários finais e especialistas no assunto. Essas conversas analisam prioridades de compra, adoção de produtos, desafios operacionais, requisitos de aprovação, posicionamento competitivo e os fatores que influenciam a aceitação mais ampla no mercado.
- Pesquisa de Mesa: A pesquisa de Mesa abrange estatísticas governamentais, publicações regulatórias, registros de empresas, dados comerciais, estudos técnicos, associações do setor, padrões, políticas públicas e outras fontes de referência. Cada fonte usada na análise está documentada na bibliografia.
- Dimensionamento e Previsão de Mercado: As estimativas de mercado combinam desempenho histórico, indicadores de demanda, tendências de preços e volume, cotações de segmento, participação das empresas, crescimento em nível nacional, padrões de adoção, atividade de investimento e barreiras à expansão do mercado.
- Ciclo de Validação e Atualização de Dados: Os resultados são validados comparando entrevistas primárias com dados públicos, atividade da empresa, mudanças regulatórias, padrões comerciais e desenvolvimentos do setor. Atualizações regulares revisam lançamentos de novos produtos, mudanças de capacidade, parcerias, aprovações e mudanças na adoção comercial.
Segmentação
Qual é o escopo e a cobertura do relatório?
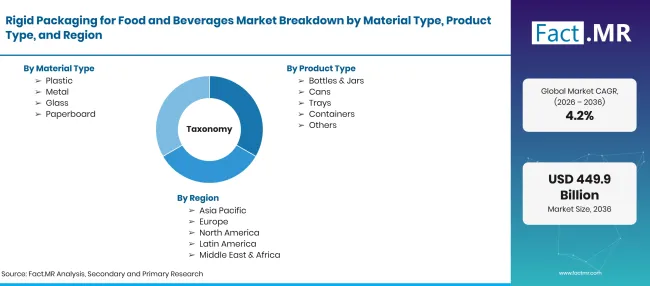
Factmr Rigid Packaging For Food And Beverages Market Taxonomy | Source: Fact.MR
| Atributo | Detalhes |
|---|---|
| Unidades Quantitativas | USD bilhões em 2026 e 2036; CAGR 2026 a 2036 |
| Definição de Mercado | Recipientes rígidos vendidos para proteção e distribuição de alimentos e bebidas. |
| Tipo de material | Plástico; Metal; Vidro; Papelão |
| Tipo de produto | Garrafas e Potes; Latas; Bandejas; Recipientes; Outros |
| Aplicação | Bebidas; Laticínios; Panificação e Confeitaria; Carne/Aves/Frutos do Mar; Outros |
| Usuário Final | Indústria Alimentícia; Indústria de Bebidas |
| Regiões Cobertas | América do Norte; América Latina; Europa Ocidental; Europa Oriental; Ásia Oriental; Sul da Ásia e Pacífico; Oriente Médio & África |
| Países abrangidos | Alemanha; Brasil; EUA; Reino Unido; Japão |
| Empresas Perfiladas | Ardagh Group S.A.; Amcor Plc; Sealed Air Corporation; Sonoco Products Company; Ball Corporation; Crown Holdings, Inc.; Tetra Pak International S.A. |
| Período de Previsão | 2026 a 2036 |
| Abordagem | Comparação de aplicações de embalagem, propriedades dos materiais, regulamentos, estatísticas oficiais e atividade dos fabricantes |
Fonte: análise da Fact.MR. Atualizado em 19 de outubro de 2026
Como o mercado é segmentado?
-
Por tipo de material
- Plástico
- Metal
- Vidro
- Papelão
-
Tipo de Subproduto
- Garrafas e Potes
- Latas
- Bandejas
- Contêineres
- Outros
-
Por Aplicação
- Bebidas
- Laticínios
- Padaria e Confeitaria
- Carne/Aves/Frutos do Mar
- Outros
-
Por Usuário Final
- Indústria Alimentícia
- Indústria de Bebidas
-
Por região
- América do Norte
- América Latina
- Europa Ocidental
- Europa Oriental
- Leste Asiático
- Sul da Ásia e Pacífico
- Oriente Médio & África
Perguntas frequentes
Qual é o tamanho do Mercado de Embalagens Rígidas para Alimentos e Bebidas em 2026?
Qual é o CAGR do Mercado de Embalagens Rígidas para Alimentos e Bebidas de 2026 a 2036?
Qual tipo de material lidera o mercado de embalagens rígidas para alimentos e bebidas?
Qual tipo de produto lidera o mercado de embalagens rígidas para alimentos e bebidas?
Quem são as principais empresas no mercado de embalagens rígidas para alimentos e bebidas?
Quem elaborou este relatório


Conheça o relatório em primeira mão - solicite uma amostra gratuita
Amostra gratuitaReceba o folheto com preços e detalhes de compra
Baixar PDF