- Market Value (2025): USD 38.7 Bn
- Estimated Value (2026): USD 40.7 Bn
- Forecast Value (2036): USD 67.8 Bn
- CAGR (2026-2036): 5.2%
Какова прогнозируемая стоимость рынка фрикционных деталей тормозов к 2036 году?
USD 40.7 миллиарда в 2026 году до USD 67.8 миллиарда к 2036 году в 5.2% CAGR.
- Доход от фрикционных деталей тормозных деталей достиг USD 38.7 миллиарда в 2025 году по данным Fact.MR, при этом основой стали заменяющие колодки для легковых автомобилей.
- К 2036 году продажи вырастут с USD 40.7 миллиарда в 2026 году до USD 67.8 миллиардов, поскольку мировой автопарк станет стареть и тяжелее.
- 5.2% CAGR продержится с 2026 по 2036 годы, поскольку каждый новый автомобиль добавляет многолетний спрос на замену колодок и обувь.
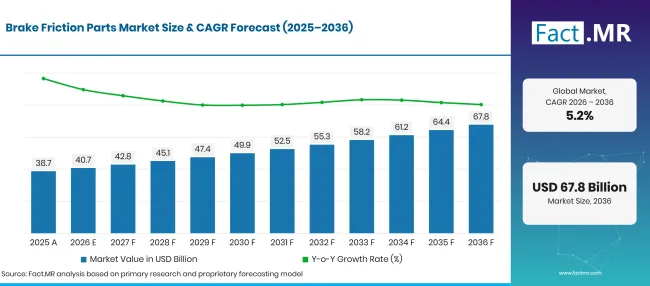
Factmr Brake Friction Parts Market Forecast Global | Source: Fact.MR
| Год | Базис | Рыночная стоимость (USD миллиарда) |
|---|---|---|
| 2025 | Актуальные | 38.7 |
| 2026 | Оценка | 40.7 |
| 2036 | Прогноз | 67.8 |
| CAGR 2026–2036 | Прогнозный период | 5.2% |
Источник: анализ Fact.MR. Обновлено 17 октября 2026 г.
Каковы определяющие показатели роста рынка фрикционных тормозных деталей?
USD 27.1 миллиарда новых объектов наберётся с 2026 по 2036 год, чему способствуют замена площадок для автомобилей.
- Драйверы спроса на рынке
- Спрос на замену тормозных колодок растёт вместе с автопарком. Данные Eurostat показывают, что автопарк ЕС превысил 260 миллиона в 2025 году, что 6.5% больше по сравнению с 2020 годом [1]. Каждому из этих автомобилей необходимы новые передние колодки каждые несколько лет обычного вождения.
- Ограничения по тормозным частицам превращают химию трения в регулируемую особенность. В июне 2026 года Европейская комиссия приняла Делегированный регламент (EU) 2026/1214, который требует, чтобы тесты тормозных частиц Euro 7 на автомобилях и фургонах следовали Регламенту ООН No 179 [2]. Производители колодок теперь проектируют соединения с учётом измеренной выходной мощности PM10, а также тормозной мощности.
- Нагрузка на тормоза внедорожников и электромобилей продолжает расти. Аккумуляторные блоки, крупные внедорожники и пикапы передают больше энергии через колодки и обувь на каждой остановке. Поставщики фрикционных систем отвечают более толстыми задними пластинами и смесями, которые не выцветают при высоких температурах.
- Спрос на тормозную обшивку грузовиков связан с грузовым движением. Грузовики и автобусы ежедневно выполняют большие расстояния под тяжёлыми нагрузками, а операторы автопарков перестраивают барабанные тормоза на фиксированных интервалах обслуживания. Такая процедура даёт производителям фрикционных машин предсказуемую книгу заказов.
- Правила по сокращению меди сбросили ассортимент продукции в Северной Америке. Поставщики переформулировали прокладки для удаления меди, и новые соединения часто имеют более высокую ценность за комплект, чем те сорта, которые они заменили.
- Ключевые сегменты, проанализированные
- По типу продукта: Дисковые тормозные колодки будут держать 47.3% долю в 2026 году, так как передние дисковые тормоза стандартны почти во всех новых автомобилях и изнашиваются быстрее, чем задние.
- По материалу: Полуметаллические модели составят 36.7% долю в 2026 году, благодаря его теплостойкости на тяжёлых внедорожниках, легких грузовиках и коммерческих автопарках.
- По типу транспортного средства: Легковые автомобили в 2026 году займут 54.6% долю благодаря автопарку, который значительно превосходит по численности фургоны и грузовики.
- По каналу продаж: Aftermarket займёт 54.2% долю в 2026 году, поскольку автомобиль проходит через несколько комплектов контактных площадок за время эксплуатации, но покидает завод только с одним.
- Аналитическое мнение на Fact.MR
- Шамбху Нат Джа, главный консультант Fact.MR, отмечает: «Фрикционные детали получают доход после продажи автомобиля, поэтому возраст автопарка и годовой пробег говорят о этом рынке больше, чем выпуск новых автомобилей. Euro 7 впервые вводит тормозную пыль в типовое одобрение, и это будет выгодно поставщикам, которые смогут доказать низкоэмиссионные соединения на испытательном стенде. Обшивка коммерческих автомобилей останется более тихим, но надёжным источником объёмов до 2036 года.»
- Стратегические последствия
- Производителям фрикционных материалов стоит уже сейчас включить тестирование на выбросы частиц в разработку соединений, учитывая, что одобрение типа Euro 7 включает ограничения на тормозные частицы для новых автомобилей и фургонов.
- Дистрибьюторы второго рынка должны расширить ассортимент керамических и низкометаллических моделей для европейских и японских моделей, поскольку владельцы таких автомобилей требуют низкий уровень пыли и низкого шума.
- Производители автомобилей должны квалифицировать колодки для электрических моделей с учётом коррозии и шума, потому что рекуперативное торможение оставляет поверхности трения в состоянии длительного холостого хода.
- Операторы автопарков должны отслеживать износ обшивки по маршруту и грузу, поскольку барабанные тормозные линии на грузовиках и автобусах составляют значительную часть расходов на обслуживание.
Германия лидирует в пятерке 6.7% CAGR, где плотный автопарк и автобан быстро изнашиваются. Бразилия идёт вслед 6.1% благодаря старому автопарку грузовиков и тяжёлым автомобильным грузам. В США 5.5% темп зависит от больших внедорожников и пикапов. Великобритания будет расти 4.9% по мере роста автомобильного трафика, а тесты MOT выявляют износы тормозов. На 4.4%Япония завершает список парком с множеством малых кей-каров.
Как распределяется рынок фрикционных деталей тормозов по сегментам?
Дисковые тормозные колодки будут лидировать по типу продукции на 47.3%; полуметаллические — по материалам 36.7%; легковые автомобили — в категории типа транспортных средств на 54.6%; Aftermarket займет первое место в продажном канале на 54.2%.
Какой тип продукта доминирует?
Дисковые тормозные колодки занимают 47.3% продаж в 2026 году.
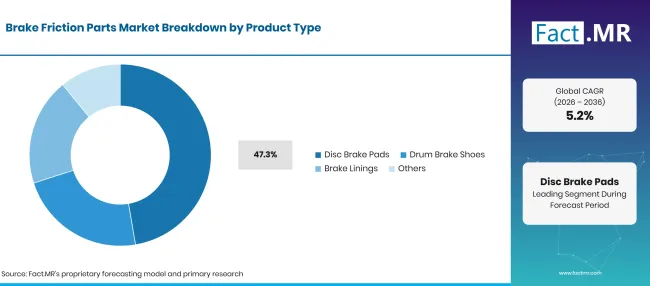
Factmr Brake Friction Parts Market Breakdown Product Type | Source: Fact.MR
| Тип продукта | Поделиться (2026) |
|---|---|
| Дисковые тормозные колодки (передний сегмент) | 47.3% |
| Другие объединённые сегменты | 52.7%* |
| Total | 100.0% |
Источник: анализ Fact.MR. Обновлено 17 октября 2026 г.
Передние тормозные колодки несут основную тормозную нагрузку на автомобиль, поэтому они сначала изнашиваются и чаще всего возвращаются на замену. Мастерские обычно заменяют колодки в комплектах осей, часто вместе с тормозными дисками и дисками, когда толщина ротора падает ниже предела. Барабанные тормозные колодки остаются распространёнными на задней оси небольших автомобилей, а также на многих тележках, прицепах и автобусах. Тормозные колодки в коммерческих автопарках заклёпаются или склеиваются с обувью и часто продаются оптом в ремонтные мастерски.
Что ведёт сегмент Material?
Полуметаллические модели составляют 36.7% продаж 2026 года.
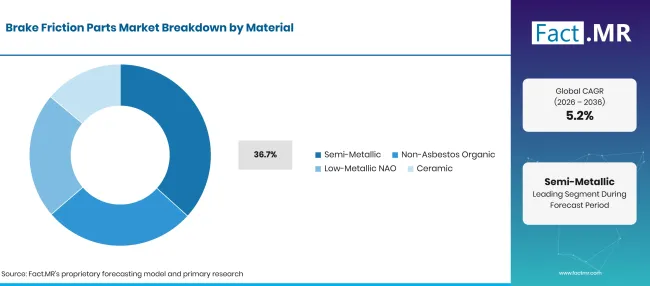
Factmr Brake Friction Parts Market Breakdown Material | Source: Fact.MR
| Материал | Поделиться (2026) |
|---|---|
| Полуметаллический (ведущий сегмент) | 36.7% |
| Другие объединённые сегменты | 63.3%* |
| Total | 100.0% |
Источник: анализ Fact.MR. Обновлено 17 октября 2026 г.
Пикапы, грузовики и полицейские машины выделяют тепло, которое мягкие соединения с трудом поглощают. Стальное волокно в полуметаллических колодках отводит тепло от ротора и сохраняет стабильность трения при повторяющихся жёстких остановках. Связующие вещества, такие как феноловые смолы , соединяют волокна, наполнитель и абразивы. Керамические и неасбестовые органические колодки получили популярность с введением лимитов меди. Агентство по охране окружающей среды США сообщает, что участники инициативы по тормозам без меди договорились вырезать медь в тормозных колодках до 0.5% по весу к 2025 году [3]. Органические формулы теперь используют волокна, такие как параарамид , для поддержания прочности без меди. Низкометаллические NAO подходят европейским автомобилям, которые сильно тормозят на высокой скорости.
Какова форма типа транспортного средства?
Пассажирские автомобили составляют 54.6% продаж 2026 года.
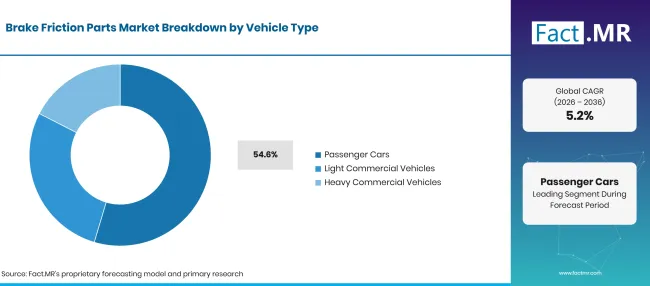
Factmr Brake Friction Parts Market Breakdown Vehicle Type | Source: Fact.MR
| Тип транспортного средства | Поделиться (2026) |
|---|---|
| Легковые вагоны (ведущий сегмент) | 54.6% |
| Другие объединённые сегменты | 45.4%* |
| Total | 100.0% |
Источник: анализ Fact.MR. Обновлено 17 октября 2026 г.
Владельцы частных автомобилей покрывают большую часть проезжаемых километров по общественным дорогам и регулярно меняют передние колодки. Ассортимент моделей большой, поэтому поставщики предлагают тысячи форм колодок для каждого региона. Тормозные колодки электромобилей имеют разный профиль износа, но они всё равно необходимы на каждой оси. The International Энергетическое агентство сообщило, что почти 30% автомобилей, продаваемых по всему миру в 2026 году, будут электрическими [4]. Рекуперативное торможение снижает износ колодок, однако колодки этих тяжёлых моделей должны защищать от ржавчины и оставаться тихими. Лёгкие и тяжёлые коммерческие автомобили используют больше барабанных тормозов и более толстых облицовок на каждую ось.
Что поддерживает послепродажный рынок в канале продаж?
Покупатели вторичного рынка составляют 54.2% продаж в 2026 году.
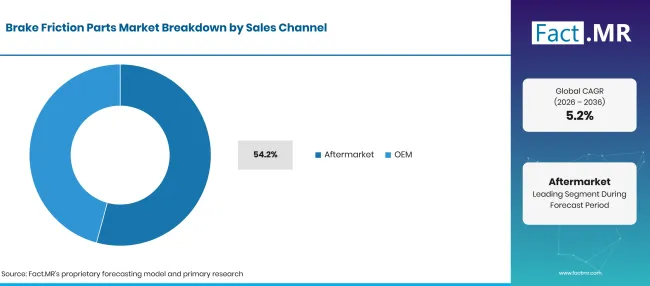
Factmr Brake Friction Parts Market Breakdown Sales Channel | Source: Fact.MR
| Канал продаж | Поделиться (2026) |
|---|---|
| Aftermarket (ведущий сегмент) | 54.2% |
| Другие объединённые сегменты | 45.8%* |
| Total | 100.0% |
Источник: анализ Fact.MR. Обновлено 17 октября 2026 г.
Независимые мастерские, сервисные центры дилеров и розничные продавцы запчастей закупают фрикционные детали каждый раз, когда автомобиль или грузовик приезжает на тормозные работы. Проверки на дорожную годность поддерживают стабильный этот поток. В Великобритании дефекты тормозов приводили к первоначальным отказам MOT в 6.10% испытаний легковых автомобилей, легких фургонов и других автомобилей классов 3 и 4 в 2025–2026 годах, или 15.18% всех дефектов [5]. OEM тормозные колодки и обувь устанавливаются на конвейере и также продаются через сети дилерских запчастей. Коммерческие автопарки часто закупают облицовку через мощную сеть послепродажного рынка , где есть запчасти для грузовиков и прицепов.
Что ускоряет внедрение на рынке фрикционных деталей тормозов и что его сдерживает?
Рост количества автомобилей, увеличенный годовой пробег и новые правила по частицам тормозов приведут к росту продаж фрикционных деталей. Рекуперативное торможение в электромобилях, дешевый импорт и колебания цен на сталь и смолу замедлят темпы.
Анализ воздействия драйверов
| ВОДИТЕЛЬ | (~) % ВЛИЯНИЕ НА CAGR | ГЕОГРАФИЧЕСКАЯ ЗНАЧИМОСТЬ | ХРОНОЛОГИЯ ВОЗДЕЙСТВИЯ |
|---|---|---|---|
| Спрос на замену из более крупного и старого парка легковых вагонов | +1.4% | Западная Европа, Северная Америка, Латинская Америка | Краткосрочный срок (< = 2 лет) |
| Euro 7 ограничения по частицам тормозов и низкоэмиссионные составы колодок | +1.2% | Западная Европа, Восточная Европа | Среднесрочное (2-4 лет) |
| Более тяжёлые внедорожники, пикапы и аккумуляторные электрические модели увеличивают нагрузку на тормоза | +1.0% | Северная Америка, Восточная Азия, Западная Европа | Среднесрочное (2-4 лет) |
| Циклы замены грузовиков и автобусов в автопарках | +0.8% | Латинская Америка, Южная Азия и Тихоокеанский регион | Краткосрочное (< = 2 лет) |
| Формулы без меди, заменяющие старые марки прокладок | +0.5% | Северная Америка | Долгосрочная (> = 4 года) |
Источник: анализ Fact.MR. Обновлено 17 октября 2026 г.
Анализ воздействия возможностей
| OPPORTUNITY | (~) % ВЛИЯНИЕ НА CAGR | ГЕОГРАФИЧЕСКАЯ ЗНАЧИМОСТЬ | ХРОНОЛОГИЯ ВОЗДЕЙСТВИЯ |
|---|---|---|---|
| Покрытые диски продавались с подходящими комплектами для прокладок с низким содержанием пыли | +0.9% | Западная Европа, Северная Америка | Среднесрочный период (2-4 лет) |
| Низкошумные, коррозионно-стойкие площадки для электромобилей | +0.7% | Восточная Азия, Западная Европа | Долгосрочная перспектива (> = 4 года) |
| Дисковые площадки коммерческих транспортных средств без меди | +0.5% | Западная Европа, Латинская Америка | Среднесрочный (2-4 года) |
Источник: анализ Fact.MR. Обновлено 17 октября 2026 г.
Анализ воздействия ограничений
| СДЕРЖАННОСТЬ | (~) % ВЛИЯНИЕ НА CAGR | ГЕОГРАФИЧЕСКАЯ ЗНАЧИМОСТЬ | ХРОНОЛОГИЯ ВОЗДЕЙСТВИЯ |
|---|---|---|---|
| Рекуперативное торможение, удлиняющее интервалы замены колодок | -0.7% | Восточная Азия, Западная Европа | Долгосрочная перспектива (>= 4 года) |
| Недорогие импортные прокладки, сжимающие цены на вторичном рынке | -0.5% | Латинская Америка, Северная Америка | Краткосрочно (< = 2 года) |
| Колебания стоимости стального волокна, смолы и графита | -0.4% | Глобальный | Краткосрочный срок (< = 2 лет) |
Источник: анализ Fact.MR. Обновлено 17 октября 2026 г.
Какие страны будут масштабировать рынок фрикционных деталей тормозов до 2036 года?
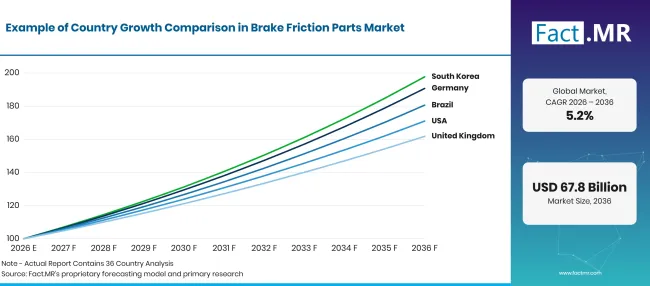
Factmr Brake Friction Parts Market Growth Index | Source: Fact.MR
| Кантри | CAGR (2026–2036) |
|---|---|
| Германия | 6.7% |
| Бразилия | 6.1% |
| Соединённые Штаты | 5.5% |
| Великобритания | 4.9% |
| Япония | 4.4% |
Источник: анализ Fact.MR. Обновлено 17 октября 2026 г.
Что поддерживает принятие Германией?
6.7% CAGR, управляемый плотным автопарком и строгим вниманием к тормозной пыли.
Спрос на тормозные колодки в Германии опирается на один из самых густонаселённых автопарков в Европе. Destatis сообщил о 593 легковых автомобилях на 1,000 жителей в начале 2026 года, при этом зарегистрировано около 49.5 миллионов автомобилей [6]. Федеральное агентство по охране окружающей среды установило, что более 85% дорожного движения PM10 сейчас приходится на износ шин, тормозов и дорожного покрытия, по сравнению с чуть менее 28% в 1995 году [7]. Этот сдвиг позволяет немецким покупателям занимать высокое место на низкопылевых колодках.
Как Бразилия масштабирует спрос?
6.1% CAGR, поддерживаемый устаревшим автопарком грузовиков и сильной зависимостью от автомобильных грузов.
Продажи тормозных облицовок в Бразилии опираются на грузовики — основу грузовой системы страны. Национальное агентство наземного транспорта ANTT подсчитало 2,846,202 транспортных средств, связанных с зарегистрированными грузовыми перевозчиками по состоянию на декабрь 2025 года [8]. Тяговые автомобили в этом парке в среднем составляли 16.8 лет [8]. Старые грузовики с барабанными тормозами требуют регулярной замены, а местные производители поставляют как обувь, так и облицовку.
Что поддерживает усыновление в Соединённых Штатах?
5.5% CAGR, на задних сиденьях тяжёлых пикапов и внедорожников, которые нагружают тормоза сильнее.
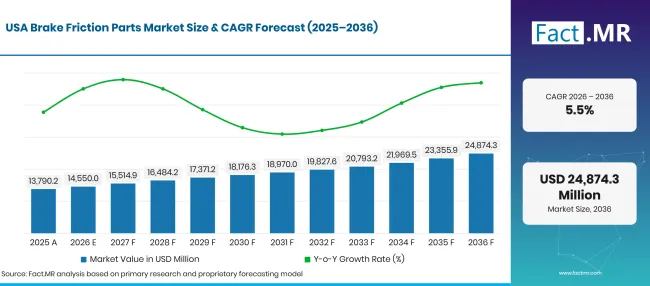
Factmr Brake Friction Parts Market Forecast Usa | Source: Fact.MR
Тормозные колодки для пикапов и внедорожников задают тон американскому спросу. EPA сообщило, что внедорожники для грузовиков составляли половину всего производства новых автомобилей в модельном году 2024 [9]. Тот же отчет показал, что 66% новых автомобилей классифицируются как грузовики по федеральным определениям [9]. Керамические колодки популярны среди ежедневных водителей, а полуметаллические — для эвакуаторов и рабочих грузовиков.
Как развивается спрос в Великобритании?
4.9% CAGRспособствуют рост автомобильного потока и ежегодные проверки тормозов MOT.
Замена автомобильных тормозов в Великобритании растёт с пробегом. Министерство транспорта сообщило, что автомобильное движение в Великобритании достигло 262.4 миллиарда миль в 2025 году, что 2.5% больше, чем в 2024 году [10]. В Великобритании ежегодные тесты MOT для автомобилей старше трёх лет отправляют изношенные колодки и обувь обратно в мастерски. Компактные европейские модели сохраняют спрос на низкометаллические и керамические сорта.
Как выступает Япония?
4.4% CAGR, отражая большой, но медленно растущий парк с множеством кей-каров.
Японский рынок тормозных колодок обслуживает автопарк, состоящий из множества малолитражных автомобилей. Министерство транспорта MLIT насчитало 83,158,429 автомобилей в конце июля 2026 года [11]. В это число входило 23,739,105 легких легковых автомобилей кей [11]. Японские автопроизводители обычно устанавливают колодки NAO для низкого шума и пыли. Встряхнутые проверки поддерживают замену стабильной, даже при умеренном годовом пробеге.
Кто лидирует на рынке фрикционных деталей для тормозов?
Поставщики фрикционных тормозов выходят на рынок с трёх направлений.
Поставщики систем, такие как ZF Friedrichshafen, Robert Bosch и AUMOVIO, продают колодки мастерским под брендами TRW, Bosch и ATE. Они также поставляют тормозные системы производителям автомобилей. В сентябре 2026 года ZF представила колодки и диски TRW DTEC, которые сокращают выбросы PM10 до 80% по сравнению с обычными парами колодок и дисков в тестах WLTP [12]. В августе 2026 года Bosch добавила дисковые тормозные колодки для грузовиков, прицепов и автобусов [13]. Специалисты по фрикциону составляют вторую группу. Brembo выпустила свой комплект Greenance Plus Kit — покрытый диск с соответствующими колодками, ориентированный на евро- 7 правила по выбросу тормозных газов — в сентябре 2026 года [14]. Tenneco расширила свои безмедные площадки Ferodo Premier для коммерческих автомобилей в феврале 2026 года [15]. Akebono, Nisshinbo и ITT поставили оригинальное оборудование для производителей автомобилей. Frasle Mobility закрепляет третью группу из Бразилии с колодками и подкладками для автомобилей и грузовиков. Проверенные низкоэмиссные составы и широкое покрытие деталей выделят лидеров.
Какие компании являются ключевыми поставщиками?
Ключевые компании включают Brembo N.V.; Akebono Brake Industry Co., Ltd.; Robert Bosch GmbH; AUMOVIO SE; ZF Friedrichshafen AG; Nisshinbo Holdings Inc.; Tenneco Inc.; ITT Inc.; и Frasle Mobility.
- Brembo N.V.
- Akebono Brake Industry Co., Ltd.
- Robert Bosch GmbH
- AUMOVIO SE
- ZF Friedrichshafen AG
- Nisshinbo Holdings Inc.
- Tenneco Inc.
- ITT Inc.
- Frasle Mobility
Библиография
- [1] Евростат. (2026, июль 31). Легковые автомобили в ЕС.
- [2] Европейская комиссия. (2026, июнь 9г.). Делегированный регламент Комиссии (ЕС) 2026/1214 от 9 июня 2026 года о внесении изменений в Регламент (ЕС) 2024/1257 Европейского парламента и Совета относительно условий для тестирования соответствия ограничениям по выбросам частиц тормозов.
- [3] Агентство по охране окружающей среды США. (2026, июль 24). Инициатива по тормозам без меди.
- [4] Международное энергетическое агентство. (2026, 20мая). Почти 30% автомобилей, проданных в этом году, будут электрическими, поскольку страны и потребители реагируют на энергетический кризис.
- [5] Агентство по стандартам водителя и транспортных средств. (2026, сентябрь 10). Транспортные средства классов 3 и 4 MOT: начальные отказы по категориям дефектов.
- [6] Statistisches Bundesamt (Destatis). (2026, июль 22). Pkw-Dichte 2026 erneut gestiegen [Плотность автомобилей снова выросла в 2026 году].
- [7] Umweltbundesamt. (2026, июнь 25). Выпуск Feinstaub der Partikelgröße PM10 [Выброс PM10 частицы].
- [8] Agência Nacional de Transportes Terrestres (ANTT). (2026). Anuário TRC 2025 [Ежегодник автомобильных грузовых перевозок 2025].
- [9] Агентство по охране окружающей среды США. (2026, февраль 19). Основные моменты отчета о автомобильных тенденциях.
- [10] Министерство транспорта. (2026, май 20). Оценки дорожного движения в Великобритании: 2025.
- [11] Министерство земель, инфраструктуры, транспорта и туризма Японии. (август 2026). 自動車保有車両数 [Количество принадлежащих транспортных средств].
- [12] ZF Friedrichshafen AG. (2026, сентябрь 8). ZF представляет тормозные решения, поддерживающие готовность Euro 7 на независимом вторичном рынке.
- [13] Robert Bosch GmbH. (2026, август 11). Безопасность и доступность в повседневном транспорте: Bosch расширяет программу тормозов для коммерческих транспортных средств.
- [14] Brembo N.V. (2026, сентябрь 8). Brembo расширяет свой диапазон с помощью комплекта Greenance Plus.
[15] Tenneco Inc. (2026, февраль 12года). DRiV расширяет тормозные колодки Ferodo Premier без меди для коммерческих автомобилей
Ответы на этот отчёт
- Доход от тормозных фрикционных деталей рассчитан на 2026 и 2036 годы и распределён по типу продукта, материалу, типу автомобиля и каналам продаж.
- Каждый сегмент называет свой лидер и характер износа, тепла или обслуживания за этим положением.
- Для сравнения роста в пяти профилированных странах используются возраст автопарка, объёмы трафика и правила инспекции.
- Профили поставщиков показывают, какие прокладки, обувь и подкладки производители продают производителям автомобилей, мастерскими или обоими.
- Тесты тормозных частиц Euro 7 и пределы меди связаны с трение, которые они предпочитают.
Что охватывает рынок фрикционных деталей тормозов?
Колодки для дисковых тормозов, обувь для барабанных тормозов и ослабленные тормозные накладки для дорожных транспортных средств составляют рынок фрикционных деталей тормозов. Эти детали учитываются в полуметаллических, неасбестовых органических, низкометаллических NAO и керамических сортах.
Доходы отслеживаются для легковых автомобилей, лёгких коммерческих и тяжёлых коммерческих транспортных средств. Продажи производителям автомобилей и заменяющим товарам измеряются по стоимости, заплаченной первым покупателем.
Что входит в область применения?
Полные комплекты колодок с подкладками, прокладками и датчиками износа, продаваемые как единый комплект, оцениваются как один комплект. В комплекте входят клепанные и заклёпчатые обувь, а также подкладки, продаваемые в рулонах или блоках для релайнинга.
Колодки, продаваемые в комплектах с тормозными щитами для снижения пыли или покрытыми дисками, считаются только для элемента фрикционного элемента. Колодки стояночных тормозов и колодки для электрических стояночных тормозов также входят в область действия.
Что исключено из сферы применения?
Диски, барабаны и тормозные суппорты выходят за пределы фрикционных частей, как и тормозные жидкости и гидравлические линии. Тормозные колодки железнодорожных, авиационных и ветряных турбин исключены.
Облицовки сцепления и промышленные фрикционные изделия не учитываются. Также исключается работа по монтажу цехов.
Как был построен анализ?
Анализ опирается на 120+ источников, 35+ портфелей компаний, 25+ стран и более 20 интервью с отраслью.
- Первичные исследования: Первичные исследования включают обсуждения с производителями, поставщиками услуг, разработчиками технологий, дистрибьюторами, конечными пользователями и экспертами по предмету. Эти беседы рассматривают приоритеты закупок, внедрение продуктов, операционные сложности, требования к одобрению, конкурентное положение и факторы, влияющие на более широкое рыночное принятие.
- Desk Research: Desk research охватывает государственную статистику, нормативные публикации, корпоративные документы, торговые данные, технические исследования, отраслевые ассоциации, стандарты, государственную политику и другие авторитетные источники. Каждый источник, используемый в анализе, документируется в библиографии.
- Размер рынка и прогнозирование: Оценки рынка объединяют исторические показатели, индикаторы спроса, тенденции ценообразования и объёмов, доли сегментов, участие компаний, рост на уровне страны, модели внедрения, инвестиционную активность и препятствия для расширения рынка.
- Цикл проверки и обновления данных: результаты проверяются путём сравнения первичных интервью с публичными данными, деятельностью компании, изменениями в регулировании, торговыми тенденциями и развитием отрасли. Регулярные обновления рассматривают запуски новых продуктов, изменения мощностей, партнерства, одобрения и изменения в коммерческом внедрении.
Сегментация
Каков объём и охват отчёта?
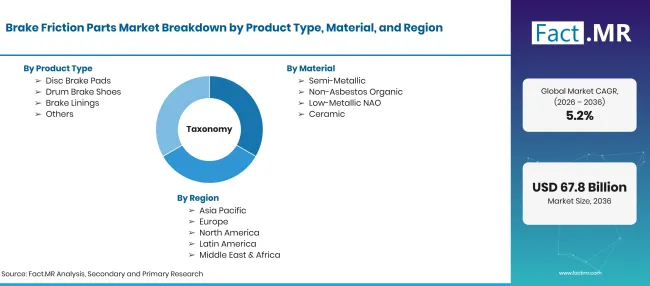
Factmr Brake Friction Parts Market Taxonomy | Source: Fact.MR
| Атрибут | Подробности |
|---|---|
| Количественные единицы | USD миллиарда в 2026 году до USD миллиарда к 2036 году на CAGR |
| Определение рынка | Фрикционные компоненты, которые замедляют или останавливают дорожные транспортные средства при нажатии на диск или барабан, включая дисковые тормозные колодки, барабанные тормозные колодки и тормозные обшивки. Прицел охватывает детали, продаваемые производителям автомобилей и на рынке замены. |
| Тип продукта | дисковые тормозные колодки; барабанные тормозные колодки; тормозные колодки; Другие |
| Материал | полуметаллический; неасбестовый органический; низкометаллический NAO; керамика |
| Тип транспортного средства | Легковые автомобили; Лёгкие коммерческие транспортные средства; Тяжёлые коммерческие автомобили |
| Канал продаж | Aftermarket; OEM |
| Охватываемые регионы | Северная Америка; Латинская Америка; Западная Европа; Восточная Европа; Восточная Азия; Южная Азия и Тихоокеанский регион; Ближний Восток и Африка |
| Охватываемые страны | Германия; Бразилия; Соединённые Штаты; Великобритания; Япония |
| Профилируемые компании | Brembo N.V.; Akebono Brake Industry Co., Ltd.; Robert Bosch GmbH; AUMOVIO SE; ZF Friedrichshafen AG; Nisshinbo Holdings Inc.; Tenneco Inc.; ITT Inc.; Frasle Mobility |
| Прогнозный период | 2026–2036 годы |
| Подход | гибридный подход сверху вниз и снизу вверх с использованием парка автомобиля и годового пробега по странам; интервалы замены колодок и обуви; OEM установки на каждый автомобиль; состав материалов по регионам; и обзор портфеля поставщиков. |
Источник: анализ Fact.MR. Обновлено 17 октября 2026 г.
Как сегментируется рынок?
-
По типу продукта
- Дисковые тормозные колодки
- Барабанные тормозные колодки
- Тормозные накладки
- Другие
-
По материалу
- Полуметаллический
- Неасбестовые органические материалы
- Низкометаллический NAO
- Керамика
-
По типу транспортного средства
- Пассажирские вагоны
- Лёгкие коммерческие транспортные средства
- Тяжёлые коммерческие транспортные средства
-
По каналам продаж
- Aftermarket
- OEM
-
По регионам
- Северная Америка
- Латинская Америка
- Западная Европа
- Восточная Европа
- Восточная Азия
- Южная Азия и Тихоокеанский регион
- Ближний Восток и Африка
Часто задаваемые вопросы
Насколько велик рынок фрикционных деталей тормозов в 2026 году?
Какова CAGR рынка фрикционных деталей тормозов с 2026 по 2036 год?
Какой тип продукции лидирует на рынке тормозных фрикционных деталей?
Какой материал лидирует на рынке фрикционных деталей тормозов?
Какой тип автомобиля лидирует на рынке фрикционных деталей тормозов?
Какой канал продаж лидирует на рынке фрикционных деталей тормозов?
Какая страна вырастет больше всего на рынке фрикционных деталей для тормозов?
Кто основные компании на рынке фрикционных деталей тормозов?
Кто работал над этим отчётом


Ознакомьтесь с отчётом лично - запросите бесплатный образец
Бесплатный образецПолучить брошюру с ценами и условиями покупки
Скачать PDF