- Market Value (2025): USD 14.8 Bn
- Estimated Value (2026): USD 15.6 Bn
- Forecast Value (2036): USD 25.2 Bn
- CAGR (2026-2036): 5.0%
Какова прогнозируемая стоимость рынка хромовых руд к 2036 году?
USD 15.6 миллиарда в 2026 году до USD 25.2 миллиарда к 2036 году, что составляет 5.0% CAGR.
- Согласно Fact.MR анализу, рынок хромовых руд достиг USD 14.8 миллиарда в 2025 году.
- Ожидается, что рыночная стоимость вырастет с USD 15.6 миллиарда в 2026 году до USD 25.2 миллиарда к 2036 году.
- Ожидается, что продажи составят 5.0% CAGR в период с 2026 по 2036 годы, поскольку феррохромные плавильщики и специализированные минеральные переработчики получают руду с соответствующим сортом.
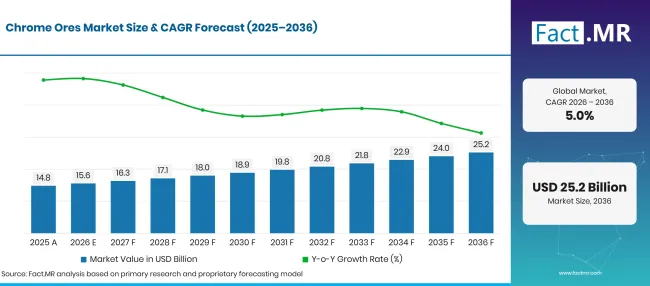
Chrome Ores Market Forecast Global | Source: Fact.MR
| Год | Базис | Рыночная стоимость (USD миллиарда) |
|---|---|---|
| 2025 | Историческая оценка | 14.9 |
| 2026 | Оценка | 15.6 |
| 2036 | Прогноз | 25.2 |
| CAGR 2026–2036 | Прогнозный период | 5.0% |
Источник: анализ Fact.MR. Обновлено 22 октября 2026 г.
Каковы определяющие показатели роста рынка хромовых руд?
К 2036 году рыночная стоимость составит ещё USD 9.6 миллиарда, при этом основной коммерческой базой станут металлургическая руда и металлургия.
- Драйверы спроса на рынке
- Заводы по производству феррохрома покупают концентраты хрома с учётом содержания хрома и спецификаций ганга. Руда, соответствующая стабильной рецептуре печи, снижает необходимость смешивания и снижает риск дорогостоящей корректировки процесса.
- Производители химикатов отбирают хромовую руду для контролируемой переработки на последующих этапах и более строгих требований к примесям. Их решения о закупке включают квалификационные тесты и возможность получать повторные партии с аналогичными химическими свойствами.
- Огнеупорные и литейные заказчики покупают определённые марки хромита для термостойких или связанных с литью применений. Поставщики получают повторные заказы, когда размер частиц и минеральные свойства предсказуемы от одной поставки к другой.
- Ключевые сегменты, проанализированные
- По типу продукции: металлургический сорт занимает 62.3% рынка в 2026 году, что отражает его роль в выплавке феррохрома.
- По применению: металлургия занимает 54.7% долю в 2026 году, поскольку плавильные заводы превращают руду в хромсодержащие сплавы.
- По отрасли конечных пользователей: в 2026 году сталь занимает 35.0% долю, главным образом за счёт использования феррохрома в производстве сплавов.
- Аналитическое мнение на Fact.MR
- Шамбху Натх Джа, главный консультант Fact.MR, отмечает: «Контракты на хромовую руду зависят от извлекаемого хрома и консистенции каждой партии. Плавильщики часто предпочитают стабильный состав минералов, поскольку изменения в корме могут повысить затраты на смешивание и переработку.»
- Стратегические последствия
- Операторы шахт должны представлять анализы руды вместе с записями о согласованности поставок, чтобы плавильщики могли сравнить реальную стоимость пригодного для использования хрома.
- Согласно Fact.MR анализу, плавильщики должны оценивать качество руды и электроэнергию, необходимую для производства феррохрома, при сравнении контрактов на поставки.
- Торговцам минералов нужны чёткие записи происхождения и спецификации партий, поскольку задержки с грузоперевозками могут изменить стоимость доставки каждой руды.
- Согласно Fact.MR анализу, химические и огнеупорные переработчики должны квалифицировать каждый сорт для предполагаемого процесса до заключения долгосрочных соглашений на поставки.
Ожидается, что Германия достигнет 6.2% CAGR до 2036 года, за ней следует Великобритания — 5.6%. Бразилия, по прогнозам, поднимется на 4.7%, а США — 4.3%. У Японии 3.9% CAGR перспективы, сформированные спросом на хромсодержащие материалы в своей зрелой металлообработочной базе.
Как рынок хромовых руд делится по сегментам?
Металлургический сорт 62.3%; Металлургический 54.7%; Сталелитейный 35.0% в 2026 году.
Какой тип продукта доминирует?
Металлургический сорт занимает 62.3% долю в 2026 году.
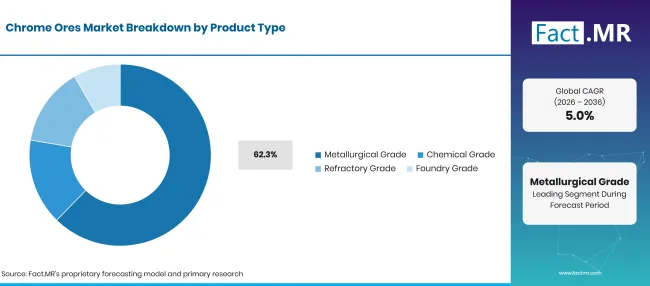
Chrome Ores Market Breakdown Product Type | Source: Fact.MR
| Тип продукта доминирует | Поделиться (2026) |
|---|---|
| Металлургический класс (ведущий сегмент) | 62.3% |
| Другие объединённые сегменты | 37.7% |
| Total | 100.0% |
Источник: анализ Fact.MR. Обновлено 22 октября 2026 г.
Металлургический хромит закупается преимущественно для производства феррохрома. Плавильщики оценивают содержание оксида хрома и соотношение хрома к железу при планировании смеси подачи. Подготовка и промывка руды могут повлиять на качество, которое горнодобывающая компания предлагает своим клиентам.
Хромит химического класса поступает в процессы, где примеси ограничивают форму химического отработка. Огнеупорные минералы выбираются для материалов, которые должны выдерживать высокую температуру, тогда как литейные пески служат для литейных операций, требующих предсказуемого размера зерна.
Что ведёт в сегменте «Приложения»?
Металлургия составляет 54.7% долю в 2026 году.
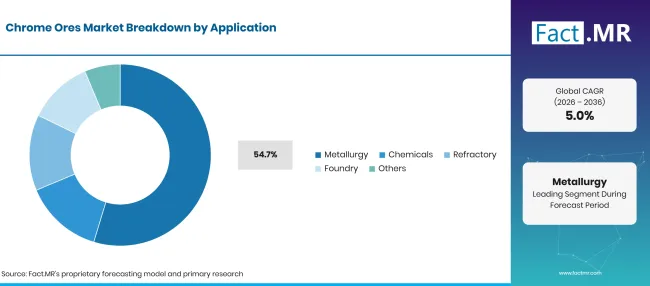
Chrome Ores Market Breakdown Application | Source: Fact.MR
| Сегмент применения | Поделиться (2026) |
|---|---|
| Металлургия (ведущий сегмент) | 54.7% |
| Другие объединённые сегменты | 45.3% |
| Total | 100.0% |
Источник: анализ Fact.MR. Обновлено 22 октября 2026 г.
Металлургия объясняет более широкий поток руды, поскольку феррохромные плавильщики принимают большие объемы хромита. Продажа зависит от пригодности печи и стоимости перевозки руды с шахты на завод. Плавильщики также сравнивают требования к смешиванию при различном содержании хрома в поставках.
Хромовые химикаты изготавливаются из подходящих подачи хромитов, тогда как огнестойкие применения требуют минеральных свойств, подходящих для работы при высоких температурах. Клиенты литейных заводов оценивают хромитовый песок на качество литья и стабильные характеристики зерна перед заменой источников материала.
Как закупки в отрасли конечных пользователей формируют продажи?
Steel лидирует с долей 35.0% в 2026 году.
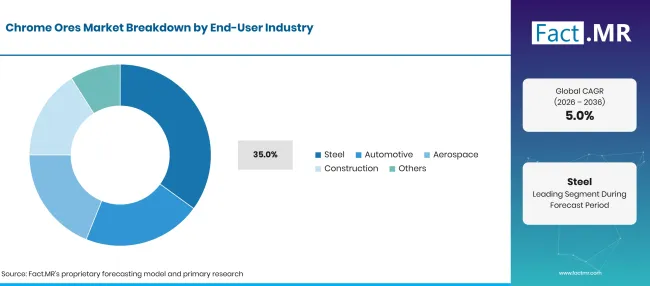
Chrome Ores Market Breakdown End User Industry | Source: Fact.MR
| Конечные потребители в отрасли закупок формируют продажи | Поделиться (2026) |
|---|---|
| Сталь (ведущий сегмент) | 35.0% |
| Другие объединённые сегменты | 65.0% |
| Total | 100.0% |
Источник: анализ Fact.MR. Обновлено 22 октября 2026 г.
Категория конечных потребителей стали отражает хром, потребляемый через феррохром и другие материалы с содержанием хрома. Хром используется для производства нержавеющей и термостойкой сортов, что делает путь плавки центральным для закупок руды. Производители стали в основном покупают обработанные хромовые материалы, а их поставщики — руду.
Автомобильные и аэрокосмические применения появляются впоследствии через производство сплавов. В строительстве используется хромоподшипниковая сталь, где требуется коррозионная устойчивость. Поэтому категория стали требует тщательного отделения от продаж готовых компонентов, чтобы избежать многократного подсчёта одного и того же материала.
Что ускоряет внедрение Chrome Ores Market и что его сдерживает?
Требования к кормам для плавильного завода и масштабы производства хромсодержащей стали поддерживают продажи руды. Затраты на электроэнергию и неравномерное качество руды могут ограничивать экономику преобразования.
Анализ воздействия драйверов
| ВОДИТЕЛЬ | (~) % ВЛИЯНИЕ НА CAGR | ГЕОГРАФИЧЕСКАЯ ЗНАЧИМОСТЬ | ХРОНОЛОГИЯ ВОЗДЕЙСТВИЯ |
|---|---|---|---|
| Покупка феррохромных кормилов | +1.0% | Южная Африка, Азия | Среднесрочные (2–4 года) |
| Консистенция плавильного класса | +0.8% | Глобальный | Краткосрочная (< = 2 года) |
| Требования к хромным сплавам | +0.7% | Европа, Япония | Среднесрочные (2–4 года) |
| Улучшения в переработке руды | +0.5% | Горнодобывающие регионы | Среднесрочное (2–4 лет) |
| Специализированные огнеупорные применения | +0.4% | Глобальный | Долгосрочная (> = 4 года) |
Источник: анализ Fact.MR. Обновлено 22 октября 2026 г.
Анализ воздействия возможностей
| OPPORTUNITY | (~) % ВЛИЯНИЕ НА CAGR | ГЕОГРАФИЧЕСКАЯ ЗНАЧИМОСТЬ | ХРОНОЛОГИЯ ВОЗДЕЙСТВИЯ |
|---|---|---|---|
| Сортировка и смешивание руды | +0.8% | Горнодобывающие регионы | Среднесрочные (2–4 года) |
| Интегрированная логистика от шахты до плавильного завода | +0.6% | Южная Африка, Азия | Среднесрочное (2–4 лет) |
| Химическая подготовка | +0.5% | Глобальный | Долгосрочная перспектива (> = 4 лет) |
| Продажи специализированных литейных товаров | +0.4% | Глобальный | Среднесрочное (2–4 года) |
Источник: анализ Fact.MR. Обновлено 22 октября 2026 г.
Анализ воздействия ограничений
| СДЕРЖАННОСТЬ | (~) % ВЛИЯНИЕ НА CAGR | ГЕОГРАФИЧЕСКАЯ ЗНАЧИМОСТЬ | ХРОНОЛОГИЯ ВОЗДЕЙСТВИЯ |
|---|---|---|---|
| Воздействие электричества при плавке | -0.8% | Южная Африка | Краткосрочная (< = 2 года) |
| Ограничения по перевозкам грузов и портов | -0.6% | Экспортные коридоры | Среднесрочный (2–4 лет) |
| Вариабельность содержания руды | -0.5% | Глобальный | Среднесрочное (2–4 лет) |
| Колебания рынка феррохрома | -0.4% | Глобальный | Долгосрочная перспектива (> = 4 лет) |
Источник: анализ Fact.MR. Обновлено 22 октября 2026 г.
Какие страны масштабируют рынок хромовых руд до 2036 года?
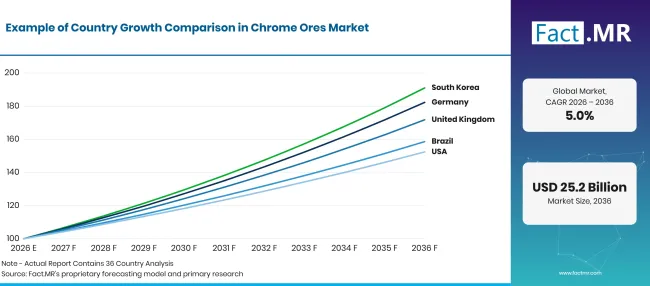
Chrome Ores Market Growth Index | Source: Fact.MR
| Кантри | CAGR (2026–2036) |
|---|---|
| Германия | 6.2% |
| Великобритания | 5.6% |
| Бразилия | 4.7% |
| Соединённые Штаты | 4.3% |
| Япония | 3.9% |
Источник: анализ Fact.MR. Обновлено 22 октября 2026 г.
Почему Германия расширяет закупки, связанные с рудой хрома?
6.2% CAGR, связанным с производством специальной стали и качественными металлами.
Немецкие производители сплавов и термостойких компонентов обычно покупают хром после превращения хромита в феррохром. Всемирная ассоциация нержавеющей стали сообщила в феврале 2026 года, что Европейский союз произвел 5.7 миллионов тонн нержавеющей стали в 2025 году [2].
Как Великобритания использует материалы с содержанием хрома?
5.6% CAGRподдерживается специализированными требованиями к сплавам и поставками импортных металлов.
Британские производители используют хромосодержащие сплавы, где важны коррозионная устойчивость и стабильное качество обработки. Всемирная ассоциация нержавеющей стали сообщила о 1.1 миллионов тонн производства нержавеющей стали в 2025 году для своей объединённой группы «другие страны», включающей Великобританию.
Что поддерживает прогноз Бразилии по хромовой руде?
4.7% CAGR, сформировалась за счёт отечественного производства хромита и местной переработки минералов.
В Бразилии есть хромитовые рудники в Баии, которые обеспечивают материал для ферросплавов и специализированной переработки полезных ископаемых. Национальное горнодобывающее агентство сообщило примерно о 530,000 тоннах производства хромита в 2024 году в своём сводном сводке по минералам за 2025 год [3].
Почему Соединённые Штаты остаются покупателями хрома?
4.3% CAGR, под влиянием импортных хромовых материалов и промышленных требований.
Потребители хрома в США сильно зависят от международных источников для добычи руды и сопутствующих металлов. Геологическая служба США ' Сводка минералов 2025 года оценила чистую импортную зависимость хрома на 77% видимого потребления в 2024 году [1]. Таким образом, металлургические заводы и специализированные минеральные переработчики оценивают стоимость доставки материалов, содержащих хром, наряду с химией отдельных поставок.
Как Япония поддерживает продажи хромовой руды?
3.9% CAGRсвязан с устоявшимся производством стали и прецизионных сплавах.
Япония' Устоявшиеся секторы металлообработки и сплавов требуют стабильных хромсодержащих ресурсов для применений, где состав материала влияет на характеристики. Ожидается, что японские заказчики будут сравнивать чистоту сплава и надёжность поставки, тогда как добыча руды и выплавка руды остаются отдельными коммерческими этапами дальше по рельсу.
Кто возглавляет рынок хромовых руд?
Glencore и Samancor Chrome работают в южноафриканской цепочке поставок хрома, в то время как Eurasian Resources Group и Yilmaden занимаются горнодобывающей и ферросплавной деятельностью. Tharisa Minerals продаёт концентраты хрома наряду с другими своими минеральными продуктами. Местоположение шахт и спецификации концентратов определяют их значимость для прямых закупок хромовой руды.
Tata Steel связана с цепочками создания стоимости хромовой руды или ферросплавов. Merafe Resources участвует в проекте Glencore-Merafe Chrome Venture, поэтому её производственный потенциал следует понимать параллельно с этим партнёрством. Afarak Group обслуживает специализированные операции по производству хрома.
Какие компании являются ключевыми поставщиками?
Ключевые компании включают Glencore; Samancor Chrome; Eurasian Resources Group; Tata Steel; Tharisa Minerals; Merafe Resources; Yilmaden Holding; и Afarak Group.
- Гленкор
- Самантор Хром
- Группа евразийских ресурсов
- Tata Steel
- Tharisa Minerals
- Ресурсы Merafe
- Жилмаден Холдинг
- Группа Afarak
Библиография
- [1] Геологическая служба США. (2025, январь 31года). Сводки по минеральным товарам 2025: хром.
- [2] Всемирная ассоциация нержавеющей промышленности. (2026, февраль 27года). Производство нержавеющих стальных цехов увеличится на 2.1% в 2025 году.
- [3] Agência Nacional de Mineração. (2025, октябрь 2). Sumário Mineral Brasileiro 2025: Cromo.
- [4] Всемирная ассоциация сталелитей. (2026, январь 23года). Декабрь 2025 года по производству сырой стали и в 2025 году по всему миру
- [5] Гленкор. (2026, январь 29). Полный отчёт по производству за 2025 год.
Ответы на этот отчёт
- В исследовании сравниваются требования к содержанию хромовой руды, продаваемой для выплавки, и специализированной промышленной переработки.
- Анализ продукции объясняет коммерческую роль руды металлургического класса в производстве феррохрома.
- Анализ применения отделяет путь руды в сплав от прямого использования химикатов и литейных минералов.
- Охват страны сравнивает условия добычи руды с закупкой сплавов ниже по цепочке и торговой возможностью.
Конкурентный анализ отличает добычу рудников от феррохромной и готовой стали
Что охватывает рынок хромовых руд?
Рынок охватывает хромитовую руду и концентраты, подготовленные для металлургических, химических, огнеупорных и литейных целей. Он включает материалы, торгуемые от шахт и концентраторов к переработкам на последующих предприятиях. В анализе хром и феррохром рассматриваются как основные послепродажи руды, а не как взаимозаменяемые формы сырья.
Что входит в область применения?
Продажи хромовой руды металлургического класса и концентратов обработанного хромита относятся к основной сфере.
Химические, огнеупорные и литейные сорта руды включаются, если продаваемый продукт остаётся минеральным ресурсом. Обзор охватывает добычу рудников, оценку сортов и экономику отгрузок. Также рассматривается, как деятельность нижних печей влияет на заказы на руднике. Связи с соседними исследованиями Fact.MR материалов включают добычу хрома и соответствующую переработку ферросплавов.
Что исключено из сферы применения?
Готовая нержавеющая сталь и автомобильные детали находятся вне прямых продаж хромовой руды.
Феррохром, хромовый металл и химические продукты с хромом по переработке являются отдельными продуктами после преобразования минералов. Оборудование, продаваемое шахтам и транспортным компаниям, также исключается. Эти границы помогают отделять доходы от минеральных доходов от стоимости материалов, произведённых на поздних этапах цепочки.
Как был построен анализ?
Анализ опирается на 120+ источников, 35+ портфелей компаний, 25+ стран и более 20 интервью с отраслью.
- Первичные исследования: Первичные исследования включают обсуждения с производителями, поставщиками услуг, разработчиками технологий, дистрибьюторами, конечными пользователями и экспертами по предмету. Эти беседы рассматривают приоритеты закупок, внедрение продуктов, операционные сложности, требования к одобрению, конкурентное положение и факторы, влияющие на более широкое рыночное принятие.
- Офисные исследования: Кабинетные исследования охватывают государственную статистику, нормативные публикации, корпоративные документы, торговые данные, технические исследования, отраслевые ассоциации, стандарты, государственную политику и другие авторитетные источники. Каждый источник, используемый в анализе, задокументирован в библиографии.
- Размер рынка и прогнозирование: Оценки рынка объединяют исторические показатели, индикаторы спроса, ценообразование и тенденции объёмов, доли сегментов, участие компаний, рост на уровне страны, модели внедрения, инвестиционную активность и барьеры для расширения рынка.
- Валидация и цикл обновления данных: Результаты подтверждаются путем сравнения первичных интервью с публичными данными, деятельностью компании, изменениями в регулировании, торговыми тенденциями и развитием отрасли. Регулярные обновления рассматривают запуски новых продуктов, изменения мощностей, партнерства, одобрения и изменения в коммерческом внедрении.
Сегментация
Каков объём и охват отчёта?
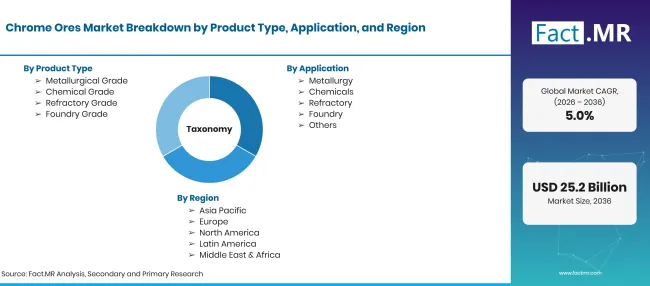
Chrome Ores Market Taxonomy | Source: Fact.MR
| Атрибут | Подробности |
|---|---|
| Количественные единицы | USD миллиарда в 2026 году до USD миллиарда к 2036 году, что составляет CAGR |
| Определение рынка | Хромитовая руда и концентраты поставляются для металлургического, химического, огнеупорного и литейного применения |
| Тип продукта | металлургический класс; химический класс; огнеупорный; литейный класс |
| Применение | металлургия; химия; огнеупорность; литейный завод; прочие |
| Индустрия конечных пользователей | Сталь; Автомобильная; Аэрокосмическая промышленность; Строительство; Прочие |
| Охватываемые регионы | Северная Америка; Латинская Америка; Западная Европа; Восточная Европа; Восточная Азия; Южная Азия и Тихоокеанский регион; Ближний Восток и Африка |
| Охватываемые страны | Германия; Бразилия; Соединённые Штаты; Великобритания; Япония |
| Профилируемые компании | Glencore; Samancor Chrome; Eurasian Resources Group; Tata Steel; Tharisa Minerals; Merafe Resources; Yilmaden Holding; и Afarak Group |
| Прогнозный период | 2026–2036 годы |
| Подход | Оценка содержания руды, спрос на нижние сплавы, производство и тенденции в стране |
Источник: анализ Fact.MR. Обновлено 22 октября 2026 г.
Как сегментируется рынок?
-
По типу продукта
- Металлургический класс
- Химический класс
- Огнеупорный уровень
- Литейный класс
-
По применению
- Металлургия
- Химикаты
- Огнеупорность
- Литейный завод
- Другие
-
По отрасли конечных пользователей
- Сталь
- Автомобильная промышленность
- Аэрокосмическая промышленность
- Строительство
- Другие
-
По регионам
- Северная Америка
- Латинская Америка
- Западная Европа
- Восточная Европа
- Восточная Азия
- Южная Азия и Тихоокеанский регион
- Ближний Восток и Африка
Часто задаваемые вопросы
Насколько велик рынок хромовых руд в 2026 году?
Каков CAGR между 2026 и 2036 годами?
Какой тип продукта ведёт?
Какие приложения ведут?
Кто основные компании на рынке хромовых руд?
Кто работал над этим отчётом


Ознакомьтесь с отчётом лично - запросите бесплатный образец
Бесплатный образецПолучить брошюру с ценами и условиями покупки
Скачать PDF