- Market Value (2025): USD 19.1 Bn
- Estimated Value (2026): USD 21.6 Bn
- Forecast Value (2036): USD 73.2 Bn
- CAGR (2026-2036): 13.0%
Какова прогноз рынка оркестрации процессов к 2036 году?
USD 21.56 миллиарда в 2026 году до USD 73.22 миллиарда к 2036 году, что составляет 13.0% CAGR.
- Согласно Fact.MR анализу, рынок Process_Orchestration_Market оценивался в USD 19.1 миллиарда в 2025 году.
- Ожидается, что доходы отрасли вырастут с USD 21.6 миллиарда в 2026 году до USD 73.2 миллиардов к 2036 году.
- Прогноз 13.0% CAGR отражает растущую сложность интеграции, облачное развертывание и спрос на аудитируемую автоматизацию во всех бизнес-функциях.
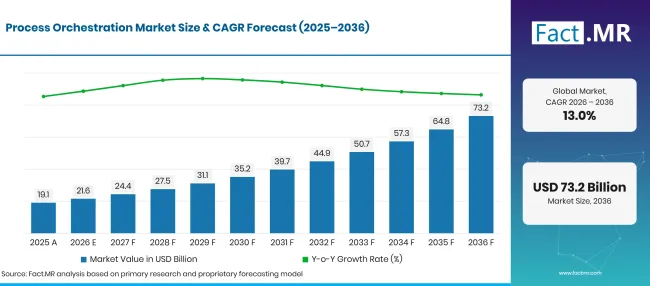
Process Orchestration Market Forecast Global | Source: Fact.MR
| Год | Базис | Рыночная стоимость (USD миллиарда) |
|---|---|---|
| 2025 | Историческая оценка | 19.1 |
| 2026 | Оценка по базовому году | 21.6 |
| 2036 | Прогноз | 73.2 |
| CAGR 2026–2036 | Прогнозируемый рост | 13.0% |
Источник: анализ Fact.MR. Обновлено 27 октября 2026 г.
Каковы определяющие показатели роста рынка оркестрации процессов?
Рыночная стоимость, по прогнозам, вырастет на USD 51.66 миллиарда в период с 2026 по 2036 год. Решения составляют 58.2% типа разделения в 2026 году, облачное развертывание для 60.0% и крупные предприятия для 67.3%. Управление цепочками поставок и выполнение заказов — крупнейшее функциональное распределение в 28.4%, тогда как BFSI — крупнейшая конечная пользовательская вертикаль на 22.4%. Эти доли не охватывают каждое приложение рабочих процессов или базовый сервис облачных вычислений. CNCF' недавние опросы документируют широкое внедрение контейнерной инфраструктуры — важной среды для оркестрации, не являясь прямым измерением этого рынка. [1] [3]
- Драйверы спроса на рынке
- Сложные клиентские процессы включают несколько систем учета. Командам необходимо надёжное представление о том, завершена ли оплата, резервирование запасов или передача услуг, особенно после частичного отказа.
- Облачное развертывание снижает необходимость создавать отдельный движок выполнения для каждого процесса. Расширение систем облачной оркестрации даёт технический контекст, хотя планирование инфраструктурных ресурсов отличается от координации бизнес-работы.
- Банки и страховщики сталкиваются с острой потребностью в аудитских следах при оформлении, обслуживании и обработке исключений. Координация может сделать передачу данных наблюдаемой, не снимая при этом ответственности за регулируемые решения.
- Когда предприятия внедряют задачи с поддержкой ИИ, им также нужны шлюзы одобрения, повторные попытки поведения, контроль версий и человеческая эскалация чувствительных действий. Управление становится более ценным, когда автоматизированные решения могут изменить их последствия. [4]
- Операционные руководители всё чаще измеряют время завершения процессов и уровень исключений в разных отделах, а не оценивают автоматизацию только по количеству выполненных отдельных задач.
- Ключевые сегменты, проанализированные
- По типам: Решения представляют собой 58.2% рынка 2026 года. Платформы оркестрации обладают более высоким распределением стоимости.
- По развертёнию: облако представляет собой 60.0% рынка 2026 года. Облачная доставка — самый крупный способ развертывания.
- По размеру предприятия: крупные предприятия представляют собой 67.3% рынка 2026 года. Сложные процессные комплексы концентрируют спрос среди крупных предприятий.
- По бизнес-функциям: управление цепочкой поставок и выполнение заказов представляют собой 28.4% рынка 2026 года. Управление заказами имеет наибольшее функциональное распределение.
- По конечным пользователям: BFSI представляет 22.4% рынка 2026 года. BFSI — крупнейшая отдельная конечная пользовательская вертикаль.
- Аналитическое мнение на Fact.MR
- Шамбу Натх Джа, старший консультант, Fact.MR говорит: «Победительница платформы оркестрации не обязательно будет той, у которой больше всего соединяющих. Корпоративные покупатели стремятся к предсказуемому выполнению, когда процесс охватывает несколько систем, длится несколько дней и сталкивается с исключениями, которые нельзя решить автоматическим повторным тестированием. Надёжные аудитские записи, версионирование и человеческие контрольные точки определяют, переходит ли оркестрация в основные операции.»
- Стратегические последствия
- Покупателям технологий следует выбрать один путь с высоким уровнем трения, задокументировать его пути отказа и количественно оценить ручную переработку перед развертыванием более широкого слоя оркестрации.
- Поставщики должны поддерживать идемпотентность, компенсационные действия и чёткое состояние процесса, чтобы повторные попытки между системами не создавали дублирующих платежей или заказов.
- Регулируемым организациям нужны человеческие шлюзы принятия решений и готовые к аудиту записи исполнения при введении автономных компонентов с рынка агентной оркестрации. [4]
- Консалтинговые компании могут строить более сильные проекты, поручая управление процессами бизнес-функции, а не рассматривая программу как IT-установку только на платформе.
Как рынок оркестрации процессов делится по сегментам?
Типы лидов решений на 58.2%; Облако на вершине развертывания 60.0%; Крупные предприятия занимают 67.3%; Управление цепочками поставок и выполнение заказов ведёт бизнес-функции в 28.4%; BFSI возглавляет конечных пользователей в 22.4%.
Почему решения ведут к разделению типа оркестрации процессов?
Решения составляют 58.2% сегмента Types в 2026 году.
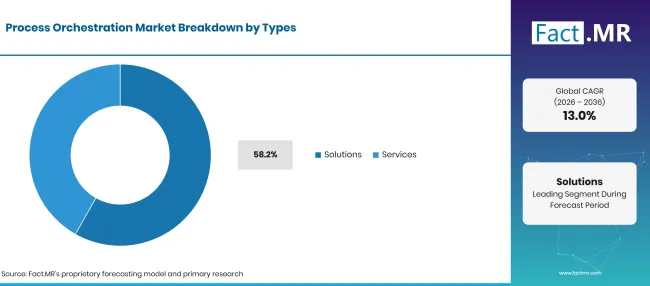
Process Orchestration Market Breakdown Types 1 | Source: Fact.MR
| Типы | Поделиться (2026) |
|---|---|
| Solutions (ведущий сегмент) | 58.2% |
| Другие объединённые сегменты | 41.8% |
| Total | 100.0% |
Источник: анализ Fact.MR. Обновлено 27 октября 2026 г.
Решения составляют 58.2% стоимости 2026 года, поскольку организациям нужны постоянные движки, моделирующие зависимости, управляющие состоянием и фиксирующие полную историю выполнения. Сервисы остаются значимыми на 41.8%, охватывая проектирование процессов, интеграцию, миграцию и текущие изменения в сложных развертываниях. Продажа программного обеспечения сама по себе не гарантирует эффективного развертывания. Плохо определённый путь исключения может застопорить бизнес-процесс даже тогда, когда каждое подключённое приложение выглядит готовым. Соседний рынок автоматизации бизнес-рабочих процессов пересекается при маршрутизации задач, но также включает автоматизацию, которая не координирует многосистемный процесс от конца до конца.
Почему облако является ведущей моделью развертывания?
Облако занимает 60.0% сегмента развертывания в 2026 году.
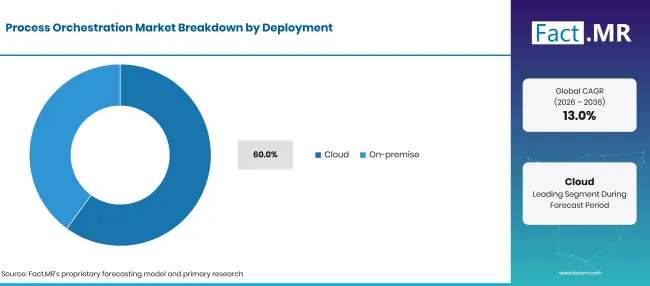
Process Orchestration Market Breakdown Deployment 1 | Source: Fact.MR
| Развертывание | Поделиться (2026) |
|---|---|
| Облако (ведущий сегмент) | 60.0% |
| Другие объединённые сегменты | 40.0% |
| Total | 100.0% |
Источник: анализ Fact.MR. Обновлено 27 октября 2026 г.
Облачное развертывание удерживает 60.0% в 2026 году, чему способствуют эластичные возможности выполнения, управляемые сервисы и удобство подключения распределённых приложений. Локальное развертывание остаётся значительным там, где чувствительные рабочие нагрузки, политики размещения данных или зависимости устаревших систем усложняют миграцию. Крупные компании часто используют гибридную систему и хотят использовать одну модель оркестрации, охватывающую более одного хостинга. Отчёты CNCF' s показывают зрелые практики инфраструктуры, в то время как предприятие всё ещё предстоит разрабатывать бизнес-версии, контроль доступа и владение исключениями. [1] [3]
Почему крупные предприятия обеспечивают основной спрос на рынке?
Крупные предприятия составляют 67.3% сегмента размера предприятия в 2026 году.
| Размер предприятия | Поделиться (2026) |
|---|---|
| Крупные предприятия (ведущий сегмент) | 67.3% |
| Другие объединённые сегменты | 32.7% |
| Total | 100.0% |
Источник: анализ Fact.MR. Обновлено 27 октября 2026 г.
Крупные предприятия представляют собой 67.3% расходов 2026 года. Они могут запускать несколько ERP-инстанций, платформу для взаимодействия с клиентами, хранилища данных и специализированные ведомственные системы, создавая длинные цепочки зависимостей. Неудачная передача может блокировать тысячи транзакций или требовать дорогостоящей ручной сверки. Небольшие организации также выигрывают от оркестрации, но покупка входа должна быть достаточно простой для управления без выделенной команды инженеров платформы. Сервисы, шаблоны и управляемое развертывание могут снизить этот барьер.
Почему исполнение заказов ведёт в функциональном разделении спроса?
Управление цепочками поставок и выполнение заказов составляют 28.4% сегмента бизнес-функций в 2026 году.
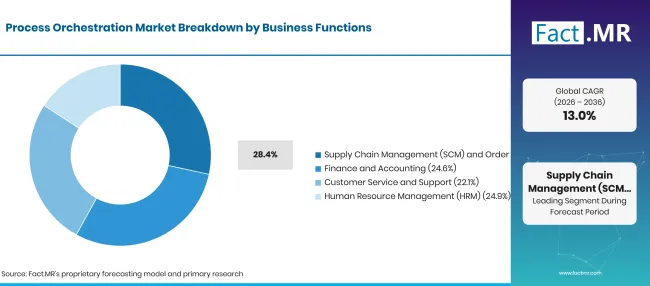
Process Orchestration Market Breakdown Business Functions 1 | Source: Fact.MR
| Бизнес-функции | Поделиться (2026) |
|---|---|
| Управление цепочками поставок и выполнение заказов (ведущий сегмент) | 28.4% |
| Другие объединённые сегменты | 71.6% |
| Total | 100.0% |
Источник: анализ Fact.MR. Обновлено 27 октября 2026 г.
Управление цепочкой поставок и выполнение заказов занимают 28.4% стоимости 2026 года, поскольку заказ может проходить через кредитную авторизацию, проверку запасов, освобождение на складе, отправку и выставление счетов. Частичный сбой может привести к дорогостоящему несоответствию между физическими товарами и системными записями. Финансы и отделы кадров имеют схожие возможности, но их структуры одобрения и соответствия различаются. Обслуживание клиентов часто выигрывает, когда обработка заявок и состояние выполнения связаны между собой. Отдельные боты на уровне экрана остаются частью рынка автоматизации роботизированных процессов; оркестрация добавляет состояние процесса и координацию поверх этих задач.
Что ставит BFSI выше других конечных отраслей?
В 2026 году BFSI занимает 22.4% сегмента конечных пользователей.
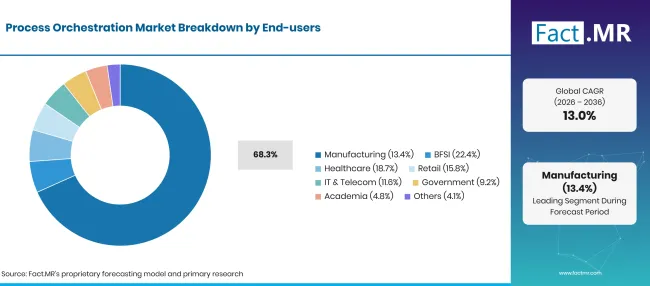
Process Orchestration Market Breakdown End Users 1 | Source: Fact.MR
| Конечные пользователи | Поделиться (2026) |
|---|---|
| BFSI (ведущий сегмент) | 22.4% |
| Другие объединённые сегменты | 77.6% |
| Total | 100.0% |
Источник: анализ Fact.MR. Обновлено 27 октября 2026 г.
BFSI составляет 22.4% рынка 2026 года. Для адаптации, рассмотрения претензий и рассмотрения исключений необходимы чёткие записи о том, кто что одобрил и когда сменил состояние процесса. Здравоохранение следует за этим 18.7%, отражая направление, расписание, администрирование пациентов и координацию цикла доходов. Розничная торговля требует обработки заказов и возвратов, а производство ценит связь между планированием, закупками и выполнением заказов. Государственные агентства могут использовать координацию для сокращения повторяющихся ручных передач, но идентификация, подотчётность и справедливое отношение остаются необходимыми. ОЭСР выделила вопросы управления, которые сопровождают более широкое внедрение ИИ в правительстве. [5]
Что ускоряет внедрение рынка оркестрации процессов и что его сдерживает?
Высокий спрос сдерживается интеграционной работой и организационным внедрением. Финансовая ценность зависит от устойчивости и видимости процессов после автоматизации, а не от количества нарисованных рабочих процессов.
Анализ воздействия драйверов
| ВОДИТЕЛЬ | (~) % ВЛИЯНИЕ НА CAGR | ГЕОГРАФИЧЕСКАЯ ЗНАЧИМОСТЬ | ХРОНОЛОГИЯ ВОЗДЕЙСТВИЯ |
|---|---|---|---|
| Сложность процессов с несколькими приложениями | +1.3% | Северная Америка, Европа | 2026–2036 |
| Внедрение облачных бизнес-приложений | +1.1% | Глобальный | 2026–2035 |
| Требования к соответствию для аудитируемых процессов | +0.8% | BFSI, здравоохранение | 2027–2036 |
| Необходимо быстрее разрешать исключения процессов | +1.0% | Розничная торговля, производство | 2026–2034 |
| Интеграция задач с помощью человека и ИИ | +0.9% | США, Германия, Япония | 2028–2036 |
Источник: анализ Fact.MR. Обновлено 27 октября 2026 г.
Анализ воздействия возможностей
| OPPORTUNITY | (~) % ВЛИЯНИЕ НА CAGR | ГЕОГРАФИЧЕСКАЯ ЗНАЧИМОСТЬ | ХРОНОЛОГИЯ ВОЗДЕЙСТВИЯ |
|---|---|---|---|
| Унифицированное выполнение в гибридных средах | +1.2% | Германия, Япония, Великобритания | 2028–2036 |
| Готовые чертежи промышленных процессов | +0.7% | BFSI, здравоохранение | 2027–2035 |
| Долгосрочные сервисы наблюдаемости процессов | +0.8% | Глобальные предприятия | 2026–2036 |
| Управляемая оркестрация, готовая к SME | +0.6% | Бразилия, Азия | 2027–2036 |
Источник: анализ Fact.MR. Обновлено 27 октября 2026 г.
Анализ воздействия ограничений
| СДЕРЖАННОСТЬ | (~) % ВЛИЯНИЕ НА CAGR | ГЕОГРАФИЧЕСКАЯ ЗНАЧИМОСТЬ | ХРОНОЛОГИЯ ВОЗДЕЙСТВИЯ |
|---|---|---|---|
| Сложность интеграции с устаревшими | -1.0% | Крупные предприятия по всему миру | 2026–2036 |
| Неясная собственность между бизнесом и ИТ | -0.8% | Глобальный | 2026–2032 |
| Требования к доступу к данным и аудиту | -0.7% | Европа, BFSI | 2027–2036 |
| Расширение процессов без операционного управления | -0.9% | Облачные предприятия | 2028–2036 |
Источник: анализ Fact.MR. Обновлено 27 октября 2026 г.
Какие страны масштабируют рынок оркестрации процессов до 2036 года?
| Кантри | CAGR (2026–2036) |
|---|---|
| Германия | 16.32% |
| Бразилия | 10.74% |
| Соединённые Штаты | 9.99% |
| Великобритания | 9.62% |
| Япония | 11.17% |
Источник: анализ Fact.MR. Обновлено 27 октября 2026 г.
Почему ожидается, что Германия будет лидировать в развитии оркестрации процессов?
16.32% CAGR до 2036 года. Сложность рабочих процессов отрасли и потребности в соответствии обеспечивают быстрое внедрение.
Германия имеет самый высокий прогноз среди пяти стран по 16.32% CAGR. Производители и поставщики бизнес-услуг должны координировать долгосрочные процессы между ERP-системами, поставщиками и региональными предприятиями. Возможности значительны там, где ручное оформление исключений задерживает заказы или перемещение запасов. Ожидания европейского ИИ и управления данными также способствуют более чёткой фиксации автоматизированных решений, а не неконтролируемых сценариев. [4] Организации, способные показывать операционные преимущества и поддерживать подотчётность, скорее всего, быстрее переходят от пилотных проектов к производству.
Как рынок Бразилии отражает модернизацию цифровых процессов?
10.74% CAGR до 2036 года. Сервисы, ориентированные на клиентов, внедряют межсистемную автоматизацию.
Brazil' s 10.74% CAGR Outlook поддерживается цифровым банкингом, розничной торговлей и растущим использованием корпоративных облачных сервисов. Многие организации по-прежнему используют сочетание современных приложений и кастомизированных устаревших систем, что делает качество интеграции центральным вопросом внедрения. Практический первый проект может включать адаптацию кредита или сверку заказа в наличные, когда застопорированное дело имеет заметные затраты. Более простое развертывание и локальная интеграция будут иметь большее значение, чем добавление большого количества редко используемых функций.
Что стимулирует инвестиции в США, несмотря на более зрелую базу?
9.99% CAGR до 2036 года. Предприятия масштабируют устоявшуюся автоматизацию в устойчивые рабочие процессы.
Ожидается, что США будут расширяться в 9.99% CAGR. Крупные программные массивы уже содержат роботизированную автоматизацию, инструменты для рабочих процессов и интеграции API; закупки оркестрации всё чаще решают ситуацию, когда эти инструменты не согласны. Компании хотят иметь запись исполнения, которая раскрывает исключения до того, как они станут жалобами клиентов. Кейсы CNCF иллюстрируют зрелость движков рабочих процессов в технических условиях, хотя технический конвейер не является прямым прокси категории бизнес-оркестрации. [2] Решения о закупках часто зависят от измеримого сокращения ручной сверки.
Как британские сервисные отрасли внедряют оркестрацию?
9.62% CAGR до 2036 года. Аудитируемость и интеграция наследия влияют на выбор внедрения.
Ожидается, что в Великобритании будет расти 9.62%. Финансовые услуги и общественные организации сталкиваются со сложными цепочками одобрения, тогда как операторам розничной торговли и логистики необходимы надёжные заказы и возвраты. Требования к контролю доступа и отслеживаемым решениям могут удлинить проектирование проектов, особенно когда задачи, управляемые ИИ, интегрируются в регулируемый процесс. Покупатели могут предпочесть поэтапную интеграцию с существующими системами, а не быструю замену всех приложений для рабочих процессов.
Почему Япония отдаёт приоритет надёжности процессов?
11.17% CAGR до 2036 года. Ограничения по труду и точная оперативная передача усиливают аргументы.
Japan' s 11.17% CAGR Outlook отражает давление сделать административные и операционные процессы менее зависимыми от ручных переводов. Производственные, финансовые и логистические компании имеют чётко определённые рабочие процессы, но часто соединяют системы, созданные в разное время. Надёжное исполнение и чёткое владение исключениями могут помочь сократить задержки, не заставляя каждый отдел работать в одном приложении. Покупатели, скорее всего, тщательно проверят стабильность и глубину интеграции перед широким внедрением.
Кто конкурирует на рынке оркестрации процессов?
Camunda и Appian сосредоточены на автоматизации процессов и возможностях оркестрации, в то время как IBM, SAP, Microsoft, ServiceNow и Pegasystems предлагают релевантные инструменты в рамках более широких корпоративных программных портфелей. UiPath и Automation Anywhere предоставляют возможности автоматизации задач, которые могут координироваться системами на уровне процессов. Предложения различаются моделью исполнения, дизайном рабочих процессов, масштабом интеграции и операционной ответственностью, поэтому их не следует рассматривать как взаимозаменяемые продукты.
Конкурентная оценка теперь выходит за рамки диаграмм процессов. Покупатели тестируют журналы исполнения, повторные и повторные попытки поведения, соблюдение политик, обслуживание соединителей и общее внедрение. Оптимальное коммерческое соответствие зависит от конкретного случая: банк, обрабатывающий регулируемое решение, требует иные требования, чем производитель, координирующий заказ между заводами.
Какие компании являются ключевыми поставщиками?
- Camunda Services GmbH
- Appian Corporation
- IBM Corporation
- SAP SE
- Microsoft Corporation
- ServiceNow, Inc.
- Pegasystems Inc.
- UiPath Inc.
- Automation Anywhere, Inc.
Как сегментируется рынок?
-
По типам
- Решения
- Услуги
-
По развертыванию
- Облако
- On-premisse
-
По размеру предприятия
- Крупные предприятия
- Малые и средние предприятия
-
По бизнес-функциям
- Управление цепочками поставок и выполнение заказов
- Управление человеческими ресурсами
- Финансы и бухгалтерский учет
- Обслуживание клиентов и поддержка
-
По конечным пользователям
- BFSI
- Здравоохранение
- Розничная торговля
- Производство
- ИТ и телекоммуникации
- Правительство
- Академия
- Другие
-
По регионам
- Северная Америка
- Латинская Америка
- Западная Европа
- Восточная Европа
- Восточная Азия
- Южная Азия и Тихоокеанский регион
- Ближний Восток и Африка
Библиография
- [1] Фонд облачных вычислений. (2025, ноябрь 11года). Состояние облачной нативной разработки.
- [2] Cloud Native Computing Foundation. (2026, апрель 30). Adobe: кейс-стади CNCF.
- [3] Cloud Native Computing Foundation. (2026, январь 20). Ежегодный опрос CNCF Cloud Native: инфраструктура будущего ИИ.
- [4] Европейская комиссия. (без даты). Закон об искусственном интеллекте: нормативная база для искусственного интеллекта.
- [5] Организация экономического сотрудничества и развития. (2025, сентябрь 18года). Управление с помощью искусственного интеллекта.
Ответы на этот отчёт
- Каков размер рынка процессной оркестрации в 2026 и 2036 годах?
- Какую ценность приносят решения по сравнению с сервисами?
- Каково разделение между облачным и локальным развертыванием?
- Какая бизнес-функция занимает наибольшую долю?
- Почему BFSI является крупнейшим сектором конечных пользователей?
- В чём разница между оркестрацией процессов, RPA и оркестрацией облачной инфраструктуры?
Что охватывает рынок оркестрации процессов?
Исследование измеряет программные решения и связанные сервисы, координирующие многоступенчатые бизнес-процессы между приложениями, людьми и системами. Рассматривается развертывание, размер предприятия, функциональность, отрасль и пять национальных рынков. Оркестрация определяется как управление сквозным выполнением, состоянием, зависимостями и обработкой исключений, а не просто автоматизацией одного действия.
Что входит в область применения?
Доходы от платформы оркестрации процессов, напрямую связанные интеграционные и операционные сервисы, облачные и локальные развертывания, внедрения корпоративных и малых и средних предприятий, бизнес-приложения и сектора конечных пользователей, перечисленные в сегментации.
Что исключено из сферы применения?
Автономные лицензии RPA-ботов, используемые без оркестрации; планирование ресурсов Kubernetes, доступное только на инфраструктуру; общие облачные вычисления или хранение; не связанное с этим BPM-программное обеспечение, не выполняющее оркестрацию; и все доходы компании вне категории определённого программного обеспечения и сервисов.
Как был построен анализ?
Анализ опирается на 120+ источников, 35+ портфелей компаний, 25+ стран и более 20 интервью с отраслью.
- Первичные исследования: Первичные исследования включают обсуждения с производителями, поставщиками услуг, разработчиками технологий, дистрибьюторами, конечными пользователями и экспертами по предмету. Эти беседы рассматривают приоритеты закупок, внедрение продуктов, операционные сложности, требования к одобрению, конкурентное положение и факторы, влияющие на более широкое рыночное принятие.
- Desk Research: Desk research охватывает государственную статистику, нормативные публикации, корпоративные документы, торговые данные, технические исследования, отраслевые ассоциации, стандарты, государственную политику и другие авторитетные источники. Каждый источник, используемый в анализе, документируется в библиографии.
- Размер рынка и прогнозирование: Оценки рынка объединяют исторические показатели, индикаторы спроса, тенденции ценообразования и объёмов, доли сегментов, участие компаний, рост на уровне страны, модели внедрения, инвестиционную активность и препятствия для расширения рынка.
- Цикл проверки и обновления данных: результаты проверяются путём сравнения первичных интервью с публичными данными, деятельностью компании, изменениями в регулировании, торговыми тенденциями и развитием отрасли. Регулярные обновления рассматривают запуски новых продуктов, изменения мощностей, партнерства, одобрения и изменения в коммерческом внедрении.
Сегментация
Каков объём и охват отчёта?
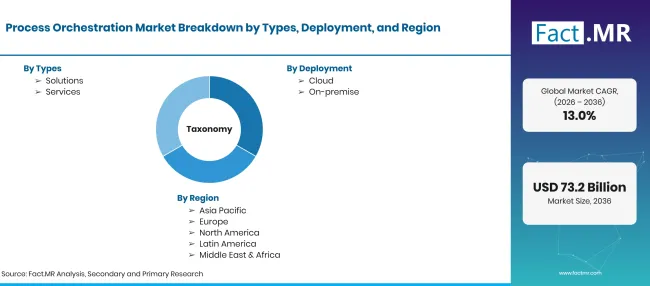
Process Orchestration Market Taxonomy | Source: Fact.MR
| Атрибут | Подробности |
|---|---|
| Количественные единицы | USD 21.56 миллиарда в 2026 году до USD 73.22 миллиарда к 2036 году на 13.0% CAGR |
| Определение рынка | Программные решения и связанные сервисы, координирующие бизнес-процессы между несколькими приложениями, отделами и корпоративными системами. Рыночная стоимость включает платформы оркестрации и вспомогательные сервисы для выполнения, интеграции, мониторинга и управления исключениями процессов. |
| Типы | Решения; Услуги |
| Развертывание | Облако; On-premise |
| Размер предприятия | Крупные предприятия; Малые и средние предприятия |
| Бизнес-функции | управление цепочками поставок и выполнение заказов; управление человеческими ресурсами; финансы и бухгалтерия; обслуживание и поддержка клиентов |
| Конечные пользователи | BFSI; Здравоохранение; Розничная торговля; Производство; ИТ и телекоммуникации; Государственное управление; Академия; Другие |
| Охватываемые регионы | Северная Америка; Латинская Америка; Западная Европа; Восточная Европа; Восточная Азия; Южная Азия и Тихоокеанский регион; Ближний Восток и Африка |
| Охватываемые страны | Германия; Япония; Великобритания; Соединённые Штаты; Бразилия |
| Прогнозный период | 2026–2036 годы |
| Подход | Гибридный подход сверху вниз и снизу вверх с использованием расходов на корпоративное программное обеспечение, внедрения облачных облаков, моделей развертывания, размера организации, бюджетов автоматизации бизнес-процессов, доходов от решений и услуг, а также анализа портфеля поставщиков. |
Источник: анализ Fact.MR. Обновлено 27 октября 2026 г.
Часто задаваемые вопросы
Каков размер рынка оркестрации процессов в 2026 году?
Какая рыночная стоимость прогнозируется на 2036 год?
Каков прогноз CAGR?
Какой тип приносит больше дохода?
Что такое доля облачного развертывания?
Какая конечная потребительская отрасль является самой крупной?
Кто работал над этим отчётом


Ознакомьтесь с отчётом лично - запросите бесплатный образец
Бесплатный образецПолучить брошюру с ценами и условиями покупки
Скачать PDF