- Market Value (2025): USD 3.12 Bn
- Estimated Value (2026): USD 3.41 Bn
- Forecast Value (2036): USD 8.18 Bn
- CAGR (2026-2036): 9.1%
Какова прогнозируемая стоимость рынка роботизированных медицинских систем визуализации к 2036 году?
USD 3.4 миллиарда в 2026 году до USD 8.2 миллиарда к 2036 году, что составляет 9.1% CAGR.
- Рынок роботизированных медицинских систем визуализации достиг USD 3.12 миллиардов в 2025 году.
- Согласно Fact.MR анализу, ожидается, что продажи вырастут с USD 3.41 миллиарда в 2026 году до USD 8.18 миллиардов к 2036 году.
- Прогнозы на 2026–2036 годы несут 9.1% CAGR, поскольку больницы оценивают моторизованные системы позиционирования и визуализации для клинических рабочих процессов.
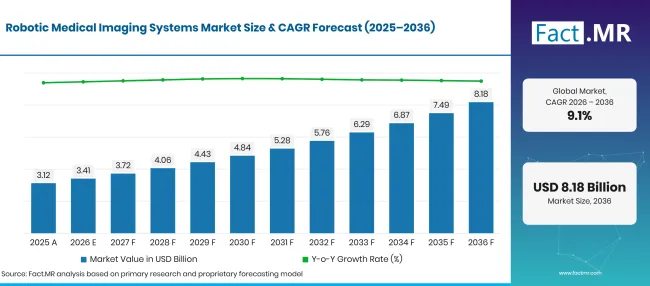
Robotic Medical Imaging Systems Market Forecast Global | Source: Fact.MR
| Год | Базис | Рыночная стоимость (USD миллиарда) |
|---|---|---|
| 2025 | Актуальные | 3.12 |
| 2026 | Оценка | 3.41 |
| 2036 | Прогноз | 8.18 |
| CAGR 2026–2036 | Прогнозный период | 9.1% |
Источник: анализ Fact.MR. Обновлено 23 октября 2026 г.
Каковы определяющие показатели роста рынка роботизированных медицинских систем визуализации?
USD 4.8 миллиарда абсолютных возможностей с 2026 по 2036 год, при этом диагностическое использование и больницы составляют основную закупочную базу.
- Драйверы спроса на рынке
- Интервенционные команды приобретают моторизованные системы визуализации, когда доступ к пациенту влияет на скорость и стабильность процедур с визуализацией. В мае 2026 года Siemens Healthineers объявила о получении FDA разрешения на шесть интервенционных систем Artis, включая напольную роботизированную конфигурацию Artis vision pheno [1].
- Катетеризационные лаборатории придают большое значение согласованию изображений с движением устройства во время лечения. Philips представила интеграцию КТ и Azurion в октябре 2025 года, которая синхронизирует предоперационные КТ изображения с движением С-руки для коронарных процедур. [2]
- Планировщикам больниц необходимо учитывать стоимость роботизированной системы визуализации вместе с планировкой палаты и доступной сервисной поддержкой. Оборудование должно оставлять достаточно рабочего пространства для клинического персонала, а также для движущейся руки визуализации.
- Ключевые сегменты, проанализированные
- По типу продукта: Рентгеновские системы составили 28.4% долю в 2026 году, поскольку подвижные платформы C-arm служат для интервенционной и хирургической визуализации.
- По применению: в 2026 году 52.3% диагностические процессы составляют долю, поскольку команды по визуализации оценивают автоматизированные рабочие процессы исследований.
- По конечным пользователям: Больницы занимают 54.8% долю в 2026 году, поскольку специализированные кабинеты визуализации часто расположены рядом с интервенционными и хирургическими службами.
- По технологиям: ИИ-интегрированные системы захватывают 54.8% долю в 2026 году, поскольку программное обеспечение помогает в реконструкции изображений и руководстве по процедурам.
- Аналитическое мнение на Fact.MR
- Шамбху Натх Джа, главный консультант Fact.MR, отмечает: «Роботизированные медицинские системы визуализации конкурируют по практической ценности перемещения цепочки визуализации вокруг пациентов. Для больницы более короткая последовательность позиционирования создаёт ценность только тогда, когда качество изображения и доступ к комнатам остаются надёжными.»
- Стратегические последствия
- Администраторам больницы следует сравнить количество процедур, поддерживаемых кабинетом визуализации, прежде чем одобрять роботизированную платформу.
- Производители визуализации должны документировать, как моторизованное движение влияет на положение пациента и установку оборудования в обычных клинических условиях.
- Клинические команды должны оценить, оставляет ли автоматизированное позиционирование достаточно пространства для доступа персонала во время сложных вмешательств.
- Поставщикам услуг следует планировать калибровку и обновления программного обеспечения по всему установленному парку визуализации.
Ожидается, что Германия опубликует 11.7% CAGR, а Бразилия идёт следом 10.7% , поскольку системы здравоохранения пересматривают доступ к визуализации и клинические возможности. США имеют 9.7% прогнозы, а Великобритания — 8.7%.
Как рынок роботизированных медицинских систем визуализации разбит по сегментам?
Рентгеновские 28.4%; Диагностика 52.3%; Больницы 54.8%; ИИ-интегрированные 54.8% в 2026 году.
Какой тип продукта доминирует?
Согласно Fact.MR анализу, рентген занимает 28.4% долю в 2026 году.
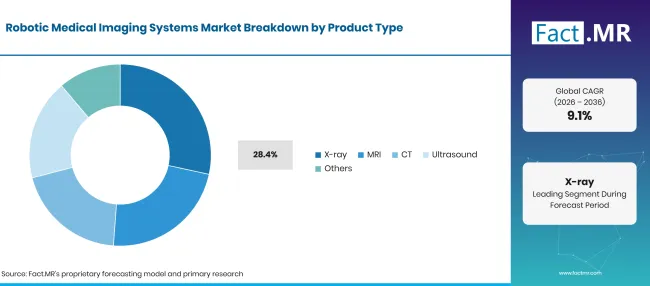
Robotic Medical Imaging Systems Market Breakdown Product Type | Source: Fact.MR
| Тип продукта | Поделиться (2026) |
|---|---|
| Рентген (ведущий сегмент) | 28.4% |
| Другие объединённые сегменты | 71.6% |
| Total | 100.0% |
Источник: анализ Fact.MR. Обновлено 23 октября 2026 г.
Моторизованные рентгеновские платформы полезны там, где клиницистам необходима визуализация во время вмешательства, а C-рука должна перемещаться вокруг процедурного стола. МРТ-оборудование служит для визуализации мягких тканей и выбранных рабочих процессов, управляемых изображениями, хотя традиционное МРТ в стационарных помещениях проводится за пределами строго роботизированной системы. КТ-системы поддерживают планируемые вмешательства, где сканирование направляет установку приборов. [3]
Что ведёт в сегменте «Приложения»?
Диагностика составляет 52.3% долю в 2026 году.
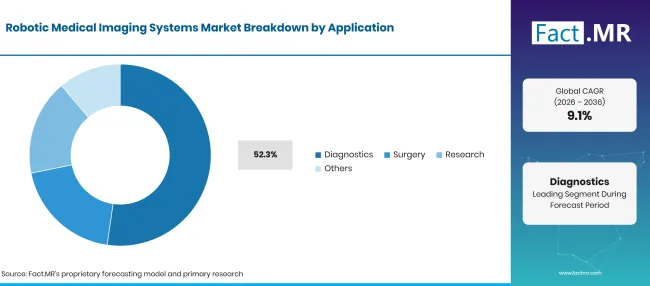
Robotic Medical Imaging Systems Market Breakdown Application | Source: Fact.MR
| Применение | Поделиться (2026) |
|---|---|
| Диагностика (ведущий сегмент) | 52.3% |
| Другие объединённые сегменты | 47.7% |
| Total | 100.0% |
Источник: анализ Fact.MR. Обновлено 23 октября 2026 г.
Диагностическая визуализация составляет указанное большинство продаж приложений, поскольку клиницисты используют автоматизированное позиционирование для повышения последовательности обследований. Хирургия представляет собой отдельное решение по оборудованию, где визуализация должна оставаться доступной во время процедуры. Исследовательские объекты изучают методы роботизированного сканирования перед более широким клиническим применением, часто сосредотачиваясь на том, как движение влияет на получение изображений. Эти условия работы помогают объяснить различные технологические решения в разных группах применения.
Как конечные покупатели формируют продажи?
Больницы лидируют с долей 54.8% в 2026 году.
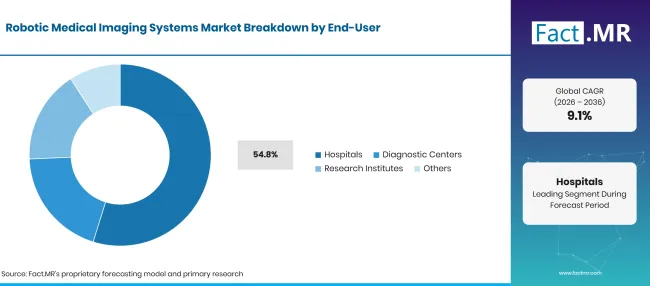
Robotic Medical Imaging Systems Market Breakdown End User | Source: Fact.MR
| Конечный пользователь | Поделиться (2026) |
|---|---|
| Больницы (ведущий сегмент) | 54.8% |
| Другие объединённые сегменты | 45.2% |
| Total | 100.0% |
Источник: анализ Fact.MR. Обновлено 23 октября 2026 г.
Больницы могут использовать роботизированную визуализацию в радиологии, хирургии и интервенционной помощи, когда позволяет проектирование палат. Диагностические центры обычно сравнивают пропускную способность пациентов и повторяемые обследования, а исследовательские площадки оценивают более специализированные методы движения и сканирования. Полезная конфигурация зависит от выполняемых работ на каждом объекте.
Какая компания имеет наибольшую долю прогнозов?
AI-Integrated составляет 54.8% долю в 2026 году.
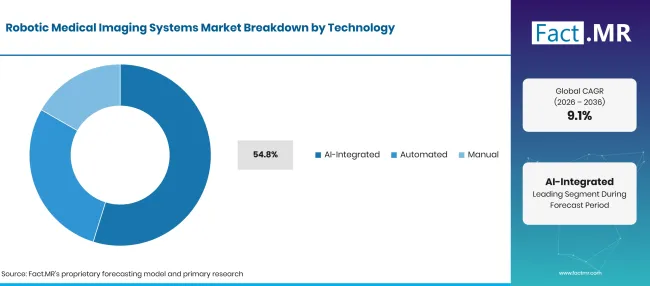
Robotic Medical Imaging Systems Market Breakdown Technology | Source: Fact.MR
| Технологии | Поделиться (2026) |
|---|---|
| AI-Integrated (ведущий сегмент) | 54.8% |
| Другие объединённые сегменты | 45.2% |
| Total | 100.0% |
Источник: анализ Fact.MR. Обновлено 23 октября 2026 г.
Интегрирированные с ИИ системы визуализации применяют программное обеспечение для задач, таких как обработка изображений или руководство оператора знакомыми шагами. Робототехника — это контролируемые физические движения, поэтому ИИ и роботизированное движение описывают различные возможности, которые могут появиться на одной платформе. Автоматизированные системы обрабатывают выбранные последовательности позиционирования в рамках заранее определённого рабочего процесса, а ручное управление оставляет больше корректировок для клинического персонала.
Что ускоряет внедрение на рынке роботизированных медицинских систем визуализации и что его сдерживает?
Контролируемое позиционирование изображения поддерживает клиническое использование; затраты на установку и утверждение оборудования ограничивают скорость покупки.
Анализ воздействия драйверов
| ВОДИТЕЛЬ | (~) % ВЛИЯНИЕ НА CAGR | ГЕОГРАФИЧЕСКАЯ ЗНАЧИМОСТЬ | ХРОНОЛОГИЯ ВОЗДЕЙСТВИЯ |
|---|---|---|---|
| Модернизация интервенционных комнат | +1.0% | Северная Америка, Европа | Среднесрочные (2–4 года) |
| Повторяемое позиционирование | +0.8% | Глобальный | Краткосрочная (< = 2 года) |
| Навигация с изображением | +0.7% | Европа, Соединённые Штаты | Среднесрочные (2–4 года) |
| Интеграция клинических рабочих процессов | +0.5% | Глобальный | Среднесрочное (2–4 лет) |
| Автоматизация ультразвука | +0.4% | Глобальный | Долгосрочная (> = 4 года) |
Источник: анализ Fact.MR. Обновлено 23 октября 2026 г.
Анализ воздействия возможностей
| OPPORTUNITY | (~) % ВЛИЯНИЕ НА CAGR | ГЕОГРАФИЧЕСКАЯ ЗНАЧИМОСТЬ | ХРОНОЛОГИЯ ВОЗДЕЙСТВИЯ |
|---|---|---|---|
| Редизайн гибридной комнаты | +0.8% | Европа, Северная Америка | Среднесрочные (2–4 года) |
| Роботизированное ультразвуковое управление | +0.6% | Глобальный | Долгосрочная перспектива (> = 4 года) |
| Обновления программного обеспечения | +0.5% | Глобальный | Краткосрочный период (< = 2 лет) |
| Покрытие услуг | +0.4% | Глобальный | Среднесрочное (2–4 лет) |
Источник: анализ Fact.MR. Обновлено 23 октября 2026 г.
Анализ воздействия ограничений
| СДЕРЖАННОСТЬ | (~) % ВЛИЯНИЕ НА CAGR | ГЕОГРАФИЧЕСКАЯ ЗНАЧИМОСТЬ | ХРОНОЛОГИЯ ВОЗДЕЙСТВИЯ |
|---|---|---|---|
| Затраты на капитальное оборудование | -0.8% | Глобальный | Краткосрочно (< = 2 года) |
| Ограничения по установке помещений | -0.6% | Глобальный | Среднесрочное (2–4 года) |
| Потребности в клинической подготовке | -0.5% | Глобальный | Среднесрочное (2–4 года) |
| Одобрение и валидация | -0.4% | Глобальный | Долгосрочная перспектива (> = 4 лет) |
Источник: анализ Fact.MR. Обновлено 23 октября 2026 г.
В каких странах масштабируются системы роботизированной медицинской визуализации до 2036 года?
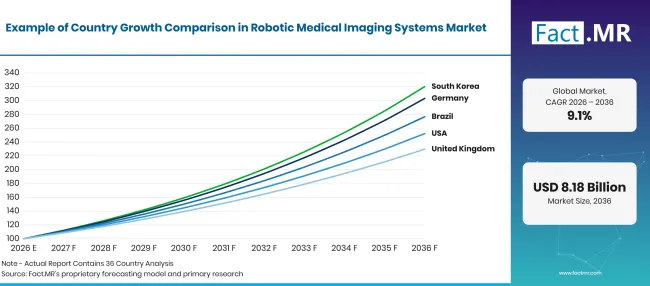
Robotic Medical Imaging Systems Market Growth Index | Source: Fact.MR
| Кантри | CAGR (2026–2036) |
|---|---|
| Германия | 11.7% |
| Бразилия | 10.7% |
| Соединённые Штаты | 9.7% |
| Великобритания | 8.7% |
| Япония | 7.7% |
Источник: анализ Fact.MR. Обновлено 23 октября 2026 г.
Почему Германия расширяет внедрение роботизированной медицинской визуализации?
11.7% CAGRподдерживается потребностями интервенционного визуализации и модернизацией больничного оборудования.
Немецкие больницы оценивают роботизированную визуализацию для процедур, где клиницисты требуют контролируемого перемещения вокруг лечебного стола. Statistisches Bundesamt сообщила о примерно 17.5 миллионах стационарных больничных случаев в 2024 году [4]. В кардиологии и сосудистом уходе моторизованные системы C-arm могут поддерживать изменения положения визуализации, сохраняя при этом клинический доступ к пациенту.
Как Бразилия расширяет доступ к роботизированным медицинским системам визуализации?
10.7% CAGRформируется диагностическим доступом, специализированными возможностями для лечения и обслуживанием оборудования.
Бразильские больницы пересматривают возможности по визуализации по мере расширения доступа к диагностическим процедурам. В июле 2026 года Министерство Сауде обновило схемы оплаты, охватывающие более 120 диагностических процедур в системе SUS [5]. Крупные больницы могут рассмотреть использование роботизированной визуализации для интервенционных комплексов, а решения о закупке также зависят от стоимости оборудования, обученного персонала и надёжной местной технической поддержки.
Что стимулирует продажи роботизированной медицинской визуализации в Соединённых Штатах?
9.7% CAGR, под влиянием инноваций в оборудовании и регулируемого клинического внедрения.
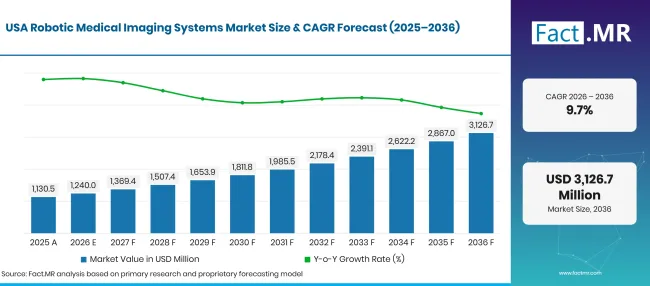
Robotic Medical Imaging Systems Market Forecast Usa | Source: Fact.MR
Американские больницы рассматривают роботизированную визуализацию при замене или модернизации оборудования, используемого в диагностических и интервенционных кабинетах. Коммерчески доступные системы предоставляют поставщикам больше вариантов для контролируемого позиционирования, а закупочные команды оценивают доступ пациентов, использование комнат, одобрение капитала, программную поддержку и требования к техническому обслуживанию перед внедрением новой платформы.
Как Великобритания развивает использование роботизированной медицинской визуализации?
8.7% CAGR, связана с планированием диагностических возможностей и улучшением рабочих процессов больниц.
Отделы визуализации в Великобритании оценивают роботизированные системы, где контролируемое движение может поддерживать процедуры с визуализацией и улучшать доступ к столу пациентов. Больницы также учитывают время работы оборудования и проектирование комнат до установки, поскольку в старых учреждениях могут потребоваться физические изменения для размещения оборудования моторизованной визуализации.
Почему Япония поддерживает стабильный рост в области роботизированной медицинской визуализации?
7.7% CAGR, под влиянием селективной замены оборудования и устоявшихся радиологических рабочих процессов.
Японские больницы оценивают роботизированную визуализацию в зависимости от выполняемых процедур и доступного пространства в существующих кабинетах. Fujifilm создала внутренние программы по визуализации, поддерживающие обслуживание клинического оборудования. Больницы, рассматривающие моторизованное позиционирование, также проверяют качество сканирования, обучение персонала, совместимость кабинетов и долгосрочную техническую поддержку перед заменой существующих систем.
Кто возглавляет рынок роботизированных медицинских систем визуализации?
Siemens Healthineers предлагает платформы Artis, включая конфигурацию роботизированного позиционирования. GE HealthCare разрабатывает автономные приложения для визуализации и поставляет моторизованное рентгеновское оборудование. Philips поддерживает процедуры, управляемые изображением, через системы Azurion, некоторые из которых имеют многоосевую геометрию FlexArm.
Fujifilm Holdings и их медицинские подразделения Samsung Medison Brainlab AGCarestream Health имеют портфолио визуализации, затрагивающие связанные клинические приложения. Их включение отражает возможности визуализации, но специфические продукты для роботизированных движений или автоматизированного позиционирования должны оцениваться по моделям.
Какие компании являются ключевыми поставщиками?
Ключевые компании включают GE HealthCare Technologies Inc.; Siemens Healthineers AG; Fujifilm Healthcare Corporation; Brainlab AG; и Medtronic plc.
- GE HealthCare Technologies Inc.
- Siemens Healthineers AG
- Fujifilm Healthcare Corporation
- Brainlab AG
- Medtronic plc
Библиография
- [1] Siemens Healthineers. (2026, май 12года). Siemens Healthineers получила разрешение FDA на шесть новых интервенционных систем с цепочкой визуализации Optiq AI.
- [2] Philips. (2025, октябрь 27года). Philips вводит интеграцию в катетеризационную лабораторию, которая автоматически синхронизирует предоперационный КТ с движением С-руки, открывая путь к ЧК, управляемому ЧК.
- [3] GE HealthCare. (2025, июль 24). GE HealthCare запускает новую передовую цифровую рентгеновскую систему для обеспечения доступа и повышения эффективности в условиях высокой пропускной способности.
- [4] Statistisches Bundesamt (Destatis). (2025, ноябрь 6).2,0 % mehr stationäre Krankenhausbehandlungen im Jahr 2024.
- [5] Министерство здравоохранения. (2026, июль 25). Министерство искусственной доблести для того, чтобы проверить историю и решить пригоду SUS.
- [6] Департамент здравоохранения и социальной защиты. (2026, апрель 13года). Пациенты NHS пройдут более быстрые обследования и сканирование ближе к дому.
Ответы на этот отчёт
- В отчете оценивается роботизированная визуализация в диагностических и интервенционных учреждениях.
- Анализ продукции отличает платформы для позиционирования рентгена от МРТ, КТ и ультразвукового оборудования с разным уровнем автоматизации.
- Анализ приложений оценивает диагностические работы отдельно от хирургического и исследовательского применения.
- Прогноз страны сравнивает Германию, Бразилию, Соединённые Штаты, Великобританию и Японию.
- Конкурентный анализ объясняет, почему портфели изображений на уровне всего поставщика следует отличать от возможностей роботизированных устройств.
Что охватывает рынок роботизированных медицинских систем визуализации?
Этот рынок охватывает системы визуализации, в которых управляемые механические движения способствуют получению изображения или руководству процедурами. Релевантные системы включают роботизированные C-образные руки и выбранные автоматизированные ультразвуковые платформы.
Что входит в область применения?
Область включает роботизированные рентгеновские системы для интервенционных кабинетов и автоматизированное оборудование для визуализации с контролируемым движением. Диагностическая визуализация и хирургическое руководство покрываются там, где устройство выполняет эту функцию. Больницы и диагностические центры оцениваются как покупатели оборудования. Технологический раздел включает категории AI-интегрирований, автоматизированный и ручной.
Что исключено из сферы применения?
Обычные стационарные сканеры с программным обеспечением для обработки изображений исключены, если только устройство не включает соответствующее роботизированное или моторизованное управление визуализацией. Хирургические роботы без интегрированной системы визуализации выходят за пределы оборудования для визуализации. Автономное программное обеспечение для анализа изображений также исключено, если продаётся отдельно от указанной системы.
Как был построен анализ?
Анализ опирается на 120+ источников, 35+ портфелей компаний, 25+ стран и более 20 интервью с отраслью.
- Первичные исследования: Первичные исследования включают обсуждения с производителями, поставщиками услуг, разработчиками технологий, дистрибьюторами, конечными пользователями и экспертами по предмету. Эти беседы рассматривают приоритеты закупок, внедрение продуктов, операционные сложности, требования к одобрению, конкурентное положение и факторы, влияющие на более широкое рыночное принятие.
- Desk Research: Desk research охватывает государственную статистику, нормативные публикации, корпоративные документы, торговые данные, технические исследования, отраслевые ассоциации, стандарты, государственную политику и другие авторитетные источники. Каждый источник, используемый в анализе, документируется в библиографии.
- Размер рынка и прогнозирование: Оценки рынка объединяют исторические показатели, индикаторы спроса, тенденции ценообразования и объёмов, доли сегментов, участие компаний, рост на уровне страны, модели внедрения, инвестиционную активность и препятствия для расширения рынка.
- Цикл проверки и обновления данных: результаты проверяются путём сравнения первичных интервью с публичными данными, деятельностью компании, изменениями в регулировании, торговыми тенденциями и развитием отрасли. Регулярные обновления рассматривают запуски новых продуктов, изменения мощностей, партнерства, одобрения и изменения в коммерческом внедрении.
Сегментация
Каков объём и охват отчёта?
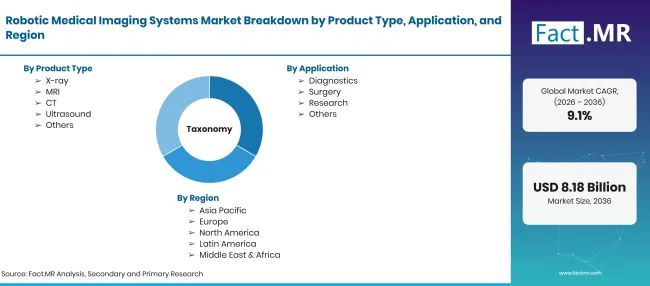
Robotic Medical Imaging Systems Market Taxonomy | Source: Fact.MR
| Атрибут | Подробности |
|---|---|
| Количественные единицы | USD миллиарда в 2026 году до USD миллиарда к 2036 году, что составляет CAGR |
| Определение рынка | Медицинские системы визуализации с роботизированным или моторизованным позиционированием, используемые в рабочих процессах клинической визуализации |
| Тип продукта | Рентген; МРТ; КТ; УЗИ; Другие |
| Применение | Диагностика; Хирургия; Исследования; Прочие |
| Конечный пользователь | Больницы; Диагностические центры; Научно-исследовательские институты; Другие |
| Технологии | Интегрированный ИИ; Автоматизированный; Ручной режим |
| Охватываемые регионы | Северная Америка; Латинская Америка; Западная Европа; Восточная Европа; Восточная Азия; Южная Азия и Тихоокеанский регион; Ближний Восток и Африка |
| Охватываемые страны | Германия; Бразилия; Соединённые Штаты; Великобритания; Япония |
| Профилируемые компании | GE HealthCare Technologies Inc.; Siemens Healthineers AG; Fujifilm Healthcare Corporation; Brainlab AG; и Medtronic plc |
| Прогнозный период | 2026–2036 годы |
| Подход | Классификация оборудования, оценка клинических рабочих процессов, прогнозы стран и публично представленные разработки продуктов |
Источник: анализ Fact.MR. Обновлено 23 октября 2026 г.
Как сегментируется рынок?
-
По типу продукта
- МРТ
- УЗИ
-
По применению
- Хирургия
- Другие
- Больницы
- Научно-исследовательские институты
-
По технологиям
- Интегрированный ИИ
- Автоматизированное
- Manual
-
По регионам
- Северная Америка
- Латинская Америка
- Западная Европа
- Восточная Европа
- Восточная Азия
- Южная Азия и Тихоокеанский регион
- Ближний Восток и Африка
Часто задаваемые вопросы
Насколько велик рынок роботизированных медицинских систем визуализации в 2026 году?
Какой CAGR прогнозируется на 2026–2036 годы?
Какой тип продукта будет лидировать в 2026 году?
Какое приложение владеет основной долей?
Кто основные компании на рынке роботизированных медицинских систем визуализации?
Кто работал над этим отчётом


Ознакомьтесь с отчётом лично - запросите бесплатный образец
Бесплатный образецПолучить брошюру с ценами и условиями покупки
Скачать PDF