- Market Value (2025): USD 4.82 Bn
- Estimated Value (2026): USD 5.28 Bn
- Forecast Value (2036): USD 13.1 Bn
- CAGR (2026-2036): 9.5%
Какова прогнозируемая стоимость рынка однофазных солнечных инверторов к 2036 году?
USD 5.3 миллиарда в 2026 году до USD 13.1 миллиарда к 2036 году, что составляет 9.5% CAGR.
- Согласно Fact.MR анализу, рынок однофазных солнечных инверторов достиг USD 4.82 миллиардов в 2025 году.
- Спрос увеличится с USD 5.28 миллиарда в 2026 году и USD 13.1 миллиарда к 2036 году.
- Прогнозируется, что рынок зафиксирует 9.5% CAGR в период с 2026 по 2036 годы, поскольку жилые установщики и владельцы малых коммерческих объектов инвестируют в солнечные панели на крышах.
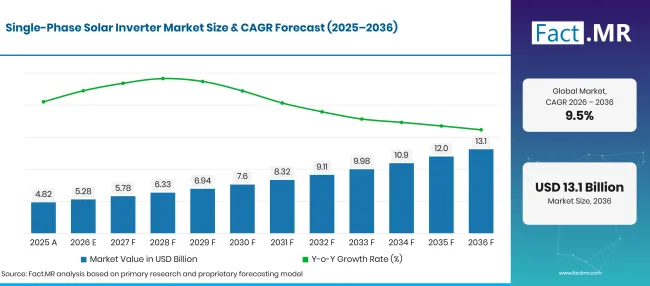
Factmr Single Phase Solar Inverter Market Forecast Global | Source: Fact.MR
| Год | Базис | Рыночная стоимость (USD миллиарда) |
|---|---|---|
| 2025 | Историческая оценка | 4.8 |
| 2026 | Оценка | 5.3 |
| 2036 | Прогноз | 13.1 |
| CAGR 2026–2036 | Прогнозный период | 9.5% |
Источник: анализ Fact.MR. Обновлено 21 октября 2026 г.
Каковы определяющие показатели роста рынка однофазных солнечных инверторов?
USD 7.8 миллиарда абсолютных возможностей с 2026 по 2036 год, благодаря струнным инверторам и жилым установкам.
- Драйверы спроса на рынке
- Установщики домашних солнечных панелей выбирают инверторы, которые соответствуют как однофазному электропитанию объекта, так и выходной мощности на крыше. Правильный размер помогает системе работать как задумано и сохраняет монтажные работы в рамках запланированного проекта.
- Электроподрядчики предпочитают чёткие инструкции по электропроводке и надёжную техническую поддержку при установке систем на крыше. Простые требования к одобрению также позволяют им планировать работы с меньшими задержками.
- Домовладельцы часто сравнивают функции мониторинга и возможные добавления аккумуляторов при выборе инвертора для жилой солнечной системы.
- Владельцы небольших коммерческих помещений обычно выбирают инверторную мощность после проверки полезной площади на крыше и потребления электроэнергии в рабочее время.
- Ключевые сегменты, проанализированные
- По типу: В 2026 году 54.1% долю String Inverter, что отражает его использование в полных крышных массивах жилых домов.
- По применению: Ожидается, что жилые системы будут представлять 58.3% долю в 2026 году, поскольку домашние системы используют компактные инверторы, согласованные с однофазными соединениями.
- По связности: Grid-Linked занимает 72.4% долю в 2026 году, что отражает установки, экспортирующие допустимую избыточную солнечную электроэнергию.
- По мощности: Прогнозируется, что до 3 кВт будет составлять 39.9% долю в 2026 году, обслуживая меньшие антенны и подключения с меньшей пропускной способностью.
- Аналитическое мнение на Fact.MR
- Шамбху Натх Джа, главный консультант Fact.MR, отмечает: «Электрическая совместимость играет ключевую роль при выборе однофазного солнечного инвертора. Монтажники сравнивают правила локальной сети, доступ к сервису и цену перед тем, как рекомендовать блок. Проектирование крыши помогает определить, что больше подходит для использования струнного инвертора или переоборудования на уровне панели.»
- Стратегические последствия
- Производители инверторов могут помочь установщикам, сделав согласованные настройки сетки и документы локального подключения легко доступными до выбора модели.
- Дистрибьюторы могут поддерживать жилых установщиков, предоставляя общие мощности и чётко определяя совместимые модели замены. Локальная доступность также облегчает организацию визитов в сервис.
- Жилые установщики сравнивают условия гарантии, поддержку по устранению неисправностей и цены на оборудование. Доступ к надежному сервису часто влияет на рекомендуемую модель.
- Чёткие мониторные дисплеи помогают домовладельцам понимать солнечную мощность и определять, когда их система может нуждаться в уходе. Производители могут сделать эти функции простыми в использовании без лишней сложности.
Ожидается, что в Японии будет 12.1% CAGR, а в Германии — 11.7% до 2036 года. Ожидается, что в США будет 10.2% по мере установки и замены бытового солнечного оборудования. Великобритания прогнозирует 9.8% , а в Бразилии, по прогнозам, зарегистрируется 8.9% , поскольку распределённая генерация продолжает влиять на закупки солнечной энергии.
Как рынок однофазных солнечных инверторов делится по сегментам?
Струнный инвертор держит 54.1%; Жилые счета для 58.3%; Сетчатые провода с 72.4%; Захват до 3 кВт 39.9% в 2026 году.
Какой тип доминирует?
String Inverter занимает 54.1% долю в 2026 году.
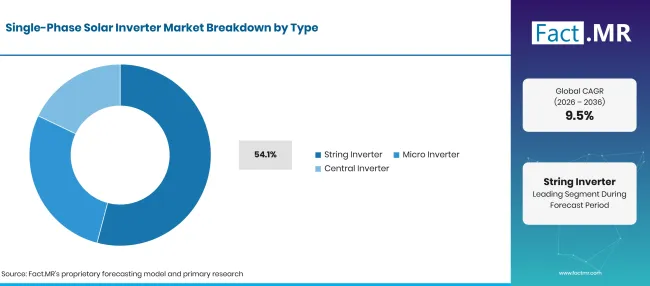
Factmr Single Phase Solar Inverter Market Breakdown Type | Source: Fact.MR
| Тип | Поделиться (2026) |
|---|---|
| Струнный инвертор (ведущий сегмент) | 54.1% |
| Другие объединённые сегменты | 45.9% |
| Total | 100.0% |
Источник: анализ Fact.MR. Обновлено 21 октября 2026 г.
Струнные инверторы соединяют серию солнечных модулей с одним преобразовательным блоком. Установщики сравнивают размер системы с мощностью инвертора и доступным пространством стен. Вместо этого микроинверторы преобразуют выход панели в модуле, что подходит для некоторых сложных схем крыш. Центральное инверторное оборудование в основном связано с крупными установками и выходит за рамки типичного однофазного жилого применения.
Что ведёт в сегменте «Приложения»?
Жилые счета составляют 58.3% долю в 2026 году.
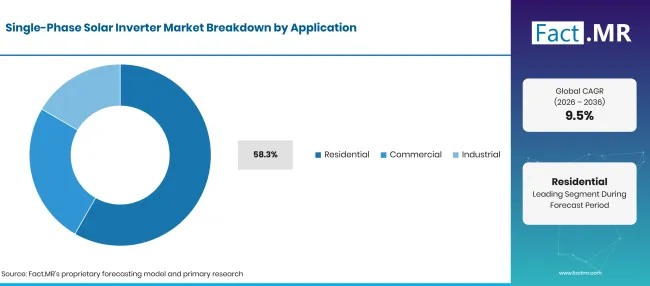
Factmr Single Phase Solar Inverter Market Breakdown Application | Source: Fact.MR
| Применение | Поделиться (2026) |
|---|---|
| Жилой сектор (ведущий сегмент) | 58.3% |
| Другие объединённые сегменты | 41.7% |
| Total | 100.0% |
Источник: анализ Fact.MR. Обновлено 21 октября 2026 г.
Жилые торговые центры на крышах, рассчитанные на потребление электроэнергии в домашних условиях и локальные лимиты подключения. Электроподрядчики выбирают оборудование, соответствующее питанию объекта и позволяющее практичную прокладку кабелей. Коммерческие помещения также могут использовать однофазное оборудование для небольших крышных систем, хотя крупные объекты обычно требуют других электрических конфигураций. Промышленные пользователи обычно оценивают преобразование мощности с более высокой мощностью, когда нагрузка превышает меньшие однофазные соединения.
Как связь формирует спрос?
Grid-Tied занимает 72.4% долю в 2026 году.
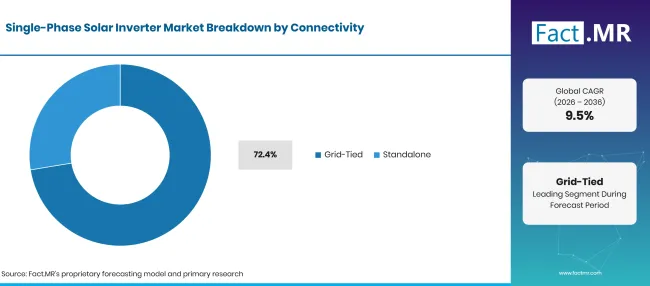
Factmr Single Phase Solar Inverter Market Breakdown Connectivity | Source: Fact.MR
| Связь | Поделиться (2026) |
|---|---|
| Привязанный по сетке (ведущий сегмент) | 72.4% |
| Другие объединённые сегменты | 27.6% |
| Total | 100.0% |
Источник: анализ Fact.MR. Обновлено 21 октября 2026 г.
Инверторы, связанные с сетью , синхронизируют солнечную энергию с местным электроснабжением, чтобы подходящие системы могли использовать или экспортировать генерируемую электроэнергию. Установщики должны соблюдать требования оператора сети к подключению. Автономные системы обслуживают объекты, где электричество необходимо использовать без связи коммунальная сеть и обычно требуют более тщательной координации с батареями или другим оборудованием. Для обычных домов, уже подключённых к сети, одобренная модель с сетью может снизить сложность системы.
Какой рейтинг мощности служит наиболее широкой базе?
До 3 кВт в 2026 году 39.9% долю захватывает.
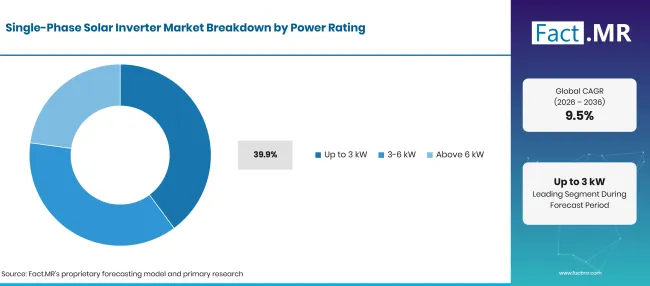
Factmr Single Phase Solar Inverter Market Breakdown Power Rating | Source: Fact.MR
| Мощность | Поделиться (2026) |
|---|---|
| До 3 кВт (ведущий сегмент) | 39.9% |
| Другие объединённые сегменты | 60.1% |
| Total | 100.0% |
Источник: анализ Fact.MR. Обновлено 21 октября 2026 г.
Инверторы мощностью до 3 кВт подходят для небольших солнечных установок , где площадь крыши или потребление электроэнергии ограничивает требования к выходу. Категория 3-6 кВт охватывает крупные бытовые антенны и небольшие помещения, требующие дополнительной дневной генерации. Продукты свыше 6 кВт требуют более тщательного изучения ограничений соединения и использования в здании однофазного или многофазного питания. Установщики определяют размеры инвертора по мощности панелей и ожидаемой мощности, а не только по номинальной мощности.
Что ускоряет внедрение на рынке однофазных солнечных инверторов и что его сдерживает?
Установка солнечных панелей на крыше способствует продажам инверторов, а одобрение сети и первоначальная стоимость оборудования могут задерживать некоторые покупки.
Анализ воздействия драйверов
| ВОДИТЕЛЬ | (~) % ВЛИЯНИЕ НА CAGR | ГЕОГРАФИЧЕСКАЯ ЗНАЧИМОСТЬ | ХРОНОЛОГИЯ ВОЗДЕЙСТВИЯ |
|---|---|---|---|
| Установка крыш для жилых домов | +1.0% | Глобальный | Среднесрочные (2–4 года) |
| Конструкции инверторов, совместимые с сеткой | +0.8% | Европа, Северная Америка | Краткосрочная (< = 2 года) |
| Доступ установщиков и дистрибьюторов | +0.7% | Глобальный | Среднесрочные (2–4 года) |
| Замена старых конверсионных единиц | +0.5% | Европа, Северная Америка | Краткосрочное (< = 2 лет) |
| Мониторинг и доступ к сервисам | +0.4% | Глобальный | Среднесрочное (2–4 года) |
Источник: анализ Fact.MR. Обновлено 21 октября 2026 г.
Анализ воздействия возможностей
| OPPORTUNITY | (~) % ВЛИЯНИЕ НА CAGR | ГЕОГРАФИЧЕСКАЯ ЗНАЧИМОСТЬ | ХРОНОЛОГИЯ ВОЗДЕЙСТВИЯ |
|---|---|---|---|
| Преобразование на уровне модуля | +0.8% | Глобальный | Среднесрочные (2–4 года) |
| Улучшения жилых домов, готовых к хранению | +0.6% | Европа, Северная Америка | Краткосрочная (< = 2 лет) |
| Установка компактных крыш | +0.5% | Глобальный | Среднесрочное (2–4 года) |
| Партнёрства в области местных служб | +0.4% | Европа, Северная Америка | Краткосрочное (<= 2 года) |
Источник: анализ Fact.MR. Обновлено 21 октября 2026 г.
Анализ воздействия ограничений
| СДЕРЖАННОСТЬ | (~) % ВЛИЯНИЕ НА CAGR | ГЕОГРАФИЧЕСКАЯ ЗНАЧИМОСТЬ | ХРОНОЛОГИЯ ВОЗДЕЙСТВИЯ |
|---|---|---|---|
| Задержки с одобрением соединения | -0.8% | Глобальный | Среднесрочные (2–4 года) |
| Первоначальные затраты на систему | -0.6% | Европа, Северная Америка | Краткосрочное (<= 2 лет) |
| Проверки совместимости продукции | -0.5% | Глобальный | Среднесрочное (2–4 года) |
| Задержки с обслуживанием и гарантией | -0.4% | Европа, Северная Америка | Краткосрочное (< = 2 года) |
Источник: анализ Fact.MR. Обновлено 21 октября 2026 г.
Какие страны масштабируют рынок однофазных солнечных инверторов до 2036 года?
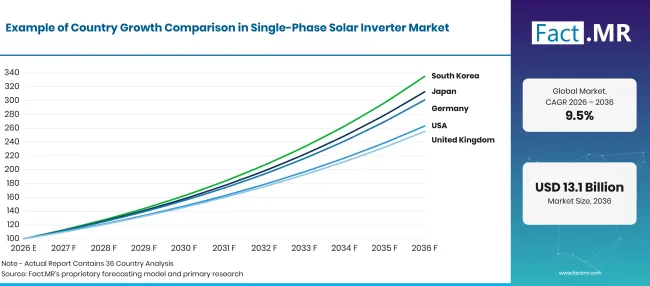
Factmr Single Phase Solar Inverter Market Growth Index | Source: Fact.MR
| Кантри | CAGR (2026–2036) |
|---|---|
| Япония | 12.1% |
| Германия | 11.7% |
| США | 10.2% |
| Великобритания | 9.8% |
| Бразилия | 8.9% |
Источник: анализ Fact.MR. Обновлено 21 октября 2026 г.
Как Япония поддерживает продажи инверторов для жилых домов?
12.1% CAGR, сформированы компактными крышами и стандартами домашнего подключения.
Рынок жилья в Японии и #39; Рынок жилья создаёт практическую роль для небольших солнечных систем конверсии, работающих в ограниченном крыше. В марте 2025 года Министерство экономики, торговли и промышленности Японии опубликовало соглашения о поддержке возобновляемой энергии, охватывающие жилые солнечные установки мощностью менее 10 кВт [3]. Монтажники оценивают планировку панелей вместе с домашним запасом перед выбором конструкций струнных или микроинверторов. Enphase начала производственные поставки микроинверторов IQ8 в Японии в апреле 2025 года через ITOCHU, предлагая ещё один вариант для переоборудования крыши на уровне модулей [4]. Почему Германия является важным рынком для инверторов на крышах?
Германия — важный рынок для крышных инверторов?
11.7% CAGR, поддерживается установленной солнечной системой на крыше.
Немецкие установщики выбирают модели инверторов для жилых домов после проверки пригодной площади крыши и требований к локальному сетевому подключению. Destatis сообщила в марте 2026 года, что в конце 2025 года по всей Германии было установлено почти 4.8 миллионов фотоэлектрических систем [5]. Большая установленная база создаёт возможности для новых бытовых систем и замены оборудования по мере изменения потребностей в продукции. В марте 2026 года Destatis отдельно сообщила о 70.1 миллиардах кВт·ч фотоэлектрической электроэнергии, поступивших в сеть в течение 2025 года [6].
Какова форма на покупку бытовых солнечных инверторов в США?
10.2% CAGR, связанный с домашней солнечной мощностью и покрытием услуг установщика.
Американские жилые установщики сравнивают мощность и совместимость электроэнергии перед окончательным оформлением заказа на инвертор на крыше. В сентябре 2026 года Управление энергетической информации США сообщило о 40,474.8 МВт предполагаемой мощности малых солнечных электростанций для жилых домов на 2025 год [1]. Установленная база предоставляет производителям оборудования рынок для замены жилых помещений наряду с новыми установками. В мае 2025 года Enphase анонсировала программное обеспечение, позволяющее владельцам систем IQ7 расширяться с помощью микроинверторов IQ8 [7].
Как домохозяйства Великобритании добавляют однофазное солнечное оборудование?
9.8% CAGR, под влиянием установок на крышах и экспортных соглашений.
Домовладельцы в Великобритании обычно пересматривают планировку крыши и потребление электроэнергии при выборе размера солнечного инвертора. В мае 2026 года Департамент энергетической безопасности и нулевого уровня выбросов сообщил о 269,000 солнечных установках, завершённых в 2025 году [2]. Больше бытовых установок даёт электрическим подрядчикам возможность поставлять подходящее однофазное оборудование. В выпуске департамента' в релизе за апрель 2026 года отдельно сообщили о более чем 27,000 солнечных установках в марте 2026 года [6].
Что поддерживает рынок распределённых солнечных инверторов в Бразилии?
8.9% CAGR, связанным с генерацией и распространением установщиков на уровне потребителей.
Солнечные установки на крышах в Бразилии зависят от оборудования, соответствующего бытовым электроподключениям и требованиям местных распределительных компаний. Министерство горнодобывающей промышленности и энергетики сообщило в своём ежегодном управленческом отчёте за 2025 год, что распределенные микрогенерации и минигенерации превысили 43.6 ГВт установленной мощности в 2025 году [8].
Кто лидирует на рынке однофазных солнечных инверторов?
SMA Solar Technology, Fronius и SolarEdge работают в бытовом инверторном оборудовании, где правила электрического подключения и послепродажное обслуживание определяют выбор поставщика. Enphase поставляет микроинверторы на уровне модулей для бытовых систем. Sungrow и Huawei имеют широкий портфель инверторов, хотя соответствие продукту зависит от модели и её целевого электрического подключения.
Delta Electronics обслуживает приложения для преобразования электроэнергии и управления энергопотреблением. Текущее участие в продукте должно оцениваться на уровне бренда и семейства продуктов. Установщики сравнивают поддерживаемые коды сети, процесс установки и гарантийное управление при выборе практичного инвертора для жилых домов.
Какие компании являются ключевыми поставщиками?
Ключевые компании включают SMA Solar Technology AG; Huawei Technologies Co., Ltd.; Sungrow Power Supply Co., Ltd.; SolarEdge Technologies Inc.; Fronius International GmbH; Enphase Energy Inc.; и Delta Electronics Inc.
- SMA Solar Technology AG
- Huawei Technologies Co., Ltd.
- Sungrow Power Supply Co., Ltd.
- SolarEdge Technologies Inc.
- Fronius International GmbH
- Enphase Energy Inc.
- Delta Electronics Inc.
Библиография
- [1] Управление энергетической информации США. (2026, сентябрь 24). Electric Power Monthly: таблица 6.1.B. Оценочная чистая летняя солнечная фотоэлектрическая мощность от малых предприятий по секторам. https://www.eia.gov/electricity/monthly/epm_table_grapher.php?t=table_6_01_b
- [2] Департамент энергетической безопасности и нулевого уровня выбросов. (2026, май 28). Великобритания продолжает устанавливать рекорды по чистой энергии. https://www.gov.uk/government/news/britain-continues-to-break-clean-power-records
- [3] Министерство экономики, торговли и промышленности. (2025, март 21года). METI устанавливает ставку надбавки на 2025 финансовый год, цены на закупку возобновляемой энергии с 2025 финансового года и другие детали, связанные со схемами FIT и FIP. https://www.meti.go.jp/english/press/2025/0321_001.html
- [4] Enphase Energy. (2025, апрель 28). Enphase Energy выходит на солнечный рынок Японии с микроинверторами IQ8 . https://newsroom.enphase.com/news-releases/news-release-details/enphase-energy-enters-solar-market-japan-iq8-микроинверторы/
- [5] Statistisches Bundesamt (Destatis). (2026, март 12года). 4,8 Millionen Photovoltaikanlagen zum Jahresende 2025 installiert. https://www.destatis.de/DE/Presse/Pressemitteilungen/2026/03/PD26_N017_43.html
- [6] Statistisches Bundesamt (Destatis). (2026, март 6). Stromerzeugung aus Photovoltaik und Erdgas erreicht im Jahr 2025 neue Höchstwerte. https://www.destatis.de/DE/Presse/Pressemitteilungen/2026/03/PD26_073_43312.html
- [7] Enphase Energy. (2025, май 8). Enphase Energy объявляет о простом расширении IQ7 солнечных систем с микроинверторами IQ8. https://investor.enphase.com/news-releases/news-release-details/enphase-energy-announces-easy-expansion-iq7-solar-systems-iq8
- [8] Министерство энергетики Минаса. (2026). Relatório de Gestão MME 2025. https://www.gov.br/mme/pt-br/acesso-a-informacao/auditorias/prestacao-contas/processo-de-contas-annual-2025/mme_rel-gestao-2025_final.pdf
Ответы на этот отчёт
- В отчёте сравниваются альтернативы на уровне струнных инверторов и модулей для установки солнечных панелей в жилых помещениях.
- Анализ приложений объясняет важность бытовых электрических подключений для инверторных покупок.
- Анализ стран учитывает правила сетки и установку на крышах в Германии, Бразилии, США, Великобритании и Японии.
- Конкурентное покрытие отличает бытовые инверторные продукты от более широких портфелей солнечного и электрического оборудования.
- Анализ мощности исследует, чем меньшие массивы отличаются от более крупных систем преобразования.
Что охватывает рынок однофазных солнечных инверторов?
Рынок охватывает инверторное оборудование, используемое для преобразования солнечной фотоэлектрической энергии для однофазных электрических нагрузок или одобренных подключений к сети. Включает конструкции на уровне струн и модулей. Связанный анализ Fact.MR охватывает системы инверторов с сетевой связью и конструкции двусторонних инверторов.
Что входит в область применения?
Область включает оборудование для переоборудования крыш жилых домов и небольшие коммерческие помещения с использованием однофазного электрического подключения.
Системы с сетевой связью включаются, когда инвертор спроектирован для синхронизации с локальной сетью. Автономные системы покрываются, когда оборудование выполняет ту же функцию однофазного преобразования. Возможности мониторинга рассматриваются как часть инверторного предложения, хотя отдельные доходы от подписки и несвязанные электромонтажные работы — это продажи оборудования вне системы.
Что исключено из сферы применения?
Область не включает трёхфазное центральное преобразование электроэнергии, продаваемое исключительно для установок коммунального масштаба.
Солнечные модули, монтажные рельсы и автономные аккумуляторы — это отдельные категории продуктов, если только наборная стоимость не присваивается непосредственно инвертору. Анализ также исключает работы по подключению к сети и широкое оборудование для электрораспределения, которое не выполняет преобразование фотоэлектрического питания.
Как был построен анализ?
Анализ опирается на 120+ источников, портфелей 35+ компаний, 25+ стран и более чем 20 интервью с отраслью.
- Первичные исследования: Первичные исследования включают обсуждения с производителями, поставщиками услуг, разработчиками технологий, дистрибьюторами, конечными пользователями и экспертами по предмету. Эти беседы рассматривают приоритеты закупок, внедрение продуктов, операционные сложности, требования к одобрению, конкурентное положение и факторы, влияющие на более широкое рыночное принятие.
- Офисные исследования: Кабинетные исследования охватывают государственную статистику, нормативные публикации, корпоративные документы, торговые данные, технические исследования, отраслевые ассоциации, стандарты, государственную политику и другие авторитетные источники. Каждый источник, используемый в анализе, задокументирован в библиографии.
- Размер рынка и прогнозирование: Оценки рынка объединяют исторические показатели, индикаторы спроса, ценообразование и тенденции объёмов, доли сегментов, участие компаний, рост на уровне страны, модели внедрения, инвестиционную активность и барьеры для расширения рынка.
- Валидация и цикл обновления данных: Результаты подтверждаются путем сравнения первичных интервью с публичными данными, деятельностью компании, изменениями в регулировании, торговыми тенденциями и развитием отрасли. Регулярные обновления рассматривают запуски новых продуктов, изменения мощностей, партнерства, одобрения и изменения в коммерческом внедрении.
Сегментация
Каков объём и охват отчёта?
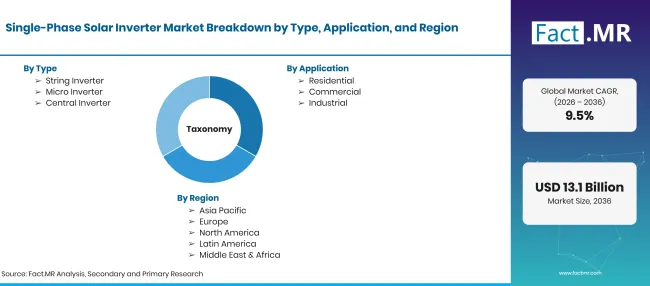
Factmr Single Phase Solar Inverter Market Taxonomy | Source: Fact.MR
| Атрибут | Подробности |
|---|---|
| Количественные единицы | USD миллиардов |
| Определение рынка | Инверторы мощности, предназначенные для однофазных солнечных фотоэлектрических систем. |
| Тип | Струнный инвертор; Микроинвертор; Центральный инвертор |
| Применение | Жилой; Коммерческий; Промышленный |
| Связь | Привязанность к сетке; Автономная |
| Мощность | До 3 кВт; 3-6 кВт; Свыше 6 кВт |
| Охватываемые регионы | Северная Америка; Латинская Америка; Западная Европа; Восточная Европа; Восточная Азия; Южная Азия и Тихоокеанский регион; Ближний Восток и Африка |
| Охватываемые страны | Германия; Бразилия; Соединённые Штаты; Великобритания; Япония |
| Профилируемые компании | SMA Solar Technology AG; Huawei Technologies Co., Ltd.; Sungrow Power Supply Co., Ltd.; SolarEdge Technologies Inc.; Fronius International GmbH; Enphase Energy Inc.; и Delta Electronics Inc. |
| Прогнозный период | 2026–2036 годы |
| Подход | Обзор сегментов, официальные данные о солнечной энергетике, проверка функций продукта и географическая оценка |
Источник: анализ Fact.MR. Обновлено 21 октября 2026 г.
Как сегментируется рынок?
-
По типу
- Струнный инвертор
- Микроинвертор
- Центральный инвертор
-
По применению
- Жилые
- Коммерческая деятельность
- Промышленность
-
По связности
- Привязанность к сетке
- Самостоятельная версия
-
По мощности
- До 3 кВт
- 3-6 кВт
- Свыше 6 кВт
-
По регионам
- Северная Америка
- Латинская Америка
- Западная Европа
- Восточная Европа
- Восточная Азия
- Южная Азия и Тихоокеанский регион
- Ближний Восток и Африка
Часто задаваемые вопросы
Насколько велик рынок однофазных солнечных инверторов в 2026 году?
Какой CAGR прогнозируется на 2026–2036 годы?
Какой тип инвертора имеет наибольшую долю?
Какое приложение занимает лидирующую долю?
Кто основные компании на рынке однофазных солнечных инверторов?
Кто работал над этим отчётом


Ознакомьтесь с отчётом лично - запросите бесплатный образец
Бесплатный образецПолучить брошюру с ценами и условиями покупки
Скачать PDF