- Market Value (2025): USD 2.81 Bn
- Estimated Value (2026): USD 2.94 Bn
- Forecast Value (2036): USD 4.57 Bn
- CAGR (2026-2036): 4.5%
Какова прогнозируемая стоимость рынка стальной плоской проволоки к 2036 году?
USD 2.9 миллиарда в 2026 году до USD 4.6 миллиарда к 2036 году в 4.5% CAGR.
- Согласно анализу Fact.MR, рынок стальной плоской проволоки оценивался в USD 2.81 миллиарда в 2025 году.
- Ожидается, что спрос вырастет с USD 2.94 миллиарда в 2026 году до USD 4.57 миллиардов к 2036 году.
- Прогноз показывает 4.5% CAGR с 2026 по 2036 год, поддерживаемый спросом со стороны автомобильной, промышленной техники, строительства и электротехники.
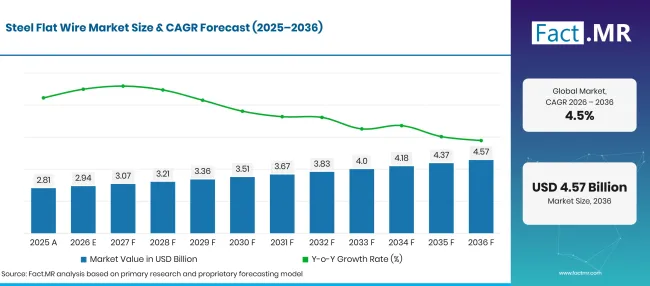
Steel Flat Wire Market Forecast Global | Source: Fact.MR
| Год | Базис | Рыночная стоимость (USD миллиарда) |
|---|---|---|
| 2025 | Оценка | 2.81 |
| 2026 | Оценка | 2.94 |
| 2036 | Прогноз | 4.57 |
| CAGR 2026–2036 | Прогноз | 4.5% |
Источник: анализ Fact.MR. Обновлено 23 октября 2026 г.
Каковы определяющие показатели роста рынка стальной плоской проволоки?
USD 1.7 миллиарда абсолютных возможностей в период с 2026 по 2036 год
- Драйверы спроса на рынке
- Рост рынка способствовал росту рынка. Плоская стальная проволока может обслуживать пружины, клипсы, фиксирующие компоненты, армирующие элементы и другие формованные детали в зависимости от сорта и размеров. The International Организация производителей автомобилей (OICA) сообщила, что мировое производство автомобилей достигло примерно 92.5 миллионов единиц в 2024 году [1].
- Производители оборудования используют стальные компоненты, которые должны выдерживать механические нагрузки, повторяющиеся перемещения и производственные нагрузки. Всемирная сталелитейная ассоциация сообщила, что мировое производство сырой стали составило примерно 1,849.4 миллионов тонн в 2025 году [2].
- Рост рынка стимулировал рост коммерческого строительства и развития инфраструктуры. Стальная плоская проволока может использоваться в крепежных системах, арматурных продуктах, механических сборках и других областях, требующих определённого сечения. Спрос зависит от строительной деятельности, инженерных спецификаций и типа стального изделия, выбранного для каждого компонента.
- Ключевые сегменты, проанализированные
- По типу материала: Углеродистая сталь лидирует с долей 38.5% в 2026 году
- По применению: промышленное оборудование входит в число ведущих категорий приложений в сегментации, охватывающей 85.8% в 2026 году.
- По отрасли конечных пользователей: Автомобильная промышленность занимает 44.5% долю в 2026 году в рамках определённой сегментации рынка.
- По каналам распространения: прямые продажи составят 58.3% рынка в 2026 году.
- Аналитическое мнение на Fact.MR
- Шамбху Натх Джа, главный консультант Fact.MR, отмечает: «Поставщики стальной плоской проволоки, вероятно, получат выгоду от спроса на прецизионные компоненты в автомобильных и промышленных областях. Постоянные размеры поперечного сечения, механические свойства, качество поверхности и специфические для сорта характеристики останутся важными, поскольку производители будут искать надёжные материалы для массового производства.»
- Стратегические последствия
- Производители стали должны согласовывать марки углеродистой, нержавеющей стали и легированной стали с подтверждёнными требованиями по прочности, коррозионно-стойкости, усталостным характеристикам и формовочности.
- Производителям автомобильных компонентов необходимо проверять размеры проволоки, свойства на растяжение, покрытие поверхности и усталостность в соответствии с проектными требованиями каждого применения.
- Поставщики промышленного оборудования могут оценивать производительность материалов при многократных нагрузках, изгибах, вибрациях и колебаниях температуры при работе.
- Дистрибьюторы могут поддерживать отслеживаемость сорта, документацию по размерам и надёжные графики поставок для клиентов с повторяющимися производственными требованиями.
- Производителям следует укреплять прямое техническое сотрудничество с крупными покупателями для повышения квалификации продукции, снижения количества отказов в производстве и поддержки индивидуальных спецификаций проводов.
Ожидается, что Германия зафиксирует 5.0% CAGR до 2036 года. Бразилия должна показать 4.5%, за ней следуют США — 4.1%. Великобритания, по прогнозам, выйдет на 3.7%, а Япония — на 3.2%.
Как рынок стальной плоской проволоки делится по сегментам?
Fact.MR отмечает, что углеродистая сталь лидирует по типу материалов на 38.5% и по каналу прямого распределения лидов продаж на 58.3%. Автомобильная промышленность составляет отчетную долю 44.5% , а 85.8% доля приписывается промышленному оборудованию в сегменте прикладной техники.
Какой тип материала доминирует?
В 2026 году Carbon Steel будет занимать долю 38.5% .
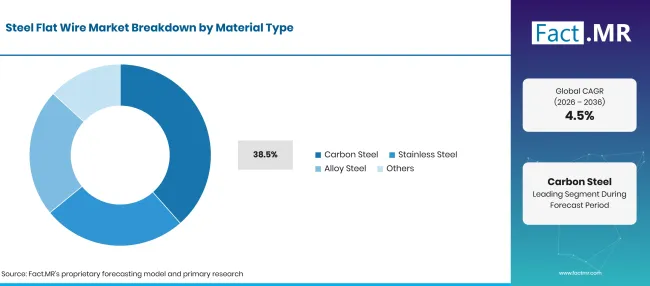
Steel Flat Wire Market Breakdown Material Type | Source: Fact.MR
| Тип материала | Поделиться (2026) |
|---|---|
| Углеродистая сталь (ведущий сегмент) | 38.5% |
| Другие объединённые сегменты | 61.5%* |
| Total | 100.0% |
Источник: анализ Fact.MR. Обновлено 23 октября 2026 г.
Плоская проволока из углеродистой стали подходит для применений, требующих механической прочности, формоспособности и экономичного производства. Её пригодность зависит от содержания углерода, термической обработки, прочности на растяжение, условий поверхности и требований к формованию. Сорта нержавеющей стали актуальны там, где важна коррозионная устойчивость, а легированная сталь может обеспечивать удельную прочность, износ или свойства усталости. Покупателям необходимо сравнивать свойства отдельных сортов, а не рассматривать каждое семейство материалов как взаимозаменяемое.
Что ведёт в сегменте «Приложения»?
Промышленное оборудование составляет 85.8% долю в 2026 году.
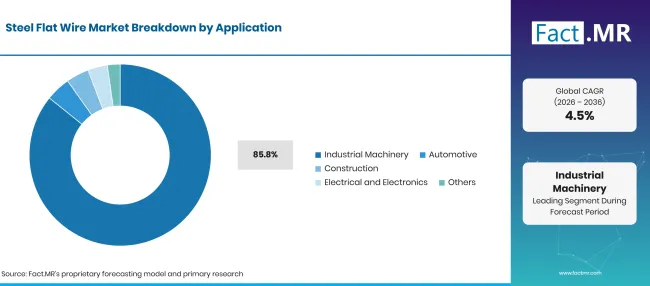
Steel Flat Wire Market Breakdown Application | Source: Fact.MR
| Применение | Поделиться (2026) |
|---|---|
| Промышленное оборудование (ведущий сегмент) | 85.8% |
| Другие объединённые сегменты | 14.2%* |
| Total | 100.0% |
Источник: анализ Fact.MR. Обновлено 23 октября 2026 г.
Промышленное оборудование доминирует в сегменте применения рынка стальных плоской проволоки в 2026 году. Плоская проволока используется в промышленных пружинах, фиксирующих зажимах, прецизионно формованных компонентах, крепежных системах и механизмах. Автомобильные приложения требуют согласованности размеров и устойчивости к усталости, тогда как строительные приложения зависят от спецификаций компонентов и условий эксплуатации. Для электротехники и электроники могут требоваться контролируемая толщина, качество поверхности и подходящие электрические свойства.
Как индустрия конечных пользователей формирует спрос?
Автомобильная промышленность, вероятно, составит 44.5% долю в 2026 году.
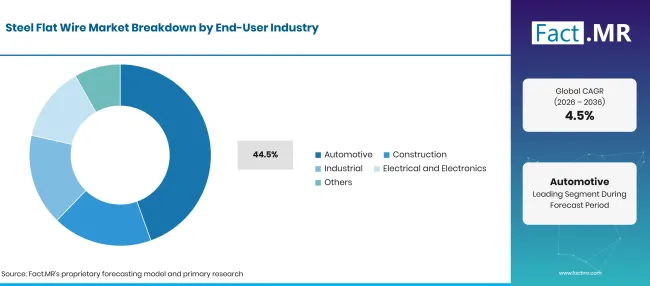
Steel Flat Wire Market Breakdown End User Industry | Source: Fact.MR
| Индустрия конечных пользователей | Поделиться (2026) |
|---|---|
| Автомобильная промышленность (ведущий сегмент) | 44.5% |
| Другие объединённые сегменты | 55.5%* |
| Total | 100.0% |
Источник: анализ Fact.MR. Обновлено 23 октября 2026 г.
Автомобильная промышленность лидирует в сегменте конечных пользователей в 2026 году. Стальная плоская проволока используется в автомобильных пружинах, фиксирующих клипсах, крепежных компонентах и прецизионных деталях, требующих согласованности размеров и надёжных механических характеристик. Строительные применения зависят от конструкции компонентов и конструктивных требований, тогда как промышленное оборудование использует плоскую проволоку в пружинах, клипах и сборках оборудования. Для электрических и электронных приложений могут требоваться определённые размерные допуски и характеристики поверхности. Другие отрасли конечных пользователей способствуют оставшемуся спросу.
Какой канал распространения ведёт?
Прямые продажи занимают 58.3% долю в 2026 году.
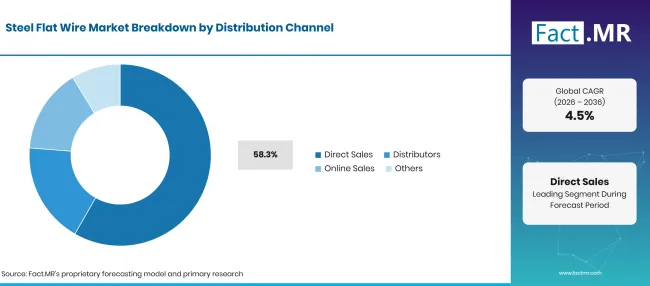
Steel Flat Wire Market Breakdown Distribution Channel | Source: Fact.MR
| Канал распространения | Поделиться (2026) |
|---|---|
| Прямые продажи (ведущий сегмент) | 58.3% |
| Другие объединённые сегменты | 41.7%* |
| Total | 100.0% |
Источник: анализ Fact.MR. Обновлено 23 октября 2026 г.
Прямые продажи позволяют производителям стальных плоской проволоки координировать технические требования, спецификации заказов, документацию по качеству и графики производства с промышленными покупателями. Дистрибьюторы могут обслуживать небольших клиентов и поддерживать региональные требования к запасам. Онлайн-продажи могут облегчить поиск и закупку стандартизированных продуктов, в то время как другие каналы способствуют специализированным закупкам.
Что ускоряет внедрение рынка стальных плоской проволоки и что его сдерживает?
Спрос на прецизионные компоненты способствует внедрению стальной плоской проволоки, а волатильность цен на сталь, квалификация сорта и производственные допуски могут ограничивать расширение рынка.
Анализ воздействия драйверов
| ВОДИТЕЛЬ | (~) % ВЛИЯНИЕ НА CAGR | Географическая значимость | Хронология воздействия |
|---|---|---|---|
| Производство автомобильных компонентов | +1.0% | Европа, Азия, Америка | Среднесрочные (2–4 года) |
| Спрос на прецизионные промышленные компоненты | +0.8% | Глобальный | Среднесрочный (2–4 лет) |
| Строительство и инфраструктурные требования | +0.7% | Глобальный | Долгосрочная (≥ 4 года) |
| Спрос на электрические и электронные компоненты | +0.5% | Азия, Европа | Среднесрочное (2–4 лет) |
| Прямое техническое взаимодействие с крупными покупателями | +0.4% | Глобальный | Краткосрочно (≤ 2 лет) |
Источник: анализ Fact.MR. Обновлено 23 октября 2026 г.
Анализ воздействия возможностей
| OPPORTUNITY | (~) % ВЛИЯНИЕ НА CAGR | Географическая значимость | Хронология воздействия |
|---|---|---|---|
| Высококачественные и усталостойкие сорта проволоки | +0.8% | Глобальный | Среднесрочные (2–4 года) |
| Индивидуальные размеры и более строгие допуски | +0.6% | Европа, Азия, Америка | Среднесрочное (2–4 лет) |
| Коррозионно-стойкие изделия из нержавеющей стали | +0.5% | Глобальный | Долгосрочная перспектива (≥ 4 лет) |
| Улучшенный контроль процесса и производственный урожай | +0.4% | Глобальный | Среднесрочное (2–4 года) |
Источник: анализ Fact.MR. Обновлено 23 октября 2026 г.
Анализ воздействия ограничений
| СДЕРЖАННОСТЬ | (~) % ВЛИЯНИЕ НА CAGR | Географическая значимость | Хронология воздействия |
|---|---|---|---|
| Волатильность цен на сталь и сплавы | -0.8% | Глобальный | Краткосрочно (≤ 2 лет) |
| Жесткие размерные допуски и риски отклонения | -0.6% | Глобальный | Среднесрочный (2–4 лет) |
| Стоимость квалификации для специализированных приложений | -0.5% | Глобальный | Среднесрочное (2–4 лет) |
| Конкуренция со стороны альтернативных материалов или профилей | -0.4% | Глобальный | Долгосрочная перспектива (≥ 4 лет) |
Источник: анализ Fact.MR. Обновлено 23 октября 2026 г.
Какие страны масштабируют рынок стальной плоской проволоки до 2036 года?
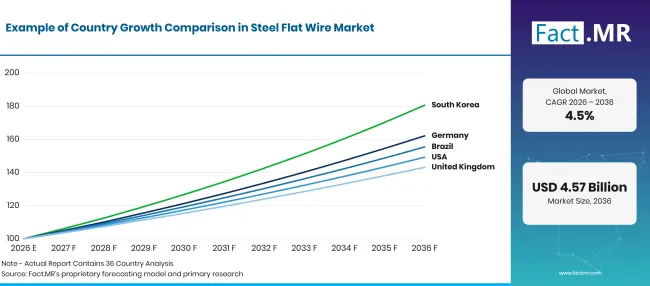
Steel Flat Wire Market Growth Index | Source: Fact.MR
| Кантри | CAGR (2026–2036) |
|---|---|
| Германия | 5.0% |
| Бразилия | 4.5% |
| США | 4.1% |
| Великобритания | 3.7% |
| Япония | 3.2% |
Источник: анализ Fact.MR. Обновлено 23 октября 2026 г.
Что поддерживает усыновление Германией?
5.0% CAGRподдерживается автомобильной инженерией, промышленным оборудованием и приложениями для прецизионного производства.
Германия ' Сталь и производственная база обеспечивают соответствующую установку для плоской проволоки, используемой в формованных компонентах и промышленных сборках. Данные Всемирной сталелитейной ассоциации показывают, что Германия произвела 34.1 миллионов тонн сырой стали в 2025 году по сравнению с 37.3 миллионами тонн в 2024 году [2]. Это снижение показывает, что возможности для производства плоской проволоки в дальнейшем сегменте зависят от ассортимента продукции и спроса конечных потребителей, а не только от производства стали. Производители автомобилей и машиностроения могут требовать плоскую проволоку с определённой прочностью, усталостостью и размерными допусками. [9]
Как Бразилия развивает внедрение стальной плоской проволоки?
4.5% CAGRлидирует в области сталели, промышленного оборудования и автомобильных приложений.
Бразилия ' Отечественная сталелитейная промышленность предоставляет потенциальную базу поставок для плоской проволоки и других переработанных стальных изделий. Instituto Aço Brasil сообщил о 33.4 миллионах тонн производства сырой стали и 32.2 миллионов тонн стальной продукции в 2025 году [3]. Эти цифры определяют масштаб отечественного сталелитейного сектора. Спрос на плоскую проволоку будет зависеть от производства на последующих этапах, спецификаций компонентов, мощности по преобразования и закупочных потребностей.
Что поддерживает усыновление в Соединённых Штатах?
4.1% CAGR, поддерживается промышленным оборудованием, автомобильными компонентами и специализированным производством.
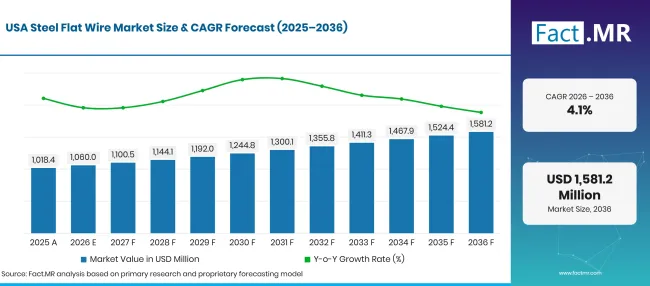
Steel Flat Wire Market Forecast Usa 1 | Source: Fact.MR
Соединённые Штаты являются значимой страной по производству стали и крупным рынком производства оборудования и транспортных средств. Данные Всемирной сталелитейной ассоциации показывают, что производство сырой стали в США достигло примерно 82.0 миллионов тонн в 2025 году, что на 3.1% больше, чем в 2024 году [2]. Это является релевантным показателем активности по производству внутренней стали, но не создаёт прямого спроса на плоскую проволоку. Производители промышленного оборудования и автомобильных компонентов остаются важными потенциальными покупателями соответствующих спецификаций продукции. [10]
Как происходит внедрение строительства в Великобритании?
3.7% CAGR, сформированы специализированной инженерией, автомобильными компонентами и промышленным производством.
Рынок стальной плоской проволоки в Великобритании' S зависит от производственных потребностей на последующих этапах, импорта, распределительных сетей и доступности сортов, подходящих для точных компонентов. Управление национальной статистики сообщило, что производственный выпуск в Великобритании вырос на 0.5% за три месяца до июля 2026 года по сравнению с тремя месяцами до апреля 2026 года [4]. Это даёт контекст для более широкой производственной среды, хотя напрямую не измеряет потребление плоской проволоки. Поставщики могут конкурировать благодаря надёжным спецификациям, отслеживаемости материалов и надёжной поставке.
Что поддерживает усыновление в Японии?
3.2% CAGR, ориентированной на точную инженерию, автомобильное производство и производство промышленных компонентов.
Япония' стальная и компонентная промышленность предоставляет потенциальные применения плоской проволоке, требующие точности размеров и стабильных механических свойств. Данные Всемирной сталелитейной ассоциации показывают, что производство японской сырой стали достигло 80.7 миллионов тонн в 2025 году по сравнению с 84.0 миллионами тонн в 2024 году [2]. Это снижение подчёркивает необходимость различать общую сталелитейную промышленность и#39; результаты от спроса на специализированные переработанные продукты. Внедрение плоской проволоки будет зависеть от конструкции компонентов, выбора сорта и производственных требований. [11]
Кто лидирует на рынке стальной плоской проволоки?
Fact.MR профилирует ArcelorMittal, voestalpine AG, BRUKER-SPALECK GmbH, Ulbrich и United Wire Company на рынке стальной плоской проволоки. Ассортимент продукции производителей включает плоскую или прецизионную проволоку для промышленных применений.
Voestalpine производит натяжённую и прокатную плоскую и формованую стальную проволоку. BRUKER-SPALECK производит прецизионную плоскую и профильную проволоку, а Ulbrich поставляет прецизионно прокатённую плоскую проволоку. ArcelorMittal и United Wire Company также предлагают продукцию из плоской или формной проволоки. Конкурентное позиционирование зависит от сорта, размерных допусков, отделки поверхности и надёжной поставки.
Коммерческая конкуренция зависит от качества материалов, размерных допусков, качества поверхности, механических свойств и возможностей кастомизации. Промышленные покупатели отдают приоритет единым спецификациям продукции и надёжным графикам поставок. Производители автомобилей и оборудования требуют, чтобы материалы соответствовали специфическим стандартам производительности.
Какие компании являются ключевыми поставщиками?
Ключевой конкурентный набор включает: ArcelorMittal; voestalpine AG, BRUKER-SPALECK GmbH, Ulbrich Stainless Steels и United Wire Company
- ArcelorMittal
- voestalpine AG
- BRUKER-SPALECK GmbH
- Нержавеющая сталь Ulbrich
- Компания United Wire
Библиография
- [1] Международная организация производителей автомобилей. (2025). Статистика производства 2024 года.
- [2] Всемирная ассоциация стали. (2026). Мировая сталь в цифрах 2026 года.
- [3] Instituto Aço Brasil. (n.d.). Dados do setor: Dados consolidados referentes ao ano de de 2025. Дата обращения: 22октября 2026 года
- [4] Управление национальной статистики. (2026, сентябрь 11). Индекс производства, Великобритания: июль 2026.
- [5] Европейская ассоциация автопроизводителей. (2026, сентябрь 24). Карманное руководство автомобильной промышленности 2026.
- [6] Министерство экономики, торговли и промышленности. (2026, июнь 30). Текущий обзор производства.
- [7] Statistisches Bundesamt (Destatis). (2026, февраль 6). Производство в декабре 2025 года: -1.9% по сравнению с предыдущим месяцем.
- [8] Бюро переписи населения США. (без даты). Экономические показатели. Дата обращения: 22октября 2026 года
- [9] Кефели, Э. (2026, май 25). WV Stahl: Немецкий сталелитейный сектор сталкивается с «переломным моментом» на фоне слабого спроса и высоких затрат на энергию. SteelOrbis.
- [10] Сотрудники W&C. (2026, февраль 18года). Изменения в производстве стали: США обогнают Японию в 2025 году на фоне снижения импорта. Стены и потолки .
- [11] Министерство стали, правительство Индии. (июль 2026). Обзор сталелитейного сектора.
- [12] ASTM International. (2026). Стандартная спецификация для стали, плоской проволоки, углеродистой, холодокатной (ASTM A805/A805M-26).
Ответы на этот отчёт
- В отчёте рассматривается спрос на стальную проволоку по указанным типам материалов и промышленным применениям.
- Анализ сегментов определяет ведущие каналы материалов и дистрибуции с использованием доли рынка 2026 года.
- Анализ страны охватывает Германию, Бразилию, США, Великобританию и Японию, а также официальные показатели производства и производства стали.
- Обзор конкурентов включает ArcelorMittal; voestalpine AG, BRUKER-SPALECK GmbH, Ulbrich Stainless Steels и United Wire Company, подлежащие проверке на уровне продукта.
- Анализ рынка оценивает свойства материалов, производственные требования, каналы распределения и факторы спроса на последующих этапах.
Что охватывает рынок стальной плоской проволоки?
Рынок охватывает стальные изделия из плоской проволоки, используемые в приложениях, требующих определённого сечения и специфических механических или поверхностных свойств. Он оценивает углеродисту, нержавеющую сталь, легированную сталь и другие категории материалов в промышленном оборудовании, автомобилестроении, строительстве, электротехнике и электронике, а также в других областях.
Спрос зависит от проволоки ' размеров, прочности, формоспособности, коррозионной устойчивости, усталостности и пригодности для предполагаемого компонента. Рыночный анализ также учитывает схемы распределения, требования к квалификации клиентов и наличие подходящих сортов материалов.
Что входит в область применения?
Анализ включает стальные изделия из плоской проволоки, которые относятся к определённой категории продукции и продаются для промышленных или коммерческих применений. Рассматривается продукция через прямые продажи, дистрибьюторов, онлайн-каналы и другие схемы распространения. Оценка охватывает типы материалов, категории применения, отрасли конечных пользователей и географические рынки.
Что исключено из сферы применения?
Если анализ не включен явно в исходное определение рынка, он исключает традиционную круглую стальную проволоку, стандартные стальные стержни, несвязанные стальные ленты и листовые изделия, а также готовые компоненты, продаваемые независимо от плоского проволочного продукта. Стальные тросы, тросы и другие нижние сборки также исключаются, если только базовая методология явно не учитывает их как часть рынка.
Как был построен анализ?
Анализ опирается на 120+ источников, 35+ портфелей компаний, 25+ стран и более 20 интервью с отраслью.
- Первичные исследования: Первичные исследования включают обсуждения с производителями, поставщиками услуг, разработчиками технологий, дистрибьюторами, конечными пользователями и экспертами по предмету. Эти беседы рассматривают приоритеты закупок, внедрение продуктов, операционные сложности, требования к одобрению, конкурентное положение и факторы, влияющие на более широкое рыночное принятие.
- Офисные исследования: Кабинетные исследования охватывают государственную статистику, нормативные публикации, корпоративные документы, торговые данные, технические исследования, отраслевые ассоциации, стандарты, государственную политику и другие авторитетные источники. Каждый источник, используемый в анализе, задокументирован в библиографии.
- Размер рынка и прогнозирование: Оценки рынка объединяют исторические показатели, индикаторы спроса, ценообразование и тенденции объёмов, доли сегментов, участие компаний, рост на уровне страны, модели внедрения, инвестиционную активность и барьеры для расширения рынка.
- Валидация и цикл обновления данных: Результаты подтверждаются путем сравнения первичных интервью с публичными данными, деятельностью компании, изменениями в регулировании, торговыми тенденциями и развитием отрасли. Регулярные обновления рассматривают запуски новых продуктов, изменения мощностей, партнерства, одобрения и изменения в коммерческом внедрении.
Сегментация
Каков объём и охват отчёта?
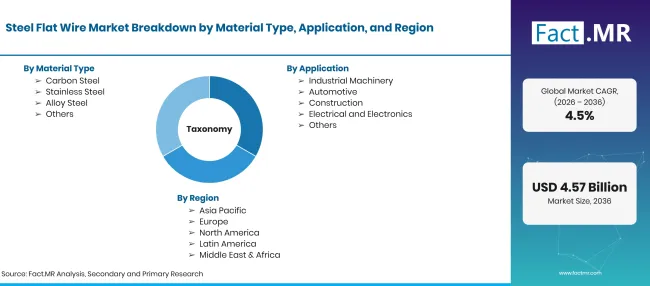
Steel Flat Wire Market Taxonomy | Source: Fact.MR
| Атрибут | Подробности |
|---|---|
| Количественные единицы | USD миллиарда в 2026 году до USD миллиарда к 2036 году, что составляет CAGR |
| Определение рынка | Стальные изделия из плоской проволоки, изготовленные с определёнными размерами поперечного сечения и механическими характеристиками |
| Тип материала | Углеродистая сталь; Нержавеющая сталь; Легированная сталь; Прочие |
| Применение | Промышленное машиностроение; Автомобилестроение; Строительство; Электротехника и электроника; Прочие |
| Индустрия конечных пользователей | автомобильная; строительная; промышленная; электротехника и электроника; прочие |
| Канал распространения | Прямые продажи; Дистрибьюторы; Онлайн-продажи; Прочие |
| Охватываемые регионы | Северная Америка; Латинская Америка; Западная Европа; Восточная Европа; Восточная Азия; Южная Азия и Тихоокеанский регион; Ближний Восток и Африка |
| Охватываемые страны | Германия; Бразилия; США; Великобритания; Япония |
| Профилируемые компании | ArcelorMittal; voestalpine AG, BRUKER-SPALECK GmbH, Ulbrich Stainless Steels и United Wire Company |
| Прогнозный период | 2026–2036 годы |
| Подход | Сегментация рынка и прогнозирование на основе сценариев подтверждаются официальной статистикой производства стали и промышленной статистики ниже направления |
Источник: анализ Fact.MR. Обновлено 23 октября 2026 г.
Как сегментируется рынок?
-
По типу материалов
- Углеродистая сталь
- Нержавеющая сталь
- Легированная сталь
- Другие
-
По применению
- Промышленное оборудование
- Автомобильная промышленность
- Строительство
- Электротехника и электроника
- Другие
-
По отрасли конечных пользователей
- Автомобильная промышленность
- Строительство
- Промышленность
- Электротехника и электроника
- Другие
-
По каналам распространения
- Прямые продажи
- Дистрибьюторы
- Онлайн-продажи
- Другие
-
По регионам
- Северная Америка
- Латинская Америка
- Западная Европа
- Восточная Европа
- Восточная Азия
- Южная Азия и Тихоокеанский регион
- Ближний Восток и Африка
Часто задаваемые вопросы
Насколько велик рынок стальной плоской проволоки в 2026 году?
Каков CAGR с 2026 по 2036 год?
Какой тип материала имеет наибольшую долю?
Какое приложение лидирует на рынке?
В какой отрасли конечных пользователей наибольшая доля?
Какой канал распространения ведёт?
В каких странах, по прогнозам, будет расти быстрее всего?
Какие компании покрываются?
Кто работал над этим отчётом


Ознакомьтесь с отчётом лично - запросите бесплатный образец
Бесплатный образецПолучить брошюру с ценами и условиями покупки
Скачать PDF