- Market Value (2025): USD 436.3 Mn
- Estimated Value (2026): USD 453.8 Mn
- Forecast Value (2036): USD 672.4 Mn
- CAGR (2026-2036): 4.0%
到2036年,以太网同轴(EoC)设备市场的预测价值是多少?
2026年USD 453.8百万,到2036年USD 672.4百万,且4.0% CAGR。
- 2025年,以太网同轴(EoC)设备市场估值为 USD 436.3 百万 ,这一基础建立在长期使用同轴电缆用于监控、宽带和建筑网络的基础上。
- 随着物业运营商通过现有同轴电缆延伸以太网线路,减少布线费用和现场干扰,收入将从2026年的USD 453.8百万增长到2036年的USD 672.4百万。
- 4.0% CAGR反映了低成本网络升级的稳定支出,IP摄像头的部署和建筑内宽带项目承担了大部分新需求。
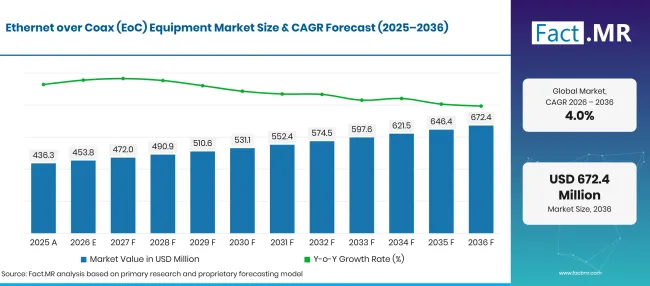
Ethernet Over Coax Eoc Equipment Market Forecast Global | Source: Fact.MR
| 年份 | 基础 | 市值(USD 百万) |
|---|---|---|
| 2025 | 实际情况 | 436.3 |
| 2026 | 估算 | 453.8 |
| 2036 | 天气预报 | 672.4 |
| CAGR 2026年至2036年 | 预报期 | 4.0% |
来源:Fact.MR 分析,更新于 2026年11月5日
以太网通过同轴线(EoC)设备市场增长的决定性数字是什么?
2026年至2036年期间,新增价值将增加 USD 218.6 百万美元,适配器、商业网站、电信运营商和在线购买渠道在各自细分市场中占据领先地位。
- 市场需求驱动因素
- 新的多户住宅不断增加已经布设同轴线的建筑。美国人口普查局统计,2025年有471,800栋建成的五户或以上住宅单元,运营商可以通过建筑内同轴电缆服务[1]。
- 多千兆同轴标准正在扩大EoC的应用场景,超越了基础摄像头链路。MoCA接入2.5支持通过安装的同轴布线,向下行2.5 Gbps,上行2.0 Gbps [2]。
- 公共宽带资金正推动运营商选择成本最低的路径。美国BEAD项目资金达 USD 42.45 亿美元,其2025年6月的重组通知将重点放在每花费一美元的最佳价值[3]。
- 工厂、港口、园区和停车场的模拟闭路电视设施仍是一个大型改装池。EoC转换器允许业主在保持电缆线路的同时切换到IP摄像头。
- 分析的关键细分
- 按产品类型划分:2026年适配器将占据 40.1% 份额,因为只需一对简单的适配器,就能将现有的同轴线路轻松变成以太网链路,几乎无需设置。
- 按应用分类:鉴于办公楼、酒店和零售场所通过旧电缆布设摄像头、门禁控制和员工网络,商业业务将占2026年价值的 45.8% 。
- 按终端用户分类:电信行业将在2026年捕获 45.8% ,因为运营商将利用建筑内同轴电缆将光纤服务输送到公寓。
- 按分销渠道:线上销售将占据2026年销售的 54.2% ,安装商和集成商会比较规格并通过网店订购小批量产品。
- 分析师观点 Fact.MR
- Fact.MR首席顾问Shambhu Nath Jha表示:“以太网同轴设备将会继续占有一席之地,因为最便宜的电缆是墙内已有的那条。将多千兆同轴接入与简单PoE摄像头套件结合的供应商将赢得电信和安全预算。买家将奖励那些在老旧电缆厂中证明了稳定吞吐量并支持设备长期使用寿命的供应商。”
- 战略意义
- 厂商应该优先考虑旧款RG59 和RG6 线的传输速度、覆盖范围和PoE预算,因为安装人员首先测试这些规格。
- 电信设备供应商应将同轴接入单元与光纤终端捆绑,使运营商能够将建筑物和接入网络作为一个系统管理。
- 安全集成商应将EoC转换器定位为模拟闭路电视到IP视频的桥梁,定价与新Cat6 运行的全部成本相抵。
- 在线经销商应提供布线指南、兼容性图表和远程支持,小型安装商会根据这些信息选择合适的套件。
美国将领先于 4.9%的国家,这得益于仍承载大部分固定连接的同轴电缆。英国紧随其后,位列 4.6%,仅落后 0.3 个百分点,因为千兆项目覆盖了较老的住房存量。日本的 4.2% 落后英国 0.4 个百分点,因为光纤已覆盖大多数家庭,缩小了改造范围。最大差距位于日本和巴西之间的4 3.3%,这一 0.9个百分点的差距反映了巴西的光纤优先建设。德国在 2.8%点收尾,比巴西低 0.5 个百分点,因为铜线DSL线路和直达光纤建设吸收了大部分升级预算。
以太网同轴(EoC)设备市场按细分细分是怎样的?
适配器将在 40.1%中领先产品类型;商业领域将在 45.8%年领导应用领域;电信部门将在 45.8%年领先终端用户;在线将在2026年 54.2% 中领先分销渠道。
哪些产品类型是主导?
适配器代表了2026年销售的 32.5% 。
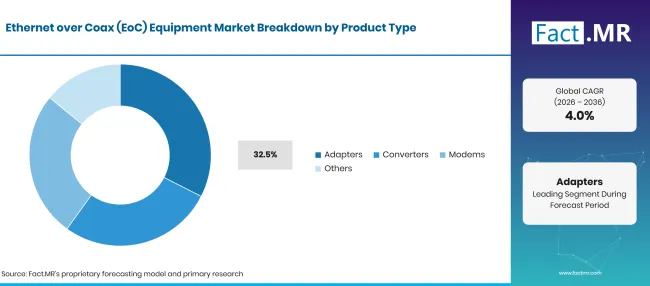
Ethernet Over Coax Eoc Equipment Market Breakdown Product Type | Source: Fact.MR
| 产品类型 | 《Share》(2026) |
|---|---|
| 适配器(前导段) | 32.5% |
| 其他环节合并 | 59.9%* |
| 总计 | 100.0% |
来源:Fact.MR 分析,更新于 2026年11月5日
大多数EoC项目从一对适配器开始,一个在头端,一个在设备端。它们允许支持以太网的设备跨越现有同轴电缆通信,减少了办公室、家庭和监控站点对新网络布线的需求。配备BNC和RJ45 端口的紧凑型设备易于补货且安装迅速,适合订单量的持续小幅升级。转换器和调制解调器满足不同需求。多通道转换器处理大型摄像头区,许多同轴线路集中于一个机架,而调制解调器则连接用户到公寓楼的运营商网络。两者的需求都连接到 闭路电视摄像头 底座,因为每台更换为IP型号的模拟摄像头都需要新的数据传输方式。
应用中支持商业化的是什么?
商业广告占据2026年收入的 45.8% 。
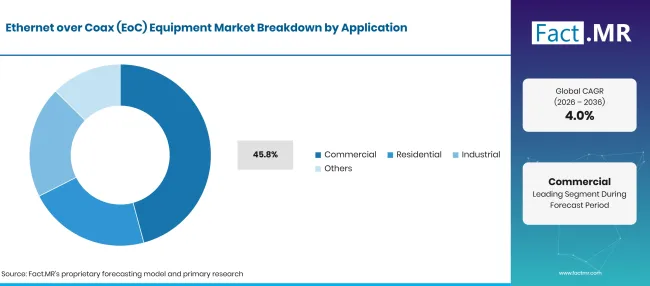
Ethernet Over Coax Eoc Equipment Market Breakdown Application | Source: Fact.MR
| 应用 | 《Share》(2026) |
|---|---|
| 商业(主导细分) | 45.8% |
| 其他环节合并 | 54.2%* |
| 总计 | 100.0% |
来源:Fact.MR 分析,更新于 2026年11月5日
办公楼、酒店、连锁零售和医院在多年前已布线的建筑物中运行许多联网设备。重复利用这些电缆让业主无需关闭楼层进行重新布线,即可安装摄像头、门控和员工Wi-Fi。IP视频升级增加了商业订单。转向网络监控的运营商通常会将EoC链路与网络 视频录制 机在头端配对,保留旧有电缆,同时获得更高分辨率和远程观看。
终端用户如何塑造需求?
电信业占2026年价值的 45.8% 。
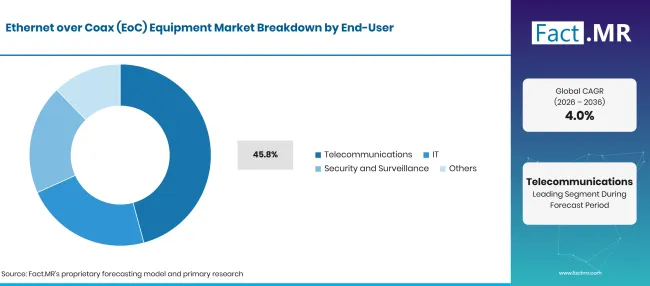
Ethernet Over Coax Eoc Equipment Market Breakdown End User | Source: Fact.MR
| 终端用户 | 《Share》(2026) |
|---|---|
| 电信(领先领域) | 45.8% |
| 其他环节合并 | 54.2%* |
| 总计 | 100.0% |
来源:Fact.MR 分析,更新于 2026年11月5日
宽带提供商希望覆盖老旧建筑的公寓,因为这些公寓拉取光纤速度慢且成本高昂。在台湾,HOMEPLUS于2025年2月开始使用诺基亚的Gigabit Connect配合MoCA Access,将其光纤网络连接到桃园市北部已有建筑内的同轴电缆[4]。这种方式缩短了建设时间,使运营商更快地注册客户。IT部门和安全操作员组成了其他终端用户组。IT团队使用EoC链路连接远程房间与核心网络,而安全团队则连接IP摄像头和传感器。这两个团队通常通过服务互联网 服务提供商的同一渠道合作伙伴购买,这有助于EoC供应商接触到他们。
分销渠道中支持在线的是什么?
线上渠道带来了2026年销售的 54.2% 。
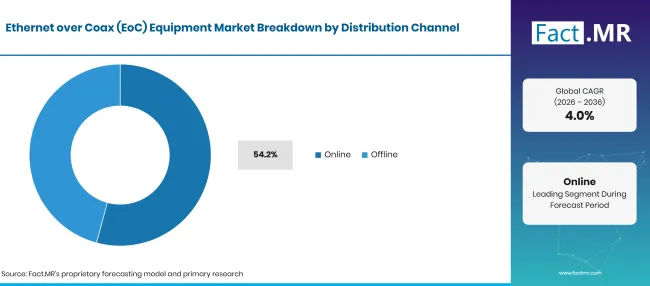
Ethernet Over Coax Eoc Equipment Market Breakdown Distribution Channel | Source: Fact.MR
| 分销渠道 | 《Share》(2026) |
|---|---|
| 在线(领先细分) | 54.2% |
| 其他环节合并 | 45.8%* |
| 总计 | 100.0% |
来源:Fact.MR 分析,更新于 2026年11月5日
专业网络设备现在可以通过制造商商店和贸易网店轻松找到。买家在下单前会核对端口数量、PoE预算、RG59 和RG6 电缆和安装说明。网络销售还让供应商能够覆盖多个地区的客户,提供数据手册和远程帮助,替代现场访问。线下渠道对大型商业项目、运营商招标以及需要现场勘查或定制设备选择的项目保持相关性。
是什么加速了以太网通过同轴(EoC)设备市场的普及,又是什么阻碍了这一进程?
低成本网络升级、IP视频的增长以及安装同轴线的重复利用,正吸引EoC设备投入更多项目。另一方面,光纤到户正在许多国家缩小长期同轴线基数。老旧的电缆质量也可能不一,这在某些站点限制了覆盖范围和速度,并迫使购买前进行勘察。
驱动因素影响分析
| 车手 | (~)对CAGR的影响百分比 | 地理意义 | 影响时间线 |
|---|---|---|---|
| 不断增长的IP监控设备需要通过现有同轴电缆实现以太网连接 | +1.1% | 全球 | 中期(2年至4 年) |
| 利用现有同轴基础设施跨多户住宅建筑实现宽带扩展 | +0.9% | 北美、西欧、东亚 | 中期(2年至4 年) |
| 商业和住宅物业更换遗留电缆的成本上升 | +0.7% | 全球 | 短期(<=2 年) |
| 模拟监控系统的现代化为基于IP的监控网络 | +0.5% | 北美、西欧、东亚 | 中期(2年至4 年) |
| 电信和工业设施对灵活有线连接需求的增长 | +0.3% | 全球 | 长期(>=4 年) |
来源:Fact.MR 分析,更新于 2026年11月5日
机会影响分析
| 机遇 | (~)对CAGR的影响百分比 | 地理意义 | 影响时间线 |
|---|---|---|---|
| 通过现有同轴网络实现多千兆宽带扩展 | +0.8% | 北美、西欧、东亚 | 中期(2年至4 年) |
| 用于IP监控设施的先进PoE支持EoC设备 | +0.6% | 全球 | 中期(2年至4 年) |
| 用于住宅和小型商业网络升级的紧凑型适配器和转换器 | +0.5% | 全球 | 短期(<=2 年) |
| 老商业建筑和多户住宅的网络现代化 | +0.4% | 欧洲、北美、亚太地区 | 长期(>=4 年) |
来源:Fact.MR 分析,更新于 2026年11月5日
约束带影响分析
| 约束 | (~)对CAGR的影响百分比 | 地理意义 | 影响时间线 |
|---|---|---|---|
| 增加光纤到户部署,减少对传统同轴网络的依赖 | -0.9% | 全球 | 长期(>=4 年) |
| 旧式同轴电缆安装中的信号衰减和性能差异 | -0.7% | 全球 | 中期(2年至4 年) |
| 涉及不同同轴标准和网络配置的兼容性限制 | -0.5% | 全球 | 中期(2年至4 年) |
| 光纤、无线及替代以太网扩展技术的竞争 | -0.4% | 全球 | 长期(>=4 年) |
来源:Fact.MR 分析,更新于 2026年11月5日
哪些国家正在扩大2036年前的以太网同轴(EoC)设备市场?
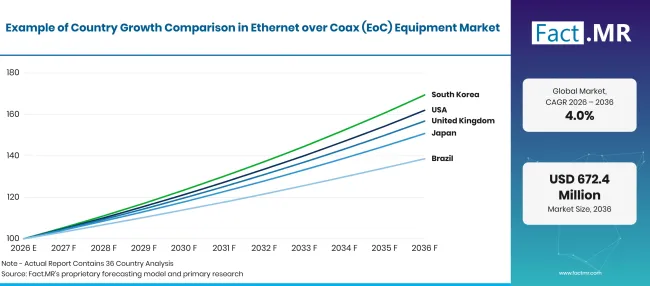
Ethernet Over Coax Eoc Equipment Market Growth Index | Source: Fact.MR
| 乡村 | CAGR (2026年至2036年) |
|---|---|
| 美国 | 4.9% |
| 英国 | 4.6% |
| 日本 | 4.2% |
| 巴西 | 3.3% |
| 德国 | 2.8% |
来源:Fact.MR 分析,更新于 2026年11月5日
什么支持美国的收养?
4.9% CAGR,由一根同轴电缆厂支持,该设备至今仍为大多数固定宽带家庭提供服务。
有线网络仍然是该国主要的固定接入通道。截至2025年6月30日,联邦通信委员会统计了74.5百万条同轴电缆连接,相当于所有固定连接的55.2%[5]。这一覆盖范围为集成商提供了大量住宅、公寓楼和办公楼,这些地方已经安装了同轴电缆。
英国的需求如何发展?
4.6% CAGR,千兆项目帮助了这些项目,这些项目现在覆盖了老一辈住宅。
光纤覆盖正在迅速扩展,但许多公寓仍依赖内部同轴电缆作为最终链路。英国通信管理局报告称,英国 74% 户家庭可获得全光纤, 86% 可在2025年1月获得千兆服务 [6]。公共资金正在扩大覆盖范围, 1,002,270 户于2025年10月签约完成千兆计划 [7]。在难以更换的立管电缆中,EoC设备帮助将这些速度输送到每个公寓。
是什么在塑造日本的采纳?
4.2% CAGR,反射着密集的公寓房屋,接线为有线电视。
日本的固定网络已成熟,EoC需求主要来自现有建筑内的升级。内务省报告称,截至2025年底,固定宽带合同47.5 0.6%上一年增长,其中包括有线电视同轴线和HFC线路[8]。老旧的公寓和办公楼使用同轴链路安装摄像头、对讲机和建筑监控,而新布线需要数周时间。
巴西表现如何?
3.3% CAGR,因为光纤主导的增长使得同轴改造池更小。
巴西的宽带基础持续扩大,尽管大多数新线路直接接入光纤。通信部报告称,2025年12月固定宽带接入量 53.9 百万,较去年同期 2.7% 增长,光纤连接约为 79% [9]。EoC的需求集中在旧建筑和安全项目,这些项目的同轴电缆状况良好,因此增长落后于其他大型市场。
在德国,什么支持收养?
2.8% CAGR,主要由商业升级推动,而市场仍以铜线为主。
德国固定网络依赖DSL,这减缓了基于同轴电缆的升级速度。联邦网络报告称,2025年DSL拥有 58.5% 条活跃固定宽带线路,而光纤线路 16.5% ,电信公司投资约 15.3 亿欧元[10]。EoC设备被用于已有同轴线路且业主希望避免重新布线的办公楼、酒店和工业场所。
谁在以太网同轴(EoC)设备市场中领先?
市场分为两类供应商。接入网络供应商如InCoax Networks和诺基亚向宽带运营商销售多千兆同轴系统,他们在速度、运营商软件和光纤集成方面竞争。诺基亚2025年2月在台湾的HOMEPLUS项目展示了运营商如何将光纤连接到建筑同轴线,并将其作为一个网络进行管理[4]。InCoax报告称,2026年9月,明尼苏达州有线运营商Sjoberg's首次启动了多栋楼的MoCA接入推广[11]。
该公司当月还获得了Fibernet Finland的重复订单,显示运营商后续需求[12]。安全和建筑网络专家构成第二类。Veracity、KBC Networks、Eaton和Dualcomm针对PoE同轴线路进行闭路电视改造,而TRIAX和Comtrend则面向酒店、公寓和服务提供商。老有线电视的有效覆盖、摄像头电力传输和安装支持将决定谁能赢得2036年的份额。
哪些公司是主要供应商?
以太网同轴(EoC)设备市场的主要公司包括InCoax Networks、诺基亚、Veracity、KBC Networks、Eaton、Dualcomm、TRIAX和Comtrend。
- InCoax网络
- 诺基亚
- 真实性
- KBC网络
- 伊顿
- 双联
- 三叉戟
- 康特伦德
参考书目
- [1] 美国人口普查局。(2026年2月 18日)。 2025年12月《月度新住宅建设》。
- [2] 同轴联盟多媒体。(2025年2月 6日)。 标准MoCA访问。
- [3]国家电信信息管理局。(2025年6月 6日)。 BEAD重组政策通知。
- [4]诺基亚。(2025年2月 12日)。 HOMEPLUS利用诺基亚的千兆连接解决方案MoCA Access,提升桃园市宽带体验。
- [5]联邦通信委员会。(2026年5月)。 互联网接入服务:截至2025年6月 30日的状态。
- [6]英国通信管理局。(2025年5月 8日)。 连接国家更新:2025年春季。
- [7]英国数字建筑。(2025年10月 24日)。 2025年10月:Gigabit项目合同下已承包并建设场所。
- [8]内务省。(2026)。《 2026年日本信息通信白皮书:宽带使用情况》。
- [9]市政部。(2026年1月 2日)。 2025年2025年,我们用对比器来固定克雷斯 2,7% em dezembro de 2025 em comparação ao mesmo período do ano anterior, segundo Anatel.
- [10]联邦电子服务。(2026年6月 5日)。 电信年度报告2025年。
- [11]InCoax 网络。(2026年9月 3日)。 InCoax 宣布启动 Sjoberg 的多栋楼部署。
- [12]InCoax 网络。(2026年9月 15日)。 随着芬兰光纤推广扩展到区域市场,InCoax 获得商业关注。
本报告回答了问题
- 收入如何分配给适配器、转换器和调制解调器?为什么适配器领先?
- 哪些连接需求让商业建筑始终位居应用组合的顶端?
- 电信运营商如何利用建筑内同轴电缆将光纤服务延伸到公寓?
- IP视频升级、宽带资金和同轴重复使用对设备订单会产生哪些影响?
- 为什么线上渠道能带来大部分销售?线下合作伙伴在哪些方面仍然获胜?
- 上述五个国家中,哪个增长最快?哪些网络条件解释了这些差距?
以太网同轴(EoC)设备市场涵盖哪些内容?
本研究追踪通过安装的同轴电缆传输以太网数据的设备。适配器、转换器和调制解调器构成了主要产品组,以及相关的主机和终端单元。这些设备允许业主连接建筑物和摄像头,而无需更换现有同轴电缆,且通常与设备中的 以太网卡 并排工作。
收入在制造商层面评估,涵盖商业、住宅和工业用途。终端用户包括电信运营商、IT部门和安全组织。销售通过线上线下渠道跟踪,数值以 USD 百万计。
范围包括哪些内容?
以太网通过同轴电缆的适配器、转换器、调制解调器和传输单元,这些设备通过同轴电缆延伸以太网。
MoCA接入点分配单元和用户调制解调器用于建筑内宽带扩展。IP摄像头的PoE同轴套件,包括单通道和多通道机架单元。分配器、组合器和接口单元作为EoC系统的一部分销售,连接市场至更广泛的 千兆以太网 设备基础。
哪些内容被排除在范围之外?
独立同轴电缆、以太网电缆和光纤电缆,属于更广泛的 有线电缆 类别。
通用路由器、交换机和调制解调器,无EoC功能。 宽带订阅、电信服务和监控费用。 安装人工、有线电视服务及无关网络维护工作。
分析是如何构建的?
分析基于 120+来源、 35+公司组合、 25+国家以及超过 20 个行业访谈。
- 初级调研: 初级调研包括与制造商、服务提供商、技术开发商、分销商、终端用户及相关领域专家的讨论。这些对话探讨采购优先级、产品采用、运营挑战、审批要求、竞争定位以及影响广泛市场接受度的因素。
- 桌面研究: 桌面研究涵盖政府统计、监管出版物、公司申报、贸易数据、技术研究、行业协会、标准、公共政策及其他权威来源。分析中使用的所有资料均有文献记录。
- 市场规模与预测: 市场估计结合了历史表现、需求指标、价格和销量趋势、细分市场份额、公司参与情况、国家层面增长、采用模式、投资活动及市场扩张障碍。
- 数据验证与更新周期: 通过将初级访谈与公开数据、公司活动、监管变化、贸易模式及行业发展进行比较,验证结果。定期更新回顾新产品发布、容量变动、合作伙伴关系、审批及商业采用变化。
细分
报告的范围和覆盖范围是什么?
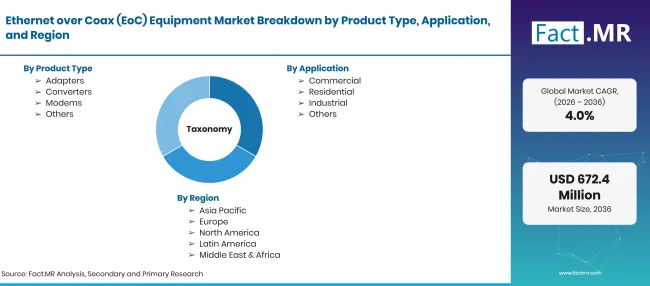
Ethernet Over Coax Eoc Equipment Market Taxonomy | Source: Fact.MR
| 属性 | 详情 |
|---|---|
| 数量单位 | USD 百万 |
| 市场定义 | 通过现有同轴电缆传输以太网数据的设备,包括用于宽带扩展、商业网络、电信接入和安全监控的适配器、转换器和调制解调器。 |
| 产品类型 | 适配器;转换器;调制解调器;其他 |
| 应用 | 商业;住宅;工业;其他 |
| 终端用户 | 电信;信息技术;安全与监控;其他 |
| 分销渠道 | 在线;线下 |
| 覆盖区域 | 北美;拉丁美洲;西欧;东欧;东亚;南亚及太平洋;中东与非洲 |
| 覆盖国家 | 美国;英国;日本;巴西;德国 |
| 介绍的公司 | InCoax网络;诺基亚;真理;KBC网络;伊顿;Dualcomm;TRIAX;康特伦 |
| 预测期 | 2026年至2036年 |
| 方法介绍 | 由已安装的同轴网络、IP监控改造、建筑内宽带项目、频道组合和供应商组合审查构建的自上而下混合模式。 |
来源:Fact.MR 分析,更新于 2026年11月5日
市场如何细分?
-
按产品类型划分
- 适配器
- 转换器
- 调制解调器
- 其他
-
按应用分类
- 商业
- 住宅
- 工业
- 其他
-
按终端用户分类
- 电信
- IT
- 安全与监控
- 其他
-
按分销渠道分类
- 在线
- 离线
-
按地区划分
- 北美
- 拉丁美洲
- 西欧
- 东欧
- 东亚
- 南亚及太平洋地区
- 中东与非洲

