- Market Value (2025): USD 2.13 Bn
- Estimated Value (2026): USD 2.28 Bn
- Forecast Value (2036): USD 4.52 Bn
- CAGR (2026-2036): 7.1%
Lanreotide 市场预计到2036年将值多少?
2026年USD 2.3亿,到2036年7.1% CAGR达到USD 4.5亿。
- 2025年,兰雷肽市场价值 USD 2.13 0亿美元,接受肢端肥大症和神经内分泌肿瘤维持治疗的患者创造了大部分收入。
- 随着更多患者通过专科中心接受长期生长抑素类似疗法,收入将从2026年的 USD 2.28 亿 增长到2036年的 USD 4.52 亿 。
- 7.1% CAGR反映了更广泛的治疗可及性,同时在多款仿制注射器竞争同一医院招标时,价格压力也在相互平衡。
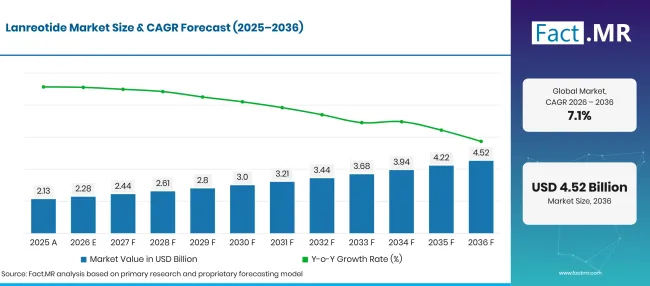
Lanreotide Market Forecast Global | Source: Fact.MR
| 年份 | 基础 | 市值(USD 亿) |
|---|---|---|
| 2025 | 实际情况 | 2.13 |
| 2026 | 估算 | 2.28 |
| 2036 | 天气预报 | 4.52 |
| CAGR 2026年至2036年 | 预报期 | 7.1% |
来源:Fact.MR 分析,更新于 2026年11月5日
Lanreotide 市场增长的决定性数据有哪些?
2026年至2036年期间将新增 USD 2.2 亿美元,其中大部分由医院药房为端端肥大症治疗配发的溶液注射器。
- 市场需求驱动因素
- 终身疾病控制让患者持续接受治疗。2025年2月美国关于Cipla兰雷肽的处方信息涵盖了手术或放疗失败时的长期肢端肥大治疗,以及GEP-NETs和类癌综合征 [1]。控制剂量为 60 毫克或 90 毫克的患者,可能每六到八周增加到 120 毫克,支持多年依从性。
- 随着仿制药到货,发起者仍在增长。Ipsen在2026年10月九个月更新中报告Somatuline持续增长,并基于第四季度假定仿制兰雷肽进入的指引 [2]。稳定的发起者基础及新入行者扩大了覆盖的患者数量。
- 欧洲监管机构持续批准更低成本版本。爱尔兰HPRA于2025年2月21日批准了预加注注射器中的Lanreotide SUN 120毫克,用于Sun Pharmaceutical Industries欧洲[3]。每张新的国家许可证都为医院买家提供新的招标选项,并降低每个治疗月的成本。
- 神经内分泌肿瘤的早期检测会增加新患者。更广泛使用横断面影像和专科肿瘤委员会,发现生长缓慢的GEP-NETs正处于抗增殖治疗的阶段。诊断时开始使用生长抑素类似物的患者通常会持续使用直到病情进展,因此每新增病例都需要多年重复剂量。
- 分析的关键细分
- 按产品类型划分:溶液将在2026年占据 68.4% 份额,因为预填充的仓库注射器在预定注射前无需重组。
- 按应用分类:2026年,指端肥大症将占 54.2% ,因为持续性生长激素过多的患者将持续多年接受治疗。
- 按分销渠道:医院药房将凭借对专科处方和招标采购的控制,抓住2026年 61.7% 的需求。
- 分析师观点 Fact.MR
- Fact.MR首席顾问Shambhu Nath Jha表示:“Lanreotide是一种长期治疗,每位患者的价值在于多年连续四周或延长剂量。仿制注射器将推动医院投标趋向价格,但临床医生仍会根据注射舒适度、设备可靠性和供应连续性来评判供应商。能够大规模生产肽库并保持专科诊所库存的公司将持有账户至2036年。”
- 战略意义
- 制造商应投资肽库容量和注射器填充线,因为供应缺口会迅速促使医院在下一次招标时更换品牌。
- 分销商应将冷链库存保持在内分泌和肿瘤中心附近,以确保定期注射不会被推迟。
- 医院采购方应在授予多年期合同前,比较原创和仿制药之间的设备和剂量强度。
- 投资者应关注欧洲和亚洲的国家许可情况,因为每一次新的授权都会扩大仿制药参赛者的招标基础。
巴西在五国中领先8.7%,随着癌症病例增长和专科覆盖范围扩大,将吸引新患者接受生长抑素类似疗法。德国位列7.7%,落后一分,拥有成熟的仿制药存在和较大的胰腺肿瘤负担。美国在7.4%点上仅落后德国0.3分,仿制药注射器已送达医院药房。美国与日本在5.7%点之间有更宽的1.7分差距,日本老年人口支持内分泌护理,但价格调整限制了价值。英国以5.2%分收尾,受限于NHS紧张招标。
兰雷肽市场按细分市场如何细分?
解决方案将在 68.4%年领先产品类型; 54.2%年将领导应用;医院药房将在2026年拥有分销渠道 61.7% 。
哪些产品类型是主导?
解决方案占用2026年销售额的 68.4% 。
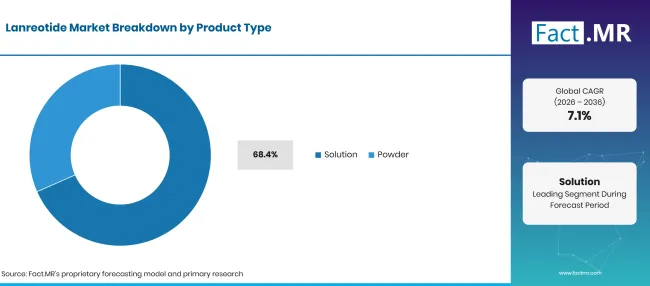
Lanreotide Market Breakdown Product Type | Source: Fact.MR
| 产品类型 | 《Share》(2026) |
|---|---|
| 解决方案(领先细分) | 68.4% |
| 其他环节合并 | 31.6%* |
| 总计 | 100.0% |
来源:Fact.MR 分析,更新于 2026年11月5日
护士可以直接从注射器注射过饱和的兰雷肽溶液,无需混合步骤,浪费极少。Amneal的 120 mg/0.5 mL单剂量预填充注射器于2026年9月在DailyMed上线,采用了同样的即用格式[4]。该方法与其他注射类药物的 预填充注射器 趋势相呼应。粉末呈现在注射前需要重新组装,服务于冻干制剂仍注册或运输成本较低的市场。它们还为合同制造商提供了进入现场而无需高压注射器填充管道的途径。具备肽 合成服务 技能的生产商为两种格式提供活性成分。
应用中有什么支持肢端肥大症?
Acruomegaly占2026年收入的 54.2% 。
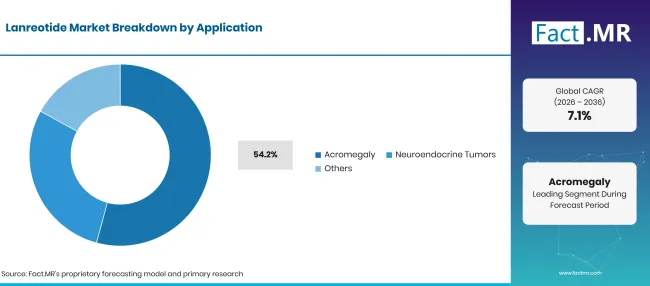
Lanreotide Market Breakdown Application | Source: Fact.MR
| 应用 | 《Share》(2026) |
|---|---|
| 端部肥大(主导节段) | 54.2% |
| 其他环节合并 | 45.8%* |
| 总计 | 100.0% |
来源:Fact.MR 分析,更新于 2026年11月5日
分泌生长激素的垂体腺瘤在手术后常常持续存在,因此许多患者需要终身药物治疗。美国标签规定大多数患者起始剂量为每四周 90 毫克,持续三个月,然后根据生长激素和IGF-1 调整剂量[1]。兰雷肽在此处与肢 端肥大症治疗涵盖的其他选项竞争,包括佩格维索曼和口服奥曲肽。神经内分泌肿瘤是第二种应用,包括良好或中度分化的GEP-NETs,药物每四周以 120 毫克减缓病情进展。类癌综合征则增加了需要减少潮红和腹泻发作的患者。其他用途包括日本分泌促甲状腺素的垂体肿瘤,这一领域与更广泛的 人类脑 垂体护理领域相关联。
分销渠道如何影响需求?
医院药房占2026年价值的 61.7% 。
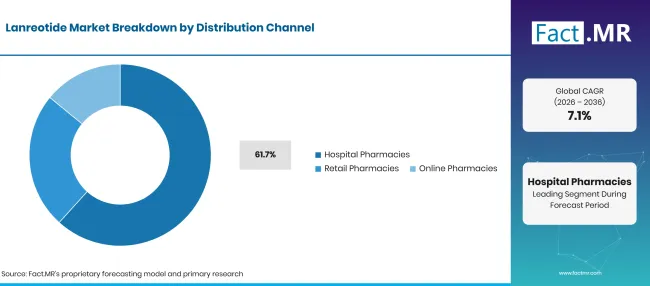
Lanreotide Market Breakdown Distribution Channel | Source: Fact.MR
| 分销渠道 | 《Share》(2026) |
|---|---|
| 医院药房(领先细分市场) | 61.7% |
| 其他环节合并 | 38.3%* |
| 总计 | 100.0% |
来源:Fact.MR 分析,更新于 2026年11月5日
内分泌科医生和肿瘤科医生在附属医院的门诊开始使用兰雷奥肽,首批注射通常在那里进行。医院药房团队持有冷链库存,进行招标并决定哪种仿制药获得药品目录资格。多年合同为每个中心的大多数患者锁定单一供应商。零售药房为接受自我注射培训的患者或由家庭护理护士治疗的患者发放重复处方药。在线药房的作用较小,受冷链规则和专业处方控制限制。 仿制药注射 剂的价格变动将在医院合同重启后传入这些渠道。
是什么加速了兰雷肽市场的采用,又是什么阻碍了它?
端端肥大症的治疗周期延长、神经内分泌肿瘤的检测率上升以及预填充储备注射器的便利性提升了需求。新仿制药价格下降、每月专科治疗费用以及肽储备站的技术难度,导致生长低于单患者数量所显示的水平。
驱动因素影响分析
| 车手 | (~)对CAGR的影响百分比 | 地理意义 | 影响时间线 |
|---|---|---|---|
| 指端肥大患者多年服用兰雷奥肽进行激素控制 | +2.4% | 全球 | 短期(<=2 年) |
| 胃肠胰神经内分泌肿瘤的早期发现与治疗 | +1.9% | 北美、西欧、东亚 | 中期(2年至4 年) |
| 通用兰雷奥肽注射器扩大医院医护选择范围 | +1.4% | 北美,西欧 | 中期(2年至4 年) |
| 诊所对即用长效注射剂的偏好 | +0.9% | 全球 | 短期(<=2 年) |
来源:Fact.MR 分析,更新于 2026年11月5日
机会影响分析
| 机遇 | (~)对CAGR的影响百分比 | 地理意义 | 影响时间线 |
|---|---|---|---|
| 延长间隔剂量,减少门诊就诊次数 | +0.8% | 全球 | 中期(2年至4 年) |
| 新兴市场中生长抑素的类似获取 | +0.7% | 拉丁美洲、南亚及太平洋地区 | 长期(>=4 年) |
| 家庭护理与自我注射项目 | +0.5% | 北美,西欧 | 中期(2年至4 年) |
| 区域肽仓库制造能力 | +0.3% | 东亚、南亚及太平洋 | 长期(>=4 年) |
来源:Fact.MR 分析,更新于 2026年11月5日
约束带影响分析
| 约束 | (~) % 对CAGR的影响 | 地理意义 | 影响时间线 |
|---|---|---|---|
| 随着仿制药竞争者的加入,价格流失 | -1.1% | 北美,西欧 | 短期(<=2 年) |
| 高额治疗费用和报销限额 | -0.8% | 全球 | 中期(2年至4 年) |
| 对肽仓库制造和质量控制标准的要求 | -0.5% | 全球 | 中期(2年至4 年) |
| 供应中断导致兵力暂时无法使用 | -0.3% | 全球 | 短期(<=2 年) |
来源:Fact.MR 分析,更新于 2026年11月5日
哪些国家将扩大兰雷肽市场直到2036年?
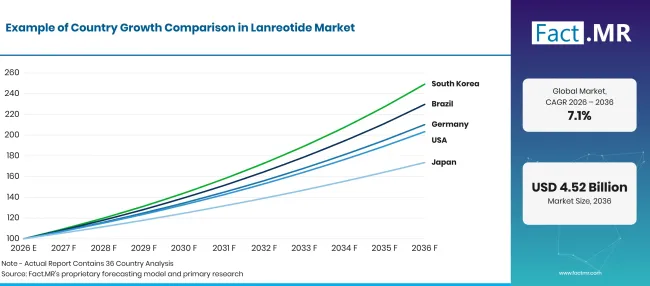
Lanreotide Market Growth Index | Source: Fact.MR
| 乡村 | CAGR (2026年至2036年) |
|---|---|
| 巴西 | 8.7% |
| 德国 | 7.7% |
| 美国 | 7.4% |
| 日本 | 5.7% |
| 英国 | 5.2% |
来源:Fact.MR 分析,更新于 2026年11月5日
是什么支持巴西的兰雷肽的采用?
8.7% CAGR,主要由癌症病例增加和专科肿瘤科更广泛的可及性推动。
巴西国家癌症研究所估计,2026年至2028年每年新增 781,000 例癌症病例[5]。其中部分是消化和胰腺肿瘤,肿瘤科医生通过筛查神经内分泌特征。随着公共苏格兰综合体网络的参考中心和私立医院增加肿瘤委员会,更多患者将开始生长抑素类似疗法。随着内分泌服务覆盖更多州首府,指端肥大症的诊断也将得到改善。
德国是如何发展需求?
7.7% CAGR,依靠早期的仿制药存在和密集的专科护理。
Destatis统计了2025年德国因胰腺癌死亡的 19,608 人,占所有恶性肿瘤死亡人数的 8.57% [6]。这一负担使胃肠病学和肿瘤科部门对胰腺神经内分泌肿瘤保持警觉,这些肿瘤对兰雷肽有反应。德国医院已经可以在原创注射器和仿制注射器之间选择,疾病基金也奖励价格较低的选择。稳定的患者数量和快速的仿制药使用将使患者数量增长速度快于价格下降。
什么才是支持美国收养?
7.4% CAGR,得益于新型仿制注射器送达医院药房。
FDA在其竞争性仿制药途径下列出了两项兰雷肽批准:2024年5月为InvaGen制药公司提供三浓度ANDA疫苗,以及2026年9月18日为Amneal提供120毫克注射器 [7]。Amneal立即上市,并表示其专注于大规模内部生产[8]。更多供应商将帮助支付方扩大对肢端肥大症和GEP-NET患者的覆盖范围,即使平均价格下降。
日本表现如何?
5.7% CAGR,反映了长期内分泌护理下人口老龄化。
日本内阁府报告称,截至2024年10月1日,年龄在65及以上的人口36.24百万,占人口的29.3%[9]。神经内分泌肿瘤和垂体疾病在老年人中更为常见,这保持了需求稳定。帝神制药在日本销售Somatuline,用于治疗肢端肥大症、垂体巨人症、分泌促甲状腺素的垂体肿瘤以及胰腺和胃肠道神经内分泌肿瘤。全国定期价格调整显示价值增长低于销量增长。
英国的需求增长如何?
5.2% CAGR,随着NHS招标保持价格紧缩,而患者数量却在增加。
自2025年3月1日起,NHS药物与器械词典列出了Sun Pharma英国120毫克/0.5毫升兰雷奥肽注射器[10]。Ipsen的60毫克、90毫克和120毫克注射器出现在电子医学汇编中,信息于2025年11月认证[11]。多家上市供应商给予NHS信托在价格上投标的空间。神经内分泌肿瘤和垂体疾病的专科中心将继续集中在医院开具处方。
谁领导了兰雷奥肽市场?
发起者层由Ipsen领导,其Somatuline品牌为depot兰雷奥肽树立了临床标准。Ipsen报告称,Somatuline在2026年10月持续增长,同时计划第四季度仿制药上市[2]。
帝神制药在日本以自身营销权扩展了该特许经营权。第二级仿制药生产商在价格、设备体验和供应安全性方面竞争。Amneal于2026年9月推出了 120 毫克注射器,采用内部生产[8],Cipla在美国供应三级注射器。ADVANZ PHARMA持有英国 60 毫克、 90 毫克和 120 毫克注射器的授权,并于2025年2月修订了宣传册[12]。Sun Pharma和Zentiva在爱尔兰、英国和西班牙增加了国家牌照。发起者通过临床医生的熟悉感和患者支持服务维护其基础,而仿制药则以较低成本赢得招标。直到2036年,可靠的仓库制造能力以及无缺口地供应这三大优势的能力将决定哪些供应商能保留医院合同。
哪些公司是主要供应商?
兰雷肽市场的主要公司包括益生、帝神制药、Amneal制药、Cipla、ADVANZ PHARMA、Sun Pharma和Zentiva。
- 伊普森
- 帝神制药
- Amneal制药公司
- 奇普拉
- 阿德万兹制药
- 太阳制药
- Zentiva
参考书目
- [1] Cipla USA Inc. (2025年2月)。 醋酸兰雷肽注射:处方信息。
- [2] 益普生。(2026年10月 22日) 益生在2026年前九个月实现了出色的销售增长,并进一步提升了全年指引。
- [3]健康产品监管局。(2025年2月 21日)。 Lanreotide SUN 120 毫克溶液,用于预注注射器注射。
- [4] Amneal Pharmaceuticals LLC。(2026年9月 23日)。 醋酸兰雷肽注射:标签信息。
- [5]国家坎塞尔学院。(2026年2月)。 INCA 781 2026年至2028年巴西新病例。
- [6]联邦国家参议院。(2026年10月 9日)。 克雷布斯州政府的最高议会。
- [7] 美国食品药品监督管理局。(2026年11月 3日)。 竞争性仿制药治疗批准。
- [8]Amneal制药公司。(2026年9月 18日)。 Amneal宣布获得FDA批准并启动兰雷肽注射剂。
- [9]日本内阁府。(2025年6月)。《 老龄社会年度报告:2025财年摘要》。
- [10]英国国民保健服务服务管理局(NHS)商业服务局。(2025年3月1日)。兰雷肽120毫克/0.5毫升溶液,用于注射预注注射器(Sun Pharma UK Ltd)。
- [11] Ipsen Ltd. (2025年11月)。 Somatuline Autogel 120 mg溶液,用于预充注射器注射。
- [12]阿德万兹制药。(2025年, 26年3月)。 兰雷奥肽 ADVANZ PHARMA 120 毫克溶液,用于预灌注射器:患者手册。
本报告回答了问题
- Lanreotide 的收入如何分配给现成型溶液注射器和粉末销售?
- 为什么肢端肥大症占据2026年超过一半的价值?神经内分泌肿瘤的使用增长速度有多快?
- 医院药房的需求占比有多少?零售和线上渠道何时会增长?
- 巴西、德国、美国、日本和英国在增长和价格方面有何不同?
- 哪些原产药供应商和仿制药供应商竞争医院招标?
- 仿制药的进入、报销和肽生产限制将如何影响2036年前的价值?
Lanreotide 市场涵盖哪些内容?
本研究重视完成剂量兰雷奥肽的销售,这是一种合成八肽,能结合生长抑素受体并降低生长激素、IGF-1 和肠道激素分泌。预装的仓库注射器浓度为 60 毫克、 90 毫克和 120 毫克,构成产品核心,注册处会追踪粉末形式。
收入以制造商销售价格计,单位为 USD 亿,涵盖医院、零售和在线药房渠道。原创和仿制药均计入总计入。
范围包括哪些内容?
单剂量预注注射器中用于深层皮下注射的醋酸兰雷肽溶液。
粉末及其他需要重建的注册兰雷肽表现。已批准用于肢端肥大症、GEP-NETs、类癌综合征及其他标识适应症的仿制药。通过医院药房、零售药房和在线药房销售,包括与 肽治疗 项目挂钩的居家护理供应。
哪些内容被排除在范围之外?
辛曲肽、帕西里肽及其他不含兰雷肽的生长抑素类似物。
用于相同疾病的Pegvisomant、多巴胺激动剂和放射配体治疗。Lanreotide活性成分单独销售,因其价值通过完成剂量收入计入。诊断影像、医院管理费和专科咨询费用。
分析是如何构建的?
分析涵盖 120+来源、 35+公司组合、 25+国家以及 20 多家行业访谈。
- 初级调研: 初级调研包括与制造商、服务提供商、技术开发商、分销商、终端用户及相关领域专家的讨论。这些对话探讨采购优先级、产品采用、运营挑战、审批要求、竞争定位以及影响广泛市场接受度的因素。
- 桌面研究: 桌面研究涵盖政府统计、监管出版物、公司申报、贸易数据、技术研究、行业协会、标准、公共政策及其他权威来源。分析中使用的所有资料均有文献记录。
- 市场规模与预测: 市场估计结合了历史表现、需求指标、价格和销量趋势、细分市场份额、公司参与情况、国家层面增长、采用模式、投资活动及市场扩张障碍。
- 数据验证与更新周期: 通过将初级访谈与公开数据、公司活动、监管变化、贸易模式及行业发展进行比较,验证结果。定期更新回顾新产品发布、容量变动、合作伙伴关系、审批及商业采用变化。
细分
报告的范围和覆盖范围是什么?
Lanreotide Market Taxonomy | Source: Fact.MR
| 属性 | 详情 |
|---|---|
| 数量单位 | USD 亿 |
| 市场定义 | 完成剂量的兰雷苷和醋酸兰雷苷产品,用作长效生长抑素类似物,用于治疗端端肥大症、胃肠胰神经内分泌肿瘤、类癌综合征及其他获批适应症。 |
| 产品类型 | 溶液;粉末 |
| 应用 | 端端肥大;神经内分泌肿瘤;其他 |
| 分销渠道 | 医院药房;零售药房;在线药房 |
| 覆盖区域 | 北美;拉丁美洲;西欧;东欧;东亚;南亚及太平洋;中东与非洲 |
| 覆盖国家 | 巴西;德国;美国;日本;英国 |
| 介绍的公司 | 伊普森;帝神制药;阿姆尼尔制药;西普拉;安德万斯制药;太阳制药;Zentiva |
| 预测期 | 2026年至2036年 |
| 方法介绍 | 将端端肥大症和神经内分泌肿瘤的治疗患者数量与剂量计划、产品注册和渠道定价相结合,按制剂和国家构建价值。 |
来源:Fact.MR 分析,更新于 2026年11月5日
市场如何细分?
-
按产品类型划分
- 解决方案
- 火药
-
按应用分类
- 端端肥大症
- 神经内分泌肿瘤
- 其他
-
按分销渠道分类
- 医院药房
- 零售药房
- 在线药房
-
按地区划分
- 北美
- 拉丁美洲
- 西欧
- 东欧
- 东亚
- 南亚及太平洋地区
- 中东与非洲

