- Market Value (2025): USD 10.3 Bn
- Estimated Value (2026): USD 12.2 Bn
- Forecast Value (2036): USD 66.9 Bn
- CAGR (2026-2036): 18.5%
到2036年,纳米技术驱动的电池市场预计价值多少?
2026年USD 12.2亿,到2036年USD 66.9亿,18.5% CAGR。
- 2025年,纳米技术驱动的电池销量达到 USD 10.3 亿 ,石墨烯电极和富硅阳极从试验线转向合格的电池项目。
- 随着电动汽车平台、高端智能手机和固定存储站点要求更高的电池能量密度,收入将从2026年的USD 12.2亿增长到2036年的USD 66.9亿。
- 18.5% CAGR反映了年轻材料基础的快速扩展,每新增硅或石墨烯阳极材料工厂,电池制造商即可在两到三年内达到产能。
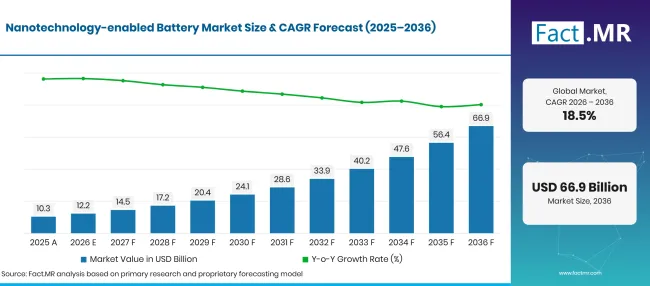
Nanotechnology Enabled Battery Market Forecast Global | Source: Fact.MR
| 年份 | 基础 | 市值(USD 亿) |
|---|---|---|
| 2025 | 实际情况 | 10.3 |
| 2026 | 估算 | 12.2 |
| 2036 | 天气预报 | 66.9 |
| CAGR 2026年至2036年 | 预报期 | 18.5% |
来源:Fact.MR 分析,更新于 2026年11月4日
纳米技术驱动电池市场增长的关键数字是什么?
2026年至2036年期间,将新增 USD 54.7 亿美元,主要集中在汽车电池和工业储能包领域。
- 市场需求驱动因素
- 电动汽车买家不断提高续航和充电时间的标准。根据国际能源1署的数据,2024年全球电动汽车销量超过17百万辆,销售份额超过20%。每辆车都配备了一个包,配备更大容量的阳极或更导电的电极,可以减轻重量或增加续航力。
- 硅在阳极容量上带来了阶级变化。松下能源指出,硅能容纳的锂容量约是石墨的10倍,公司正致力于抑制随之而来的膨胀[2]。纳米结构硅颗粒和碳支架是应对这种膨胀的主要工程解决方案。
- 手机和可穿戴设备品牌希望在同一纤薄机壳中获得更多能源。Enovix在2026年1月报告称,独立测试通过使用100%活性硅阳极测量其AI-1智能手机电池在935 Wh/L[3]。此类结果促使消费设备制造商在汽车项目前就将纳米材料阳极纳入标准。
- 公共产业政策正将电池和材料工厂拉近终端市场。欧盟委员会于2026年1月 28 日通过了电池助推器战略,以加强欧洲电池制造及其在全球价值链中的地位[4]。美国和日本的类似项目为材料供应商提供了更强的产量信号。
- 工厂的开设正在将专业材料转化为工业投入品。Sila于2025年9月在华盛顿州摩西湖的汽车级硅阳极工厂开始运营,最初支持电池容量 2 至 5 GWh[5]。
- 分析的关键细分
- 按材料类型划分:石墨烯将在2026年占据 55.7% 份额,因其导电性和薄片结构适用于导电添加剂和复合阳极。
- 按应用分类:汽车行业将占2026年需求的 52.0% ,因为电动汽车电池组设定了最严格的续航和快充目标。
- 按电池类型划分:锂离子将在2026年捕获 42.3% ,因为纳米材料可以在几乎不变更的模具下嵌入现有锂离子线。
- 按终端用户划分:工业电池将获得2026年 71.0% 价值,因为工厂、公用事业和储能运营商通过长期服务合同批量采购电池。
- 分析师观点 Fact.MR
- Fact.MR首席顾问Shambhu Nath Jha表示:“电池纳米技术已通过验证阶段,未来十年将关乎产量、成本和供应安全。石墨烯和硅将在电池制造商无需重建工厂的情况下投入现有锂离子管线的市场份额。能够年复一年以吨级运输相同颗粒尺寸和纯度的供应商,将引领整个市场的领先地位。”
- 战略意义
- 电池制造商应优先在现有生产线上进行石墨烯和硅阳极试验,因为直接使用材料可以缩短资格审核时间并保护现有资本。
- 纳米材料生产商应投资于扩散控制和批量一致性,因为汽车买家拒绝不同批次差异的材料。
- 汽车制造商和电子品牌应与多个阳极材料来源签订多年供应协议,以减少单一工厂的风险。
- 投资者在比较材料显影剂时,应权衡工厂启动记录和客户资格状况,而非实验室性能声明。
美国在五国比较中领先, 23.8%,联邦科研资金和新的国内阳极厂缩短了从实验室到电池的路径。英国紧随其后,紧随 22.9%其后,快速增长的零排放汽车车队吸引了更高容量电池组。德国 21.7%点落后英国一个多点,其在车辆制造上的强劲被国内电池组产量放缓所抵消。日本与日本在 19.4%年间差距更大,成熟电池产业从更高基数发展。巴西 13.7%,差距缩小,因为电动汽车普及尚早,大部分电池为进口。
纳米技术驱动电池市场按细分细分市场如何划分?
石墨烯将在材料类型领域领先 55.7%;汽车领域将在 52.0%年领先应用领域;锂离子将在电池类型领域领先 42.3%;工业领域将在2026年以终端用户领域位列 71.0% 。
哪种材料类型适合?
石墨烯占据了2026年销售额的 32.1% 。
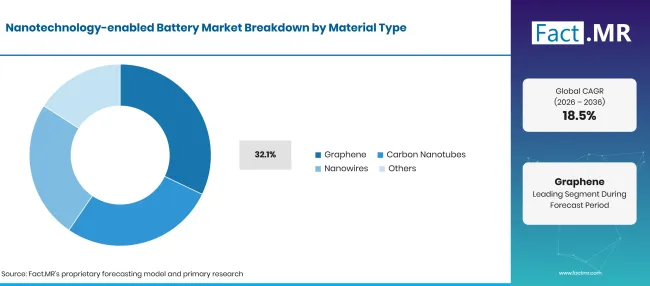
Nanotechnology Enabled Battery Market Breakdown Material Type | Source: Fact.MR
| 材料类型 | 《Share》(2026) |
|---|---|
| 石墨烯(前导段) | 55.7% |
| 其他环节合并 | 44.3%* |
| 总计 | 100.0% |
来源:Fact.MR 分析,更新于 2026年11月4日
电极配方师重视石墨烯的电导性和单层碳结构,这使得小负载形成高密度导电网络。它作为阴极的添加剂和复合阳极的支架,使其覆盖多种化学结构。石 墨烯电池 形式的需求进一步吸引了快速充电消费级设备。碳纳米管也在竞争导电-添加剂角色,通常以预混合糊状形式销售,这一细分市场主要体现在 导电碳纳米管色散领域。纳米线仍更接近试验规模,采用受生长成本和处理限制。其他材料组则涵盖金属氧化物纳米颗粒和用于阴极颗粒的纳米结构涂层。
在应用中支持汽车行业的是什么?
汽车行业占2026年收入 52.0% 。
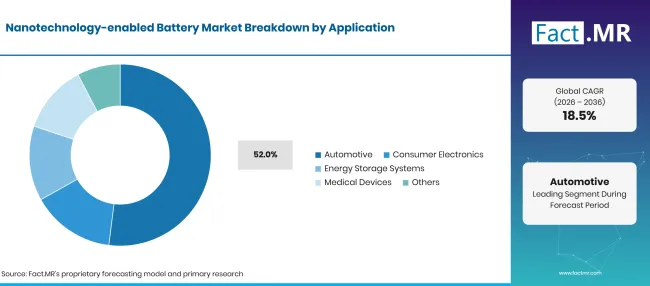
Nanotechnology Enabled Battery Market Breakdown Application | Source: Fact.MR
| 应用 | 《Share》(2026) |
|---|---|
| 汽车(领先细分领域) | 52.0% |
| 其他环节合并 | 48.0%* |
| 总计 | 100.0% |
来源:Fact.MR 分析,更新于 2026年11月4日
汽车制造商面临包重、续航和价格之间的直接权衡,纳米结构阳极可以提升这三者。硅碳复合材料提升每克锂储存量,石墨烯添加剂降低内部电阻并促进快速充电。电动汽车销量的上升使汽车电池项目成为新电极材料的主要测试场地,单一车型平台的供应合同通常持续近十年。消费电子是第二个渠道,薄型器件奖励体积能量密度的提升。储能系统主要使用纳米材料延长循环寿命。医疗设备占一小部分专业市场,重视可靠性和认证供应。
电池类型的形状需求如何?
锂离子电池占2026年销售 42.3% 。
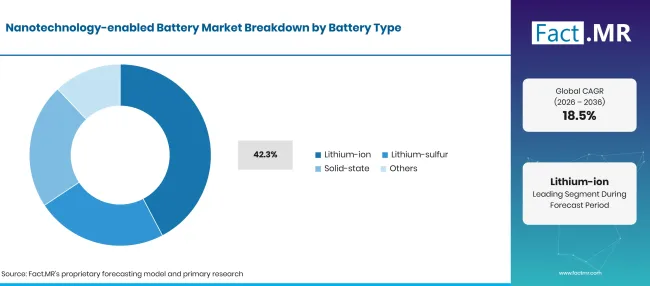
Nanotechnology Enabled Battery Market Breakdown Battery Type | Source: Fact.MR
| 电池类型 | 《Share》(2026) |
|---|---|
| 锂离子(领先部分) | 42.3% |
| 其他环节合并 | 57.7%* |
| 总计 | 100.0% |
来源:Fact.MR 分析,更新于 2026年11月4日
为石墨阳极和液态电解质建造的电池厂可以通过适度的混合和涂层步骤调整,接受石墨烯添加剂或 硅阳极电池 材料。这种兼容性降低了纳米材料试验成本,并使锂离子成为其销售的首选平台,这在更广泛的 锂离子电池 供应链中可见一斑。锂硫电池使用纳米结构碳主体捕获硫并减缓容量损失,但体积仍然较小。固态设计依赖薄电解质层和洁净界面,这片区域覆盖着 固态电池材料。这两种化学成分将在预测期后期扩大需求。
终端用户内部支持工业?
工业占2026年价值的 71.0% 。
| 终端用户 | 《Share》(2026) |
|---|---|
| 工业(领先细分领域) | 71.0% |
| 其他环节合并 | 29.0%* |
| 总计 | 100.0% |
来源:Fact.MR 分析,更新于 2026年11月4日
公用事业公司、数据中心、工厂和车队仓库会批量购买电池,并根据周期寿命和每千瓦时储存的总成本进行评判。纳米结构电极帮助电池在容量下降前更长时间运行,这对这些买家来说更合适。美国能源信息管理局报告称,到2025年底,公用事业规模的电池储能将达到 43.6 GW[6]。汽车终端用户通过车辆项目购买,车辆经过较长的认证周期。消费电子品牌重视纤薄的形态设计和快速充电。医疗用户需要用于植入物和便携设备的小型认证电池,这些设备正在评估硅 石墨烯复合 材料。
是什么加速了纳米技术驱动的电池市场的普及,又是什么阻碍了这一进程?
电动汽车的增长、消费设备更薄和电网储能的建设正在推动石墨烯、纳米管和硅材料进入商业电池。材料成本、充电时硅膨胀以及电极浆液中分散不均仍拖慢了采用速度,许多新兴化学体系需要数年的现场数据,买家才会做出规模化承诺。
驱动因素影响分析
| 车手 | (~)对CAGR的影响百分比 | 地理意义 | 影响时间线 |
|---|---|---|---|
| 车手 | (~)对CAGR的影响百分比 | 地理意义 | 影响时间线 |
| 将纳米结构材料集成到锂离子电极中 | +2.4% | 全球 | 短期(<=2 年) |
| 电动汽车生产与对高能量密度电池的需求 | +2.1% | 东亚、西欧、北美 | 中期(2年至4 年) |
| 智能手机和可穿戴设备的先进电池 | +1.6% | 东亚,北美 | 中期(2年至4 年) |
| 固定式储能的增长 | +1.2% | 全球 | 长期(>=4 年) |
来源:Fact.MR 分析,更新于 2026年11月4日
机会影响分析
| 机遇 | (~)对CAGR的影响百分比 | 地理意义 | 影响时间线 |
|---|---|---|---|
| 机遇 | (~)对CAGR的影响百分比 | 地理意义 | 影响时间线 |
| 商业石墨烯电极供应 | +1.2% | 全球 | 短期(<=2 年) |
| 硅-碳阳极工厂的扩展 | +1.0% | 北美、东亚、西欧 | 中期(2年至4 年) |
| 纳米材料增强固态电池 | +0.8% | 日本、德国、美国 | 中期(2年至4 年) |
| 网格存储的长寿命单元 | +0.6% | 北美、西欧、东亚 | 长期(>=4 年) |
来源:Fact.MR 分析,更新于 2026年11月4日
约束带影响分析
| 约束 | (~)对CAGR的影响百分比 | 地理意义 | 影响时间线 |
|---|---|---|---|
| 约束 | (~)对CAGR的影响百分比 | 地理意义 | 影响时间线 |
| 专用纳米材料的高生产成本 | -0.9% | 全球 | 短期(<=2 年) |
| 硅在循环过程中的膨胀与电极降解 | -0.7% | 全球 | 短期(<=2 年) |
| 复杂色散与电极涂层工艺 | -0.5% | 东亚、西欧、北美 | 中期(2年至4 年) |
| 对新兴化学的有限现场验证 | -0.3% | 全球 | 长期(>=4 年) |
来源:Fact.MR 分析,更新于 2026年11月4日
哪些国家正在扩大纳米技术驱动电池市场直到2036年?
| 乡村 | CAGR (2026年至2036年) |
|---|---|
| 美国 | 23.8% |
| 英国 | 22.9% |
| 德国 | 21.7% |
| 日本 | 19.4% |
| 巴西 | 13.7% |
来源:Fact.MR 分析,更新于 2026年11月4日
什么支持美国的采纳?
23.8% CAGR,主要由联邦科研资金和新的国内阳极工厂推动。
电网储能是长寿命电池的大型出口,截至2025年底,约有 43.6 吉瓦的公用事业级电池储能运行 [6]。在材料方面,美国能源部于2026年4月批准北达科他大学建设和测试一台等离子体辅助硅阳极材料反应堆的项目,其中包括石墨烯生产和电池测试 [7]。如Sila的摩西湖工厂增加了国内硅阳极供应[5]。
英国的需求增长如何?
22.9% CAGR,得益于快速扩张的零排放汽车车队。
交通部报告称,2025年首次注册 473,000 辆零排放汽车,达到新车注册的 24% ,相当于 23% 辆新车注册[8]。到2025年12月,持证零排放车辆达到 1,737,000 [8]。这支车队带来了对高能量密度电池的稳定需求,英国研究团队活跃于硅阳极和工程导电碳,适合试点生产。
是什么支撑着德国的增长?
21.7% CAGR,拥有深厚的车辆制造基础。
Kraftfahrt-Bundesamt 在德国2025年记录了 545,142 辆新的电池电动乘用车,注册份额 19.1% ,比2024年 43.2% 多 [9]。德国汽车制造商是欧洲高能电池的主要买家之一。欧洲电池助推战略支持欧盟各地的电池和材料工厂,这为德国汽车制造商提供了更多本地硅碳和石墨烯增强电池的来源[4]。
日本表现如何?
19.4% CAGR,反映了一个从更高基数开始成长的成熟电池产业。
日本于2026年6月发布的电池与电力产业战略,目标是2030年至2030年代中期实现 150 GWh的国内电池制造一年,并于2030年前后实现全固态电池的全面商业化使用[10]。国内电池制造商正转向硅负极以提升电动汽车电池容量[2]。固态电池的工作还依赖于薄纳米结构电解质和电极层。
巴西的需求是如何发展的?
13.7% CAGR,随着电动汽车的普及度已进入早期阶段。
根据国际能源1署的数据,巴西电动汽车销量在2024年翻了一番,达到125,000,销售份额超过6%。这些车辆大多是进口的,因此本地对纳米材料电池的需求主要通过成品车辆进入。太阳能和风能发电的增长也为固定式储能打开了空间,随着本地组装的发展,长寿命电池将在这些储能中获得更多份额。
谁在纳米技术驱动电池市场中领先?
竞争分为三类。大型电池制造商,如三星SDI、松下能源、LG能源解决方案和万象A123 系统,控制客户接入和工厂产能,当材料符合现有线路时,采用纳米材料。三星SDI于2026年3月的InterBattery展会上发布了袋状全固态电池样品[12],LG Energy Solution则在韩国奥昌工厂制造干式电极试线,目标于2028年实现商业生产[13]。
硅电池专家 Amprius Technologies 和Enovix向航空、国防和电话客户销售成品电池;Amprius于2026年2月将Nanotech Energy纳入首家美国合同制造商[11]。材料供应商Sila、 Group14 Technologies 和Resonac向所有供应商销售阳极粉末和导电碳。成功的关键在于哪些供应商能在工厂规模匹配实验室结果,保持批量质量稳定,并确保从电池制造商那里获得长期采购。
哪些公司是主要供应商?
主要企业包括三星SDI、松下能源、LG能源解决方案、万象A123 系统、 Amprius Technologies、Enovix、Sila、 Group14 Technologies 和Resonac。
- 三星SDI
- 松下能源
- LG能源解决方案
- 万象A123 系统
- Amprius Technologies
- 伊诺维克斯
- 西拉
- Group14 Technologies
- 雷索纳克
参考书目
- [1] 国际能源署。(2025年5月 14日)。《 全球电动汽车展望2025:执行摘要》。
- [2] Panasonic Energy Co., Ltd. (2026年2月 5日)。 松下能源最新技术:提升电动汽车锂离子电池容量的挑战。
- [3] Enovix Corporation。(2026年1月, 13年1月)。 独立测试证实Enovix AI-1 实现了 935 wh/l:为智能手机电池树立了新的标杆。
- [4]欧盟委员会。(2026年1月, 28年1月)。 委员会通讯:电池助推器策略。
- [5]Sila Nanotechnologies, Inc.(2025年9月 23日)。 Sila开设全国首家汽车级硅阳极工厂,开启美国电池制造的新纪元。
- [6] 美国能源信息署。(2026年8月,7年)。过去三年电池储能容量平均增长70%。
- [7] 美国能源部。(2026年4月 29日)。 用于锂离子电池的硅阳极材料生产。
- [8]交通部。(2026年4月 29年)。 英国车辆许可统计:2025年。
- [9]联邦铁路公司。(2026年1月 6日)。 2025年10月的交通工具:Jahresbilanz。
- [10]经济产业省。(2026年6月 2日)。 电池与电力产业战略。
- [11] Amprius Technologies公司(2026年2月 3日)。 Amprius获得战略性美国制造合作伙伴,扩大国内硅阳极电池生产规模。
- [12] Samsung SDI Co., Ltd. (2026年3月 9日)。 三星SDI发布用于物理AI的全固态电池。
- [13] LG Energy Solution Ltd. (2025年9月, 22年9月)。 LG能源解决方案通过尖端的干极工艺为客户开启新价值。
本报告回答了问题
- 收入如何按材料类型、应用、电池类型和终端用户划分?
- 为什么石墨烯占据材料顶部的位置?碳纳米管和纳米线又处于什么位置?
- 哪些电动汽车和电子产品趋势对纳米结构电极产生了最强的吸引力?
- 锂离子电池、锂硫电池和固态电池在纳米材料的应用中有什么区别?
- 美国、英国、德国、日本和巴西的增长率有何不同?
- 电池制造商、硅电池专家和材料供应商在哪些方面竞争?
纳米技术驱动电池市场涵盖哪些内容?
本研究重视电池电池和电极材料,其性能依赖于纳米级结构。石墨烯片、碳纳米管、纳米线、硅纳米颗粒和纳米结构涂层在商业电池中均属于定义范围内。
价值在锂离子、锂硫和固态化学体系的电池和材料层面进行计入。电池组、车辆和设备并未全部估值,因此数据仅反映纳米技术支持的电池含量。
范围包括哪些内容?
石墨烯、碳纳米管和纳米线材料用于电池电极。
硅碳及其他纳米结构阳极材料销售给电池制造商。
用于车辆、电子设备、存储系统和医疗设备的纳米材料电极成品电池。
涵盖美国、英国、德国、日本和巴西,以及全部七个地区。
哪些内容被排除在范围之外?
传统的锂离子、铅酸和镍基电池,没有纳米级电极材料。
车辆、电话、医疗设备和存储设施的全部价值,这些设备使用这些小区。
石墨烯和纳米管的生产用于电池外的用途,如复合材料和涂层。
采矿、电池回收服务以及无关的电子元件。
分析是如何构建的?
分析基于 120+来源、 35+公司组合、 25+国家以及 20 多场行业访谈。
- 初级调研: 初级调研包括与制造商、服务提供商、技术开发商、分销商、终端用户及相关领域专家的讨论。这些对话探讨采购优先级、产品采用、运营挑战、审批要求、竞争定位以及影响广泛市场接受度的因素。
- 桌面研究: 桌面研究涵盖政府统计、监管出版物、公司申报、贸易数据、技术研究、行业协会、标准、公共政策及其他权威来源。分析中使用的所有资料均有文献记录。
- 市场规模与预测: 市场估计结合了历史表现、需求指标、价格和销量趋势、细分市场份额、公司参与情况、国家层面增长、采用模式、投资活动及市场扩张障碍。
- 数据验证与更新周期: 通过将初级访谈与公开数据、公司活动、监管变化、贸易模式及行业发展进行比较,验证结果。定期更新回顾新产品发布、容量变动、合作伙伴关系、审批及商业采用变化。
细分
报告的范围和覆盖范围是什么?
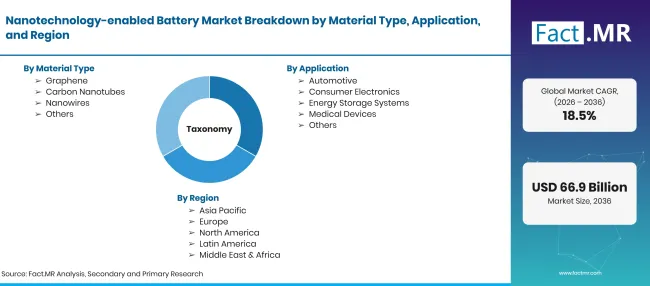
Factmr Nanotechnology Enabled Battery Market Taxonomy | Source: Fact.MR
| 属性 | 详情 |
|---|---|
| 数量单位 | USD 亿 |
| 市场定义 | 使用石墨烯、碳纳米管、纳米线或工程纳米结构以提升能量密度、导电率、充电速度或循环寿命的电池和电极材料。 |
| 材料类型 | 石墨烯;碳纳米管;纳米线;其他 |
| 应用 | 汽车;消费电子;储能系统;医疗器械;其他 |
| 电池类型 | 锂离子;锂硫;固态;其他 |
| 终端用户 | 工业;汽车;消费电子;医疗保健;其他 |
| 覆盖区域 | 北美;拉丁美洲;西欧;东欧;东亚;南亚及太平洋;中东与非洲 |
| 覆盖国家 | 美国;英国;德国;日本;巴西 |
| 介绍的公司 | 三星SDI;松下能源;LG能源解决方案;万象A123 系统; Amprius Technologies;伊诺维克斯;Sila; Group14 Technologies;雷索纳克 |
| 预测期 | 2026年至2036年 |
| 方法介绍 | 电池和材料容量与电动汽车、电子设备和储能需求进行了映射,纳米材料含量通过化学追踪。 |
来源:Fact.MR 分析,更新于 2026年11月4日
市场如何细分?
-
按材料类型分类
- 石墨烯
- 碳纳米管
- 纳米线
- 其他
-
按应用分类
- 汽车
- 消费电子产品
- 储能系统
- 医疗器械
- 其他
-
按电池类型划分
- 锂离子
- 锂硫
- 固态
- 其他
-
按终端用户分类
- 工业
- 汽车
- 消费电子产品
- 医疗保健
- 其他
-
按地区划分
- 北美
- 拉丁美洲
- 西欧
- 东欧
- 东亚
- 南亚及太平洋地区
- 中东与非洲

