- Market Value (2025): USD 74.2 Bn
- Estimated Value (2026): USD 77.1 Bn
- Forecast Value (2036): USD 113.2 Bn
- CAGR (2026-2036): 3.9%
磷矿和磷化学品市场预计到2036年将值多少?
2026年USD 77.1亿,到2036年3.9% CAGR达到USD 113.2亿。
- 根据 Fact.MR 分析,磷矿及磷化工市场在2025年达到 USD 74.2 亿美元 。
- 预计销量将从2026年的 USD 77.1 亿 增加到2036年的 USD 113.2 亿 。
- 预计该市场将在2026年至2036年间实现 3.9% CAGR ,因为磷肥仍是作物营养的核心。
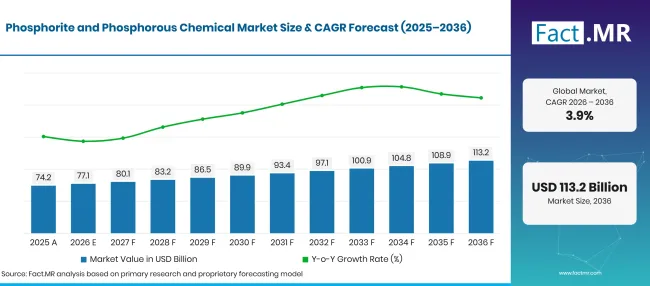
Factmr Phosphorite And Phosphorous Chemical Market Forecast Global | Source: Fact.MR
| 年份 | 基础 | 市值(USD 亿) |
|---|---|---|
| 2025 | 实际情况 | 74.2 |
| 2026 | 估算 | 77.1 |
| 2036 | 天气预报 | 113.2 |
| CAGR 2026年至2036年 | 预报期 | 3.9% |
来源:Fact.MR 分析,更新于 2026年10月14日
磷矿和磷化学品市场增长的决定性数字是什么?
Fact.MR 估计2026年至2036年间的绝对机会为 USD 36.1 亿。
- 市场需求驱动因素
- 磷肥生产商需要稳定的磷石和磷酸供应。
- 巴西化肥搅拌机大量采购进口养分。巴西发展部贸易统计记录2025年化学肥进口量达45.48百万公吨[2]。
- 德国农场供应商根据作物使用和养分计划调整磷肥订单。
- 分析的关键细分
- 按产品类型分类:2026年化肥占 38.2% 份额,磷酸盐养分满足既定作物生产需求。
- 按应用分类:农业在2026年占 42.1% 份额,因为养分使用会带来季节性的重复购买。
- 按分销渠道划分:2026年,直销占据 44.3% 份额,大型工业和化肥客户与制造商安排批量销售。
- 分析师观点 Fact.MR
- Fact.MR首席顾问Shambhu Nath Jha表示:“综合生产商可以协调岩石加工与酸生产,帮助管理原料质量和工厂进度。买家在选择国产和进口材料时,会比较所交付的养分成本、批次规格和供应可靠性。”
- 战略意义
- 矿业团体应将岩石选矿计划与磷酸厂所需的质量相匹配,因为杂质会影响下游加工成本。
- 化肥制造商应根据作物养分需求和港付时间安排季节性生产,尤其是涉及进口石材或成品磷矿时。
- 工业化学品采购商应将食品级或技术级与肥料级酸分开,以保持产品规格清晰。
德国预计为 4.7% CAGR ,特种肥料规划影响磷矿采购。巴西紧随其后, 4.3% 年,因为作物养分供应依赖国内加工和进口。美国预计为 3.9% ,矿业和酸性生产已成熟。英国预计为 3.5% ,因养分使用选择趋紧。日本预测 3.1% ,进口肥料原料仍是供应核心。
磷矿和磷化学品市场按细分市场如何划分?
Fact.MR 估计肥料在产品类型中领先 38.2%;农业主导应用在 42.1%;直销主导分销渠道在 44.3%。
哪种产品类型占主导地位?
2026年肥料占 38.2% 份额。
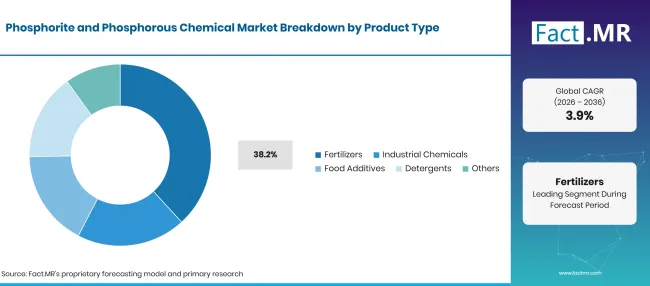
Factmr Phosphorite And Phosphorous Chemical Market Breakdown Product Type | Source: Fact.MR
| 产品类型 | 《Share》(2026) |
|---|---|
| 肥料(主导细分) | 38.2% |
| 其他环节合并 | 61.8%* |
| 总计 | 100.0% |
来源:Fact.MR 分析,更新于 2026年10月14日
磷矿石的主要用途是生产化肥,化肥转化为磷酸和作物养分。磷是植物生长和根系发育的重要养分。农民施用磷肥以提供磷。需求由农场经济和作物需求驱动。同时经营矿山和加工厂的公司通常对原材料供应和生产计划拥有更大控制权。
应用领域领先什么?
农业在2026年占 42.1% 份额。
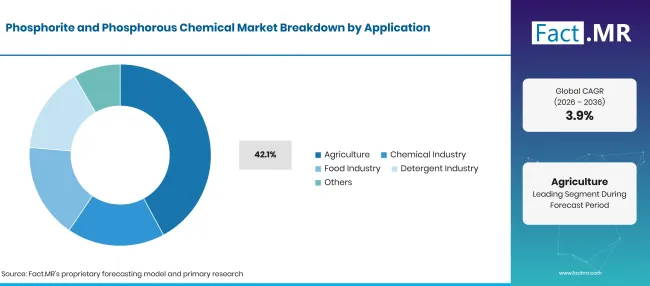
Factmr Phosphorite And Phosphorous Chemical Market Breakdown Application | Source: Fact.MR
| 应用 | 《Share》(2026) |
|---|---|
| 农业(领先领域) | 42.1% |
| 其他环节合并 | 57.9%* |
| 总计 | 100.0% |
来源:Fact.MR 分析,更新于 2026年10月14日
农业将磷酸盐养分纳入与种植和土壤条件相关的反复购买循环。肥料搅拌机根据植物能力在成品磷酸盐产品和投入材料之间进行选择。当土壤检测显示有养分需求时,作物顾问也会影响产品选择。
分销渠道如何影响销售?
直销在2026年占据了 44.3% 份额。
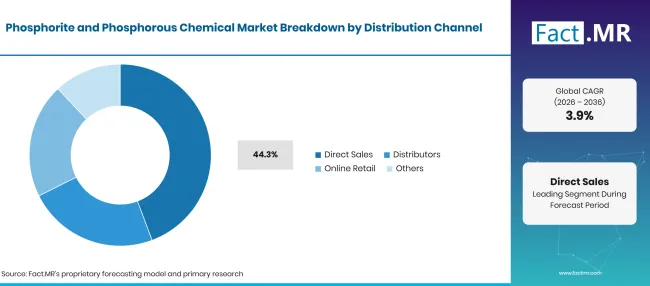
Factmr Phosphorite And Phosphorous Chemical Market Breakdown Distribution Channel | Source: Fact.MR
| 分销渠道 | 《Share》(2026) |
|---|---|
| 直销(主导细分市场) | 44.3% |
| 其他环节合并 | 55.7%* |
| 总计 | 100.0% |
来源:Fact.MR 分析,更新于 2026年10月14日
磷矿和综合化工生产商之间,直接销售很常见,这些企业将合同批量运送到化肥厂或其他大型加工商。长期客户期望材料质量一致,并按约定进度交付。
是什么加速了磷矿和磷化品市场的采用,又是什么阻碍了这一进程?
作物营养采购支持销售;矿产加工成本和贸易暴露限制灵活性。
驱动因素影响分析
| 车手 | (~)对CAGR的影响百分比 | 地理意义 | 影响时间线 |
|---|---|---|---|
| 作物磷酸盐施用 | +0.8% | 全球 | 中期(2年至4 年) |
| 岩石到酸的集成加工 | +0.7% | 北美,非洲 | 长期(>= 4 年) |
| 散装肥料进口要求 | +0.6% | 拉丁美洲,东亚 | 短期(<= 2 年) |
| 高纯化学用途 | +0.5% | 欧洲,东亚 | 中期(2年至4 年) |
| 季节性分销商订单 | +0.4% | 全球 | 短期(<= 2 年) |
来源:Fact.MR 分析,更新于 2026年10月14日
机会影响分析
| 机遇 | (~)对CAGR的影响百分比 | 地理意义 | 影响时间线 |
|---|---|---|---|
| 高效酸处理 | +0.7% | 全球 | 长期(>= 4 年) |
| 恢复的磷流 | +0.6% | 西欧,东亚 | 长期(>= 4 年) |
| 特色食品与化学品等级 | +0.5% | 全球 | 中期(2年至4 年) |
| 更密集的农场分布 | +0.4% | 拉丁美洲 | 中期(2年至4 年) |
来源:Fact.MR 分析,更新于 2026年10月14日
约束带影响分析
| 约束 | (~)对CAGR的影响百分比 | 地理意义 | 影响时间线 |
|---|---|---|---|
| 矿石质量与选矿成本 | -0.8% | 全球 | 长期(>= 4 年) |
| 进口与货运风险 | -0.6% | 巴西,日本 | 短期(<= 2 年) |
| 养分施用限制 | -0.5% | 欧洲 | 中期(2年至4 年) |
| 化学级资格 | -0.4% | 全球 | 中期(2年至4 年) |
来源:Fact.MR 分析,更新于 2026年10月14日
哪些国家正在扩大磷矿和磷化工市场直到2036年?
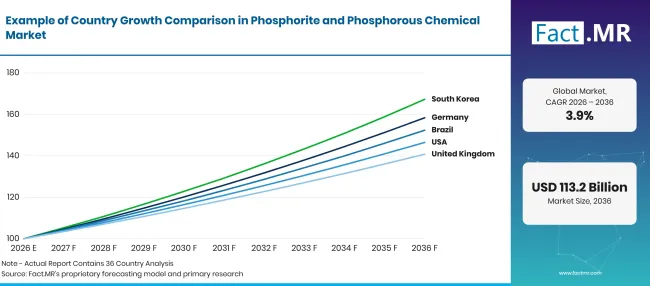
Factmr Phosphorite And Phosphorous Chemical Market Growth Index | Source: Fact.MR
| 乡村 | CAGR (2026–2036) |
|---|---|
| 德国 | 4.7% |
| 巴西 | 4.3% |
| 美国 | 3.9% |
| 英国 | 3.5% |
| 日本 | 3.1% |
来源:Fact.MR 分析,更新于 2026年10月14日
为什么德国领先磷酸盐化学品的增长?
4.7% CAGR,通过定期施肥和工业磷酸盐施用来支持。
德国对磷酸盐产品的需求来自农业和工业用户。Destatis报告称,2026年第一季度国内磷肥销售中磷酸盐销售量达50,856公吨[3]。肥料供应商根据季节性作物需求规划交付。工业客户根据质量和纯度需求选择磷酸盐产品。
巴西是如何扩大磷酸盐化学品销售的?
4.3% CAGR,主要由大量化肥需求和本地加工能力的增长推动。
巴西高度依赖作物养分,并持续扩大磷酸盐加工能力。国家矿业局报告称,圣基泰里亚项目计划年产 1.05 百万公吨磷肥[5]。化肥公司需要在主要播种季节前获得可靠的供应。汇率波动和进口材料成本也影响采购决策。
是什么支持了美国磷酸盐化学品的销售?
3.9% CAGR,由国内磷矿-岩石生产和综合酸转化塑造。
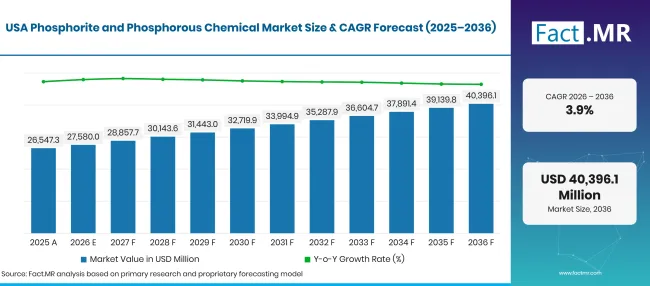
Factmr Phosphorite And Phosphorous Chemical Market Forecast Usa | Source: Fact.MR
美国拥有庞大的磷矿开采业,向化肥和化工制造商供应。美国地质调查局估计2025年可销售磷矿石产量达 20 百万公吨 [1]。本地磷矿生产有助于支持下游产业的原材料稳定供应。专业采购商根据质量、浓度和性能需求选择磷酸盐产品。
英国是如何管理磷酸盐化学品需求的?
3.5% CAGR,通过定量施肥和专业化学品分发支持。
英国则更为有针对性地使用磷肥,采购通常基于作物和土壤需求。英国环境、食品、食品及乡村事务部报告2024年作物和草地平均磷肥使用量为每公顷 10 公斤[4]。化肥需求与年度农业项目密切相关,而非产量的大幅增加。
为什么日本更依赖磷矿库存计划?
3.1% CAGR,受进口化肥原料和严格管理的库存影响。
日本高度依赖进口磷酸盐材料,因此价格和运输成本成为购买决策的重要因素。农业部报告了2026年3月底 2.4 个月的磷酸铵储备覆盖[6]。化肥公司会根据当地作物需求和季节性需求调整采购。
谁领导着磷矿和磷化学品市场?
磷矿市场包括磷矿开采公司以及生产化肥产品的公司。Mosaic和OCP集团业务涵盖采矿和化肥生产,掌控原材料供应和加工。Nutrien、EuroChem和PhosAgro也活跃于磷肥生产领域。
ICL集团和J.R. Simplot提供基于磷的肥料和化学产品。Innophos专注于食品和工业应用中的特殊磷酸盐成分。Yara将磷酸盐产品纳入其更广泛的肥料产品范围。 CF Industries 主要以氮肥闻名,因此其在磷酸盐产品中的参与程度低于综合磷酸盐生产商。
哪些公司是主要供应商?
主要公司包括马赛克公司;OCP集团; Nutrien Ltd.; Yara International ASA; EuroChem Group AG;磷酸农业; ICL Group Ltd.; CF Industries Holdings; Innophos Holdings;J.R.辛普洛特公司。
- 马赛克公司
- OCP集团
- Nutrien Ltd.
- Yara International ASA
- EuroChem Group AG
- 磷酸农业
- ICL Group Ltd.
- CF Industries Holdings
- Innophos Holdings
- J.R. 辛普洛特公司
市场如何细分?
-
按产品类型划分
- 肥料
- 工业化学品
- 食品添加剂
- 洗涤剂
- 其他
-
按应用分类
- 农业
- 化工行业
- 食品工业
- 洗涤剂行业
- 其他
-
按分销渠道分类
- 直销
- 发行商
- 在线零售
- 其他
-
按地区划分
- 北美
- 拉丁美洲
- 西欧
- 东欧
- 东亚
- 南亚及太平洋地区
- 中东与非洲
参考书目
- [1] BASF SE。(2025年11月 5日)。 现代Transys和BASF发布采用Elastollan® TPU和SCF注入泡沫技术的模块化概念座椅。
- [2] Covestro AG。(2025年7月 16日)。 科维斯特罗推出了用于电动汽车电池的先进阻燃封装泡沫。
- [3]国家联邦(Destatis)。(2026年2月 6日)。 2025年12月产量:-1.9% 上个月。
- [4]国家联邦(Destatis)。(2026年5月21日)。2026年1季度对美出口顺差较去年同期下降30.5%。
- [5] 美国人口普查局。(2026年9月 1日)。建筑价值一览:2026年7月。
- [6] 美国人口普查局。(2026年9月 1日)。建设支出(已实施建设):2026年7月。
- [7]经济产业部。(2025年6月 9日)。移动数字化转型(DX)战略更新。
- [8]国家联邦(Destatis)。(2026年8月 7日)。2026年6月出口量:+2026年5月0.9% 。
- [9] 美国劳工统计局。(2026年10月 2日)。塑料和橡胶制品制造:NAICS 326。
- [10]交通部。(2026年4月 29日)。车辆许可统计:2025年。
- [11]德国汽车工业协会。(2026年1月 5日)。2025年乘用车产量略高于去年。†39;S水平。
- [12]德国汽车工业协会。(2026年2月 16日)。汽车生产。
本报告涉及
- 报告考察了岩石供应与成品磷肥或磷化学品销售之间的关系。
- 细分分析解释了为何化肥和农业是主要的预测用途。
- 渠道分析讨论直接合同以及化学品分销商的角色。
- 国家比较考察了五个市场的磷矿进口暴露和国内生产情况。
- 竞争性概览区分了综合化肥制造商与专业磷酸盐供应商。
- 成本分析考虑了岩石质量、转化厂和散装材料的运费指标。
磷矿和磷化学品市场涵盖哪些内容?
市场涵盖开采的磷矿和磷酸盐衍生化学品,这些化学品销售用于农业或工业用途。当成品化肥和磷酸属于既定价值链时,也包括在内。化学品等级通过其最终用途和产品规格进行区分。
范围包括哪些内容?
包括磷矿产生产、磷酸转化和磷肥。下游食品和工业磷矿若销售反映磷化学品使用,则涵盖其中。
哪些内容被排除在范围之外?
评估排除了无磷 酸盐成分的无关氮和钾盐销售。也排除了不代表磷矿石或磷酸盐化学品销售的独立采矿服务。
分析是如何构建的?
分析基于 120+来源、 35+公司组合、 25+国家以及超过 20 个行业访谈。
- 初级调研:初级调研包括与制造商、服务提供商、技术开发者、分销商、终端用户及相关领域专家的讨论。这些对话探讨采购优先级、产品采用率、运营挑战、审批要求、竞争定位以及影响更广泛市场接受度的因素。
- 桌面研究:桌面研究涵盖政府统计、监管出版物、公司申报、贸易数据、技术研究、行业协会、标准、公共政策及其他权威来源。分析中使用的每个来源均有文献记录。
- 市场规模与预测:市场估计结合了历史表现、需求指标、价格和销量趋势、细分市场份额、公司参与情况、国家层面增长、采用模式、投资活动及市场扩张障碍。
- 数据验证与更新周期: 通过将初级访谈与公开数据、公司活动、监管变化、贸易模式及行业发展进行比较,验证结果。定期更新回顾新产品发布、容量变动、合作伙伴关系、审批及商业采用变化。
细分
报告的范围和覆盖范围是什么?
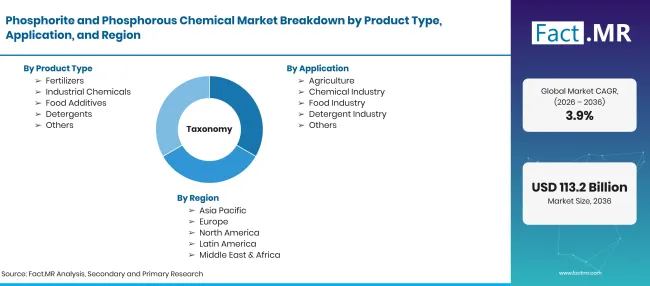
Factmr Phosphorite And Phosphorous Chemical Market Taxonomy | Source: Fact.MR
| 属性 | 详情 |
|---|---|
| 数量单位 | 2026年至2036年USD十亿美元;3.9% CAGR |
| 市场定义 | 磷矿岩石及下游磷化学品用于化肥和工业应用。 |
| 产品类型 | 肥料;工业化学品;食品添加剂;洗涤剂;其他 |
| 应用 | 农业;化工工业;食品工业;洗涤剂工业;其他 |
| 分销渠道 | 直销;分销商;在线零售;其他 |
| 覆盖区域 | 北美;拉丁美洲;西欧;东欧;东亚;南亚及太平洋;中东与非洲 |
| 覆盖国家 | 德国;巴西;美国;英国;日本 |
| 介绍的公司 | 马赛克公司;OCP集团; Nutrien Ltd.; Yara International ASA; EuroChem Group AG;磷酸; ICL Group Ltd.; CF Industries Holdings; Innophos Holdings;J.R.辛普洛特公司 |
| 预测期 | 2026年至2036年 |
| 方法介绍 | 市场价值和细分市场预测,附有官方矿产、农业和贸易证据。 |
来源:Fact.MR 分析,更新于 2026年10月14日

