- Market Value (2025): USD 19.1 Bn
- Estimated Value (2026): USD 21.6 Bn
- Forecast Value (2036): USD 73.2 Bn
- CAGR (2026-2036): 13.0%
到2036年,流程编排市场的预测价值是多少?
2026年USD 21.56十亿,到2036年USD 73.22亿,且13.0% CAGR。
- 根据 Fact.MR 分析,2025年Process_Orchestration_Market市场估值为 USD 19.1 亿美元 。
- 行业收入预计将从2026年的 USD 21.6 亿 增长到2036年的 USD 73.2 亿 。
- 预测 13.0% CAGR 反映了集成复杂度的增加、云部署以及业务职能中对可审计自动化的需求。
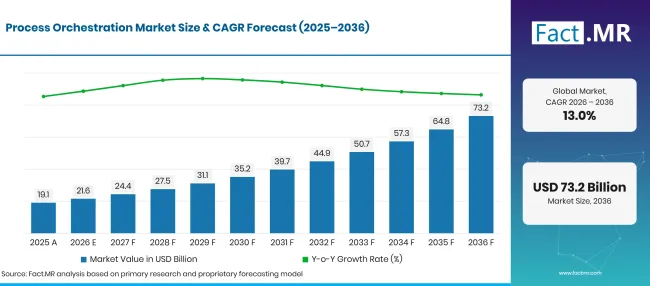
Process Orchestration Market Forecast Global | Source: Fact.MR
| 年份 | 基础 | 市值(USD 亿) |
|---|---|---|
| 2025 | 历史估计 | 19.1 |
| 2026 | 基准年估计 | 21.6 |
| 2036 | 天气预报 | 73.2 |
| CAGR 2026–2036 | 预测增长 | 13.0% |
来源:Fact.MR 分析,更新于 2026年10月27日
流程编排市场增长的决定性数字是什么?
预计市场价值将在2026年至2036年间增长USD 51.66十亿美元。解决方案占2026年类型分工的58.2%,云部署面向60.0%,大型企业则为67.3%。供应链管理和订单履行是28.4%最大的功能配置,而BFSI是22.4%最大的终端用户垂直领域。这些份额并不包括所有工作流应用或底层云计算服务。CNCF'最近的调查记录了基于容器基础设施的广泛采用,这是一种重要的编排环境,但并非直接衡量该市场的标准。[1][3]
- 市场需求驱动因素
- 复杂的客户旅程涉及多个记录系统。团队需要对付款、库存预订或服务交接是否实际完成有持久的视野,尤其是在部分失败之后。
- 云部署减少了为每个进程构建独立执行引擎的需求。 云编排系统的 扩展提供了技术背景,尽管基础设施资源调度与业务协调是不同的。
- 银行和保险公司在入职、服务和异常处理方面都面临着对审计追踪的强烈需求。编排可以让交接过程变得可观察,同时不免除对受监管决策的问责。
- 随着企业部署AI支持的任务,他们还需要批准门、重试行为、版本控制以及针对敏感操作的人工升级。当自动化决策能够改变其后续影响时,治理的价值就更加高。 [4]
- 运营领导者越来越多地衡量各部门的流程完成时间和例外率,而不仅仅是以完成的单个任务数量来判断自动化。
- 分析的关键细分
- 按类型划分:解决方案代表了2026年市场的 58.2% 。编排平台占据了更大的价值配置。
- 按部署方式:云是2026年市场的 60.0% 。云交付是最大的部署模式。
- 按企业规模划分:大型企业代表了2026年市场的 67.3% 。复杂工艺集团将需求集中在大型企业之间。
- 按业务职能划分:供应链管理和订单履行代表了2026年市场的 28.4% 。订单管理拥有最高的职能分配。
- 按终端用户划分:BFSI 代表了 2026 年市场的 22.4% 。BFSI 是最大的单一终端用户垂直领域。
- 分析师观点 Fact.MR
- 高级顾问Shambu Nath Jha表示, Fact.MR 说:“获胜的编排平台不一定是拥有最多连接器的平台。企业采购者希望在流程跨多个系统、运行数天并遇到无法通过自动重试解决的异常时,实现可预测的执行。持久的审计记录、版本控制和人工控制点将决定编排是否进入核心运营。”
- 战略意义
流程编排市场按细分市场如何划分?
解决方案线索类型 58.2%;云端部署在 60.0%;大型企业占 67.3%;供应链管理和订单履行负责业务职能 28.4%;BFSI 负责终端用户 22.4%。
为什么解决方案会引领流程编排类型的分裂?
2026年,解决方案占类型细分市场的 58.2% 。
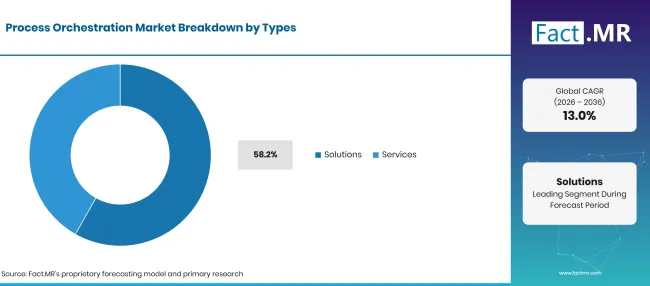
Process Orchestration Market Breakdown Types 1 | Source: Fact.MR
| 类型 | 《Share》(2026) |
|---|---|
| 解决方案(领先细分) | 58.2% |
| 其他环节合并 | 41.8% |
| 总计 | 100.0% |
来源:Fact.MR 分析,更新于 2026年10月27日
解决方案占2026年价值的 58.2% ,因为组织需要持久引擎来建模依赖关系、管理状态并记录完整的执行历史。服务在 41.8%依然重要,涵盖流程设计、集成、迁移以及对复杂部署的持续变更。仅仅销售软件并不能保证部署的有效性。例外路径定义不清,即使每个连接的应用程序看似正常运行,也可能使业务流程陷入停滞。相邻 的业务流自动化市场 在任务路由上有重叠,但也包括不协调多系统流程端到端的自动化。
是什么让云成为领先的部署模式?
2026年部署细分市场中,云计算占 60.0% 。
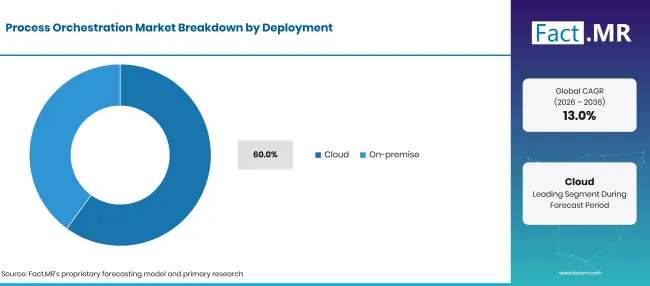
Process Orchestration Market Breakdown Deployment 1 | Source: Fact.MR
| 部署 | 《Share》(2026) |
|---|---|
| 云(领先细分市场) | 60.0% |
| 其他环节合并 | 40.0% |
| 总计 | 100.0% |
来源:Fact.MR 分析,更新于 2026年10月27日
云部署将在2026年实现60.0%,这得益于弹性执行能力、托管服务以及分布式应用连接的便利性。本地部署依然重要,尤其是在敏感工作负载、数据驻留策略或遗留系统依赖使迁移变得复杂的情况下。大型公司通常运营混合资产,需要一个跨多个托管地点的编排模型。CNCF'报告显示基础设施实践日益成熟,而企业仍需设计业务级重试、访问控制和异常所有权。[1][3]
为什么大型企业占据了大部分市场需求?
2026年,大型企业占企业规模细分市场的 67.3% 。
| 企业规模 | 《Share》(2026) |
|---|---|
| 大型企业(领先细分领域) | 67.3% |
| 其他环节合并 | 32.7% |
| 总计 | 100.0% |
来源:Fact.MR 分析,更新于 2026年10月27日
大型企业占2026年支出的 67.3% 。他们可能运行多个ERP实例、客户关系平台、数据仓库和专业部门系统,形成长链的依赖关系。传输失败可能导致数千笔交易被阻断,或需要昂贵的人工对账。小型组织也从编排中受益,但入门采购必须足够简单,无需专门的平台工程团队即可管理。服务、模板和托管部署可以降低这一门槛。
为什么订单履行会在功能性需求分摊中领先?
供应链管理和订单履行在2026年业务职能板块中占 28.4% 。
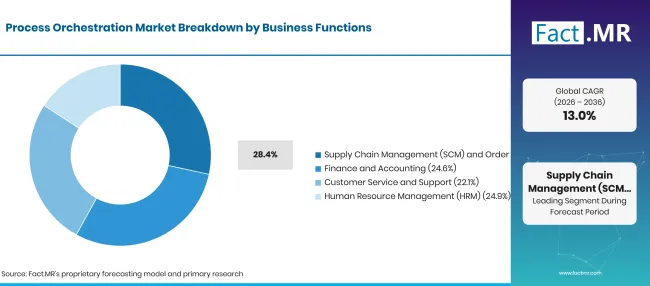
Process Orchestration Market Breakdown Business Functions 1 | Source: Fact.MR
| 业务职能 | 《Share》(2026) |
|---|---|
| 供应链管理与订单履行(领先领域) | 28.4% |
| 其他环节合并 | 71.6% |
| 总计 | 100.0% |
来源:Fact.MR 分析,更新于 2026年10月27日
供应链管理和订单履行 28.4% 2026年价值,因为订单可能经过信用授权、库存检查、仓库释放、发货和计费。部分故障可能导致实物与系统记录之间昂贵的不匹配。财务和人力资源拥有类似的机会,但审批和合规结构不同。当工单处理与履约状态连接时,客户服务通常受益。单个屏幕级机器人仍是 机器人流程自动化市场的一部分;编排则在这些任务之上增加了流程状态和协调。
BFSI 在其他终端用户行业中占有何优势?
2026年,BFSI(银行金融服务保险)占终端用户细分市场的 22.4% 。
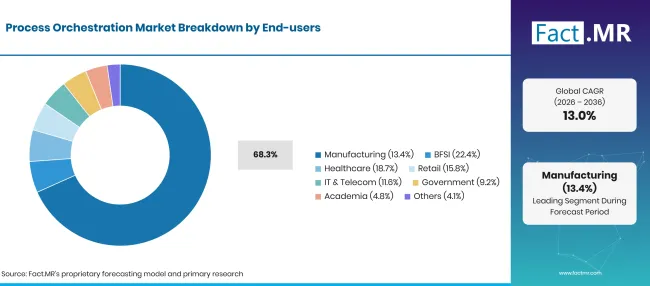
Process Orchestration Market Breakdown End Users 1 | Source: Fact.MR
| 终端用户 | 《Share》(2026) |
|---|---|
| BFSI(领先细分市场) | 22.4% |
| 其他环节合并 | 77.6% |
| 总计 | 100.0% |
来源:Fact.MR 分析,更新于 2026年10月27日
BFSI 占 2026 年市场的 22.4% 。入职、理赔和例外处理需要清晰记录谁批准了什么,以及流程何时变更。医疗保健则以 18.7%紧随其后,反映转诊、排班、患者管理和收入周期协调。零售业需要订单和退货处理,而制造业则重视规划、采购和履约的连接。公共部门机构可以通过编排减少反复的人工交接,但身份、问责和公平对待依然至关重要。经合组织(OECD)强调了政府更广泛采用人工智能时伴随的治理问题。 [5]
是什么加速了流程编排市场的采用,又是什么阻碍了它?
强劲的需求会被集成工作和组织采纳所调节。财务价值取决于流程自动化后是否具有弹性和可观察性,而非已绘制的工作流程数量。
驱动因素影响分析
| 车手 | (~)对CAGR的影响百分比 | 地理意义 | 影响时间线 |
|---|---|---|---|
| 多应用流程复杂性 | +1.3% | 北美、欧洲 | 2026–2036 |
| 云原生业务应用的采用 | +1.1% | 全球 | 2026–2035 |
| 对可审计流程的合规需求 | +0.8% | BFSI,医疗保健 | 2027–2036 |
| 需要更快地解决进程异常 | +1.0% | 零售、制造业 | 2026–2034 |
| 人类与人工智能辅助任务的整合 | +0.9% | 美国、德国、日本 | 2028–2036 |
来源:Fact.MR 分析,更新于 2026年10月27日
机会影响分析
| 机遇 | (~) % 对CAGR的影响 | 地理意义 | 影响时间线 |
|---|---|---|---|
| 跨混合环境的统一执行 | +1.2% | 德国、日本、英国 | 2028–2036 |
| 预制工业流程蓝图 | +0.7% | BFSI,医疗保健 | 2027–2035 |
| 长期运行的进程可观测性服务 | +0.8% | 全球企业 | 2026–2036 |
| 面向中小企业的托管编排 | +0.6% | 巴西,亚洲 | 2027–2036 |
来源:Fact.MR 分析,更新于 2026年10月27日
约束带影响分析
| 约束 | (~)对CAGR的影响百分比 | 地理意义 | 影响时间线 |
|---|---|---|---|
| 遗留集成复杂度 | -1.0% | 全球大型企业 | 2026–2036 |
| 企业与IT之间的所有权不明确 | -0.8% | 全球 | 2026–2032 |
| 数据访问与审计要求 | -0.7% | 欧洲,BFSI | 2027–2036 |
| 无运营治理的流程蔓延 | -0.9% | 云密集型企业 | 2028–2036 |
来源:Fact.MR 分析,更新于 2026年10月27日
哪些国家正在扩大流程编排市场直到2036年?
| 乡村 | CAGR (2026–2036) |
|---|---|
| 德国 | 16.32% |
| 巴西 | 10.74% |
| 美国 | 9.99% |
| 英国 | 9.62% |
| 日本 | 11.17% |
来源:Fact.MR 分析,更新于 2026年10月27日
为什么德国预计将在流程编排领域领先增长?
16.32% CAGR 至2036年。行业工作流程的复杂性和合规需求支持快速采用。
德国在五国中预测率最高,该 16.32% CAGR。制造商和业务服务提供商必须协调跨ERP系统、供应商和区域工厂的长期流程。当人工例外处理延误订单或库存流动时,机遇尤为显著。欧洲的人工智能和数据治理期望也鼓励更清晰的自动化决策记录,而非无控制的脚本。 [4] 能够展示运营效益并保持问责制的组织,更可能更快从试点进入生产。
巴西市场如何反映数字流程现代化?
10.74% CAGR 至2036年。面向客户的服务正在增加跨系统自动化。
巴西'数字银行、零售以及日益增长的企业云服务使用支持 10.74% CAGR 前景。许多组织仍然混合使用现代应用和定制遗留系统,这使得集成质量成为核心的采用问题。一个实际的首个项目可能涵盖贷款入职或订单转现金对账,这些项目停滞后会带来明显的成本。更简单的部署和本地集成人才比添加大量鲜少使用的功能更为重要。
尽管美国投资基础更成熟,是什么驱动了美国的投资?
9.99% CAGR 到2036年。企业正在将已有的自动化扩展为有弹性的工作流程。
美国预计将以 9.99% CAGR方式扩张。大型软件资产已经包含机器人自动化、工作流工具和API集成;编排采购越来越多地解决这些工具不一致时的处理。公司希望有一份能在例外变成客户投诉之前揭示的执行记录。CNCF的案例研究展示了工作流程引擎在技术环境中的成熟度,尽管技术流水线并非业务编排类别的直接代理。 [2] 采购决策通常依赖于手工对账的可衡量减少。
英国服务行业是如何部署编排的?
9.62% CAGR 至2036年。可审计性和遗留整合影响实施选择。
英国预计将以 9.62%速度增长。金融服务和公共服务组织面临复杂的审批链,而零售和物流运营商则需要可靠的订单和退货处理。访问控制和可追溯决策的要求可能延长项目设计时间,尤其是在将AI驱动任务纳入受监管流程时。买家可能更倾向于分阶段与现有系统集成,而非快速替换每个工作流程应用。
为什么日本优先考虑工艺可靠性?
11.17% CAGR 至2036年。劳动力限制和精准的运营交接加强了这一论点。
日本 #39;其 11.17% CAGR 展望反映了压力,要求减少行政和运营流程对人工转移的依赖。制造、金融服务和物流公司拥有明确的工作流程,但通常连接不同时间构建的系统。持久执行和明确的例外所有权有助于减少延迟,同时避免将所有部门集中到单一应用。买家通常会在广泛部署前仔细测试稳定性和集成深度。
谁在流程编排市场竞争?
Camunda和Appian专注于流程自动化和编排能力,而IBM、SAP、Microsoft、ServiceNow和Pegasystems则在更广泛的企业软件组合中提供相关工具。UiPath和Automation Anywhere提供任务自动化能力,可由流程级系统协调。这两者在执行模型、工作流设计、集成范围和运营所有权上存在差异,因此不应被视为可互换的产品。
竞争评估现在已超越流程图。采购方测试执行日志、重启和重试行为、政策执行、连接器维护以及整体实施工作。最佳商业契合因用例而异:银行处理受监管决策时,与制造商在各厂间协调订单时有不同要求。
哪些公司是主要供应商?
- Camunda Services GmbH
- Appian Corporation
- IBM Corporation
- SAP SE
- Microsoft Corporation
- ServiceNow公司
- Pegasystems Inc.
- UiPath Inc.
- 自动化公司
市场如何细分?
-
按类型分类
- 解决方案
- 服务
-
按部署分类
- 克劳德
- 本地部署
-
按企业规模划分
- 大型企业
- 中小企业
-
按业务职能划分
- 供应链管理与订单履行
- 人力资源管理
- 财务与会计
- 客户服务与支持
-
按终端用户分类
- 英国金融保险局
- 医疗保健
- 零售
- 制造
- 信息技术与电信
- 政府
- 学术界
- 其他
-
按地区划分
- 北美
- 拉丁美洲
- 西欧
- 东欧
- 东亚
- 南亚及太平洋地区
- 中东与非洲
参考书目
- [1] 云原生计算基金会。(2025年11月 11日)。 《云原生开发现状》。
- [2] 云原生计算基金会。(2026年4月 30日)。 Adobe:CNCF案例研究。
- [3]云原生计算基金会。(2026年1月 20日)。 CNCF年度云原生调查:人工智能未来的基础设施。
- [4]欧盟委员会。(无日期)。 《人工智能法案:人工智能监管框架》。
- [5]经济合作与发展组织。(2025年9月 18日)。《人工智能治理》。
本报告回答了问题
- 2026年和2036年的流程编排市场规模是多少?
- 解决方案与服务相比,能带来多少价值?
- 云端部署和本地部署的分工是什么?
- 哪个业务职能占最大份额?
- 为什么BFSI是最大的终端用户领域?
- 流程编排、RPA和云基础设施编排有什么区别?
流程编排市场涵盖哪些内容?
该研究衡量了协调多步骤业务流程的软件解决方案及相关服务,涵盖应用、人员和系统。研究涵盖部署、企业规模、职能、行业及五个国家市场。编排定义为控制端到端执行、状态、依赖关系和异常处理,而非单一自动化操作。
范围包括哪些内容?
流程编排平台收入、直接相关的集成与运营服务、云和本地部署、企业及中小企业实施、业务功能应用以及终端用户部门,均列于细分中。
哪些内容被排除在范围之外?
未进行编排的独立RPA机器人许可;仅基础设施的Kubernetes资源调度;通用云计算或存储;不执行编排的无关BPM软件;以及所有公司收入,均不属于定义的软件和服务类别。
分析是如何构建的?
分析基于 120+来源、 35+公司组合、 25+国家以及 20 多个行业访谈。
- 初级调研:初级调研包括与制造商、服务提供商、技术开发者、分销商、终端用户及相关领域专家的讨论。这些对话探讨采购优先级、产品采用率、运营挑战、审批要求、竞争定位以及影响更广泛市场接受度的因素。
- 桌面研究:桌面研究涵盖政府统计、监管出版物、公司申报、贸易数据、技术研究、行业协会、标准、公共政策及其他权威来源。分析中使用的每个来源均有文献记录。
- 市场规模与预测:市场估计结合了历史表现、需求指标、价格和销量趋势、细分市场份额、公司参与情况、国家层面增长、采用模式、投资活动及市场扩张障碍。
- 数据验证与更新周期:通过将初级访谈与公开数据、公司活动、监管变动、贸易模式及行业发展进行比较,验证结果。定期更新回顾新产品发布、容量变动、合作关系、审批及商业采用变化。
细分
报告的范围和覆盖范围是什么?
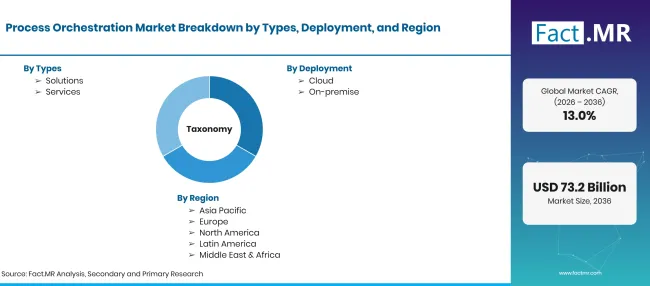
Process Orchestration Market Taxonomy | Source: Fact.MR
| 属性 | 详情 |
|---|---|
| 数量单位 | 2026年USD 21.56十亿,到2036年USD 73.22亿13.0% CAGR |
| 市场定义 | 软件解决方案及相关服务协调多个应用、部门和企业系统间的业务流程。市场价值包括流程执行、集成、监控和异常管理的编排平台及支持服务。 |
| 类型 | 解决方案;服务 |
| 部署 | 云端;本地部署 |
| 企业规模 | 大型企业;中小企业 |
| 业务职能 | 供应链管理与订单履行;人力资源管理;财务与会计;客户服务与支持 |
| 终端用户 | 英国金融服务保险(BFSI);医疗保健;零售;制造业;信息技术与电信;政府;学术;其他 |
| 覆盖区域 | 北美;拉丁美洲;西欧;东欧;东亚;南亚及太平洋;中东与非洲 |
| 覆盖国家 | 德国;日本;英国;美国;巴西 |
| 预测期 | 2026年至2036年 |
| 方法介绍 | 采用自上而下和自下而上的混合方法,结合企业软件支出、云应用、部署模式、组织规模、业务流程自动化预算、解决方案和服务收入以及供应商组合分析。 |
来源:Fact.MR 分析,更新于 2026年10月27日

