- Market Value (2025): USD 684.2 Mn
- Estimated Value (2026): USD 737.6 Mn
- Forecast Value (2036): USD 1563.2 Mn
- CAGR (2026-2036): 7.8%
到2036年,Sulbactam Pivoxil 市场的预测价值是多少?
2026年USD 737.6百万,到2036年USD 1,563.2百万,且7.8% CAGR。
- 2025年,舒巴坦吡伏西汀市场价值 USD 684.2 百万,其中大部分收入来自胶片涂层阿莫西林复合片。
- 随着医院推动从静脉注射转向口服治疗的提前转变,收入将从2026年的USD 737.6百万增长到2036年的USD 1,563.2百万。
- 7.8% CAGR反映了对纯阿莫西林的抗药性压力,从而使抑制剂保护的口服方案继续出现在药品目录中。
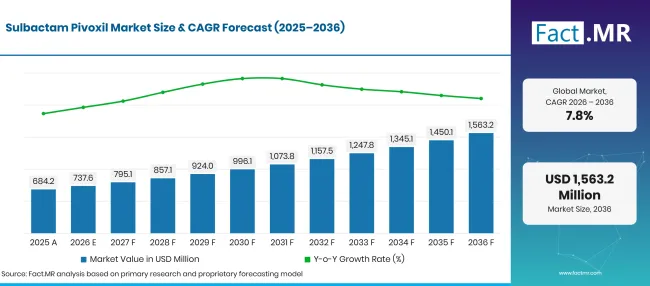
Sulbactam Pivoxil Market Forecast Global | Source: Fact.MR
| 年份 | 基础 | 市值(USD 百万) |
|---|---|---|
| 2025 | 实际情况 | 684.2 |
| 2026 | 估算 | 737.6 |
| 2036 | 天气预报 | 1,563.2 |
| CAGR 2026年至2036年 | 预报期 | 7.8% |
来源:Fact.MR 分析,更新于 2026年11月4日
舒尔巴坦皮沃西汀市场增长的决定性数据是什么?
2026年至2036年期间,将新增 USD 825.6 百万美元收入,主导的是通过医院药房发放的平板电脑。
- 市场需求驱动因素
- 对一线抗生素的耐药性持续扩大。世卫组织2025年10月报告称,2023年全球约六分之一实验室确诊的细菌感染对抗生素治疗有抵抗力,数据来自 104 国家 [1]。每增加一次β-内酰胺酶活性,医生就倾向于使用抑制剂保护的青霉素。
- 全球处方指导决定哪些组合能进入药品目录。2025年9月第24届世界卫生组织基本药物清单涵盖了523种成人用药。其专家委员会还审查了AWaRe抗生素分类[2]的最新更新。这些名单下的分类会影响阿莫西林组合的国家招标。
- 欧洲的管理目标偏向狭窄且广为人知的青霉素方案。ECDC记录了2024年欧盟/欧洲经济区1,000人每日20.3剂量的定义剂量,Access抗生素为60.3%,而2030年目标超过65%[3]。口服阿莫西林组合帮助医院向该Access组转移使用。
- 住院时间缩短提高了口服缓慢治疗的价值。患者开始使用注射型氨苄青霉素或阿莫西林并配合舒巴坦,可以在家中继续使用同一类抑制剂。提前出院释放床位,降低导尿管相关感染的风险。欧洲和拉丁美洲的医院管理者在床位压力下,现在将更换率作为质量衡量标准。
- 分析的关键细分
- 按产品类型划分:片剂在2026年将占据 61.7% 份额,因为薄膜涂层片剂能提供稳定剂量和长保质期。
- 按应用方式:医院药房将占2026年 50.0% ,因为他们同时备有口服缓慢疗法和注射用舒巴坦组合药。
- 按终端用户分类:医院将因处理肺炎、复杂皮肤感染和术后病例而满足2026年 60.0% 需求。
- 分析师观点 Fact.MR
- Fact.MR首席顾问Shambhu Nath Jha表示:“Sulbactam pivoxil在医院希望患者使用与病房使用的同一抑制剂类别时,赢得了其重要地位。在拉丁美洲和亚洲市场注册并积极使用阿莫西林和磺胺的制造商将获得大部分新销量。随着时间推移,监管规则将有利于能够记录稳定性、杂质控制和明确剂量的供应商。”
- 战略意义
- 制造商应投资于防潮片包装和杂质分析,因为皮沃西酯的降解速度快于母体化合物。
- 分销商应将医院包装尺寸与出院协议保持一致,使病房库存和门诊供应使用相同产品。
- 医院购买者应在将每种口服组合与当地AWaRe指南对照,再将其加入药品目录。
- 投资者应权衡各国的注册时间表,因为组合产品的批准很少跨境转移。
德国在五国比较中领先,8.5%,密集的医院监测网络持续审查抑制剂保护的青霉素。巴西紧随其后,7.8%年实施了持续至2030年的国家感染控制计划。美国在7.0%点落后巴西0.8分,因注册的口服磺胺产品范围狭窄而受阻。英国在严格处方控制下发布6.3%,日本则在5.6%年关闭该组,因为管理指导支持口服抗生素的狭义使用。
Sulbactam Pivoxil 市场按细分细分市场如何细分?
片剂将在 61.7%年领先产品类型;医院药房将在 50.0%年领先应用;医院将在2026年将 60.0% 终端用户。
哪些产品类型是主导?
平板电脑占据了2026年销售的 48.6% 。
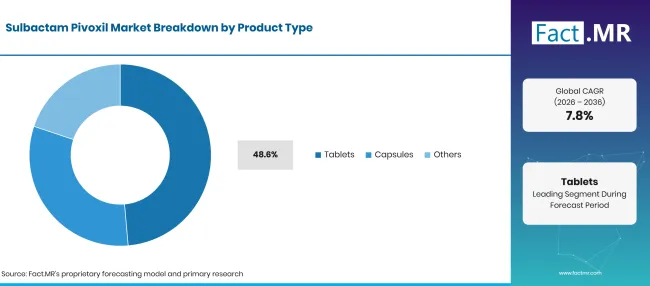
Sulbactam Pivoxil Market Breakdown Product Type | Source: Fact.MR
| 产品类型 | 《Share》(2026) |
|---|---|
| 平板(领先细分市场) | 61.7% |
| 其他环节合并 | 38.3%* |
| 总计 | 100.0% |
来源:Fact.MR 分析,更新于 2026年11月4日
成人阿莫西林和舒巴坦的剂量依赖于固定比例的片剂,患者每天服用两到三次。Laboratorios Bagó注册Trifamox IBL薄膜涂层片剂,浓度 500 和 1,000 。其 500 和 1,000 片包仅供医院使用[4]。涂层片片还能在储存时保护酯免受湿气影响。口服悬浮液服务于无法吞咽片剂的儿童和成人,他们需要在药房或家中进行恢复。胶囊和其他形式仍为较小的一类,通常用于制造商已运营 延长口服抗生素胶囊系列。重建后的保质期限制了医院库存的悬浮液体积。带有透明剂量注射器的掩味悬浮液为儿科诊所提供补充该组合的理由。
在申请中支持医院药房的是什么?
医院药房占2026年收入的 50.0% 。
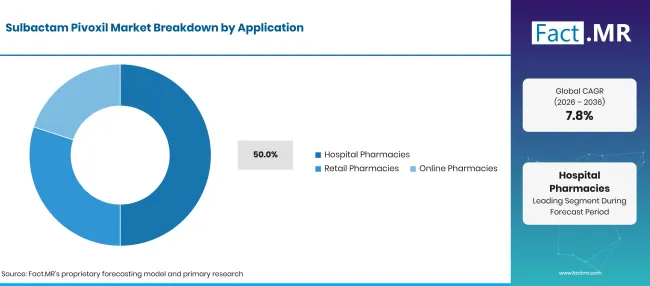
Sulbactam Pivoxil Market Breakdown Application | Source: Fact.MR
| 应用 | 《Share》(2026) |
|---|---|
| 医院药房(领先细分市场) | 50.0% |
| 其他环节合并 | 50.0%* |
| 总计 | 100.0% |
来源:Fact.MR 分析,更新于 2026年11月4日
病房药剂师负责从注射剂到口服治疗的转换,并在出院前发放首批口服药剂。Trifamox IBL Duo宣传册规定成人每12小时服用一875毫克和125毫克片剂,该时间安排符合出院时的供应情况[5]。这些药房的药品目录委员会还跟踪储备药剂如碳青霉烯类抗生素的支出。零售和在线药房为鼻窦炎、中耳炎和支气管炎配发重复处方和社区处方。它们的收入份额取决于各国法规是否允许药剂师无需新处方即可供应复合抗生素。同时制备注射剂的药房与无菌配药药房的工作相关联。
终端用户如何塑造需求?
医院占2026年价值的 60.0% 。
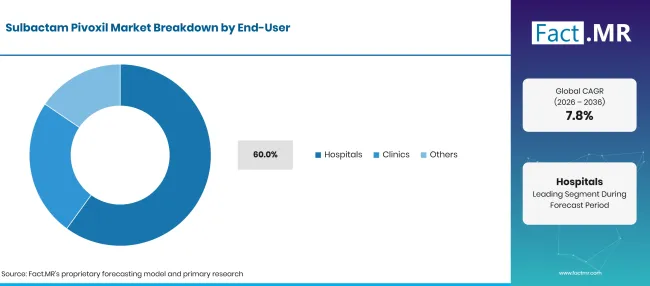
Sulbactam Pivoxil Market Breakdown End User | Source: Fact.MR
| 终端用户 | 《Share》(2026) |
|---|---|
| 医院(领先领域) | 60.0% |
| 其他环节合并 | 40.0%* |
| 总计 | 100.0% |
来源:Fact.MR 分析,更新于 2026年11月4日
住院病房治疗社区性肺炎、糖尿病足部感染和术后伤口,这些都是β-内酰胺酶产生者常见的疾病。在英格兰,2024年住院抗生素使用率 2.7% 高于2019年水平,尽管整体NHS使用量下降[6]。这一差距显示了在社区处方收紧的同时,医院需求依然保持。诊所以门诊方式治疗耳部、鼻窦和尿路感染,且在阿莫西林疗程失败后,常将口服组合药物作为首选。管理复发病例的医生也会比较尿 路感染治疗 指南中涵盖的方案。其他终端用户包括养老院和日间手术中心。长期护理住院医师反复胸部感染患者会获得稳定的口服医嘱,日间手术单元在轻微手术后会进行短期预防性治疗。
是什么加速了舒尔巴坦皮沃西汀市场的采用,又是什么阻碍了它?
β-内酰胺酶耐药性上升以及医院护理后早期口服药量的推动推动了阿莫西林与舒巴巴坦吡伏西汀的需求。增长受限于注册该产品的国家数量有限、阿莫西林与克拉维拉酸的竞争,以及限制总抗生素使用的管理规定。
驱动因素影响分析
| 车手 | (~)对CAGR的影响百分比 | 地理意义 | 影响时间线 |
|---|---|---|---|
| 产β-内酰胺酶的呼吸道和泌尿病原体传播 | +1.8% | 全球 | 短期(<=2 年) |
| 医院早期静脉注射转口服治疗的项目 | +1.5% | 拉丁美洲、西欧、北美 | 中期(2年至4 年) |
| 管理目标偏向Access青霉素组合 | +1.2% | 西欧、东亚、拉丁美洲 | 中期(2年至4 年) |
| 成人和儿科剂量的新片剂和悬浮剂强度 | +1.0% | 拉丁美洲、南亚及太平洋地区 | 长期(>=4 年) |
来源:Fact.MR 分析,更新于 2026年11月4日
机会影响分析
| 机遇 | (~)对CAGR的影响百分比 | 地理意义 | 影响时间线 |
|---|---|---|---|
| 阿莫西林和舒巴坦皮沃西汀片剂在新市场的注册 | +0.8% | 南亚及太平洋、中东及非洲 | 长期(>=4 年) |
| 医院包容量与出院供应相关联 | +0.6% | 拉丁美洲,西欧 | 中期(2年至4 年) |
| 防潮包装,延长保质期 | +0.5% | 全球 | 中期(2年至4 年) |
| 区域仿制药生产商的合同API供应 | +0.4% | 东亚、南亚及太平洋 | 长期(>=4 年) |
来源:Fact.MR 分析,更新于 2026年11月4日
约束带影响分析
| 约束 | (~) % 对CAGR的影响 | 地理意义 | 影响时间线 |
|---|---|---|---|
| 拉丁美洲及亚洲部分地区除外的有限监管批准 | -0.6% | 北美,西欧 | 短期(<=2 年) |
| 阿莫西林与克拉维酸盐的竞争 | -0.4% | 全球 | 短期(<=2 年) |
| 国家行动计划下的抗生素总使用上限 | -0.3% | 西欧,东亚 | 中期(2年至4 年) |
| 酯的稳定性和在炎热潮湿气候中的杂质控制 | -0.2% | 南亚及太平洋地区,拉丁美洲 | 长期(>=4 年) |
来源:Fact.MR 分析,更新于 2026年11月4日
哪些国家正在扩大Sulbactam Pivoxil市场直到2036年?
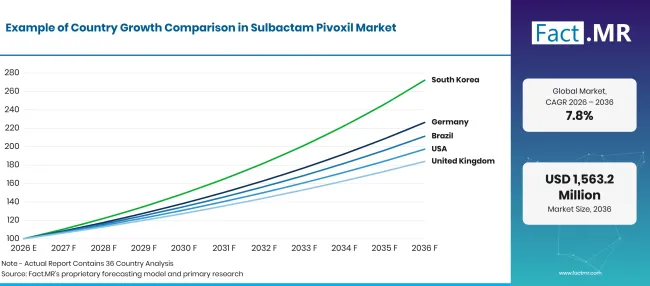
Sulbactam Pivoxil Market Growth Index | Source: Fact.MR
| 乡村 | CAGR (2026年至2036年) |
|---|---|
| 德国 | 8.5% |
| 巴西 | 7.8% |
| 美国 | 7.0% |
| 英国 | 6.3% |
| 日本 | 5.6% |
来源:Fact.MR 分析,更新于 2026年11月4日
是什么支持了德国的舒巴坦皮沃西尔的采用?
8.5% CAGR,医院抗药性监测支持,指导青霉素组合的选择。
罗伯特·科赫研究所于2026年9月发布了2025年监测结果,利用 126 实验室获取耐药性数据, 593 医院获取消耗数据[7]。2025年医院抗生素的消耗量与2024年基本保持不变,国家目标是到2030年将总使用量比2019年 9% 减少。德国病房支持针对青霉素的组合,以实现这一目标。
巴西的需求是如何发展的?
7.8% CAGR,并有一项从2026年持续到2030年的国家感染控制计划作为支持。
Anvisa于2026年2月 6 日批准了国家医疗相关感染预防与控制计划,涵盖2026年至2030年 [8]。该计划扩大了对医疗感染和抗菌药物耐药性的所有护理层级的监测。巴西巴戈实验室已在本地注册Trifamox IBL片剂和悬浮品,为医院提供熟悉的口服产品。
什么才是支持美国收养?
7.0% CAGR,几乎全职医院管理项目的帮助。
CDC数据显示,2024年美国 97.5% 家医院满足了抗生素管理的七大核心要素,较2014年的 40.9% 有所增加[9]。该规模的项目会审查每一个广谱药物,为口服逐步减量药物创造空间。增长依赖于未来的注册,因为舒巴坦皮沃西尔组合尚未在国内广泛推广,且需求与更广泛的 抗生素 类别重叠。
英国的需求增长如何?
6.3% CAGR,反映了对全国抗生素使用的密切监测。
英国卫生与健康管理局仪表盘记录了截至2025年12月31日1,000人口每日17.7定义的每日抗生素摄入量[10]。2024年,英格兰耐药性血液感染病例上升9.3%至20,484例[11]。这两大趋势推动医院处方者选择受保护青霉素接受严格审查。
日本表现如何?
5.6% CAGR,因为管理指导限制了常规口服抗生素的使用。
厚生劳动省于2026年1月 16 日发布了《抗菌管理手册》第四版,新增了牙科部分[12]。此类指导缩小了门诊抗生素的使用范围,因此日本的需求主要集中在确诊β-内酰胺酶产生者的住院病例。对呼吸道感染替代 大环内酯抗生素 的兴趣也支持青霉素组合。
谁领导了Sulbactam Pivoxil市场?
竞争分为两大类。拉丁美洲的成品生产商掌握了大部分品牌收入,Laboratorios Bagó以Trifamox IBL片剂、悬浮液和Trifamox IBL Duo系列脱颖而出。Bagó于2026年1月更新了Trifamox IBL片剂宣传册,推出了医院用 500 片和 1,000 片包[4],其Duo宣传册则设定了每日两次 875 毫克和 125 毫克剂量[5]。这些品牌凭借处方师的熟悉度、广泛的剂量范围和医院供应合同而获胜。
第二组则提供酯本身作为API、参考标准和研究材料。Clearsynth和Chemicea将sulbactam pivoxil列为质量控制工作所需的分析证书,而Selleck Chemicals、TargetMol和MedChemExpress则为实验室研究提供。这些公司在纯度数据、杂质配置文件和交付速度上竞争。在预测期内,成功将取决于在新国家的注册以及酯在热带气候下的稳定性证明。
哪些公司是主要供应商?
Sulbactam Pivoxil 市场的主要公司包括 Laboratorios Bagó、Clearsynth、Chemicea、Selleck Chemicals、TargetMol 和 MedChemExpress。
- 巴戈实验室
- 清音合成器
- 化学家
- 塞莱克化学
- 目标摩尔
- 医疗化学快递
参考书目
- [1] 世界卫生组织。(2025年10月 13日)。 世卫组织警告全球普遍存在对常见抗生素的耐药性。
- [2] 世界卫生组织。(2025年9月, 5年)。 世卫组织更新了基本药物清单,包括关键癌症和糖尿病治疗。
- [3]欧洲疾病预防与控制中心。(2025年11月 18)。 欧盟/欧洲经济区(ESAC-Net):2024年年度流行病学报告。
- [4]巴戈实验室。(2026年1月 15日)。 Trifamox IBL 500 和 1.000 comprimidos recubiertos: prospecto。
- [5]巴戈实验室。(2025)。 三项国际银行 二重合作者:前景。
- [6]英国卫生安全局。(2026年5月 13日)。 ESPAUR报告2024-2025:扩展摘要。
- [7]罗伯特·科赫研究所。(2026年9月, 9年)。 新RKI-抗生物质抵抗与研究。
- [8]国家监察署。(2026年2月 6日)。 Anvisa aprova nacional programa nacional de prevenção e controle de infecções em serviços de saúde.
- [9]疾病控制与预防中心。(2026年3月 26日)。 CDC抗生素管理更新。
- [10]英国卫生安全局。(2026年5月 29日)。 抗生素总使用量。
- [11]英国卫生安全局。(2025年11月 13日)。 2024年每周近 400 起抗生素耐药性感染。
- [12]厚生劳动省。(2026年1月, 16年1月)。《 抗菌管理手册》第四版。
本报告回答了问题
- 舒巴坦皮沃西汀的收入如何分配到片剂、胶囊及其他剂型?
- 为什么医院药房能承担2026年一半的价值?零售和在线渠道在哪些方面获益?
- 哪些医院和诊所环境对口服磺胺复合剂的需求产生?
- 德国、巴西、美国、英国和日本的增长率有何不同?
- 哪些成品剂量和API供应商影响竞争?
- 管理规则、产品注册和竞争抑制剂组合如何影响需求直到2036年?
Sulbactam Pivoxil 市场涵盖哪些内容?
本研究重视口服成品形式的苏巴坦吡伏西汀销售,主要是与阿莫西林的固定组合,以及售给配方商的活性成分。药片、胶囊和悬浮液在医院、零售及在线药房渠道均有追踪。
收入以制造商销售价格计量,单位为 USD 百万。对于固定组合,只有与硫巴坦派维西汀成分相关的价值计入总额。
范围包括哪些内容?
成人服用阿莫西林和舒巴坦皮沃西汀片剂及膜膜片剂。
口服悬浮液和干粉,适用于儿童和成人。
Sulbactam pivoxil有效成分销售给成品制造商和合同配方商。
用于注册产品的质量控制销售的参考标准和分析级。
哪些内容被排除在范围之外?
注射用的苏巴克坦钠制品,包括阿莫西林或氨苄青林,搭配苏巴巴坦小瓶。
磺胺酸磺酸酯,氨苄青霉素和磺胺酰胺的另一种互助前药。
磺胺与杜洛巴坦及其他静脉抑制剂组合。
阿莫西林与克拉维酸酯及其他β-内酰胺酶抑制剂组合,不含磺胺。
分析是如何构建的?
分析基于 120+来源、 35+公司组合、 25+国家以及超过 20 个行业访谈。
- 初级调研: 初级调研包括与制造商、服务提供商、技术开发商、分销商、终端用户及相关领域专家的讨论。这些对话探讨采购优先级、产品采用、运营挑战、审批要求、竞争定位以及影响广泛市场接受度的因素。
- 桌面研究: 桌面研究涵盖政府统计、监管出版物、公司申报、贸易数据、技术研究、行业协会、标准、公共政策及其他权威来源。分析中使用的所有资料均有文献记录。
- 市场规模与预测: 市场估计结合了历史表现、需求指标、价格和销量趋势、细分市场份额、公司参与情况、国家层面增长、采用模式、投资活动及市场扩张障碍。
- 数据验证与更新周期: 通过将初级访谈与公开数据、公司活动、监管变化、贸易模式及行业发展进行比较,验证结果。定期更新回顾新产品发布、容量变动、合作伙伴关系、审批及商业采用变化。
细分
报告的范围和覆盖范围是什么?
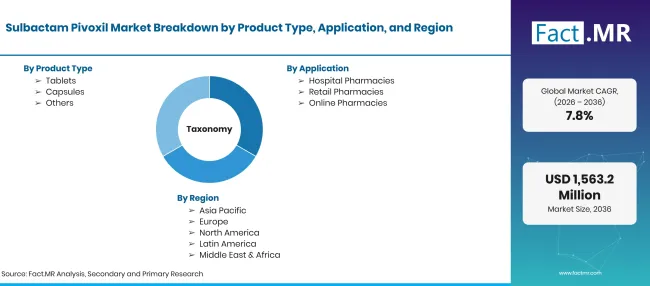
Sulbactam Pivoxil Market Taxonomy | Source: Fact.MR
| 属性 | 详情 |
|---|---|
| 数量单位 | USD 百万 |
| 市场定义 | 口服成品产品及含有sulbactam pivoxil的活性成分,sulbactam pivoxil是β-内酰胺酶抑制剂sulbactam的酯前药。 |
| 产品类型 | 片剂;胶囊;其他 |
| 应用 | 医院药房;零售和在线药房 |
| 终端用户 | 医院;诊所;其他 |
| 覆盖区域 | 北美;拉丁美洲;西欧;东欧;东亚;南亚及太平洋;中东与非洲 |
| 覆盖国家 | 德国;巴西;美国;英国;日本 |
| 介绍的公司 | 巴戈实验室;清合成器;化学药品;塞莱克化学公司;目标分子;医疗化学快报 |
| 预测期 | 2026年至2036年 |
| 方法介绍 | 产品注册、医院配药模式和管理数据与制造商访谈相结合,按剂型和渠道构建需求。 |
来源:Fact.MR 分析,更新于 2026年11月4日
市场如何细分?
-
按产品类型划分
- 泥板
- 胶囊
- 其他
-
按应用分类
- 医院药房
- 零售与在线药房
-
按终端用户分类
- 医院
- 诊所
- 其他
-
按地区划分
- 北美
- 拉丁美洲
- 西欧
- 东欧
- 东亚
- 南亚及太平洋地区
- 中东与非洲

