- Market Value (2025): USD 1.35 Bn
- Estimated Value (2026): USD 1.41 Bn
- Forecast Value (2036): USD 2.12 Bn
- CAGR (2026-2036): 4.2%
到2036年,Tapentadol市场的预测价值是多少?
2026年USD 1.41十亿,到2036年USD 2.12亿,且4.16% CAGR。
- 根据 Fact.MR 分析,2025年他潘妥尔市场达到 USD 1.35 亿 。
- 需求将从2026年的 USD 1.41 亿 增加到2036年的 USD 2.12 亿 。
- 预计该市场将在2026年至2036年间以 4.2% CAGR 速度增长。销售将通过适当的急性和持续性疼痛治疗扩大,同时处方限制和竞争疗法保持增长。
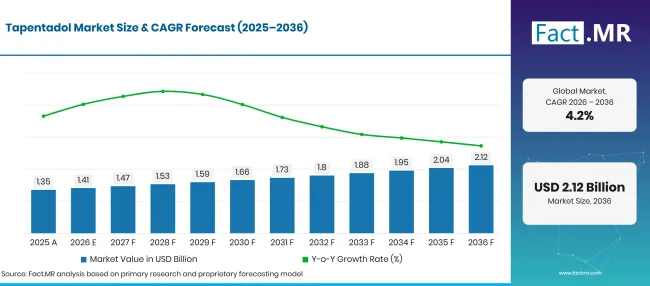
Factmr Tapentadol Market Forecast Global | Source: Fact.MR
| 年份 | 基础 | 市值(USD 亿) |
|---|---|---|
| 2025 | 实际情况 | 1.35 |
| 2026 | 估算 | 1.41 |
| 2036 | 天气预报 | 2.12 |
| CAGR 2026年至2036年 | 预报期 | 4.2% |
来源:Fact.MR 分析,更新于 2026年10月16日
Tapentadol市场增长的关键数字是什么?
2026年至2036年间USD 0.71十亿绝对机会。
- 市场需求驱动因素
- 当替代治疗方法不足时,即释型制剂可用于严重急性疼痛。这为阿 片类药物的供应商提供了明确的位置,但需求取决于个别处方决策,而非整个患者报告疼痛。医院和配药合作伙伴需要在选择产品时获得正确的产品。 [4]
- 缓释治疗与急性护理处方形成不同的补充模式。其标签涵盖了在替代药物不足时需要使用阿片类药物的严重持续性疼痛,包括特定的糖尿病周围神经病理性疼痛。因此,商业规划需要为两种释放形式分别预测产品和明确的强度识别。 [3]
- 本地建立的产品线使采购更加实用。Grünenthal的德国专业信息目录列出了多种tapentadol产品。对于药房采购者来说,明确的授权范围减少了对所订购产品的不确定性。持续的履行可以保护现有账户,而无需更广泛或不合适的处方。 [5]
- 专科疼痛服务可以支持相对集中的客户群。日本医院研究研究了癌症疼痛患者中使用他喷哌唑,展示了一种特定的治疗环境。销售机会依赖于当地公认的适应症和临床经验。小型临床研究无法确定全国处方量,但有助于确定产品评估的服务类型。 [6]
- 分析的关键细分
- 按产品类型划分:延长释放占2026年销售的 58.3% ,领先于 41.7%的即时发布。两种格式处理的处理时间不同。
- 按应用分类:疼痛管理部门在2026年占 64.8% 。神经性疼痛分别在 28.4%处追踪,其他部分在 6.8%。
- 按分销渠道划分:医院药房拥有2026年 46.2% 的收入。零售和允许的在线配药占剩余渠道销售的部分。
- 分析师观点 Fact.MR
- 首席顾问Shambhu Nath Jha表示, Fact.MR :“这是一个药品目录和供应业务,而非大众止痛药的机会。供应商的立场取决于其产品授权的地点、付款方式以及药房是否能获得所需的药品。增长应来自于可靠地提供合适的处方,而非将使用范围扩大到临床认可之外。”
- 战略意义
- 围绕购买者实际列出的产品构建账户计划。疼痛管理药物之间的竞争包括不同治疗方法,其益处和风险各异。Tapentadol的产品需要在比较中明确位置,并由批准的标签支持,而非单纯声称更优越的止痛效果。[4][3]
- 将药物相互作用信息纳入商业服务。MHRA已警告某些联合药物可能出现癫痫发作和血清素综合征报告。当客户管理多项治疗患者时,准确的专业信息和药物警戒支持尤为重要。 [7]
- 围绕 管制物质 义务设计履行。可追溯的产品流通和合法处方处理比让药品通过不受限制渠道轻松购买更为重要。巴西的管制物质记录记录了他喷丁醇的列入,说明了为何分销计划必须逐国核查。 [1]
- 为不断变化的替代治疗组合做好准备。FDA 2026年草案指导方针涉及开发非阿片类药物用于慢性疼痛的药物。它并未确立新的获批替代品,但表明开发领域正处于活跃状态。供应商应遵循这些替代方案以及客户可能重新评估阿片类药物使用的治疗环境。 [8]
德国的预计增长最快,其次是英国。美国需求依赖于已建立的标签产品,而巴西的可及性条件则需更加关注。日本的前景更贴近专科治疗实践,而非广泛的零售镇痛药采购。
Tapentadol市场按细分市场如何划分?
缓释 58.3%;疼痛管理 64.8%;医院药房于2026年 46.2% 。
哪个产品类型细分市场能引领需求?
延长发行板块在2026年占据 58.3% 份额。
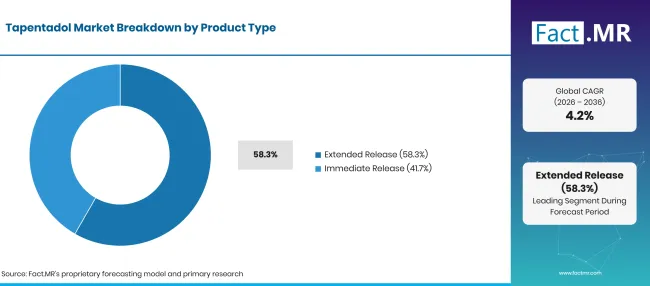
Factmr Tapentadol Market Breakdown Product Type | Source: Fact.MR
| 产品类型 | 《Share》(2026) |
|---|---|
| 延长发行(主播环节) | 58.3% |
| 立即发布 | 41.7% |
| 总计 | 100.0% |
来源:Fact.MR 分析,更新于 2026年10月16日
缓释型产品主导收入,而速释型产品仍扮演重要的急性疼痛治疗角色。买家应将其作为独立配方管理,拥有不同的产品代码和处方信息。释放行为是药物临床规范的一部分;共享的活性成分并不意味着两种表现形式可以互换。 [3] [4]
哪个应用细分市场引领需求?
疼痛管理板块在2026年占据 64.8% 份额。
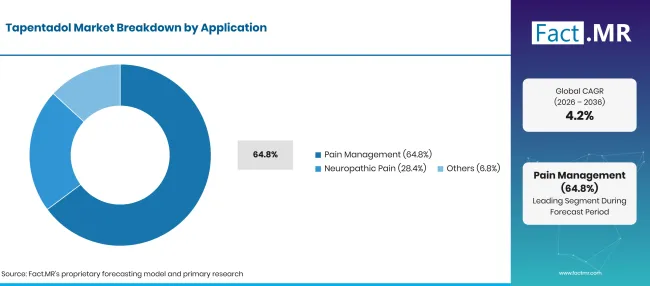
Factmr Tapentadol Market Breakdown Application | Source: Fact.MR
| 应用 | 《Share》(2026) |
|---|---|
| 疼痛管理(领先细分) | 64.8% |
| 神经性疼痛 | 28.4% |
| 其他 | 6.8% |
| 总计 | 100.0% |
来源:Fact.MR 分析,更新于 2026年10月16日
神经 性疼痛 类别与更广泛的疼痛管理组分开以避免重叠。后者涵盖市场范围内的其他疼痛适应症。Nucynta ER在美国的标签标识了特定的糖尿病周围神经病理性疼痛适应症,不应推广到所有神经病变,也不应假定适用于所有国家。 [3]
哪个分销渠道细分能引领需求?
医院药房板块在2026年占据 46.2% 份额。
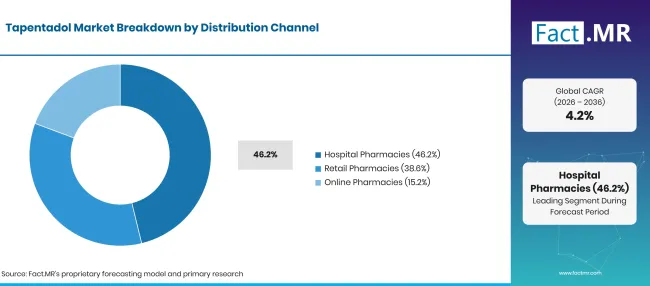
Factmr Tapentadol Market Breakdown Distribution Channel | Source: Fact.MR
| 分销渠道 | 《Share》(2026) |
|---|---|
| 医院药房(领先细分市场) | 46.2% |
| 零售药房 | 38.6% |
| 在线药房 | 15.2% |
| 总计 | 100.0% |
来源:Fact.MR 分析,更新于 2026年10月16日
医院药房是最大的配药类别,因为机构治疗和采购将需求集中在一起。零售药房负责满足合适的门诊处方。在线药房指的是在当地规则允许的情况下合法配药,而非无限制的网络销售。每个渠道均受相关处方和管制药物要求约束。[4][1]
是什么加速了Tapentadol市场的采用,又是什么阻碍了它?
平衡在于适当治疗的连续性和对阿片类药物使用更严格的审查之间。供应商可以改善产品供应和客户服务,但不能消除临床选择作为需求限制的主要因素。世卫组织将依赖性和过量药物视为重要的阿片类药物风险,负责任的获取成为可持续市场参与的条件。 [9]
驱动因素影响分析
| 车手 | (~)对CAGR的影响百分比 | 地理意义 | 影响时间线 |
|---|---|---|---|
| 适当的缓释补充 | +0.9% | 授权的持续性疼痛市场 | 短期(最长 2 年) |
| 选择性急性疼痛处方 | +0.6% | 医院和门诊渠道 | 短期(最长 2 年) |
| 已建立的本地产品组合 | +0.4% | 德国及其他授权市场 | 中期(2 至 4 年) |
| 专科疼痛服务通行 | +0.5% | 日本、欧洲、美国 | 中期(2 年至 4 年) |
| 可靠的控制药物供应 | +0.3% | 受监管的配药市场 | 短期(最长 2 年) |
来源:Fact.MR 分析,更新于 2026年10月16日
机会影响分析
| 机遇 | (~)对CAGR的影响百分比 | 地理意义 | 影响时间线 |
|---|---|---|---|
| 制剂专用药房合同 | +0.5% | 机构买家 | 中期(2 至 4 年) |
| 改进授权分销覆盖 | +0.6% | 精选未被覆盖频道 | 中期(2 至 4 年) |
| 稳定的展示可用性 | +0.3% | 现有处方市场 | 短期(最长 2 年) |
| 专业信息与安全支持 | +0.4% | 专科治疗网络 | 中期(2 至 4 年) |
来源:Fact.MR 分析,更新于 2026年10月16日
约束带影响分析
| 约束 | (~)对CAGR的影响百分比 | 地理意义 | 影响时间线 |
|---|---|---|---|
| 阿片类药物安全性与处方限制 | -1.1% | 全球 | 短期(最长 2 年) |
| 非阿片类药物及竞争性止痛疗法 | -0.8% | 欧洲、美国、日本 | 长期(4 年或更久) |
| 国家特定访问与报销 | -0.6% | 精选国家市场 | 中期(2 至 4 年) |
| 授权投资组合内的价格压力 | -0.4% | 竞争性采购渠道 | 中期(2 至 4 年) |
来源:Fact.MR 分析,更新于 2026年10月16日
哪些国家计划扩大塔潘塔多市场直到2036年?
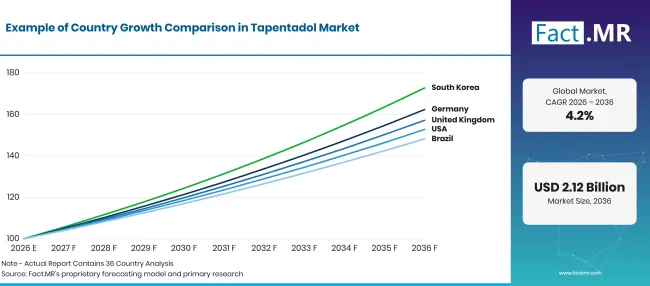
Factmr Tapentadol Market Growth Index | Source: Fact.MR
| 乡村 | CAGR (2026年至2036年) |
|---|---|
| 德国 | 4.9% |
| 巴西 | 4.0% |
| 美国 | 4.3% |
| 英国 | 4.6% |
| 日本 | 3.3% |
来源:Fact.MR 分析,更新于 2026年10月16日
为什么德国拥有最强烈的国家观?
4.9% CAGR。一系列可见的授权演示支持针对配方的采购。
Grünenthal的德国目录包括Palexia及其他tapentadol产品信息。实际机会是为药房和专科处方者提供已在治疗路径中使用的陈列。买家可以比较供应连续性和产品背后的专业支持。市场扩展更可能通过这些成熟渠道实现,而非面向消费者的促销。 [5]
在巴西,哪些条件对扩张至关重要?
4.0% CAGR。受控医疗的可及性决定了哪些分销机会是可行的。
Anvisa官方控制名单记录显示,2014年他酮被列入List A1 。供应商需要为其拟供应的产品制定授权和配药条件。本地合作伙伴关系在为药房和机构采购者提供合规准入时具有价值。预测并不意味着所有国际配方都已通过巴西渠道获得。 [1]
美国在商业上有何不同?
4.3% CAGR。产品权和配方特定竞赛形成账户访问。
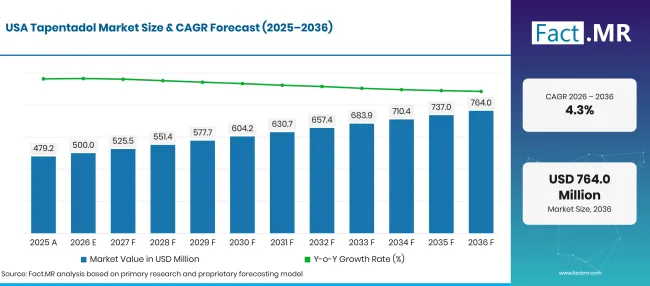
Factmr Tapentadol Market Forecast Usa | Source: Fact.MR
Collegium于2020年宣布收购Nucynta特许经营权在美国的权利。这说明了为何竞争性地图必须遵循区域权利持有者,而非历史上与开发相关的公司。合同和产品支持围绕当前授权的报价组织。对于潜在参赛者来说,当前的任务是建立自身的审批和渠道地位,而不是自行获得相同的品牌账户访问权限。 [2]
是什么限制并支持英国?
4.6% CAGR。在需要仔细审查相互作用的药物时,处方支持是有价值的。
MHRA的tapentadol安全沟通强调了某些药物同时使用时的癫痫风险和血清素综合征报告。为英国临床医生服务的供应商需要准确的产品信息和可靠的安全报告渠道。这种支持可以增强专业对适当处方的信心。这并不意味着将tapentadol标榜为无阿片类药物治疗相关风险的理由。 [7]
日本最具公信力的商业机会在哪里?
3.3% CAGR。专业治疗环境比广泛的疼痛患病率更能以客户为中心。
2020年发表的一项日本医院研究评估了他喷太醇药物动力学和癌症疼痛患者的临床经验。其有限的患者群体是专家评估的有用证据,而非全国市场衡量标准。产品公司应关注授权获取及其实际服务治疗机构的需求。区域临床经验比假设所有癌症疼痛治疗都包含该药物更具商业价值。 [6]
谁领导着Tapentadal市场?
哪些公司是主要供应商?
Collegium和Grünenthal提供了有文献支持的区域产品示例。以下公司构成了更广泛的药品比较集;纳入并不能确定每个国家当前的tapentaol供应情况。
- 扬森制药
- Grünenthal有限公司
- 马林克罗特制药公司
- 普渡制药
- Teva Pharmaceutical Industries
- 太阳制药
- Viatris Inc.
- Zydus Lifesciences Ltd.
- 鲁邦
- 奥罗宾多制药
参考书目
- [1] 国家监狱监察局。(无日期)。关于你对巴西特别管控的实质清单。
- [2] Collegium 制药公司(2020年2月 6日)。Collegium 将收购 Nucynta 特许经营权在美国。
- [3]Collegium制药公司(2025a,12月 30日)。Nucynta ER: 盐酸单戊醇片剂,膜涂层,缓释[处方信息]。DailyMed。
- [4]Collegium制药公司(2025b, 30年12月)。Nucynta:盐酸 单戊醇片剂,薄膜涂层【处方信息】。DailyMed。
- [5]格吕嫩塔尔有限公司。(无日期)。信息与文献。
- [6]本间,M.,国分,H.,奥脇,K.,片田,C.,林,N.,金井,A.,小泉,W.,和 Atsuda,K.(2020)。药代动力学分析、止痛效果及他喷哌多在癌症患者中的不良反应。 《生物与药物学通讯》, 43(6), 1000–1006。
- [7]药品与医疗产品监管局。(2019年,1月 9日)。 Tapentadol(Palexia):与其他药物联合使用时,癫痫发作风险及血清素综合征报告。 [8] 美国食品药品监督管理局。(2026年5月)。开发非阿片类慢性疼痛止痛药 [工业指导草案]。
- [9]世界卫生组织。(2025年8月 29日)。阿片类药物过量。
本报告回答了问题
- 即释型和缓释型产品在商业上有何不同?
- 哪些疼痛用途属于单独识别的神经病变类别?
- 产品权利和本地授权如何改变供应商比较?
- 在线发放受控处方药有什么限制?
- 在哪些地方能通过更优质的供应来支持增长,同时不鼓励不当处方?
Tapentadol市场涵盖哪些内容?
市场涵盖成品tapentadol药物的销售。产品类型区分了即释型和缓释型。应用区分区分了神经性疼痛与本报告中其他疼痛管理用途。
范围包括哪些内容?
通过医院、零售及合法许可的在线药房提供的授权tapentadol产品也包括在内。产品收入在药品销售层面计算一次,配方和配药类别分别提供该收入的独立视角。
哪些内容被排除在范围之外?
其他阿片类药物、非阿片类止痛药和疼痛管理服务费用不包括在内。非法网络销售和未经批准的供应不在市场范围内。研究经费、处方咨询和单独供应的急救药品价值不计入tapentadol收入。
分析是如何构建的?
分析基于 120+来源、 35+公司组合、 25+国家以及 20 多个行业访谈。
- 初级调研:初级调研包括与制造商、服务提供商、技术开发者、分销商、终端用户及相关领域专家的讨论。这些对话探讨采购优先级、产品采用率、运营挑战、审批要求、竞争定位以及影响更广泛市场接受度的因素。
- 桌面研究:桌面研究涵盖政府统计、监管出版物、公司申报、贸易数据、技术研究、行业协会、标准、公共政策及其他权威来源。分析中使用的每个来源均有文献记录。
- 市场规模与预测:市场估计结合了历史表现、需求指标、价格和销量趋势、细分市场份额、公司参与情况、国家层面增长、采用模式、投资活动及市场扩张障碍。
- 数据验证与更新周期:通过将初级访谈与公开数据、公司活动、监管变动、贸易模式及行业发展进行比较,验证结果。定期更新回顾新产品发布、容量变动、合作关系、审批及商业采用变化。
细分
报告的范围和覆盖范围是什么?
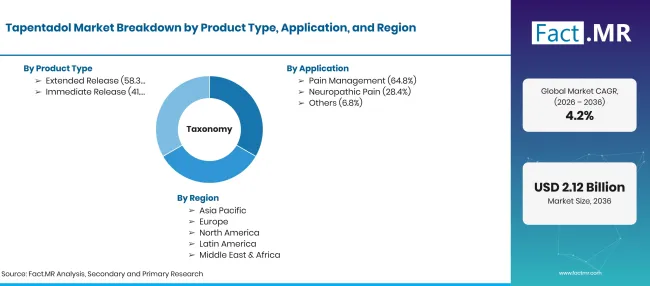
Factmr Tapentadol Market Taxonomy | Source: Fact.MR
| 属性 | 详情 |
|---|---|
| 数量单位 | 2026年和2036年USD十亿;2026年至2036年CAGR |
| 市场定义 | 通过授权处方渠道供应的成品tapentadol药物,按释放剂、止痛方式和配药渠道分类。 |
| 产品类型 | 延长发行;即时发布 |
| 应用 | 疼痛管理;神经性疼痛;其他 |
| 分销渠道 | 医院药房;零售药房;在线药房 |
| 覆盖区域 | 北美;拉丁美洲;西欧;东欧;东亚;南亚及太平洋;中东与非洲 |
| 覆盖国家 | 德国;巴西;美国;英国;日本 |
| 介绍的公司 | 扬森制药;格吕嫩塔尔有限公司;马林克罗特制药;普渡制药; Teva Pharmaceutical Industries;太阳制药; Viatris Inc.; Zydus Lifesciences Ltd.;鲁邦;奥罗宾多制药 |
| 预测期 | 2026年至2036年 |
| 方法介绍 | 配方层面审查、官方处方信息、区域产品权利、管制药物获取及专科治疗证据。 |
来源:Fact.MR 分析,更新于 2026年10月16日
市场如何细分?
-
按产品类型划分
- 延长版
- 立即发布
-
按应用分类
- 疼痛管理
- 神经性疼痛
- 其他
-
按分销渠道分类
- 医院药房
- 零售药房
- 在线药房
-
按地区划分
- 北美
- 拉丁美洲
- 西欧
- 东欧
- 东亚
- 南亚及太平洋地区
- 中东与非洲

