- Market Value (2025): USD 2.53 Bn
- Estimated Value (2026): USD 2.76 Bn
- Forecast Value (2036): USD 649 Bn
- CAGR (2026-2036): 8.9%
到2036年,车辆乘员感应系统市场的预测价值是多少?
2026年USD 2.8十亿,到2036年达到USD 6.5亿,8.9% CAGR。
- 车辆乘员感应系统市场在2025年达到 USD 2.53 亿 。
- 根据 Fact.MR 分析,需求将从2026年的 USD 2.76 亿 增加到2036年的 USD 649 亿 。
- 随着制造商升级安全气囊和安全带相关系统,预计市场将在2026年至2036年间实现8.9% 的增长CAGR。
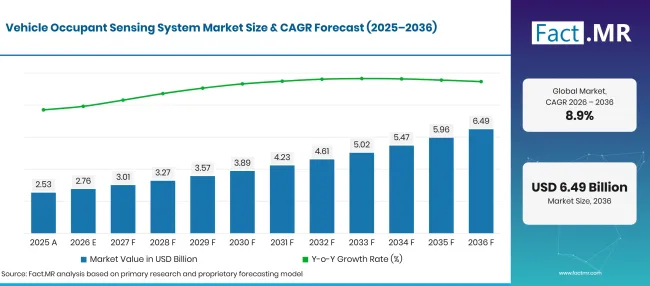
Factmr Vehicle Occupant Sensing System Market Forecast Global | Source: Fact.MR
| 年份 | 基础 | 市场价值(USD 亿) |
|---|---|---|
| 2025 | 实际情况 | 2.53 |
| 2026 | 估算 | 2.8 |
| 2036 | 天气预报 | 6.5 |
| CAGR 2026年至2036年 | 预报期 | 8.9% |
来源:Fact.MR 分析,更新于 2026年10月17日
车辆乘员感应系统市场增长的决定性数据是什么?
2026年至2036年间,年市值增加了USD 3.70亿美元,乘用车和OEM安装成为主要销售基础。
- 市场需求驱动因素
- 安全气囊工程师依赖可靠的座椅占用信息,在不同座位条件下选择合适的约束响应。压力传感器帮助识别座椅是否有人,并提供安全控制员可用的信息。
- 车辆安全团队利用乘员信号支持安全带提醒和乘客检测。
- 乘用车制造商更倾向于符合既定座椅设计并配合电子控制的传感器。组件间的清晰连接减少了在同一车辆不同版本间调整传感系统所需的时间。
- 汽车制造商评估儿童在场功能时,会评估检测方法是否能识别停在车内的人员。
- 分析的关键细分
- 按传感器类型划分:压力传感器在2026年占据 38.2% 份额,因为基于座椅的传感器可以支持乘员分类。
- 按车辆类型划分:乘用车在2026年占 73.4% 份额,反映了其在大规模车辆组装中的地位。
- 按应用分类:2026年安全气囊展开账户占 42.8% 份额,乘客分类为约束控制提供信息。
- 按销售渠道划分: OEM 在2026年占据 82.6% 份额,因为传感器通常在交付前就已设计入车辆。
- 分析师观点 Fact.MR
- Fact.MR首席顾问Shambhu Nath Jha表示:“车辆制造商首先需要确认乘员传感器是否与更广泛的安全系统兼容,然后再选择单个组件。工程师评估传感器检测不同座椅状况的准确性,以及其信号是否与约束控制软件匹配。”
- 战略意义
- 传感器制造商应在座椅垫磨损及车内温度变化期间显示读数稳定,以便汽车工程师评估长期测量质量。
- 座椅供应商应在平台设计早期审查安装空间和钢丝布线,因为模具审批后的变更会增加集成工作量。
- 安全系统供应商应将乘员分类决策与记录的约束行为相结合,以便车辆制造商审查完整的响应。
- 车辆制造商应将基于压力的乘员信息与雷达或摄像头监控进行比较,因为儿童在场覆盖需要更广泛的车内视野。
德国预计将在2036年前实现 10.1% CAGR ,因为车辆设计中对乘员监测的重视日益增加。美国紧随其后,紧随其后的 8.7% ,同时持续开发约束系统。巴西预计在轻型车辆组装方面有望达到 8.2% ,而日本则记录了 7.3%。英国预计将在 6.5% 年前推进,因为车辆平台将集成车舱安全功能。
车辆乘员感知系统市场按细分市场划分?
压力传感器以 38.2% 份额领先,乘用车占 73.4% 份额。
主要份额是哪种传感器类型?
Pressure Sensors 在2026年持有 38.2% 份额。
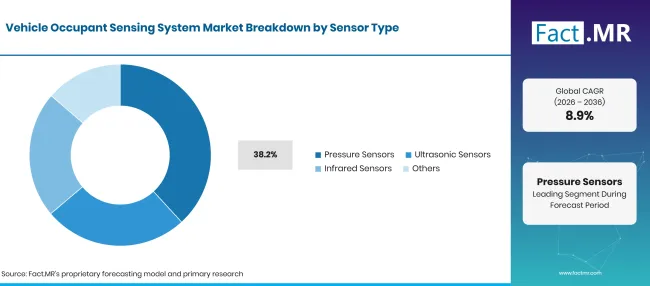
Factmr Vehicle Occupant Sensing System Market Breakdown Sensor Type | Source: Fact.MR
| 哪种传感器类型占了主要份额 | 《Share》(2026) |
|---|---|
| 压力传感器(领先部分) | 38.2% |
| 其他环节合并 | 61.8% |
| 总计 | 100.0% |
来源:Fact.MR 分析,更新于 2026年10月17日
压力传感器安装在座椅结构内,用于确定负载和占用模式。其商业吸引力在于靠近座椅表面并连接成熟的约束控制装置。超声波传感器可以感知监测区域内的变化,而红外传感器则根据设计使用热或光学信息。
系统选择取决于车辆需要区分的对象,包括有人占用的座椅和放置在座椅上的物品。基于压力的系统通常作为完整座椅和安全装置的一部分进行评估。博世将车内雷达和乘员监控摄像头描述为提供安全配置座椅位置信息的互补方式[3]。
车辆类型领域的领先者?
乘用车在2026年持有 73.4% 份额。
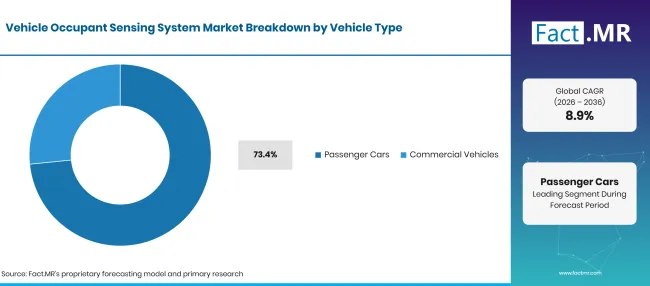
Factmr Vehicle Occupant Sensing System Market Breakdown Vehicle Type | Source: Fact.MR
| 引领车辆类型细分市场的因素 | 《Share》(2026) |
|---|---|
| 客车(主导车型) | 73.4% |
| 其他环节合并 | 26.6% |
| 总计 | 100.0% |
来源:Fact.MR 分析,更新于 2026年10月17日
乘用车是最大的细分市场,因为制造商在许多车辆和座椅配置中安装了乘员感应系统。供应商必须证明该系统在不同车型版本中表现一致。
商用车也需要可靠的乘员信息,尽管驾驶室设计和运行条件与乘用车不同。2025年,德国汽车协会VDA报告称德国生产了约 4.15 百万辆乘用车[4]。这一数量说明了汽车零部件批准对供应商销售的影响程度。
哪个应用获得最多的份额?
2026年,Airbag Deployment以 42.8% 份额领先。
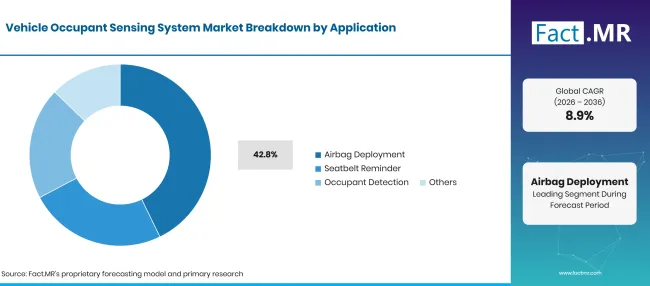
Factmr Vehicle Occupant Sensing System Market Breakdown Application | Source: Fact.MR
| 哪个应用获得最多份额 | 《Share》(2026) |
|---|---|
| 安全气囊展开(领先细分) | 42.8% |
| 其他环节合并 | 57.2% |
| 总计 | 100.0% |
来源:Fact.MR 分析,更新于 2026年10月17日
安全气囊展开系统依赖车辆对座椅占有率和乘客状况的评估。乘员信息帮助约束控制员根据车内乘客情况解读事故事件。
安全带提醒和乘员检测则属于其他应用类别。提醒系统需要明确区分占有座位和空座位。当传感器设计能够检测停放车辆内的运动或呼吸时,车内监控还可以支持儿童在场评估。
销售渠道如何影响采购?
OEM 在2026年占 82.6% 份额。
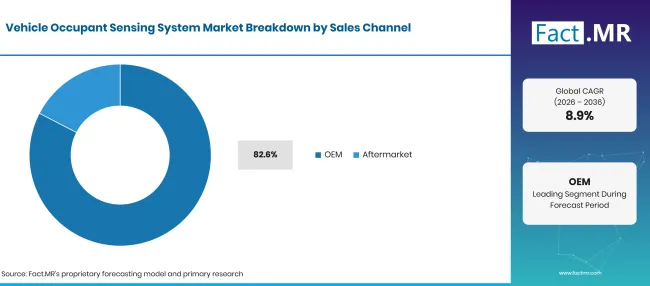
Factmr Vehicle Occupant Sensing System Market Breakdown Sales Channel | Source: Fact.MR
| 销售渠道如何影响购买 | 《Share》(2026) |
|---|---|
| OEM (主线段) | 82.6% |
| 其他环节合并 | 17.4% |
| 总计 | 100.0% |
来源:Fact.MR 分析,更新于 2026年10月17日
OEM 安装占大部分销售,因为乘员传感器通常嵌入座椅或连接工厂安装的安全电子设备。资格认证涉及汽车制造商和负责整体约束功能的供应商。
售后市场的产品面临不同的实际操作环境。安装必须在现有座椅和电子控制系统内运行,且产品兼容性可以缩小合适的车辆范围。汽车设备供应商通常倾向于对安全气囊控制器绑定的系统进行经过验证的工厂集成。
是什么加速了车辆乘员感知系统市场的普及,又是什么阻碍了这一进程?
座椅专用安全气囊决策和更广泛的车内安全功能支持集成。复杂的资格认证和电子兼容性可延长开发进度。
驱动因素影响分析
| 车手 | (~)对CAGR的影响百分比 | 地理意义 | 影响时间线 |
|---|---|---|---|
| 约束系统集成 | +1.0% | 全球 | 中期(2年至4 年) |
| 儿童在场评估 | +0.8% | 欧洲,日本 | 中期(2年至4 年) |
| 站台宽座设计 | +0.7% | 德国,美国 | 短期(<= 2 年) |
| 安全带提醒 | +0.5% | 全球 | 短期(<= 2 年) |
| 客舱感应升级 | +0.4% | 欧洲,亚洲 | 长期(>= 4 年) |
来源:Fact.MR 分析,更新于 2026年10月17日
机会影响分析
| 机遇 | (~)对CAGR的影响百分比 | 地理意义 | 影响时间线 |
|---|---|---|---|
| 集成座椅模块 | +0.8% | 全球 | 中期(2年至4 年) |
| 全舱感测 | +0.6% | 欧洲,日本 | 中期(2年至4 年) |
| 商用车平台 | +0.5% | 巴西,美国 | 长期(>= 4 年) |
| 常见车辆架构 | +0.4% | 全球 | 中期(2年至4 年) |
来源:Fact.MR 分析,更新于 2026年10月17日
约束带影响分析
| 约束 | (~)对CAGR的影响百分比 | 地理意义 | 影响时间线 |
|---|---|---|---|
| 车辆级验证 | -0.8% | 全球 | 短期(<= 2 年) |
| 在不同载荷下的校准 | -0.6% | 全球 | 中期(2年至4 年) |
| 座椅设计变更 | -0.5% | 德国,日本 | 中期(2年至4 年) |
| 替换兼容性 | -0.4% | 全球 | 长期(>= 4 年) |
来源:Fact.MR 分析,更新于 2026年10月17日
哪些国家正在扩大车辆乘员感知系统市场直到2036年?
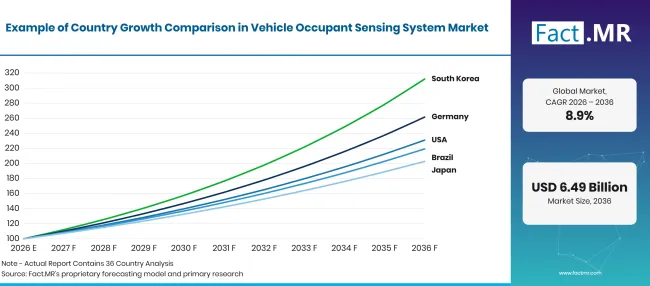
Factmr Vehicle Occupant Sensing System Market Growth Index | Source: Fact.MR
| 乡村 | CAGR (2026–2036) |
|---|---|
| 德国 | 10.1% |
| 美国 | 8.7% |
| 巴西 | 8.2% |
| 日本 | 7.3% |
| 英国 | 6.5% |
来源:Fact.MR 分析,更新于 2026年10月17日
为什么德国要扩大乘员感应整合?
10.1% CAGR,与德国车辆平台的安全测试相关。
德国汽车制造商在平台设计过程中与座椅和安全电子专家合作。德国汽车工业协会报告称,2025年德国新增 2,857,600 乘用车注册数量[6]。这些车辆是工厂安装乘员检测和约束设备的国内市场的一部分。欧洲NCAP儿童在场评估鼓励工程团队测试符合资格的新设计的车舱覆盖率[2]。乘用车项目为供应商提供了多次机会,在座椅组件内进行压力传感器的认证。
是什么支持美国的乘员感测整合?
8.7% CAGR,由约束系统设计和乘员监控主导。
美国市场非常重视乘员分类和安全带提醒。NHTSA发布了全国安全带使用监测和车辆安全设备的指导[1]。乘用车仍是重要的安装路线,因为传感器通常集成在工厂的安全座椅和安全气囊控制系统中。
美国汽车制造商在设定特定座位的约束响应时,使用乘员分类信号。安全带提醒依赖可靠的占用座椅识别。各车型的标准零件支持更长的供应商计划。车内监控为检测乘客提供了独立的工程路径,超越压力测量。
巴西如何推动乘员感应整合?
8.2% CAGR,由乘用车组装和工厂安全设备驱动。
巴西车辆项目为在工厂组装过程中集成乘员传感器创造了机会,这些传感器与座椅、安全气囊及其他约束电子设备集成。供应商需要能够兼容不同乘用车平台的系统,同时保持乘员分类一致并兼容现有车辆控制系统。本地组装项目可以在传感系统完成车辆级验证后,支持重复的零部件订单。
日本是如何开发乘客探测功能?
7.3% CAGR,支持紧凑的车舱设计和座椅传感器集成。
日本车辆制造商非常重视紧凑车厢布局中的准确乘客检测。压力传感器需要在不同座位位置下保持一致工作,而更广泛的车内监控技术则可支持座椅垫之外的儿童存在和乘员检测功能。因此,供应商在传感器精度、紧凑集成、校准质量以及与既有安全电子设备的兼容性上展开竞争。
是什么定义了英国的观点?
6.5% CAGR,由本地和进口车型的安全电子设备塑造。
英国车辆项目既包括本地生产,也涉及进口乘用车。英国交通部报告称,2025年英国2,617,000首次车辆注册。同一数据显示年底[5]有42.3百万辆获授权车辆。安全电子供应商必须符合车辆制造商的原始规格。
新型号项目为座椅供应商提供了在工厂组装时安装感应部件的机会。更换销售遵循现有车辆平台的需求。乘员分类仍与约束系统校准相关联。儿童在场评估激发了对适合整个乘客区域的车内监控方法的兴趣。
谁在车辆乘员感测系统市场中领先?
Denso Corporation、 Autoliv Inc.、 Magna International Inc.、 Lear Corporation 和 Valeo SE 参与汽车安全、电子或座椅供应链的不同环节。
这些产品最好通过乘员感知功能和车辆程序进行比较,因为仅提供座椅或安全带并不能确定独立乘员传感器的份额。汽车买家在系统层面评估准确性和资格证据。
哪些公司是主要供应商?
主要公司包括 Robert Bosch GmbH; Denso Corporation; Magna International Inc.; Lear Corporation;以及 Valeo SE。
- Robert Bosch GmbH
- Denso Corporation
- Magna International Inc.
- Lear Corporation
- Valeo SE
参考书目
- [1]国家公路交通安全管理局。(无日期)。安全带。
- [2]欧洲国家犯罪计划。(无日期)。 儿童居住者保护。
- [3] Robert Bosch GmbH。(无日期)。 室内感应解决方案。
- [4]德国汽车工业协会。(2026年1月 5日)。 2025年乘用车产量略高于去年 '达到S水平。
- [5]交通部。(2026年4月 29日)。 英国车辆许可统计:2025年。
- [6]德国汽车工业协会。(2026年1月 5年)。 2025年乘用车产量略高于去年。›39;S水平。
- [7]国家联邦(Destatis)。(2026年2月 6日)。 2025年12月产量:-1.9% 上个月。
- [8]国家国家联邦(Destatis)。(2025年11月 19日)。 乘用车生产:国际统计。
本报告回答了问题
- 报告探讨了乘员感应信号在座椅分类和约束相关安全功能的应用。
- 分段分析比较了压力感测与其他检测方法,并解释了为何乘用车占 OEM 使用量的大部分。
- 国家涵盖评估德国、巴西、美国、英国和日本的独立车辆制造环境。
- 这种竞争性讨论将有记录的室内感应与更广泛的汽车座椅和安全带活动区分开来。
- 销售渠道评估考虑了工厂安装系统为何需要车辆层面的批准。
车辆乘员感应系统市场涵盖哪些内容?
该市场涵盖传感器及相关电子模块,旨在确定车辆座椅位置是否有人,或支持预期的乘客检测功能。包括用于安全气囊操作和安全带提醒的系统。边界侧重于乘员感知,而非无关的车辆电子设备。
范围包括哪些内容?
所包含的产品涵盖基于压力的乘员传感器及其他为车辆乘客检测设计的传感器技术。
OEM安装系统构成主要通道。包含一种单独销售的替换产品,其功能是乘员检测并可确定车辆兼容性。分析考虑传感器类型、车辆类型及预期安全应用。
哪些内容被排除在范围之外?
当一般停车传感器和外部物体检测不测量车辆乘员时,该范围不包括这些设备。
独立安全气囊充气器、座椅框架和安全带组件不包括在特定乘员感应套件中销售。通用车内娱乐摄像头也保持在感应范围之外。
分析是如何构建的?
分析基于 120+来源、 35+公司组合、 25+国家以及超过 20 个行业访谈。
- 初级调研: 初级调研包括与制造商、服务提供商、技术开发商、分销商、终端用户及相关领域专家的讨论。这些对话探讨采购优先级、产品采用、运营挑战、审批要求、竞争定位以及影响广泛市场接受度的因素。
- 桌面研究: 桌面研究涵盖政府统计、监管出版物、公司申报、贸易数据、技术研究、行业协会、标准、公共政策及其他权威来源。分析中使用的所有资料均有文献记录。
- 市场规模与预测: 市场估计结合了历史表现、需求指标、价格和销量趋势、细分市场份额、公司参与情况、国家层面增长、采用模式、投资活动及市场扩张障碍。
- 数据验证与更新周期: 通过将初级访谈与公开数据、公司活动、监管变化、贸易模式及行业发展进行比较,验证结果。定期更新回顾新产品发布、容量变动、合作伙伴关系、审批及商业采用变化。
细分
报告的范围和覆盖范围是什么?
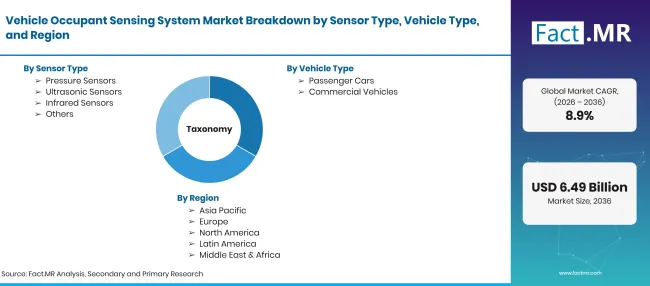
Factmr Vehicle Occupant Sensing System Market Taxonomy | Source: Fact.MR
| 属性 | 详情 |
|---|---|
| 数量单位 | USD 亿 |
| 市场定义 | 车辆安装的传感器及相关电子模块,用于识别乘员存在或乘客安全功能特征 |
| 传感器类型 | 压力传感器;超声波传感器;红外传感器;其他 |
| 车辆类型 | 乘用车;商用车辆 |
| 应用 | 安全气囊弹出;安全带提醒;乘员检测;其他 |
| 销售渠道 | OEM;改装市场 |
| 覆盖区域 | 北美;拉丁美洲;西欧;东欧;东亚;南亚及太平洋;中东与非洲 |
| 覆盖国家 | 德国;巴西;美国;英国;日本 |
| 介绍的公司 | Robert Bosch GmbH; Denso Corporation; Magna International Inc.; Lear Corporation; Valeo SE |
| 预测期 | 2026年至2036年 |
| 方法介绍 | 传感器技术、车辆平台、安全应用、 OEM 集成、国家展望、官方安全信息及相关汽车供应商活动的评估 |
来源:Fact.MR 分析,更新于 2026年10月17日
市场如何细分?
-
按传感器类型分类
- 压力传感器
- 超声波传感器
- 红外传感器
- 其他
-
按车辆类型分类
- 乘用车
- 商用车辆
-
按应用分类
- 安全气囊弹出
- 安全带提醒
- 乘员检测
- 其他
-
按销售渠道分类
- OEM
- 售后市场
-
按地区划分
- 北美
- 拉丁美洲
- 西欧
- 东欧
- 东亚
- 南亚及太平洋地区
- 中东与非洲

