- Market Value (2025): USD 60.2 Bn
- Estimated Value (2026): USD 62.7 Bn
- Forecast Value (2036): USD 94.9 Bn
- CAGR (2026-2036): 4.2%
到2036年,高马力拖拉机市场的预测价值是多少?
2026年USD 62.7亿,到2036年4.2% CAGR达到USD 94.9亿。
- 2025年高马力拖拉机市场估值为USD 60.2 亿,大型行作物和谷物农场占了大部分采购。
- 到2036年,收入将达到USD 94.9亿美元,而2026年的是USD 62.7亿,因为商业农场正逐步转向能拉动更宽种植机和耕作工具的机器。
- 4.2% CAGR将从2026年持续到2036年,因为旧车队的替换同时也在持续投资牵引力和精密控制。
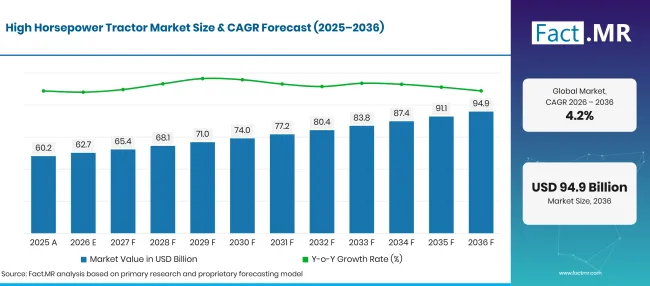
High Horsepower Tractor Market Forecast Global | Source: Fact.MR
| 年份 | 基础 | 市值(USD 亿) |
|---|---|---|
| 2025 | 实际情况 | 60.2 |
| 2026 | 估算 | 62.7 |
| 2036 | 天气预报 | 94.9 |
| CAGR 2026年至2036年 | 预报期 | 4.2% |
来源:Fact.MR 分析,更新于 2026年10月30日
高马力拖拉机市场增长的决定性数字是什么?
2026年至2036年期间新增价值 USD 32.2 亿美元,主要集中在大型商业农场。
- 市场需求驱动因素
- 农场合并不断增加每个经营者必须覆盖的面积。美国农业部统计,2025年有 115,030 农场销售额达到 USD 1 百万或更多,运营约 36.0% 美国所有农田[1]。如此规模的农场需要能够长时间拖动宽广农具的拖拉机。
- 制造商持续提高功率等级,以满足农场每次拉力的优势。2025年9月,Case IH推出了Steiger 785 Quadtrac,峰值输出为 853 马力,扭矩提升 40% [2]。该级别机器允许一名操作员在更高地面速度下操作大型农具。
- 全球农业产出增长使田间工作量持续上升。2025年7月,经合组织和粮农组织估计未来十年全球农业和鱼类产量将增加 14% ,主要通过生产力提升[3]。每公顷产量提高增加了播种和收割工作量,有利于高产能机械的使用。
- 劳动力成本为农场提供了用更少司机覆盖更大范围的理由。 USD一项数据显示,2024年所有农场职业的平均时薪为 USD 19.10 ,较2023年 3.09% 高 [4]。更广泛的农具配合更强的拖拉机,将工资分布在更多英亩土地上。
- 自动化准备度正逐渐成为购买标准。2025年8月,芬特推出了 1000 款Vario世代4 系列,涵盖 426 马力至 550 马力,具备PTx OutRun谷物车和耕作自动化的工厂准备状态[5]。购买价格和农场盈利能力仍影响每次更换的时间。
- 分析的关键细分
- 按发动机功率划分: 201-300 HP将在2026年占据 38.5% 份额,因为该段间为中型设备提供了足够的拉杆拉力,同时又不像顶级动力级别那样昂贵。
- 按应用分类:鉴于耕作、播种和谷物运输占据了大部分年度运营时长,农业在2026年将占 64.8% 份额。
- 按驱动类型划分: 4WD将在2026年占据 62.3% 份额,因为湿润或重土上的牵引力决定了拖拉机能承载的机械宽度。
- 按销售渠道划分: OEM 将在2026年通过经销商网络获得 71.8% 份额,这些网络为每辆新车提供配置、保修和融资服务。
- 分析师观点 Fact.MR
- Fact.MR首席顾问Shambhu Nath Jha表示:“在这类产品中做出采购决策,首先要计算一个简单的计算:一个团队必须在天气转变前完成多少公顷。具备导航和自动化准备能力的四驱车型将因缩短计算时间而获得更多支持。将可靠传动系统与快速零部件和服务支持相结合的供应商,将赢得大型农场的重复订单。”
- 战略意义
- 拖拉机制造商应公布每公顷燃料使用量和维护间隔的现场数据,因为买家会将运行成本与额定马力进行比较。
- 经销商应在大型农场集群附近存有关键零件库存,并培训技术人员,因为种植过程中拖拉机熄火的成本高于维修费用。
- 精密技术供应商应构建跨拖拉机品牌和动力类别的指导和实施控制包。
- 设备贷款方应将还款计划与收割现金流挂钩,从而减轻高价值机器的前期成本。
巴西以 5.1% CAGR领先,创纪录的粮食收成吸引了更大型的机器进入扩大的耕地。美国紧随其后的是 4.7%,大型行作物生产取代了老旧的农田。日本将在 4.0% 年上升,因为农田面积减少但面积更大。德国发布 3.6%,可耕地农场在注册年疲软后进行升级。英国收盘于 3.1%,谷农权衡新采购与紧缩的作物利润率。
高马力拖拉机市场按细分市场如何划分?
201-300 HP将在 38.5%领先发动机动力;农业部门将在 64.8%领先应用; 4WD将在驱动类型领域领先 62.3%; OEM 将在 71.8%销售渠道中保持第一名。
哪个发动机功率类别领先?
201-300 惠普占据了2026年销售额的 39.1% 。
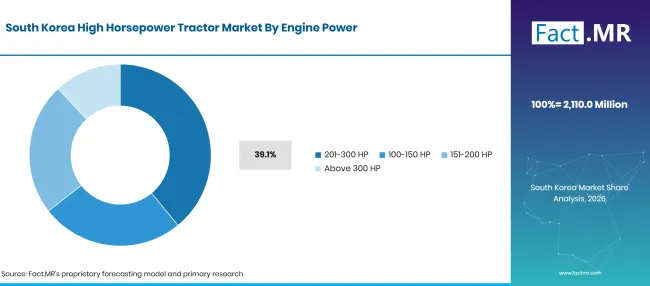
Factmr High Horsepower Tractor Market South Korea By Engine Power | Source: Fact.MR
| 发动机动力 | 《Share》(2026) |
|---|---|
| 201-300 HP(领先分段) | 39.1% |
| 其他环节合并 | 61.5%* |
| 总计 | 100.0% |
来源:Fact.MR 分析,更新于 2026年10月30日
商业行作物农场需要足够的牵引杆来支撑 12行播种机和重型耕耘机,但大多数农场并非每项任务都需要铰接式机械。 201 和 300 HP之间的拖拉机由一台设备完成耕作、播种和运输,其燃料和采购成本低于高于 300 HP级别的车辆。大型农场经营的土地份额决定了这一结构。2025年,销售额达到 USD 1 百万及以上的美国农场平均每台耕地面积为 2,733 英亩 [1]。该规模的农场通常在高于 300 马力的机器上运行一台用于初级耕作,以及多台中功率机组用于种植和喷洒,而农 用拖拉机 市场则低于 100 马力,服务于较小的农场。
什么支持农业在应用中?
农业占2026年收入的 64.8% 。
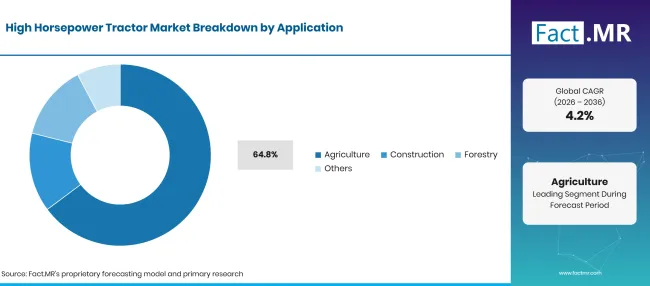
High Horsepower Tractor Market Breakdown Application | Source: Fact.MR
| 应用 | 《Share》(2026) |
|---|---|
| 农业(领先领域) | 64.8% |
| 其他环节合并 | 35.2%* |
| 总计 | 100.0% |
来源:Fact.MR 分析,更新于 2026年10月30日
谷物、油籽和饲料生产者每年在这些机器上投入最多时间。深耕、播种、耕作和谷物推车工作都需要持续的牵引力,覆盖数千公顷土地,而狭窄的季节窗口奖励了能在更少的轮换内完成田地的机器。作物保护作业增加了更多工时,安装和拖曳的 农业喷雾器 配合拖拉机液压和导引系统。建筑承包商使用高功率拖拉机进行土方和运输。林业运营商在不需要履带式或铰接式机械时,将拖拉机与专用 林业机械 并用。
驱动型形状需要什么样?
4WD声称占2026年市场的 62.3% 。
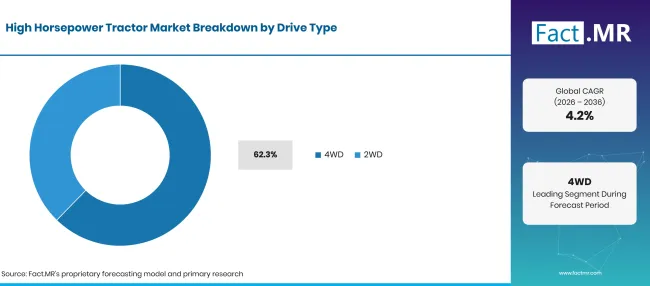
High Horsepower Tractor Market Breakdown Drive Type | Source: Fact.MR
| 驱动类型 | 《Share》(2026) |
|---|---|
| 4WD(主导段) | 62.3% |
| 其他环节合并 | 37.7%* |
| 总计 | 100.0% |
来源:Fact.MR 分析,更新于 2026年10月30日
拖拉机在厚重粘土中拉动宽盘或拆土机时,轮滑会浪费燃料和时间。驱动四个轮子能将动力分散到更多接触面积,保持工具在工作深度,减少反复碾压的压实。两驱车型仍适合较轻的运输和场地工作,较低的购买价格和更简单的维护价值超过了额外的抓地力。履带式和铰接式 4WD设计服务于动力阶级的高端,农业 拖拉机 买家普遍将前轴驱动视为 150 马力以上的标准配置。
销售渠道如何塑造需求?
OEM 渠道确保2026年销售额 71.8% 。
| 销售渠道 | 《Share》(2026) |
|---|---|
| OEM (主段) | 71.8% |
| 其他环节合并 | 28.2%* |
| 总计 | 100.0% |
来源:Fact.MR 分析,更新于 2026年10月30日
此类拖拉机是一项大额资本采购,买家希望在一次交易中获得工厂保修、规格选择和经销商支持。制造商经销商还安排以旧换新和融资,帮助大型农场按固定周期轮换机器。售后市场供应商在使用寿命常超过十年内提供替换零件、维修和改装导向套件。现有设备的维护成本稳定:英国农场记录2025年固定资本设备消耗为 2,712 00万英镑,较2024年的 2,637 百万英镑有所上升[6]。
是什么加速了高马力拖拉机市场的采用,又是什么阻碍了这一进程?
更大农场、更广泛的农具和人工成本使得大型农场每个运营商购买更多电力。高购地价格、融资成本和农场收入波动常常导致更换决策延迟一个或更长时间。
驱动因素影响分析
| 车手 | (~)对CAGR的影响百分比 | 地理意义 | 影响时间线 |
|---|---|---|---|
| 大型农具和大容量机械在商业农场中的日益普及 | +1.5% | 全球 | 中期(2年至4 年) |
| 对四驱牵引和高效重型野外作业的需求 | +1.1% | 北美、拉丁美洲、西欧 | 中期(2年至4 年) |
| 精密制导、遥测和自动化机器控制的集成 | +0.9% | 全球 | 长期(>= 4 年) |
| 更换老旧拖拉机以减少停机时间和维护需求 | +0.7% | 全球 | 短期(<= 2 年) |
来源:Fact.MR 分析,更新于 2026年10月30日
机会影响分析
| 机遇 | (~)对CAGR的影响百分比 | 地理意义 | 影响时间线 |
|---|---|---|---|
| 精准农业软件包,结合了导引、遥测和实施控制 | +0.5% | 全球 | 中期(2年至4 年) |
| 为大型农场和大规模作物生产提供更大容量的拖拉机 | +0.4% | 北美,拉丁美洲 | 中期(2年至4 年) |
| 高价值设备的互联服务平台与预测性维护 | +0.3% | 全球 | 长期(>= 4 年) |
| 商业农场的灵活融资和设备更换计划 | +0.2% | 拉丁美洲、北美、西欧 | 短期(<= 2 年) |
来源:Fact.MR 分析,更新于 2026年10月30日
约束带影响分析
| 约束 | (~) % 对CAGR的影响 | 地理意义 | 影响时间线 |
|---|---|---|---|
| 高昂的前期购房成本和昂贵的融资 | -0.3% | 全球 | 短期(<= 2 年) |
| 作物价格和农场经营利润率的波动 | -0.2% | 全球 | 中期(2年至4 年) |
| 维修费用上升以及偏远地区专业服务的有限 | -0.1% | 拉丁美洲、南亚及太平洋地区 | 中期(2年至4 年) |
来源:Fact.MR 分析,更新于 2026年10月30日
哪些国家正在扩大高马力拖拉机市场直到2036年?
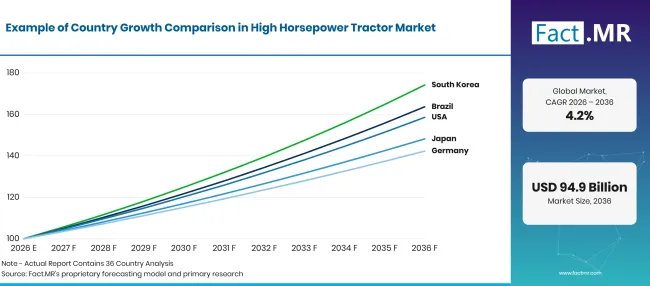
High Horsepower Tractor Market Growth Index | Source: Fact.MR
| 乡村 | CAGR (2026年至2036年) |
|---|---|
| 巴西 | 5.1% |
| 美国 | 4.7% |
| 日本 | 4.0% |
| 德国 | 3.6% |
| 英国 | 3.1% |
来源:Fact.MR 分析,更新于 2026年10月30日
巴西的需求是如何发展的?
5.1% CAGR,主要由创纪录的谷物产量以及大型大豆和玉米农场的扩展推动。
巴西的作物基础持续扩大,每一公顷都需要重度耕作、播种和运输能力。Conab估计2025/26 年粮食收获创纪录的 361.7 百万吨,较上一季增长 2.6% ,种植面积达 83.5 百万公顷[7]。大豆产量在同一估计中达到 180.4 百万吨[7]。农产品信贷和大宗商品价格仍决定拖拉机采购的节奏。
是什么支持美国的采纳?
4.7% CAGR,依靠大面积行作物农场和稳定的车队替代。
美国的玉米和大豆农场在春季短暂的时窗内运行强力拖拉机进行土壤准备和播种。全国农场统计显示,2025年有 1,865,000 农场平均面积为 469 英亩 [1]。购买对农场财务依然敏感:2026年9月的预测显示2026年净农场收入为 USD 158.4 亿,名义上较2025年 2.6% 下降[8]。轮式和履带式铰接式模型服务于耕地范围的顶端。
日本表现如何?
4.0% CAGR,得益于农田合并为更大且企业化的土地。
日本长期依赖紧凑型机械,但其农场结构正在迅速变化。2025年农业林业普查中约有 836,000 个农业管理实体,较五年前 22.3% 少,而每个实体的平均耕地面积上升至 3.6 公顷[9]。企业实体数量 10.1% 增加至约 34,000 公顷[9]。北海道较大的稻米和田间作物经营者构成了 100 马力以上拖拉机的主要买家群体。
是什么支持德国的采纳?
3.6% CAGR,反映了在注册年疲软后升级机械的耕地农场。
德国的耕地农场在谷物、油菜和玉米田上广泛种植农具,尤其是在东部各州。联邦政府报告2025年粮食收成约 44.7 百万吨,几乎比2024年多 15% [10]。拖拉机采购滞后于这一复苏:芬特引用联邦机动车运输局数据,报告2025年德国新拖拉机注册数 24,440 ,较2024年下降 12.4% [11]。国内机械制造商使德国成为高功率设计的参考市场。
英国的需求增长如何?
3.1% CAGR,谷物农民在机械需求与紧缩的作物利润率之间取得平衡。
英国需求主要来自较大的耕地农场,这些农场的多雨秋季可能缩短钻探窗口。英国食品及乡村事务部报告称,2024/25年英国谷物农场的平均农场营业收入上升20%至英镑49,700,尽管农业环境和多元化收入抵消了作物企业的损失[12]。2025年收割小麦产量接近12百万吨,7.3%高于2024年[6]。当农场信心减弱时,大功率拖拉机的采购往往放缓。
谁领导了高马力拖拉机市场?
竞争分为两个层级。全线集团,即John Deere、CNH(通过Case IH和New Holland)和AGCO(通过Fendt、Massey Ferguson和Valtra),涵盖了从中档行作物拖拉机到铰接和履带机的各种功率类别,他们在经销商密度、零件物流和内部指导软件方面获胜。
Case IH在2025年9月展示了这一方法,推出了Steiger 785 Quadtrac,该车型将额外峰值功率与捆绑自动化软件结合[2]。Fendt在2025年8月采取了类似路线,准备其1000 Vario Gen4用于自主谷物车和耕作工作[5]。CLAAS、Kubota、SDF(通过Deutz-Fahr)、JCB和Verversy组成第二梯队,通过更窄的车间竞争,如CLAAS Xerion、高速JCB Fastrac或Versatile的铰接4WD车型。在预测期间,收获时的服务覆盖和跨混合车队的自动化将使胜者脱颖而出。
哪些公司是主要供应商?
主要公司包括约翰迪尔;CNH(新荷兰凯斯IH); AGCO Corporation (芬特、马西弗格森、瓦尔特拉);CLAAS; Kubota Corporation;SDF(德茨法尔);JCB;以及多功能公司。
- 约翰·迪尔
- CNH(新荷兰凯斯IH)
- AGCO Corporation (芬特,马西·弗格森,瓦尔特拉)
- 克拉斯
- Kubota Corporation
- SDF(多伊茨-法尔)
- JCB
- 多功能
参考书目
- [1] 美国农业部国家农业统计局。(2026年2月)。《农场与农场中的土地2025》摘要。
- [2] Case IH。(2025年9月 23日)。 Case IH 发布了迄今为止最大马力的拖拉机,由 Steiger 785 Quadtrac 推出。
- [3]经合组织与粮农组织。(2025年7月 15日)。 经合组织-粮农组织2025-2034年农业展望。
- [4] 美国农业部经济研究服务处。(2025年11月 18年)。 农场劳动。
- [5] AGCO Corporation。(2025年8月 26日)。 Fendt在2025年农业进展展上发布 1000 Vario Gen4 拖拉机和全新Optimum种植机。
- [6]环境、食品与农村事务部。(2026年7月, 9年)。 英国农业 2025年。
- [7]巴西政府。(2026年9月15日)。Conab estima produção recorde na safra 2025/26 com 361,7 milhões de toneladas de grãos[Conab估计2025年26创纪录的361.7万吨谷物收获]。
- [8] 美国农业部经济研究服务处。(2026年9月 3日)。 农业部门收入预测。
- [9]日本农林渔业省。(2026年3月31日)。[发布2025年农林业普查最终结果摘要]。
- [10]德国联邦政府。(2025年9月3日)。农业在极端天气条件下保持稳定收成。
- [11]芬特。(2026年1月 16日)。 2025年,每四名德国农民中就有一人购买了芬特拖拉机。
- [12]环境、食品与农村事务部。(2025年11月20年)。英格兰2024/25农场企业按农场类型划分收入。
本报告回答了问题
- 高马力拖拉机的收入按发动机功率、应用、驱动类型和销售渠道划分。
- 每个片段展示2026年的领导者及其支持该位置的场地条件。
- 农场规模、作物产量和农场收入构成了巴西、美国、日本、德国和英国的比较框架。
- 制造商档案根据全线组和专业制造商提供的动力等级和传动系统进行分类。
- 影响表对影响更换周期和拥有成本的驱动因素、机会和限制因素进行排名。
高马力拖拉机市场涵盖哪些内容?
高马力拖拉机是为重型耕作、大规模种植、土壤准备及宽大农具操作提供持续牵引杆动力的机器。它们有轮式、铰接式和履带式布局,驱动系统配置各异。
收入涵盖四个发动机功率区间、四个应用组、两种驱动类型和两个销售渠道。区域需求及活跃于该功率区间的制造商位置构成完整。
范围包括哪些内容?
新推拉机在农业、建筑、林业或其他覆盖用途销售时,评级功率达到 100 马力及以上,均纳入评估范围。刚性车架和铰接式机械均计入,轮式和履带式也计入。
工厂配备的导引、远程信息处理和自动化功能作为拖拉机价格的一部分被重视。通过售后渠道购买的改装套件包含在该渠道内,而自动 驾驶拖拉机 研究中追踪的无人驾驶平台则不被重复计算。
哪些内容被排除在范围之外?
低于 100 马力的紧凑型和多用途拖拉机不计入市场价值。独立设备如耕耘机、播种机和拖车也未计入,联合收割机和自走喷雾机亦然。
融资产品和独立服务合同不包括在内。电动 拖拉机 分析中涵盖的电池驱动车型仅在达到马力 100 阈值时计入。
分析是如何构建的?
分析基于 120+来源、 35+公司组合、 25+国家以及超过 20 个行业访谈。
- 初级调研: 初级调研包括与制造商、服务提供商、技术开发商、分销商、终端用户及相关领域专家的讨论。这些对话探讨采购优先级、产品采用、运营挑战、审批要求、竞争定位以及影响广泛市场接受度的因素。
- 桌面研究: 桌面研究涵盖政府统计、监管出版物、公司申报、贸易数据、技术研究、行业协会、标准、公共政策及其他权威来源。分析中使用的所有资料均有文献记录。
- 市场规模与预测: 市场估计结合了历史表现、需求指标、价格和销量趋势、细分市场份额、公司参与情况、国家层面增长、采用模式、投资活动及市场扩张障碍。
- 数据验证与更新周期: 通过将初级访谈与公开数据、公司活动、监管变化、贸易模式及行业发展进行比较,验证结果。定期更新回顾新产品发布、容量变动、合作伙伴关系、审批及商业采用变化。
细分
报告的范围和覆盖范围是什么?
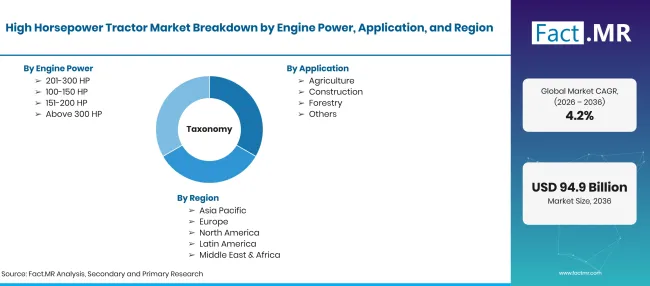
High Horsepower Tractor Market Taxonomy | Source: Fact.MR
| 属性 | 详情 |
|---|---|
| 数量单位 | USD 亿 |
| 市场定义 | 新型轮式和履带拖拉机功率额定为 100 马力及以上,销售用于农业、建筑、林业及其他重型作业。价值以整台机器为单位衡量。 |
| 发动机动力 | 100-150 HP; 151-200 HP; 201-300 HP;超过 300 HP值 |
| 应用 | 农业;建筑;林业;其他 |
| 驱动类型 | 4WD; 2WD |
| 销售渠道 | OEM;改装市场 |
| 覆盖区域 | 北美;拉丁美洲;西欧;东欧;东亚;南亚及太平洋;中东与非洲 |
| 覆盖国家 | 巴西;美国;日本;德国;英国 |
| 介绍的公司 | 约翰迪尔;CNH(新荷兰凯斯IH); AGCO Corporation (芬特、马西弗格森、瓦尔特拉);CLAAS; Kubota Corporation;SDF(德伊茨-法尔);JCB;多才多艺 |
| 预测期 | 2026年至2036年 |
| 方法介绍 | 采用自上而下与自下而上的混合方法,利用拖拉机注册和出货指标、农场结构数据、动力类别和驱动类型拆分、销售渠道组合及制造商组合审查。 |
来源:Fact.MR 分析,更新于 2026年10月30日
市场如何细分?
-
按发动机功率分类
- 100-150 HP
- 151-200 HP
- 201-300 HP
- 上图 300 HP
-
按应用分类
- 农业
- 建设
- 林业
- 其他
-
按驱动类型划分
- 4WD
- 2WD
-
按销售渠道分类
- OEM
- 售后市场
-
按地区划分
- 北美
- 拉丁美洲
- 西欧
- 东欧
- 东亚
- 南亚及太平洋地区
- 中东与非洲

