- Market Value (2025): USD 34.3 Bn
- Estimated Value (2026): USD 38.1 Bn
- Forecast Value (2036): USD 107.0 Bn
- CAGR (2026-2036): 10.9%
Was ist die Prognose des PreCash-Systems-Marktes für die Automobilindustrie bis 2036?
USD 38.1 Milliarden im Jahr 2026 bis USD 107.0 Milliarden bis 2036 bei einem 10.9% CAGR.
- Laut Fact.MR Analyse wurde der Markt für Automobilsysteme vor dem Crash im Jahr 2025 mit USD 34.3 Milliarden bewertet.
- Die Nachfrage wird von USD 38.1 Milliarden im Jahr 2026 auf USD 107.0 Milliarden bis 2036 wachsen.
- Die Prognose wird von 2026 bis 2036 einen 10.9% CAGR verzeichnen, angetrieben von der wachsenden Nachfrage nach fortschrittlichen Fahrzeugsicherheitstechnologien und verbessertem Insassenschutz.
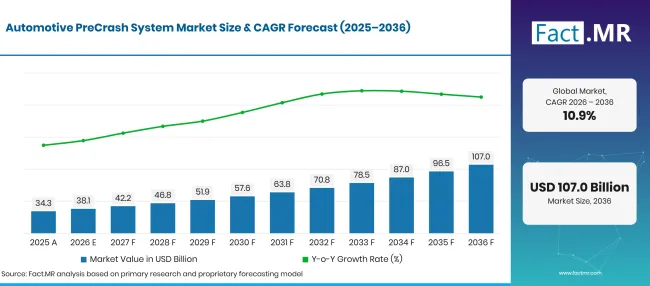
Factmr Automotive Precrash System Market Forecast Global | Source: Fact.MR
| Jahr | Grundlage | Marktwert (USD Milliarden) |
|---|---|---|
| 2025 | Tatsächlich | 34.3 |
| 2026 | Schätzung | 38.1 |
| 2036 | Vorhersage | 107.0 |
| CAGR 2026 bis 2036 | Prognosezeitraum | 10.9% |
Quelle: Fact.MR-Analyse. Aktualisiert am 19. Oktober 2026
Was sind die entscheidenden Zahlen hinter dem Wachstum des Marktes für Automotive PreCrash System?
USD 68.9 Milliarden absolute Chancen zwischen 2026 und 2036
- Nachfragetreiber auf dem Markt
- Automobilhersteller legen mehr Wert auf Kollisionsprävention und die Sicherheit der Insassen, da fortschrittliche Fahrerassistenzsysteme im Fahrzeugdesign immer wichtiger werden. Pre-Crash-Systeme verwenden Sensoren und andere Technologien, um potenzielle Kollisionen zu erkennen und rechtzeitige Warnungen oder Fahrzeuginterventionen zu unterstützen. Die Sicherheitsregel der NHTSA vom 29. April 2024 bezüglich automatischer Notbremsung hebt die Rolle von Kollisionspräventionstechnologien bei der Verbesserung der Verkehrssicherheit hervor [1].
- Die Anforderungen an Fahrzeugsicherheit und die Erwartungen der Verbraucher fördern die Integration fortschrittlicher Kollisionserkennungstechnologien.
- Automobilhersteller und Technologielieferanten entwickeln autonome Notbremsen, Fußgängererkennung und Kollisionsvermeidungstechnologien, um das Kollisionsrisiko zu reduzieren. Diese Systeme basieren auf präziser Umweltsensorik, zuverlässiger Software und Integration mit Fahrzeugsteuerungs- und Sicherheitssystemen.
- Hersteller von Originalausrüstungen (OEMs) bleiben zentral für die Marktakzeptanz, da Vor-Crash-Technologien zunehmend in Fahrzeugdesign und -produktion integriert werden.
- Analysierte Schlüsselsegmente
- Nach Komponenten: Sensoren werden 2026 32.4% Anteil ausmachen und ihre Rolle bei der Erkennung nahegelegener Fahrzeuge, Hindernisse und potenziellen Kollisionsgefahren widerspiegeln.
- Nach Fahrzeugtyp: Pkw werden 2026 72.3% Anteil ausmachen, unterstützt durch die Integration fortschrittlicher Sicherheitsfunktionen in Privatfahrzeuge.
- Nach Technologie: Autonome Notbremsung wird 2026 41.2% Anteil ausmachen und spiegelt die Nachfrage nach Technologien wider, die eingreifen können, wenn ein Kollisionsrisiko festgestellt wird.
- Nach Vertriebskanal: OEMwerden 2026 88.4% Marktanteil ausmachen, da Vor-Crash-Technologien während der Fertigung häufig in Fahrzeuge integriert werden.
- Analystenmeinung bei Fact.MR
- Shambhu Nath Jha, Principal Consultant bei Fact.MR, erklärt: "Automobilsysteme vor dem Zusammenstoß werden voraussichtlich mehr Interesse erregen, da Hersteller Kollisionsprävention und Schutz der Insassen priorisieren. Automobilhersteller benötigen weiterhin zuverlässige Sensorleistung, effektive Systemintegration und eine strenge Validierung unter verschiedenen Fahrbedingungen, bevor sie diese Technologien im großen Maßstab einsetzen."
- Strategische Auswirkungen
- Hersteller sollten Sensorgenauigkeit, Systemzuverlässigkeit und Kompatibilität mit Fahrzeugsicherheitsarchitekturen priorisieren, um eine breitere Nutzung zu unterstützen.
- Automobilzulieferer müssen die Zusammenarbeit mit OEMstärken, um Kollisionserkennungs- und Bremstechnologien während der Fahrzeugentwicklung zu integrieren.
- Technologieentwickler müssen sich darauf konzentrieren, die Leistung autonomer Notbrems- und Fußgänger-Erkennungssysteme unter unterschiedlichen Straßen-, Wetter- und Verkehrsbedingungen zu verbessern.
- Fahrzeughersteller sollten die Systemkosten zusammen mit Sicherheitsleistung, regulatorischen Anforderungen und Verbrauchernachfrage bewerten, wenn sie vor dem Unfall Technologien auswählen.
Deutschland wird bis 2036 einen 12.1% CAGR verzeichnen. Es wird erwartet, dass Brasilien 11.0%verzeichnet, gefolgt von den USA bei 10.0%. Das Vereinigte Königreich wird voraussichtlich mit 8.9%vorankommen, während Japan mit 7.9%prognostiziert wird. Unterschiede in der Fahrzeugproduktion, den Anforderungen an die Fahrzeugsicherheit und die Einführung fortschrittlicher Fahrerassistenztechnologien schaffen unterschiedliche Wege für das Marktwachstum in diesen Ländern.
Wie gliedert sich der Markt für Automobil-PreCrash-Systeme nach Segmenten auf?
Fact.MR stellt fest, dass Sensoren die Komponente bei 32.4%führen; Pkw führen Fahrzeugtyp bei 72.3%; Autonome Notbremsung führt Technologie bei 41.2%; OEM führt den Vertriebskanal bei 88.4%.
Welcher Fahrzeugtyp dominiert?
Personenwagen halten 2026 72.3% Anteil.
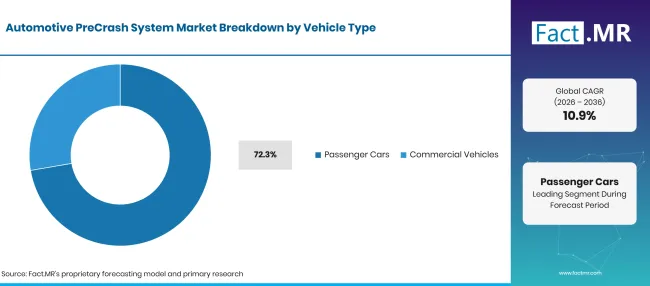
Factmr Automotive Precrash System Market Breakdown Vehicle Type | Source: Fact.MR
| Fahrzeugtyp | Teilen (2026) |
|---|---|
| Personenwagen (Spitzensegment) | 72.3% |
| Andere Segmente kombiniert | 27.7%* |
| Gesamt | 100.0% |
Quelle: Fact.MR-Analyse. Aktualisiert am 19. Oktober 2026
Pkw machen den angegebenen Fahrzeugtypanteil aus, da Automobilhersteller zunehmend vor-unfall-Sicherheitstechnologien in Pkw integrieren, um Kollisionsprävention und Insassenschutz zu unterstützen.
Was führt das Komponentensegment?
Sensoren stellen 2026 32.4% Marktanteil dar.
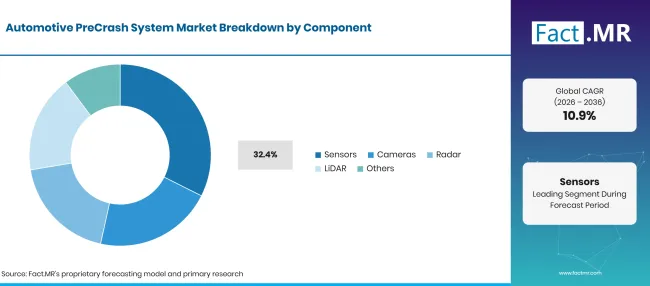
Factmr Automotive Precrash System Market Breakdown Component | Source: Fact.MR
| Komponente | Teilen (2026) |
|---|---|
| Sensoren (führendes Segment) | 32.4% |
| Andere Segmente kombiniert | 67.6%* |
| Gesamt | 100.0% |
Quelle: Fact.MR-Analyse. Aktualisiert am 19. Oktober 2026
Sensoren berücksichtigen den angegebenen Komponentenanteil, da Pre-Crash-Systeme auf eine zuverlässige Erkennung von umliegenden Fahrzeugen, Fußgängern, Hindernissen und wechselnden Straßenverhältnissen angewiesen sind. Diese Komponenten liefern Daten, die zeitnahe Warnungen und automatisierte Sicherheitsmaßnahmen unterstützen.
Wie beeinflusst Technologie die Nachfrage?
Autonome Notbremsung macht 2026 41.2% Anteil aus.
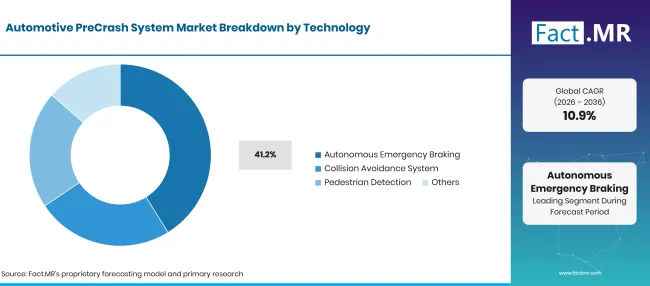
Factmr Automotive Precrash System Market Breakdown Technology | Source: Fact.MR
| Technologie | Teilen (2026) |
|---|---|
| Autonome Notbremsung (Führendes Segment) | 41.2% |
| Andere Segmente kombiniert | 58.8%* |
| Gesamt | 100.0% |
Quelle: Fact.MR-Analyse. Aktualisiert am 19. Oktober 2026
Autonomes Notbremsen hält einen dominierenden Marktanteil, da die Nachfrage nach Technologien steigt, die automatisch bremsen, wenn Kollisionsrisiken erkannt werden. Die Akzeptanz autonomer Notbremsung nimmt zu, da Automobilhersteller Kollisionsprävention und Fußgängersicherheit priorisieren. Fortschritte bei Radar, Kameras und Objekterkennung ermöglichen eine schnellere Gefahrenerkennung und Bremsreaktion. Regulatorische Anforderungen und die zunehmende Integration fortschrittlicher Fahrerassistenzsysteme unterstützen die Marktexpansion weiter.
Wie beeinflusst das Vertriebskanalsegment die Marktnachfrage?
OEM holt 2026 88.4% Marktanteil.
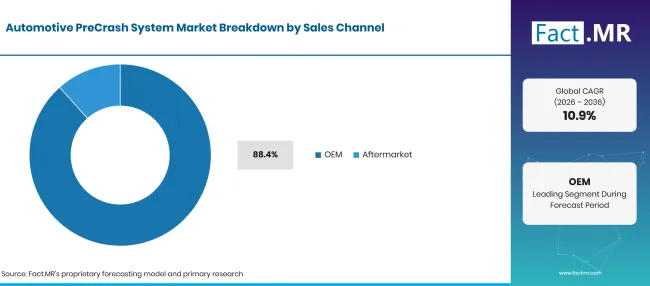
Factmr Automotive Precrash System Market Breakdown Sales Channel | Source: Fact.MR
| Vertriebskanal | Teilen (2026) |
|---|---|
| OEM (Führendes Segment) | 88.4% |
| Andere Segmente kombiniert | 11.6%* |
| Gesamt | 100.0% |
Quelle: Fact.MR-Analyse. Aktualisiert am 19. Oktober 2026
OEMmachen den angegebenen Vertriebsanteil aus, da Pre-Crash-Systeme während der Fertigung häufig in Fahrzeuge integriert werden. Die Werksinstallation ermöglicht es Autoherstellern, Sensoren, Kameras, Radar, Bremssteuerung und Fahrzeugsoftware innerhalb einer einheitlichen Sicherheitsarchitektur zu koordinieren. Der Aftermarket richtet sich an Fahrzeugbesitzer, die nach dem Kauf Sicherheitstechnologien hinzufügen oder verbessern möchten, wobei die Installation jedoch von der Fahrzeugkompatibilität, der Systemkomplexität und den Integrationsanforderungen abhängen kann.
Was beschleunigt die Einführung des Marktes für Automobilsysteme vor dem Crash und was hält sie zurück?
Die steigende Nachfrage nach Fahrzeugsicherheit und fortschrittlichen Fahrerassistenzsystemen fördert die Verbreitung, aber hohe Systemintegrationskosten und technische Komplexität verlangsamen das Marktwachstum.
Fahrerauswirkungsanalyse
| FAHRER | (~) % AUSWIRKUNG AUF CAGR | GEOGRAFISCHE RELEVANZ | AUSWIRKUNGSZEITPLAN |
|---|---|---|---|
| Zunehmende Integration fortschrittlicher Fahrerassistenzsysteme (ADAS) | +1.0% | Europa, Amerika | Mittelfristig (2–4 Jahre) |
| Erhöhung der Fahrzeugsicherheitsvorschriften | +0.9% | Global | Kurzfristig (≤ 2 Jahre) |
| Wachsende Nachfrage nach autonomer Notbremsung | +0.7% | Global | Mittelfristig (2–4 Jahre) |
| Fortschritte in der Sensor- und Kameratechnologie | +0.5% | Global | Kurzfristig (≤ 2 Jahre) |
| OEM Investitionen in integrierte Fahrzeugsicherheitssysteme | +0.4% | Asien, Europa | Langfristig (≥ 4 Jahre) |
Quelle: Fact.MR-Analyse. Aktualisiert am 19. Oktober 2026
Chancen-Impact-Analyse
| MÖGLICHKEIT | (~) % AUSWIRKUNG AUF CAGR | GEOGRAFISCHE RELEVANZ | AUSWIRKUNGSZEITPLAN |
|---|---|---|---|
| Integration von KI-basierten Kollisionsvorhersagesystemen | +0.8% | Global | Mittelfristig (2–4 Jahre) |
| Ausweitung der Vorkrisentechnologien in Schwellenländern | +0.6% | Asien, Amerika | Mittelfristig (2–4 Jahre) |
| Entwicklung fortschrittlicher Radar- und LiDAR-Systeme | +0.5% | Europa, Asien | Langfristig (≥ 4 Jahre) |
| Nachrüstung und Nachrüstsicherheitslösungen | +0.4% | Global | Kurzfristig (≤ 2 Jahre) |
Quelle: Fact.MR-Analyse. Aktualisiert am 19. Oktober 2026
Auswirkungsanalyse von Fixiermaßnahmen
| ZURÜCKHALTUNG | (~) % AUSWIRKUNG AUF CAGR | GEOGRAFISCHE RELEVANZ | AUSWIRKUNGSZEITPLAN |
|---|---|---|---|
| Hohe Kosten für Systementwicklung und Integration | -0.8% | Global | Kurzfristig (≤ 2 Jahre) |
| Komplexe Integration mit bestehenden Fahrzeugarchitekturen | -0.6% | Global | Mittelfristig (2–4 Jahre) |
| Leistungsbeschränkungen der Sensoren bei widrigen Wetterbedingungen | -0.5% | Global | Kurzfristig (≤ 2 Jahre) |
| Begrenzte Aftermarket-Kompatibilität und Installationskomplexität | -0.4% | Global | Mittelfristig (2–4 Jahre) |
Quelle: Fact.MR-Analyse. Aktualisiert am 19. Oktober 2026
Welche Länder skalieren bis 2036 den Markt für Metallchelate?
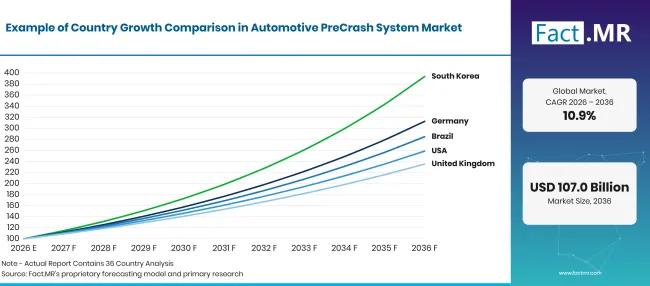
Factmr Automotive Precrash System Market Growth Index | Source: Fact.MR
| Land | CAGR (2026–2036) |
|---|---|
| Deutschland | 12.1% |
| Brasilien | 11.0% |
| USA | 10.0% |
| Vereinigtes Königreich | 8.9% |
| Japan | 7.9% |
Quelle: Fact.MR-Analyse. Aktualisiert am 19. Oktober 2026
Was unterstützt die Einführung Deutschlands?
12.1% CAGR, angeführt von strengen Fahrzeugsicherheitsstandards und fortschrittlicher Automobilfertigung.
Die Nachfrage nach automobilen Vorunfallsystemen in Deutschland profitiert von der etablierten Fahrzeugfertigung und dem Fokus auf fortschrittliche Fahrerassistenztechnologien. Die allgemeine Sicherheitsverordnung der Europäischen Union führte zusätzliche verpflichtende Sicherheitsmerkmale für neue Fahrzeuge ein, darunter fortschrittliche Notbremssysteme und Systeme zur Erkennung gefährdeter Verkehrsteilnehmer in relevanten Fahrzeugkategorien. Diese Anforderungen unterstützen OEM Integration von Sensoren, Kameras, Radar und autonomen Notbremssystemen. [2]
Wie entwickelt Brasilien die Adoption?
11.0% CAGR, unterstützt durch sich wandelnde Fahrzeugsicherheitsanforderungen und eine breitere Integration von Kollisionswarntechnologien.
Der brasilianische Markt kann von regulatorischen Maßnahmen zur Verbesserung der Fahrzeugsicherheit und dem wachsenden Interesse an fortschrittlichen Fahrerassistenzfunktionen profitieren. Die CONTRAN-Resolution des Landes Nr. 759 Anforderungen für Rückwärtsalarm- oder Überwachungssysteme in bestimmten Fahrzeugkategorien festgelegt, wobei die Umsetzung für neue Fahrzeugprojekte ab 2025 beginnt und ab 2027 auf alle Fahrzeuge in Produktion ausgeweitet wird. Diese Maßnahmen können die Nachfrage nach Kameras, Sensoren und anderen Systemen unterstützen, die Fahrern helfen, nahegelegene Hindernisse zu erkennen. [3]
Was unterstützt die Adoption in den Vereinigten Staaten?
10.0% CAGR, geprägt von verpflichtenden automatischen Notbremsanforderungen und zunehmender ADAS-Integration.
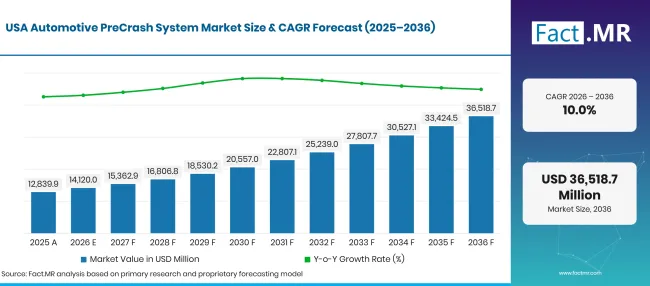
Factmr Automotive Precrash System Market Forecast Usa | Source: Fact.MR
Der Markt für Automobil-Pre-Crash-Systeme in den Vereinigten Staaten wird voraussichtlich bis 2036 mit einem 10.0% CAGR wachsen. Das Wachstum wird durch verpflichtende automatische Notbremsanforderungen, strengere bundesstaatliche Sicherheitsvorschriften und eine breitere Nutzung von ADAS-Funktionen in neuen Fahrzeugen unterstützt. Automobilhersteller fügen mehr sensorbasierte Sicherheitsfunktionen hinzu, um regulatorische Anforderungen zu erfüllen und die Crashprävention bei Personen- und Nutzfahrzeugmodellen zu verbessern.
Wie baut das Vereinigte Königreich die Akzeptanz auf?
8.9% CAGR, geprägt von Verkehrssicherheitsinitiativen und zunehmender Integration von Unfallverhütungstechnologien.
Der britische Markt verstärkt die Fahrzeugsicherheitsstandards und reduziert die Verkehrsunfälle. Die Regierung hat konsultiert, um zusätzliche Sicherheitstechnologien in Großbritanniens Fahrzeugtypgenehmigungsrahmen einzuführen, darunter Notbremsung und andere Fahrerassistenzsysteme. Diese Initiativen könnten eine breitere Einführung von Sensoren, Kameras und autonomer Notbremsung fördern, insbesondere durch OEM Installationen in Pkw. [4]
Was unterstützt die Einführung Japans?
7.9% CAGR, unterstützt durch etablierte Automobiltechnologien und den Schwerpunkt auf Kollisionsprävention.
Der Verkauf von Fahrzeugvor-Crash-Systemen in Japan profitiert von der fortschrittlichen Fahrzeugherstellungsindustrie und konzentriert sich auf die Verhinderung von Kollisionen mit Fahrzeugen und Fußgängern. Das Ministerium für Land, Infrastruktur, Transport und Tourismus hat Anforderungen an Bremssysteme zur Schadensminderung bei neuen Fahrzeugen eingeführt, deren Umsetzung schrittweise über Fahrzeugkategorien und Produktionszeitpläne hinweg erfolgt. Diese Maßnahmen unterstützen die Nachfrage nach Radar, Kameras, Sensoren und autonomen Notbremssystemen, insbesondere durch werkseitig installierte Sicherheitstechnologien. [5]
Wer führt den Markt für automobile PreCrash-Systeme?
Fact.MR Profile Robert Bosch GmbH, ZF Friedrichshafen AG, DENSO Corporation und Aptiv PLC im Markt für Automobil-PreCrash-Systeme.
Die am Markt enthaltenen Unternehmen sind an Fahrzeugsicherheits- und fortschrittlichen Fahrerassistenzsystemen (ADAS) beteiligt, darunter radarbasierte Sensoren, Kamerasysteme, Objekterkennung und Kollisionsrisikobewertung. Ihre Technologien unterstützen Anwendungen wie Autonomous Emergency Braking (AEB), Frontkollisionswarnung, Kollisionsvermeidung und Fußgängererkennung. Die geplante Übertragung des ADAS-Geschäfts von ZF Friedrichshafen AGauf HARMAN ist eine relevante Entwicklung, die Radar, intelligente Kameras, Computerlösungen und ADAS-Software umfasst. Weitere Entwicklungen im breiteren Sensorsystem umfassen die Übernahme von Fusionride durch Zadar Labs im Februar 2026 und die Vereinbarung von Indie-Semiconductor zur Übernahme einer Bildsensor-Produktlinie von ams OSRAM im Mai 2026 [6] [7][8].
Der kommerzielle Wettbewerb hängt von der Erkennungsgenauigkeit, der Zuverlässigkeit der Sensoren, der Softwareintegration und der Reaktionszeit ab. Automobilhersteller priorisieren validierte, kosteneffiziente Systeme, während ADAS-Entwickler kompatible Hardware und Software für Echtzeitentscheidungen benötigen. Lieferantenvergleiche sollten spezifische Vorabsturzfähigkeiten, Produktionsskalierbarkeit und technischen Support berücksichtigen.
Welche Unternehmen sind die wichtigsten Anbieter?
Wichtige Unternehmen im Markt für Automobil-PreCrash-Systeme sind Robert Bosch GmbH, ZF Friedrichshafen AG, DENSO Corporation und Aptiv PLC.
- Robert Bosch GmbH
- ZF Friedrichshafen AG
- DENSO Corporation
- Aptiv PLC
Bibliographie
- [1] Nationale Straßenverkehrssicherheitsbehörde. (2024, 29. April ). NHTSA finalisiert eine wichtige Sicherheitsregel, um Unfälle zu reduzieren und Leben zu retten.
- [2] Europäische Kommission. (2026, Juli 8). Sicherere Autos, sicherere Straßen: Neue Regeln treten in Kraft.
- [3] Ministério dos Transportes. (2022, Dezember 22). Resolução CONTRAN nr. 759, 20 dezembro 2018.
- [4] Verkehrsministerium. (2026, Juli 16). Verpflichtung von Fahrzeugsicherheitstechnologien in der Typgenehmigung von GB: Regierungsreaktion.
- [5] Ministerium für Land, Infrastruktur, Transport und Tourismus. (2020, Januar 31). Einführung internationaler Standards für Bremssysteme zur Schadensminderung bei Kollisionen und verpflichtende Anforderungen für neue Fahrzeuge.
- [6] ZF Friedrichshafen AG. (2025, Dezember 23). ZF verkauft ADAS-Geschäft an den Leiter der Kabinenelektronik Harman.
- [7] Zadar Labs. (2026, Februar 25). Zadar Labs schließt die Übernahme von Fusionride ab und stellt zSIGNAL 2.0vor.
- [8] Samsung Electronics. (2025, Dezember 23). HARMAN wird das ADAS-Geschäft von ZF übernehmen.
Dieser Bericht beantwortet
- Der Bericht beschreibt, wie Fahrzeug-Pre-Crash-Systeme die Kollisionserkennung, Unfallverhütung und Fahrzeugsicherheit über die jeweiligen Fahrzeugtypen hinweg unterstützen.
- Die Segmentanalyse vergleicht die angegebenen Komponentenkategorien, Fahrzeugtypen, Technologien und Vertriebskanäle, einschließlich ihrer Marktanteile für 2026, wo angegeben.
- Die Länderanalyse behandelt Deutschland, Brasilien, die USA, Großbritannien und Japan sowie deren jeweilige Marktwachstumsraten.
- Die Wettbewerbsübersichtsprofile Robert Bosch GmbH, ZF Friedrichshafen AG, DENSO Corporation und Aptiv PLC.
- Die Technologieanalyse unterscheidet autonomes Notbremsen, Kollisionsvermeidungssysteme und Fußgängererkennung, während die Vertriebskanalanalyse OEM Vertrieb vom Aftermarket trennt.
Was deckt der Markt für Automobilsysteme vor dem Crash ab?
Der Markt umfasst Fahrzeugvor-Crash-Systeme, die darauf ausgelegt sind, potenzielle Kollisionen zu erkennen und vorbeugende Fahrzeugsicherheit zu unterstützen. Er verfolgt Anwendungen in Pkw und Nutzfahrzeugen. Die Produktabdeckung umfasst Sensoren, Kameras, Radar, LiDAR und andere Komponenten, während die technologische Abdeckung autonomes Notbremsen, Kollisionsvermeidungssysteme und Fußgängererkennung umfasst. Fahrzeugsicherheitsanforderungen und die Einführung fortschrittlicher Fahrerassistenzsysteme beeinflussen Kaufentscheidungen.
Was ist im Umfang enthalten?
Enthaltene Produkte und Technologien sind mit der Fahrzeugvorunfallerkennung und Kollisionsprävention verbunden. Die Marktabdeckung umfasst Systeme, die die spezifizierten Komponenten und Technologien integrieren, wobei Vertriebskanäle zwischen OEM und Aftermarket aufgeteilt sind. Die Segmentierung umfasst auch Pkw und Nutzfahrzeuge sowie die identifizierten Länder: Deutschland, Brasilien, USA, Großbritannien und Japan.
Was ist vom Umfang ausgeschlossen?
Die Analyse schließt Automobiltechnologien aus, die nicht mit der Pre-Crash-Erkennung oder Kollisionsprävention zu tun haben. Allgemeine Fahrzeugkomponenten ohne direkte Rolle in der definierten Pre-Crash-Systemkategorie fallen außerhalb des Geltungsbereichs. Eigenständige Automobilfertigungsanlagen und nicht verwandte Fahrzeugzubehörteile sind ebenfalls ausgeschlossen. Erlöse aus nicht verwandten Automobilsystemen sollten nicht berücksichtigt werden, es sei denn, sie fallen innerhalb der definierten Marktgrenzen vor dem Crash-System.
Wie wurde die Analyse erstellt?
Die Analyse stützt sich auf 120+ Quellen, 35+ Unternehmensportfolios, 25+ Länder und mehr als 20 Brancheninterviews.
- Primärforschung: Die Primärforschung umfasst Gespräche mit Herstellern, Dienstleistern, Technologieentwicklern, Distributoren, Endnutzern und Fachexperten. Diese Gespräche untersuchen Kaufprioritäten, Produktakzeptanz, operative Herausforderungen, Zulassungsanforderungen, Wettbewerbspositionierung und die Faktoren, die die breite Marktakzeptanz beeinflussen.
- Schreibtischforschung: Schreibtischforschung umfasst Regierungsstatistiken, regulatorische Publikationen, Unternehmensunterlagen, Handelsdaten, technische Studien, Branchenverbände, Standards, öffentliche Politik und andere maßhafte Quellen. Jede in der Analyse verwendete Quelle ist in der Bibliographie dokumentiert.
- Marktgröße und Prognose: Marktschätzungen kombinieren historische Leistungen, Nachfrageindikatoren, Preis- und Volumentrends, Segmentanteile, Unternehmensbeteiligung, Länderwachstum, Akzeptanzmuster, Investitionsaktivitäten und Marktexpansionsbarrieren.
- Datenvalidierungs- und Aktualisierungszyklus: Die Ergebnisse werden validiert, indem Primärinterviews mit öffentlichen Daten, Unternehmensaktivitäten, regulatorischen Änderungen, Handelsmustern und Branchenentwicklungen verglichen werden. Regelmäßige Updates überprüfen neue Produkteinführungen, Kapazitätsänderungen, Partnerschaften, Genehmigungen und Veränderungen in der kommerziellen Verbreitung.
Segmentierung
Wie groß ist der Umfang und Umfang des Berichts?
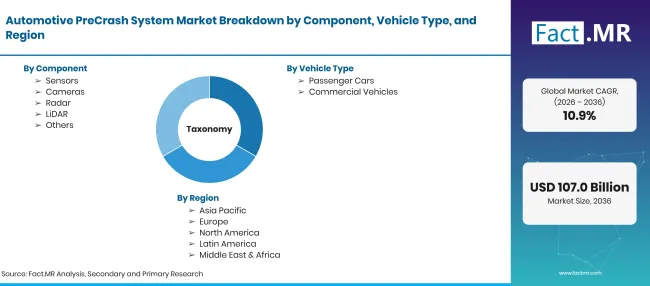
Factmr Automotive Precrash System Market Taxonomy | Source: Fact.MR
| Attribut | Details |
|---|---|
| Quantitative Einheiten | USD Milliarden: Bewertung 2026, Prognose 2036 und CAGR |
| Marktdefinition | Fahrzeug-Pre-Crash-Systeme, die Sensor-, Erkennungs- und Sicherheitstechnologien nutzen, um potenzielle Kollisionen zu identifizieren und präventive Fahrzeugsicherheitsmaßnahmen zu unterstützen. |
| Komponente | Sensoren; Kameras; Radar; LiDAR; Andere |
| Fahrzeugtyp | Personenkraftwagen; Nutzfahrzeuge |
| Technologie | Autonome Notbremsung; Kollisionsvermeidungssystem; Fußgängererkennung; Sonstiges |
| Vertriebskanal | OEM; Nachrüst |
| Abgedeckte Regionen | Nordamerika; Lateinamerika; Westeuropa; Osteuropa; Ostasien; Südasien & Pazifik; Naher Osten & Afrika |
| Abgedeckte Länder | Deutschland; Brasilien; USA; Großbritannien; Japan |
| Profilierte Unternehmen | Robert Bosch GmbH; ZF Friedrichshafen AG; DENSO Corporation; Aptiv PLC |
| Prognosezeitraum | 2026 bis 2036 |
| Herangehensweise | Marktsegmentierung und Prognoseanalyse basierend auf Bauteil, Fahrzeugtyp, Technologie, Vertriebskanal und länderspezifischen Wachstumsraten. |
Quelle: Fact.MR-Analyse. Aktualisiert am 19. Oktober 2026
Wie ist der Markt segmentiert?
-
Nach Komponente
- Sensoren
- Kameras
- Radar
- LiDAR
- Weitere
-
Nach Fahrzeugtyp
- Personenwagen
- Nutzfahrzeuge
-
Nach Technologie
- Autonome Notbremsung
- Kollisionsvermeidungssystem
- Fußgängererkennung
- Weitere
-
Nach Vertriebskanal
- OEM
- Nachrüst
-
Nach Region
- Nordamerika
- Lateinamerika
- Westeuropa
- Osteuropa
- Ostasien
- Südasien & Pazifik
- Naher Osten & Afrika
Häufig gestellte Fragen
Wie groß ist der Markt für automobile PreCrash-Systeme im Jahr 2026?
Wie sieht der CAGR von 2026 bis 2036 aus?
Welche Komponente hat den größten angegebenen Anteil?
Welche Fahrzeugart führt an?
Welche Unternehmen sind abgedeckt?
Wer an diesem Bericht gearbeitet hat


Sehen Sie den Bericht selbst - fordern Sie eine kostenlose Leseprobe an
Kostenlose LeseprobeBroschüre mit Preisen und Kaufdetails anfordern
PDF herunterladen