- Market Value (2025): USD 60.2 Bn
- Estimated Value (2026): USD 62.7 Bn
- Forecast Value (2036): USD 94.9 Bn
- CAGR (2026-2036): 4.2%
Was wird der Markt für leistungsstarke Traktoren bis 2036 voraussichtlich sein?
USD 62.7 Milliarden im Jahr 2026 bis USD 94.9 Milliarden bis 2036 bei einem 4.2% CAGR.
- Die Bewertung des Traktorenmarktes mit hoher Leistung lag 2025 bei USD 60.2 Milliarden , wobei große Reihen- und Getreidefarmen die meisten Einkäufe ausmachten.
- Bis 2036 wird der Umsatz USD 94.9 Milliarden erreichen, gegenüber USD 62.7 Milliarden im Jahr 2026, da kommerzielle Betriebe auf Maschinen umsteigen, die breitere Pflanzmaschinen und Bodenbearbeitungswerkzeuge ziehen.
- Ein 4.2% CAGR wird von 2026 bis 2036 gehalten, da der Austausch älterer Flotten parallel zu stetigen Investitionen in Traktion und Präzisionssteuerung erfolgt.
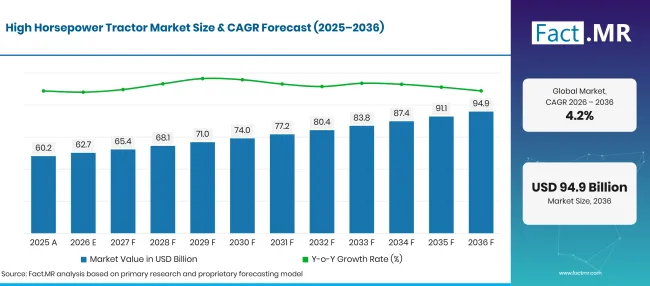
High Horsepower Tractor Market Forecast Global | Source: Fact.MR
| Jahr | Grundlage | Marktwert (USD Milliarden) |
|---|---|---|
| 2025 | Tatsächlich | 60.2 |
| 2026 | Schätzung | 62.7 |
| 2036 | Vorhersage | 94.9 |
| CAGR 2026 bis 2036 | Prognosezeitraum | 4.2% |
Quelle: Fact.MR-Analyse. Aktualisiert am 30. Oktober 2026
Was sind die entscheidenden Zahlen hinter dem Wachstum des Marktes für leistungsstarke Traktoren?
Der Zeitraum 2026 bis 2036 bringt USD 32.2 Milliarden neuen Wert, der sich auf große kommerzielle Betriebe konzentriert.
- Nachfragetreiber auf dem Markt
- Die Zusammenlegung von Betrieben erhöht immer wieder die Fläche, die jeder Betreiber abdecken muss. Das US-Landwirtschaftsministerium zählte 2025 115,030 Betriebe mit einem Absatz von USD 1 Millionen oder mehr und betrieb etwa 36.0% aller US-Ackerflächen [1]. Betriebe in dieser Größe benötigen Traktoren, die breite Geräte über lange Stunden ziehen können.
- Hersteller steigern weiterhin die Leistungswerte für Betriebe, die pro Durchgang mehr Zugkraft wünschen. Im September 2025 präsentierte Case IH den Steiger 785 Quadtrac mit einer Spitzenleistung von 853 PS und einem 40% Drehmomentanstieg [2]. Maschinen dieser Baureihe ermöglichen es einem Bediener, ein großes Gerät bei höherer Bodengeschwindigkeit zu bedienen.
- Das Produktionswachstum in der globalen Landwirtschaft hält das Feldarbeitsvolumen steigend. Im Juli 2025 schätzten OECD und FAO, dass die weltweite landwirtschaftliche und fischliche Produktion in den nächsten zehn Jahren um 14% steigen wird, hauptsächlich durch Produktivitätssteigerungen [3]. Höhere Erträge pro Hektar erhöhen die Arbeitsbelastung bei Pflanzung und Ernte, was Maschinen mit hoher Kapazität begünstigt.
- Die Arbeitskosten geben den Farmen einen Grund, mehr Fläche mit weniger Fahrern abzudecken. USDDaten zeigen einen durchschnittlichen Stundenlohn von USD 19.10 für alle landwirtschaftlichen Berufe im Jahr 2024, 3.09% höher als 2023 [4]. Ein breiteres Werkzeug hinter einem stärkeren Traktor verteilt sich auf mehr Hektar.
- Automatisierungsbereitschaft wird zunehmend zu einem Kaufkriterium. Im August 2025 brachte Fendt seine 1000 Vario Gen4 Reihe, die von 426 PS bis 550 HP reicht, mit Werksbereitschaft für PTx OutRun Getreidewagen und Bodenbearbeitungsautomatisierung [5]. Kaufpreise und die Profitabilität des Hofs bestimmen weiterhin den Zeitpunkt jeder Ersetzung.
- Analysierte Schlüsselsegmente
- Nach Motorleistung: 201–300 HP wird 2026 38.5% Anteil halten, da dieses Band genug Zugkraft für mittelgroße Geräte liefert, ohne den Preis der Top-Leistungsklassen.
- Nach Anwendung: Die Landwirtschaft wird 2026 64.8% Anteil ausmachen, da Bodenbearbeitung, Aussaat und Getreidetransport die meisten jährlichen Betriebsstunden in Anspruch nehmen.
- Nach Antriebstyp: 4WD wird 2026 62.3% Marktanteil einnehmen, da die Traktion auf nassen oder schweren Böden bestimmt, wie viel Gerätbreite ein Traktor tragen kann.
- Nach Vertriebskanal: OEM wird 2026 71.8% Anteil über Händlernetzwerke erhalten, die Konfiguration, Garantie und Finanzierung mit jedem neuen Gerät bündeln.
- Analystenmeinung bei Fact.MR
- Shambhu Nath Jha, Principal Consultant bei Fact.MR, sagt: "Kaufentscheidungen in dieser Kategorie beginnen mit einer einfachen Berechnung: Wie viele Hektar eine Crew fertig werden muss, bevor das Wetter umschlägt. Allradantriebsmodelle mit Führungs- und Automatisierungsbereitschaft gewinnen an Boden, weil sie diese Berechnung verkürzen. Lieferanten, die zuverlässige Antriebsstränge mit schnellen Ersatzteilen und Serviceunterstützung kombinieren, werden Wiederholungsaufträge von großen Betrieben gewinnen."
- Strategische Auswirkungen
- Traktorhersteller sollten Felddaten zum Kraftstoffverbrauch pro Hektar und zu den Wartungsintervallen veröffentlichen, da Käufer die Betriebskosten mit der angegebenen Leistung vergleichen.
- Händler sollten kritische Teilevorräte und geschulte Techniker in der Nähe großer Bauernhofcluster aufbewahren, da ein beim Pflanzen stehengebliebener Traktor mehr kostet als die Reparatur selbst.
- Anbieter von Präzisionstechnologie sollten Leit- und Steuerungspakete entwickeln, die sich über Traktormarken und Leistungsklassen hinweg bewegen.
- Ausrüstungsverleiher sollten Rückzahlungspläne an die Cashflow koppeln, was die Anfangskosten einer wertvollen Maschine senkt.
Brasilien führt die Gruppe bei 5.1% CAGRan, mit Rekordernten, die größere Maschinen auf expandierende Ackerflächen ziehen. Die Vereinigten Staaten folgen bei 4.7%, wo große Reihenkulturbetriebe die alternden Flotten ersetzen. Japan wird mit 4.0% vorankommen, da Ackerland in immer größere Flächen umgewandelt wird. Deutschland stellt 3.6%, wobei Ackerlandwirtschaften nach einem schwachen Registrierungsjahr modernisiert werden. Das Vereinigte Königreich schließt bei 3.1%, da Getreidebauern neue Einkäufe gegen knappe Erntemargen abwägen.
Wie unterteilt sich der Markt für leistungsstarke Traktoren nach Segmenten?
201-300 PS wird bei der Motorleistung bei 38.5%führen; Landwirtschaft wird mit 64.8%an der Spitze der Anwendung führen; 4WD wird den Antriebstyp mit 62.3%führen; OEM wird den ersten Platz im Vertriebskanal bei 71.8%halten.
Welche Motorleistungskategorie führt an?
201–300 HP macht 39.1% der Verkäufe 2026.
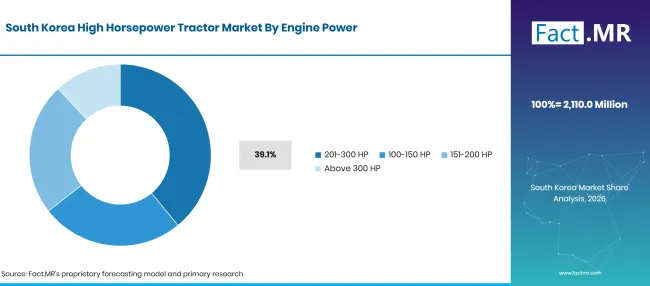
Factmr High Horsepower Tractor Market South Korea By Engine Power | Source: Fact.MR
| Motorleistung | Teilen (2026) |
|---|---|
| 201-300 HP (führendes Segment) | 39.1% |
| Andere Segmente kombiniert | 61.5%* |
| Gesamt | 100.0% |
Quelle: Fact.MR-Analyse. Aktualisiert am 30. Oktober 2026
Gewerbliche Reihenbetriebe benötigen genug Zugleisten für 12-Reihenpflanzmaschinen und schwere Kultivatoren, doch die meisten benötigen nicht für jede Aufgabe eine Gelenkmaschine. Traktoren zwischen 201 und 300 PS übernehmen Bodenbearbeitung, Pflanzung und Transport mit einer einzigen Einheit, und ihre Brennstoff- und Einkaufskosten bleiben unter den Kosten der Klassen über 300 HP. Der Anteil des von großen Betriebenen betriebenen Landes prägt diese Mischung. US-Farmen mit einem Umsatz von USD 1 Millionen oder mehr beliefen sich im Durchschnitt auf 2,733 Acres im Jahr 2025 [1]. Betriebe dieser Größe betreiben oft eine Maschine über 300 PS für die primäre Bodenbearbeitung und mehrere mittlere Leistungseinheiten für das Pflanzen und Besprühen, während der Traktorenmarkt unter 100 PS kleinere Betriebe bedient.
Was unterstützt Landwirtschaft innerhalb der Anwendung?
Die Landwirtschaft macht 64.8% der Einnahmen 2026 aus.
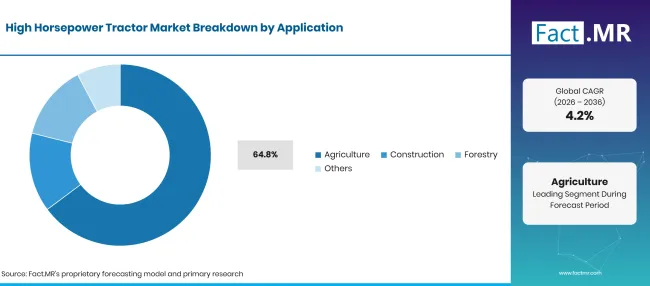
High Horsepower Tractor Market Breakdown Application | Source: Fact.MR
| Anwendung | Teilen (2026) |
|---|---|
| Landwirtschaft (führendes Segment) | 64.8% |
| Andere Segmente kombiniert | 35.2%* |
| Gesamt | 100.0% |
Quelle: Fact.MR-Analyse. Aktualisiert am 30. Oktober 2026
Getreide-, Ölsaaten- und Futterproduzenten setzen jedes Jahr die meisten Stunden auf diese Maschinen. Tiefe Bodenbearbeitung, Pflanzen, Anbau und Getreidekarrenarbeiten erfordern eine anhaltende Zugkraft über Tausende von Hektar, und enge saisonale Fenster belohnen Maschinen, die ein Feld in weniger Zügen fertigstellen. Pflanzenschutzfahrten verlängern zusätzliche Stunden, mit montierten und gezogenen landwirtschaftlichen Sprühen, die mit Traktorhydraulik und -führung kombiniert sind. Bauunternehmer setzen Hochleistungstraktoren für Erdbewegungen und Transport ein. Forstarbeiter setzen sie neben speziellen Forstmaschinen ein, wo keine Ketten- oder Gelenkmaschinen benötigt werden.
Wie beeinflusst Drive Type die Nachfrage?
4WD beansprucht 62.3% des Marktes 2026.
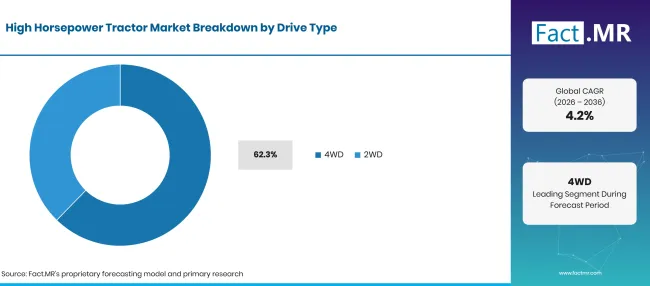
High Horsepower Tractor Market Breakdown Drive Type | Source: Fact.MR
| Laufwerkstyp | Teilen (2026) |
|---|---|
| 4WD (Führendes Segment) | 62.3% |
| Andere Segmente kombiniert | 37.7%* |
| Gesamt | 100.0% |
Quelle: Fact.MR-Analyse. Aktualisiert am 30. Oktober 2026
Radschlupf verschwendet Treibstoff und Zeit, wenn ein Traktor eine breite Scheibe oder einen Ripper durch schweren Ton zieht. Das Antreiben aller vier Räder verteilt die Leistung über mehr Kontaktfläche, wodurch das Gerät auf Arbeitstiefe bleibt und die Verdichtung durch wiederholte Überholungen reduziert wird. Zweiradantriebsmodelle eignen sich weiterhin für leichtere Zug- und Hofarbeiten, wo ein niedrigerer Ankaufspreis und einfachere Wartung mehr Grip überwiegen. Ketten- und Gelenkantriebe 4WD bedienen die Spitze des Leistungsbereichs, und Käufer von landwirtschaftlichen Traktoren behandeln Vorderachsantrieb heute als Standard über 150 PS.
Wie beeinflusst Sales Channel die Nachfrage?
OEM Kanäle sichern 71.8% der Verkäufe im Jahr 2026.
| Vertriebskanal | Teilen (2026) |
|---|---|
| OEM (Führendes Segment) | 71.8% |
| Andere Segmente kombiniert | 28.2%* |
| Gesamt | 100.0% |
Quelle: Fact.MR-Analyse. Aktualisiert am 30. Oktober 2026
Ein Traktor dieser Baureihe ist ein großer Kapitalkauf, und Käufer wünschen sich Werksgarantie, Spezifikationswahl und Händlerunterstützung in einer Transaktion. Herstellerhändler organisieren außerdem Inzahlungnahmen und Finanzierungen, was großen Betrieben hilft, Maschinen auf einem festen Zyklus zu rotieren. Der Nachrüster liefert Ersatzteile, Reparaturen und Nachrüst-Leitsätze über eine Lebensdauer von oft mehr als einem Jahrzehnt. Die Wartung bestehender Geräte ist eine konstante Kostenfaktor: Britische Betriebe verzeichneten im Jahr 2025 einen Anlagenverbrauch von 2,712 Millionen GBP, gegenüber 2,637 Millionen GBP im Jahr 2024 [6].
Was beschleunigt die Verbreitung des Marktes für leistungsstarke Traktoren und was hält ihn zurück?
Größere Betriebe, größere Geräte und Arbeitskosten sorgen dafür, dass große Betriebe mehr Strom pro Betreiber kaufen. Hohe Kaufpreise, Finanzierungskosten und Einkommensschwankungen der Bauern verzögern oft die Austauschentscheidungen um eine Saison oder mehr.
Fahrerauswirkungsanalyse
| FAHRER | (~) % AUSWIRKUNG AUF CAGR | GEOGRAFISCHE RELEVANZ | AUSWIRKUNGSZEITPLAN |
|---|---|---|---|
| Zunehmender Einsatz großer Geräte und Hochleistungsmaschinen auf kommerziellen Betrieben | +1.5% | Global | Mittelfristig (2bis4 Jahre) |
| Nachfrage nach Allradantrieb und effizienten schweren Feldeinsätzen | +1.1% | Nordamerika, Lateinamerika, Westeuropa | Mittelfristig (2bis4 Jahre) |
| Integration von Präzisionssteuerung, Telemetrie und automatisierten Maschinensteuerungen | +0.9% | Global | Langfristig (>= 4 Jahre) |
| Ersatz alternder Traktoren zur Reduzierung von Ausfallzeiten und Wartungsbedarf | +0.7% | Global | Kurzfristig (<= 2 Jahre) |
Quelle: Fact.MR-Analyse. Aktualisiert am 30. Oktober 2026
Chancen-Impact-Analyse
| MÖGLICHKEIT | (~) % AUSWIRKUNG AUF CAGR | GEOGRAFISCHE RELEVANZ | AUSWIRKUNGSZEITPLAN |
|---|---|---|---|
| Präzisionslandwirtschaftspakete, die Steuerung, Telemetrie und Implementierungssteuerung kombinieren | +0.5% | Global | Mittelfristig (2bis4 Jahre) |
| Traktoren mit höherer Kapazität für große Betriebe und extensive Feldfrüchte | +0.4% | Nordamerika, Lateinamerika | Mittelfristig (2-4 Jahre) |
| Vernetzte Serviceplattformen und vorausschauende Wartung für hochwertige Geräte | +0.3% | Global | Langfristig (>= 4 Jahre) |
| Flexible Finanzierungs- und Geräteaustauschprogramme für kommerzielle Betriebe | +0.2% | Lateinamerika, Nordamerika, Westeuropa | Kurzfristig (<= 2 Jahre) |
Quelle: Fact.MR-Analyse. Aktualisiert am 30. Oktober 2026
Auswirkungsanalyse von Fixiermaßnahmen
| ZURÜCKHALTUNG | (~) % AUSWIRKUNG AUF CAGR | GEOGRAFISCHE RELEVANZ | AUSWIRKUNGSZEITPLAN |
|---|---|---|---|
| Hohe Kaufpreise im Voraus und teure Finanzierung | -0.3% | Global | Kurzfristig (<= 2 Jahre) |
| Volatilität bei Erntepreisen und betriebsweiten Margen der Landwirtschaft | -0.2% | Global | Mittelfristig (2bis4 Jahre) |
| Steigende Reparaturkosten und eingeschränkter Zugang zu Fachdiensten in abgelegenen Gebieten | -0.1% | Lateinamerika, Südasien & Pazifik | Mittelfristig (2-4 Jahre) |
Quelle: Fact.MR-Analyse. Aktualisiert am 30. Oktober 2026
Welche Länder skalieren den Markt für leistungsstarke Traktoren bis 2036?
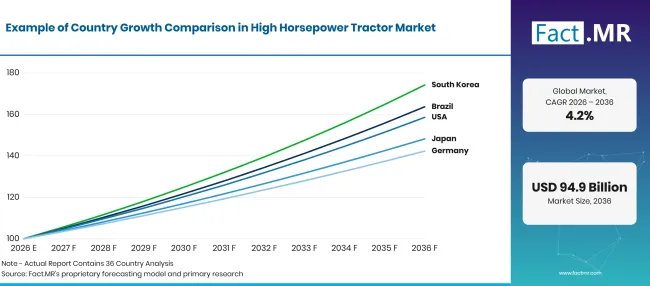
High Horsepower Tractor Market Growth Index | Source: Fact.MR
| Land | CAGR (2026 bis 2036) |
|---|---|
| Brasilien | 5.1% |
| Vereinigte Staaten | 4.7% |
| Japan | 4.0% |
| Deutschland | 3.6% |
| Vereinigtes Königreich | 3.1% |
Quelle: Fact.MR-Analyse. Aktualisiert am 30. Oktober 2026
Wie entwickelt Brasilien die Nachfrage?
5.1% CAGR, angetrieben von Rekordgetreideproduktionen und der Ausbreitung großer Sojabohnen- und Maisfarmen.
Brasiliens Erntefläche wächst stetig, und jeder neue Hektar benötigt eine starke Bodenbearbeitungs-, Pflanz- und Transportkapazität. Conab schätzte die Getreideernte 2025/26 auf einen Rekord von 361.7 Millionen Tonnen, 2.6% mehr als in der vorherigen Saison, auf 83.5 Millionen Hektar bepflanzter Fläche [7]. Die Sojabohnenproduktion erreichte in derselben Schätzung 180.4 Millionen Tonnen [7]. Die Preise für landwirtschaftliche Kredite und Rohstoffe bestimmen weiterhin das Tempo der Traktorenkäufe von einer Saison zur nächsten.
Was unterstützt die Adoption durch die Vereinigten Staaten?
4.7% CAGR, unterstützt von großflächigen Reihenbauernhöfen und stetigem Flottenaustausch.
Amerikanische Mais- und Sojabohnenbetriebe betreiben leistungsstarke Traktoren zur Bodenvorbereitung und Aussaat über kurze Frühlingsfenster. Nationale Landwirtschaftsstatistiken zählten 2025 1,865,000 Farmen mit einer durchschnittlichen Größe von 469 Acres [1]. Käufe bleiben sensibel gegenüber den Agrarfinanzen: Die Prognose für September 2026 schätzte das Nettolandeinkommen 2026 auf USD 158.4 Milliarden, was 2.6% nominalen Werten gegenüber 2025 war [8]. Rad- und Kettenmodelle mit Gelenk bedienen die Spitze des Flächenbereichs.
Wie schlägt sich Japan ab?
4.0% CAGR, unterstützt durch die Zusammenlegung von Ackerland in größere und Unternehmensbesitz.
Japan hat sich lange auf kompakte Maschinen verlassen, doch die landwirtschaftliche Struktur verändert sich rasch. Die Volkszählung für Landwirtschaft und Forstwirtschaft 2025 zählte etwa 836,000 landwirtschaftliche Verwaltungseinheiten, 22.3% weniger als fünf Jahre zuvor, während die durchschnittliche bewirtschaftete Fläche pro Einheit auf 3.6 Hektar anstieg [9]. Die Unternehmen stiegen 10.1% auf etwa 34,000 [9]. Größere Reis- und Feldfrüchtebetriebe in Hokkaido bilden die Hauptabnehmergruppe für Traktoren über 100 PS.
Was unterstützt die Einführung Deutschlands?
3.6% CAGR, was Ackerbetriebe widerspiegelt, die nach einem schwachen Registrierungsjahr Maschinen modernisieren.
Deutsche Ackerbetriebe betreiben breite Geräte auf Getreide-, Raps- und Maisflächen, insbesondere in den östlichen Bundesländern. Die Bundesregierung meldete für 2025 eine Getreideernte von etwa 44.7 Millionen Tonnen, fast 15% mehr als im Jahr 2024 [10]. Der Traktorkauf hinkte dieser Erholung hinterher: Fendt berichtete unter Berufung auf Daten der Bundes-Verkehrsbehörde 2025 24,440 neue Traktorzulassungen in Deutschland, ein Rückgang 12.4% gegenüber 2024 [11]. Inländische Maschinenhersteller halten das Land als Referenzmarkt für Hochleistungsmodelle.
Wie wächst die Nachfrage im Vereinigten Königreich?
3.1% CAGR, da Getreidebauern den Bedarf der Maschinen mit den engen Erntemargen ausbalancieren.
Die Nachfrage im Vereinigten Königreich stammt hauptsächlich von größeren Ackerbetrieben, wo nasse Herbste das Säfenster verkürzen können. Defra berichtete, dass das durchschnittliche Einkommen von landwirtschaftlichen Getreidebetrieben auf englischen Getreidefarmen im Jahr 2024/25um 20% auf GBP 49,700 gestiegen ist, wobei die Einnahmen aus Agrarumwelt und Diversifizierung die Verluste der Landwirtschaftsbetriebe ausgleichen [12]. Die geerntete Weizenproduktion erreichte 2025 knapp unter 12 Millionen Tonnen, 7.3% mehr als 2024 [6]. Der Kauf von Hochleistungstraktoren verlangsamt sich tendenziell, wenn das Vertrauen der Bauern nachlässt.
Wer führt den Markt für leistungsstarke Traktoren an?
Der Wettbewerb gliedert sich in zwei Stufen. Vollliniengruppen, nämlich John Deere, CNH (über Case IH und New Holland) und AGCO (über Fendt, Massey Ferguson und Valtra), decken jede Leistungsklasse ab, von mittelgroßen Reihentraktoren bis hin zu gelenkigen und kettengeführten Maschinen, und sie gewinnen bei der Händlerdichte, der Teilelogistik und der internen Steuerungssoftware.
Case IH zeigte diesen Ansatz im September 2025 mit dem Steiger 785 Quadtrac, der zusätzliche Spitzenleistung mit Bundle-Automatisierungspaketen kombiniert [2]. Fendt schlug im August 2025 einen ähnlichen Weg ein und bereitete seinen 1000 Vario Gen4 für autonome Getreidekarren und Bodenbearbeitung5vor. CLAAS, Kubota, SDF (über Deutz-Fahr), JCB und Versatile bilden die zweite Stufe und konkurrieren über engere Klassen mit klarer Identität, wie den CLAAS Xerion, den Hochgeschwindigkeits-JCB Fastrac oder die gelenkten 4WD-Modelle von Versatile. Im Prognosezeitraum werden die Serviceabdeckung zur Erntezeit und die Automatisierung, die über gemischte Flotten hinweg funktioniert, die Gewinner vom Rest unterscheiden.
Welche Unternehmen sind die wichtigsten Anbieter?
Wichtige Unternehmen sind John Deere; CNH (Case IH, New Holland); AGCO Corporation (Fendt, Massey Ferguson, Valtra); CLAAS; Kubota Corporation; SDF (Deutz-Fahr); JCB; und Versatile.
- John Deere
- CNH (Fall IH, New Holland)
- AGCO Corporation (Fendt, Massey Ferguson, Valtra)
- CLAAS
- Kubota Corporation
- SDF (Deutz-Fahr)
- JCB
- Vielseitig
Bibliographie
- [1] US-Landwirtschaftsministerium, National Agricultural Statistics Service. (Februar 2026). Zusammenfassung von Farmen und Land auf Betrieben 2025.
- [2] Fall IH. (2025, September 23). Fall IH präsentiert mit Steiger 785 Quadtrac seinen bisher leistungsstärksten Traktor.
- [3] OECD und FAO. (2025, Juli 15). OECD-FAO Landwirtschaftsausblick 2025-2034.
- [4] US-Landwirtschaftsministerium, Wirtschaftsforschungsdienst. (2025, November 18). Landwirtschaftliche Arbeitskräfte.
- [5] AGCO Corporation. (2025, August 26). Fendt stellt 1000 Vario Gen4 Traktor und brandneuen Optimum Planter auf der Farm Progress Show 2025 vor.
- [6] Ministerium für Umwelt, Ernährung und ländliche Angelegenheiten. (2026, Juli 9). Landwirtschaft im Vereinigten Königreich 2025.
- [7] Agência Gouvernement, Regierung von Brasilien. (2026, September 15). Conab estima produção recorde na safra 2025/26 com 361,7 milhões de toneladas de grãos [Conab schätzt Rekord 2025/26 Ernte von 361.7 Millionen Tonnen Getreide].
- [8] US-Landwirtschaftsministerium, Wirtschaftsforschungsdienst. (2026, September 3). Einkommensprognose des landwirtschaftlichen Sektors.
- [9] Ministerium für Landwirtschaft, Forstwirtschaft und Fischerei, Japan. (2026, März 31). [Veröffentlichung der Zusammenfassung der Endergebnisse der Volkszählung 2025 für Landwirtschaft und Forstwirtschaft].
- [10] Bundesregierung Deutschlands. (2025, September 3). Landwirtschaft sichert stabile Ernte trotz Wetterextremen [Landwirtschaft sichert trotz extremer Witterung eine stabile Ernte].
- [11] Fendt. (2026, Januar 16). Jeder vierte deutsche Landwirt kaufte 2025 einen Fendt-Traktor.
- [12] Ministerium für Umwelt, Ernährung und ländliche Angelegenheiten. (2025, November 20). Betriebseinkommen nach Betriebstyp in England 2024/25.
Dieser Bericht beantwortet
- Der Umsatz von leistungsstarken Traktoren wird nach Motorleistung, Einsatz, Antriebstyp und Vertriebskanal aufgeteilt.
- Jedes Segment zeigt seinen Führungspunkt 2026 zusammen mit den Feldbedingungen, die diese Position unterstützen.
- Die Größe des Hofes, die Ernteproduktion und das Einkommen des Bauern bilden den Vergleich zwischen Brasilien, den Vereinigten Staaten, Japan, Deutschland und dem Vereinigten Königreich.
- Herstellerprofile gruppieren Vollsortimentsgruppen und spezialisierte Hersteller nach Leistungsklassen und Antriebssträngen, die sie anbieten.
- Impact-Tabellen ordnen die Treiber, Chancen und Einschränkungen, die Ersatzzyklen und Eigentumskosten prägen.
Was deckt der Markt für leistungsstarke Traktoren ab?
Hochleistungstraktoren sind Maschinen, die gebaut wurden, um eine anhaltende Deichselkraft für schwere Bodenbearbeitung, großflächige Bepflanzung, Bodenvorbereitung und den Betrieb breiter Geräte zu liefern. Sie sind in Rad-, Gelenk- und Kettenanordnungen mit unterschiedlichen Antriebssystemen erhältlich.
Der Umsatz wird über vier Motorleistungsbereiche, vier Anwendungsgruppen, zwei Antriebstypen und zwei Vertriebskanäle erfasst. Die regionale Nachfrage und die Positionen der in diesem Leistungsbereich tätigen Hersteller vervollständigen das Bild.
Was ist im Umfang enthalten?
Neue Traktoren mit einer Leistung von 100 PS und höher nehmen bei dem Verkauf für Landwirtschaft, Bau, Forstwirtschaft oder andere überdachte Zwecke in die Bewertung ein. Sowohl starre Rahmen- als auch Gelenkmaschinen zählen ebenso wie Rad- und Kettenfahrzeuge.
Werkseitig eingebaute Steuerungs-, Telematik- und Automatisierungsfunktionen werden als Teil des Traktorpreises bewertet. Nachrüstsätze, die später über den Aftermarket-Kanal gekauft wurden, sind in diesem Kanal abgedeckt, während fahrerlose Plattformen, die in der Studie autonome Traktoren verfolgt wurden, hier nicht doppelt gezählt werden.
Was ist vom Umfang ausgeschlossen?
Kompakte und Nutzfahrzeuge unter 100 PS zählen nicht zum Marktwert. Eigenständige Geräte wie Kultivatoren, Pflanzmaschinen und Anhänger werden ebenfalls weggelassen, ebenso wie Mähdreder und selbstfahrende Sprühgeräte.
Finanzierungsprodukte und eigenständige Serviceverträge sind ausgeschlossen. Batteriebetriebene Modelle, die in der Analyse der Elektrotraktoren abgedeckt sind, werden nur dort gezählt, wo sie die 100 -HP-Schwelle erfüllen.
Wie wurde die Analyse erstellt?
Die Analyse stützt sich auf 120+ Quellen, 35+ Unternehmensportfolios, 25+ Länder und mehr als 20 Brancheninterviews.
- Primärforschung: Die Primärforschung umfasst Gespräche mit Herstellern, Dienstleistern, Technologieentwicklern, Distributoren, Endnutzern und Fachexperten. Diese Gespräche untersuchen Kaufprioritäten, Produktakzeptanz, operative Herausforderungen, Zulassungsanforderungen, Wettbewerbspositionierung und die Faktoren, die die breitere Marktakzeptanz beeinflussen.
- Schreibtischforschung: Schreibtischforschung umfasst Regierungsstatistiken, regulatorische Publikationen, Unternehmensunterlagen, Handelsdaten, technische Studien, Branchenverbände, Standards, öffentliche Politik und andere maßstäbliche Quellen. Jede in der Analyse verwendete Quelle ist in der Bibliographie dokumentiert.
- Marktgröße und Prognose: Marktschätzungen kombinieren historische Leistungen, Nachfrageindikatoren, Preis- und Volumentrends, Segmentanteile, Unternehmensbeteiligung, Länderwachstum, Akzeptanzmuster, Investitionsaktivitäten und Marktexpansionsbarrieren.
- Datenvalidierung und Aktualisierungszyklus: Die Ergebnisse werden validiert, indem Primärinterviews mit öffentlichen Daten, Unternehmensaktivitäten, regulatorischen Änderungen, Handelsmustern und Branchenentwicklungen verglichen werden. Regelmäßige Updates überprüfen neue Produkteinführungen, Kapazitätsänderungen, Partnerschaften, Genehmigungen und Veränderungen in der kommerziellen Verbreitung.
Segmentierung
Wie groß ist der Umfang und Umfang des Berichts?
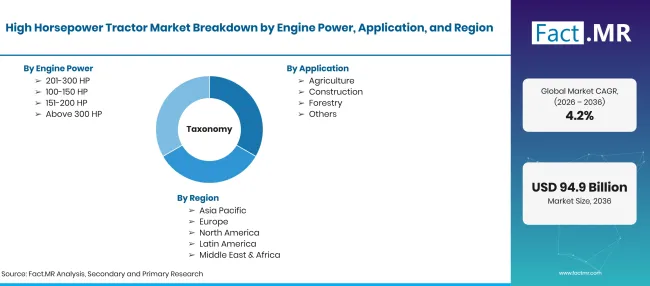
High Horsepower Tractor Market Taxonomy | Source: Fact.MR
| Attribut | Details |
|---|---|
| Quantitative Einheiten | USD Milliarden |
| Marktdefinition | Neue Rad- und Kettentraktoren mit 100 PS und höher werden für Landwirtschaft, Bauwesen, Forstwirtschaft und andere schwere Arbeiten verkauft. Der Wert wird auf Komplettmaschinenebene gemessen. |
| Motorleistung | 100-150 HP; 151-200 HP; 201-300 HP; Über 300 HP |
| Anwendung | Landwirtschaft; Bauwesen; Forstwirtschaft; Sonstiges |
| Laufwerkstyp | 4WD; 2WD |
| Vertriebskanal | OEM; Aftermarket |
| Abgedeckte Regionen | Nordamerika; Lateinamerika; Westeuropa; Osteuropa; Ostasien; Südasien & Pazifik; Naher Osten & Afrika |
| Abgedeckte Länder | Brasilien; Vereinigte Staaten; Japan; Deutschland; Vereinigtes Königreich |
| Profilierte Unternehmen | John Deere; CNH (Fall IH, New Holland); AGCO Corporation (Fendt, Massey Ferguson, Valtra); CLAAS; Kubota Corporation; SDF (Deutz-Fahr); JCB; Vielseitig |
| Prognosezeitraum | 2026 bis 2036 |
| Herangehensweise | Hybrider Top-Down- und Bottom-up-Ansatz mit Traktorregistrierungs- und Versandindikatoren, Farmstrukturdaten, Leistungsklassen- und Antriebstyp-Splits, Vertriebskanalmischung und Portfolio-Review des Herstellers. |
Quelle: Fact.MR-Analyse. Aktualisiert am 30. Oktober 2026
Wie ist der Markt segmentiert?
-
Nach Motorleistung
- 100-150 HP
- 151-200 HP
- 201-300 HP
- Über 300 HP
-
Nach Anwendung
- Landwirtschaft
- Bau
- Forstwirtschaft
- Weitere
-
Nach Laufwerkstyp
- 4WD
- 2WD
-
Nach Vertriebskanal
- OEM
- Nachrüst
-
Nach Region
- Nordamerika
- Lateinamerika
- Westeuropa
- Osteuropa
- Ostasien
- Südasien & Pazifik
- Naher Osten & Afrika
Häufig gestellte Fragen
Wie groß ist der Markt für leistungsstarke Traktoren im Jahr 2026?
Welche Wachstumsrate wird der Markt für leistungsstarke Traktoren von 2026 bis 2036 verzeichnen?
Welche Motorleistungskategorie führt den Markt für leistungsstarke Traktoren an?
Welche Anwendung führt den Markt für leistungsstarke Traktoren an?
Welcher Antriebstyp führt den Markt für leistungsstarke Traktoren an?
Welcher Vertriebskanal führt den Markt für leistungsstarke Traktoren an?
Welches Land wird am meisten auf dem Markt für leistungsstarke Traktoren wachsen?
Wer sind die wichtigsten Unternehmen auf dem Markt für leistungsstarke Traktoren?
Wer an diesem Bericht gearbeitet hat


Sehen Sie den Bericht selbst - fordern Sie eine kostenlose Leseprobe an
Kostenlose LeseprobeBroschüre mit Preisen und Kaufdetails anfordern
PDF herunterladen