- Market Value (2025): USD 9.5 Bn
- Estimated Value (2026): USD 10.5 Bn
- Forecast Value (2036): USD 31.9 Bn
- CAGR (2026-2036): 11.6%
Was wird der Markt für biologisch abbaubaren Kunststoff bis 2036 voraussichtlich wert sein?
USD 10.5 Milliarden im Jahr 2026 bis USD 31.9 Milliarden bis 2036 zu einem 11.6% CAGR.
- Der Markt für biologisch abbaubare Kunststoffe wurde 2025 auf USD 9.5 Milliarden geschätzt.
- Laut Fact.MR Analyse wird der Umsatz voraussichtlich von USD 10.5 Milliarden im Jahr 2026 bis USD 31.9 Milliarden im Jahr 2036 steigen, da Verpackungskonverter und spezialisierte Produkthersteller qualifizierte biologisch abbaubare Harzqualitäten hinzufügen.
- Die 11.6% CAGR Prognose für 2026 bis 2036 spiegelt Chancen bei der Verpackungsumstellung und ausgewählten Einwegprodukten wider.
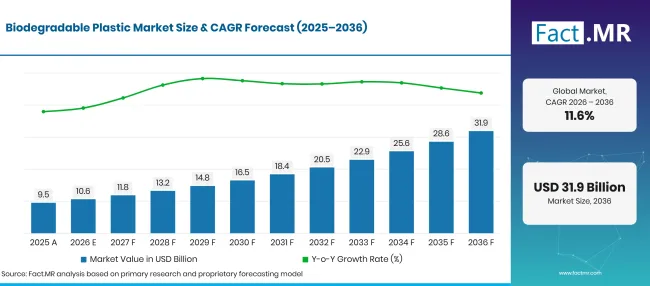
Biodegradable Plastic Market Forecast Global | Source: Fact.MR
| Jahr | Grundlage | Marktwert (USD Milliarden) |
|---|---|---|
| 2025 | Berechente Schätzung | 9.5 |
| 2026 | Schätzung | 10.6 |
| 2036 | Vorhersage | 31.9 |
| CAGR 2026 bis 2036 | Prognosezeitraum | 11.6% |
Quelle: Fact.MR-Analyse. Aktualisiert am 24. Oktober 2026
Was sind die entscheidenden Zahlen hinter dem Wachstum des Marktes für biologisch abbaubare Kunststoffe?
Die Prognose erhöht zwischen 2026 und 2036 USD 21.3 Milliarden Jahresumsatz.
- Nachfragetreiber auf dem Markt
- Lebensmittelverpackungsumrüster legen Wert auf zertifizierte kompostierbare Formate, wenn Kunden Zugang zu geeigneter organischer Sammlung haben.
- Verpackungsabfälle bleiben ein Thema der Materialauswahl. Eurostat berichtete im Oktober 2025, dass jeder EU-Bürger 2023 35.3 kg Kunststoffverpackungsabfälle erzeugte [2]. Harzhersteller müssen nachweisen, wo biologisch abbaubare Produkte einen praktikablen Entsorgungsweg bieten.
- Produzenten von Agrarfilmen berücksichtigen biologisch abbaubare Qualitäten für Anwendungen, bei denen das Sammeln kontaminierter Folien schwierig ist. Der Bodenabbau benötigt separate Tests, da die Zertifizierung für industrielle Kompostierung allein die Leistung im Feld nicht beschreibt.
- Produkthersteller bitten zunehmend Harzlieferanten um Extrusionshinweise und konsistente Lieferspezifikationen. Technischer Support reduziert Umwandlungsversuche und hilft Herstellern, das Versiegelungsverhalten und die Festigkeit des fertigen Produkts zu steuern.
- Analysierte Schlüsselsegmente
- Nach Produkttyp: Polylaktsäure (PLA) wird voraussichtlich 30.8% der Verkäufe 2026 repräsentieren, unterstützt durch etablierte Film- und Rigid-Produkt-Verarbeitungsanwendungen.
- Nach Endnutzer: Es wird erwartet, dass die Verpackung 42.3% Wert für 2026 ausmacht, da Konverter kompostierbare, flexible und gastronomische Formate entwickeln.
- Analystenmeinung bei Fact.MR
- Shambhu Nath Jha, Principal Consultant bei Fact.MR, sagt: "Bioabbaubare Kunststoffe konkurrieren zuerst darin, ob sie im Endprodukt und im tatsächlichen Entsorgungssystem funktionieren. Hersteller, die verifizierte End-of-Life-Claims mit stabiler Harzqualität kombinieren, sind besser in der Lage, Wiederholungsaufträge zu erhalten. Die kommerzielle Akzeptanz hängt davon ab, ob jede Formulierung in ihrer vorgesehenen Anwendung und Entsorgung gut funktioniert."
- Strategische Auswirkungen
- Harzproduzenten sollten qualitätsspezifische Kompostierungs- oder Biodegradationsnachweise zusammen mit Verarbeitungsanweisungen veröffentlichen.
- Verpackungskonverter sollten die Dichtungsfestigkeit und Haltbarkeit testen, bevor sie ein bestehendes Material ersetzen.
- Hersteller landwirtschaftlicher Produkte sollten bodenabbaubare Filme von Produkten unterscheiden, die nur für die industrielle Kompostierung bestimmt sind.
- Einzelhandels- und Gastronomiemarken sollten Verpackungsversprechen mit den für Kunden verfügbaren Sammeldiensten abstimmen.
Unter den fünf bewerteten Ländern wird Deutschland mit 14.1% CAGRprognostiziert, gefolgt vom Vereinigten Königreich mit 12.3%. Brasilien erreicht 11.0%, Japan setzt 10.4%, und die USA verzeichnen bis 2036 9.3% . Diese Wege spiegeln unterschiedliche Mischungen aus Verpackungsregeln, Harz-Umwandlungsfähigkeit und nachgelagerter Abfallbehandlung wider.
Wie gliedert sich der Markt für biologisch abbaubare Kunststoffe nach Segmenten auf?
PLA stellt 30.8% des Produkttypwerts 2026 dar; Verpackungen machen 42.3% der Endverbraucherverkäufe aus.
Welcher Produkttyp dominiert?
Polylactic Acid (PLA) führt 2026 mit 30.8% Marktanteil an.
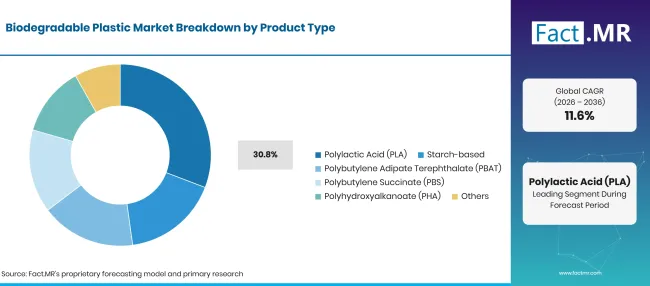
Biodegradable Plastic Market Breakdown Product Type | Source: Fact.MR
| Produkttyp | Teilen (2026) |
|---|---|
| Polylaktsäure (PLA) | 30.8% |
| Andere Produkttypen kombiniert | 69.2% |
| Gesamt | 100.0% |
Quelle: Fact.MR-Analyse. Aktualisiert am 24. Oktober 2026
PLA wird zu starren Lebensmitteln und ausgewählten flexiblen Produkten verarbeitet. Der Herstellungsweg beginnt mit fermentierten Zuckern und wandelt Milchsäure in Polymerharz um. Konverter bewerten Klarheit und Steifigkeit zusammen mit der Wärmeleistung, da eine brauchbare End-of-Life-Behauptung die normalen Verpackungsspezifikationen nicht ausschließt. Stärkebasierte Harze dienen Beuteln und flexiblen Produkten, oft als Mischungen. PBAT bietet Flexibilität bei kompostierbaren Verbindungen, während PBS eine weitere Polyester-Variante bietet. PHA-Qualitäten wecken Interesse, wenn ein anderes biologisches Abbauprofil erforderlich ist. Kaneka beschreibt Green Planet als ein PHBH-Polymer, das durch mikrobielle Fermentation aus Pflanzenölen hergestellt wird [3].
Was führt das Endnutzersegment?
Es wird erwartet, dass die Verpackung 2026 42.3% Marktanteil erringt.
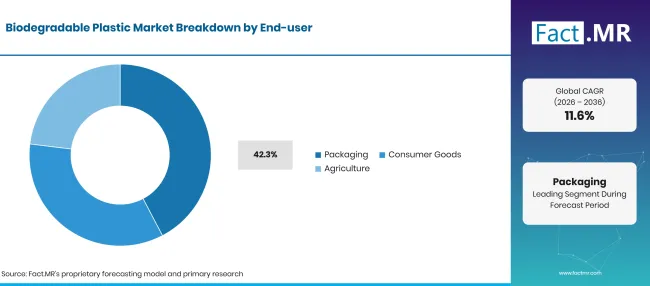
Biodegradable Plastic Market Breakdown End User | Source: Fact.MR
| Endnutzer | Teilen (2026) |
|---|---|
| Verpackung | 42.3% |
| Andere Endnutzer kombiniert | 57.7% |
| Gesamt | 100.0% |
Quelle: Fact.MR-Analyse. Aktualisiert am 24. Oktober 2026
Verpackungen haben den größten Anteil, da Konverter biologisch abbaubare Filme und geformte Produkte für die Wiederholung kaufen. Lebensmittelkontaminierte Anwendungen können eine praktische Verbindung zur Kompostierung haben, sofern Sammel- und Behandlungsanlagen die Produkte akzeptieren. Der EU-Verpackungsrahmen hat produktspezifische Entsorgungskriterien für Entwicklungsteams wichtiger gemacht. Konsumgüter umfassen kleinere, langlebige und einwegwegige Artikel, bei denen Aussehen und Verarbeitung eine Rolle spielen. Landwirtschaft umfasst Mulch und verwandte Produkte, deren Nutzungsdauer und Feldbedingungen sich von Haushaltsverpackungen unterscheiden.
Was beschleunigt die Einführung des Biodegradable Plastic Market und was hält ihn zurück?
Die Verpackungsumwandlung und die Verfügbarkeit der Qualität unterstützen die Verbreitung. Harzkosten, Entsorgungsinfrastruktur und Verwirrung über Degradationsansprüche begrenzen die adressierbaren Anwendungen.
Fahrerauswirkungsanalyse
| FAHRER | (~) % AUSWIRKUNG AUF CAGR | GEOGRAFISCHE RELEVANZ | AUSWIRKUNGSZEITPLAN |
|---|---|---|---|
| Verwendungsspezifische kompostierbare Verpackungen | +1.0% | Europa, Nordamerika | Kurz- bis mittelfristig |
| Neue Produktionskapazität der PLA | +0.8% | Asien und Exportmärkte | Mittelfristig (2–4 Jahre) |
| Spezialisierte landwirtschaftliche Anwendungen | +0.6% | Brasilien, Japan, Europa | Mittelfristig (2–4 Jahre) |
| Materialqualifizierung durch Wandler | +0.5% | Global | Kurzfristig (<= 2 Jahre) |
Quelle: Fact.MR-Analyse. Aktualisiert am 24. Oktober 2026
Chancen-Impact-Analyse
| MÖGLICHKEIT | (~) % AUSWIRKUNG AUF CAGR | GEOGRAFISCHE RELEVANZ | AUSWIRKUNGSZEITPLAN |
|---|---|---|---|
| Kompostierbare Lebensmittelprodukte | +0.8% | Europa, USA | Mittelfristig (2–4 Jahre) |
| Harzmischung für flexible Produkte | +0.6% | Global | Kurz- bis mittelfristig |
| Feldgetestete landwirtschaftliche Filme | +0.4% | Brasilien, Japan | Mittelfristig (2–4 Jahre) |
Quelle: Fact.MR-Analyse. Aktualisiert am 24. Oktober 2026
Auswirkungsanalyse von Fixiermaßnahmen
| ZURÜCKHALTUNG | (~) % AUSWIRKUNG AUF CAGR | GEOGRAFISCHE RELEVANZ | AUSWIRKUNGSZEITPLAN |
|---|---|---|---|
| Begrenzte Verarbeitungs- und Sammlungsoptionen | -0.6% | Global | Kurz- bis langfristig |
| Kosten im Vergleich zu etablierten Harzen | -0.5% | Global | Kurzfristig (<= 2 Jahre) |
| Zertifizierungs- und Kennzeichnungskomplexität | -0.4% | Europa, Japan, USA | Mittelfristig (2–4 Jahre) |
Quelle: Fact.MR-Analyse. Aktualisiert am 24. Oktober 2026
Welche Länder skalieren bis 2036 den Markt für biologisch abbaubare Kunststoffe?
| Land | CAGR (2026 bis 2036) |
|---|---|
| Deutschland | 14.1% |
| Vereinigtes Königreich | 12.3% |
| Brasilien | 11.0% |
| Japan | 10.4% |
| Vereinigte Staaten | 9.3% |
Quelle: Fact.MR-Analyse. Aktualisiert am 24. Oktober 2026
Was unterstützt die Einführung Deutschlands?
14.1% CAGR, verbunden mit Verpackungsdesign und zertifizierten kompostierbaren Qualitäten.
Von deutschen Verpackungsomformern wird erwartet, dass sie biologisch abbaubare Harze dort testen, wo ihre Endprodukte einen freien Kompostierungsweg haben. Destatis veröffentlichte im Februar 2026 Zahlen, die zeigen, dass deutsche Sammelsysteme 2024 etwa 8.83 Millionen Tonnen Verpackung zurückgenommen haben [8]. Für Filmhersteller fördert dieses etablierte Sammelnetzwerk Materialauswahlen basierend auf den tatsächlichen Behandlungsbedingungen. Die im Januar 2025 veröffentlichten europäischen Verpackungsregeln legen für bestimmte Zwecke mehr Wert auf die Kompostierbarkeit [1].
Wie entwickelt sich die Adoptionen im Vereinigten Königreich?
12.3% CAGR, gebunden an Verpackungsgebühren und sorgfältig ausgewählte kompostierbare Produkte.
Im Vereinigten Königreich vergleichen Verpackungshersteller biologisch abbaubare Qualitätsgrade mit recycelten Kunststoffen, bevor sie etablierte Film- oder Behälterlinien wechseln. Das Department for Environment, Food & Rural Affairs veröffentlichte im Juni 2025 eine Grundgebühr von £423pro Tonne für Kunststoffverpackungen im Rahmen des erweiterten Produzentenverantwortungsrahmens 2025–2026 [9]. Dies schafft einen klaren finanziellen Grund, das Verpackungsdesign zu prüfen, obwohl die biologisch Abbaubarkeit selbst eine andere Eigenschaft als die Recyclingfähigkeit ist.
Was unterstützt Brasiliens biologisch abbaubaren Kunststoffmarkt?
11.0% CAGR, geformt durch Harz-Rohstoffe und Anforderungen an die Verpackungsrückgewinnung.
Brasilianische Harzhersteller haben Zugang zu landwirtschaftlichen Rohstoffen, die für fermentationsbasierte Polymere relevant sind, während Verpackungsproduzenten weiterhin die Kosten für die Umwandlung dieser Rohstoffe in kommerzielle Qualitäten bewerten. Eine Mitteilung der Bundesregierung im November 2025 setzte ein nationales Ziel für die Rückgewinnung von Kunststoffverpackungen von 32% für 2026 [4]. Das Dekret vom Oktober 2025 legte außerdem ein separates Ziel für den Recyclinginhalt von 22% für 2026 fest [5]. Diese Anforderungen beeinflussen das Design und die Rückgewinnung von Verpackungen, aber ein biologisch abbaubares Produkt benötigt einen eigenen, geeigneten Entsorgungsweg.
Wie entwickelt Japan die Nutzung biologisch abbaubarer Kunststoffe?
10.4% CAGR, bezogen auf Materialqualität und gezielte Anwendungen.
Japanische Hersteller neigen dazu, die Leistung jeder biologisch abbaubaren Polymerklasse zu bewerten, bevor sie in die reguläre Produktion aufgenommen werden. Das Umweltministerium berichtete im März 2026, dass Japan im Geschäftsjahr 2024 38.11 Millionen Tonnen Kommunalmüll erzeugt hat [6]. Anforderungen an die Abfallbehandlung ermutigen Verpackungsunternehmen, das Ziel gebrauchter Filme und geformter Produkte während der Konstruktion festzulegen.
Was unterstützt die Adoption in den Vereinigten Staaten?
9.3% CAGR, beeinflusst von zertifizierten Materialien und der lokalen Bio-Abfallsammlung.
In den Vereinigten Staaten wird erwartet, dass Gastronomiebetriebe biologisch abbaubare und kompostierbare Kunststoffe in Betracht ziehen, wenn Sammelsysteme die Fertigprodukte aufnehmen. PLA-Hersteller liefern Qualitäten für ausgewählte Becher und Behälter, während Compounder flexible Verpackungen mit spezifischeren Leistungsanforderungen anbieten. Im Juni 2025 aktualisierte das US-Landwirtschaftsministerium seine BioPreferent-Programmregeln zur Kennzeichnung und Prüfung qualifizierter biobasierter Produkte [10].
Wer führt den Markt für biologisch abbaubare Kunststoffe?
Der kommerzielle Wettbewerb umfasst Polymerproduzenten und spezialisierte Compounder. NatureWorks liefert Ingeo PLA, während TotalEnergies Corbion Luminy PLA anbietet. BASF vertreibt Ecovio-kompostierbare Polymere, und Novamont entwickelt Mater-Bi-Formulierungen für Filme und Beutel. Kaneka liefert Green Planet PHBH, während CJ CheilJedang mit PHA-Materialien tätig ist. Mitsubishi Chemical Corporation / PTT MCC Biochem Co., Ltd.sind Kingfa und Biome Bioplastics durch relevante Harz- oder Compoundportfolios beteiligt. Das Biodegradable Material-Geschäft von Teknor Apex (Danimer Scientific) wurde im Juni 2025 von Teknor Apex übernommen, nachdem Danimer in Insolvenzverfahren gegangen war [7].
Was diese Lieferanten unterscheidet, ist nicht einfach eine biologisch abbaubare Behauptung. Kunden vergleichen einzelne Qualitäten hinsichtlich des Umwandlungsverhaltens und des entsprechenden Zersetzungstests. Harzverfügbarkeit, Chargenkonsistenz und technische Unterstützung bestimmen oft, ob ein vielversprechendes Pilotmaterial die volle Produktion erreicht. Unternehmen mit Rohstoff- oder Polymerfertigungskapazität unterscheiden sich ebenfalls von Mischmittelherstellern, die sich auf Mischung und Anwendungsunterstützung konzentrieren.
Welche Unternehmen sind die wichtigsten Anbieter?
Wichtige Unternehmen sind NatureWorks LLC; BASF SE; Novamont SpA; TotalEnergies Corbion; Teknor Apex (Danimer Scientific); CJ CheilJedang; Mitsubishi Chemical Corporation / PTT MCC Biochem Co., Ltd.; Kingfa Sci. and Tech; Kaneka Corporation; Biome Bioplastics.
- NatureWorks LLC
- BASF SE
- Novamont SpA
- TotalEnergies Corbion
- Teknor Apex (Danimer Scientific)
- CJ CheilJedang
- Mitsubishi Chemical Corporation / PTT MCC Biochem Co., Ltd.
- Kingfa, Wissenschaft und Technik
- Kaneka Corporation
- Biom-Bioplastiken
Bibliographie
- [1] Europäische Kommission. (2026, März 30). Die Kommission veröffentlicht Leitlinien zur Unterstützung der Umsetzung neuer Verpackungsregeln für einen nachhaltigeren und wettbewerbsfähigeren EU-Verpackungssektor.
- [2] Eurostat. (2025, Oktober 22). Plastikverpackungsabfälle in der EU: 35.3 kg pro Person.
- [3] Kaneka Corporation. (2025, Mai 20). KANEKA Biodegradable Polymer Green Planet wurde™ in einer Branche erstmals von Shionogi Pharma für pharmazeutische Verpackungsbandfolien eingeführt.
- [4] Departamento Nacional de Infraestrutura de Transportes. (2025, November 19). Nova regulamentação nacional incentiva a logística reversa de embalagens plásticas.
- [5] Präsidência da República. (2025, Oktober 21). Decreto nr. 12.688, 21 des outubro de 2025.
- [6] Umweltministerium, Regierung von Japan. (2026, März 27). Erzeugung und Entsorgung von kommunalen festen Abfällen im Geschäftsjahr 2024.
- [7] Teknor Apex. (2025, Juni 10). Teknor Apex übernimmt Danimer Scientific, um das Portfolio nachhaltiger Materialien weiter zu diversifizieren.
- [8] Statistisches Bundesamt (Destatis). (2026, Februar 23). Abfallentsorgung 2024: Art und Menge der gesammelten oder zurückgenommenen Verpackungen.
- [9] Ministerium für Umwelt, Lebensmittel und ländliche Angelegenheiten. (2025, Juni 30). Erweiterte Produzentenverantwortung für Verpackungen: Grundgebühren 2025.
- [10] US-Landwirtschaftsministerium, ländliche Entwicklung. (2025, Juni 26). BioPreferent-Programm zur Einführung neuer "Streamlining"-Regel.
Dieser Bericht beantwortet
- Welchen Wert der Verkauf von biologisch abbaubarem Kunststoff voraussichtlich 2026 und 2036 erreichen wird?
- Welche Polymertypen machen den größten Anteil an den Verkäufen 2026 aus?
- Wie Verpackungsanwendungen Produkttests und Materialzertifizierung beeinflussen.
- Warum ausgewählte nationale Verpackungs- und Abfallpolitiken die kommerzielle Einführung beeinflussen.
- Wie die Verfügbarkeit von Lieferantenqualität und Umwandlungskosten den Marktwettbewerb prägen.
Was deckt der Markt für biologisch abbaubare Kunststoffe ab?
Der Markt umfasst biologisch abbaubare Kunststoffharze und kommerzielle Verbindungen, die für den Einsatz in Verpackungen und verwandten Fertigprodukten verkauft werden. Die enthaltenen Materialien haben biologische Abbauwege, die im Vergleich zu den vorgesehenen Bedingungen bewertet werden müssen. Ein Kunststoff aus erneuerbaren Rohstoffen ist nicht automatisch biologisch abbaubar, und eine biologisch abbaubare Qualität ist nicht immer zu Hause kompostierbar.
Was ist im Umfang enthalten?
PLA- und stärkebasierte Harze werden zusammen mit PBAT-, PBS- und PHA-Materialien aufgenommen, die die geltenden biologischen Abbaukriterien erfüllen. Kommerzielle Mischungen sind enthalten, wenn sie als biologisch abbaubare Kunststoffverbindungen verkauft werden. Produktleistungsansprüche werden in Bezug auf die genauen Testbedingungen und die endgültige Formulierung interpretiert.
Was ist vom Umfang ausgeschlossen?
Konventionelles, nicht biologisch abbaubares Polyethylen und Polypropylen sind ausgeschlossen. Biobasierte Polymere ohne nachgewiesenen biologischen Abbau unter relevanten Bedingungen liegen ebenfalls außerhalb der Grenze. Reine kompostierbare Papierverpackungen, Einzelhandelsmargen für Fertigprodukte und Recyclingdienste werden nicht als biologisch abbaubare Polymerverkäufe gezählt.
Wie wurde die Analyse erstellt?
Die Analyse basiert auf 120+ Quellen, 35+ Unternehmensportfolios, 25+ Ländern und mehr als 20 Brancheninterviews.
- Primärforschung: Die Primärforschung umfasst Gespräche mit Herstellern, Dienstleistern, Technologieentwicklern, Distributoren, Endnutzern und Fachexperten. Diese Gespräche untersuchen Kaufprioritäten, Produktakzeptanz, operative Herausforderungen, Zulassungsanforderungen, Wettbewerbspositionierung und die Faktoren, die die breitere Marktakzeptanz beeinflussen.
- Schreibtischforschung: Schreibtischforschung umfasst Regierungsstatistiken, regulatorische Publikationen, Unternehmensunterlagen, Handelsdaten, technische Studien, Branchenverbände, Standards, öffentliche Politik und andere maßstäbliche Quellen. Jede in der Analyse verwendete Quelle ist in der Bibliographie dokumentiert.
- Marktgröße und Prognose: Marktschätzungen kombinieren historische Leistungen, Nachfrageindikatoren, Preis- und Volumentrends, Segmentanteile, Unternehmensbeteiligung, Länderwachstum, Akzeptanzmuster, Investitionsaktivitäten und Marktexpansionsbarrieren.
- Datenvalidierung und Aktualisierungszyklus: Die Ergebnisse werden validiert, indem Primärinterviews mit öffentlichen Daten, Unternehmensaktivitäten, regulatorischen Änderungen, Handelsmustern und Branchenentwicklungen verglichen werden. Regelmäßige Updates überprüfen neue Produkteinführungen, Kapazitätsänderungen, Partnerschaften, Genehmigungen und Veränderungen in der kommerziellen Verbreitung.
Segmentierung
Wie groß ist der Umfang und Umfang des Berichts?
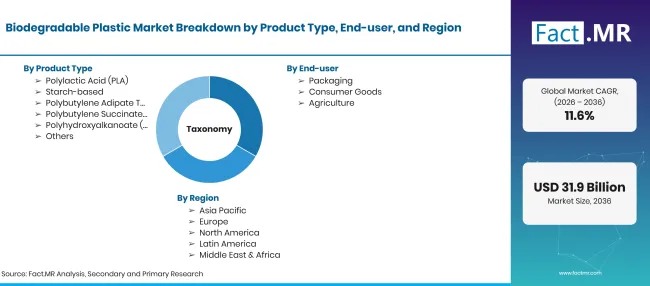
Biodegradable Plastic Market Taxonomy | Source: Fact.MR
| Attribut | Details |
|---|---|
| Quantitative Einheiten | USD Milliarden, 2026 bis 2036; CAGR |
| Marktdefinition | Verkauf von biologisch abbaubaren Kunststoffpolymeren und -verbindungen zur Umwandlung in kommerzielle Produkte |
| Produkttyp | PLA; Stärkebasiert; PBAT; PBS; PHA; Weitere |
| Endnutzer | Verpackung; Konsumgüter; Landwirtschaft |
| Abgedeckte Regionen | Nordamerika; Lateinamerika; Westeuropa; Osteuropa; Ostasien; Südasien & Pazifik; Naher Osten & Afrika |
| Abgedeckte Länder | Deutschland; Vereinigtes Königreich; Brasilien; Japan; Vereinigte Staaten |
| Profilierte Unternehmen | NatureWorks LLC; BASF SE; Novamont SpA; TotalEnergies Corbion; Teknor Apex (Danimer Scientific); CJ CheilJedang; Mitsubishi Chemical Corporation / PTT MCC Biochem Co., Ltd.; Kingfa Wissenschaft und Technologie; Kaneka Corporation; Bioplastische Bioplaste des Bioms. |
| Prognosezeitraum | 2026 bis 2036 |
| Herangehensweise | Produktqualitätskartierung, Anwendungsfallüberprüfung, Regulierung und öffentliche Abfallstatistiken sowie Nachweis der Produzentenkapazität |
Quelle: Fact.MR-Analyse. Aktualisiert am 24. Oktober 2026
Wie ist der Markt segmentiert?
-
Nach Produkttyp
- Polylaktsäure (PLA)
- Stärkebasierte
- Polybutylen-Adipat-Terephthalat (PBAT)
- Polybutylen-Succinat (PBS)
- Polyhydroxyalkanoat (PHA)
- Weitere
-
Nach Endnutzer
- Verpackung
- Konsumgüter
- Landwirtschaft
-
Nach Region
- Nordamerika
- Lateinamerika
- Westeuropa
- Osteuropa
- Ostasien
- Südasien & Pazifik
- Naher Osten & Afrika
Häufig gestellte Fragen
Wie groß ist der Markt für biologisch abbaubare Kunststoffe im Jahr 2026?
Wie CAGR der Markt für biologisch abbaubare Kunststoffe von 2026 bis 2036?
Welcher Produkttyp führt den Markt für biologisch abbaubare Kunststoffe an?
Welcher Endnutzer führt den Markt für biologisch abbaubare Kunststoffe an?
Wer sind die führenden Unternehmen auf dem Markt für biologisch abbaubare Kunststoffe?
Wer an diesem Bericht gearbeitet hat


Sehen Sie den Bericht selbst - fordern Sie eine kostenlose Leseprobe an
Kostenlose LeseprobeBroschüre mit Preisen und Kaufdetails anfordern
PDF herunterladen