- Market Value (2025): USD 115.3 Mn
- Estimated Value (2026): USD 426.2 Mn
- Forecast Value (2036): USD 129.9 Mn
- CAGR (2026-2036): 12.6%
Was wird der Markt für Kohlenstoff-Nanostäbe bis 2036 voraussichtlich wert sein?
USD 129.9 Millionen im Jahr 2026 bis USD 426.2 Millionen bis 2036 bei einem 12.6% CAGR.
- Die Nachfrage nach Kohlenstoffnanostäben erreichte 2025 USD 115.3 Millionen, wobei Automobilverbindungen und leitfähige elektronische Teile den Großteil des Volumens ausmachten.
- Der Umsatz wird bis 2036 USD 426.2 Millionen erreichen, gegenüber USD 129.9 Millionen im Jahr 2026, da Batteriehersteller und Fahrzeugzulieferer von Versuchsstücken zu Vertragsvolumina wechseln.
- Ein 12.6% CAGR wird den Markt von 2026 bis 2036 tragen, da jede neue Zelllinie oder Brennstoffsystemplattform, die eine Klasse qualifiziert, zu einer Wiederholungsbestellung wird.
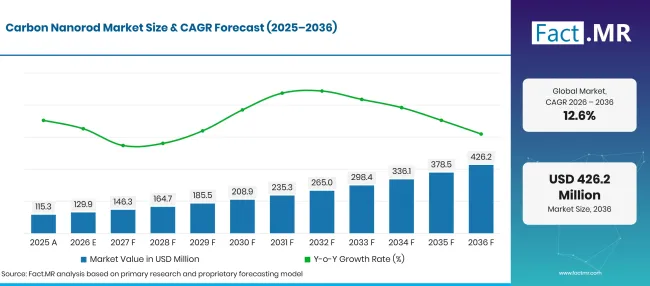
Factmr Carbon Nanorod Market Forecast Global | Source: Fact.MR
| Jahr | Grundlage | Marktwert (USD Millionen) |
|---|---|---|
| 2025 | Tatsächlich | 115.3 |
| 2026 | Schätzung | 129.9 |
| 2036 | Vorhersage | 426.2 |
| CAGR 2026 bis 2036 | Prognosezeitraum | 12.6% |
Quelle: Fact.MR-Analyse. Aktualisiert am 30. Oktober 2026
Was sind die entscheidenden Zahlen hinter dem Wachstum des Marktes für Kohlenstoffnanostäben?
Der Markt wird zwischen 2026 und 2036 USD 296.4 Millionen an Neuwerten gewinnen, hauptsächlich aus Fahrzeugteilen und Batterieelektroden.
- Nachfragetreiber auf dem Markt
- Batterieentwickler testen Kohlenstoffnanostrukturen in Chemikalien jenseits von Lithium-Ionen. Im Dezember 2025 unterstützte das indische Technology Development Board eine Machbarkeitsstudie von NOPO Nanotechnologies zur Hinzufügung von einwandigen Kohlenstoffnanoröhren an Natrium-Ionen-Batterien [1]. Solche Arbeiten ermöglichen einwandigen Qualitäten einen frühen Zugang zu Gitterspeicherzellen.
- Zellhersteller schließen langfristige Lieferverträge für einwandigen Kohlenstoff. OCSiAl und Molicel kündigten im Mai 2025 eine Partnerschaft an, bei der OCSiAl Nanoröhren sowohl für die Anode als auch für die Kathode von Molicels Hochleistungszellen liefert [2]. Eine qualifizierte Lieferantenposition an einer Zelle führt oft zu Bestellungen für die nächste Generation.
- Die Elektrifizierung von Fahrzeugen erhöht die Anzahl der Teile, die Strom leiten oder Rauschen abgeben müssen. The International Energy Agency berichtete, dass Elektroautos 2025 einen 25% Anteil am weltweiten Autoverkauf erreichten [3]. Batteriegehäuse, Sensorgehäuse und Kraftstoffleitungen benötigen alle leitfähige Kunststoffe, die leicht bleiben.
- Elektronikhersteller wollen dünnere Bauteile, die weiterhin Wärme bewegen und Ladung abgeben. Stabförmiger Kohlenstoff erreicht bei niedriger Last ein leitfähiges Netzwerk, sodass Gehäuse und Trays ihre Oberflächenoberfläche und Festigkeit behalten.
- Fertige Masterbatches und -pasten senken die Hürde für neue Käufer. Compounder können nun vorgefertigte Qualitäten bestellen, anstatt trockenes Nanomaterialpulver zu handhaben, was die Qualifikation verkürzt und die Staubbelastung auf dem Werkboden reduziert.
- Analysierte Schlüsselsegmente
- Nach Produkttyp: Einwandige Kohlenstoff-Nanostäbe werden 2026 56.4% Anteil halten, da Zellhersteller einen Aufpreis für Leitfähigkeit zahlen, die nur einen Bruchteil der Belastung mit anderen Kohlenstoffen benötigen.
- Nach Anwendung: Elektronik wird 2026 34.1% Anteil ausmachen, was den stetigen Einsatz in antistatischen Verpackungen, Abschirmungsfolien und Wärmeleitplatten widerspiegelt.
- Nach Endnutzer: Die Automobilindustrie wird 2026 57.2% Anteil haben, da Kraftstoffsysteme, Batteriepacks und lackierte Kunststoffplatten alle leitfähige Verbindungen benötigen.
- Analystenmeinung bei Fact.MR
- Shambhu Nath Jha, Principal Consultant bei Fact.MR, erklärt: "Fahrzeugprogramme kaufen bereits Kohlenstoffnanostäbe pro Tonne, und Batteriearbeiten werden in diesem Prognosezeitraum eine zweite große Filiale hinzufügen. Die Lücke zwischen einem Laborergebnis und einem qualifizierten Teil ist weiterhin Verteilung, sodass Lieferanten, die Qualitäten in Fertigmischung versenden, mehr Programme gewinnen werden. Der Preis pro Kilogramm zählt weniger als die Leitfähigkeit pro Gramm Zusatzstoff."
- Strategische Auswirkungen
- Hersteller von Nanostäben sollten Daten zur Reinheit und zur Wandstruktur auf Chargenniveau veröffentlichen, da Automobil- und Mobilhersteller diese nun vor jeder Testbestellung verlangen.
- Compounder sollten Masterbatches entwickeln, die auf die in Kraftstoffleitungen und Batteriegehäusen verwendeten Harze abgestimmt sind, damit Fahrzeuglieferanten das Mischen im Haus vermeiden können.
- Batterieentwickler sollten einwandige Klassen in Pilotelektroden frühzeitig durchführen, da eine späte Änderung des leitfähigen additiven Materials die Zellqualifikation neu startet.
- Hersteller von Elektronikteilen sollten mit Nanostäben gefüllte Filme und Pads gegen ihre eigenen hitze- und statischen Ziele testen, bevor sie sich auf eine einzige Klasse festlegen.
Das Vereinigte Königreich führt die fünf Länder mit 15.4% CAGRan, da öffentliche Materialfinanzierung die Forschung in die Produktion überführt. Deutschland folgt 14.7% mit einer umfangreichen Fahrzeugexportbasis und einem neuen Mikroelektronikplan. Brasilien erreicht 12.6%, wo Batteriespeicheranlagen einen Frischbetrieb eröffnen. Japan wächst 10.5% aus einer starken Forschungsbasis für Nanokohlenstoffe. Die Vereinigten Staaten liegen bei 9.1%zurück, wobei Batterieherstellungsprogramme die Nachfrage nach einem kühleren Jahr für Elektroautoverkäufe prägen.
Wie unterteilt sich der Markt für Kohlenstoffnanostäbe nach Segmenten?
Einwandige Kohlenstoff-Nanostäbe werden den Produkttyp bei 56.4%führen; Elektronik wird bei 34.1%anführen; Die Automobilindustrie wird mit 57.2%den Endverbraucher führen.
Welcher Produkttyp führt an?
Einwandige Kohlenstoff-Nanostäbe machen 56.4% des Umsatzes 2026 aus.
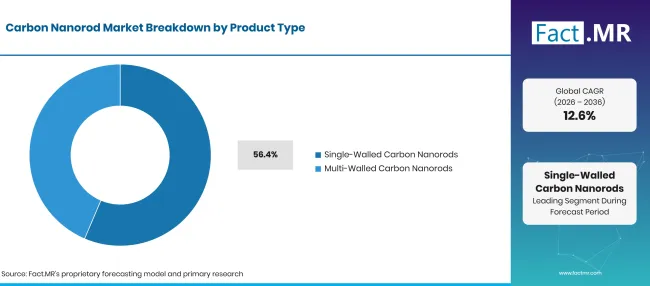
Carbon Nanorod Market Breakdown Product Type | Source: Fact.MR
| Produkttyp | Teilen (2026) |
|---|---|
| Einwandige Kohlenstoff-Nanostäbe (führendes Segment) | 56.4% |
| Andere Segmente kombiniert | 43.6%* |
| Gesamt | 100.0% |
Quelle: Fact.MR-Analyse. Aktualisiert am 30. Oktober 2026
Elektrodeningenieure und Filmemacher suchen nach der niedrigsten additiven Dosis, die dennoch einen kontinuierlichen Leitweg ermöglicht. Einwandige Strukturen erreichen diesen Punkt bei minimalen Belastungen, was mehr Platz für aktives Material in einer Zelle lässt. Dieser Vorteil gilt auch für Natriumionenbatterien, wo die Leitfähigkeit in harten Kohlenstoffanoden eine bekannte Schwachstelle ist. Mehrwandige Qualitäten kosten weniger pro Kilogramm und werden in größerem Maßstab angebaut, sodass sie in Kunststoffen und Gummi weiterhin Standard sind. Sie verschmelzen auch gut mit gehacktem Kohlefaser in strukturellen Verbundwerkstoffen, die eine gewisse Leitfähigkeit benötigen. Käufer halten oft beide Typen auf ihrer genehmigten Liste und wählen nach Teilen aus.
Was unterstützt Elektronik innerhalb der Anwendung?
Elektronik stellt 34.1% des Wertes von 2026 dar.
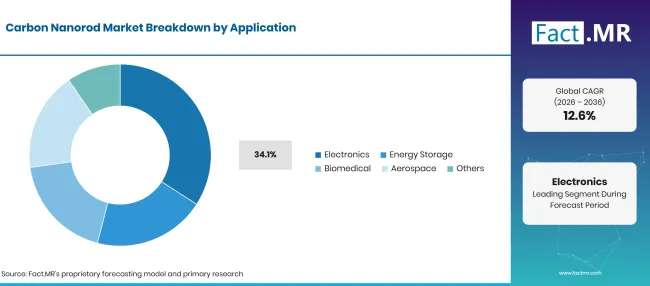
Carbon Nanorod Market Breakdown Application | Source: Fact.MR
| Anwendung | Teilen (2026) |
|---|---|
| Elektronik (führendes Segment) | 34.1% |
| Andere Segmente kombiniert | 65.9%* |
| Gesamt | 100.0% |
Quelle: Fact.MR-Analyse. Aktualisiert am 30. Oktober 2026
Chiphandhabung, Displays und Sensoren benötigen alle Teile, die statische Elektrizität widerstehen und Wärme auf kleinem Raum verteilen. Nanostabgefüllte Filme und Pads dienen als thermische Schnittstellenmaterialien in dichten Modulen, und leitfähige Behälter schützen Wafer während des Transports. Die Lieferbasis für diese Teile wächst in Europa. Eine deutsche Regierungsantwort im Oktober 2025 im Oktober 2025 brachte die Beschäftigung im Silicon Saxony-Mikroelektronikcluster auf etwa 81,000 Personen [4]. Energiespeicherung folgt als nächste Anwendung, die auf leitfähigen Zusatzstoffen für Elektroden und Superkondensatoren basiert. Die biomedizinische Nutzung bleibt gering und langsam, bedingt durch lange Sicherheitstests für Implantate und Arzneimittelträger. Luft- und Raumfahrtkäufer testen Nanorod-Schichten auf Blitzschutz und Enteisung, obwohl die Qualifikationszyklen dort über Jahre laufen.
Wie beeinflusst der Endnutzer die Nachfrage?
Automobilkäufer machen 57.2% der Verkäufe im Jahr 2026 aus.
| Endnutzer | Teilen (2026) |
|---|---|
| Automobil (führendes Segment) | 57.2% |
| Andere Segmente kombiniert | 42.8%* |
| Gesamt | 100.0% |
Quelle: Fact.MR-Analyse. Aktualisiert am 30. Oktober 2026
Fahrzeughersteller spezifizieren leitfähige Kunststoffe für Kraftstoffleitungen, Steckverbinder und lackierte Karosserieteile, und jede Plattform wird in großer Stückzahl bestellt. Elektrische Antriebsstränge fügen Batteriegehäuse und Sensorschilde zu dieser Liste hinzu. Die IEA zählte 2025 weltweit 441,000 weltweit verkaufte Elektrolastwagen, mehr als doppelt so gut wie im Vorjahr [3]. Schwere Fahrzeuge tragen größere Pakete und benötigen mehr abgeschirmte Elektronik pro Einheit. Elektronikhersteller bilden die zweite Endnutzergruppe, gefolgt von Gesundheitswesen, Luft- und Raumfahrt und Verteidigung. Der Chipgehalt pro Fahrzeug steigt stetig, und Automobilhalbleiter benötigen kühlere und besser abgeschirmte Pakete. Verteidigungskäufer zahlen mehr pro Kilogramm, bestellen aber in kleinen Chargen.
Was beschleunigt die Einführung des Kohlenstoff-Nanorod-Marktes und was hält ihn zurück?
Elektrofahrzeuge, neue Batteriechemikalien und dichtere Elektronik fügen Verwendungsmöglichkeiten hinzu, die bei geringem Gewicht Leitfähigkeit erfordern. Hohe Produktionskosten, ungleichmäßige Chargenqualität und Qualifikation für lange Teile sorgen weiterhin dafür, dass viele Käufer auf Carbon Black bleiben.
Fahrerauswirkungsanalyse
| FAHRER | (~) % AUSWIRKUNG AUF CAGR | GEOGRAFISCHE RELEVANZ | AUSWIRKUNGSZEITPLAN |
|---|---|---|---|
| Leitverbindungen für Kraftstoffsysteme, Batteriegehäuse und Fahrzeugelektronik | +3.9% | Global | Mittelfristig (2bis4 Jahre) |
| Einwandige Zusatzstoffe in Lithium-Ionen- und Natrium-Ionen-Elektroden | +2.8% | Ostasien, Nordamerika, Westeuropa | Langfristig (>= 4 Jahre) |
| Antistatische und thermische Teile für die Chiphandhabung und dichte Elektronik | +2.0% | Ostasien, Westeuropa | Mittelfristig (2bis4 Jahre) |
| Gebrauchsfertige Masterbatches und Pastes, die die Qualifikation verkürzen | +1.4% | Nordamerika, Ostasien | Mittelfristig (2bis4 Jahre) |
Quelle: Fact.MR-Analyse. Aktualisiert am 30. Oktober 2026
Chancen-Impact-Analyse
| MÖGLICHKEIT | (~) % AUSWIRKUNG AUF CAGR | GEOGRAFISCHE RELEVANZ | AUSWIRKUNGSZEITPLAN |
|---|---|---|---|
| Nanostabfilme und -pads für die Wärmekontrolle der Halbleiterverpackung | +1.3% | Ostasien, Nordamerika | Langfristig (>= 4 Jahre) |
| Leitfähige Zusatzstoffe für Natrium-Ionen- und Gitterspeicherzellen | +1.1% | Global | Langfristig (>= 4 Jahre) |
| Masterbatches für leitfähige Automobil- und Industriepolymere | +0.8% | Westeuropa, Nordamerika | Mittelfristig (2bis4 Jahre) |
| Bedruckte transparente leitfähige Filme für Touchpanels und Solarelektroden | +0.4% | Ostasien | Mittelfristig (2bis4 Jahre) |
Quelle: Fact.MR-Analyse. Aktualisiert am 30. Oktober 2026
Auswirkungsanalyse von Fixiermaßnahmen
| ZURÜCKHALTUNG | (~) % AUSWIRKUNG AUF CAGR | GEOGRAFISCHE RELEVANZ | AUSWIRKUNGSZEITPLAN |
|---|---|---|---|
| Hohe Synthese- und Reinigungskosten für einwandige Qualitäten | -0.7% | Global | Kurzfristig (<= 2 Jahre) |
| Batch-zu-Charge-Variation, wenn Produzenten die Produktion skalieren | -0.4% | Global | Mittelfristig (2bis4 Jahre) |
| Lange Qualifikationszyklen in Fahrzeug-, Luft- und Raumfahrt- und medizinischen Teilen | -0.3% | Nordamerika, Westeuropa | Langfristig (>= 4 Jahre) |
Quelle: Fact.MR-Analyse. Aktualisiert am 30. Oktober 2026
Welche Länder skalieren den Markt für Kohlenstoffnanostäbe bis 2036?
| Land | CAGR (2026 bis 2036) |
|---|---|
| Vereinigtes Königreich | 15.4% |
| Deutschland | 14.7% |
| Brasilien | 12.6% |
| Japan | 10.5% |
| Vereinigte Staaten | 9.1% |
Quelle: Fact.MR-Analyse. Aktualisiert am 30. Oktober 2026
Wie wächst die Nachfrage im Vereinigten Königreich?
15.4% CAGR, angetrieben von öffentlicher Finanzierung, die neue Materialien von der Forschung in die Produktion bringt.
Im Februar 2026 kündigte die britische Regierung ein National Materials Innovation Programme im Wert von80 Millionen Pfund an, um britischen Materialinnovationen zu helfen, schneller auf den Markt zu gelangen und die Produktion im eigenen Land zu halten [5]. Die Fahrzeugnachfrage bringt einen zweiten Schub. Das Department for Transport berichtete, dass emissionsfreie Fahrzeuge 2025 19.9% neue Straßenzulassungen erreichten [6]. Universitäts-Spinouts im Bereich Nanokohlenstoff können nun finanzierte Wege zur Pilotskala finden.
Was unterstützt die Einführung Deutschlands?
14.7% CAGR, unterstützt von einer großen Exportbasis für Elektroautos und einer nationalen Mikroelektronikstrategie.
Deutsche Automobilhersteller liefern Elektromodelle in ganz Europa und darüber hinaus aus, und jedes Fahrzeug trägt leitfähige Kunststoffe in seinen Batterie- und Kraftstoffsystemen. Destatis berichtete, dass Batterie-Elektroautos von Januar bis Juli 2026 28.1% der deutschen Neuwagenexporte in Mengen aufnahm, etwa 560,000 Einheiten [7]. Im Oktober 2025 verabschiedete das Bundeskabinett eine Mikroelektronikstrategie, die Chipdesign, Forschungstransfer, Fähigkeiten und Investitionsanreize umfasst [8].
Wie entwickelt Brasilien die Nachfrage?
12.6% CAGR, unterstützt durch neue Batteriespeicher-Fertigungs- und Netzprojekte.
Brasilien baut eine inländische Batteriespeicherindustrie auf. Im Februar 2026 genehmigte die Brazilian Development Bank (BNDES)280 Millionen R$ für die Energiespeicheranlage von WEG in Itajaí, Santa Catarina [9]. Die Anlage wird bis zu 2 GWh Speichersysteme pro Jahr produzieren, also 400 Einheiten von 5 MWh [9]. Lokale Hersteller von Zellen und Packungen werden leitfähige Zusätze benötigen, wenn sie skalieren, und Brasiliens große Kunststoffindustrie bietet eine zweite Filiale.
Wie schlägt sich Japan ab?
10.5% CAGR, was die nationale Forschung zur Nanoröhrenverarbeitung für gedruckte Elektronik und Batterien widerspiegelt.
Japans öffentliche Labore lösen das Dispersionsproblem, das den Nanokohlenstoffverbrauch begrenzt. Im Januar 2026 berichtete AIST über einen KI-gesteuerten Prozess, der Kohlenstoffnanoröhren ohne Ultraschallbehandlung dispergiert [10]. Die resultierenden gedruckten Filme erreichten 90% Lichtdurchlässigkeit mit einem Blattwiderstand von 35 Ohm pro Quadrat, was AIST als das beste gedruckte Ergebnis seiner Art bezeichnete [10]. Touchpanels, Solarelektroden und Batteriematerialien sind die genannten Ziele.
Was unterstützt die Adoption durch die Vereinigten Staaten?
9.1% CAGR, da die bundesstaatlichen Batterieherstellungsprogramme ein langsameres Tempo im Verkauf von Elektroautos ausgleichen.
Im Oktober 2026 brachte das US-Energieministerium den Battery Manufacturing Accelerator auf den Markt, ein Konsortium unter der Leitung des Pacific Northwest National Laboratory, um neue Batterietechnologien in die US-Produktion zu bringen [11]. Die Nachfrage nach Elektroautos ist nach Ablauf der bundesstaatlichen Steuergutschriften abgekühlt. Die US Energy Information Administration berichtete, dass batterieelektrische Fahrzeuge im September 2025 einen Rekord 12% der Leichtnutzerverkäufe erreichten und im dritten Quartal 2026 auf 6% sanken [12].
Wer führt den Markt für Kohlenstoffnanostäbe an?
Drei Lieferantengruppen konkurrieren um diesen Markt. Chemiekonzerne wie Arkema und Cabot Corporation verkaufen mehrwandige Qualitäten neben Bindemitteln und leitfähigen Kohlenstoffen, sodass sie gewinnen, wenn ein Käufer einen Partner für die gesamte Elektrode oder Verbindung möchte. Arkema präsentierte seine Graphistrength-Nanoröhren für leitfähige Batteriepasten auf der CIBF im Mai 2025 [13].
Volumenspezialisten wie Nanocyl und Hyperion Catalysis konkurrieren bei einsatzfertigen Masterbatches und harzspezifischen Konzentraten für Fahrzeug- und Elektronikteile. Einwandige Hersteller wie OCSiAl, Thomas Swan und Raymor Industrieskonkurrieren in Bezug auf Reinheit und geringe Belastung. OCSiAl wurde im Mai 2025 als zugelassener Anbieter von Molicel für Hochleistungszellen [2]. Cheap Tubes betreut Labore und Pilotlinien, die kleine Mengen vieler Qualitäten kaufen. Ab hier bis 2036 werden Verträge Lieferanten bevorzugen, die die Dispersionsqualität über Anlagen hinweg stabil halten und neue Qualitäten innerhalb eines einzigen Programmzyklus mit Fahrzeug- und Zellkunden qualifizieren können.
Welche Unternehmen sind die wichtigsten Anbieter?
Wichtige Unternehmen sind Arkema S.A.; Cabot Corporation; OCSiAl; Nanocyl S.A.; Hyperion Catalysis International Inc.; Thomas Swan & Co. Ltd.; Raymor Industries Inc.; und Cheap Tubes Inc.
- Arkema S.A.
- Cabot Corporation
- OCSiAl
- Nanocyl S.A.
- Hyperion Catalysis International Inc.
- Thomas Swan & Co. Ltd.
- Raymor Industries Inc.
- Cheap Tubes Inc.
Wie groß ist der Umfang und Umfang des Berichts?
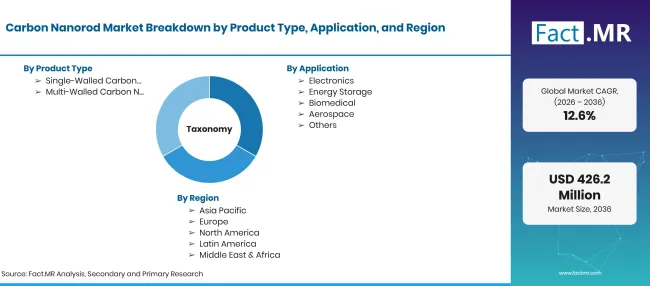
Carbon Nanorod Market Taxonomy | Source: Fact.MR
| Attribut | Details |
|---|---|
| Quantitative Einheiten | USD Millionen |
| Marktdefinition | Stabförmige, röhrenförmige Kohlenstoffnanostrukturen mit einzelnen oder mehreren graphitischen Wänden, die als Pulver, Masterbatches oder Pasten für leitfähige, thermische und bewehrende Anwendungen verkauft werden. Der Umsatz wird auf Materialebene gezählt. |
| Produkttyp | Einwandige Kohlenstoff-Nanostäbe; Mehrwandige Kohlenstoff-Nanostäbe |
| Anwendung | Elektronik; Energiespeicherung; Biomedizin; Luft- und Raumfahrt; Andere |
| Endnutzer | Elektronik; Automobil; Gesundheitswesen; Luft- und Raumfahrt und Verteidigung; Weitere |
| Abgedeckte Regionen | Nordamerika; Lateinamerika; Westeuropa; Osteuropa; Ostasien; Südasien & Pazifik; Naher Osten & Afrika |
| Abgedeckte Länder | Vereinigtes Königreich; Deutschland; Brasilien; Japan; Vereinigte Staaten |
| Profilierte Unternehmen | Arkema S.A.; Cabot Corporation; OCSiL; Nanocyl S.A.; Hyperion Catalysis International Inc.; Thomas Swan & Co. Ltd.; Raymor Industries Inc.; Cheap Tubes Inc. |
| Prognosezeitraum | 2026 bis 2036 |
| Herangehensweise | Hybrides Top-Down- und Bottom-up-Modell basiert auf der Erzeugerkapazität nach Wandtyp, additiver Belastung pro Fahrzeugteil und pro GWh Zellen, Elektronikteilvolumen und Qualitätspreisen nach Reinheit. |
Quelle: Fact.MR-Analyse. Aktualisiert am 30. Oktober 2026
Bibliographie
- [1] Technology Development Board, Department of Science and Technology, Regierung von Indien. (2025, Dezember 17). TDB-DST unterstützt M/s NOPO Nanotechnologies India Pvt. Ltd., Bengaluru für fortschrittliche Natrium-Ionen-Batterietechnologie unter I4F Call.
- [2] OCSiAl. (2025, Mai 7). OCSiAl und Molicel kündigen eine langfristige Partnerschaft zur Verbesserung von Ultrahochleistungszellen mit einwandigen Kohlenstoffnanoröhren an.
- [3] Internationale Energieagentur. (2026, Mai 20). Global EV Outlook 2026: Einführung der Webinar-Folien.
- [4] Deutscher Bundestag. (2025, Oktober 28). Bedeutung der Halbleiterindustrie für Deutschlands wirtschaftliche und sicherheitspolitische Souveränität (Drucksache 21/2446) [Bedeutung der Halbleiterindustrie für Deutschlands wirtschaftliche und sicherheitspolitische Souveränität].
- [5] Ministerium für Wissenschaft, Innovation und Technologie. (2026, Februar 19). Britische Forschungsexpertise zur schnelleren Krebsdiagnose und saubereren Energie.
- [6] Verkehrsministerium. (2026, April 29). Fahrzeugzulassungsstatistiken, Vereinigtes Königreich: 2025.
- [7] Statistisches Bundesamt (Destatis). (2026, September 21). Exporte von neuen Pkw in den ersten sieben Monaten 2026 um 4,0 % zum Vorjahreszeitraum gesunken [Neuwagenexporte in den ersten sieben Monaten 2026, unter 4.0% dem Vorjahreszeitraum].
- [8] Bundesministerium für Wirtschaft und Energie. (2025, Oktober 15). Bundeskabinett beschließt Mikroelektronik-Strategie [Bundeskabinett übernimmt Mikroelektronik-Strategie].
- [9] Banco Nacional de Desenvolvimento Econômico e Social (BNDES). (2026, Februar 4). Com R$ 280 mi, BNDES apoia construção da maior e mais moderna fábrica de sistemas de armazenagem de energia elétrica do Brasil [Mit R$280 Millionen unterstützt BNDES den Bau eines neuen Stromspeicherwerks in Brasilien].
- [10] Nationales Institut für Fortgeschrittene Industriewissenschaften und Technologie (AIST). (2026, Januar 21). KI [KI-gestützte Optimierung von Kohlenstoffnanoröhren-Dispersionsprozessen].
- [11] US-Energieministerium. (2026, Oktober 28). DOE startet einen Batteriebeschleuniger, um die Wettbewerbsfähigkeit der USA zu stärken.
- [12] US-Energieinformationsbehörde. (2026, Oktober 19). Der Verkauf von Hybriden steigt, während der Verkauf von batterieelektrischer Energie nach Ablauf der Steuergutschriften niedriger bleibt.
- [13] Arkema. (2025, Mai 15). Arkema bringt auf der CIBF 2025 hochmoderne Batteriemateriallösungen auf den Markt.
Dieser Bericht beantwortet
- Wie viel werden Kohlenstoff-Nanostäbe 2026 und 2036 wert sein und welches Tempo die beiden Jahre miteinander verbindet?
- Warum einwandige Qualitäten die Produktführung halten, während mehrwandige Qualitäten den Kunststoff- und Gummihandel behalten?
- Wobei Fahrzeugteile, Elektronik und Batterieelektroden jeweils auf Nanostab-Versorgung zurückgreifen.
- Welche Politik- und Industriesignale trennen das Vereinigte Königreich, Deutschland, Brasilien, Japan und die Vereinigten Staaten?
- Welche Lieferantengruppen gewinnen durch Größe, Ready-Mixed-Formate oder Reinheit und was wird über zukünftige Verträge entscheiden.
Was deckt der Carbon Nanorod Market ab?
Diese Studie verfolgt einwandige und mehrwandige Kohlenstoffnanostäbe, die an industrielle Käufer verkauft werden. Das Material wird gezählt, egal ob es als Trockenpulver, als Polymer-Masterbatch oder als Wasser- oder Lösungsmittelpaste verschifft wird.
Die Nachfrage wird in den Bereichen Elektronik, Energiespeicherung, Biomedizin, Luft- und Raumfahrt und anderen Anwendungen sowie in den Bereichen Automobil, Elektronik, Gesundheitswesen, Luft- und Raumfahrtindustrie sowie Verteidigung begleitet. Der Wert wird zu dem Preis gemessen, den der Hersteller oder Formulierer berechnet, bevor das Material in ein fertiges Teil übergeht.
Was ist im Umfang enthalten?
Leitende Zusatzstoffe, die an Zellhersteller verkauft werden, sind im Umfang, ebenso wie Qualitäten für MEMS-Sensoren und flexible Elektronik. Masterbatches und Konzentrate werden zum Wert des nanostabtragenden Produkts gezählt.
Forschungstaugliches Material, das an Universitäten und Pilotlinien verkauft wird, ist enthalten. Ebenso sind Hybridadditive enthalten, die Nanostäbchen mit Graphen oder Schwarz kombinieren, wobei die Nanostäbchen die leitende Funktion übernehmen.
Was ist vom Umfang ausgeschlossen?
Fertige Batterien, Fahrzeugteile, elektronische Geräte und Luft- und Raumfahrtstrukturen werden weggelassen. Nur das darin enthaltene Nanostabmaterial wird bewertet.
Schwarzkohle, Graphit und Graphen, die ohne Nanostäbe verkauft werden, werden nicht gezählt. Synthesereaktoren, Mischgeräte und Auftragsprüfdienste fallen ebenfalls außerhalb der Studie.
Wie wurde die Analyse erstellt?
Die Analyse basiert auf 120+ Quellen, 35+ Unternehmensportfolios, 25+ Ländern und mehr als 20 Brancheninterviews.
- Primärforschung: Die Primärforschung umfasst Gespräche mit Herstellern, Dienstleistern, Technologieentwicklern, Distributoren, Endnutzern und Fachexperten. Diese Gespräche untersuchen Kaufprioritäten, Produktakzeptanz, operative Herausforderungen, Zulassungsanforderungen, Wettbewerbspositionierung und die Faktoren, die die breitere Marktakzeptanz beeinflussen.
- Schreibtischforschung: Schreibtischforschung umfasst Regierungsstatistiken, regulatorische Publikationen, Unternehmensunterlagen, Handelsdaten, technische Studien, Branchenverbände, Standards, öffentliche Politik und andere maßstäbliche Quellen. Jede in der Analyse verwendete Quelle ist in der Bibliographie dokumentiert.
- Marktgröße und Prognose: Marktschätzungen kombinieren historische Leistungen, Nachfrageindikatoren, Preis- und Volumentrends, Segmentanteile, Unternehmensbeteiligung, Länderwachstum, Akzeptanzmuster, Investitionsaktivitäten und Marktexpansionsbarrieren.
- Datenvalidierung und Aktualisierungszyklus: Die Ergebnisse werden validiert, indem Primärinterviews mit öffentlichen Daten, Unternehmensaktivitäten, regulatorischen Änderungen, Handelsmustern und Branchenentwicklungen verglichen werden. Regelmäßige Updates überprüfen neue Produkteinführungen, Kapazitätsänderungen, Partnerschaften, Genehmigungen und Veränderungen in der kommerziellen Verbreitung.
Segmentierung
Wie ist der Markt segmentiert?
-
Nach Produkttyp
- Einwandige Kohlenstoff-Nanostäbe
- Mehrwandige Kohlenstoff-Nanostäbe
-
Nach Anwendung
- Elektronik
- Energiespeicherung
- Biomedizinisch
- Luft- und Raumfahrt
- Weitere
-
Nach Endnutzer
- Elektronik
- Automobil
- Gesundheitswesen
- Luft- und Raumfahrt & Verteidigung
- Weitere
-
Nach Region
- Nordamerika
- Lateinamerika
- Westeuropa
- Osteuropa
- Ostasien
- Südasien & Pazifik
- Naher Osten & Afrika
Häufig gestellte Fragen
Wie groß ist der Markt für Kohlenstoffnanostäbe im Jahr 2026?
Wie CAGR der Markt für Kohlenstoffnanostäbe von 2026 bis 2036?
Welche Produktart führt den Markt für Kohlenstoffnanostäbe an?
Welche Anwendung führt den Markt für Kohlenstoffnanostäbe an?
Welcher Endnutzer führt den Markt für Kohlenstoffnanostäbe an?
Welches Land wird am meisten auf dem Markt für Kohlenstoffnanostäbe wachsen?
Wer sind die wichtigsten Unternehmen auf dem Markt für Kohlenstoffnanostäbe?
Wer an diesem Bericht gearbeitet hat


Sehen Sie den Bericht selbst - fordern Sie eine kostenlose Leseprobe an
Kostenlose LeseprobeBroschüre mit Preisen und Kaufdetails anfordern
PDF herunterladen