- Market Value (2025): USD 89.6 Bn
- Estimated Value (2026): USD 96.9 Bn
- Forecast Value (2036): USD 213.5 Bn
- CAGR (2026-2036): 8.2%
Welchen Wert wird der Markt für digitale Zahlungslösungen bis 2036 prognostizieren?
USD 96.9 Milliarden im Jahr 2026 bis USD 213.5 Milliarden bis 2036 zu einem 8.2% CAGR.
- Laut Fact.MR Schätzungen wurde der Markt für digitale Zahlungslösungen im Jahr 2025 mit USD 89.6 Milliarden bewertet.
- Der Marktwert wird voraussichtlich von USD 96.9 Milliarden im Jahr 2026 auf USD 213.5 Milliarden bis 2036 steigen.
- Der Markt wird voraussichtlich von 2026 bis 2036 um 8.2% CAGR wachsen, da Händler und Verbraucher elektronische Zahlungsmethoden nutzen.
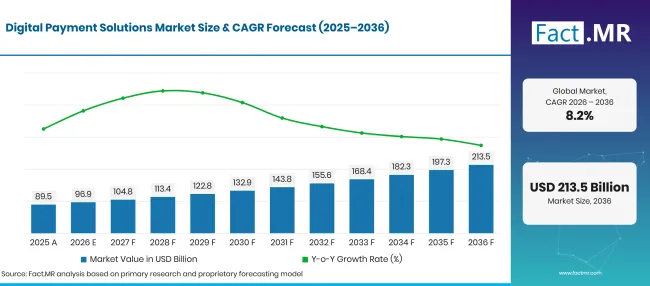
Digital Payment Solutions Market Forecast Global | Source: Fact.MR
| Jahr | Grundlage | Marktwert (USD Milliarden) |
|---|---|---|
| 2025 | Tatsächlich | 89.5 |
| 2026 | Schätzung | 96.9 |
| 2036 | Vorhersage | 213.5 |
| CAGR 2026 bis 2036 | Prognosezeitraum | 8.2% |
Quelle: Fact.MR-Analyse. Aktualisiert am 2. November 2026
Was sind die entscheidenden Zahlen hinter dem Wachstum des Marktes für digitale Zahlungslösungen?
USD 116.6 Milliarden absolute Chancen zwischen 2026 und 2036.
- Nachfragetreiber auf dem Markt
- Händler erweitern die Akzeptanz bargeldloser Zahlungen, da Verbraucher Karten und mobile Zahlungsmethoden nutzen. Die Deutsche Bundesbank berichtete am 17. Juni 2026, dass bargeldlose Methoden 2025 55% der registrierten Einkäufe in Deutschland ausmachten. Mobile Zahlungsmethoden stellten 10% der Käufe aus [1].
- Die sofortige Zahlungsinfrastruktur erweitert den Zugang zu elektronischen Überweisungen. Die Zentralbank Brasiliens meldete im Januar 2026 mehr als 170 Millionen einzelne Pix-Nutzer und über 7 Milliarden Transaktionen. Dies schafft Chancen für Zahlungsanbieter, die Händlerakzeptanz- und Konto-zu-Konto-Zahlungsdienste anbieten [2].
- Online- und physische Händler benötigen Zahlungsplattformen, die Transaktionen über mehrere Kanäle abwickeln können. Zahlungsanbieter stärken Autorisierungs-, Betrugsüberwachungs- und Authentifizierungsfähigkeiten, um diese Anforderungen zu unterstützen.
- Unternehmen suchen zudem nach skalierbarer Zahlungsinfrastruktur, die Kassensysteme mit Abrechnungs-, Buchhaltungs- und Kundenmanagementanwendungen verbinden kann. Cloudbasierte Plattformen können zentrale Zahlungsabläufe an mehreren Standorten unterstützen.[1][2]
- Analysierte Schlüsselsegmente
- Nach Komponente wird Software 2026 61.2% des Marktes ausmachen und spiegelt damit die Rolle von Zahlungsgateways und Transaktionsmanagementplattformen wider.
- Nach Zahlungsmodus führt Kreditkarte 2026 mit 35.9% Markt, unterstützt durch etablierte Kartenakzeptanz im Einzelhandel und im Online-Handel.
- Bis zum Endnutzer macht Einzelhandel 2026 31.7% des Marktes aus, da Händler digitale Zahlungsakzeptanz in physischen und Online-Geschäften integrieren.
- Im Bereitstellungsmodus nimmt die Cloud 2026 aufgrund ihrer Skalierbarkeit und zentralisierten Verwaltungsfunktionen einen 58.2% Marktanteil aus.
- Nach Unternehmensgröße halten Large Enterprises im Jahr 2026 56.2% Markt, was ihr Transaktionsvolumen und ihre Integrationsanforderungen widerspiegelt.
- Analystenmeinung bei Fact.MR
- Shambhu Nath Jha, Principal Consultant bei Fact.MR, erklärt: "Digitale Zahlungsanbieter konkurrieren in mehr als nur der Transaktionsabwicklung. Händler benötigen zunehmend Zahlungsplattformen, die Online- und Ladenakzeptanz mit sicherer Authentifizierung und effizienter Abwicklung verbinden. Anbieter, die die Integration vereinfachen und gleichzeitig zuverlässige Transaktionskontrollen aufrechterhalten, können ihre Position stärken, wenn Unternehmen den digitalen Handel ausbauen."
- Strategische Auswirkungen
- Zahlungssoftwareanbieter sollten die Integration von Gateways und das Transaktionsmanagement über Kartenzahlungen, digitale Geldbörsen und Banküberweisungen verbessern.
- Zahlungsnetzwerke müssen die Authentifizierung und Betrugsprävention stärken, um Transaktionen über Online- und physische Kanäle zu schützen.
- Händlerdienstleister können flexible Preise und einfacheres Onboarding anbieten, um kleine und mittlere Unternehmen zu unterstützen.
- Cloud-Zahlungsanbieter müssen starke Sicherheitskontrollen und eine zuverlässige Infrastruktur für Unternehmen aufrechterhalten, die Transaktionen an mehreren Standorten verwalten.
- Finanzinstitute müssen die Interoperabilität zwischen digitalen Geldbörsen, Kartennetzwerken und Sofortzahlungssystemen verbessern.
Deutschland soll bis 2036 einen 10.0% CAGR verzeichnen. Brasilien wird voraussichtlich 9.1%aufstellen, gefolgt von den USA bei 8.3%. Das Vereinigte Königreich wird voraussichtlich mit 7.4%aufsteigen, während Japan mit 6.5%prognostiziert wird. Nationale Zahlungsgewohnheiten und die Entwicklung digitaler Transaktionsinfrastruktur schaffen unterschiedliche Wege zur Marktexpansion.
Wie gliedert sich der Markt für digitale Zahlungslösungen nach Segmenten auf?
In der Segmentierung von Fact.MRführt Software die Komponente bei 61.2%; Kreditkartenleads Zahlungsmodus bei 35.9%; Einzelhandel führt Endnutzer bei 31.7%; Cloud Leads Deployment Mode bei 58.2%; und große Unternehmen führen Unternehmensgröße bei 56.2%.
Welche Komponente dominiert?
Es wird erwartet, dass Software 2026 61.2% Marktanteil ausmacht.
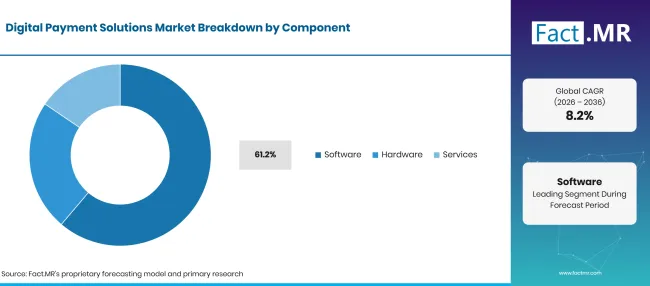
Digital Payment Solutions Market Breakdown Component | Source: Fact.MR
| Komponente | Teilen (2026) |
|---|---|
| Software (führendes Segment) | 61.2% |
| Andere Segmente kombiniert | 38.8%* |
| Gesamt | 100.0% |
Quelle: Fact.MR-Analyse. Aktualisiert am 2. November 2026
Software macht den größten Anteil an den Komponenten aus, da Zahlungsplattformen auf Anwendungen angewiesen sind, die Transaktionen autorisieren und Händler mit Zahlungsnetzwerken verbinden. Zahlungsgateways, Händler-Dashboards und Transaktionsmanagementsysteme helfen Unternehmen, elektronische Zahlungen zu akzeptieren und zu überwachen. Hardware und Dienstleistungen bleiben wichtig für die Annahme physischer Zahlungen und die fortlaufende Unterstützung der Plattform.
Was führt das Segment Zahlungsmodus?
Es wird erwartet, dass Kreditkarten 2026 35.9% Marktanteil ausmachen.
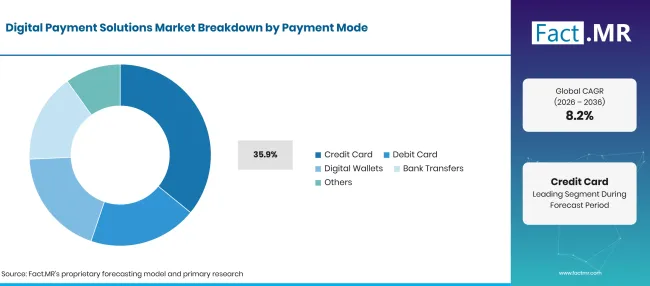
Digital Payment Solutions Market Breakdown Payment Mode | Source: Fact.MR
| Zahlungsart | Teilen (2026) |
|---|---|
| Kreditkarte (führendes Segment) | 35.9% |
| Andere Segmente kombiniert | 64.1%* |
| Gesamt | 100.0% |
Quelle: Fact.MR-Analyse. Aktualisiert am 2. November 2026
Kreditkarten machen den größten Anteil an individuellen Zahlungsarten in der Segmentierung aus. Ihre Akzeptanz auf Online-Marktplätzen und in physischen Geschäften unterstützt deren fortgesetzte Nutzung. Debitkarten und digitale Geldbörsen bieten zusätzliche Zahlungsmöglichkeiten, während Banküberweisungen Konto-zu-Konto-Transaktionen und Geschäftszahlungen abdecken. Zahlungsanbieter unterstützen zunehmend mehrere Methoden über eine einzige Kasseoberfläche.
Welche Endnutzer-Kategorie führt die Nachfrage?
Der Einzelhandel wird 2026 voraussichtlich einen 31.7% Anteil ausmachen.
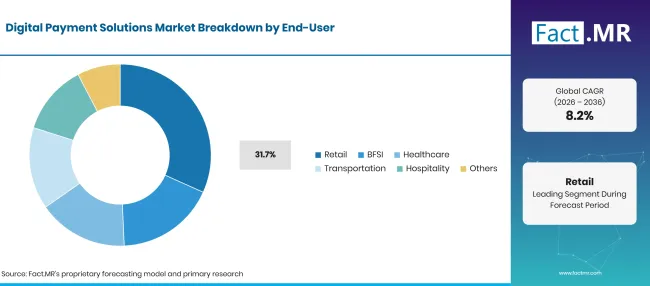
Digital Payment Solutions Market Breakdown End User | Source: Fact.MR
| Endnutzer | Teilen (2026) |
|---|---|
| Einzelhandel (führendes Segment) | 31.7% |
| Andere Segmente kombiniert | 68.3%* |
| Gesamt | 100.0% |
Quelle: Fact.MR-Analyse. Aktualisiert am 2. November 2026
Einzelhändler benötigen Zahlungslösungen für Einkäufe im Geschäft und für Online-Kassen. Integrierte Zahlungsplattformen können Kartenterminals mit E-Commerce-Systemen und Transaktionsaufzeichnungen verbinden. BFSI bleibt ein wichtiger Nutzer, da Banken und Finanzdienstleister eine digitale Transaktionsinfrastruktur benötigen. Gesundheitswesen, Transport und Gastgewerbe nutzen ebenfalls elektronische Zahlungssysteme, um Kundenzahlungen in verschiedenen Serviceumgebungen einzuziehen.
Welcher Deployment-Modus führt dazu?
Die Cloud wird voraussichtlich 2026 58.2% Marktanteil ausmachen.
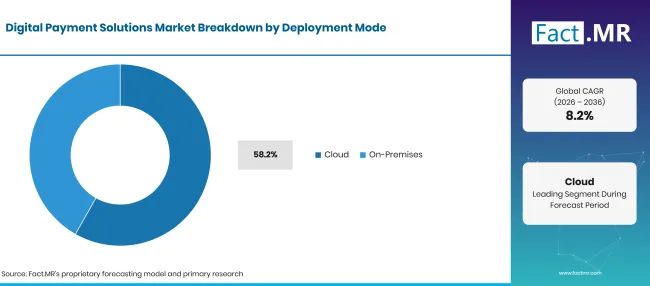
Digital Payment Solutions Market Breakdown Deployment Mode | Source: Fact.MR
| Bereitstellungsmodus | Teilen (2026) |
|---|---|
| Cloud (führendes Segment) | 58.2% |
| Vor Ort | 41.8%* |
| Gesamt | 100.0% |
Quelle: Fact.MR-Analyse. Aktualisiert am 2. November 2026
Cloud-Deployment-Leads, da Unternehmen nach Zahlungsplattformen suchen, die mehrere Standorte und Vertriebskanäle unterstützen können. Cloud-basierte Systeme können Softwareupdates und zentrale Transaktionsüberwachung vereinfachen. Die On-Premises-Bereitstellung bleibt relevant für Organisationen, die mehr Kontrolle über die interne Infrastruktur benötigen oder spezifische Integrationsvereinbarungen pflegen müssen.
Welche Kategorie der Unternehmensgröße dominiert?
Große Unternehmen werden voraussichtlich 2026 einen 56.2% Anteil ausmachen.
| Unternehmensgröße | Teilen (2026) |
|---|---|
| Große Unternehmen (führendes Segment) | 56.2% |
| Kleine und mittlere Unternehmen | 43.8%* |
| Gesamt | 100.0% |
Quelle: Fact.MR-Analyse. Aktualisiert am 2. November 2026
Große Unternehmen machen den führenden Anteil aus, da sie oft hohe Transaktionsvolumina über mehrere Geschäftsbereiche und geografische Märkte hinweg abwickeln. Diese Organisationen benötigen Zahlungssysteme, die sich mit Anwendungen für Unternehmensressourcenplanung und Finanzmanagement integrieren lassen. KMU stellen auch eine wichtige Kundenbasis dar, da vereinfachte Zahlungsgateways und Point-of-Sale-Lösungen die Komplexität der Annahme digitaler Zahlungen verringern.
Was beschleunigt die Markteinnahme von Digital Payment Solutions Market und was hält sie zurück?
Zunehmende bargeldlose Transaktionen und digitaler Handel unterstützen die Verbreitung, während Betrugsexposition und Integrationskomplexität Herausforderungen mit sich bringen.
Fahrerauswirkungsanalyse
| FAHRER | (~) % AUSWIRKUNG AUF CAGR | GEOGRAFISCHE RELEVANZ | AUSWIRKUNGSZEITPLAN |
|---|---|---|---|
| Ausweitung der E-Commerce-Transaktionen | +1.0% | Global | Kurzfristig (≤ 2 Jahre) |
| Stärkere Nutzung digitaler Geldbörsen | +0.9% | Global | Kurz- bis mittelfristig (2–4 Jahre) |
| Wachstum der Sofortzahlungsinfrastruktur | +0.8% | Brasilien, Europa, Asien | Mittelfristig (2–4 Jahre) |
| Die Nutzung von Cloud-Zahlungsplattformen durch Händler | +0.6% | Global | Mittelfristig (2–4 Jahre) |
| Forderung nach sicherer Transaktionsauthentifizierung | +0.5% | Global | Langfristig (≥ 4 Jahre) |
Quelle: Fact.MR-Analyse. Aktualisiert am 2. November 2026
Chancen-Impact-Analyse
| MÖGLICHKEIT | (~) % AUSWIRKUNG AUF CAGR | GEOGRAFISCHE RELEVANZ | AUSWIRKUNGSZEITPLAN |
|---|---|---|---|
| Grenzüberschreitende Zahlungsabwicklung | +0.8% | Global | Mittelfristig (2–4 Jahre) |
| Digitalisierung von KMU-Zahlungen | +0.7% | Schwellenländer, Europa | Kurz- bis mittelfristig (2–4 Jahre) |
| Integration von Konto-zu-Konto-Zahlungen | +0.6% | Europa, Brasilien, Asien | Mittelfristig (2–4 Jahre) |
| Interoperabilität digitaler Geldbörsen | +0.5% | Global | Mittelfristig (2–4 Jahre) |
| Automatisierte und agentengeführte Zahlungen | +0.4% | Nordamerika, Europa | Langfristig (≥ 4 Jahre) |
Quelle: Fact.MR-Analyse. Aktualisiert am 2. November 2026
Auswirkungsanalyse von Fixiermaßnahmen
| ZURÜCKHALTUNG | (~) % AUSWIRKUNG AUF CAGR | GEOGRAFISCHE RELEVANZ | AUSWIRKUNGSZEITPLAN |
|---|---|---|---|
| Zahlungsbetrug und Cyberangriffe | -0.8% | Global | Kurzfristig (≤ 2 Jahre) |
| Regulatorische und Compliance-Anforderungen | -0.6% | Global | Kurz- bis mittelfristig (2–4 Jahre) |
| Integration mit Altsystemen | -0.5% | Global | Mittelfristig (2–4 Jahre) |
| Kosten für die Transaktionsverarbeitung | -0.4% | Global | Kurzfristig (≤ 2 Jahre) |
| Ungleichmäßiger digitaler Zahlungszugang | -0.3% | Schwellenländer | Mittelfristig (2–4 Jahre) |
Quelle: Fact.MR-Analyse. Aktualisiert am 2. November 2026
Welche Länder skalieren den Markt für digitale Zahlungslösungen bis 2036?
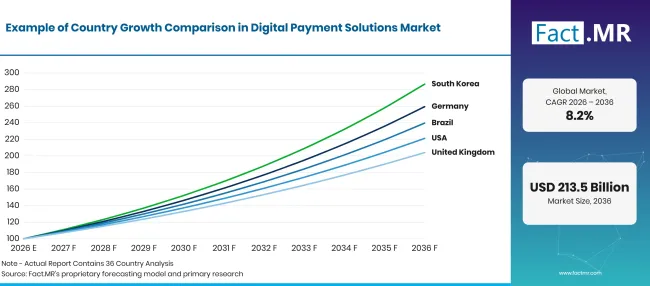
Digital Payment Solutions Market Growth Index | Source: Fact.MR
| Land | CAGR (2026–2036) |
|---|---|
| Deutschland | 10.0% |
| Brasilien | 9.1% |
| USA | 8.3% |
| Vereinigtes Königreich | 7.4% |
| Japan | 6.5% |
Quelle: Fact.MR-Analyse. Aktualisiert am 2. November 2026
Was unterstützt die Einführung Deutschlands?
10.0% CAGR, unterstützt durch die zunehmende Nutzung bargeldloser Zahlungsmethoden und mobiler Transaktionen.
Die Zahlungslandschaft Deutschlands befindet sich in einer stetigen Verschiebung hin zu bargeldlosen Transaktionen. Laut der Deutschen Bundesbank machten bargeldlose Methoden im Jahr 2025 55% der registrierten Käufe aus, während Debitkarten 26% und mobile Zahlungsmethoden 10%ausmachten. Die Zahl der Kartenzahlungen erreichte 2025 etwa 14.5 Milliarden und verzeichnete 11% jährliches Wachstum. Auch die SOFORTÜBERWEISUNGEN von SEPA zeigten eine starke Dynamik, wobei das Transaktionsvolumen um 102% auf etwa 680 Millionen stieg. [12]
Wie entwickelt Brasilien die Einführung digitaler Zahlungen?
9.1% CAGR, angetrieben durch die umfangreiche Nutzung von Pix und den breiteren Zugang zu elektronischen Zahlungen.
Brasilien' s digitales Zahlungsökosystem profitiert von der schnellen Verbreitung von Pix. Diese weitverbreitete Nutzung von Sofortüberweisungen unterstützt die Nachfrage nach Zahlungsgateways und Händlerlösungen, die Bankkonten mit dem digitalen Handel verbinden können. Anbieter können auch die Nachfrage nach Abstimmungs- und Zahlungsmanagementdiensten bei Unternehmen adressieren.
Was unterstützt die Adoption in den Vereinigten Staaten?
8.3% CAGR, unterstützt durch hohe Noncash-Transaktionsvolumen und eine etablierte Kartenzahlungsinfrastruktur.
Die Vereinigten Staaten verfügen über ein großes elektronisches Zahlungsökosystem über Verbraucher- und Geschäftstransaktionen hinweg. Die Federal Reserve berichtete, dass zahlungslose Zahlungen im Jahr 2024 236.6 Milliarden erreichten, wobei Karten mehr als drei Viertel der zahlenmäßigen Zahlungen ausmachten [3]. Dies schafft ein erhebliches Betriebsumfeld für Zahlungsnetzwerke und Abwicklungsanbieter. Die Nachfrage nach sicheren Online-Checkouts und integrierten Zahlungsdiensten für Händler unterstützt ebenfalls die Entwicklung der Plattform.
Wie baut das Vereinigte Königreich die Akzeptanz auf?
7.4% CAGR, geprägt von der Nutzung kontaktloser Karten und der zunehmenden Nutzung mobiler Geldbörsen.
Das Vereinigte Königreich verfügt über ein etabliertes bargeldloses Zahlungsumfeld. UK Finance berichtete, dass das Gesamtzahlvolumen im Jahr 2025 49.7 Milliarden erreichte, während Kartenzahlungen 64% aller Zahlungen ausmachten. Fast zwei Drittel der Bevölkerung waren für eine mobile Geldbörse registriert [4]. Diese Trends unterstützen die Nachfrage nach kontaktlosen Zahlungsterminals und integrierten Zahlungsplattformen für Händler. Zahlungsanbieter können auch die Nachfrage nach wiederkehrenden Zahlungen und digitalen Zahlungsdiensten adressieren.
Was unterstützt die Einführung Japans?
6.5% CAGR, unterstützt durch steigende bargeldlose Transaktionswerte und staatliche Initiativen.
Japan's Cashless-Zahlungs-Ökosystem wächst weiterhin durch Kartenzahlungen und digitale Zahlungsmethoden. Das Ministerium für Wirtschaft, Handel und Industrie berichtete, dass das Bargeld-Zahlungs-Verhältnis im Jahr 2025 58.0% erreicht hat, was einem Transaktionswert von 162.7 Billionen JPY entspricht [5]. Kreditkarten machten den größten Anteil am Wert der bargeldlosen Zahlungen aus. Der fortgesetzte Fortschritt in Richtung Regierung' s Ziel für bargeldlose Zahlungen 2030 wird voraussichtlich Investitionen in Zahlungsinfrastruktur und die Akzeptanz durch Händler unterstützen.
Wer führt den Markt für digitale Zahlungslösungen?
Fact.MR identifiziert Visa, Mastercard, PayPal, Block, Adyen und Stripe als Schlüsselunternehmen, die im Markt für digitale Zahlungslösungen tätig sind.
Visa und Mastercard betreiben globale Zahlungsnetzwerke und stellen Transaktionsinfrastruktur für Finanzinstitute und Händler bereit. PayPal bietet digitale Geldbörsen und Händler-Checkout-Dienste an. Block beteiligt sich über sein Square-Zahlungsakzeptanz- und Handelssystem. Adyen und Stripe bieten integrierte Zahlungsabwicklungsplattformen für Unternehmen, die über Online- und physische Kanäle hinweg tätig sind.
Visa Inc. betreibt ein globales Zahlungsnetzwerk. Die Offenlegungen für das Geschäftsjahr 2025 meldeten USD 14.2 Billionen an Zahlungsvolumen und 257.5 Milliarden Transaktionen, die über Visa ' s Netzwerke [6]. Mastercard Incorporated betreibt eine globale Kartenzahlungsinfrastruktur und entwickelt weiterhin digitale Transaktionsfähigkeiten. Die Ankündigung zu Agent Pay for Machines im Juni 2026 befasste sich mit automatisierten und programmatischen Zahlungen [7]. PayPal Holdings, Inc. bietet digitale Geldbörsen und Zahlungsdienste für Händler an. Die Einreichung 2025 meldete USD 1.79 Billionen Gesamtzahlungen und 439 Millionen aktive Konten [8]. Block, Inc. bietet Zahlungsakzeptanz- und Handelsdienstleistungen über Square an. Die jährliche Einreichung für 2025 meldete USD 259.6 Milliarden Bruttozahlvolumen bei Square [9]. Adyen N.V. stellt eine integrierte Zahlungsplattform für Online- und Ladentransaktionen bereit. Die Ergebnisse für 2025 meldeten ein Bearbeitungsvolumen von 1,394.3 Milliarden Euro [10]. Stripe, Inc. stellt Zahlungsabwicklung und Finanzinfrastruktur für Unternehmen bereit. Das Jahresupdate für Februar 2026 meldete USD 1.9 Billionen Zahlungsvolumen, das von Unternehmen mit Stripe im Jahr 2025 generiert wurde [11].
Der kommerzielle Wettbewerb hängt von Zahlungsabnahmedeckung, Transaktionssicherheit, Verarbeitungszuverlässigkeit und Integrationsfähigkeiten ab. Zahlungsnetzwerke konkurrieren durch ihre Reichweite und Authentifizierungsdienste. Zahlungsplattformen für Händler konkurrieren durch Zahlungsleistung und Softwareintegration. Anbieter digitaler Geldbörsen wollen elektronische Zahlungen über Geräte und Vertriebskanäle hinweg bequem machen.
Welche Unternehmen sind die wichtigsten Anbieter?
Wichtige Unternehmen sind Visa Inc.; Mastercard Incorporated; PayPal Holdings, Inc.; Block, Inc. (Square); Adyen N.V.; und Stripe, Inc.
- Visa Inc.
- Mastercard Incorporated
- PayPal Holdings, Inc.
- Block, Inc. (Square)
- Adyen N.V.
- Stripe, Inc.
Bibliographie
- [1] Deutsche Bundesbank. (2026, Juni 17). Zahlungsverhalten in Deutschland im Jahr 2025.
- [2] Banco Central do Brasil. (o.J.). Pix em números.
- [3] Board of Governors des Federal Reserve Systems. (2026, Juli 1). Die Federal Reserve veröffentlicht erste Ergebnisse aus ihrer Triennial-Zahlungsstudie 2025.
- [4] UK Finance. (2026, August 19). Digitale Zahlungen wachsen weiter, da mobile Geldbörsen im gesamten Vereinigten Königreich immer beliebter werden.
- [5] Ministerium für Wirtschaft, Handel und Industrie. (2026, März 31). 2025 Verhältnis der bargeldlosen Zahlung zum Gesamtbetrag der von den Verbrauchern berechneten Gesamtbetrag
- [6] Visa Inc. (2025). Jahresbericht 2025.
- [7] Mastercard. (2026, Juni 10). Mastercard startet Agent Pay for Machines, um superschnelle, immer-aktive Zahlungen freizuschalten
- [8] PayPal Holdings, Inc. (2026, Februar 3). Jahresbericht für das Geschäftsjahr endend 31. Dezember 2025 [Formular 10-K]. US-Börsenaufsichtsbehörde.
- [9] Block, Inc. (2026, Februar 26). Jahresbericht für das Geschäftsjahr bis zum 31. Dezember 2025 [Formular 10-K]. US-Börsenaufsichtsbehörde.
- [10] Adyen N.V. (2026, März 5). Adyen veröffentlicht den Jahresbericht 2025.
- [11] Stripe. (2026, Februar 24). Stripe veröffentlicht das Jahresschreiben 2025 und kündigt ein Übernahmeangebot zur Liquidität für aktuelle und ehemalige Mitarbeiter an
- [12] Deutsche Bundesbank. (2026, Juli 22). Die Kartenzahlungen bleiben aufwärts.
Dieser Bericht beantwortet
- Der Bericht beschreibt, wie digitale Zahlungslösungen elektronische Transaktionen in Verbraucher- und Geschäftsumgebungen unterstützen.
- Die Komponentenanalyse vergleicht Software, Hardware und Dienstleistungen.
- Die Analyse von Zahlungsarten umfasst Kreditkarten, Debitkarten, digitale Geldbörsen und Banküberweisungen.
- Die Endnutzeranalyse untersucht Einzelhandel, BFSI, Gesundheitswesen, Transport und Gastgewerbe.
- Die Bereitstellungsanalyse vergleicht Cloud- und On-Premises-Zahlungsinfrastrukturen.
- Die Länderanalyse behandelt Deutschland, Brasilien, die USA, Großbritannien und Japan zusammen mit offiziellen Zahlungsstatistiken.
- Die Wettbewerbsübersicht stellt Visa, Mastercard, PayPal, Block, Adyen und Stripe vor.
Was umfasst der Markt für digitale Zahlungslösungen?
Der Markt umfasst Software, Hardware und Dienstleistungen, die zur Ermöglichung elektronischer Zahlungen eingesetzt werden. Er umfasst Zahlungsgateways, Transaktionsabwicklungsplattformen, Kartenakzeptanz-Infrastruktur, digitale Wallet-Dienste und zugehörige Zahlungsmöglichkeiten für Händler. Die Analyse berücksichtigt die Zahlungsnutzung im Einzelhandel und in anderen kommerziellen Sektoren. Sie untersucht außerdem die Cloud- und On-Premises-Einführung und -Einführung durch große Unternehmen und KMU.
Was ist im Umfang enthalten?
Enthaltene Lösungen unterstützen elektronische Zahlungsannahme, Transaktionsautorisierung und Zahlungsabwicklung.
Der Anwendungsbereich umfasst kartenbasierte Zahlungen, digitale Geldbörsen und Banküberweisungsmethoden. Er umfasst außerdem Zahlungssoftware und -hardware, die von Händlern und Finanzinstituten verwendet werden, sowie Dienstleistungen, die Zahlungsintegration und Transaktionsmanagement unterstützen.
Was ist vom Umfang ausgeschlossen?
Die Analyse schließt Barzahlungen und Finanzdienstleistungen aus, die nicht direkt die Annahme oder Verarbeitung digitaler Zahlungen erleichtern.
Allgemeine Bankprodukte wie Kredite und Einlagen liegen außerhalb der definierten Marktgrenze. Eigenständige Unternehmenssoftware ohne Zahlungsabwicklungsfunktion ist ebenfalls ausgeschlossen. Der Gesamtwert der von Zahlungsnetzwerken abgewickelten Transaktionen wird nicht als Markterlös behandelt.
Wie wurde die Analyse erstellt?
Die Analyse basiert auf 120+ Quellen, 35+ Unternehmensportfolios, 25+ Ländern und mehr als 20 Brancheninterviews.
- Primärforschung: Die Primärforschung umfasst Gespräche mit Zahlungsanbietern, Zahlungsabwicklern, Finanzinstituten, Händlern, Technologieentwicklern, Endnutzern und Fachexperten. Diese Gespräche untersuchen Kaufprioritäten, Akzeptanz von Zahlungsplattformen, Integrationsanforderungen, Transaktionssicherheit und Wettbewerbspositionierung.
- Schreibtischforschung: Schreibtischforschung umfasst Statistiken zu staatlichen Zahlungsstatistiken, regulatorischen Publikationen, Unternehmensunterlagen, Jahresberichten, Offenlegungen über Zahlungsnetzwerke, Branchenverbände und technische Publikationen. Jede in der Analyse verwendete Quelle ist in der Bibliographie dokumentiert.
- Marktgröße und Prognose: Marktschätzungen kombinieren historische Leistungen, Transaktionstrends, Investitionen in Zahlungsinfrastruktur, Preis- und Volumentrends, Segmentanteile, Unternehmensbeteiligung, Wachstum auf Landesebene und Marktexpansionsbarrieren.
- Datenvalidierung und Aktualisierungszyklus: Die Ergebnisse werden validiert, indem Primärinterviews mit öffentlichen Daten, Unternehmensaktivitäten, regulatorischen Entwicklungen und Zahlungstrends verglichen werden. Regelmäßige Updates überprüfen neue Zahlungsmöglichkeiten, Produkteinführungen, Partnerschaften, Plattformerweiterungen und Veränderungen bei der kommerziellen Verbreitung.
Segmentierung
Wie groß ist der Umfang und Umfang des Berichts?
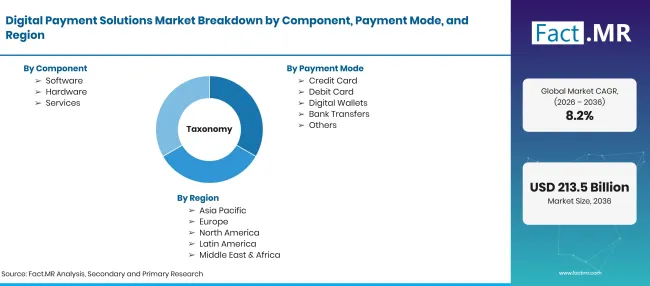
Digital Payment Solutions Market Taxonomy | Source: Fact.MR
| Attribut | Details |
|---|---|
| Quantitative Einheiten | USD Milliarden |
| Marktdefinition | Der Markt für digitale Zahlungslösungen umfasst Software, Hardware und Dienstleistungen, die die Initiierung, Autorisierung, Verarbeitung und Abwicklung elektronischer Finanztransaktionen zwischen Verbrauchern, Händlern und Unternehmen ermöglichen. |
| Komponente | Software; Hardware; Dienstleistungen |
| Zahlungsart | Kreditkarte; Debitkarte; Digitale Geldbörsen; Banküberweisungen; Sonstiges |
| Endnutzer | Einzelhandel; BFSI; Gesundheitswesen; Verkehr; Gastgewerbe; Weitere |
| Bereitstellungsmodus | Cloud; On-Premises |
| Unternehmensgröße | Große Unternehmen; Kleine und mittlere Unternehmen |
| Abgedeckte Regionen | Nordamerika; Lateinamerika; Westeuropa; Osteuropa; Ostasien; Südasien & Pazifik; Naher Osten & Afrika |
| Abgedeckte Länder | Deutschland; Brasilien; USA; Großbritannien; Japan |
| Profilierte Unternehmen | Visa; Mastercard; PayPal; Block (Square); Adyen; Stripe |
| Prognosezeitraum | 2026 bis 2036 |
| Herangehensweise | Marktsegmentierung und szenariobasierte Analysen, unterstützt durch Unternehmensoffenlegungen und offizielle Zahlungsstatistiken |
Quelle: Fact.MR-Analyse. Aktualisiert am 2. November 2026
Wie ist der Markt segmentiert?
-
Nach Komponente
- Software
- Hardware
- Dienstleistungen
-
Nach Zahlungsart
- Kreditkarte
- Debitkarte
- Digitale Geldbörsen
- Banküberweisungen
- Weitere
-
Nach Endnutzer
- Einzelhandel
- BFSI
- Gesundheitswesen
- Verkehr
- Gastfreundschaft
- Weitere
-
Nach Einsatzmodus
- Cloud
- Vor Ort
-
Nach Unternehmensgröße
- Große Unternehmen
- Kleine und mittlere Unternehmen
-
Nach Region
- Nordamerika
- Lateinamerika
- Westeuropa
- Osteuropa
- Ostasien
- Südasien & Pazifik
- Naher Osten & Afrika
Häufig gestellte Fragen
Wie groß ist der Markt für digitale Zahlungslösungen im Jahr 2026?
Wie sieht der CAGR von 2026 bis 2036 aus?
Welche Komponente hat den größten Anteil?
Welche Zahlungsmethode führt dazu?
Welche Endnutzerkategorie hat den größten Anteil?
Welcher Einsatzmodus führt dazu?
Welche Unternehmenskategorie hat den größten Anteil?
Welches Land wird voraussichtlich am schnellsten unter den börsennotierten Märkten wachsen?
Welche Unternehmen sind abgedeckt?
Wer an diesem Bericht gearbeitet hat


Sehen Sie den Bericht selbst - fordern Sie eine kostenlose Leseprobe an
Kostenlose LeseprobeBroschüre mit Preisen und Kaufdetails anfordern
PDF herunterladen