- Market Value (2025): USD 37.7 Bn
- Estimated Value (2026): USD 40.4 Bn
- Forecast Value (2036): USD 82.3 Bn
- CAGR (2026-2036): 7.4%
Was wird der Markt für digitale Bildverarbeitung bis 2036 voraussichtlich werthaben?
USD 40.4 Milliarde im Jahr 2026 bis USD 82.3 Milliarde bis 2036, mit einem 7.4% CAGR.
- Laut Fact.MR Analyse erreichte der digitale Bildverarbeitungsmarkt im Jahr 2025 USD 37.7 Milliarden.
- Die Nachfrage wird von USD 40.4 Milliarden im Jahr 2026 auf USD 82.3 Milliarden im Jahr 2036 steigen.
- Der Markt wird voraussichtlich zwischen 2026 und 2036 einen 7.4%CAGR verzeichnen, angetrieben durch die breite Einführung von KI-gesteuerter Computer Vision auf automatisierten Fabrikflächen, die wachsende Anzahl diagnostischer radiologischer Verfahren im modernen Gesundheitswesen, den zunehmenden Einsatz autonomer Flugdrohnen und die steigende Nachfrage nach 3D-Volumetrischen Inspektionen in der Halbleiterfertigung.
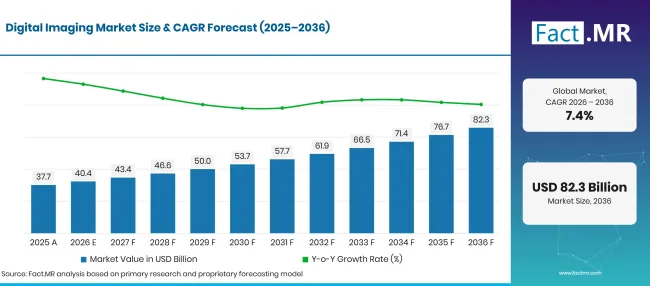
Digital Imaging Market Forecast Global | Source: Fact.MR
| Jahr | Grundlage | Marktwert (USD Milliarden) |
|---|---|---|
| 2025 | Tatsächlich | 37.7 |
| 2026 | Schätzung | 40.4 |
| 2036 | Vorhersage | 82.3 |
| CAGR 2026 bis 2036 | Prognosezeitraum | 7.4% |
Quelle: Fact.MR-Analyse. Aktualisiert am 23. Oktober 2026
Was sind die entscheidenden Zahlen hinter dem Wachstum des Digital Imaging-Marktes?
USD 41.9 Milliarden-Absolut-Chance zwischen 2026 und 2036, wobei Hardwarekomponenten, Gesundheitsanwendungen und 2D/3D-Technologien den primären Marktimpuls erzeugen.
- Nachfragetreiber auf dem Markt
- Die Radiologie-Geräte-Regeln der FDA listen Vollfeld-Systeme für digitale Mammographie unter 21 CFR § 892.1715 und Computertomographie-Röntgensysteme unter § 892.1750auf, wodurch definierte bundesstaatliche Klassifikationen für zwei zentrale digitale Bildgebende Modalitäten [1]. Dieses Rahmenwerk gewährleistet die Anforderungen an die Einhaltung von Detektoren, Rekonstruktionssystemen, Qualitätssicherungsinstrumenten und klinischen Bildmanagementplattformen.
- FCC Part 15 legt leitende Emissionsgrenzen für wechselstrombetriebene unbeabsichtigte Strahler von 0.15 MHz bis 30 MHz in § 15.107 fest und Strahlungsemissionsgrenzwerte ab 30 MHz in § 15.109 [2]. Industriekameras, eingebettete Prozessoren und Hochgeschwindigkeits-Bildschnittstellen erfordern daher elektromagnetische Kompatibilitätstechnik, da die Kantenverarbeitungsdichte und Datenraten steigen.
- Ein PubMed-indexierter Benchmark aus dem Jahr 2026 bewertete 24 automatisierte Modelle zur Generierung von Thoraxröntgen-Röntgendaten auf 10,000 Studien, die an 67 Standorten gesammelt wurden; selbst die führenden Systeme lieferten fehlerfreie Berichte für weniger als 45% abnormale Untersuchungen [3]. Die Leistungslücke verstärkt die Nachfrage nach hochwertigerer Bildaufnahme, standardisierten Metadaten, rigorosen Validierungsdatensätzen und klinisch gesteuerten KI-Bildgebungs-Workflows.
- The International Federation of Robotics berichtete 2024 542,000 weltweit installierte Industrieroboter, während der weltweite Betriebsbestand 4.664 Millionen Einheiten erreichte [4]. Diese wachsende automatisierte Ausrüstungsbasis erhöht den adressierbaren Bedarf an Digitalkameras, Tiefensensoren, Metrologie-Optik und Echtzeit-Sichtkontrollen an den Produktionslinien.
- Analysierte Schlüsselsegmente
- Nach Komponente: Hardware (CMOS-Sensoren, Objektive, Kameras) hält 2026 58.3% Anteil, angetrieben von hochwertigen Investitionen in gestapelte CMOS-Fokalebenenarrays, telezentrische Präzisionsoptik, Hochdurchsatz-Machine-Vision-Kameras und integrierte Beleuchtungsstrobos.
- Nach Anwendung: Das Gesundheitswesen macht 2026 37.0% Marktanteil aus, gestützt auf die zunehmende klinische Nutzung von digitaler Radiographie, Magnetresonanztomographie, optischer Kohärenztomographie und intraoperativer chirurgischer Visualisierung.
- Nach Technologie: 2D Imaging hält 2026 48.1% Marktanteil und behält aufgrund ausgereifter Sensorarchitekturen und kosteneffizienter Implementierung eine grundlegende Dominanz in Hochgeschwindigkeitsoptiken, Barcode-Lesen, Dokumentenscannen und allgemeiner Diagnostikfotografie.
- Nach Endnutzer: Die Fertigung macht 2026 23.4% Anteil aus, angetrieben durch fehlerfreie Fertigungsanforderungen in den Montagelinien für Halbleiter, Automobil, Luft- und Raumfahrt- und Unterhaltungselektronik.
- Analystenmeinung bei Fact.MR
- Shambhu Nath Jha, leitender Berater bei Fact.MR, erklärt: "Das Ökosystem der digitalen Bildverarbeitung durchläuft eine architektonische Konvergenz, angetrieben von gestapelten Sensorarchitekturen, Edge-AI-Beschleunigung und volumetrischer 3D-optischer Metrologie. Industrielle Fabrikatoren und klinische Einrichtungen stellen den Übergang von passiver Bilderfassung zu aktiver visueller Kognition um, bei der Kameras direkt am Rand Deep-Learning-Inferenzen ausführen. Komponentenhersteller, die erfolgreich Hochbandbreitenspeicher mit gestapelten CMOS-Sensorarrays und Open-Source-Computer-Vision-APIs kopaketieren, werden lukrative langfristige Aufträge in den Bereichen automatisierte Fertigung und chirurgische Robotik erhalten."
- Strategische Auswirkungen
- Eine Studie zur Bildgebungsnutzung aus dem Jahr 2025 modellierte 348,214,053 versicherte Personenjahre und prognostizierte, dass die Bildgebende Nutzung in den USA im Jahr 2055 16.9% auf 26.9% über dem Niveau von 2023 liegen könnte, wenn die aktuelle Nutzung pro Person anhält [5]. Das Bevölkerungswachstum erklärte 73% bis 88% des prognostizierten Anstiegs über verschiedene Modalitäten hinweg und verstärkte die langfristige Nachfrage nach effizienter Beschaffungshardware, Rekonstruktionssoftware und skalierbarer Bildmanagement-Infrastruktur.
- Kamerahersteller standardisieren einheitliche Softwareentwicklungskits (SDKs) und offene Computer-Vision-Architekturen, die mit GenICam, OpenCV und großen Cloud-Analyseplattformen kompatibel sind. Die Bereitstellung hardwareagnostischer API-Bibliotheken vereinfacht die Integration von Drittanbieter-Software und beschleunigt die Anwendungsentwicklungszyklen für Maschinenbauer und medizinische Geräte OEMs.
- Linsenhersteller erweitern die Produktion von Flüssigkeitsobjektiven und motorisierten Autofokusoptiken mit piezoelektrischen Mikroaktuatoren. Beschaffungsmanager sichern Vorauslieferverträge für optische Polymere und spezialisierte antireflektierende Dielektrikumschichten, um der steigenden Nachfrage nach Schnellfokus-Industrie-Barcodelesern und automatisierten pharmazeutischen Verpackungsprüfern gerecht zu werden.
- Systemintegratoren entwickeln hybride Bildverarbeitungsplattformen, die sichtbare RGB-Spektrummessung mit kurzwelligen Infrarot- (SWIR) und thermischen Spektralkanälen kombinieren. Multispektrale Bildgebungsarrays ermöglichen es industriellen Lebensmittelprozessoren und Halbleiterverpackungsanlagen, Feuchtigkeit im Untergrund, interne Siliziumrisse und Fremdmaterialverunreinigungen zu erkennen, die für Standard-Monochromkameras unsichtbar sind.
Deutschland wird voraussichtlich eine branchenführende 8.3% CAGRverzeichnen, angetrieben von erstklassiger industrieller Automatisierung, führender Maschinenoptik sowie umfangreichen Investitionen in der Industrie 4.0 Kapital. Brasilien schreitet mit 7.6% CAGRvoran, angetrieben durch die Modernisierung der landwirtschaftlichen Drohnenüberwachung, den Ausbau diagnostischer Gesundheitsnetzwerke und die Automatisierung industrieller Fabriken. Die Vereinigten Staaten verzeichnen einen 6.8% CAGR, getragen durch massive biomedizinische Forschungsausgaben, fortschrittliche Luft- und Raumfahrtverteidigungsbildgebung und boomende Bauarbeiten in Halbleiterfabriken. Das Vereinigte Königreich registriert einen 6.1% CAGR, unterstützt durch öffentliche Gesundheitsbildaufnahmen und Forschungszentren für künstliche Intelligenz. Japan verzeichnet einen 5.4% CAGR, der in erstklassiger präziser optischer Fertigung, der Dominanz der Robotik und hochauflösenden Kamerainnovationen verwurzelt ist.
Wie unterteilt sich der Markt für digitale Bildbearbeitung nach Segment?
Hardware 58.3%; Gesundheitswesen 37.0%; 2D Imaging 48.1%; Fertigung 23.4% im Jahr 2026.
Welche Komponente dominiert?
Hardware hält 2026 58.3% Anteil.
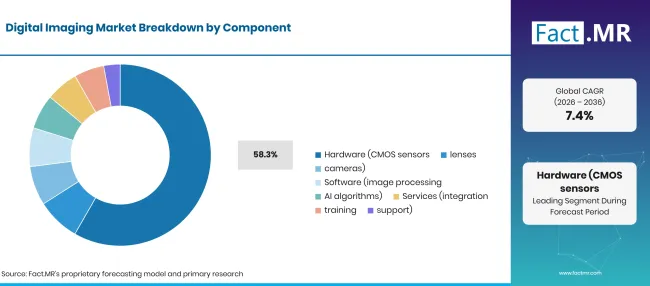
Digital Imaging Market Breakdown Component | Source: Fact.MR
| Komponente | Teilen (2026) |
|---|---|
| Hardware (CMOS-Sensoren, Objektive, Kameras) (Führendes Segment) | 58.3% |
| Andere Segmente zusammengelegt (Software, Dienstleistungen) | 41.7%* |
| Gesamt | 100.0% |
Quelle: Fact.MR-Analyse. Aktualisiert am 23. Oktober 2026
Hardwarekomponenten machen fast sechs Zehntel des gesamten Marktwerts der digitalen Bildverarbeitung aus und spiegeln erhebliche Investitionsanforderungen für präzise physikalische Optik, Bildsensoren, Kameragehäuse und Lichtsteuerungen wider. Beschaffungsleiter setzen den größten Anteil der Hardware-Budgets auf leistungsstarke CMOS-Bildsensoren mit gestapelten globalen Verschlussen, die Bewegungsunschärfe auf schnell fliegenden Förderbändern eliminieren. Hersteller von Maschinenbildsystemen kombinieren diese Sensoren mit spezialisierten telezentrischen Linsen, die eine konstante Vergrößerung über verschiedene Objekttiefen gewährleisten und so präzise Maßmessungen in der Halbleitermetrologie gewährleisten. In medizinischen Umgebungen investieren Endoskopie-Suiten in Miniatur-CMOS-Sensorköpfe, die in flexible Katheterspitzen integriert sind, um minimalinvasive Visualisierungen zu gewährleisten. Da der Anforderungen an automatisierte Inspektionen steigen, kombinieren Ingenieurteams Hardware-Erfassung mit volumetrischen 3D-Bildsensoren , um dichte Punktwolken aus komplexen mechanischen Baugruppen zu erzeugen. Beschaffungsmanager beschaffen außerdem hochlinearitätspräzise optische Sensoren, um automatisierte Stroboskopbeleuchtung und Laserprofiling-Linien zu regulieren.
Was führt den Anwendungssegment?
Das Gesundheitswesen macht 2026 37.0% Anteil aus.
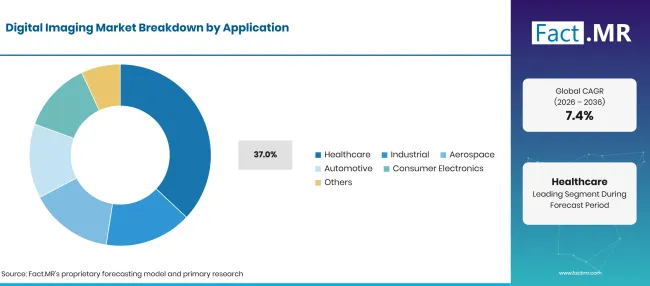
Digital Imaging Market Breakdown Application | Source: Fact.MR
| Anwendung | Teilen (2026) |
|---|---|
| Gesundheitswesen (führendes Segment) | 37.0% |
| Andere Segmente kombiniert | 63.0%* |
| Gesamt | 100.0% |
Quelle: Fact.MR-Analyse. Aktualisiert am 23. Oktober 2026
Das Gesundheitswesen stellt die größte Anwendungsdomäne dar und erzielt 37.0% des gesamten Industrieumsatzes durch den umfangreichen Einsatz digitaler Bildgebung in Radiologie, Kardiologie, Onkologie, Pathologie und chirurgischer Navigation. Moderne Krankenhäuser nutzen digitale Bildgeräte, um physische Pathologie-Glasobjekte durch vollständige digitale Scans zu ersetzen, sodass globale Pathologen über cloudbasierte Telepathologieplattformen zusammenarbeiten können. In Operationssälen steuern digitale Fluoreszenzbildgebung und Multikamera-Optik-Tracker orthopädische und neurochirurgische Roboterarme mit sub-millimeter-Präzision. Industrieeinrichtungen folgen dicht darauf und setzen zerstörungsfreie Testplattformen und hyperspektrale Bildgebungssysteme ein, um chemische Zusammensetzung und Feuchtigkeitsgehalt in Lebensmittel- und pharmazeutischer Verarbeitung zu analysieren. Automobilfabriken integrieren robuste industrielle Smart-Kameras über robotische Schweißstationen, um die strukturelle Gelenkintegrität in Echtzeit zu überprüfen. Fabrikautomatisierungsspezialisten setzen zudem automatisierte 3D-Maschinenbildzellen ein, um Bin-Picking-Roboter bei der Handhabung zufällig orientierter Metallgussteile zu steuern.
Welche Technologie erringt den größten Marktanteil?
2D Imaging hält 2026 48.1% Anteil.
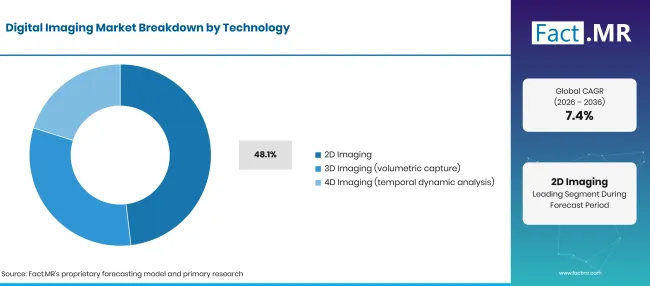
Digital Imaging Market Breakdown Technology | Source: Fact.MR
| Technologie | Teilen (2026) |
|---|---|
| 2D-Bildgebung (Leitsegment) | 48.1% |
| Andere Segmente kombiniert (3D-Bildgebung, 4D-Bildgebung) | 51.9%* |
| Gesamt | 100.0% |
Quelle: Fact.MR-Analyse. Aktualisiert am 23. Oktober 2026
Die zweidimensionale Bildgebung hält bei 48.1%den führenden Einzeltechnologieanteil und dient als Arbeitspferd für Hochgeschwindigkeits-Industrieoberflächeninspektion, optische Zeichenerkennung (OCR), Webinspektion und standardisierte klinische Radiographie. 2D-Area-Scan- und Linienscan-Kameras liefern ultrahohe Bildraten von über 500 Bildern pro Sekunde zu wettbewerbsfähigen Preisen, was sie für großvolumige Verpackungslinien und Postsortieranlagen unverzichtbar macht. Gleichzeitig gewinnen 3D-Bildgebungstechnologien – darunter Laser-Linientriangulation, strukturiertes Licht und Stereovision – schnell Marktanteile, da robotische Leitsysteme vollständige räumliche Tiefendaten benötigen, um komplexe geometrische Teile zu bearbeiten. Roboterintegratoren setzen robotische Navigationsvisionssysteme ein, um eine intelligente Pick-and-Place-Automatisierung in dynamischen Lagerumgebungen zu ermöglichen. Architekten für eingebettete Visionen nutzen kompakte Edge-Vision-Prozessoren , um konvolutionelle neuronale Netzwerke direkt innerhalb von Kameragehäusen ohne Cloud-Latenz zu betreiben. Kommerzielle Studios und wissenschaftliche Einrichtungen setzen zudem hochauflösende Digitalkameras für wissenschaftliche Dokumentation und hochpräzise Photogrammetrie ein. Verteidigungs- und Sicherheitsteams integrieren Wärmebildkomponenten in Multisensor-Überwachungspods für rund um die Uhr Perimeterüberwachung.
Was beschleunigt die Akzeptanz des digitalen Bildgebungsmarktes und was hält ihn zurück?
Die Verbreitung von Automatisierung 4.0 Industrie, Fortschritte bei Edge-AI-Computerbildgebung und die Ausweitung digitaler Gesundheitsdiagnostik beschleunigen die Marktdynamik. Hohe Implementierungskosten für Multikamera- 3D-Metrologie, proprietäre Schnittstellenfragmentierung und ein Mangel an qualifizierten Computer-Vision-Ingenieuren schränken die reibungslose Einführung ein.
Fahrerauswirkungsanalyse
| FAHRER | (~) % AUSWIRKUNG AUF CAGR | GEOGRAFISCHE RELEVANZ | AUSWIRKUNGSZEITPLAN |
|---|---|---|---|
| Schnelle Einführung der KI-gestützten automatisierten optischen Inspektion in der Halbleiterfertigung | +1.6% | Ostasien, Nordamerika | Kurzfristig (<= 2 Jahre) |
| Ausweitung der digitalen Radiologie und der chirurgischen robotischen Visualisierung in der Akutversorgung | +1.4% | Nordamerika, Europa | Kurzfristig (<= 2 Jahre) |
| Verbreitung autonomer mobiler Roboter (AMRs), die 3D-Tiefensichtsführung erfordern | +1.2% | Global | Mittelfristig (2–4 Jahre) |
| Integration von gestapelten CMOS-Bildsensoren mit eingebetteten neuronalen Verarbeitungseinheiten | +1.0% | Europa, Ostasien | Mittelfristig (2–4 Jahre) |
| Wachstum kommerzieller Drohnenüberwachung und landwirtschaftliche multispektrale Feldfrüchteüberwachung | +0.8% | Lateinamerika, Nordamerika | Langfristig (>= 4 Jahre) |
Quelle: Fact.MR-Analyse. Aktualisiert am 23. Oktober 2026
Chancen-Impact-Analyse
| MÖGLICHKEIT | (~) % AUSWIRKUNG AUF CAGR | GEOGRAFISCHE RELEVANZ | AUSWIRKUNGSZEITPLAN |
|---|---|---|---|
| Ko-Verpackung von kurzwelligen Infrarot- (SWIR) und sichtbaren Sensoren in monolithischen Düsen | +1.5% | Deutschland, USA, Japan | Kurzfristig (<= 2 Jahre) |
| Cloud-verbundene digitale Pathologiescanner, die KI-unterstützte onkologische Diagnose ermöglichen | +1.3% | Nordamerika, Europa | Mittelfristig (2–4 Jahre) |
| Standardisierte Hochgeschwindigkeits-Schnittstellenprotokolle (10GigE, CoaXPress 2.1) in der gesamten maschinellen Vision | +1.1% | Global | Mittelfristig (2–4 Jahre) |
| Einsatz der hyperspektralen Bildgebung bei automatisierter pharmazeutischer und lebensmittelsicherheitstechnischer Inspektion | +0.9% | Europa, Nordamerika | Langfristig (>= 4 Jahre) |
Quelle: Fact.MR-Analyse. Aktualisiert am 23. Oktober 2026
Auswirkungsanalyse von Fixiermaßnahmen
| ZURÜCKHALTUNG | (~) % AUSWIRKUNG AUF CAGR | GEOGRAFISCHE RELEVANZ | AUSWIRKUNGSZEITPLAN |
|---|---|---|---|
| Erhebliche Kapitalinvestitionen für die Integration von Multisensor- 3D-Metrologie | -1.3% | Schwellenländer | Kurzfristig (<= 2 Jahre) |
| Extreme Engpässe in der Rechenverarbeitung bei der Verarbeitung unkomprimierter Multi-Megapixel-Videofeeds | -1.0% | Global | Mittelfristig (2–4 Jahre) |
| Thermische Dissipationsherausforderungen in kompakten Randbildkameras mit kontinuierlichen neuronalen Modellen | -0.8% | Europa, Nordamerika | Mittelfristig (2–4 Jahre) |
| Mangel an spezialisierten Computer-Vision-Softwareentwicklern und Systemintegrationstalenten | -0.6% | Global | Langfristig (>= 4 Jahre) |
Quelle: Fact.MR-Analyse. Aktualisiert am 23. Oktober 2026
Welche Länder skalieren den Digital Imaging-Markt bis 2036?
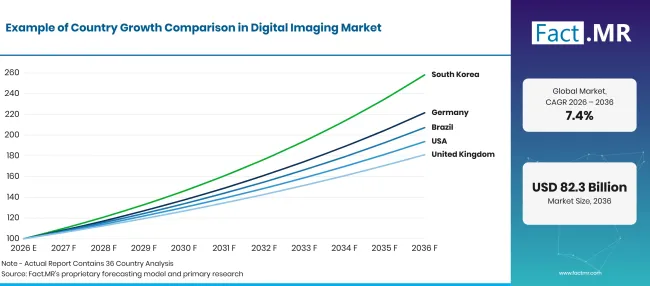
Factmr Digital Imaging Market Growth Index | Source: Fact.MR
| Land | CAGR (2026–2036) |
|---|---|
| Deutschland | 8.3% |
| Brasilien | 7.6% |
| USA | 6.8% |
| Vereinigtes Königreich | 6.1% |
| Japan | 5.4% |
Quelle: Fact.MR-Analyse. Aktualisiert am 23. Oktober 2026
Was erhält die Führungsrolle im Ingenieurwesen in Deutschland?
8.3% CAGR, verwurzelt in Deutschlands führenden industriellen Automatisierungsclustern, weltweit renommierten Institutionen für optische Technik und der Kapitalentwicklung der Schwerindustrie 4.0 Kapital.
Deutschland bleibt ein bedeutendes Nachfragezentrum für Automatisierung und maschinelles Sehen. The International Föderation für Robotik berichtete, dass Europa 2024 85,000 Industrieroboter installiert hat, die zweithöchste jährliche Gesamtzahl der Region, während Deutschland mit etwa 27,000 Installationen Europas größter nationaler Robotermarkt blieb [6]. Deutschlands Basis für Automobil, Maschinen, Elektronik und Präzisionstechnik unterstützt die wiederkehrende Nachfrage nach Hochgeschwindigkeitskameras, Metrologieoptik, Beleuchtung und Inspektionssoftware in großen Fabriken und Mittelstand-Lieferanten.
Welche Chancen eröffnen sich in ganz Brasilien?
7.6% CAGR, unterstützt durch landwirtschaftliche Drohnenvermessungen, den Ausbau diagnostischer Radiologienetzwerke und die Modernisierung industrieller Fabriken in wichtigen Produktionszentren.
Brasiliens Bundesbeschaffungsakten von 2025 spezifizierten eine schlüsselfertige Computertomographie-Lösung mit 64 Kanälen und mindestens 128 rekonstruierten Slices, einschließlich Installation, ergänzender Ausrüstung, Software, Schulung und Wartungsanforderungen [7]. Die Spezifikation zeigt eine aktive Modernisierung der öffentlichen diagnostischen Bildgeräte-Infrastruktur und unterstützt die Nachfrage nach Detektoren, Rekonstruktions-Arbeitsstationen, Kalibrierung, Integration und Lebenszyklusdienstleistungen.
Warum führen die Vereinigten Staaten die Gesamtwertbewertung des Marktes an?
6.8% CAGR, angetrieben durch massive biomedizinische Forschungsausgaben, Verteidigungsluft- und Raumfahrtbildprogramme und inländische Investitionen in die Halbleiterfertigung.
Die Vereinigten Staaten stellen eine große Nachfragebasis für digitale Bildgebung im Gesundheitswesen und in der fortschrittlichen Fertigung dar. Eine Studie aus dem Jahr 2025 schätzte, dass 2023 61.51 Millionen US-Patienten 93 Millionen CT-Untersuchungen unterzogen wurden [8]. Diese Verfahrensgröße schafft nachhaltige Anforderungen an Ersatz, Dosisoptimierung, Rekonstruktion, Speicherung und Analyse in CT-Hardware- und Softwareökosystemen.
Wie modernisiert das Vereinigte Königreich die digitale Bildverarbeitungsinfrastruktur?
6.1% CAGR, unterstützt durch Modernisierungsprogramme für digitale diagnostische Bildgebung durch den NHS, florierende universitäre KI-Vision-Spinouts und Cluster in der Luft- und Raumfahrtindustrie.
Der Diagnostic Imaging Dataset 2025-26 von NHS England ist eine monatliche, patientenbezogene Sammlung, die aus lokalen Radiologieinformationssystemen entnommen wird und Modalitätszählungen, Anfrage-zu-Test-Intervalle, Test-zu-Bericht-Intervalle, Aktivität am Körperstandort sowie Berichts-Turnaround-Maßnahmen umfasst [9]. Diese wiederkehrende nationale Evidenzbasis unterstützt die Planung von Radiologiekapazitäten, Workflow-Modernisierung, Bildaustausch und Investitionen in Berichtsinfrastruktur in ganz England.
Warum hält Japan den konstanten Marktkonsum aufrecht?
5.4% CAGR, geprägt von unbestrittener globaler Dominanz in präzisen optischen Komponenten, fortschrittlicher Digitalkamerafertigung und robotischer Automatisierung.
Japan verbindet eine tiefgehende Bildgebungskomponentenbasis mit intensiver Fabrikautomatisierung. The International Federation of Robotics berichtete 2024 44,500 Installationen von Industrierobotern in Japan sowie einen Betriebsbestand von 450,500 Einheiten, 3% mehr als im Vorjahr [10]. Der Umfang der Produktion automatisierter Elektronik, Automobil und Präzisionsmaschinen sorgt für die Nachfrage nach Maschinenbildkameras, optischen Sensoren, Inspektionssoftware und hochzuverlässigen Bildgebungskomponenten.
Wer führt den Markt für digitale Bildverarbeitung?
DJI besitzt unangefochtene Marktführung bei kommerziellen und industriellen Luftbildplattformen und liefert kameraausgestattete Drohnen sowie gimbal-stabilisierte Bildnutzlasten, die weltweit in der Kinematografie, industriellen Inspektion und landwirtschaftlichen Kartierung eingesetzt werden. Canon Inc.
bringt beeindruckende technische Fähigkeiten in digitalen SLR-Kameras, Rundfunkobjektiven, medizinischen digitalen Radiographiesystemen und Halbleiter-Photolithographie-Stepper mit. Sony Corporation gilt als weltweit führender Hersteller von CMOS-Bildsensoren und liefert gestapelte Exmor- und Pregius-Sensoren, die führende Smartphones, Automobil-ADAS-Kameras und leistungsstarke industrielle Maschinenvisionssysteme antreiben.
Nikon Corporation und Fujifilm Holdings behaupten dominierende Positionen in den Bereichen Präzisionsoptiken, Digitalkameras für Unterfanger und bildgebende Diagnostik im Gesundheitswesen, wobei Nikon in der industriellen Metrologie und Halbleiterinspektion herausragt, während Fujifilm in den Bereichen digitale Radiographie, Endoskopie und medizinische KI-Software führend ist. Panasonic Holdings Corporation und Olympus Corporation bringen erstklassige optische Technologien bei, wobei Panasonic sich auf robuste Rundfunk-Videokameras und industrielle Sensorik spezialisiert hat, während Olympus den globalen Markt für medizinische gastrointestinale Endoskopien dominiert. Teledyne Technologies Incorporated, Basler AGund Cognex Corporation repräsentieren die Titanen der industriellen Maschinensicht und produzieren Hochgeschwindigkeitskameras für industrielle Flächen, intelligente Visionssensoren und Deep-Learning-Softwarebibliotheken, die automatisierte Fabrikböden weltweit versorgen.
Welche Unternehmen sind die wichtigsten Anbieter?
Wichtige Unternehmen sind DJI; Canon Inc.; Sony Corporation; Nikon Corporation; Fujifilm Holdings; Panasonic Holdings Corporation; Olympus Corporation; Teledyne Technologies Incorporated; Basler AG; und Cognex Corporation.
- DJI
- Canon Inc.
- Sony Corporation
- Nikon Corporation
- Fujifilm Holdings
- Panasonic Holdings Corporation
- Olympus Corporation
- Teledyne Technologies Incorporated
- Basler AG
- Cognex Corporation
Bibliographie
- [1]Elektronischer Code der Bundesvorschriften. (2026). 21 C.F.R. Teil 892, Radiologische Geräte. US-Regierungsverlagsbüro.
- [2]Elektronischer Code der Bundesverordnungen. (2026). 47 C.F.R. §§ 15.107, 15.109, Grenzwerte für durchgeführte und abgestrahlte Emissionen. US-Regierungsverlagsbüro.
- [3]Zhang, X., Acosta, J. N., Yang, X., et al. (2026). Die automatisierte Erstellung von Thorax-Röntgendaten bleibt ungelöst. Pazifik-Symposium für Biocomputing, 31, 236–250. https://doi.org/10.1142/9789819824755_0017
- [4]Internationale Föderation für Robotik. (2025, September 25). World Robotics 2025 Bericht: Die globale Nachfrage nach Robotern in Fabriken verdoppelt sich in 10 Jahren.
- [5]Christensen, E. W., Drake, A. R., Parikh, J. R., Rubin, E. M., & Rula, E. Y. (2025). Prognostizierte Bildgebungsnutzung in den USA, 2025 bis 2055. Journal of the American College of Radiology, 22(2), 151–158. https://doi.org/10.1016/j.jacr.2024.10.017
- [6]Internationale Föderation für Robotik. (2025, 25. September ). World Robotics 2025 Bericht: Europa installierte 2024 85,000 Industrieroboter.
- [7]Portal Nacional de Contratações Públicas. (2025). Edital-Nr. 90072/2025: Schlüsselfertige Lösung für ein 64-Kanal/128-Schnitt Computertomographiesystem. Regierung von Brasilien.
- [8]Smith-Bindman, R., Chu, P. W., Firdaus, H. A., et al. (2025). Prognostizierte lebenslange Krebsrisiken aus aktueller Computertomographie. JAMA Innere Medizin, 185(6), 710–719. https://doi.org/10.1001/jamainternmed.2025.0505
- [9]NHS England. (2026, Juli 23). Diagnostischer Bilddatensatz 2025 –26 Daten.
- [10]Internationale Föderation für Robotik. (2025, 25. September). World Robotics 2025 Bericht: Japan installierte 2024 44,500 Industrieroboter.
Dieser Bericht beantwortet
- Wie wächst der globale digitale Bildverarbeitungsmarkt von USD 40.4 Milliarden im Jahr 2026 auf USD 82.3 Milliarden bis 2036?
- Welche technologischen Innovationen bei gestapelten rückbeleuchteten (BSI) CMOS-Bildsensoren treiben die On-Chip-Edge-KI-Inferenz voran?
- Warum beansprucht Hardware im Jahr 2026 58.3% des gesamten Branchenumsatzes?
- Wie transformieren automatisierte 3D, maschinelle Vision und robotische Leitsysteme die fehlerfreie Fertigung?
- Welche Faktoren unterstützen Deutschlands Erreichen eines branchenführenden 8.3% CAGR auf europäischen Märkten?
- Wie modernisieren digitale Radiologie und Whole-Slide-Telepathologie die klinischen diagnostischen Arbeitsabläufe in Gesundheitsnetzwerken?
- Welche Rolle spielen Hochgeschwindigkeits-Schnittstellenprotokolle (10GigE, CoaXPress 2.1) bei der Beseitigung unkomprimierter Mehr-Megapixel-Bandbreiten-Engpässe?
Was deckt der Markt für 5G-Antennen ab?
Antennen, die Signale über 5G-Netze senden und empfangen können, bilden den Kern dieses Marktes. Dazu gehören omnidirektionale Antennen, Richtantennen und Kleinzellantennen, die in Telekommunikation, Fahrzeugen und vernetzten Industriesystemen verwendet werden.
Der Verkauf erfolgt über Sub-6 GHz- und Millimeterwellentechnologien. Außennetzinstallationen und Innenkonnektivitätssysteme werden in kommerziellen und industriellen Anwendungen abgedeckt.
Was ist im Umfang enthalten?
5G-Antennenelemente, massive MIMO-aktive Antenneneinheiten und Beamforming-Antennenarrays werden gezählt. Kleinzellantennen, verteilte Innenantennensysteme und Außenbasisstationsantennen sind enthalten.
Fahrzeugmontierte 5-G-Antennen, private Industrienetzwerkantennen und integrierte Antennenmodule, die für 5G New Radio-Verbindungen entwickelt wurden, sind abgedeckt. Produkte, die sowohl Sub-6 GHz- als auch mmWave-Betrieb unterstützen, sind ebenfalls enthalten.
Was ist vom Umfang ausgeschlossen?
Antennen, die ausschließlich für 2G-, 3-, G- und 4-G-Netze entwickelt wurden, liegen außerhalb der Einnahmegrenzen. Eigenständige WLAN-, Bluetooth-, GPS- und Satellitenantennen ohne 5G-Funktionalität sind ausgeschlossen.
Kernnetzwerkserver, Glasfaserkabel und separate Netzwerkmanagementsoftware werden nicht gezählt. Smartphones, vernetzte Fahrzeuge und komplette Industriemaschinen sind als Endprodukte ausgeschlossen, abgesehen von der Qualifikation 5G-Antennenkomponenten.
Wie wurde die Analyse erstellt?
Die Analyse stützt sich auf 120+ Quellen, 35+ Unternehmensportfolios, 25+ Ländern und mehr als 20 Brancheninterviews.
- Primärforschung: Die Primärforschung umfasst Gespräche mit Herstellern, Dienstleistern, Technologieentwicklern, Distributoren, Endnutzern und Fachexperten. Diese Gespräche untersuchen Kaufprioritäten, Produktakzeptanz, operative Herausforderungen, Zulassungsanforderungen, Wettbewerbspositionierung und die Faktoren, die die breitere Marktakzeptanz beeinflussen.
- Schreibtischforschung: Schreibtischforschung umfasst Regierungsstatistiken, regulatorische Publikationen, Unternehmensunterlagen, Handelsdaten, technische Studien, Branchenverbände, Standards, öffentliche Politik und andere maßstäbliche Quellen. Jede in der Analyse verwendete Quelle ist in der Bibliographie dokumentiert.
- Marktgröße und Prognose: Marktschätzungen kombinieren historische Leistungen, Nachfrageindikatoren, Preis- und Volumentrends, Segmentanteile, Unternehmensbeteiligung, Länderwachstum, Akzeptanzmuster, Investitionsaktivitäten und Marktexpansionsbarrieren.
- Datenvalidierung und Aktualisierungszyklus: Die Ergebnisse werden validiert, indem Primärinterviews mit öffentlichen Daten, Unternehmensaktivitäten, regulatorischen Änderungen, Handelsmustern und Branchenentwicklungen verglichen werden. Regelmäßige Updates überprüfen neue Produkteinführungen, Kapazitätsänderungen, Partnerschaften, Genehmigungen und Veränderungen in der kommerziellen Verbreitung.
Segmentierung
Wie groß ist der Umfang und Umfang des Berichts?
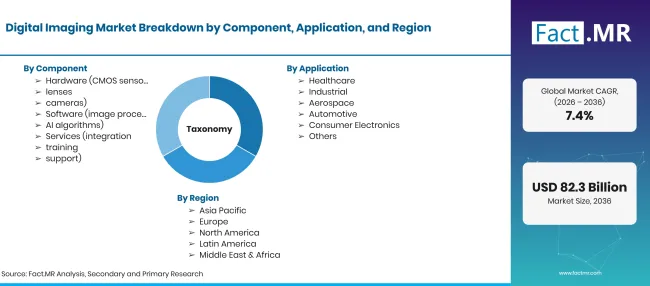
Digital Imaging Market Taxonomy | Source: Fact.MR
| Attribut | Details |
|---|---|
| Quantitative Einheiten | USD Milliarde im Jahr 2026 bis USD 82.3 Milliarden bis 2036 zu einem 7.4% CAGR |
| Marktdefinition | Kommerzieller Verkauf von digitaler Bildaufnahmehardware, Bildverarbeitungssoftware und Systemintegrationsdiensten in industrieller Maschinensicht, medizinischer Diagnostikradiologie und Unterhaltungselektronik. |
| Komponente | Hardware (CMOS-Sensoren, Objektive, Kameras); Software (Bildverarbeitung, KI-Algorithmen); Dienste (Integration, Schulung, Support) |
| Anwendung | Gesundheitswesen; Industrie; Luft- und Raumfahrt; Automobil; Unterhaltungselektronik; Weitere |
| Technologie | 2D-Bildgebung; 3D-Bildgebung; 4D-Bildgebung |
| Endnutzer | Fertigung; BFSI; Gesundheitseinrichtungen; Einzelhandel; IT und Telekommunikation; Weitere |
| Abgedeckte Regionen | Nordamerika; Lateinamerika; Westeuropa; Osteuropa; Ostasien; Südasien & Pazifik; Naher Osten & Afrika |
| Abgedeckte Länder | Deutschland; Brasilien; USA; Großbritannien; Japan |
| Profilierte Unternehmen | DJI; Canon Inc.; Sony Corporation; Nikon Corporation; Fujifilm Holdings; Panasonic Holdings Corporation; Olympus Corporation; Teledyne Technologies Incorporated; Basler AG; Cognex Corporation |
| Prognosezeitraum | 2026 bis 2036 |
| Herangehensweise | Primärforschungsinterviews mit optischen Sensoringenieuren, Integratoren für maschinelle Visionssysteme und klinischen Radiologie-Administratoren kombiniert mit Verifikationen von Wafer-Versandverifikationen in Halbleitergussereien. |
Quelle: Fact.MR-Analyse. Aktualisiert am 23. Oktober 2026
Häufig gestellte Fragen
Wie hoch ist die prognostizierte Bewertung des Digital Imaging Marktes bis 2036?
Welche Komponente stellt den größten Umsatzanteil auf dem Markt dar?
Was ist die Hauptanwendung für die Einführung digitaler Bildverarbeitung?
Welches Land wird voraussichtlich die höchste Wachstumsrate im Prognosezeitraum verzeichnen?
Wer ist der führende Akteur auf dem globalen Markt für digitale Bildverarbeitung?
Wer an diesem Bericht gearbeitet hat


Sehen Sie den Bericht selbst - fordern Sie eine kostenlose Leseprobe an
Kostenlose LeseprobeBroschüre mit Preisen und Kaufdetails anfordern
PDF herunterladen