- Market Value (2025): USD 2.8 Bn
- Estimated Value (2026): USD 3.0 Bn
- Forecast Value (2036): USD 5.92 Bn
- CAGR (2026-2036): 7.0%
Was wird der Energy Curing Market bis 2036 voraussichtlich wert sein?
USD 3.0 Milliarde im Jahr 2026 bis USD 5.9 Milliarde bis 2036 bei einem 7.0% CAGR.
- Mit USD 2.8 Milliarden im Jahr 2025 etablierte der Markt für Energiehärtungen starke Schwung im Bereich flexibler Verpackungsdruck, industrielle Holzklarlacke und die Verkapselung von Automobilelektronikkomponenten.
- Der Umsatz wird von USD 3.0 Milliarden im Jahr 2026 auf USD 5.92 Milliarden bis 2036 steigen, da Fertigungsanlagen herkömmliche thermische Beschichtungslinien in kompakte, schmalspektrige UV-LED- und Hochdurchsatz-Elektronenstrahlhärtungssysteme umstellen.
- Mit einem robusten 7.0% CAGR im Prognosezeitraum 2026 bis 2036 wird die Steigerung des Marktwerts durch Umweltvorschriften zur Einschränkung von VOC-Emissionen, niedrigere Stromrechnungen und eine bessere Kratzfestigkeit der Beschichtung angetrieben.
Der kommerzielle Marktweg spiegelt eine intensive technologische Modernisierung in industriellen Veredelungsökosystemen wider. Traditionelle lösungsmittelgestützte und wassergetragene Beschichtungssysteme benötigen umfangreiche physische Trocknungstunnel, thermische Oxidatoren und erhebliche Bodenfläche, um Flüssigkeitsträger zu verdampfen. Im Gegensatz dazu benötigen 100% feststoffhärtbare energiresistente Formulierungen keinen Trocknungsabdruck und härten sofort unter fokussiertem Photonen- oder Elektronenbeschuss bei Umgebungstemperaturen in der Fabrik aus. Diese sofortige physikalische Aushärtung ermöglicht es, Fertigprodukte sofort nachgelagert, verpackt oder mechanisch verarbeitet zu werden, ohne Gefahr von Verstopfungen oder Oberflächenverschmutzungen, wodurch der Bestand an laufenden Arbeiten an Hochgeschwindigkeitsverpackungs- und Fertigungslinien drastisch reduziert wird.
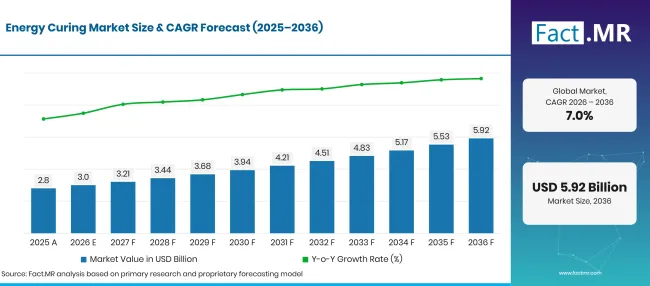
Energy Curing Market Forecast Global 1 | Source: Fact.MR
| Jahr | Grundlage | Marktwert (USD Milliarden) |
|---|---|---|
| 2025 | Tatsächlich | 2.8 |
| 2026 | Schätzung | 3.0 |
| 2036 | Vorhersage | 5.92 |
| CAGR 2026 bis 2036 | Prognosezeitraum | 7.0% |
Quelle: Fact.MR-Analyse. Aktualisiert am 27. Oktober 2026
Was sind die entscheidenden Zahlen hinter dem Wachstum des Marktes für Energiehärtung?
Zwischen 2026 und 2036 wird die Energiehärtungsindustrie eine absolute Dollarchance von USD 2.9 Milliarden schaffen, angetrieben durch regulatorische Verbote gefährlicher Luftschadstoffe, die schnelle industrielle Einführung von UV-LED-Härteköpfen und die steigende Nachfrage nach nachhaltiger Verpackung von Konsumgütern.
- Nachfragetreiber auf dem Markt
- Formulierungen mit niedrigeren Emissionen werden zunehmend zu einem praktikablen Compliance-Weg. Die EPA-Änderungen für Aerosolbeschichtungen 2025 überarbeiteten die produktgewichteten Reaktivitätsgrenzen, Verbindungsreaktivitätsfaktoren, Berichtsanforderungen und Testmethoden [1]. Die Änderungen stärken die Argumente für kontrollierte Aushärtung und Beschichtungen mit geringeren lösungsmittelbedingten Emissionen.
- Die Regeln für saubere Luft erweitern den Anwendungsfall für 100%-Feststoffchemie. Die US-Aerosolbeschichtungsregel von 2025 wurde im Rahmen des Clean Air Act eingeführt, um den Beitrag von VOC zur Ozonbildung zu reduzieren [2]. UV- und Elektronenstrahlsysteme profitieren, weil sie schnell aushärten können, ohne herkömmliche thermische Trocknung.
- Materialauswahl wird ebenso wichtig wie die Aushärtungsgeschwindigkeit. Das aktuelle TSCA-Verfahren der EPA überprüft neue Chemikalien vor der Herstellung und kann Beschränkungen verhängen, wenn Risiken identifiziert werden [3]. Lieferanten mit gut charakterisierten Photoinitiatoren, Oligomeren, Zusatzstoffen und Formulierungen mit geringer Migration erhalten einen Adoptionsvorteil.
- Die Fabrikmodernisierung verbindet einen schnelleren Durchsatz mit einer geringeren Prozess-Energie-Intensität. Die Überprüfung des NIST von 2025 beschreibt eine große, kapitalintensive US-Fertigungsbasis, in der Produktivität, Energieeffizienz und Modernisierung zentrale Wettbewerbsfähigkeitsmaße bleiben [4]. Effiziente Aushärtungs- und Fertigstellungssysteme entsprechen allen drei Prioritäten.
- Die Unternehmens-CO₂-Buchhaltung legt die Energiekosten jedes Aushärtungsschritts offen. Die deutsche Umweltbehörde liefert seit 2025 qualitätsgesicherte organisatorische Emissionsfaktoren für die Messung von Brennstoff, Strom und Prozessemissionen [5]. Eine konsistentere Buchführung erleichtert die Bewertung von UV-LED-Nachrüstungen bei Investitionsentscheidungen.
- Analysierte Schlüsselsegmente
- Nach Technologie: UV-Aushärtung erreicht 52.3% Marktwert im Jahr 2026 und dient als die primäre Technologieplattform der Branche & #39; in den Bereichen kommerzielle Grafik, industrielle Beschichtungen und Montageklebstoffe.
- Nach Anwendung: Der Drucken stellt 2026 die führende Anwendung mit einem 29.3% Marktanteil dar, angetrieben durch die schnelle Verbreitung von UV- und EB-Tinten im Lebensmittelkartondruck, Etikettenverarbeitung und flexiblen Kunststoffbeuteln.
- Nach Endnutzerindustrie: Verpackungen bilden den größten Endnutzersektor mit einem 28.2% Marktanteil im Jahr 2026, wo Markeninhaber soforthärtete, lebensmittelkontaktsichere und hochglänzende Verpackungsoberflächen verlangen.
- Analystenmeinung bei Fact.MR
- Shambhu Nath Jha, Principal Consultant bei Fact.MR, erklärt: "Energiehärtung ist keine Nischen-Alternative zur Veredelung mehr; sie ist zur zentralen operativen Säule der modernen, nachhaltigen industriellen Fertigung geworden. Steigende Stromkosten und wettbewerbsstarke kommunale VOC-Emissionsgrenzen machen herkömmliche gasbetriebene thermische Trockenöfen finanziell unrentabel. Konverter setzen schnell auf UV-LED-Aushärtungsplattformen, da sie Aufwärmzeiten eliminieren, kein gefährliches Ozon erzeugen und den Betriebsenergieverbrauch im Vergleich zu Mitteldruck-Quecksilberbogenlampen um 50% 75% reduzieren. Gleichzeitig entwickelt sich die chemische Formulierungslandschaft rasant weiter. Chemische Synthesizer kommerzialisieren hochreaktive, multifunktionale Acrylat-Oligomere und polymere Photoinitiatoren mit ultraniedrigen Migrationsprofilen und lösen damit historische Geruche und Kontaminationsprobleme bei Lebensmittelverpackungen vollständig. Wir prognostizieren, dass in den nächsten zehn Jahren industrielle Coater, die es versäumen, ihre konventionellen thermischen Leitungen auf strahlungshärtbare Plattformen umzustellen, mit schweren regulatorischen Strafen und nicht nachhaltigen Betriebskosten rechnen müssen."
- Strategische Auswirkungen
- Chemische Formulierungshersteller sollten die Synthese von bio-abgeleiteten Epoxidacrylaten und Polyesteracrylaten beschleunigen, um die Markenziele für erneuerbar gewonnene Konsumentenverpackungsharze zu erreichen.
- Industrielle Beschichtungsapplikatoren müssen in automatisierte radiometrische Überwachung und UV-LED-Nachträge investieren, um eine gleichmäßige Aushärtungstiefe zu gewährleisten und nicht reagierte Monomer-Rückstände zu vermeiden.
- Druckerhersteller sollten auf dualhärtende UV/EB-Trocknungsstationen standardisieren, um Konvertern den nahtlosen Wechsel zwischen Pappkartontinten und ultradünnen flexiblen Barrierefilmen zu ermöglichen.
- Oligomerproduzenten müssen eigene Reinraum-Syntheselinien einrichten, um wanderungsarme, geruchsarme Rohstoffe für Lebensmittelkontakt, medizinische Verpackungen und elektronische Display-Laminierungen zu zertifizieren.
Der deutsche Energiehärtungsverbrauch wird bis 2036 mit einem 8.5% CAGR wachsen und die europäischen Märkte führen, da Automobil-Tier-1 -Zulieferer und Präzisionstechnikanlagen Fertigstellungsprozesse auf Null-VOC-Strahlenhärtung umstellen.
Wie gliedert sich der Energy Curing Market nach Segmenten auf?
UV-Aushärtung führt Technologie bei 52.3%an, Druckerei anwendungsorientiert bei 29.3%und Verpackung dominiert die Endnutzerbranche bei 28.2% im Jahr 2026.
Welche Technologie dominiert?
UV-Aushärtung erfasst 52.3% des Technologiewerts 2026.
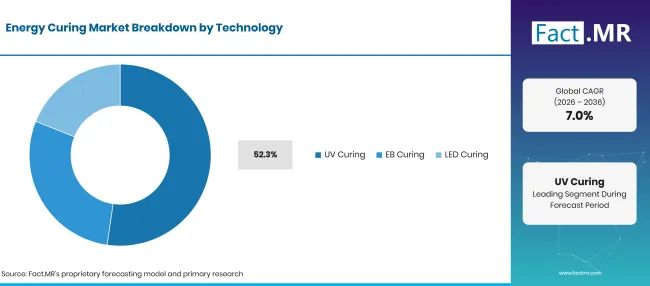
Energy Curing Market Breakdown Technology 1 | Source: Fact.MR
Die Ultravioletthärtungstechnologie bildet das Fundament der Energiehärtungsindustrie und macht mehr als die Hälfte des weltweiten Gesamtumsatzes aus. UV-Härtungssysteme setzen entweder traditionelle Quecksilberdampflampen mit mittlerem Druck oder Festkörper-UV-LED-Arrays ein, die Photonen in den Spektralbändern UVA, UVB und UVC emittieren. Bei dieser Strahlungsenergie zerfallen Photoinitiatormoleküle, die in der formulierten flüssigen Beschichtung gelöst sind, zu reaktiven freien Radikalen oder kationischen Spezies. Diese reaktiven Zwischenprodukte initiieren eine schnelle Kettenwachstumspolymerisation unter Acrylat- oder Epoxidmonomeren und wandeln den Flüssigfilm in Bruchteilen einer Sekunde in ein vernetztes, unlösliches Polymernetzwerk um. UV-Aushärtung wird universell in Grafikdruckpressen, CD-Fertigung, Glasfaserverkleidung und Möbelfertigstellungslinien eingesetzt. Die schnelle Einführung von UV-LED-Modulen 365 nm, 385 nm und 395 nm hat diese Dominanz weiter gefestigt, indem sie Probleme bei der Entsorgung von Schwermetallquecksilber beseitigt, sofortige Ein- und Ausschaltvorgänge ohne mechanische Verschlusse ermöglicht und thermische Substratverzerrungen verhindert werden. Hersteller konsultieren routinemäßig technische Daten zu industriellen Holzoberflächenformulierungen und technischen Daten zu Automobiloberflächenbeschichtungen , um die Photoinitiator-Absorptionsspektren für hochpigmentstarke Beschichtungsformulierungen zu optimieren.
| Technologie | Teilen (2026) |
|---|---|
| UV-Aushärtung (führendes Segment) | 52.3% |
| Andere Segmente kombiniert | 47.7%* |
| Gesamt | 100.0% |
Quelle: Fact.MR-Analyse. Aktualisiert am 27. Oktober 2026
Welche Anwendung führt den Markt an?
Das Drucken macht 29.3% der Anwendungseinnahmen 2026 aus.
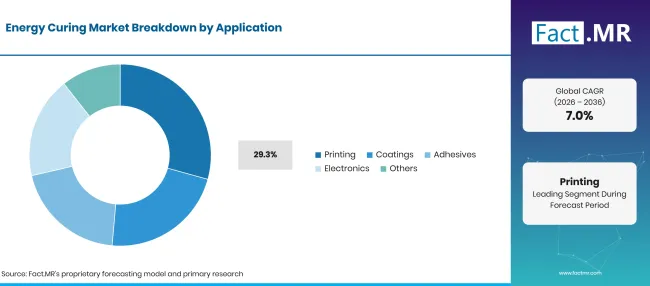
Energy Curing Market Breakdown Application 1 | Source: Fact.MR
Der kommerzielle Druck- und Grafiksektor stellt die wichtigste kommerzielle Anwendung der Energiehärtungschemie dar. Druckverfahren erfordern eine schnelle Trocknung von Tinten und Lacken auf schnell fliegenden Bahnpressen, die mit Geschwindigkeiten von über 300 bis 500 Metern pro Minute laufen. Traditionelle Hitzedruckfarben erfordern große Gasöfen, die die Tinte durch Verdunstung von mineralölhaltigen Lösungsmitteln trocknen, was erhebliche VOC-Emissionen freisetzt und enorme Investitionen für thermische Verbrennungsanlagen erfordert. Im Gegensatz dazu bestehen UV- und EB-aushärtbare Tinten aus 100% aktiven Feststoffen, die am Drucknip sofort aushärten. Diese sofortige Trocknung ermöglicht es Druckern, mehrere Tintenschichten hintereinander zu drucken, ohne zwischenstationelle Verschmierung, während sie eine überlegene Farbdichte, messerscharfe Punktwiedergabe und außergewöhnliche Reibbeständigkeit bieten. Energiehärtbare Tinten dominieren luxuriöse Faltkartonverpackungen, selbstklebende Etiketten, Getränkeschrumpfen und Metalldekorationen für Getränkedosen. Druckwandler verwenden außerdem spezialisierte Originalausstattungen für Automobile und nachhaltige Trockenpulverbeschichtungen, um die Aushärtungsgeschwindigkeit und Oberflächenkratzfestigkeit bei Hochgeschwindigkeits-Industriepressen zu messen.
| Anwendung | Teilen (2026) |
|---|---|
| Druck (führendes Segment) | 29.3% |
| Andere Segmente kombiniert | 70.7%* |
| Gesamt | 100.0% |
Quelle: Fact.MR-Analyse. Aktualisiert am 27. Oktober 2026
Welche Endnutzerbranche erringt den größten Anteil?
Die Verpackungsbefehle 28.2% der Nachfrage der Endnutzer im Jahr 2026.
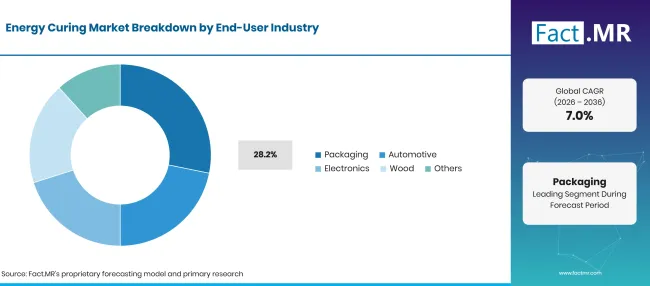
Energy Curing Market Breakdown End User Industry 1 | Source: Fact.MR
Die Verpackungsumstellung stellt die größte verbrauchende Industrie für energe härtbare Materialien dar. Markeninhaber aus den Bereichen Lebensmittel und Getränke, Pharmazeutika, Körperpflege und Luxuskonsumgüter verlangen Verpackungen, die auffällige visuelle Ästhetik mit robustem physischem Schutz verbinden. Energiegehärtete Überdrucklacke (OPVs) liefern hochglänzende, matte, weiche und taktile Texturoberflächen, die die Regalattraktivität erhöhen und gleichzeitig die darunterliegenden gedruckten Grafiken vor Schleifen, Feuchtigkeit und chemischer Exposition während Versand und Handhabung schützen. Darüber hinaus hat der Verpackungssektor'Der dringende Vorstoß zur Einhaltung von Kreislaufwirtschaft und Leichtgewichtung die Energiehärtung unerlässlich gemacht. Da die Energiehärtung minimale Wärme erzeugt, können Konverter ultradünne, wärmeempfindliche Monomaterialfolien aus Polyethylen und Polypropylen drucken und beschichten, die in herkömmlichen thermischen Trocknungstunneln schmelzen würden. Konverter gewährleisten eine strenge Qualitätskontrolle, indem sie Oberflächenvorbereitungs- und Stripping-Protokolle implementieren sowie formulierte Füllstoffe und Beschichtungsadditive verwenden, um die Tintenrheologie und die Integrität der Filmbarriere zu optimieren.
| Endnutzerindustrie | Teilen (2026) |
|---|---|
| Verpackung (führendes Segment) | 28.2% |
| Andere Segmente kombiniert | 71.8%* |
| Gesamt | 100.0% |
Quelle: Fact.MR-Analyse. Aktualisiert am 27. Oktober 2026
Was beschleunigt die Akzeptanz des Energy Curing Market und was hält ihn zurück?
Die Einführung wird durch konsequente staatliche VOC-Emissionsbeschränkungen, schnelle Energieeinsparungen durch UV-LED-Nachrüstungen und hohe Geschwindigkeiten der Verpackungslinien vorangetrieben, während das Wachstum durch Rohstoffkostenaufschläge, Herausforderungen bei Sauerstoffhemmung in Dünnschichten und Sicherheitsbedenken der Migration von Photoinitiatoren in Lebensmittelverpackungen eingeschränkt wird.
Fahrerauswirkungsanalyse
| FAHRER | (~) % AUSWIRKUNG AUF CAGR | GEOGRAFISCHE RELEVANZ | AUSWIRKUNGSZEITPLAN |
|---|---|---|---|
| Internationale Umweltvorschriften mit strengen industriellen VOC- und CO2-Deckeln | +1.6% | Westeuropa, Nordamerika, Ostasien | Kurzfristig (<= 2 Jahre) |
| Umstellung von Quecksilberdampflampensystemen auf energiesparende, solid-state-UV-LED-Arrays | +1.4% | Global | Kurzfristig (<= 2 Jahre) |
| Steigende Nachfrage nach schneller, soforthärtender flexibler Verpackung und Faltkartondruck | +1.1% | Nordamerika, Ostasien | Kurzfristig (<= 2 Jahre) |
| Fähigkeit, temperaturempfindliche Substrate wie dünne Polymerschichten und Holzfurnier zu beschichten | +0.9% | Westeuropa, Nordamerika | Mittelfristig (2bis4 Jahre) |
| Überlegene Kratz-, chemische und Lösungsmittelresistenz durch hohe Querverbindungsdichten | +0.7% | Global | Mittelfristig (2bis4 Jahre) |
| Miniaturisierung von Elektronenstrahlhärtungseinheiten ermöglicht kompakte Montagen von Webb-Pressen | +0.6% | Nordamerika, Westeuropa | Langfristig (>= 4 Jahre) |
Quelle: Fact.MR-Analyse. Aktualisiert am 27. Oktober 2026
Chancen-Impact-Analyse
| MÖGLICHKEIT | (~) % AUSWIRKUNG AUF CAGR | GEOGRAFISCHE RELEVANZ | AUSWIRKUNGSZEITPLAN |
|---|---|---|---|
| Entwicklung biobasierter Acrylat-Oligomere, die aus erneuerbaren Pflanzenölen und Lignin gewonnen werden | +0.8% | Westeuropa, Nordamerika | Mittelfristig (2bis4 Jahre) |
| Erweiterung von doppelhärtenden und wassergetragenen UV-Formulierungen für komplexe 3D-industrielle Formen | +0.7% | Nordamerika, Westeuropa | Mittelfristig (2bis4 Jahre) |
| Kommerzialisierung polymerer, nicht migrierender Photoinitiatoren für direkten Kontakt mit Lebensmitteln | +0.6% | Westeuropa, Ostasien | Langfristig (>= 4 Jahre) |
| Anwendung UV-härtender Dielektrischer Beschichtungen in Batteriezellen und Leiterplatten von Elektrofahrzeugen | +0.5% | Ostasien, Nordamerika | Kurzfristig (<= 2 Jahre) |
Quelle: Fact.MR-Analyse. Aktualisiert am 27. Oktober 2026
Auswirkungsanalyse von Fixiermaßnahmen
| ZURÜCKHALTUNG | (~) % AUSWIRKUNG AUF CAGR | GEOGRAFISCHE RELEVANZ | AUSWIRKUNGSZEITPLAN |
|---|---|---|---|
| Höhere Rohstoffkosten pro Kilogramm für formulierte Acrylate im Vergleich zu Lösungsmittelharzen | -0.6% | Global | Kurzfristig (<= 2 Jahre) |
| Oberflächenklebrigheit und Aushärtungsdefekte, verursacht durch atmosphärische Sauerstoffhemmung in dünnen Filmen | -0.5% | Global | Mittelfristig (2bis4 Jahre) |
| Erhebliche Kapitalinvestitionen sind erforderlich, um bestehende thermische Trocknungspressen nachzurüsten | -0.4% | Lateinamerika, Südasien & Pazifik | Kurzfristig (<= 2 Jahre) |
| Strenge regulatorische Kontrolle hinsichtlich möglicher Hautsensibilisierung durch den Umgang mit Monomeren | -0.4% | Westeuropa, Nordamerika | Langfristig (>= 4 Jahre) |
Quelle: Fact.MR-Analyse. Aktualisiert am 27. Oktober 2026
Welche Länder skalieren den Markt für Energiehärtung bis 2036?
Nachhaltige Investitionen in moderne industrielle Beschichtungsanlagen, fortschrittliche Verpackungsumrüstungsbetriebe und Elektronikherstellungszentren treiben den landesweiten Energiehärtungsverbrauch bis 2036 voran.
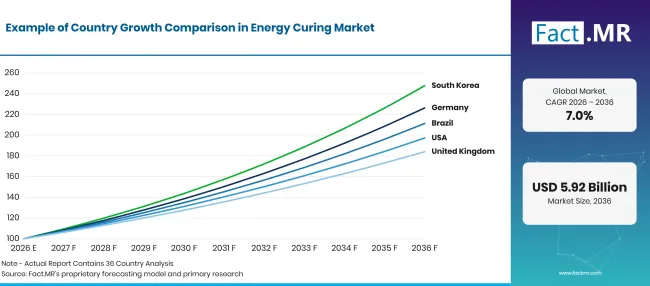
Energy Curing Market Growth Index | Source: Fact.MR
| Land | CAGR (2026 bis 2036) |
|---|---|
| Deutschland | 8.5% |
| Brasilien | 7.8% |
| Vereinigte Staaten | 7.0% |
| Vereinigtes Königreich | 6.3% |
| Japan | 5.6% |
Quelle: Fact.MR-Analyse. Aktualisiert am 27. Oktober 2026
Was unterstützt Deutschland' s Verbreitung?
8.5% CAGR, getrieben durch industrielle Dekarbonisierungsgesetze, Tier-1 -Beschichtungen von Automobilkomponenten und hocheffiziente UV-LED-Pressumstellungen.
Deutschlands Chance beruht auf der industriellen Dekarbonisierung und nicht auf den einfachen Ausbau der Leitungen. Im Jahr 2025 emittierten 1,789 stationären Anlagen, die vom EU-ETS abgedeckt sind, etwa 265 Millionen Tonnen CO2 Äquivalent, 3.1% weniger als 2024, während Industrieanlagen die Emissionen um etwa 5% reduzierten [6]. Der Reduktionsbedarf begünstigt Aushärtungssysteme, die den Wärmebedarf senken, ohne die Endqualität zu beeinträchtigen.
Wie schneidet Brasilien ab?
7.8% CAGR, angetrieben von boomender flexibler Verpackungsumstellung, landwirtschaftlichen Etikettendruck und dem Ausbau von Möbelherstellungszentren.
Brasiliens Nachfragepool verteilt sich auf flexible, starre und dekorierte Verpackungsformate. Die Beschäftigung in der formellen Verpackungsindustrie stieg 2025 1.35% auf 277,667 Arbeitsplätze, während Kunststoffverpackungen 37.6% Produktionswert und Metallverpackungen 18.9% darstellten [7]. Diese Mischung schafft mehrere Einstiegspunkte für schnell aushärtende Tinten, Lacke und funktionale Beschichtungen.
Was unterstützt die Adoption in den Vereinigten Staaten?
7.0% CAGR, geprägt von massiver Konsumgüterverpackungsproduktion, dem Wachstum des digitalen UV-Tintenstrahldrucks und der Montage von Industrieelektronik.
Der US-Markt wird von Nachrüstwirtschaft und der Integration von Geräten geprägt. Die Fertigungsüberprüfung des NIST 2025 identifiziert Produktivität, Energieverbrauch und Lieferketten-Resilienz als fortlaufende Wettbewerbsfähigkeitsmaße über eine große, kapitalintensive Produktionsbasis hinweg [8]. UV-LED- und Elektronenstrahlsysteme adressieren diese Belastungen, indem sie die Aushärtungszeit verkürzen, den Leitungsbedarf reduzieren und den Arbeitsaufwand im Prozess begrenzen.
Wie entwickelt das Vereinigte Königreich die Nachfrage?
6.3% CAGRkonzentrierte sich auf luxuriöse Verpackungsverarbeitung, nachhaltigen Lebensmitteletikettendruck und industrielle Holzbeschichtungsumwandlungen.
Das Wachstum im Vereinigten Königreich hängt von der Nachfrage nach Ersatz innerhalb eines etablierten Druckernetzwerks ab. Das Office for National Statistics veröffentlichte 2025 einen eigenen Datensatz, der mit Umsatz- und PAYE-Registrierung auf Druckereien und Beschäftigung [9] abdeckt. Diese Betriebsbasis unterstützt wiederkehrende UV- und LED-Aushärtungsnachfrage in Etiketten, Verpackungen und kommerziellem Druck.
Wie skaliert Japan die Nachfrage?
5.6% CAGR, gestützt auf fortschrittliche Halbleiterverpackungen, präzise elektronische Beschichtung und hochleistungsfähige optische Filmfertigung.
Japans größte Chance liegt in Präzisionssubstraten, bei denen die Härtungskontrolle die rohe Leitungsgeschwindigkeit überwiegt. METI-Daten, die über JEITA berichtet werden, zeigen, dass die Produktion elektronischer Komponenten und Bauelemente im Januar 2025 3.0% Jahr für Jahr ansteigt, mit elektronischen Platinen 9.2% und montierten Leiterplatten 13.8% [10]. Der Produktionsmix unterstützt spezialisierte, UV-härtbare Beschichtungen, Tinten, Klebstoffe und Verkapselungen.
Wer führt den Markt für Energiehärtungen?
Die Wettbewerbslandschaft des globalen Marktes für Energiehärtung ist geprägt von spezialisierten multinationalen chemischen Konglomeren, spezialisierten Innovatoren für strahlenhärtende Oligomere und fortschrittlichen Photoinitiatoren. Führende Chemiehersteller schützen ihren Marktanteil durch vertikal integrierte Acrylsäure-Rohstoffe, proprietäre multifunktionale Acrylatsynthesen und globale technische Servicezentren, die Konverter bei der Optimierung von Aushärtungsgeschwindigkeiten und Adhäsionsprofilen unterstützen. Top-Anbieter konzentrieren umfangreiches Forschungskapital auf die Synthese von Oligomeren mit niedriger Viskosität 100% Feststoffoligomere, die den Bedarf an reaktiven Verdünnungsmonomeren eliminieren, wodurch Hautreizungsrisiken reduziert und die Arbeitssicherheit verbessert werden.
Branchenakteure arbeiten aktiv mit Originalherstellern der Druckerpresse (OEMs), Entwicklern von UV-LED-Aushärtungslampen und Verpackungsmarken zusammen, um integrierte schlüsselfertige Aushärtungsökosysteme zu entwickeln. Führende Akteure im Grafikbereich konzentrieren sich auf Fahrzeuge mit geringer Migrations- und Geruchsarmer Tinte, die für die Einhaltung von Lebensmittelverpackungen gemäß den europäischen Lebensmittelkontaktvorschriften zertifiziert sind. In industriellen Beschichtungen entwickeln Hersteller Doppelhärtungssysteme, die UV-Initiierung mit sekundären Feuchtigkeits- oder Wärmehärtungsmechanismen kombinieren, um eine vollständige Vernetzung in schattenhaften Unterschnitten komplexer 3D-Teile sicherzustellen. Chemische Lieferanten liefern außerdem fortschrittliche Dünnschichtabscheiderbehandlungen für Elektrofahrzeugbatterien und entwickeln strahlenhärtbare, druckempfindliche Klebstoffe sowie leistungsstarke industrielle Klebebänder für die Präzisionsmontage der Luft- und Raumfahrt.
Welche Unternehmen sind die wichtigsten Anbieter?
Wichtige Unternehmen sind BASF SE; Akzo Nobel N.V.; PPG Industries Inc.; Dymax Corporation; DSM-firmenich AG; Allnex Group; Alberdingk Boley GmbH; Arkema Group; Resonac Holdings Corporation; IGM Resins B.V.
- BASF SE
- Akzo Nobel N.V.
- PPG Industries Inc.
- Dymax Corporation
- dsm-firmenich AG
- Allnex Group
- Alberdingk Boley GmbH
- Arkema-Gruppe
- Resonac Holdings Corporation
- IGM Resins B.V.
Bibliographie
- [1] US-Umweltschutzbehörde. (2025, Januar 17). Nationale Emissionsstandards für flüchtige organische Verbindungen für Aerosolbeschichtungen: Änderungen (90 FR 5697).
- [2] US-Umweltschutzbehörde. (2026, Juli 6). Aerosolbeschichtungen: Nationale Emissionsstandards für flüchtige organische Verbindungen.
- [3] US-Umweltschutzbehörde. (2025). Überprüfung neuer Chemikalien im Rahmen des Toxic Substances Control Act (TSCA).
- [4] Thomas, D. (2026). Jahresbericht zur US-amerikanischen Fertigungswirtschaft: 2025 (NIST AMS 100-76). Nationales Institut für Standards und Technologie.
- [5] Umweltbundesamt. (2026, März 25). Emissionsfaktoren zur Treibhausgasbilanzierung von Organisationen.
- [6] Deutsche Emissionshandelsbehörde. (2026, Oktober 4). Deutlich langsamer Rückgang der Emissionen im Jahr 2025.
- [7] Associação Brasileira de Embalagem. (2026). Der Accumulation ABRE macroeconômico da embalagem e cadeia de consumo: 2025.
- [8] Thomas, D. (2026). Jahresbericht zur US-amerikanischen Fertigungswirtschaft: 2025 (NIST AMS 100-76). Nationales Institut für Standards und Technologie.
- [9] Amt für nationale Statistik. (2025, September 30). Unternehmen in der Druckindustrie für 2025.
- [10] Japanische Elektronik- und Information Technology Industries -Vereinigung. (2025). Januar 2025 Produktion durch die japanische Elektronikindustrie [Daten des Ministeriums für Wirtschaft, Handel und Industrie].
Dieser Bericht beantwortet
- Die Studie analysiert, wie sich UV-Lichtbogen-, Festkörper-UV-LED- und Elektronenstrahlhärtungstechnologien hinsichtlich Investitionsaufwand, Energieeffizienz, thermischen Grenzen des Substrats und Aushärtungstiefe unterscheiden.
- Die Anwendungsanalyse beschreibt die Markterweiterung in den Bereichen Druckfarben in der Grafikkunst, industriellen Oberflächenbeschichtungen, Montage-Strukturklebstoffen und Halbleiterkapselungsmaterialien.
- Die Endnutzer-Branchenkartierung quantifiziert die kommerzielle Nachfrage bei Konsumverpackungskonvertern, Automobilherstellern, Unterhaltungselektronikmontören und kommerziellen Holzverarbeitungsbetrieben.
- Chemische Zusammensetzungsbenchmarking bewertet die Leistungsdynamik zwischen Epoxidacrylaten, Polyurethanacrylaten, Polyesteracrylaten und spezialisierten nicht-migrierenden polymeren Photoinitiatoren.
- Marktanalysen liefern detaillierte Zehnjahreswachstumsprognosen in Deutschland, Brasilien, den Vereinigten Staaten, Großbritannien und Japan und verknüpfen Materialverkäufe mit Umweltgesetzgebung und Produktionsleistung.
- Wettbewerbsprofiling untersucht die chemischen Synthesekapazitäten, Patentportfolios, Nachhaltigkeitsroadmaps und M&A-Strategien der zehn weltweit führenden Anbieter von Energiehärtungschemikalien.
Was deckt der Energy Curing Market ab?
Der Markt für Energiehärtung umfasst alle formulierten chemischen Systeme, Präpolymere und reaktiven Rohstoffe, die für sofortige, strahlungsinduzierte freie Radikale oder kationische Polymerisation bei Exposition gegenüber ultravioletten Photonen oder beschleunigten Elektronenstrahlen entwickelt wurden. Durch das vollständige Umgehen herkömmlicher thermischer Verdampfungstrocknungsmechanismen erreichen energiehärtbare Produkte 100% Umwandlung reaktiver Feststoffe, ohne flüchtige organische Lösungsmittel, gefährliche Luftschadstoffe oder Treibhausgase freizusetzen. Der Marktbereich verfolgt den chemischen Verbrauch in Hochgeschwindigkeits-Gewerbedruck, schützenden Industrieholz- und Kunststoffbeschichtungen, Fahrzeugoberflächenverkleidung, struktureller Klebstoffbindung und mikroelektronischer Bauteilverpackung. Chemische Formulierer synthetisieren photopolymerisierbare Spezialharze mit spezialisierten funktionalen Rückgratarchitekturen, um eine ausgewogene Zugfestigkeit, Flexibilität und chemische Beständigkeit zu gewährleisten.
Finanzielle Bewertungen bewerten den Großhandelsumsatz auf Herstellerebene, die durch den kommerziellen Verkauf von formulierten, strahlungshärtenden Beschichtungen, Tinten, Klebstoffen und Überdrucklacken sowie Zwischenoligomeren und spezialisierten Photoinitiatorpaketen, die direkt an industrielle Konverter verkauft werden, erzielt werden. Der analytische Umfang umfasst 100% aktive Flüssigkeitsformulierungen, spezialisierte, wassergetragene, strahlenhärtbare Polyurethan-Dispersionen (UV-PUDs), kationische cycloaliphatische Epoxidharze und dualhärtende Hybrid-Formulierungen. Der Verkauf von Investitionsanlagen für eigenständige UV-Lampen, LED-Lichtarrays und Elektronenstrahlbeschleuniger, wird in Technologiemarktauflösungen berücksichtigt.
Was ist im Umfang enthalten?
Im Bericht' s enthalten sind strahlungshärtbare Formulierungen, die freie Radikalmechanismen (basierend auf Acrylatmonomeren und Oligomeren) und kationische Mechanismen (basierend auf cycloaliphatischen Epoxiden und Vinylethern) verwenden. Produkttypen umfassen flexografische Tinten, Gravurefarben, Siebdruckfarben, digitale UV-Tintenstrahlfarben, Überdrucklacke, industrielle Holzklarlacke, Automobilgrund- und Decklacke, Kunststoffoberflächen-Hardcoats, optische Scheibenbeschichtungen und strukturelle Montageklebstoffe. Der analytische Scope erfasst Formulierungen, die für Quecksilberbogenlampen, Galliumdotierte Lampen, Festkörper-UV-LED-Köpfe (365 nm, 385 nm, 395 nm, 405 nm) und Elektronenstrahlsysteme mit niedriger bis mittlerer Spannung entwickelt wurden.
Die geografische Abdeckung ist umfassend und folgt der Marktnachfrage in Nordamerika, Lateinamerika, Westeuropa, Osteuropa, Ostasien, Südasien & Pazifik sowie dem Nahen Osten und Afrika. Die Kanalkartierung umfasst kommerzielle Transaktionen über primäre chemische Formulatoren, Mautmischer, autorisierte industrielle Chemiedistributoren sowie Direktlieferverträge mit multinationalen Verpackungskonvertern und Automobil- OEM.
Was ist vom Umfang ausgeschlossen?
Vom Marktbereich ausgeschlossen sind konventionelle lösungsmittelgestützte und standardisierte wassergestützte Beschichtungen, Tinten und Klebstoffe, die ausschließlich durch thermische Lösungsmittelverdunstung oder Umgebungsluftoxidation ohne Strahleneinleitung aushärten. Ebenso sind Standard-Thermohärtenpulverbeschichtungen, die Hochtemperatur-Thermobacköfen benötigen, von den Primärenergie-Aushärtungschemikalien ausgeschlossen, außer bei speziellen, niedertemperatur-UV-härtenden Pulverformulierungen sind explizit identifiziert.
Darüber hinaus sind medizinische zahnärztliche Verbundfüllungen, die von Zahnärzten am Stuhl aufgetragen werden, UV-aushärtende Gelnagellacke im Verbraucherhandel und UV-Aushärtungskits für Hobbyhobbyisten für Verbraucher aus dem Bereich der industriellen und gewerblichen Fertigung dieses Berichts ausgeschlossen. Eigenständige industrielle Heizkanäle, Erdgasbrenner und thermische Abgasverbrennungsanlagen, die mit herkömmlichen Thermotrocknungsöfen verbunden sind, fallen außerhalb der analytischen Grenze.
Wie wurde die Analyse erstellt?
Die Analyse basiert auf 120+ Quellen, 35+ Unternehmensportfolios, 25+ Ländern und mehr als 20 Brancheninterviews.
- Primärforschung: Die Primärforschung umfasst Gespräche mit Herstellern, Dienstleistern, Technologieentwicklern, Distributoren, Endnutzern und Fachexperten. Diese Gespräche untersuchen Kaufprioritäten, Produktakzeptanz, operative Herausforderungen, Zulassungsanforderungen, Wettbewerbspositionierung und die Faktoren, die die breitere Marktakzeptanz beeinflussen.
- Schreibtischforschung: Schreibtischforschung umfasst Regierungsstatistiken, regulatorische Publikationen, Unternehmensunterlagen, Handelsdaten, technische Studien, Branchenverbände, Standards, öffentliche Politik und andere maßstäbliche Quellen. Jede in der Analyse verwendete Quelle ist in der Bibliographie dokumentiert.
- Marktgröße und Prognose: Marktschätzungen kombinieren historische Leistungen, Nachfrageindikatoren, Preis- und Volumentrends, Segmentanteile, Unternehmensbeteiligung, Länderwachstum, Akzeptanzmuster, Investitionsaktivitäten und Marktexpansionsbarrieren.
- Datenvalidierung und Aktualisierungszyklus: Die Ergebnisse werden validiert, indem Primärinterviews mit öffentlichen Daten, Unternehmensaktivitäten, regulatorischen Änderungen, Handelsmustern und Branchenentwicklungen verglichen werden. Regelmäßige Updates überprüfen neue Produkteinführungen, Kapazitätsänderungen, Partnerschaften, Genehmigungen und Veränderungen in der kommerziellen Verbreitung.
Segmentierung
Wie groß ist der Umfang und Umfang des Berichts?
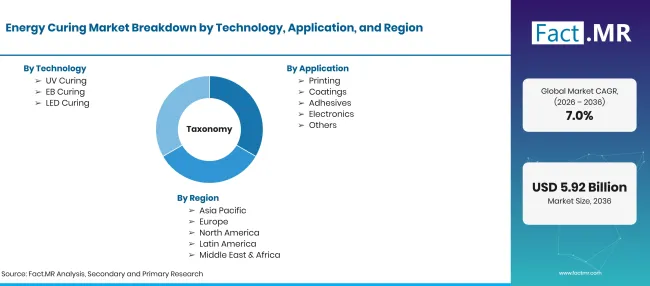
Energy Curing Market Taxonomy | Source: Fact.MR
| Attribut | Details |
|---|---|
| Quantitative Einheiten | USD Milliarde im Jahr 2026 bis USD Milliarden bis 2036 zu einem 7.0% CAGR |
| Marktdefinition | Energiehärtung umfasst strahlungshärtbare Beschichtungen, Tinten, Klebstoffe und elektronische Kapselstoffe, die mit Photoinitiatoren, Oligomeren und Monomeren formuliert sind und nach Exposition gegenüber ultraviolettem Licht (UV), Leuchtdioden (UV-LED) oder Elektronenstrahlstrahlung (EB) augenblicklich polymerisieren. Der Marktwert wird auf der Realisierungsstufe des formulierten chemischen Herstellers erfasst. |
| Technologie | UV-Aushärtung; EB-Aushärtung; LED-Aushärtung |
| Anwendung | Druck; Beschichtungen; Klebstoffe; Elektronik; Andere |
| Endnutzerindustrie | Verpackung; Automobil; Elektronik; Holz; Sonstiges |
| Regionale Berichterstattung | Nordamerika; Lateinamerika; Westeuropa; Osteuropa; Ostasien; Südasien & Pazifik; Naher Osten & Afrika |
| Wichtige analysierte Länder | Deutschland; Brasilien; Vereinigte Staaten; Vereinigtes Königreich; Japan |
| Wichtige Akteure, die porträtiert werden | BASF SE; Akzo Nobel N.V.; PPG Industries Inc.; Dymax Corporation; DSM-firmenich AG; Allnex Gruppe; Alberdingk Boley GmbH; Arkema Gruppe; Resonac Holdings Corporation; IGM Resins B.V. |
| Historisches Basisjahr | 2025 (USD 2.8 Milliarde) |
| Prognosezeitrahmen | 2026 (USD 3.0 Milliarde) bis 2036 (USD 5.9 Milliarden) |
Quelle: Fact.MR-Analyse. Aktualisiert am 27. Oktober 2026
Wie ist der Markt segmentiert?
-
Nach Technologie
- UV-Aushärtung
- EB-Aushärtung
- LED-Aushärtung
-
Nach Anwendung
- Druck
- Beschichtungen
- Klebstoffe
- Elektronik
- Weitere
-
Nach Endnutzerbranche
- Verpackung
- Automobil
- Elektronik
- Holz
- Weitere
-
Nach Region
- Nordamerika
- Lateinamerika
- Westeuropa
- Osteuropa
- Ostasien
- Südasien & Pazifik
- Naher Osten & Afrika
Häufig gestellte Fragen
Wie groß ist der Markt für Energiehärtung im Jahr 2026?
Wie sieht der CAGR des Marktes für Energiehärtungen von 2026 bis 2036 aus?
Welche Technologie führt den Markt für Energiehärtung an?
Welche Anwendung hat den höchsten Marktanteil?
Welche Endverbraucherbranche dominiert den Energiehärtungsverbrauch?
Welches Land wird bis 2036 am schnellsten wachsen?
Wer sind die führenden Hersteller auf dem Markt für Energiehärtung?
Wer an diesem Bericht gearbeitet hat


Sehen Sie den Bericht selbst - fordern Sie eine kostenlose Leseprobe an
Kostenlose LeseprobeBroschüre mit Preisen und Kaufdetails anfordern
PDF herunterladen