- Market Value (2025): USD 21.4 Bn
- Estimated Value (2026): USD 58.6 Bn
- Forecast Value (2036): USD 23.4 Bn
- CAGR (2026-2036): 9.6%
Welchen Wert wird der FTTH Equipment Market bis 2036 prognostizieren?
USD 23.4 Milliarden im Jahr 2026 bis USD 58.6 Milliarden bis 2036 bei einem 9.6% CAGR.
- Die Einnahmen von FTTH-Geräten beliefen sich 2025 auf USD 21.4 Milliarden, wobei der Großteil der Ausgaben für neue Glasfaserzugangsbauten und Kupferersatzprogramme gekoppelt war.
- Bis 2036 wird der Markt USD 58.6 Milliarden erreichen, gegenüber USD 23.4 Milliarden im Jahr 2026, da Betreiber von Gigabit auf Multi-Gigabit-PON umsteigen und Glasfaser in ländliche und Mehrfamilienhäuser ausbauen.
- Ein 9.6% CAGR für 2026 bis 2036 spiegelt zwei Nachfrageebenen wider: Erstmal-Glasfaseranschlüsse in noch wachsenden Märkten und die Elektronikauffrischung bereits in Betrieb befindlicher Netze.
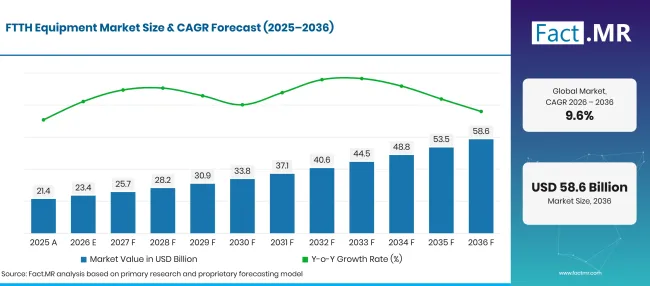
Ftth Equipment Market Forecast Global | Source: Fact.MR
| Jahr | Grundlage | Marktwert (USD Milliarden) |
|---|---|---|
| 2025 | Tatsächlich | 21.4 |
| 2026 | Schätzung | 23.4 |
| 2036 | Vorhersage | 58.6 |
| CAGR 2026 bis 2036 | Prognosezeitraum | 9.6% |
Quelle: Fact.MR-Analyse. Aktualisiert am 6. November 2026
Was sind die entscheidenden Zahlen hinter dem Wachstum des FTTH-Gerätemarktes?
Der Zeitraum 2026 bis 2036 bringt USD 35.2 Milliarden neuen Wert, angeführt von optischen Leitungsanschlüssen, Telekommunikationsnetzen und vergrabenen Glasfaseranlagen.
- Nachfragetreiber auf dem Markt
- Festnetze transportieren immer noch den Großteil der weltweiten Daten. Der feste Breitbandverkehr erreichte 2025 7.3 Zettabytes, gegenüber 6.2 Zettabyte ein Jahr zuvor und fast das Fünffache des mobilen Verkehrs, was dazu führt, dass Betreiber die Zugangskapazität am Heimende ausbauen [1].
- Das Wachstum der Abonnenten setzt sich parallel zum Verkehrswachstum fort. Die weltweite Durchdringung von Festnetz-Breitband liegt bei 20 Abonnements pro 100 Einwohner, wobei die Abonnements über fünf Jahre durchschnittlich um 5.2% pro Jahr wachsen [2]. Jede neue Glasfaserleitung benötigt ein Terminal, einen Splitteranschluss und ein Drop-Kabel.
- Der Kupferauszug zwingt die Betreiber dazu, die Glasfaserkapazitäten fertigzustellen. Die Glasfaserabdeckung in der gesamten EU wurde Mitte 2025 74.1% , sodass noch ein beträchtlicher Anteil der Haushalte zu passieren ist und eine wachsende installierte Basis bereit für Modernisierungen ist [3].
- Öffentliche Finanzierungsprogramme für unversorgte Gebiete erweitern die adressierbare Basis für Zugangselektronik und passive Anlagen, da ländliche Bauten pro Teilnehmer mehr Kabel und Außenanlagen benötigen als dichte städtische Bebauungen.
- Analysierte Schlüsselsegmente
- Nach Komponente: Das optische Leitungsterminal wird 2026 38.2% Anteil halten, da jeder PON-Port, der vom Zentralbüro oder Kabinett bedient wird, an einer OLT-Leitungskarte beginnt.
- Nach Anwendung: Telekommunikation wird 42.6% Wert im Jahr 2026 ausmachen, da Carrier-Zugangsnetze den Großteil der für den Glasfaserausbau gekauften Geräte aufnehmen.
- Nach Einsatztyp: Underground wird 2026 61.4% erfassen, was die Vorliebe der Betreiber für kanalisierte und vergrabene Routen widerspiegelt, die Sturmschäden und Reparaturbesuche begrenzen.
- Nach Endnutzer: Internetdienstanbieter werden 2026 48.3% Einnahmen erzielen, da ihre Baubudgets die meisten OLT-, Terminal- und Kabelanschaffungen finanzieren.
- Analystenmeinung bei Fact.MR
- Shambhu Nath Jha, Principal Consultant bei Fact.MR, erklärt: "Der Kauf von Glasfaserzugängen wandelt sich von einem reinen Rennen um die Kapazität zu einem Kapazitätsrennen, und Lieferanten müssen beide gleichzeitig bedienen. Betreiber, die bereits die meisten Häuser durchlaufen, werden für 10G und 25G PON-Linienkarten sowie neue Hausterminals ausgeben, während späte Bauträger weiterhin große Mengen an Kabeln, Abschlüssen und Splittern kaufen werden. Anbieter, die die Feldinstallation beschleunigen und ältere und neuere PON auf einem Chassis behalten, werden bis 2036 die meisten Wiederholungsaufträge gewinnen."
- Strategische Auswirkungen
- OLT- und ONT-Hersteller sollten Linecards und Terminals entwerfen, die GPON, XGS-PON und 25G PON auf derselben Glasfaser betreiben, damit Betreiber Abonnenten einzeln upgraden können.
- Kabel- und Konnektivitätsanbieter sollten die vorgesteckten Drop- und Terminalbereiche erweitern, da Arbeitszeit heute die teuerste Leitung in vielen Glasfaserbauten ist.
- Internetdienstanbieter sollten die Ausrüstungskäufe nach Genehmigungs- und Bauplänen planen und vor Beginn des Grabengrabens Langleitungselektronik bestellen.
- Investoren sollten Zuschüsse und Wholesale Access Rules Land für Land verfolgen, da diese den Zeitpunkt der Ausrüstungsbestellungen stärker bestimmen als die Hauptziele für die Abdeckung.
Deutschland führt das Land mit dem Satz 11.0%an, da seine Glasfaserbasis neben Kupfer- und Kabelleitungen klein bleibt und der Aufholkurs nun in vollem Gange ist. Brasilien folgt bei 10.1%, eine Lücke von 0.9 Punkten, die durch einen bereits weit fortgeschrittenen Glasfasermarkt erklärt wird und von Tausenden regionaler Anbieter angetrieben wird. Die Vereinigten Staaten liegen 9.1% 1.0 Punkt hinter Brasilien, da Bundeszuschüsse erst nach langen Genehmigungszyklen ländliche Gebiete erreichen. Ein Schritt von 0.9Punkten trennt es vom Vereinigten Königreich bei 8.2%, wo Vollglasfaser bereits die meisten Haushalte erreicht und die Arbeit in Schichten einfällt. Japan schließt das Set bei 7.2%, 1.0 Punkt niedriger, da nahezu universelle Abdeckung Upgrades zur Hauptnachfrage macht.
Wie gliedert sich der FTTH-Gerätemarkt nach Segmenten auf?
Optical Line Terminal wird die Komponente bei 38.2%führen; Telekommunikation wird Application bei 42.6%leiten; Underground wird den Deployment Type bei 61.4%halten; Internetdienstanbieter werden 2026 bei 48.3% Endnutzer führen.
Welche Komponenten-Leads?
Optical Line Terminal liefert 38.2% der Verkaufszahlen im Jahr 2026.
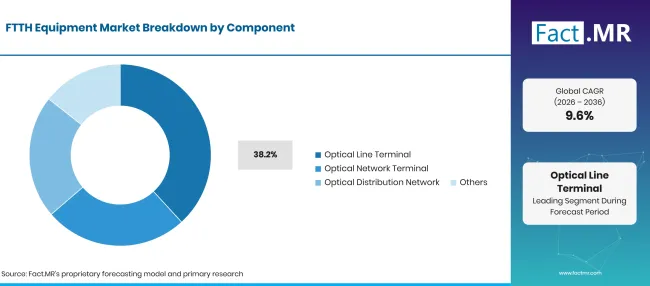
Ftth Equipment Market Breakdown Component | Source: Fact.MR
| Komponente | Teilen (2026) |
|---|---|
| Optischer Leitungsanschluss (führendes Segment) | 38.2% |
| Andere Segmente kombiniert | 61.8%* |
| Gesamt | 100.0% |
Quelle: Fact.MR-Analyse. Aktualisiert am 6. November 2026
Das OLT ist die einzige aktive Box, auf die jedes PON angewiesen ist: Es legt die Geschwindigkeitsstufe fest, verwaltet jeden Splitterbaum und verbindet das Zugangsnetz mit der Aggregationsschicht des Betreibers. Wenn ein Betreiber seine Servicestufe von 1 Gbps auf Multi-Gigabit anhebt, ersetzt er die OLT-Line-Card, sodass diese Komponente sowohl für Bau- als auch für Upgrade-Ausgaben sorgt. Optische Netzwerkterminals folgen Teilnehmerzugängen und Router-Aktualisierungszyklen, und viele kombinieren inzwischen das Glasfasermodem mit Wi-Fi-Gateways, die in der Wi-Fi-Ausrüstungsstudie behandelt wurden. Optische Verteilungsnetz-Elemente wie Splitter, Verschlüsse und Patchpanels skalieren mit den durchgegangenen Häusern. Die Gruppe Others umfasst Testgeräte, Stromaggregate und Netzwerkmanagement-Tools.
Was unterstützt Telekommunikation innerhalb der Anwendung?
Telekommunikation macht 42.6% der Umsätze 2026 aus.
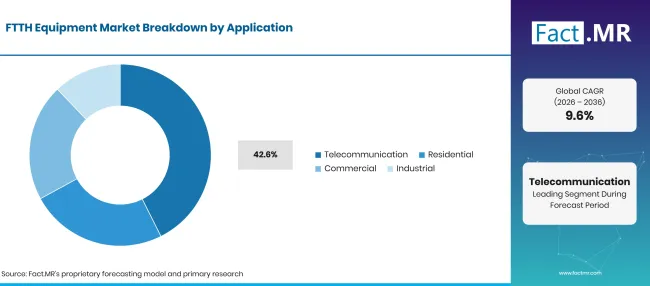
Ftth Equipment Market Breakdown Application | Source: Fact.MR
| Anwendung | Teilen (2026) |
|---|---|
| Telekommunikation (führender Segment) | 42.6% |
| Andere Segmente kombiniert | 57.4%* |
| Gesamt | 100.0% |
Quelle: Fact.MR-Analyse. Aktualisiert am 6. November 2026
Carrier-Zugangsnetze kaufen Glasfasergeräte in großen, mehrjährigen Rahmenverträgen, die zentrale Büroelektronik, Feldschränke und das Heimterminal umfassen. Festnetzbetreiber nutzen ihr Glasfaserwerk außerdem, um Mobilfunkstandorte zu versorgen, was FTTH-Ausgaben mit dem 5-G-Netzgerätzyklus verknüpft und einer einzigen Grube mehrere Einnahmelinien ermöglicht. Die Nachfrage nach Wohnhäusern umfasst Glasfaser zu Hause und Mehrfamilienverkabelung, während kommerzielle Nutzer symmetrische Dienste für Büros und Einzelhandelsstandorte benötigen. Industrienutzer nutzen Glasfaser für Anlagennetze und Campusverbindungen. Diese Gruppen konkurrieren in ländlichen Gebieten mit 5G-festen drahtlosen Zugang, was beeinflusst, wie weit Betreiber Glasfaser ausdehnen.
Was führt das Segment Deployment Type?
Unterirdische Installationen machen 61.4% Wert des Jahres 2026 aus.
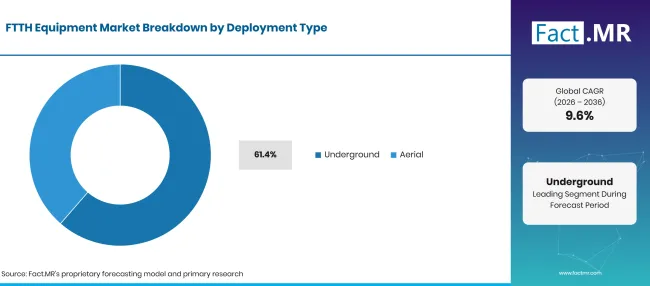
Ftth Equipment Market Breakdown Deployment Type | Source: Fact.MR
| Einsatztyp | Teilen (2026) |
|---|---|
| Underground (Leitsegment) | 61.4% |
| Andere Segmente kombiniert | 38.6%* |
| Gesamt | 100.0% |
Quelle: Fact.MR-Analyse. Aktualisiert am 6. November 2026
Vergrabene und kanalgebundene Glasfaser hält länger und hat weniger Ausfälle durch Stürme, Fahrzeuge und Baumfälle, was die Reparaturkosten über die Lebensdauer des Netzes senkt. Der Kompromiss ist die Zeit: In einer Überprüfung der bundesweiten Breitbandprogramme im Jahr 2026 teilte ein Teilnehmer dem US Government Accountability Office mit, dass Genehmigungen zur Verlegung von Glasfaser 9 bis zu 12 Monaten für ein Projekt hinzufügen könnten [4]. Die Antennenverlegung an bestehenden Masten ist pro Haus schneller und günstiger und ist in ländlichen Gebieten sowie in Märkten mit dichten Mastennetzen üblich. Betreiber kombinieren oft beide Methoden bei einem Bau und wählen Kabeldesigns und Abschlüsse entsprechend jeder Strecke aus. Viele Installateure verwenden dieselben Teams und Werkzeuge im gesamten Draht- und Kabelgewerbe für beide Bereiche.
Was führt das Endnutzersegment?
Internetdienstanbieter machen 48.3% der Ausgaben 2026 aus.
| Endnutzer | Teilen (2026) |
|---|---|
| Internetdienstanbieter (führendes Segment) | 48.3% |
| Andere Segmente kombiniert | 51.7%* |
| Gesamt | 100.0% |
Quelle: Fact.MR-Analyse. Aktualisiert am 6. November 2026
Dienstanbieter besitzen das Zugangsnetz und kaufen die meisten seiner Teile. In Brasilien lieferten kleine Anbieter Mitte 2025 laut Anatel-Daten 56.4% Festnetz-Breitbanddienste, die zeigen, wie viel vom Markt von den Betreibern heute kontrolliert wird [5]. Ihre Käufe sind häufig und preissensitiv, und sie bevorzugen Anbieter, die aus lokalem Lager liefern. Unternehmen kaufen Glasfaserzugang für Campusse, Hotels und Büroparks, oft indem sie es mit Gigabit-Ethernet-Switching im Gebäude verbinden. Regierungsstellen finanzieren und besitzen gelegentlich Open-Access-Netze in Gebieten, die private Betreiber überspringen. Die Gruppe Others umfasst Versorgungsunternehmen und Immobilienentwickler, die neue Wohnanlagen verkabeln.
Was beschleunigt die Verbreitung des FTTH-Gerätemarktes und was hält ihn zurück?
Wachsender Haushaltsverkehr, Kupferabschaltungen und öffentliche Zuschüsse halten Glasfaserbauten in den meisten Regionen im Fluss. Bauwesen bleibt die Hauptbremse: Bauarbeiten, Wegerechte und Wartezeiten auf Genehmigungen erhöhen die Kosten pro Haus, und niedrig dichte Gebiete zahlen sich oft ohne Subvention nicht zurück. Arbeitskräftemangel für Schneiden und Installation verlangsamt die Zeitpläne in mehreren Märkten.
Fahrerauswirkungsanalyse
| FAHRER | (~) % AUSWIRKUNG AUF CAGR | GEOGRAFISCHE RELEVANZ | AUSWIRKUNGSZEITPLAN |
|---|---|---|---|
| Glasfaserabdeckung erstreckt sich auf mehr Häuser und Unternehmen | +1.1% | Global | Mittelfristig (2bis4 Jahre) |
| Die Nutzung von Haushalts- und Geschäftsdaten steigt jedes Jahr | +1.0% | Global | Kurzfristig (<=2 Jahre) |
| Kupfernetze wurden zugunsten von Glasfaser eingestellt | +0.9% | Nordamerika, Westeuropa, Ostasien | Mittelfristig (2bis4 Jahre) |
| Investitionsausgaben von Betreibern und Internetanbietern für Zugangsnetze | +0.8% | Global | Mittelfristig (2bis4 Jahre) |
| Öffentliche Breitbandprogramme für unversorgte Gebiete | +0.6% | Global | Langfristig (>=4 Jahre) |
Quelle: Fact.MR-Analyse. Aktualisiert am 6. November 2026
Chancen-Impact-Analyse
| MÖGLICHKEIT | (~) % AUSWIRKUNG AUF CAGR | GEOGRAFISCHE RELEVANZ | AUSWIRKUNGSZEITPLAN |
|---|---|---|---|
| Glasfaserbauten in ländlichen und unterversorgten Gebieten | +0.7% | Lateinamerika, Südasien & Pazifik, Naher Osten & Afrika | Langfristig (>=4 Jahre) |
| Upgrades für 10G, 25G und 50G PON | +0.6% | Global | Mittelfristig (2bis4 Jahre) |
| Aktualisierung älterer GPON-Netzwerke | +0.6% | Nordamerika, Westeuropa, Ostasien | Mittelfristig (2bis4 Jahre) |
| Glasfaser für Unternehmen und Mehrfamilienhäuser | +0.5% | Global | Langfristig (>=4 Jahre) |
Quelle: Fact.MR-Analyse. Aktualisiert am 6. November 2026
Auswirkungsanalyse von Fixiermaßnahmen
| ZURÜCKHALTUNG | (~) % AUSWIRKUNG AUF CAGR | GEOGRAFISCHE RELEVANZ | AUSWIRKUNGSZEITPLAN |
|---|---|---|---|
| Hohe Anfangskosten für den Bau und die Ausrüstung von Glasfasern | -0.6% | Global | Kurzfristig (<=2 Jahre) |
| Baukosten für den unterirdischen Ausbau | -0.5% | Global | Mittelfristig (2bis4 Jahre) |
| Verzögerungen bei Wegerechten und lokalen Genehmigungen | -0.4% | Global | Mittelfristig (2bis4 Jahre) |
| Schwache Renditen in Gebiete mit niedriger Dichte | -0.3% | Ländliche und abgelegene Märkte | Langfristig (>=4 Jahre) |
Quelle: Fact.MR-Analyse. Aktualisiert am 6. November 2026
Welche Länder skalieren bis 2036 den FTTH-Ausrüstungsmarkt?
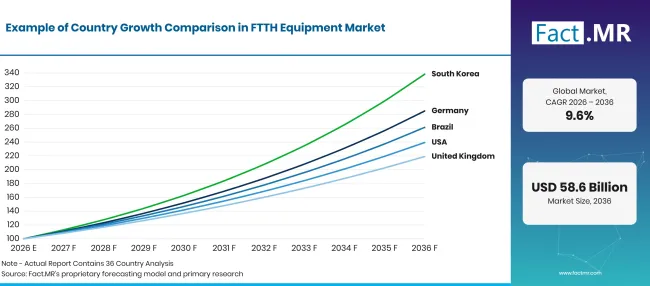
Factmr Ftth Equipment Market Growth Index | Source: Fact.MR
| Land | CAGR (2026 bis 2036) |
|---|---|
| Deutschland | 11.0% |
| Brasilien | 10.1% |
| Vereinigte Staaten | 9.1% |
| Vereinigtes Königreich | 8.2% |
| Japan | 7.2% |
Quelle: Fact.MR-Analyse. Aktualisiert am 6. November 2026
Was treibt die Einführung von FTTH-Geräten in Deutschland voran?
11.0% CAGR, angetrieben von einem späten, aber schnellen Faseraufholen.
Deutschland befindet sich noch am Anfang der Glasfasernutzung, was Raum für den Kauf von schweren Geräten lässt. Die Bundesnetzagentur zählte Ende 2025 6.4 Millionen aktive FTTH- und FTTB-Anschlüsse, gegenüber 5.3 Millionen im Vorjahr, wodurch Glasfaser auf 16.5% aktiver Festnetzanschlüsse gehoben wurde [6]. Telekommunikationsunternehmen investierten 2025 etwa 15.3 Milliarden Euro in Anlagevermögen, und eine große Lücke zwischen angeschlossenen und aktiven Häusern führt zu mehr Terminalverkäufen, da die Nutzer wechseln.
Wie entwickelt sich der Markt für FTTH-Ausrüstung in Brasilien?
10.1% CAGR, unterstützt von Tausenden regionaler Anbieter.
Brasiliens Glasfasermarkt wuchs von unten heraus. Anatel zählte Mitte 2025 11,951 autorisierten Festnetz-Breitbandanbieter sowie mehr als 10,000 kleineren Unternehmen, die ohne formelle Lizenz arbeiten [5]. Diese Betreiber kaufen OLTs, Terminals und Drop-Kabel in kleinen, häufigen Chargen und konkurrieren bei den Geschwindigkeitsstufen miteinander, was die Upgrade-Bestellungen weiter anhält.
Was stärkt den US-Markt?
9.1% CAGR, unterstützt durch Bundesförderungsprogramme.
Die Bundesfinanzierung ist der wichtigste Swing-Faktor für die Nachfrage nach US-Glasfaserausrüstung. Das U.S. Government Accountability Office berichtet, dass NTIA das über USD 42 Milliarden schwere Broadband Equity, Access, and Deployment-Programm überwacht und dass alle neun von ihr überprüften Bundesprogramme bereits im Februar 2026 mit der Verteilung von Mitteln begonnen haben [4]. Die politische Änderung von 2025 entfernte BEADs Glasfaserpräferenz, sodass Glasfaseranbieter nun mit Festnetz und Satellit um einen Teil des ländlichen Geldes konkurrieren.
Warum investiert das Vereinigte Königreich in FTTH-Ausrüstung?
8.2% CAGR, was einen Wechsel vom Bau zur Aufnahme widerspiegelt.
Im Januar 2026 erreichte Vollglasfaser 24.9 Millionen britische Haushalte, also 82% der Gesamtzahl, und die Vollglasfaseranschlüsse stiegen auf 12.4 Millionen [7]. Nordirland ist am weitesten voraus, mit 95% Vollfaserverfügbarkeit für Privathaushalte [8]. Da die meisten Häuser überholt sind, verlagert sich die Nachfrage nach Ausrüstung von Kabelkabeln und Abschlüssen hin zu Hausterminals, Drop-Verbindungen und Kapazitätsaufrüstungen in alternativen Netzen.
Was prägt das Wachstum des japanischen Marktes?
7.2% CAGR, aufgrund eines upgrade-gesteuerten Zyklus.
Japan baute seine Glasfaserbasis frühzeitig auf. Das Ministerium für Inneres und Kommunikation meldet Ende Dezember 2024 etwa 40.90 Millionen FTTH-Abonnements sowie die Glasfaser-Breitbandabdeckung von 99.84% Haushalten Ende des Geschäftsjahres 2022 [9]. Da so wenige Häuser noch vorhanden sind, investieren die Betreiber hauptsächlich in 10G-Dienste, Ersatzterminals und höherleistungsfähige OLTs in bestehenden Vermittlungsstellen.
Wer führt den FTTH-Ausrüstungsmarkt an?
Der Markt teilt sich in drei Gruppen, die unter unterschiedlichen Bedingungen konkurrieren. Full-Line-Zugangsanbieter wie Huawei, Nokia und ZTE verkaufen OLTs, Heimterminals und Management-Software als ein Paket und gewinnen große Anbieter bei Portdichte- und Upgrade-Pfaden. Nokia brachte im März 2025 zwei Massenmarkt- 25G PON Heimterminals auf den Markt, die auf denselben Netzen wie GPON und 10G PON [10].\
Eine zweite Gruppe, ADTRAN und Calix, konzentriert sich auf regionale und mittelständische Betreiber, bei denen Software, Abonnenten-Apps und Support genauso zählen wie Hardware; im Oktober 2026 erweiterte Calix sein SmartMDU-Angebot für Anbieter von Mehrfamilienhäusern [11]. Die Spezialisten für passive Anlagen Corning, Sumitomo Electric und Prysmian liefern Glasfaser, Kabel, Spleißer und Konnektivität. Cornings Evolv-vorgesteckte Terminals gewannen 2025 einen FTTH Innovation Award für die Reduzierung der Installationsarbeit [12]. Bis 2036 wird der Vorteil an Lieferanten gehen, die Arbeitskräfte pro Haus reduzieren und es Betreibern ermöglichen, die Geschwindigkeiten ohne neue Glasfaser zu erhöhen.
Welche Unternehmen sind die wichtigsten Anbieter?
Wichtige Unternehmen im FTTH-Ausrüstungsmarkt sind Huawei, Nokia, ZTE, ADTRAN, Calix, Corning, Sumitomo Electric und Prysmian.
- Huawei
- Nokia
- ZTE
- ADTRAN
- Calix
- Corning
- Sumitomo Electric
- Prysmian
Bibliographie
- [1] Internationale Telekommunikationsunion. (2025, Oktober 15). Fakten und Zahlen 2025: Internetverkehr.
- [2] Internationale Fernmeldeunion. (2025, Oktober 15).5G-Abonnements machen bereits mehr als ein Drittel aller mobilen Breitbandabonnements aus.
- [3] Europäische Kommission. (2026, Juni 17). Digital Decade 2026: Bericht zur Konnektivitätsabdeckung in Europa 2025.
- [4] Rechenschaftsbehörde der US-Regierung. (2026, August 31). Breitbandausbau: Behörden sollten Maßnahmen ergreifen, um unterversorgte Gebiete besser anzusprechen und Nachhaltigkeit zu berücksichtigen (GAO-26-107725).
- [5] Agência Gov, über Anatel. (2025, Juli 14).56% die Bühne in Brasilien zu den Blickwinkeln, Anatel.
- [6] Bundesnetzagentur. (2026, Juni 5). Telekommunikations-Jahresbericht 2025.
- [7] Ofcom. (2026, Mai 13). Connected Nations-Update: Frühjahr 2026.
- [8] Ofcom. (2025, November 19). Nationenbericht 2025.
- [9] Ministerium für Inneres und Kommunikation. (2025, Juli 8). 2025 Weißbuch zu Information und Kommunikation in Japan, Teil II.
- [10] Nokia. (2025, März 18). Nokia stellt zwei Massenmarkt- 25G PON Wohn-Glasfaser-ONTs vor, die großflächige Multi-Gigabit- und 10G+-Systeme tragfähig und erschwinglich machen.
- [11] Calix. (2026, Oktober 20). Calix erweitert SmartMDU, um Anbietern zu helfen, Mehrfamilienhäuser mit Bewohnererlebnissen zu gewinnen, die bis zu 95% Zufriedenheit bringen.
- [12] Corning. (2025, März 31). Corning Optical Communications gewinnt FTTH Innovation Award 2025.
Dieser Bericht beantwortet
- Wie werden die Einnahmen von FTTH-Geräten zwischen optischen Leitungsterminals, Heimterminals und Verteilungsnetzartikeln aufgeteilt?
- Warum machen Telekommunikationsanbieter den größten Block an Anwendungsausgaben aus?
- Was hält eine unterirdische Installation trotz höherer ziviler Kosten vor der Eröffnung vor?
- Wie kaufen Internetdienstanbieter – von nationalen Anbietern bis hin zu regionalen Unternehmen – Glasfasergeräte?
- Welche Lieferantengruppen konkurrieren um OLT-, Terminal- und passive Anlagenaufträge und zu welchen Bedingungen?
- Wie unterscheiden sich Deutschland, Brasilien, die Vereinigten Staaten, das Vereinigte Königreich und Japan in Aufbauphase und Wachstum?
Was deckt der FTTH-Gerätemarkt ab?
Diese Studie verfolgt die Ausrüstung, die eine Glasfaserverbindung von der Vermittlungsstelle oder dem Schrank des Betreibers zum Standort des Teilnehmers führt. Aktive Elemente umfassen optische Leitungsanschlüsse und optische Netzwerkterminals; passive Elemente umfassen Zuleitungs- und Drop-Kabel, Splitter, Verschlüsse, Steckverbinder und Patchpanels.
Der Wert wird am Verkaufspreis des Herstellers für neue Geräte gemessen, die jedes Jahr ausgeliefert werden. Der Umsatz wird nach Bauteil, Anwendung, Einsatzart, Endnutzer und Region aufgeteilt, und fünf Länder werden im Detail bewertet.
Was ist im Umfang enthalten?
OLT-Fahrgestelle, Leitungskarten und kompakte Outdoor-OLTs, die für GPON, XGS-PON, 25G PON und 50G PON Dienst verwendet werden.
Optische Netzwerkterminals und Glasfaser-Home-Gateways, die Betreiber für Privat- und Geschäftskunden installieren. Optische Verteilungsartikel: Zuleitungs-, Verteilungs- und Drop-Kabel, Splitter, Glasfasergehäuse, Terminals und vorgesteckte Baugruppen. Unterstützende Ausrüstung, die für FTTH-Netzwerke verkauft wird, wie Spleißgeräte, Testgeräte und Elementmanagement-Software, die mit Zugangshardware gebündelt werden.
Was ist vom Umfang ausgeschlossen?
Breitbandabonnementgebühren, Großhandelsgebühren und sonstige Einnahmen aus Dienstleistungen.
Bauarbeiten, Graben, Mastvermietung und Installationsarbeit werden als separate Verträge verkauft. Kern-, Metro- und Langstrecken-Optische Transportausrüstung sowie Unterseekabelsysteme. Verbraucherrouter, Mesh-WLAN-Kits und Ethernet-Karten , die im Einzelhandel ohne FTTH-Servicevertrag verkauft werden.
Wie wurde die Analyse erstellt?
Die Analyse stützt sich auf 120+ Quellen, 35+ Unternehmensportfolios, 25+ Länder und mehr als 20 Brancheninterviews.
- Primärforschung: Die Primärforschung umfasst Gespräche mit Herstellern, Dienstleistern, Technologieentwicklern, Distributoren, Endnutzern und Fachexperten. Diese Gespräche untersuchen Kaufprioritäten, Produktakzeptanz, operative Herausforderungen, Zulassungsanforderungen, Wettbewerbspositionierung und die Faktoren, die die breitere Marktakzeptanz beeinflussen.
- Schreibtischforschung: Schreibtischforschung umfasst Regierungsstatistiken, regulatorische Publikationen, Unternehmensunterlagen, Handelsdaten, technische Studien, Branchenverbände, Standards, öffentliche Politik und andere maßstäbliche Quellen. Jede in der Analyse verwendete Quelle ist in der Bibliographie dokumentiert.
- Marktgröße und Prognose: Marktschätzungen kombinieren historische Leistungen, Nachfrageindikatoren, Preis- und Volumentrends, Segmentanteile, Unternehmensbeteiligung, Länderwachstum, Akzeptanzmuster, Investitionsaktivitäten und Marktexpansionsbarrieren.
- Datenvalidierung und Aktualisierungszyklus: Die Ergebnisse werden validiert, indem Primärinterviews mit öffentlichen Daten, Unternehmensaktivitäten, regulatorischen Änderungen, Handelsmustern und Branchenentwicklungen verglichen werden. Regelmäßige Updates überprüfen neue Produkteinführungen, Kapazitätsänderungen, Partnerschaften, Genehmigungen und Veränderungen in der kommerziellen Verbreitung.
Segmentierung
Wie groß ist der Umfang und Umfang des Berichts?
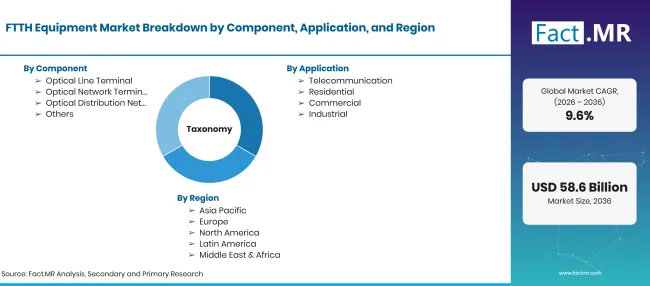
Ftth Equipment Market Taxonomy | Source: Fact.MR
| Attribut | Details |
|---|---|
| Quantitative Einheiten | USD Milliarden im Jahr 2026 bis USD Milliarden bis 2036 bei CAGR |
| Marktdefinition | Aktive und passive Geräte zum Bau und Betrieb von Glasfaser-zu-Haus-Zugangsnetzen vom optischen Leitungsterminal bis zum Teilnehmerterminal. |
| Komponente | Optisches Leitungsterminal; Optisches Netzwerkterminal; optisches Verteilnetz; Andere |
| Anwendung | Telekommunikation; Wohnwirtschaft; Gewerbe; Industrie |
| Einsatztyp | Unterirdisch; Luftantenne |
| Endnutzer | Internetdienstanbieter; Unternehmen; Regierung; Andere |
| Abgedeckte Regionen | Nordamerika; Lateinamerika; Westeuropa; Osteuropa; Ostasien; Südasien & Pazifik; Naher Osten & Afrika |
| Abgedeckte Länder | Deutschland; Brasilien; Vereinigte Staaten; Vereinigtes Königreich; Japan |
| Profilierte Unternehmen | Huawei; Nokia; ZTE; ADTRAN; Calix; Corning; Sumitomo Electric; Prysmian |
| Prognosezeitraum | 2026 bis 2036 |
| Herangehensweise | Bottom-up-Zählung der durchgegangenen, verbundenen und modernisierten Häuser nach Ländern, Preisgestaltung nach Komponenten und Überprüfung mit Investitionsausgaben und Anbieterportfolios der Betreiber. |
Quelle: Fact.MR-Analyse. Aktualisiert am 6. November 2026
Wie ist der Markt segmentiert?
-
Nach Komponente
- Optische Leitungsklemme
- Optisches Netzwerkterminal
- Optisches Verteilnetz
- Weitere
-
Nach Anwendung
- Telekommunikation
- Wohngebiete
- Kommerzieller Handel
- Industriell
-
Nach Einsatzart
- Unterirdisch
- Luftbild
-
Nach Endnutzer
- Internetdienstanbieter
- Unternehmen
- Regierung
- Weitere
-
Nach Region
- Nordamerika
- Lateinamerika
- Westeuropa
- Osteuropa
- Ostasien
- Südasien & Pazifik
- Naher Osten & Afrika
Häufig gestellte Fragen
Wie groß ist der FTTH-Gerätemarkt im Jahr 2026?
Welche Wachstumsrate wird der FTTH-Gerätemarkt verzeichnen?
Welche Komponentenleitungen?
Welche Bewerbung führt dazu?
Welche Einsatztypen sind Leads?
Welche Endnutzer-Leads?
Welches Land wird am schnellsten wachsen?
Wer sind die wichtigsten Unternehmen?
Was hält den Markt zurück?
Wer an diesem Bericht gearbeitet hat


Sehen Sie den Bericht selbst - fordern Sie eine kostenlose Leseprobe an
Kostenlose LeseprobeBroschüre mit Preisen und Kaufdetails anfordern
PDF herunterladen