- Market Value (2025): USD 612.4 Bn
- Estimated Value (2026): USD 652.9 Bn
- Forecast Value (2036): USD 1238.6 Bn
- CAGR (2026-2036): 6.6%
Was wird der Markt für Internetdienstanbieter (ISP) bis 2036 voraussichtlich wert sein?
USD 652.9 Milliarden im Jahr 2026 bis USD 1238.6 Milliarden bis 2036, mit einem 6.6% CAGR.
- Laut Fact.MR Analyse erreichte der Markt für Internetdienstanbieter im Jahr 2025 USD 612.4 Milliarden.
- Die Nachfrage wird von USD 652.9 Milliarden im Jahr 2026 auf USD 1238.6 Milliarden im Jahr 2036 steigen.
- Es wird erwartet, dass der Markt zwischen 2026 und 2036 einen 6.6% CAGR verzeichnen wird, da Unternehmen und digitale Plattformen Glasfaserbreitband einsetzen.
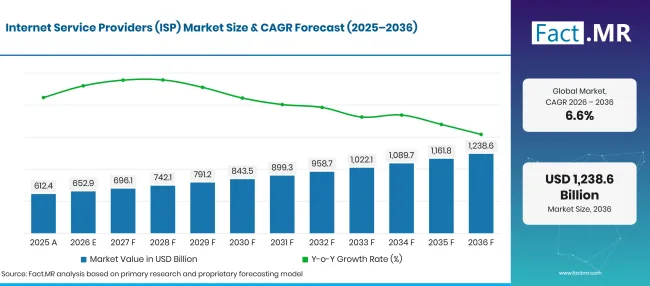
Factmr Internet Service Providers Isp Market Forecast Global | Source: Fact.MR
| Jahr | Grundlage | Marktwert (USD Milliarden) |
|---|---|---|
| 2025 | Tatsächlich | 612.4 |
| 2026 | Schätzung | 652.9 |
| 2036 | Vorhersage | 1238.6 |
| CAGR 2026 bis 2036 | Prognosezeitraum | 6.6% |
Quelle: Fact.MR-Analyse. Aktualisiert am 15. Oktober 2026
Was sind die entscheidenden Zahlen für das Wachstum des Internetdienstanbieters (ISP)?
USD 585.69 Milliarden absolute Chance zwischen 2026 und 2036, wobei Systemintegration und Unternehmenskonnektivität die Haupteinkäuferbasis bilden.
- Nachfragetreiber auf dem Markt
- Globale Unternehmen verlassen sich zunehmend auf Hochkapazitäts-Glasfasernetze, um hybride Cloud-Architekturen und entfernte Zweigstellen miteinander zu verbinden. Carrier-Grade-Verbindungen gewährleisten stabilen, latenzarmen Zugang zu geschäftskritischer Unternehmensressourcenplanungssoftware. Führungskräfte für Unternehmensbeschaffungen bevorzugen Tier-One-Carrier, die redundante Transportrouten anbieten, um Betriebsausfall zu vermeiden.
- E-Commerce- und Finanzhandelsfirmen benötigen eine hochgeschwindigkeitssymmetrische Bandbreite, um Millionen von Transaktionen ohne Datenverlust zu verarbeiten. Direkte Glasfaserverbindungen zu Hyperscale-Cloud-Anbietern ermöglichen es Handelsplattformen, Mikrosekunden-Datenoperationen zuverlässig auszuführen. Dokumentierte Betriebszeitgarantien und kontinuierliche Verkehrsüberwachung leiten die Auswahl von Anbietern für institutionelle Finanzoperationen.
- Telekommunikationsnetzbetreiber investieren Milliarden in Glasfaser-zu-die-Gebäude-Ausbau, um alte Kupfer- und Koaxial-Breitbandnetze zu ersetzen. Dichte Glasfaserleitungen unterstützen einen wachsenden symmetrischen Datenverkehr, der durch hochauflösende Video-Streaming und künstliche Intelligenz-Workloads angeführt wird. Zuverlässige Glasfaserlieferpläne helfen Internetanbietern, durchschnittsstarke Geschäfts- und Privatkunden zu erschließen.
- Medien- und Gaming-Unternehmen benötigen Ultra-Breitband-Pipelines, die in der Lage sind, anhaltenden Multi-Terabit-Live-Streaming-Verkehr zu verarbeiten. Inhaltsliefernetzwerke arbeiten direkt mit großen Internetanbietern zusammen, um Edge-Caching-Server in lokalen Vermittlungspunkten zu installieren. Validierte Peering-Bandbreite verhindert Netzwerkengpässe während globaler Sportübertragungen und digitaler Unterhaltungsstarts.
- Analysierte Schlüsselsegmente
- Nach Produkttypen: Systemintegration hält 2026 61.3% Marktanteil, da Unternehmenskunden Carrier-Konnektivität mit verwalteten Netzwerklösungen kombinieren.
- Nach Anwendung: Global Corporations macht 2026 33.6% Anteil aus, da multinationale Unternehmen dedizierte Gigabit-geleaste Leitungen und private Leitungen vertragen.
- Analystenmeinung bei Fact.MR
- Shambhu Nath Jha, Principal Consultant bei Fact.MR, erklärt: "Die Expansion der Internetdienstanbieter hängt von Netzwerkresilienz und latenzarmer Edge-Cloud-Interkonnektivität ab. Unternehmenskunden blicken über die rohen Transitgeschwindigkeiten hinaus und fordern integrierte Cybersicherheit und automatisiertes Verkehrsrouting. Telekommunikationsanbieter, die hochdichte Glasfaser-Backbones mit schlüsselfertig verwalteten SD-WAN-Architekturen kombinieren, sichern mehrjährige Unternehmenskonnektivitätsverträge."
- Strategische Auswirkungen
- Telekommunikationsanbieter setzen 10G-Optiknetze und automatisiertes optisches Switching ein, um dem beschleunigten Verkehr der künstlichen Intelligenz im Unternehmen gerecht zu werden. Dichte Glasfasernetze ermöglichen einen nahtlosen Datenaustausch zwischen regionalen Edge-Rechenzentren und zentralisierten Hyperscale-Computing-Knoten.
- Konzerntechnologiechefs stellen bereits alte private Netzwerke auf softwaredefinierte Architekturen um, bevor sie Telekommunikationsdienstverträge verlängern. Flexible Netzwerkbereitstellung ermöglicht es Unternehmen, die Bandbreite dynamisch über globale Zweigstellen zu skalieren, ohne neue physische Verkabelung installieren zu müssen.
- Anbieter von Netzwerkausrüstung und Telekommunikationsanbieter bündeln Cloud-Sicherheitsdienste mit Geschäfts-Breitbandverbindungen. Integrierte Edge-Lösungen für sichere Zugangsdienste schützen Unternehmensdaten vor verteilten Denial-of-Service-Angriffen und Cyber-Eindringlingen.
- Enterprise Procurement Directors verhandeln umfassende Service-Level-Vereinbarungen, die niedrige Latenzschwellenwerte auf internationalen Datenrouten garantieren. Durchsetzbare Servicegutschriften machen die Anbieter für die Netzwerkleistung verantwortlich und verringern das Unternehmensrisiko während kritischer digitaler Abläufe.
Deutschland steht kurz davor, einen 7.6% CAGRzu verzeichnen, während Brasilien 6.9% erreicht, da die Gigabit-Glasfasererweiterung über kommerzielle Korridore hinweg skaliert. Die Vereinigten Staaten verzeichnen 6.3% Wachstum, unterstützt durch eine starke Cloud-Akzeptanz durch Unternehmen und bundesstaatliche Investitionen in Breitbandnetzdienste. Das Vereinigte Königreich verzeichnet 5.6%, während Japan 5.0%erreicht, unterstützt durch umfangreiche landesweite Glasfaserdurchdringung und 5G-Festnetzzugang.
Wie gliedert sich der Markt für Internetdienstanbieter (ISPs) nach Segmenten auf?
Systemintegration 61.3%; Global Corporations 33.6% im Jahr 2026.
Welche Produkttypen dominieren?
System Integration hält 2026 61.3% Anteil.
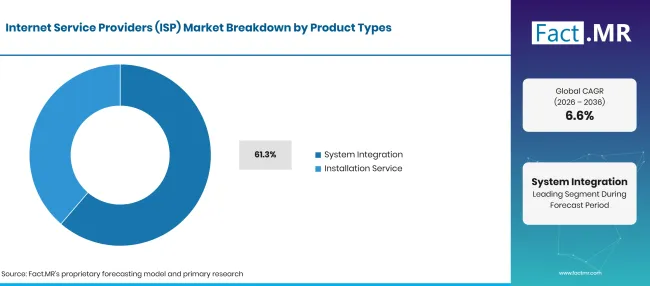
Factmr Internet Service Providers Isp Market Breakdown Product Types | Source: Fact.MR
| Produkttypen | Teilen (2026) |
|---|---|
| Systemintegration (führendes Segment) | 61.3% |
| Andere Segmente kombiniert | 38.7%* |
| Gesamt | 100.0% |
Quelle: Fact.MR-Analyse. Aktualisiert am 15. Oktober 2026
Systemintegration führt zu den Ausgaben der Internetanbieter, da kommerzielle Unternehmen eine End-to-End-Verwaltung von Routern, Firewalls und Cloud-Zugangsknoten verlangen. Telekommunikationsanbieter bündeln Breitbandzugang mit Unternehmensnetzwerkkonfiguration und Unterstützung für einheitliche Kommunikation. Installationsdienste übernehmen die Erstverkabelung, das Graben von Glasfaser und die optische Terminierung vor Kundenstandorten. Weitere Dienstleistungen umfassen laufende Wartung, Netzwerküberwachung und technische Helpdesk-Operationen.
Was führt den Anwendungssegment?
Global Corporations macht 2026 33.6% Anteil aus.
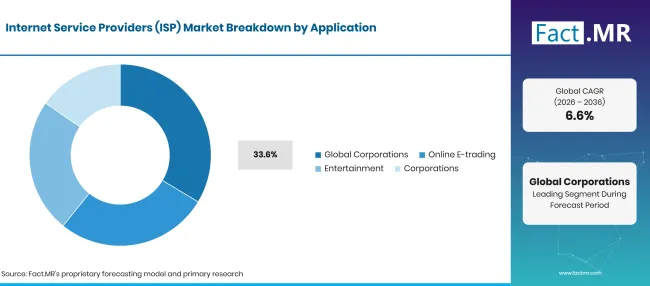
Factmr Internet Service Providers Isp Market Breakdown Application | Source: Fact.MR
| Anwendung | Teilen (2026) |
|---|---|
| Globale Unternehmen (führendes Segment) | 33.6% |
| Andere Segmente kombiniert | 66.4%* |
| Gesamt | 100.0% |
Quelle: Fact.MR-Analyse. Aktualisiert am 15. Oktober 2026
Globale Unternehmen kaufen Multi-Gigabit-dedizierte Internetzugang, virtuelle private Netzwerke und direkte Cloud-On-Ramps über mehrere Kontinente hinweg. E-Trading-Plattformen bieten spezialisierte Routen mit niedriger Latenz ein, um eine automatisierte Finanzabwicklung zu ermöglichen. Medien- und Unterhaltungsunternehmen benötigen Burst-fähige Kapazitäten, um hochauflösende Videodistribution zu unterstützen. Inländische Unternehmen nutzen kommerzielle Glasfaseranschlüsse, um lokale Büroautomatisierung und Mitarbeiterverbindung zu unterstützen.
Was beschleunigt die Marktakzeptanz von Internetdienstanbietern (ISPs) und was hält sie zurück?
Exponentieller Cloud-Datenverkehr und die Digitalisierung von Unternehmen beschleunigen die Einnahmen von Internetdienstanbietern. Hohe Investitionsanforderungen für ländliche Glasfasergraben und komplexe kommunale Wesbaugenehmigungen können die Ausbaugeschwindigkeit einschränken.
Fahrerauswirkungsanalyse
| FAHRER | (~) % AUSWIRKUNG AUF CAGR | GEOGRAFISCHE RELEVANZ | AUSWIRKUNGSZEITPLAN |
|---|---|---|---|
| Nachfrage nach Hyperscale-Cloud-Konnektivität | +1.0% | Global | Mittelfristig (2–4 Jahre) |
| Full-Fiber-FTTH-Netzausbau | +0.8% | Europa, Nordamerika | Kurzfristig (<= 2 Jahre) |
| Enterprise SD-WAN und Cybersicherheitsbündelung | +0.7% | Nordamerika, Europa | Mittelfristig (2–4 Jahre) |
| Staatliche universelle Breitbandsubventionen | +0.5% | Vereinigte Staaten, Lateinamerika | Mittelfristig (2–4 Jahre) |
| 5Verdichtung des G-Mobilfunk-Backhauls | +0.4% | Global | Langfristig (>= 4 Jahre) |
Quelle: Fact.MR-Analyse. Aktualisiert am 15. Oktober 2026
Chancen-Impact-Analyse
| MÖGLICHKEIT | (~) % AUSWIRKUNG AUF CAGR | GEOGRAFISCHE RELEVANZ | AUSWIRKUNGSZEITPLAN |
|---|---|---|---|
| Edge Computing und Rechenzentrumsverbindungen | +0.8% | Nordamerika, Europa | Mittelfristig (2–4 Jahre) |
| Satelliteninternetverbindung für abgelegene Standorte | +0.6% | Lateinamerika, Asien | Mittelfristig (2–4 Jahre) |
| Multi-Gigabit-symmetrisches Wohnbreitband | +0.5% | Nordamerika, Europa | Kurzfristig (<= 2 Jahre) |
| Private 5G-Netzintegration für Fabriken | +0.4% | Japan, Deutschland | Mittelfristig (2–4 Jahre) |
Quelle: Fact.MR-Analyse. Aktualisiert am 15. Oktober 2026
Auswirkungsanalyse von Fixiermaßnahmen
| ZURÜCKHALTUNG | (~) % AUSWIRKUNG AUF CAGR | GEOGRAFISCHE RELEVANZ | AUSWIRKUNGSZEITPLAN |
|---|---|---|---|
| Hohe Kosten für Bau- und Faserbauarbeiten | -0.8% | Global | Kurzfristig (<= 2 Jahre) |
| Engpässe bei kommunalen Wesgenehmigungen | -0.6% | Nordamerika, Europa | Mittelfristig (2–4 Jahre) |
| Preiswettbewerb und Breitband-Kommodifizierung | -0.5% | Europa, Lateinamerika | Mittelfristig (2–4 Jahre) |
| Spektrumlizenzierung und regulatorische Compliance-Kosten | -0.4% | Global | Langfristig (>= 4 Jahre) |
Quelle: Fact.MR-Analyse. Aktualisiert am 15. Oktober 2026
Welche Länder skalieren bis 2036 den Markt für Internetdienstanbieter (ISP)?
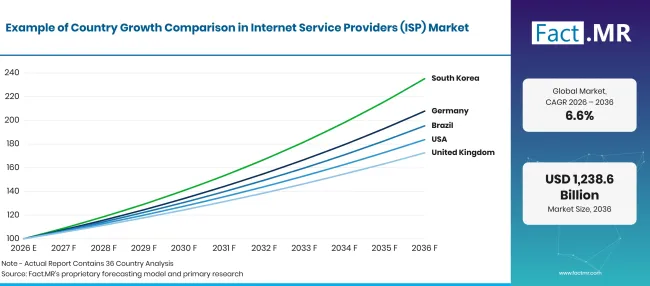
Factmr Internet Service Providers Isp Market Growth Index | Source: Fact.MR
| Land | CAGR (2026–2036) |
|---|---|
| Deutschland | 7.6% |
| Brasilien | 6.9% |
| Vereinigte Staaten | 6.3% |
| Vereinigtes Königreich | 5.6% |
| Japan | 5.0% |
Quelle: Fact.MR-Analyse. Aktualisiert am 15. Oktober 2026
Warum führt Deutschland das Wachstum des Internetdienstanbieters an?
7.6% CAGR, angetrieben durch nationale Vollfasernetzausbauten und industrielle Digitalisierung.
Deutsche Telekommunikationsanbieter erweitern rasch Glasfasernetze, um veraltete Kupferleitungen in den Geschäftsvierteln zu ersetzen. Die Bundesnetzagentur berichtete, dass die aktiven Glasfaseranschlüsse (FTTH/FTTB) Ende 2025 6.4 Millionen erreichten, wobei FTTH 5.2 Millionen Verbindungen ausmachte und der Anteil von Glasfaser am Festnetz auf 16.5% stieg [3]. Industriehersteller vertragen hochbandbreite gemietete Leitungen, um automatisierte Industrie- 4.0 Fabriken zu unterstützen.
Wie steigert Brasilien die Einnahmen der Internetdienstanbieter?
6.9% CAGR, geprägt durch die Konsolidierung regionaler Glasfaseranbieter und den Ausbau von Cloud-Rechenzentren.
Brasilianische regionale Internetdienstanbieter verlegen Tausende von Kilometern Glasfaser, um Sekundärstädte und kommerzielle landwirtschaftliche Zentren zu verbinden. Weltbankdaten der Internationalen Fernmeldeunion dokumentierten 2024 51,047,559 Festnetz-Breitbandabonnements in Brasilien [4]. Die Nachfrage von Unternehmen nach Cloud-Zugang treibt Multi-Carrier-Verbindungen in São Paulo und Rio de Janeiro an.
Was treibt den Verkauf von Internetdienstanbietern in den Vereinigten Staaten an?
6.3% CAGR, verbunden mit Unternehmens-Cloud-Migration, BEAD-Bundesfinanzierung und Unternehmens-Telekommunikationscloud-Diensten.
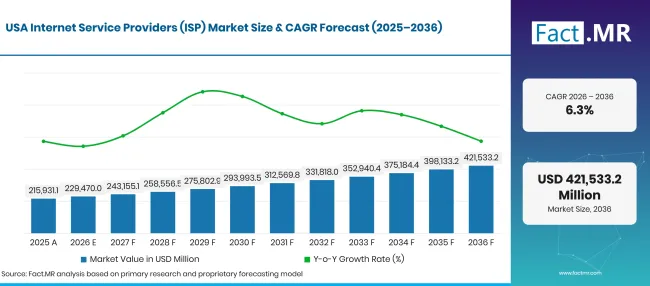
Factmr Internet Service Providers Isp Market Forecast Usa | Source: Fact.MR
US-Anbieter investieren stark in Gigabit-Breitbandnetze, um datenintensive kommerzielle Unternehmen und Vorstadthaushalte zu bedienen. Die Federal Communications Commission berichtete, dass 96.9% Amerikaner Zugang zu festem terrestrischem Breitband mit 100/20 Mbit/s hatten, während die Bevölkerung ohne Zugang zwischen Juni 2024 und Juni 2025 um etwa 23% zurückging [1]. Hyperscale-Rechenzentrumsbau schafft eine kontinuierliche Nachfrage nach Dark Fiber und Hochkapazitäts-Backhaul.
Wie entwickelt sich die Nachfrage nach Internetdienstanbietern im Vereinigten Königreich?
5.6% CAGR, beeinflusst von der raschen Erweiterung alternativer Netzwerke mit Vollfaser und der kommerziellen Cloud-Adoption.
Britische Telekommunikationsanbieter und unabhängige Netzbauer erweitern die Gigabit-Glasfaserabdeckung in den Metropolregionen. Ofcom berichtete, dass die Vollfaserverfügbarkeit im Juli 2025 78% britischen Wohngebäuden erreicht hat und dass 42% Standorte, in denen Vollglasfaser verfügbar ist, dies übernommen haben [2]. Gewerbliche Unternehmen steigen von Kupferbreitband auf symmetrische Vollfaserleitungen um, um hybride Cloud-Arbeitsplatzsoftware zu unterstützen.
Warum behält Japan ein stetiges Wachstum des Internetdienstanbieters aufrecht?
5.0% CAGR, beeinflusst von ausgereifter landesweiter Glasfaserinfrastruktur und hoher Cloud-Konnektivität für Unternehmen.
Japanische Telekommunikationsanbieter liefern Hochgeschwindigkeits-optisches Breitband über dichte Metropolkorridore und regionale Präfekturen. Das Ministerium für Inneres und Kommunikation berichtete ab März 2025 40,994,746 FTTH-Abonnements landesweit, was einer 66.9% Haushaltsdurchdringung entspricht [5]. Finanzinstitute und Elektronikhersteller legen Wert auf latenzarme Routen, um Rechenzentren in Tokio mit internationalen Finanzzentren zu verbinden.
Wer führt den Markt für Internetdienstanbieter (ISP)?
Comcast Corporation und Charter Communications Inc. dominieren US-amerikanische Breitband- und Gewerbe-Breitbanddienste und bieten hochbandbreite DOCSIS und Glasfaseranschluss. AT&T Inc. und Verizon Communications Inc. betreiben umfangreiche nationale Glasfasernetze in Kombination mit 5G-Wireless-Konnektivität, um globale Unternehmenskunden zu bedienen. Deutsche Telekom AG und Orange S.A. führen die europäische Telekommunikationsinfrastruktur und errichten grenzüberschreitende Glasfaserringe und Managed Services.
NTT Corporation, Telefónica S.A., Vodafone Group Plcund BT Group plc bieten umfassende internationale Konnektivität, Unterseekabel und Enterprise-Cloud-Integration. Der Wettbewerb konzentriert sich auf Glasfasernetzabdeckung, Routing-Latenz, gebündelte Cybersicherheitsangebote und Zuverlässigkeit von Service-Level-Vereinbarungen.
Welche Unternehmen sind die wichtigsten Anbieter?
Wichtige Unternehmen sind Comcast Corporation; AT&T Inc.; Verizon Communications Inc.; Charter Communications Inc.; Deutsche Telekom AG; Vodafone Group Plc; Orange S.A.; NTT Corporation; Telefónica S.A.; und BT Group plc.
- Comcast Corporation
- AT&T Inc.
- Verizon Communications Inc.
- Charter Communications Inc.
- Deutsche Telekom AG
- Vodafone Group Plc
- Orange S.A.
- NTT Corporation
- Telefónica S.A.
- BT Group plc
Bibliographie
- [1] Federal Communications Commission. (2026, August 14). Der FCC-Breitbandbericht zeigt eine rasante Ausweitung des Hochgeschwindigkeitsinternets.
- [2] Büro für Kommunikation. (2025, November 19). Connected Nations UK Bericht 2025.
- [3] Bundesnetzagentur. (2026, Juni 5). Telekommunikations-Jahresbericht 2025.
- [4] Weltbank. (O. J.). Festnetz-Breitbandabonnements—Brasilien [Datensatz]. Internationale Fernmeldeunion. Abgerufen 14. Oktober 2026.
- [5] Ministerium für Inneres und Kommunikation. (2025). Status der Durchdringung von Festnetz-Breitbanddiensten im März 2025.
Dieser Bericht beantwortet
- Der Bericht bewertet die technische Bereitstellung über Glasfaser, Kabelbreitband, Festnetz und kommerzielle Satellitenverbindungen.
- Die Anwendungsanalyse beschreibt, warum die globale Unternehmenskonnektivität hohe Margen-Erträge von Carrier erzielt.
- Der Ländervergleich hebt hervor, wie nationale Gigabit-Infrastrukturziele den Bau privater Glasfaser beschleunigen.
- Wettbewerbsorientiertes Benchmarking überprüft die Kapazität des Rückgrats von Anbietern, Peering-Beziehungen und verwaltete Cybersicherheitsportfolios.
- Die Produktanalyse zeigt, warum die Integration von verwalteten Systemen wiederkehrende Einnahmen über den reinen Internettransit hinaus generiert.
Was deckt der Markt für Internetdienstanbieter (ISPs) ab?
Der Markt umfasst kommerzielle Unternehmen, die Netzwerkrouten, Sendetürme und Glasfaser-Backbones betreiben, um öffentliche und private Internetverbindungen bereitzustellen. Er bewertet Dienstleistungen, die multinationalen Unternehmen, Finanzhandelsbörsen, kleinen Gewerbeunternehmen und privaten Verbrauchern angeboten werden. Die Forschung steht in Verbindung mit verwandten Fact.MR Studien zu Telekommunikationscloud- und Breitbandnetzdiensten.
Was ist im Umfang enthalten?
Der Umfang umfasst Festnetz-Breitband, dedizierte gemietete Leitungen, private Ethernet-Leitungen, Glasfaser-zu-Haus-Internet und kommerzielles Satelliteninternet. Verwaltete Unternehmensnetzwerk-Hardware, Router-Konfiguration, Installationsgebühren und gebündelte wiederkehrende Konnektivitätsdienste sind enthalten. Die Erlöse beziehen sich auf Telekommunikationsdienstabrechnungen und Konnektivitätsabonnementeinnahmen.
Was ist vom Umfang ausgeschlossen?
Der Umfang schließt eigenständige Sprachtarife für mobile Mobilfunkgeräte, die ausschließlich hardwarebasierte Herstellung optischer Kabel und unabhängige Streaming-Video-Abonnementgebühren aus. Hosting-Server-Hosting-Gebühren und Drittanbieter-Software-as-a-Service-Anwendungsgebühren sind bei der Marktgröße der Internetverbindung ausgeschlossen.
Wie wurde die Analyse erstellt?
Die Analyse stützt sich auf 120+ Quellen, 35+ Unternehmensportfolios, 25+ Länder und mehr als 20 Brancheninterviews.
- Primärforschung: Die Primärforschung umfasst Gespräche mit Herstellern, Dienstleistern, Technologieentwicklern, Distributoren, Endnutzern und Fachexperten. Diese Gespräche untersuchen Kaufprioritäten, Produktakzeptanz, operative Herausforderungen, Zulassungsanforderungen, Wettbewerbspositionierung und die Faktoren, die die breite Marktakzeptanz beeinflussen.
- Schreibtischforschung: Schreibtischforschung umfasst Regierungsstatistiken, regulatorische Publikationen, Unternehmensunterlagen, Handelsdaten, technische Studien, Branchenverbände, Standards, öffentliche Politik und andere maßhafte Quellen. Jede in der Analyse verwendete Quelle ist in der Bibliographie dokumentiert.
- Marktgröße und Prognose: Marktschätzungen kombinieren historische Leistungen, Nachfrageindikatoren, Preis- und Volumentrends, Segmentanteile, Unternehmensbeteiligung, Länderwachstum, Akzeptanzmuster, Investitionsaktivitäten und Marktexpansionsbarrieren.
- Datenvalidierungs- und Aktualisierungszyklus: Die Ergebnisse werden validiert, indem Primärinterviews mit öffentlichen Daten, Unternehmensaktivitäten, regulatorischen Änderungen, Handelsmustern und Branchenentwicklungen verglichen werden. Regelmäßige Updates überprüfen neue Produkteinführungen, Kapazitätsänderungen, Partnerschaften, Genehmigungen und Veränderungen in der kommerziellen Verbreitung.
Segmentierung
Wie groß ist der Umfang und Umfang des Berichts?
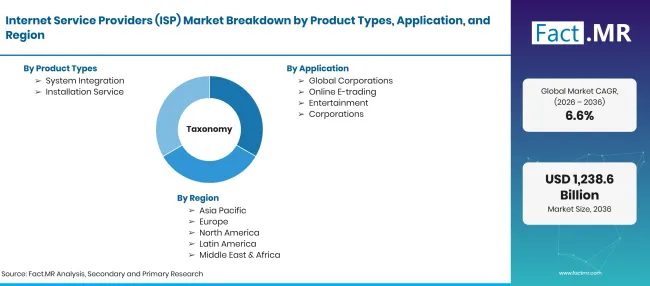
Factmr Internet Service Providers Isp Market Taxonomy | Source: Fact.MR
| Attribut | Details |
|---|---|
| Quantitative Einheiten | USD Milliarden im Jahr 2026 bis USD Milliarden bis 2036 bei CAGR |
| Marktdefinition | Kommerzielle Bereitstellung von Festnetz-, drahtlosen und Satelliten-Telekommunikationsverbindungen, die Internetzugang und Datenübertragung ermöglichen. |
| Produkttypen | Systemintegration; Installationsservice; Andere |
| Anwendung | Globale Unternehmen; Online-E-Trading; Unterhaltung; Unternehmen; Sonstige |
| Abgedeckte Regionen | Nordamerika; Lateinamerika; Westeuropa; Osteuropa; Ostasien; Südasien & Pazifik; Naher Osten & Afrika |
| Abgedeckte Länder | Deutschland; Brasilien; Vereinigte Staaten; Vereinigtes Königreich; Japan |
| Profilierte Unternehmen | Comcast; AT&T; Verizon; Charter; Deutsche Telekom; Vodafone; Orange; NTT; Telefónica; BT Group |
| Prognosezeitraum | 2026 bis 2036 |
| Herangehensweise | Quantitative Synthese der Einnahmen von Telekommunikationsanbietern, regulatorischen Abonnementregistern, Investitionsausgabenberichten und Unternehmensdienstleistungsabrechnungen |
Quelle: Fact.MR-Analyse. Aktualisiert am 15. Oktober 2026
Wie ist der Markt segmentiert?
-
Nach Produkttypen
- Systemintegration
- Installationsservice
- Weitere
-
Nach Anwendung
- Globale Unternehmen
- Online-E-Handel
- Unterhaltung
- Gesellschaften
- Weitere
-
Nach Region
- Nordamerika
- Lateinamerika
- Westeuropa
- Osteuropa
- Ostasien
- Südasien & Pazifik
- Naher Osten & Afrika
Häufig gestellte Fragen
Wie groß ist der Markt für Internetdienstanbieter im Jahr 2026?
Wie sieht der CAGR von 2026 bis 2036 aus?
Welcher Produkttyp führt zu Leads?
Welche Bewerbung führt dazu?
Welche Unternehmen sind an Internetdienstanbietern beteiligt?
Wer an diesem Bericht gearbeitet hat


Sehen Sie den Bericht selbst - fordern Sie eine kostenlose Leseprobe an
Kostenlose LeseprobeBroschüre mit Preisen und Kaufdetails anfordern
PDF herunterladen