- Market Value (2025): USD 2.66 Bn
- Estimated Value (2026): USD 2.83 Bn
- Forecast Value (2036): USD 5.32 Bn
- CAGR (2026-2036): 6.5%
Was wird der Markt für RF-Zuführungssysteme bis 2036 voraussichtlich wert sein?
USD 2.8 Milliarden im Jahr 2026 bis USD 5.3 Milliarden bis 2036 bei einem 6.5% CAGR.
- Im Jahr 2025 war der Markt für RF-Zuleitungssysteme USD 2.66 Milliarden wert, basierend auf installierten Zuleitungen über Mobilfunkmasten, Rundfunksender und spezialisierte drahtlose Standorte.
- Der Umsatz wird von USD 2.83 Milliarden im Jahr 2026 auf USD 5.32 Milliarden bis 2036 steigen, da Betreiber 5G-Standorte hinzufügen und veraltete Koaxialleitungen auf bestehenden Masten ersetzen.
- Ein 6.5% CAGR spiegelt eine stetige Netzverdichtung wider, wobei Innenabdeckungssysteme und höherbandige Antennen pro Standort neue Kabel- und Steckverbinderinhalte hinzufügen.
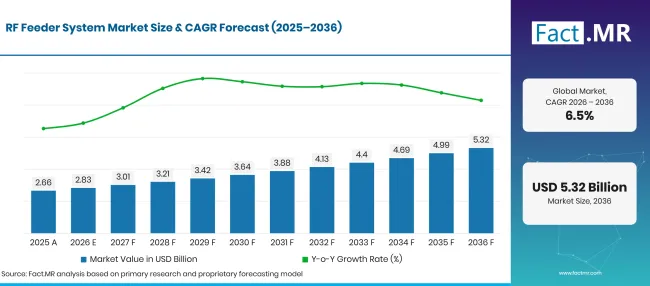
Rf Feeder System Market Forecast Global | Source: Fact.MR
| Jahr | Grundlage | Marktwert (USD Milliarden) |
|---|---|---|
| 2025 | Tatsächlich | 2.66 |
| 2026 | Schätzung | 2.83 |
| 2036 | Vorhersage | 5.32 |
| CAGR 2026 bis 2036 | Prognosezeitraum | 6.5% |
Quelle: Fact.MR-Analyse. Aktualisiert am 9. November 2026
Was sind die entscheidenden Zahlen hinter dem Wachstum des Marktes für RF-Feeder-Systeme?
Der Zeitraum 2026 bis 2036 bringt USD 2.5 Milliarden neuen Wert, konzentriert auf Netze von Telekommunikationsanbietern sowie auf den Kauf von Zuleitungskabeln und Steckverbindern.
- Nachfragetreiber auf dem Markt
- 5G-Abdeckung hat noch Raum zur Ausbreitung, was den Bau neuer Baustellen aktiv hält. The International Telekommunikationsunion berichtet, dass 5G-Netze 2025 55% der Weltbevölkerung abdeckten, im Vergleich zu 84% in Hocheinkommensländern und 4% in Ländern mit geringem Einkommen [1]. Jedes neu abgedeckte Gebiet benötigt an jedem Standort Zuleitungskabel, Jumper und Steckverbinder.
- Das Verkehrswachstum veranlasst die Betreiber, die Kapazität auf bestehenden Masten auszubauen. Die ITU schätzt den mobilen Breitbandverkehr auf 1.5 ZB im Jahr 2025, wobei der Mobilverkehr seit 2021 um etwa 19% pro Jahr wächst [2]. Zusätzliche Anbieter und Antennensektoren am selben Mast fügen Jumper- und Connector-Inhalte hinzu.
- Die Migration der Abonnenten zu 5G erhöht den Anteil der Standorte, die neue Funk- und Antennenhardware benötigen. ITU-Daten zeigen, dass 5G im Jahr 2025 36% aller mobilen Breitbandabonnements ausmacht [3]. Betreiber reagieren darauf, indem sie Standorte mit Multibandantennen und verlustarmen Verbindungen umrüsten.
- Projekte zur Abdeckung von Innenräumen und Städten erweitern das Produktangebot. Kleinzellen, verteilte Antennensysteme und strahlende Kabel in Tunneln, Stadien und Büros schaffen eine Nachfrage nach dünneren, flexiblen Zuleitungen und kompakten Steckerverbindern.
- Nutzer von Rundfunk, Luft- und Raumfahrt- und Verteidigungstechnik verfügen über eine stabile Basis von Ersatzbestellungen. Diese Käufer spezifizieren RF-Kabel und -Stecker, die Frequenzstabilität unter Vibration, Hitze und Feuchtigkeit halten, und ersetzen sie bei festen Wartungszyklen.
- Analysierte Schlüsselsegmente
- Nach Komponente: Kabel werden 2026 38.5% Anteil halten, da jedes Antennen- und Funkpaar auf einem Standort einen Zubringer oder Jumper zwischen sich benötigt.
- Nach Anwendung: Telekommunikation wird 42.3% der Umsätze 2026 ausmachen, da 5G-Standorterweiterungen und Kapazitätsaufrüstungen den Großteil der neuen Zubringeranlagen erzeugen.
- Von Endnutzer: Telekommunikationsbetreiber werden 44.9% des Werts für 2026 einschöpfen, vorausgesetzt, sie besitzen, modernisieren und warten die Mast- und Dachflächen, auf denen Zuleitungssysteme installiert sind.
- Analystenmeinung bei Fact.MR
- Shambhu Nath Jha, Principal Consultant bei Fact.MR, sagt: "Der Zubringerinhalt pro Standort wird weiter steigen, selbst wenn die Funkgeräte näher an die Antenne rücken, da Betreiber Bänder, Sektoren und Innenbereiche auf dieselbe Fläche integrieren. Lieferanten, die verlustarme Kabel mit Steckverbindern kombinieren, die Installateure schnell einbauen können, werden die Überholungsaufträge gewinnen, die inzwischen die Anzahl der Greenfield-Bauten in ausgereiften Netzen übersteigen. Schwellenländer, die weiterhin 5G-Abdeckung ausbauen, werden das Volumen erhöhen, während Europa und Japan Langlebigkeit und passive Intermodulationsleistung belohnen werden."
- Strategische Auswirkungen
- Kabelhersteller sollten sich auf Designs mit geringer Dämpfung, starke Abschirmung und UV-beständige Hüllen konzentrieren, da Außenzuleitungen anhand von Signalverlust und Lebensdauer bewertet werden.
- Steckverbinder-Lieferanten sollten Designs priorisieren, die für höhere Frequenzen und Leistungsstufen ausgelegt sind und die Installateure ohne spezielle Werkzeuge im Feld terminieren können.
- Anbieter von Antennen- und Standortlösungen sollten vorab abgestimmte Kabel-, Stecker- und Antennenkits anbieten, die die Installationszeit auf überfüllten Türmen verkürzen.
- Telekommunikationsanbieter und Mastunternehmen sollten Schnittstellen über Netzwerkgenerationen hinweg standardisieren, um Ersatzteile zu reduzieren, Wartung zu vereinfachen und die Signalqualität während der Aufrüstungen zu schützen.
Deutschland führt das Land mit 7.8%an, wo die nahezu vollständige Abdeckung 5G-Gebiet die Ausgaben auf Kapazitätsüberholungen und ländliche Auffüllung verlagert. Brasilien folgt bei 7.1%, 0.7 Punkten dahinter, weil seine 5G-Ausweitung weiterhin von den Landeshauptstädten in kleinere Gemeinden verlagert wird. Die Vereinigten Staaten liegen 6.5% 0.6 Punkte hinter Brasilien, wobei Standortreformen und Wachstum von Kleinzellen, die stetige Modernisierungen in einer großen installierten Basis unterstützen. Das Vereinigte Königreich verzeichnet 5.8%, da die eigenständige Arbeit 5G auf die Aufrüstung bestehender Masten ausgerichtet ist. Japan schließt die Spanne bei 5.1%, da die Bevölkerungsabdeckung bereits nahezu universell ist und die Nachfrage auf Ersatz und Verdichtung beruht.
Wie gliedert sich der Markt für RF-Zuführsysteme nach Segmenten auf?
Cables wird Component bei 38.5%führen; Telekommunikation wird Application bei 42.3%leiten; Telekommunikationsbetreiber werden 2026 Endnutzer bei 44.9% halten.
Welche Komponenten-Leads?
Kabel machen 38.5% der Verkäufe 2026 aus.
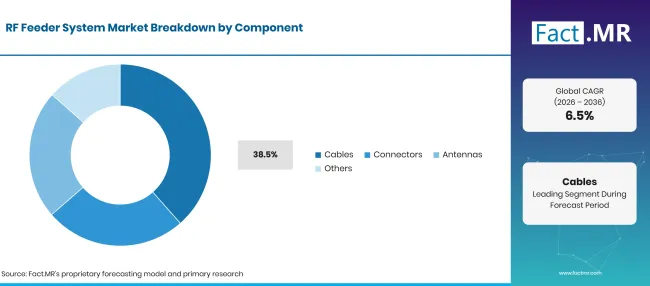
Rf Feeder System Market Breakdown Component | Source: Fact.MR
| Komponente | Teilen (2026) |
|---|---|
| Kabel (führendes Segment) | 38.5% |
| Andere Segmente kombiniert | 61.5%* |
| Gesamt | 100.0% |
Quelle: Fact.MR-Analyse. Aktualisiert am 9. November 2026
Jede Funkeinheit und Antenne auf einem Turm benötigt einen Übertragungspfad, daher werden Zuleitungen und Jumper an jedem neuen oder umgebauten Standort in großem Umfang gekauft. Signalverlust, Impedanzstabilität und Mantelhaltbarkeit bestimmen, welches Kabel festgelegt wird, und Betreiber ersetzen verwitterte Leitungen bei geplanten Zyklen. Die Nachfrage nach verlustarmen Draht- und Kabelprodukten mit gewellten Kupferleitern bleibt an Makrostandorten, wo noch lange Strecken verbleiben, stabil. Steckverbinder, Antennen und andere Komponenten bilden den Rest des Bauteilmixes. Die Nachfrage nach Steckverbindern steigt mit jedem zusätzlichen Band und Sektor, während Mehrbandantennen während 5G-Überholungen einen wachsenden Anteil der Standortbudgets aufnehmen. Höhere Leistung von Radios, die um eine HF-Endstufenstufe gebaut sind, erhöht ebenfalls die Anforderungen an die Wärmebehandlung der Steckverbinder und die passive Intermodulationsleistung.
Was unterstützt Telekommunikation innerhalb der Anwendung?
Telekommunikation macht 42.3% des Umsatzes 2026 aus.
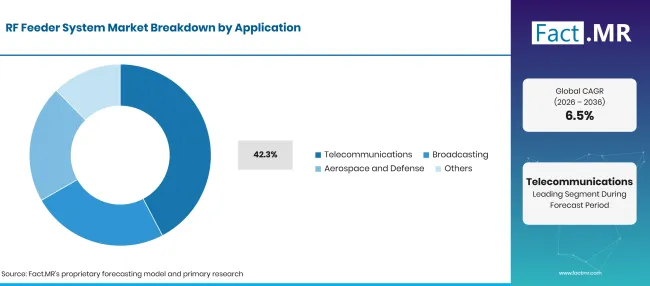
Rf Feeder System Market Breakdown Application | Source: Fact.MR
| Anwendung | Teilen (2026) |
|---|---|
| Telekommunikation (führendes Segment) | 42.3% |
| Andere Segmente kombiniert | 57.7%* |
| Gesamt | 100.0% |
Quelle: Fact.MR-Analyse. Aktualisiert am 9. November 2026
Der Bau mobiler Netze erzeugt die meisten neuen Zuleitungsanlagen, da jeder 5G-Standort Antennenanschlüsse und Funkverbindungen ergänzt. Der Bericht der Europäischen Kommission zur Lage des digitalen Jahrzehnts 2025 stellt fest, dass die EU bei der grundlegenden 5G-Abdeckung Fortschritte gemacht hat, aber noch weit von ihren Zielen für eigenständige 5G entfernt ist [4]. Um diese Lücke zu schließen, sind weitere Standortaufrüstungen erforderlich, und sowohl Lieferanten von 5-G-Netzausrüstung als auch passive Verbindungen werden davon profitieren. Der Rundfunk ist auf Hochleistungs-Koaxialleitungen für TV- und Radiosender angewiesen und ersetzt diese bei langen Wartungszyklen. Luft- und Raumfahrt- und Verteidigungskäufer bestellen spezialisierte HF-Kabel und Steckverbinder für Radar-, Satelliten- und taktische Funksysteme, einschließlich Programmen, die an Radarantennen angeschlossen sind. Weitere Anwendungen umfassen Schienenkommunikation, öffentliche Sicherheitsnetze und private Industrienetze.
Wie beeinflusst der Endnutzer die Nachfrage?
Telekommunikationsbetreiber stellen 44.9% des Wertes 2026 dar.
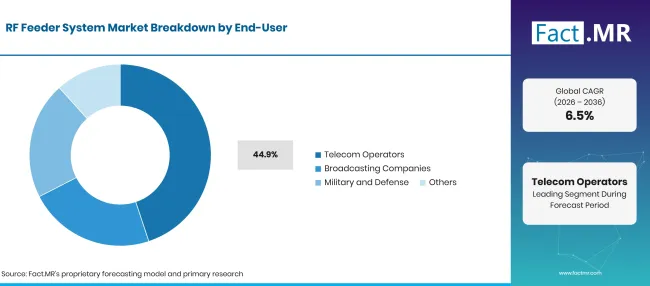
Rf Feeder System Market Breakdown End User | Source: Fact.MR
| Endnutzer | Teilen (2026) |
|---|---|
| Telekommunikationsbetreiber (führendes Segment) | 44.9% |
| Andere Segmente kombiniert | 55.1%* |
| Gesamt | 100.0% |
Quelle: Fact.MR-Analyse. Aktualisiert am 9. November 2026
Die Betreiber tragen die Kapitalbudgets für Abdeckung, Kapazität und Standortwartung, sodass ihre Kaufpläne das Tempo für die Zuleitungsnachfrage bestimmen. Sie bevorzugen nun abgestimmte Komponentensätze, die die Installationszeit verkürzen und Fehler an überfüllten Standorten reduzieren. Betreiber, die5G-festen drahtlosen Zugang einsetzen, erweitern zudem die Kapazität an bestehenden Masten, was neue Bestellungen für Jumper und Steckverbinder ermöglicht. Rundfunkunternehmen kaufen starre und halbflexible Übertragungsleitungen für Senderstandorte. Militär- und Verteidigungsorganisationen spezifizieren robuste Baugruppen, die strenge Qualifikationsstandards erfüllen, oft für Plattformen, die auch militärische Antennensysteme nutzen. Weitere Endnutzer sind Mastenfirmen, Anbieter von neutralen Hosts und Unternehmen, die private Netze betreiben.
Was beschleunigt die Marktakzeptanz des RF-Feeder-Systems und was hält ihn zurück?
Steigender Mobilfunkverkehr und der fortgesetzte Einsatz 5G treiben die Betreiber dazu, die Standorte mit neuen Zuleitungen, Jumpern und Verbindern auszustatten. Die Installationskosten und der Wechsel zu entfernten Funkgeräten mit Glasfaserfronthaul begrenzen lange Koaxialstrecken auf neuen Masten. Kupferpreisschwankungen drücken die Margen der Lieferanten, und ein Mangel an qualifizierten Turmteams kann Projekte verzögern.
Fahrerauswirkungsanalyse
| FAHRER | (~) % AUSWIRKUNG AUF CAGR | GEOGRAFISCHE RELEVANZ | AUSWIRKUNGSZEITPLAN |
|---|---|---|---|
| Ausbau der 5-G-Infrastruktur und Bereitstellung neuer Basisstationen | +2.0% | Global | Mittelfristig (2bis4 Jahre) |
| Steigender mobiler Datenverkehr und Kapazitätserweiterungen auf bestehenden Standorten | +1.6% | Global | Mittelfristig (2bis4 Jahre) |
| Modernisierung der bestehenden drahtlosen und Antenneninfrastruktur | +1.2% | Nordamerika, Westeuropa, Ostasien | Langfristig (>=4 Jahre) |
| Netzwerkverdichtung durch Kleinzellen und verteilte Antennensysteme | +1.0% | Nordamerika, Ostasien, Westeuropa | Mittelfristig (2bis4 Jahre) |
| Zuverlässige RF-Konnektivitätsbedürfnisse im Rundfunk und in der Verteidigung | +0.7% | Global | Langfristig (>=4 Jahre) |
Quelle: Fact.MR-Analyse. Aktualisiert am 9. November 2026
Chancen-Impact-Analyse
| MÖGLICHKEIT | (~) % AUSWIRKUNG AUF CAGR | GEOGRAFISCHE RELEVANZ | AUSWIRKUNGSZEITPLAN |
|---|---|---|---|
| Niedrig-Verlust-Zuleitungskabel für höherbandige 5G-Standorte | +0.5% | Global | Mittelfristig (2bis4 Jahre) |
| 5G-Einführung in aufstrebenden Telekommunikationsmärkten | +0.4% | Südasien & Pazifik, Lateinamerika, Naher Osten & Afrika | Langfristig (>=4 Jahre) |
| Multibandantennen mit passenden HF-Konnektivitätskits | +0.3% | Nordamerika, Westeuropa, Ostasien | Mittelfristig (2bis4 Jahre) |
| Spezialisierte RF-Baugruppen für Luft- und Raumfahrt- und Verteidigungsplattformen | +0.2% | Nordamerika, Westeuropa, Ostasien | Langfristig (>=4 Jahre) |
Quelle: Fact.MR-Analyse. Aktualisiert am 9. November 2026
Auswirkungsanalyse von Fixiermaßnahmen
| ZURÜCKHALTUNG | (~) % AUSWIRKUNG AUF CAGR | GEOGRAFISCHE RELEVANZ | AUSWIRKUNGSZEITPLAN |
|---|---|---|---|
| Hohe Installations- und Modernisierungskosten | -0.9% | Global | Kurzfristig (<=2 Jahre) |
| Fernfunkgeräte und Glasfaser-Fronthaul-Verkürzungs-Koaxialverbindungen | -0.7% | Nordamerika, Westeuropa, Ostasien | Mittelfristig (2bis4 Jahre) |
| Signalverluste, Impedanzanpassung und Herausforderungen bei der Steckerleistung | -0.4% | Global | Mittelfristig (2bis4 Jahre) |
| Preisschwankungen bei Kupfer und Rohstoffen | -0.3% | Global | Kurzfristig (<=2 Jahre) |
Quelle: Fact.MR-Analyse. Aktualisiert am 9. November 2026
Welche Länder skalieren bis 2036 den Markt für RF-Zubringersysteme?
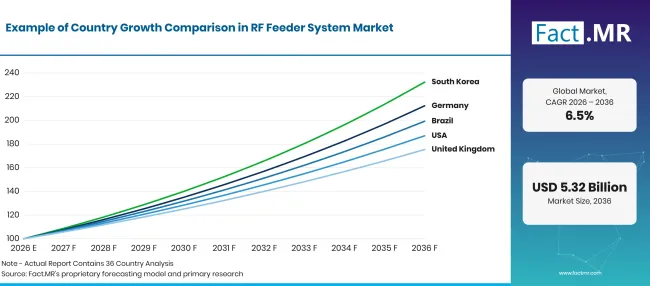
Rf Feeder System Market Growth Index | Source: Fact.MR
| Land | CAGR (2026 bis 2036) |
|---|---|
| Deutschland | 7.8% |
| Brasilien | 7.1% |
| Vereinigte Staaten | 6.5% |
| Vereinigtes Königreich | 5.8% |
| Japan | 5.1% |
Quelle: Fact.MR-Analyse. Aktualisiert am 9. November 2026
Was unterstützt die Adoption in Deutschland?
7.8% CAGR, angetrieben durch Kapazitätsüberholungen und ländliche 5G-Verfüllung.
Deutsche Betreiber haben eine breite 5G-Abdeckung erreicht und erhöhen nun die Kapazität und schließen verbleibende Lücken entlang von Straßen, Bahnstrecken und ländlichen Gebieten. Die Bundesnetzagentur berichtete im Mai 2025, dass 5G auf mehr als 93.85% des deutschen Gebiets von mindestens einem Netzbetreiber verfügbar war [5]. Der Wechsel von der Abdeckung zur Kapazität bedeutet mehr Bänder pro Standort, was die Anzahl der Jumper- und Verbindungsanschlüsse erhöht und niedrige Zuleitungen auf gemeinsamen Masten begünstigt.
Wie entwickelt Brasilien die Nachfrage?
7.1% CAGR, unterstützt durch 5G-Erweiterung in kleinere Gemeinden.
Brasiliens Bau von 5G breitet sich weiterhin über große Städte hinaus aus, was den Bau neuer Baustellen aktiv hält. Die Bundesregierung berichtete im Juli 2025, dass 5G 1,507 Gemeinden erreicht hatte und dass mehr als 1,000 Städte bis Mai 2025 ihre kommunalen Antennengesetze aktualisiert hatten [6]. Einfachere lokale Genehmigungen verkürzen die Genehmigungszeiten für den Standort, und jede neue Turm- oder Dachinstallation benötigt eine vollständige Zuleitung von Funk zu Antenne.
Was prägt die Verbreitung der Vereinigten Staaten?
6.5% CAGR, unterstützt durch die Standortreform und das Wachstum kleiner Zellen.
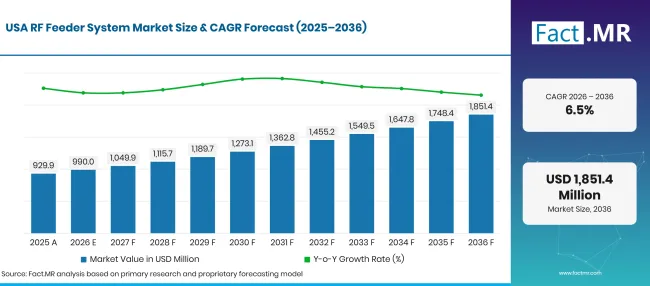
Rf Feeder System Market Forecast Usa | Source: Fact.MR
Amerikanische Betreiber erhöhen die Kapazität in dicht besiedelten Metropolen und modernisieren gleichzeitig eine sehr große, installierte Turmbasis. In einer Regelungsmitteilung vom September 2025 stellte die Federal Communications Commission fest, dass die betriebsbereiten Zellstandorte seit Inkrafttreten der Standortreformen im Jahr 2018 24% und kleiner Zellen 110% gewachsen sind [7]. Kleinzell- und Innensysteme benötigen kompakte, flexible Jumper, während Makro-Überholungen die Nachfrage nach größeren Zuleitungskabeln und wetterfesten Steckverbindern aufrechterhalten.
Was unterstützt die Adoption im Vereinigten Königreich?
5.8% CAGR, was eigenständige 5G-Upgrades an bestehenden Masten widerspiegelt.
Britische Betreiber stellen die Standorte auf eigenständige 5G um und erhöhen die Kapazität, um mit dem Verkehr Schritt zu halten. Ofcom berichtete im November 2025, dass 83% im Vereinigten Königreich auf eigenständige 5G von mindestens einem Netz zugreifen konnten und dass der monatliche Mobilfunkdatenverbrauch 1.2 Milliarden GB überschritt, 18% mehr als im Vorjahr [8]. Diese Aufrüstungen erfolgen meist an bestehenden Masten, sodass Ersatzkabel, neue Überbröcher und Steckkits einen Großteil der Ausgaben ausmachen.
Wie schlägt sich Japan ab?
5.1% CAGR, als Ersatz und Verdichtung führen zu Käufen.
Japans Netze erreichen bereits fast die gesamte Bevölkerung, sodass die Nachfrage durch Verdichtung, höhere Bandkapazitäten und den Austausch älterer Leitungen entsteht. Das Ministerium für Inneres und Kommunikation berichtete Ende des Haushaltsjahres 2024 5G-Bevölkerungsabdeckung von 98.4% , mit 5G-Basisstationen in allen 1,741 Gemeinden [9]. Innensysteme in Stationen, Büros und Veranstaltungsorten sorgen für stetige Bestellungen für dünne Zuleitungskabel und kompakte Steckverbinder.
Wer führt den Markt für RF-Zuführungssysteme?
Der Wettbewerb teilt sich in drei Gruppen auf. Anbieter von Vollstandortlösungen wie Amphenol über die Marke ANDREW und RFS verkaufen Zuleitungskabel, Jumper, Steckverbinder und Antennen als ein Paket, das es Betreibern ermöglicht, einen gesamten Standort von einem Anbieter zu beziehen.
ANDREW gewann im Juni 2026 zwei Small Cell Forum Awards für seine digitale DAS- und CleanBeam-metaLens-Kleinzelltechnologie [10]. RFS brachte im November 2026 weiße RADIAFLEX-Strahlungskabel für die Abdeckung im Gebäude auf den Markt [11]. Eine zweite Gruppe, darunter Rosenberger, HUBER+SUHNER und TE Connectivity, konkurriert bei Präzisionssteckern, Kabelbaugruppen und Antennen, bei denen passive Intermodulationsleistung und schnelle Installation die Bestellungen bestimmen. Radiall und Pasternack bedienen Luft- und Raumfahrt-, Verteidigungs- und Testkäufer mit spezialisierten RF-Steckern und Baugruppen, und Radiall führte im Juli 2026 Space SMPM-Steckverbinder mit einer Kapazität von bis zu 40 GHz auf [12]. Bis 2036 wird die Auswahl der Lieferanten abgestimmte Bauteilsätze, Feldzuverlässigkeit und Liefergeschwindigkeit für Überholprogramme aktivieren.
Welche Unternehmen sind die wichtigsten Anbieter?
Wichtige Unternehmen im Markt für RF-Zuführungssysteme sind Amphenol, RFS, Rosenberger, HUBER+SUHNER, TE Connectivity, Radiall und Pasternack.
- Amphenol
- RFS
- Rosenberger
- HUBER+SUHNER
- TE-Anbindung
- Radiall
- Pasternack
Bibliographie
- [1] Internationale Fernmeldeunion. (2025, Oktober 15). Mehr als die Hälfte der Weltbevölkerung ist von 5G abgedeckt.
- [2] Internationale Fernmeldeunion. (2025, Oktober 15). Mobiler Breitbandverkehr wächst schneller, aber Festnetze transportieren weiterhin den Großteil der Internetdaten.
- [3] Internationale Fernmeldeunion. (2025, Oktober 15).5G-Abonnements machen bereits mehr als ein Drittel aller mobilen Breitbandabonnements aus.
- [4] Europäische Kommission. (2025, Juni 16). Bericht zum Stand des digitalen Jahrzehnts 2025.
- [5] Bundesnetzagentur. (2025, Mai 23). Woche zur Mobilfunknetzmessung im ganzen Land.
- [6] Agência Gov. (2025, Juli 2). Tecnologia 5G já chega a mais de 1.500 cidades e alcança 70% da população.
- [7] Federal Communications Commission. (2025, September 30). Build America: Beseitigung von Barrieren für drahtlose Installationen, Hinweis auf vorgeschlagene Regelsetzung.
- [8] Ofcom. (2025, November 19). Briten verschlingen Daten in Rekordniveau, während Mobilfunknetze versuchen, 5G zu verbessern.
- [9] Ministerium für Inneres und Kommunikation. (2025, September 19). Entwicklungsstatus5G (Stand Ende des Geschäftsjahres 2024).
- [10] ANDREW, ein Amphenol-Unternehmen. (2026, Juni 4). ANDREW für Innovation mit zwei SCF Mobile Network Awards ausgezeichnet.
- [11] Funkfrequenzsysteme. (2026, November 5). RFS bringt weiße RADIAFLEX-Kabel auf den Markt, um der Nachfrage nach diskreten Lösungen im Gebäude gerecht zu werden.
- [12] Radiall. (2026, Juli 13). Space SMPM & SMPM-Lock von Radiall.
Dieser Bericht beantwortet
- Wie werden die Ausgaben zwischen Kabeln, Steckern, Antennen und anderen Komponenten aufgeteilt, und warum führen Kabel?
- Welche Netzprojekte machen Telekommunikation zur Hauptanwendung und wie erhöhen Rundfunk und Verteidigung die Nachfrage?
- Welche Kaufmuster verfolgen Telekommunikationsanbieter bei der Umrüstung von Standorten für 5G-Kapazität?
- Wie werden Small Cells, verteilte Antennensysteme und Glasfaser-Fronthaul-Inhalte pro Standort ändern?
- Warum unterscheidet sich das Wachstum zwischen Deutschland, Brasilien, den Vereinigten Staaten, dem Vereinigten Königreich und Japan?
- Welche Lieferantengruppen konkurrieren um Standortlösungs-, Steckverbinder- und spezialisierte RF-Verträge und zu welchen Bedingungen?
Was deckt der Markt für RF-Feeder-Systeme ab?
Diese Studie verfolgt die Bauteile, die Hochfrequenzsignale zwischen Funkgeräten und Antennen transportieren. Zuleitungskabel, Überbrücker, Steckverbinder, Antennen und verwandte Übertragungsbaugruppen bilden die Kernproduktgruppen.
Der Umsatz wird am Verkaufswert des Herstellers in den Bereichen Telekommunikation, Rundfunk sowie Luft- und Raumfahrt- und Verteidigungsanwendungen gemessen. Die Endnutzerabdeckung umfasst Telekommunikationsanbieter, Rundfunkunternehmen, Militär- und Verteidigungsorganisationen sowie andere Netzbetreiber.
Was ist im Umfang enthalten?
HF-Koaxialzuführungskabel, Jumper-Baugruppen und Strahlungskabel, die in der drahtlosen Infrastruktur verwendet werden.
HF-Steckverbinder, Adapter und vor Ort montierbare Steckerkits, die an Basisstationen und Innenstandorten verwendet werden.
Basisstationen-, Kleinzell- und DAS-Antennen, die als Teil von Zuleitungssysteminstallationen verkauft werden.
Spezialisierte RF-Kabel und Stecker für Rundfunksender, Radar, Satelliten- und taktische Funksysteme.
Was ist vom Umfang ausgeschlossen?
Allzweck-Glasfaserkabel und eigenständige optische Netzwerkgeräte.
Elektrische Stromkabel und allgemeine elektronische Bauteile, die nicht in einem HF-Übertragungspfad verwendet werden.
Funkgeräte, Basisbandgeräte und eigenständige drahtlose Geräte.
Installationsarbeit, Telekommunikationsdienste, Spektrumlizenzen und Abonnementeinnahmen.
Wie wurde die Analyse erstellt?
Die Analyse basiert auf 120+ Quellen, 35+ Unternehmensportfolios, 25+ Ländern und mehr als 20 Brancheninterviews.
- Primärforschung: Die Primärforschung umfasst Gespräche mit Herstellern, Dienstleistern, Technologieentwicklern, Distributoren, Endnutzern und Fachexperten. Diese Gespräche untersuchen Kaufprioritäten, Produktakzeptanz, operative Herausforderungen, Zulassungsanforderungen, Wettbewerbspositionierung und die Faktoren, die die breite Marktakzeptanz beeinflussen.
- Schreibtischforschung: Schreibtischforschung umfasst Regierungsstatistiken, regulatorische Publikationen, Unternehmensunterlagen, Handelsdaten, technische Studien, Branchenverbände, Standards, öffentliche Politik und andere maßstäbliche Quellen. Jede in der Analyse verwendete Quelle ist in der Bibliographie dokumentiert.
- Marktgröße und Prognose: Marktschätzungen kombinieren historische Leistungen, Nachfrageindikatoren, Preis- und Volumentrends, Segmentanteile, Unternehmensbeteiligung, Länderwachstum, Akzeptanzmuster, Investitionsaktivitäten und Marktexpansionsbarrieren.
- Datenvalidierungs- und Aktualisierungszyklus: Die Ergebnisse werden validiert, indem Primärinterviews mit öffentlichen Daten, Unternehmensaktivitäten, regulatorischen Änderungen, Handelsmustern und Branchenentwicklungen verglichen werden. Regelmäßige Updates überprüfen neue Produkteinführungen, Kapazitätsänderungen, Partnerschaften, Genehmigungen und Veränderungen in der kommerziellen Verbreitung.
Segmentierung
Wie groß ist der Umfang und Umfang des Berichts?
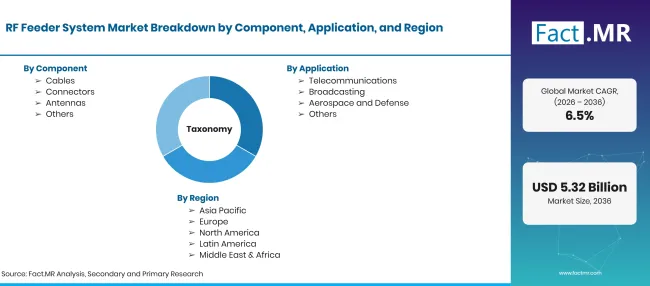
Rf Feeder System Market Taxonomy | Source: Fact.MR
| Attribut | Details |
|---|---|
| Quantitative Einheiten | USD Milliarden im Jahr 2026 bis USD Milliarden bis 2036 bei CAGR |
| Marktdefinition | HF-Zuleitungssysteme sind die Kabel, Steckverbinder, Antennen und zugehörigen Übertragungskomponenten, die Hochfrequenzsignale zwischen Funkgeräten und Antennen in Telekommunikation, Rundfunk, Luft- und Raumfahrt- und Verteidigungsnetzen übertragen. |
| Komponente | Kabel; Steckverbinder; Antennen; Sonstiges |
| Anwendung | Telekommunikation; Rundfunk; Luft- und Raumfahrt und Verteidigung; Weitere |
| Endnutzer | Telekommunikationsbetreiber; Rundfunkunternehmen; Militär und Verteidigung; Andere |
| Abgedeckte Regionen | Nordamerika; Lateinamerika; Westeuropa; Osteuropa; Ostasien; Südasien & Pazifik; Naher Osten & Afrika |
| Abgedeckte Länder | Deutschland; Brasilien; Vereinigte Staaten; Vereinigtes Königreich; Japan |
| Profilierte Unternehmen | Amphenol; RFS; Rosenberger; HUBER+SUHNER; TE-Konnektivität; Radiall; Pasternack |
| Prognosezeitraum | 2026 bis 2036 |
| Herangehensweise | Auf Standortebene basierender Aufbau, der Basisstationserweiterungen, Überholungszyklen, Zuleitungs- und Verbindungsinhalten pro Standort sowie Anwendungs- und Endnutzer-Mix kombiniert, wurde mit den Herstellerportfolios abgeglichen. |
Quelle: Fact.MR-Analyse. Aktualisiert am 9. November 2026
Wie ist der Markt segmentiert?
-
Nach Komponente
- Kabel
- Steckverbinder
- Antennen
- Weitere
-
Nach Anwendung
- Telekommunikation
- Rundfunk
- Luft- und Raumfahrt und Verteidigung
- Weitere
-
Nach Endnutzer
- Telekommunikationsbetreiber
- Rundfunkunternehmen
- Militär und Verteidigung
- Weitere
-
Nach Region
- Nordamerika
- Lateinamerika
- Westeuropa
- Osteuropa
- Ostasien
- Südasien & Pazifik
- Naher Osten & Afrika
Häufig gestellte Fragen
Wie groß ist der Markt für RF-Zuführungssysteme im Jahr 2026?
Welche Wachstumsrate wird der Markt für RF-Zuführungssysteme verzeichnen?
Welche Komponentenleitungen?
Welche Bewerbung führt dazu?
Welche Endnutzer-Leads?
Welches Land wird am schnellsten wachsen?
Wer sind die wichtigsten Unternehmen?
Was hält den Markt zurück?
Wer an diesem Bericht gearbeitet hat


Sehen Sie den Bericht selbst - fordern Sie eine kostenlose Leseprobe an
Kostenlose LeseprobeBroschüre mit Preisen und Kaufdetails anfordern
PDF herunterladen