- Market Value (2025): USD 265.4 Mn
- Estimated Value (2026): USD 279.4 Mn
- Forecast Value (2036): USD 467.9 Mn
- CAGR (2026-2036): 5.3%
Welchen Wert wird der passive Sonobuoy-Markt bis 2036 prognostizieren?
USD 279.44 Millionen im Jahr 2026 bis USD 467.91 Millionen bis 2036, mit einem 5.3% CAGR.
- Laut Fact.MR liegt der Markt für passive Sonobuoy im Jahr 2025 bei USD 265.4 Millionen, unmittelbar vor einer stärkeren Phase der Versorgung und Modernisierung.
- Die Ausgaben sollen voraussichtlich von USD 279.4 Millionen im Jahr 2026 auf USD 467.9 Millionen bis 2036 steigen, da die Intensität der U-Boot-Abwehrpatrouillen und die verteilte Unterwassererfassung zunehmen.
- Ein 5.3% CAGR wird bis 2036 erwartet. Die Erweiterung steht im Zusammenhang mit wiederkehrendem Ausbildungsverbrauch, Lagerauffüllung und dem breiteren Einsatz vernetzter akustischer Felder durch maritime Patrouillenflugzeuge, Hubschrauber, Schiffe und unbemannte Plattformen.
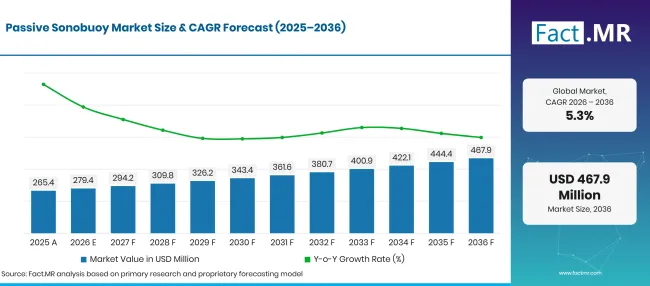
Factmr Passive Sonobuoy Market Forecast Global | Source: Fact.MR
| Jahr | Grundlage | Marktwert (USD Millionen) |
|---|---|---|
| 2025 | Tatsächlich | 265.4 |
| 2026 | Schätzung | 279.4 |
| 2036 | Vorhersage | 467.9 |
| CAGR 2026 bis 2036 | Prognosezeitraum | 5.3% |
Quelle: Fact.MR-Analyse. Aktualisiert am 19. Oktober 2026
Was sind die entscheidenden Zahlen hinter dem Wachstum des passiven Sonobuoy-Marktes?
Die Prognose entspricht bis 2036 USD 188.47 Millionen an zusätzlichem jährlichen Marktwert. Richtgestützte passive Systeme machen den Großteil des Werts aus, da Lokalisierungs- und Lagerinformationen bei Operationen in umkämpften Gewässern wichtiger sind als einfache akustische Erkennung.
- Nachfragetreiber auf dem Markt
- Globale Marinekommandos erweitern die Bestände von maritimen Patrouillenflugzeugen und Sonobuoy-Flugvorräten, um getarnten diesel-elektrischen und nuklearen U-Boot-Aktivitäten über umstrittene Ozeankorridore entgegenzuwirken. Ultra Maritime sicherte eine Vereinbarung über weitere Transaktionen im Wert von USD 49 Millionen Millionen mit der US Navy, um die technische Entwicklung von Q62 Next-Generation-Sonobuoys zu beschleunigen [1]. Militärische Betreiber priorisieren passive akustische Systeme, die auf subtile Kavitation und Maschinengeräusche hören, ohne aktive akustische Pings zu senden, die gegnerische U-Boote alarmieren könnten.
- Die Marinefliegerflügel benötigen Langzeit-Sonobuoys, die während mehrtägiger Überwachungsmissionen Engpässe in weiten maritimen exklusiven Wirtschaftszonen überwachen können. Ultra Maritime erhielt eine Vereinbarung der US Navy im Wert von USD 99 Millionen für die Produktion von Q53H-Sonobuoyen und die Versorgung des operativen Inventars [2]. Militärische Beschaffungsteams konzentrieren sich auf hochpräzise Hydrophon-Arrays, die biophonisches Ozeanrauschen von echten U-Boot-Antriebssignaturen unterscheiden.
- Alliierte Verteidigungspartnerschaften und bilaterale maritime Abkommen treiben koordinierte Koproduktions- und Bestandsinteroperabilitätsinitiativen für Sonobuoys im Indopazifik- und Atlantiktheater voran. Ultra Maritime unterzeichnete eine Verteidigungskoproduktionsvereinbarung mit Bharat Dynamics Limited zur Herstellung von US-spezifischen Luftsonobuoys in Indien zur Unterstützung maritimer Patrouillenflotten [3]. Standardisierte akustische Kommunikationskanäle ermöglichen es multinationalen Marineeinsatzgruppen, während gemeinsamer Marineübungen Echtzeit-Unterwasserkontaktspuren zu teilen.
- Schnelle Fortschritte in der multistatischen akustischen Datenverarbeitung ermöglichen es maritimen Patrouillenbesatzungen, passive akustische Signale über weit verstreute Sonobuoy-Muster zu kombinieren. Das britische Verteidigungsministerium und Verteidigungsinnovation hob den operativen Einsatz des Anti-Submarine Warfare Spearhead-Programms hervor, um mehrere Sonobuoy-Kanäle gleichzeitig auf Merlin Mk2 Hubschraubern zu verarbeiten [4]. Verbesserte Verarbeitungsbereiche ermöglichen es akustischen Bedienern, leise Unterwasserkontakte mit überlegener Triangulationsgenauigkeit zu verfolgen.
- Analysierte Schlüsselsegmente
- Richtungsbasierte Frequenzanalyse- und Aufzeichnungsbojen dominieren den Wert, da der Bediener Lager- und Spektralinformationen benötigt, um einen Kontakt zu klassifizieren und zu lokalisieren. Omnidirektionale passive Bojen bleiben nützlich für kostengünstigere Suchbarrieren und Hinweise, insbesondere wenn Kräfte ein größeres Gebiet abdecken müssen, bevor sie die Anlagen konzentrieren.
- Luftgestützter Einsatz ist 67.9% der Nachfrage im Jahr 2026, da Patrouillenflugzeuge und maritime Hubschrauber schnell ein Suchmuster über ein großes Einsatzgebiet hinweg starten können. Schiffsgestützte und autonome Einsätze erweitern die Beständigkeit, aber luftgestützte Plattformen bleiben der schnellste Weg, um einen zeitkritischen U-Boot-Kontakt zu untersuchen.
- Die Verteidigung ist für 72.3% der Nachfrage im Jahr 2026 verantwortlich und spiegelt Flottenübungen, Einsatzbereitschaft und die verbrauchbare Natur eingesetzter Bojen wider. Zivil- und Forschungsnutzung bleibt kleiner, aber technisch wichtig in der Überwachung von Meeressäugern, der Ozeanakustik, seismischen Arbeiten und Umweltbeobachtungen.
- Die Marinekräfte stellen 64.1% der Endverbrauchernachfrage 2026 dar, da Sonobuoy-Bestände direkt an U-Boot-Abwehrtrainingszyklen und Kriegsbestände gebunden sind. Forschungseinrichtungen und kommerzielle Vermessungsnutzer kaufen selektiver ein und optimieren meist die Messqualität statt der taktischen Reaktionsgeschwindigkeit.
- Analystenmeinung bei Fact.MR
- Shambhu Nath Jha, leitender Berater bei Fact.MR, erklärt: "Die passive Sonobuoy-Modernisierung verlagert sich hin zu digitalisierten Multisensor-Arrays und autonomer Lufteinsatz. Die Marinekräfte können sich nicht mehr auf einkanalige analoge Hydrophone gegen moderne, leise U-Boot-Rümpfe verlassen. Sonobuoy-Hersteller, die erfolgreich digitales Beamforming, sichere VHF- und Satelliten-Datenverbindungen sowie langlebige Meerwasserbatterien integrieren, werden die Verteidigungsaufträge dominieren, während alliierte Marinen ihre Bestand zur U-Boot-Abwehr wiederaufbauen."
- Strategische Auswirkungen
- Die Marineverteidigungsbehörden beschleunigen die Tests unbemannter und autonomer Luftplattformen, die passive Sonobuoys an maritimen Engpässen abgeben und überwachen können. Das britische Verteidigungsministerium startete das autonome Rotary-Testfeld Proteus, um automatisierte Sonobuoy-Aussetzer und Datenübertragungsfähigkeiten für U-Boot-Abwehroperationen zu validieren [5].
- Verteidigungsunternehmen härten Sonobuoy-Funktelemetrieverbindungen gegen elektronische Störungen und Spoofing und nutzen Frequenzsprungalgorithmen und digitale Datenverschlüsselung. Sichere Übertragungsprotokolle stellen sicher, dass akustische Tracking-Ströme geschützt bleiben, während sie an Seepatrouillenflugzeuge und Kampfinformationszentren über ihnen weitergeleitet werden.
- Entwickler akustischer Sensoren integrieren miniaturisierte Vektorsensoren und Mehrelement-Hydrophonstrings, die auf Basis der ozeanischen thermischen Schichtung in bestimmte Tiefenzonen eingesetzt werden. Die Penetration der thermischen Schicht ermöglicht es akustischen Arrays, Signaturen unter Oberflächenthermoklinen und Schattenzonen verborgenen Signaturen zu erkennen.
- Marine-Logistikkommandos schließen mehrjährige Rahmenvereinbarungen, um sicherzustellen, dass Sonobuoy-Fertigungslinien während erhöhter geopolitischer Spannungen eine hohe Surge Kapazität aufrechterhalten. Kontinuierliche Lagerrotationsprogramme sorgen dafür, dass bereite Sonobuoy-Bestände frisch und funktional zuverlässig über Trägerkampfgruppen hinweg bleiben.
Deutschland wird voraussichtlich 6.7% CAGRwachsen, während Brasilien 6.1%verzeichnet, angetrieben von der Marinemodernisierung und der Ausweitung der maritimen Patrouillen im Südatlantik. Die Vereinigten Staaten rücken bei 5.5%vor, unterstützt von groß angelegten P-8A-Poseidon-Patrouillenoperationen und Einsätzen der Indo-Pazifik-Flotte. Das Vereinigte Königreich steigt mit 4.9%auf, unterstützt durch den Schutz einer Trägerkampfgruppe und U-Boot-Verpflichtungen im Nordatlantik. Japan verzeichnet 4.4%, aufrechterhalten durch kontinuierliche maritime Patrouillenmissionen über ostasiatische Inselketten.
Wie unterteilt sich der passive Sonobuoy-Markt nach Segment?
Richtungsrichtung 60.3%; Verteidigung 72.3%; Luftlandedivision 67.9%; Marinekräfte 64.1% im Jahr 2026.
Welcher Typ dominiert?
Directional hält 2026 60.3% Anteil.
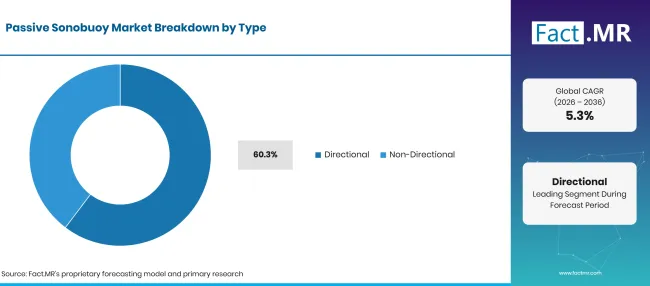
Factmr Passive Sonobuoy Market Breakdown Type | Source: Fact.MR
| Typ | Teilen (2026) |
|---|---|
| Richtungsrichtung (Leitsegment) | 60.3% |
| Andere Segmente kombiniert | 39.7%* |
| Gesamt | 100.0% |
Quelle: Fact.MR-Analyse. Aktualisiert am 19. Oktober 2026
Richtbare passive Sonobojen vertreten den führenden Marktanteil, da sie wichtige Azimut-Lagerdaten liefern, die für die Ermittlung präziser Zielspurlinien erforderlich sind. Directional Frequency Analysis and Recording (DIFAR)-Sonoboys nutzen orthogonale Geschwindigkeitssensorpaare und omnidirektionale Hydrophone, um die Richtungsrichtung der detektierten akustischen Signaturen zu berechnen. Nichtgerichtete Sonobojen erfüllen kostengünstigere Barrieresuchfunktionen, indem sie akustische Detektionstore über enge Meerengen errichten, bevor Richtungseinheiten zur Lokalisierung des Kontakts gestartet werden. Fact.MR Marktübersichten, die den Sonobuoy-Markt und den U-Boot-Abwehrmarkt bewerten, heben die zunehmende Präferenz für Mehrkanal-Richtungs-Akustikbojen hervor. Technische Erkenntnisse aus dem Markt für Unterwasserakustiksensoren bestätigen, dass die digitale Lagergenauigkeit weiterhin der wichtigste Maßstab für Beschaffungsbehörden der Marine bleibt.
Was führt den Anwendungssegment?
Die Verteidigung macht 2026 72.3% Anteil aus.
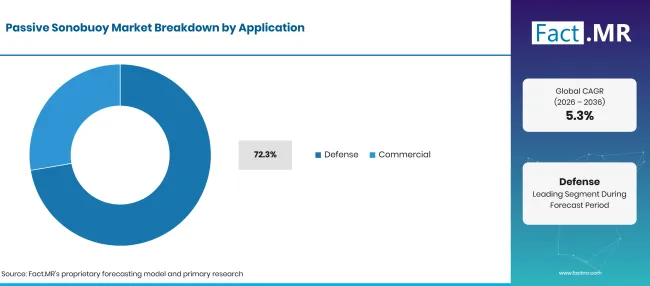
Factmr Passive Sonobuoy Market Breakdown Application | Source: Fact.MR
| Anwendung | Teilen (2026) |
|---|---|
| Verteidigung (Führungssegment) | 72.3% |
| Andere Segmente kombiniert | 27.7%* |
| Gesamt | 100.0% |
Quelle: Fact.MR-Analyse. Aktualisiert am 19. Oktober 2026
Militärische Verteidigungsanwendungen stellen das dominierende Einkaufssegment dar, angetrieben durch jährliche Ausgaben für Verteidigungsausbildung, Perimeterpatrouillen und strategische U-Boot-Abwehr-Lagerung. Die Marineverteidigungskräfte halten Hochbereitschaftsbestände auf Frontluftstützpunkten und Lenkwaffenzerstörern. Kommerzielle und wissenschaftliche Forschungsanwendungen nutzen passive Sonobuoys zur akustischen Überwachung von Meeressäugern, seismischen geophysikalischen Untersuchungen und zur Kartierung von Meeresrauschen. Fact.MR Bewertungen des Marktes für maritime Patrouillenflugzeuge und des Marktes für luftgestützte Sonarsysteme zeigen, wie Verteidigungsluftgeschwader Sonobojenoperationen mit breiteren multidomänenorientierten Sensorsystemen koordinieren.
Wie beeinflusst der Deployment-Modus die Nachfrage?
Airborne macht 2026 67.9% Anteil aus.
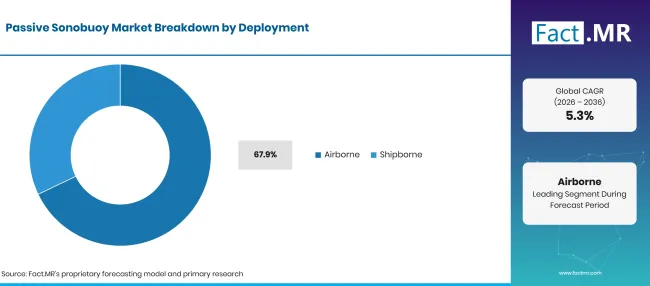
Factmr Passive Sonobuoy Market Breakdown Deployment | Source: Fact.MR
| Einsatz | Teilen (2026) |
|---|---|
| Luftlandesegment (Führender Abschnitt) | 67.9% |
| Andere Segmente kombiniert | 32.1%* |
| Gesamt | 100.0% |
Quelle: Fact.MR-Analyse. Aktualisiert am 19. Oktober 2026
Der Luftlandeeinsatz macht mehr als zwei Drittel des gesamten Sonobuoy-Verbrauchs aus, da Starrflügel-Maritime Patrouillenflugzeuge (wie die Boeing P-8A Poseidon und Kawasaki P-1) und maritime Hubschrauber (wie MH-60R Seahawk und AW101 Merlin) Dutzende Bojen pro operativem Einsatz aussetzen. Flugzeuge können Sonobuoy-Muster innerhalb von Minuten über Hunderte von Quadratmeilen Ozean schnell abwerfen. Schiffsgestützte Starter, die auf Fregatten und Zerstörern installiert sind, setzen Sonobuoys über pneumatische Mörser aus, um U-Boot-Kontakte zu untersuchen, die außerhalb der Rumpf-Sonarreichweite entdeckt wurden.
Was beschleunigt die Akzeptanz des passiven Sonobuoy-Marktes und was hält ihn zurück?
Zunehmender globaler Wettbewerb unter Wasser in der Marine, wachsende maritime Patrouillenflugzeugflotten und eine erhöhte Wachsamkeit am Unterwasserperimeter treiben das stetige Marktwachstum voran. Hohe Einheitsbeschaffungskosten für Multisensor-Richtungsarrays, begrenzte Einwegnutzungsdauer und strenge Regeln zur Zuteilung des Funkfrequenzspektrums stellen operative Hürden dar.
Fahrerauswirkungsanalyse
| FAHRER | (~) % AUSWIRKUNG AUF CAGR | GEOGRAFISCHE RELEVANZ | AUSWIRKUNGSZEITPLAN |
|---|---|---|---|
| Erweiterungen der maritimen Patrouillenflugzeugflotte | +1.1% | Nordamerika, Ostasien, Europa | Kurzfristig (<= 2 Jahre) |
| Schutz kritischer Unterwasserinfrastruktur | +0.9% | Europa, Nordamerika | Mittelfristig (2–4 Jahre) |
| Moderne, leise dieselelektrische U-Boot-Verfolgung | +0.8% | Global | Mittelfristig (2–4 Jahre) |
| Multistatische kooperative Sonarverarbeitung | +0.7% | NATO, Indopazifik | Mittelfristig (2–4 Jahre) |
| Autonome Luftsonobuoy-Aussetzsysteme | +0.5% | Europa, USA | Langfristig (>= 4 Jahre) |
Quelle: Fact.MR-Analyse. Aktualisiert am 19. Oktober 2026
Chancen-Impact-Analyse
| MÖGLICHKEIT | (~) % AUSWIRKUNG AUF CAGR | GEOGRAFISCHE RELEVANZ | AUSWIRKUNGSZEITPLAN |
|---|---|---|---|
| Digitalisierte Integration von Breitband-Hydrofonanlagen | +0.9% | Global | Kurzfristig (<= 2 Jahre) |
| Tiefsee-Sensoren mit variabler Tiefentiefe | +0.7% | USA, Europa | Mittelfristig (2–4 Jahre) |
| Langlebige Lithium-Meerwasserbatterien | +0.6% | Global | Mittelfristig (2–4 Jahre) |
| Internationale Koproduktions-Verteidigungspartnerschaften | +0.5% | Indopazifik, Südasien | Langfristig (>= 4 Jahre) |
Quelle: Fact.MR-Analyse. Aktualisiert am 19. Oktober 2026
Auswirkungsanalyse von Fixiermaßnahmen
| ZURÜCKHALTUNG | (~) % AUSWIRKUNG AUF CAGR | GEOGRAFISCHE RELEVANZ | AUSWIRKUNGSZEITPLAN |
|---|---|---|---|
| Einweg-Einweg-Betriebswirtschaft | -0.8% | Global | Kurzfristig (<= 2 Jahre) |
| Verzögerungen in der Lieferkette bei spezialisierten piezoelektrischen Sensoren | -0.6% | Nordamerika, Europa | Mittelfristig (2–4 Jahre) |
| Telemetrie-RF-Bandbreitenüberlastung in belebten Küstengewässern | -0.5% | Europa, Ostasien | Mittelfristig (2–4 Jahre) |
| Strenge Umweltvorschriften zur maritimen Wiedererholung | -0.3% | Europa, Nordamerika | Langfristig (>= 4 Jahre) |
Quelle: Fact.MR-Analyse. Aktualisiert am 19. Oktober 2026
Welche Länder skalieren den passiven Sonobuoy-Markt bis 2036?
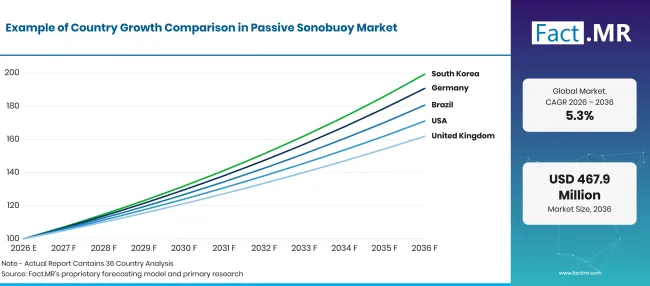
Factmr Passive Sonobuoy Market Growth Index | Source: Fact.MR
| Land | CAGR (2026–2036) |
|---|---|
| Deutschland | 6.7% |
| Brasilien | 6.1% |
| Vereinigte Staaten | 5.5% |
| Vereinigtes Königreich | 4.9% |
| Japan | 4.4% |
Quelle: Fact.MR-Analyse. Aktualisiert am 19. Oktober 2026
Warum steuert Deutschland die europäische Beschaffung von Sonobuoyen voran?
6.7% CAGR, getrieben von modernen maritimen Patrouillenflugzeugen, Anforderungen an die Überwachung der Ostsee und Verpflichtungen aus dem Nordatlantikvertrag.
Die deutsche Marine modernisiert ihre luftgestützte maritime Überwachungsflotte mit fortschrittlichen P-8A Poseidon-Seepatrouillenflugzeugen, was erhebliche Anfangsbestände und die wiederholende Versorgung passiver Richtungssonoboys erfordert. Deutsche Verteidigungsplaner legen Wert auf akustische Überwachung in den Ostsee- und Nordseeküstengewässern, um kritische Unterwasser-Energiekabel und Telekommunikationsinfrastruktur zu schützen. Steigende Verteidigungsbudgets unterstützen erhöhte Übungszuteilungen für luftgeworfene akustische Detektionsarrays.
Wie baut Brasilien die Sonobuoy-Aktivitäten im Südatlantik aus?
6.1% CAGR, angetrieben von Blue Amazon Offshore-Überwachung, Modernisierung der U-Boot-Streitkräfte und Upgrades von maritimen Patrouillenflugzeugen.
Die brasilianische Marine und Luftwaffe setzen passive Sonobojen ein, um die Seewege im Südatlantik zu überwachen und wichtige vorsalzhaltige Offshore-Öl- und Gasplattformen zu schützen. Die Modernisierung von maritimen Patrouillenflugzeugen und die Beschaffung moderner U-Boot-Abwehrhubschrauber schaffen eine stetige Nachfrage nach zuverlässigen Richtungssonojen. Regionale Verteidigungsübungen legen den Schwerpunkt auf die Interoperabilität der Unterwasserüberwachung über südamerikanische Seegrenzen hinweg.
Was hält die großvolumige Beschaffung von Sonobuoyen in den Vereinigten Staaten aufrecht?
5.5% CAGR, unterstützt durch umfangreiche globale maritime Patrouillenoperationen, kontinuierliche Marineflugausbildung und strategische Verteidigung der Trägerkampfgruppen.
Die United States Navy betreibt den weltweit39größten Bestand an maritimen Patrouillenflugzeugen und schiffsgestützten U-Boot-Abwehrhubschraubern und verbraucht jährlich Zehntausende passiver Sonobuoys für operative Ausbildung und vorpostierte Überwachung. Verteidigungsgenehmigungsgesetze priorisieren die mehrjährige Stabilität der industriellen Sonobuoys, um Produktionsengpässe während internationaler Krisen zu vermeiden. Ein hohes Einsatztempo im Westpazifik und Nordatlantik sorgt für konsistente Beschaffungsverträge im Wert von mehreren Millionen Dollar.
Warum baut das Vereinigte Königreich die U-Boot-Abwehrüberwachung aus?
4.9% CAGR, geprägt von nordatlantischen U-Boot-Abwehrkorridoren, Schutz von Trägerkampfgruppen und akustischen Upgrades der Merlin-Hubschrauber.
Die Royal Navy und die Royal Air Force führen intensive U-Boot-Abwehrpatrouillen über die Grönland-Island-UK-Lücke durch, um nationale Abschreckungs-U-Boote und verbündete Überwasserflotten zu schützen. Bedeutende Investitionen in Merlin Mk2 akustische Verarbeitungssysteme und P-8A Poseidon-Operationen sorgen für eine wiederkehrende Nachfrage nach leistungsstarken passiven Sonobojen. Britische Verteidigungstechnologiezentren testen aktiv autonome Plattformen, um die akustische Sensorabdeckung über nördliche Gewässer auszuweiten.
Wie hält Japan den stabilen Einsatz von Sonobuoys aufrecht?
4.4% CAGR, beeinflusst von regionalem maritimen Perimeterschutz, Überwachung der Inselkette und einheimischen Patrouillenflugzeugoperationen.
Die Japanische Maritime Selbstverteidigungsstreitkräfte unterhält eine umfangreiche Flotte von Kawasaki P-1 und P-3C maritimen Patrouillenflugzeugen, die täglich wichtige maritime Transitstraßen überwachen. Japanische Verteidigungsplaner schreiben großflächige inländische Reserven passiver Richtungssonoboys vor, um U-Boot-Bewegungen entlang der umliegenden ozeanischen Gräben zu erkennen und zu verfolgen. Strenge Marineübungen sorgen für kontinuierliche Rotation und Beschaffung moderner akustischer Sonobuoy-Bestände.
Wer führt den Markt für passive Sonobuoys?
Ultra Electronics beherrscht durch seine Ultra Maritime Division die führende globale Marktposition, liefert den Großteil der Sonobojenbestände der US Navy und Royal Navy und ist Pionier fortschrittlicher richtungsakustischer Sensoren. Thales Group und General Dynamics Mission Systems bieten integrierte luftgestützte akustische Verarbeitungssuiten, digitale Signalanalysatoren und Schnittstellen für Marinekampfsysteme. Lockheed Martin Corporation und RTX Corporation entwickeln fortschrittliche maritime Patrouillenplattformen, Luftsonar-Integrationspakete und Multisensor-Überwachungsprozessoren.
L3Harris Technologies und Northrop Grumman Corporation fertigen robuste Telemetrie-Kommunikationen, Unterwasser-Akustikarrays und automatisierte Startmechanismen. BAE Systems und Kongsberg Gruppen liefern spezialisierte Marineelektronik, Sonarsysteme und maritime Patrouillenintegrationshardware. Rafael Advanced Defense Systems liefert spezialisierte Küstenakustiküberwachungs- und autonome Marineverteidigungssysteme. Der Markt für marine akustische Geräte zeigt, wie die Integration akustischer Sensoren die Marktführung im Verteidigungsmarkt bestimmt.
Welche Unternehmen sind die wichtigsten Anbieter?
Wichtige Unternehmen sind Ultra Electronics; Thales Group; General Dynamics Mission Systems; Lockheed Martin Corporation; RTX Corporation; L3Harris Technologies; Northrop Grumman Corporation; BAE Systems; Kongsberg Gruppen; und Rafael Advanced Defense Systems.
- Ultra Electronics
- Thales-Gruppe
- General Dynamics Missionssysteme
- Lockheed Martin Corporation
- RTX Corporation
- L3Harris Technologies
- Northrop Grumman Corporation
- BAE-Systeme
- Kongsberg Gruppen
- Rafael Fortschrittliche Verteidigungssysteme
Bibliographie
- [1] Ultra Maritime. (2024, Juni 25). U.S. Navy Q62 Next-Gen-Sonobuoy-Transaktionsvereinbarung im Wert von49 Millionen US-Dollar, die an Ultra Maritime vergeben wurde.
- [2] Ultra Maritime. (2024, 18. September ). Ultra Maritime erhält eine weitere Vereinbarung über99 Millionen Dollar von der US Navy für Q53H Sonobuoys.
- [3] Ultra Maritime. (2025, Februar 12). Ultra Maritime unterzeichnet eine Vereinbarung mit Bharat Dynamics Limited zur Koproduktion von Sonobuoys in Indien.
- [4] UK Defence Innovation & Ministry of Defence. (2024, März 14). UKDI: ASW Spearhead verbessert Merlin- und Sonarfähigkeiten durch schnelle Innovation.
- [5] UK Defence Innovation & Ministry of Defence. (2025, November 5). UKDI: Drei marine Testumgebungen transformieren Verteidigungsinnovationen für autonome U-Boot-Abwehr.
Dieser Bericht beantwortet
- Der Bericht bewertet technische Fähigkeiten über richtungsweisende DIFAR-Hydrophon-Arrays und nicht-gerichtete akustische Sensoren.
- Die Anwendungsanalyse erklärt, warum die Marinestreitkräfte der Verteidigung über sieben Zehntel der jährlichen Sonobuoy-Beschaffungsausgaben ausmachen.
- Länderspezifische Bewertungen untersuchen die Treiber, die es Deutschland und Brasilien ermöglichen, schnellere Wachstumsraten bei der U-Boot-Abwehr zu erreichen.
- Einsatzbewertungen prüfen die operativen Vorteile der luftgestützten Verteilung gegenüber schiffsgestützten pneumatischen Startsystemen.
- Wettbewerbsprofilierung ergibt Benchmarks für Sonobuoy-Produktionskapazitäten, Hydrofon-Sensitivitätswerte und staatliche Vertragsrückstände bei führenden Rüstungsunternehmen.
Was deckt der passive Sonobuoy-Markt ab?
Der Markt umfasst entwegbare ozeanographische und defensive Akustiksensoren, die dazu dienen, aktiv auf Unterwassergeräusche von U-Booten, Überwasserschiffen und maritimen Umgebungen zu hören. Sie verfolgt richt- und omnidirektionale Sonobojen, die von festflügeligen maritimen Patrouillenflugzeugen, Marinehubschraubern und Überwasserkriegsschiffen eingesetzt werden. Die Analyse beinhaltet verwandte Fact.MR Bewertungen der Marineverteidigungselektronik und Unterwasserakustik.
Was ist im Umfang enthalten?
Das Teleskop umfasst werkseitig verpackte passive Sonobuoy-Einheiten, kalibrierte Hydrophonsensor-Nutzlasten, Fallschirme zur Stabilisierung des Landes und integrierte Radiofrequenzsender, die an Marinestreitkräfte und wissenschaftliche Einrichtungen verkauft werden.
Die Einnahmen spiegeln die Lieferwerte der Hersteller bei staatlichen Beschaffungsverträgen und ausländischen Militärverkäufen wider. Entwicklungsprototypen, die unter gültigen Verteidigungstransaktionsvereinbarungen geliefert werden, sind in den Markttotalen enthalten.
Was ist vom Umfang ausgeschlossen?
Das Teleskop schließt aktive Echo-Entfernungs-Sonobuoys aus, die akustische Pings zur Ziellokalisierung aussenden, Bathythermographenbojen, die nur Wassertemperaturprofile messen, und verankerte Meeresboden-Hydrofonnetze.
Spezialisierte akustische Verarbeitungscomputer für Flugzeuginnenräume und Hubschrauber-Tauchsonarrollen sind von Sonobuoy-Produkttotalen ausgeschlossen. Militärische Flugbetriebskosten und Entsorgungsgebühren für Marinewaffen liegen außerhalb der Berichtsgrenze.
Wie wurde die Analyse erstellt?
Die Analyse stützt sich auf 120+ Quellen, 35+ Unternehmensportfolios, 25+ Länder und mehr als 20 Brancheninterviews.
- Primärforschung: Die Primärforschung umfasst Gespräche mit Herstellern, Dienstleistern, Technologieentwicklern, Distributoren, Endnutzern und Fachexperten. Diese Gespräche untersuchen Kaufprioritäten, Produktakzeptanz, operative Herausforderungen, Zulassungsanforderungen, Wettbewerbspositionierung und die Faktoren, die die breitere Marktakzeptanz beeinflussen.
- Schreibtischforschung: Schreibtischforschung umfasst Regierungsstatistiken, regulatorische Publikationen, Unternehmensunterlagen, Handelsdaten, technische Studien, Branchenverbände, Standards, öffentliche Politik und andere maßstäbliche Quellen. Jede in der Analyse verwendete Quelle ist in der Bibliographie dokumentiert.
- Marktgröße und Prognose: Marktschätzungen kombinieren historische Leistungen, Nachfrageindikatoren, Preis- und Volumentrends, Segmentanteile, Unternehmensbeteiligung, Länderwachstum, Akzeptanzmuster, Investitionsaktivitäten und Marktexpansionsbarrieren.
- Datenvalidierung und Aktualisierungszyklus: Die Ergebnisse werden validiert, indem Primärinterviews mit öffentlichen Daten, Unternehmensaktivitäten, regulatorischen Änderungen, Handelsmustern und Branchenentwicklungen verglichen werden. Regelmäßige Updates überprüfen neue Produkteinführungen, Kapazitätsänderungen, Partnerschaften, Genehmigungen und Veränderungen in der kommerziellen Verbreitung.
Segmentierung
Wie groß ist der Umfang und Umfang des Berichts?
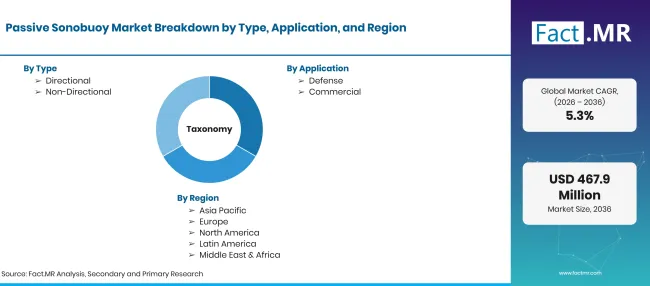
Factmr Passive Sonobuoy Market Taxonomy | Source: Fact.MR
| Attribut | Details |
|---|---|
| Quantitative Einheiten | USD Millionen |
| Marktdefinition | Einweg-akustische Abhörgeräte, die in ozeanischen Umgebungen eingesetzt werden, um unterwasserakustische Signaturen zu erkennen, zu verfolgen und zu lokalisieren. |
| Typ | Gerichtet; Nichtgerichtet |
| Anwendung | Verteidigung; Kommerziell |
| Einsatz | Luftlandedivision; Schiffsgestützt |
| Endnutzer | Seestreitkräfte; maritime Patrouillenflugzeuge; Forschungseinrichtungen; Weitere |
| Abgedeckte Regionen | Nordamerika; Lateinamerika; Westeuropa; Osteuropa; Ostasien; Südasien & Pazifik; Naher Osten & Afrika |
| Abgedeckte Länder | Deutschland; Brasilien; Vereinigte Staaten; Vereinigtes Königreich; Japan |
| Profilierte Unternehmen | Ultraelektronik; Thales-Gruppe; Allgemeine Dynamik; Lockheed Martin; RTX; L3Harris; Northrop Grumman; BAE Systems; Kongsberg; Rafael |
| Prognosezeitraum | 2026 bis 2036 |
| Herangehensweise | Analyse von Beschaffungsbudgets des Verteidigungsministeriums, Flugstunden der Marinefliegerei, öffentlichen Vertragsregistern und Interviews mit Integratoren von Marinesystemen |
Quelle: Fact.MR-Analyse. Aktualisiert am 19. Oktober 2026
Wie ist der Markt segmentiert?
-
Nach Typ
- Richtungsrichtung
- Nichtgerichtet
-
Nach Anwendung
- Verteidigung
- Kommerzieller Handel
-
Nach Einsatz
- Luftlandehüter
- Schifffahrt
-
Nach Endnutzer
- Seestreitkräfte
- Maritime Patrouillenflugzeuge
- Forschungseinrichtungen
- Weitere
-
Nach Region
- Nordamerika
- Lateinamerika
- Westeuropa
- Osteuropa
- Ostasien
- Südasien & Pazifik
- Naher Osten & Afrika
Häufig gestellte Fragen
Wie groß ist der Markt für passive Sonobuoys im Jahr 2026?
Wie sieht der CAGR von 2026 bis 2036 aus?
Welche Art führt an?
Welche Bewerbung führt dazu?
Welche Unternehmen nehmen an passiven Sonobuoys teil?
Wer an diesem Bericht gearbeitet hat


Sehen Sie den Bericht selbst - fordern Sie eine kostenlose Leseprobe an
Kostenlose LeseprobeBroschüre mit Preisen und Kaufdetails anfordern
PDF herunterladen