- Market Value (2025): USD 74.2 Bn
- Estimated Value (2026): USD 77.1 Bn
- Forecast Value (2036): USD 113.2 Bn
- CAGR (2026-2036): 3.9%
Was wird der Markt für Phosphorit und Phosphorchemikalien bis 2036 voraussichtlich wert sein?
USD 77.1 Milliarden im Jahr 2026 bis USD 113.2 Milliarden bis 2036 bei einem 3.9% CAGR.
- Laut Fact.MR Analyse erreichte der Markt für Phosphorit und phosphorhaltige Chemikalien im Jahr 2025 USD 74.2 Milliarden.
- Der Umsatz wird voraussichtlich von USD 77.1 Milliarden im Jahr 2026 auf USD 113.2 Milliarden bis 2036 steigen.
- Der Markt wird voraussichtlich zwischen 2026 und 2036 einen 3.9% CAGR verzeichnen, da Phosphatdünger weiterhin zentral für die Pflanzenernährung bleiben.
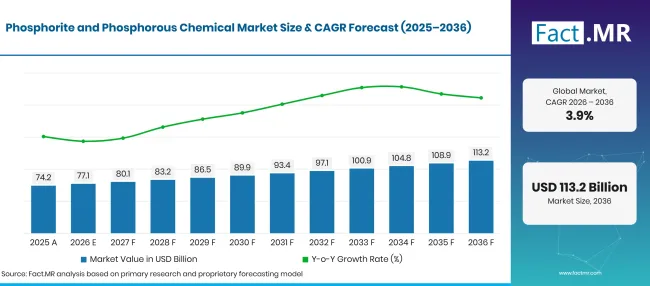
Factmr Phosphorite And Phosphorous Chemical Market Forecast Global | Source: Fact.MR
| Jahr | Grundlage | Marktwert (USD Milliarden) |
|---|---|---|
| 2025 | Tatsächlich | 74.2 |
| 2026 | Schätzung | 77.1 |
| 2036 | Vorhersage | 113.2 |
| CAGR 2026 bis 2036 | Prognosezeitraum | 3.9% |
Quelle: Fact.MR-Analyse. Aktualisiert am 14. Oktober 2026
Was sind die entscheidenden Zahlen hinter dem Wachstum des Marktes für Phosphorit und Phosphorchemikalien?
Fact.MR schätzt, dass die absolute Chance zwischen 2026 und 2036 USD 36.1 Milliarden beträgt.
- Nachfragetreiber auf dem Markt
- Phosphatdüngerhersteller benötigen eine stetige Phosphatgesteins- und Phosphorsäurezufuhr.
- Brasilianische Düngemittelmischer kaufen große Mengen importierter Nährstoffe. Die Handelsstatistiken des brasilianischen Entwicklungsministeriums verzeichneten 2025 45.48 Millionen Tonnen Importe von chemischem Dünger [2].
- Deutsche Landwirtschaftslieferanten passen Bestellungen von Phosphatdünger an die Nutzungs- und Nährstoffpläne an.
- Analysierte Schlüsselsegmente
- Nach Produkttyp: Düngemittel machen im Jahr 2026 38.2% Anteil aus, da Phosphatnährstoffe den etablierten Bedarf der Ernteproduktion decken.
- Nach Anwendung: Die Landwirtschaft macht 2026 42.1% Anteil aus, da der Nährstoffverbrauch zu wiederholten Käufen über die Jahreszeiten hinweg führt.
- Nach Vertriebskanal: Direktverkäufe erobern 2026 44.3% Marktanteil, da große Industrie- und Düngemittelkunden Großmengen mit Herstellern abschließen.
- Analystenmeinung bei Fact.MR
- Shambhu Nath Jha, Principal Consultant bei Fact.MR, erklärt: "Integrierte Produzenten können die Gesteinsverarbeitung mit der Säureproduktion koordinieren, was ihnen hilft, die Qualität der Rohstoffe und die Anlagenpläne zu steuern. Käufer vergleichen gelieferte Nährstoffkosten, Chargenspezifikationen und Lieferzuverlässigkeit bei der Wahl zwischen inländischen und importierten Materialien."
- Strategische Auswirkungen
- Bergbaugruppen sollten die Gesteinsvermehrungspläne an die Qualität anpassen, die von Phosphorsäureanlagen gefordert wird, da Verunreinigungen die Verarbeitungskosten im Downstream beeinflussen.
- Düngemittelhersteller sollten die saisonale Produktion anhand des Nährstoffbedarfs der Ernte und der Hafenlieferzeiten planen, vor allem wenn importiertes Gestein oder fertige Phosphate im Spiel sind.
- Industrielle Chemikalienkäufer sollten Lebensmittel- oder technische Qualitäten getrennt von Düngemittelsäure qualifizieren, um die Produktspezifikationen klar zu halten.
Deutschland wird als 4.7% CAGR prognostiziert, in dem die Planung von Spezialdüngemitteln den Phosphateinkauf beeinflusst. Brasilien folgt auf 4.3% , da die Nährstoffversorgung der Pflanzen sowohl von inländischer Verarbeitung als auch von Importen abhängt. Die Vereinigten Staaten werden auf 3.9% mit etabliertem Bergbau und Säureproduktion geschätzt. Das Vereinigte Königreich wird mit 3.5% prognostiziert, da die Nährstoffnutzung eingeschränkt ist. Japan verzeichnet eine 3.1% Prognose, da importierte Düngemittelrohstoffe weiterhin zentral für die Versorgung bleiben.
Wie unterteilt sich der Markt für Phosphorit und Phosphorchemikalien nach Segmenten?
Fact.MR schätzt, dass Düngemittel Produkttyp bei 38.2%führen; Landwirtschaft führt Anwendung bei 42.1%; Direktvertriebsleiter Vertriebskanal bei 44.3%.
Welcher Produkttyp dominiert?
Dünger machen 2026 38.2% Anteil aus.
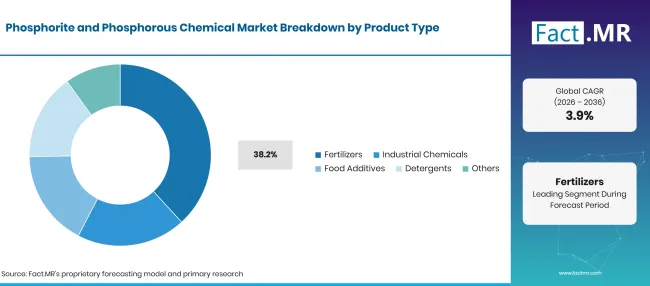
Factmr Phosphorite And Phosphorous Chemical Market Breakdown Product Type | Source: Fact.MR
| Produkttyp | Teilen (2026) |
|---|---|
| Düngemittel (Spitzensegment) | 38.2% |
| Andere Segmente kombiniert | 61.8%* |
| Gesamt | 100.0% |
Quelle: Fact.MR-Analyse. Aktualisiert am 14. Oktober 2026
Die Hauptverwendung von Phosphatgestein ist die Herstellung von Düngemittel, der in Phosphorsäure und Pflanzennährstoffe umgewandelt wird. Phosphor ist ein wichtiger Nährstoff für Pflanzenwachstum und Wurzelentwicklung. Landwirte wenden Phosphatdünger an, um Phosphor zu liefern. Die Nachfrage wird durch die Wirtschaft des Bauernhofs und den Bedarf der Ernte angetrieben. Unternehmen, die sowohl Minen als auch Verarbeitungsanlagen betreiben, haben oft mehr Kontrolle über Rohstoffversorgung und Produktionsplanung.
Was führt den Anwendungssegment?
Die Landwirtschaft macht im Jahr 2026 42.1% Anteil aus.
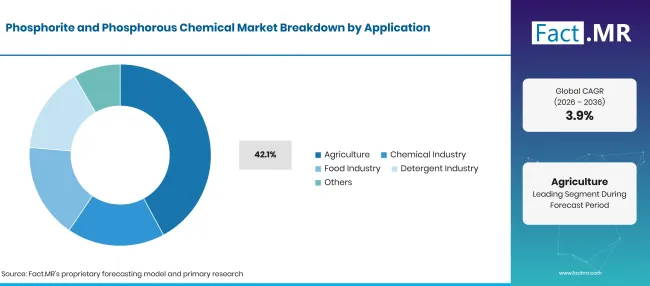
Factmr Phosphorite And Phosphorous Chemical Market Breakdown Application | Source: Fact.MR
| Anwendung | Teilen (2026) |
|---|---|
| Landwirtschaft (führendes Segment) | 42.1% |
| Andere Segmente kombiniert | 57.9%* |
| Gesamt | 100.0% |
Quelle: Fact.MR-Analyse. Aktualisiert am 14. Oktober 2026
Die Landwirtschaft zieht Phosphatnährstoffe in wiederholte Kaufzyklen ein, die an Pflanz- und Bodenbedingungen gebunden sind. Düngemittelmischer wählen je nach Pflanzenfähigkeit zwischen fertigen Phosphatprodukten und Einsatzmaterialien. Pflanzenberater beeinflussen auch die Produktwahl, wenn Bodentests einen Nährstoffbedarf zeigen.
Wie beeinflusst der Vertriebskanal den Verkauf?
Direktverkäufe erringen 2026 44.3% Marktanteil.
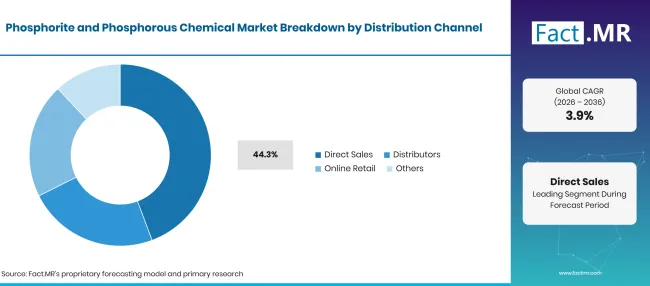
Factmr Phosphorite And Phosphorous Chemical Market Breakdown Distribution Channel | Source: Fact.MR
| Vertriebskanal | Teilen (2026) |
|---|---|
| Direktvertrieb (führendes Segment) | 44.3% |
| Andere Segmente kombiniert | 55.7%* |
| Gesamt | 100.0% |
Quelle: Fact.MR-Analyse. Aktualisiert am 14. Oktober 2026
Direktverkäufe sind üblich zwischen Phosphatminen und integrierten chemischen Herstellern, die vertragliche Mengen an Düngemittelfabriken oder große andere Verarbeiter liefern. Langjährige Kunden erwarten eine einheitliche Materialqualität sowie die Lieferung gemäß dem vereinbarten Zeitplan.
Was beschleunigt die Verbreitung des Marktes für Phosphorit und Phosphorchemien und was hält ihn zurück?
Einkäufe von Pflanzenernährung unterstützen den Verkauf; Mineralverarbeitungskosten und Handelsbelastung begrenzen die Flexibilität.
Fahrerauswirkungsanalyse
| FAHRER | (~) % AUSWIRKUNG AUF CAGR | GEOGRAFISCHE RELEVANZ | AUSWIRKUNGSZEITPLAN |
|---|---|---|---|
| Anwendung von Pflanzenphosphat | +0.8% | Global | Mittelfristig (2–4 Jahre) |
| Integrierte Gestein-zu-Säure-Verarbeitung | +0.7% | Nordamerika, Afrika | Langfristig (>= 4 Jahre) |
| Anforderungen an den Import von Großdruckdünger | +0.6% | Lateinamerika, Ostasien | Kurzfristig (<= 2 Jahre) |
| Verwendung hochreiner chemischer Substanzen | +0.5% | Europa, Ostasien | Mittelfristig (2–4 Jahre) |
| Saisonale Distributorenbestellungen | +0.4% | Global | Kurzfristig (<= 2 Jahre) |
Quelle: Fact.MR-Analyse. Aktualisiert am 14. Oktober 2026
Chancen-Impact-Analyse
| MÖGLICHKEIT | (~) % AUSWIRKUNG AUF CAGR | GEOGRAFISCHE RELEVANZ | AUSWIRKUNGSZEITPLAN |
|---|---|---|---|
| Effiziente Säureverarbeitung | +0.7% | Global | Langfristig (>= 4 Jahre) |
| Geförderte Phosphorströme | +0.6% | Westeuropa, Ostasien | Langfristig (>= 4 Jahre) |
| Speziallebensmittel und chemische Qualitäten | +0.5% | Global | Mittelfristig (2–4 Jahre) |
| Engere landwirtschaftliche Verteilung | +0.4% | Lateinamerika | Mittelfristig (2–4 Jahre) |
Quelle: Fact.MR-Analyse. Aktualisiert am 14. Oktober 2026
Auswirkungsanalyse von Fixiermaßnahmen
| ZURÜCKHALTUNG | (~) % AUSWIRKUNG AUF CAGR | GEOGRAFISCHE RELEVANZ | AUSWIRKUNGSZEITPLAN |
|---|---|---|---|
| Erzqualität und Veredelungskosten | -0.8% | Global | Langfristig (>= 4 Jahre) |
| Import- und Frachtexponierung | -0.6% | Brasilien, Japan | Kurzfristig (<= 2 Jahre) |
| Nährstoffzuwendungsgrenzen | -0.5% | Europa | Mittelfristig (2–4 Jahre) |
| Chemiequalifikation | -0.4% | Global | Mittelfristig (2–4 Jahre) |
Quelle: Fact.MR-Analyse. Aktualisiert am 14. Oktober 2026
Welche Länder skalieren bis 2036 den Markt für Phosphorit und Phosphorchemikalien?
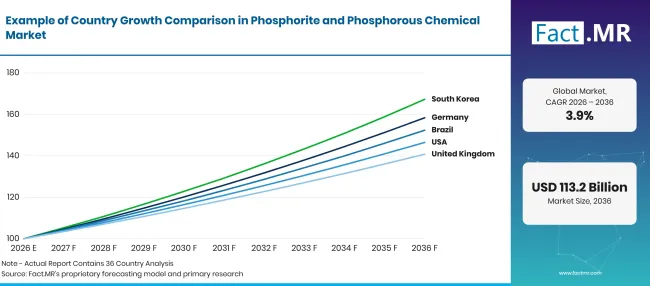
Factmr Phosphorite And Phosphorous Chemical Market Growth Index | Source: Fact.MR
| Land | CAGR (2026–2036) |
|---|---|
| Deutschland | 4.7% |
| Brasilien | 4.3% |
| Vereinigte Staaten | 3.9% |
| Vereinigtes Königreich | 3.5% |
| Japan | 3.1% |
Quelle: Fact.MR-Analyse. Aktualisiert am 14. Oktober 2026
Warum führt Deutschland das Wachstum von Phosphatchemikalien an?
4.7% CAGR, unterstützt durch regelmäßigen Düngemittelgebrauch und industrielle Phosphatanwendungen.
Deutschland hat eine Nachfrage nach Phosphatprodukten sowohl von landwirtschaftlichen als auch von industriellen Nutzern. Destatis meldete im ersten Quartal 2026 50,856 metrische Tonnen P₂O₅ bei den inländischen Phosphatdüngemittelverkäufen [3]. Düngemittellieferanten planen die Lieferungen nach saisonalen Erntebedürfnissen. Industriekunden wählen Phosphatprodukte basierend auf Qualitäts- und Reinheitsbedürfnissen.
Wie baut Brasilien den Verkauf von Phosphatchemikalien aus?
4.3% CAGR, getrieben von großem Düngemittelbedarf und wachsender lokaler Verarbeitungskapazität.
Brasilien ist stark auf Pflanzennährstoffe angewiesen und baut seine Phosphatverarbeitungskapazität kontinuierlich aus. Die Nationale Bergbaubehörde meldete eine geplante jährliche Produktion von 1.05 Millionen Tonnen Phosphatdünger im Santa Quitéria-Projekt [5]. Düngemittelunternehmen benötigen zuverlässige Versorgung vor den Hauptsäzeiten. Wechselkursbewegungen und die Kosten importierter Materialien beeinflussen ebenfalls die Kaufentscheidungen.
Was unterstützt den Verkauf von Phosphatchemikalien in den Vereinigten Staaten?
3.9% CAGR, geformt durch die heimische Phosphatgesteinsproduktion und integrierte Säureumwandlung.
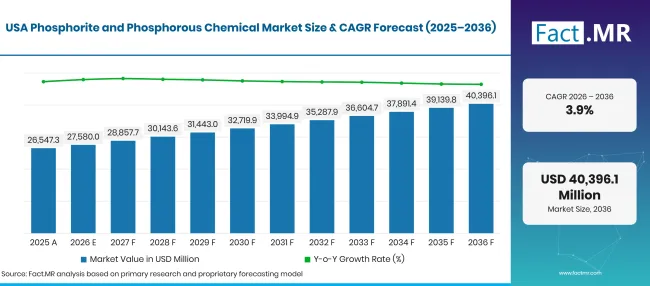
Factmr Phosphorite And Phosphorous Chemical Market Forecast Usa | Source: Fact.MR
Die Vereinigten Staaten verfügen über eine große Phosphatbergbauindustrie, die Düngemittel- und Chemiehersteller beliefert. Der U.S. Geological Survey schätzte 2025 20 Millionen Tonnen marktfähiger Phosphatgesteinsproduktion [1]. Die lokale Phosphatproduktion trägt dazu bei, eine stetige Versorgung mit Rohstoffen für nachgelagerte Industrien zu gewährleisten. Spezialkäufer wählen Phosphatprodukte nach Qualität, Konzentration und Leistungsbedarf aus.
Wie verwaltet das Vereinigte Königreich die Nachfrage nach Phosphatchemikalien?
3.5% CAGR, unterstützt durch eine gemessene Düngemittelanwendung und eine spezialisierte chemische Verteilung.
Das Vereinigte Königreich verwendet Phosphatdünger gezielter, wobei der Einkauf oft nach Ernte- und Bodenbedarf basiert. Defra meldete 2024 einen durchschnittlichen Phosphatdüngerverbrauch von 10 kg pro Hektar bei Feldfrüchten und Gras [4]. Die Nachfrage nach Düngemitteln ist eng mit jährlichen Landwirtschaftsprogrammen verknüpft und nicht mit großen Volumenzuwächsen.
Warum ist Japan stärker auf die Planung des Phosphatbestands angewiesen?
3.1% CAGR, beeinflusst von importierten Düngemittel-Rohstoffen und streng verwalteten Beständen.
Japan ist stark auf importierte Phosphatmaterialien angewiesen, wodurch Preise und Versandkosten wichtige Faktoren bei Kaufentscheidungen sind. Das Landwirtschaftsministerium berichtete Ende März 2026 2.4 Monate Ammoniumphosphat-Reservedeckung [6]. Düngemittelunternehmen passen die Käufe an den lokalen Erntebedarf und die saisonale Nachfrage an.
Wer führt den Markt für Phosphorit und Phosphorchemikalien?
Der Phosphatmarkt umfasst Unternehmen, die Phosphatgestein abbauen, sowie solche, die Düngemittel herstellen. Mosaic und OCP Group sind sowohl im Bergbau als auch in der Düngemittelproduktion tätig und haben die Kontrolle über die Rohstoffversorgung und -verarbeitung. Nutrien, EuroChem und PhosAgro sind ebenfalls in der Phosphatdüngemittelproduktion aktiv.
ICL Group und J.R. Simplot bieten phosphatbasierte Düngemittel und chemische Produkte an. Innophos konzentriert sich auf Spezialphosphatzutaten, die in Lebensmittel- und Industrieanwendungen verwendet werden. Yara umfasst Phosphatprodukte in sein breiteres Düngemittelsortiment. CF Industries ist hauptsächlich für Stickstoffdüngemittel bekannt, weshalb der Anteil an Phosphatprodukten geringer ist als bei integrierten Phosphatproduzenten.
Welche Unternehmen sind die wichtigsten Anbieter?
Wichtige Unternehmen sind The Mosaic Company; OCP Group; Nutrien Ltd.; Yara International ASA; EuroChem Group AG; PhosAgro; ICL Group Ltd.; CF Industries Holdings; Innophos Holdings; J.R. Simplot Company.
- Die Mosaic-Gesellschaft
- OCP-Gruppe
- Nutrien Ltd.
- Yara International ASA
- EuroChem Group AG
- PhosAgro
- ICL Group Ltd.
- CF Industries Holdings
- Innophos Holdings
- J.R. Simplot Company
Wie ist der Markt segmentiert?
-
Nach Produkttyp
- Dünger
- Industriechemie
- Lebensmittelzusatzstoffe
- Waschmittel
- Weitere
-
Nach Anwendung
- Landwirtschaft
- Chemische Industrie
- Lebensmittelindustrie
- Waschmittelindustrie
- Weitere
-
Nach Vertriebskanal
- Direktvertrieb
- Verleiher
- Online-Einzelhandel
- Weitere
-
Nach Region
- Nordamerika
- Lateinamerika
- Westeuropa
- Osteuropa
- Ostasien
- Südasien & Pazifik
- Naher Osten & Afrika
Bibliographie
- [1] BASF SE. (2025, November 5). Hyundai Transys und BASF stellen modulare Konzeptsitze mit Elastollan® TPU und SCF-Injektionsschaumtechnologie vor.
- [2] Covestro AG. (2025, Juli 16). Covestro bringt fortschrittlichen flammhemmenden Kapselschaum für EV-Batterien auf den Markt.
- [3] Statistisches Bundesamt (Destatis). (2026, Februar 6). Produktion im Dezember 2025: -1.9% gegenüber dem Vormonat.
- [4] Statistisches Bundesamt (Destatis). (2026, Mai 21). Der Exportüberschuss im Handel mit den Vereinigten Staaten ist im 1. Quartal 2026 im Vergleich zum Vorjahr 30.5% gesunken.
- [5] U.S. Census Bureau. (2026, September 1). Wert des Baus auf einen Blick: Juli 2026.
- [6] U.S. Census Bureau. (2026, September 1). Bauausgaben (Bau eingeführt): Juli 2026.
- [7] Ministerium für Wirtschaft, Handel und Industrie. (2025, Juni 9). Strategie der digitalen Mobilität (DX) aktualisiert.
- [8] Statistisches Bundesamt (Destatis). (2026, August 7). Exporte im Juni 2026: +0.9% im Mai 2026.
- [9] U.S. Bureau of Labor Statistics. (2026, Oktober 2). Herstellung von Kunststoffen und Kautschukprodukten: NAICS 326.
- [10] Verkehrsministerium. (2026, April 29). Statistiken zu Fahrzeugführerscheinen: 2025.
- [11] Deutscher Verband der Automobilindustrie. (2026, Januar 5). Die Produktion von Pkw im Jahr 2025 liegt leicht über dem Vorjahr ' S-Niveau.
- [12] Deutscher Verband der Automobilindustrie. (2026, Februar 16). Automobilproduktion.
Dieser Bericht behandelt
- Der Bericht untersucht die Beziehung zwischen der Gesteinsversorgung und dem Verkauf von fertigem Phosphatdünger oder Phosphorchemikalien.
- Die Segmentanalyse erklärt, warum Düngemittel und Landwirtschaft die wichtigsten prognostizierten Anwendungen darstellen.
- Die Kanalanalyse behandelt direkte Verträge und die Rolle von Chemikalienverteilen.
- Ländervergleiche untersuchen die Phosphatimportexposition und die Inlandsproduktion in fünf Märkten.
- Die Wettbewerbsübersicht trennt integrierte Düngemittelhersteller von spezialisierten Phosphatanbietern.
- Die Kostenanalyse berücksichtigt die Gesteinsqualität, Umwandlungsanlagen und Frachtbedingungen für Massengüter.
Was deckt der Markt für Phosphorit und Phosphorchemikalien ab?
Der Markt umfasst abgebautes Phosphorit und phosphatbasierte Chemikalien, die für die Landwirtschaft oder den industriellen Gebrauch verkauft werden. Fertige Düngemittel und Phosphorsäure sind enthalten, wenn sie innerhalb der angegebenen Wertschöpfungskette fallen. Chemische Qualitäten werden durch ihre Endverwendung und Produktspezifikationen unterschieden.
Was ist im Umfang enthalten?
Phosphatmineralienproduktion, Phosphorsäureumwandlung und Phosphatdünger sind enthalten. Nachgelagerte Lebensmittel- und Industriephosphate sind abgedeckt, wobei ihr Verkauf auf den Einsatz von Phosphorchemikalien zurückzuführen ist.
Was ist vom Umfang ausgeschlossen?
Die Bewertung schließt nicht verwandte Stickstoff- und Kaliverkäufe aus, die keine Phosphatkomponente enthalten. Sie schließt auch eigenständige Bergbaudienstleistungen aus, die nicht den Verkauf von Phosphatgestein oder Phosphatchemikalien darstellen.
Wie wurde die Analyse erstellt?
Die Analyse stützt sich auf 120+ Quellen, 35+ Unternehmensportfolios, 25+ Länder und mehr als 20 Brancheninterviews.
- Primärforschung: Die Primärforschung umfasst Gespräche mit Herstellern, Dienstleistern, Technologieentwicklern, Distributoren, Endnutzern und Fachexperten. Diese Gespräche untersuchen Kaufprioritäten, Produktakzeptanz, operative Herausforderungen, Zulassungsanforderungen, Wettbewerbspositionierung und die Faktoren, die die breite Marktakzeptanz beeinflussen.
- Schreibtischforschung: Schreibtischforschung umfasst Regierungsstatistiken, regulatorische Publikationen, Unternehmensunterlagen, Handelsdaten, technische Studien, Branchenverbände, Standards, öffentliche Politik und andere maßhafte Quellen. Jede in der Analyse verwendete Quelle ist in der Bibliographie dokumentiert.
- Marktgröße und Prognose: Marktschätzungen kombinieren historische Leistungen, Nachfrageindikatoren, Preis- und Volumentrends, Segmentanteile, Unternehmensbeteiligung, Länderwachstum, Akzeptanzmuster, Investitionsaktivitäten und Marktexpansionsbarrieren.
- Datenvalidierung und Aktualisierungszyklus: Die Ergebnisse werden validiert, indem Primärinterviews mit öffentlichen Daten, Unternehmensaktivitäten, regulatorischen Änderungen, Handelsmustern und Branchenentwicklungen verglichen werden. Regelmäßige Updates überprüfen neue Produkteinführungen, Kapazitätsänderungen, Partnerschaften, Genehmigungen und Veränderungen in der kommerziellen Verbreitung.
Segmentierung
Wie groß ist der Umfang und Umfang des Berichts?
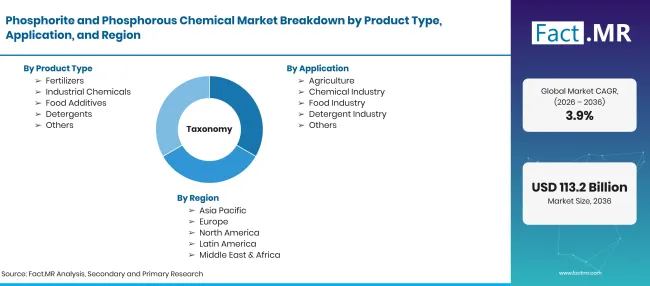
Factmr Phosphorite And Phosphorous Chemical Market Taxonomy | Source: Fact.MR
| Attribut | Details |
|---|---|
| Quantitative Einheiten | USD Milliarde von 2026 bis 2036; 3.9% CAGR |
| Marktdefinition | Phosphatgestein und nachgelagerte Phosphorchemikalien, die in Düngemitteln und industriellen Anwendungen verwendet werden. |
| Produkttyp | Düngemittel; Industriechemikalien; Lebensmittelzusatzstoffe; Waschmittel; Sonstiges |
| Anwendung | Landwirtschaft; Chemische Industrie; Lebensmittelindustrie; Waschmittelindustrie; Sonstiges |
| Vertriebskanal | Direktvertrieb; Distributoren; Online-Einzelhandel; Sonstige |
| Abgedeckte Regionen | Nordamerika; Lateinamerika; Westeuropa; Osteuropa; Ostasien; Südasien & Pazifik; Naher Osten & Afrika |
| Abgedeckte Länder | Deutschland; Brasilien; Vereinigte Staaten; Vereinigtes Königreich; Japan |
| Profilierte Unternehmen | Die Mosaic Company; OCP Group; Nutrien Ltd.; Yara International ASA; EuroChem Group AG; PhosAgro; ICL Group Ltd.; CF Industries Holdings; Innophos Holdings; J.R. Simplot Company |
| Prognosezeitraum | 2026 bis 2036 |
| Herangehensweise | Marktwert- und Segmentprognosen mit offiziellen Mineral-, Landwirtschafts- und Handelsnachweisen. |
Quelle: Fact.MR-Analyse. Aktualisiert am 14. Oktober 2026
Häufig gestellte Fragen
Wie groß ist der Markt im Jahr 2026?
Wie CAGR zwischen 2026 und 2036?
Welcher Produkttyp hat den größten Prognoseanteil?
Welche Vertriebskanal-Leads?
Welche Unternehmen nehmen teil?
Wer an diesem Bericht gearbeitet hat


Sehen Sie den Bericht selbst - fordern Sie eine kostenlose Leseprobe an
Kostenlose LeseprobeBroschüre mit Preisen und Kaufdetails anfordern
PDF herunterladen