- Market Value (2025): USD 803.7 Mn
- Estimated Value (2026): USD 902.8 Mn
- Forecast Value (2036): USD 2887.7 Mn
- CAGR (2026-2036): 12.3%
Welchen Wert wird der Markt für selbstscannende Einzelhandelslösungen bis 2036 prognostizieren?
USD 902.8 Millionen im Jahr 2026 bis USD 2887.7 Millionen bis 2036, mit einem 12.3% CAGR.
- Der Markt für selbstscannende Einzelhandelslösungen wurde 2025 mit USD 803.7 Millionen bewertet.
- Die Nachfrage wird voraussichtlich von USD 902.8 Millionen im Jahr 2026 auf USD 2887.7 Millionen im Jahr 2036 steigen.
- Der Markt wird voraussichtlich von 2026 bis 2036 um 12.3% CAGR wachsen, da die Filialnetzwerke das Selbstscannen ausweiten und in ein zuverlässigeres Transaktionsmanagement investieren.
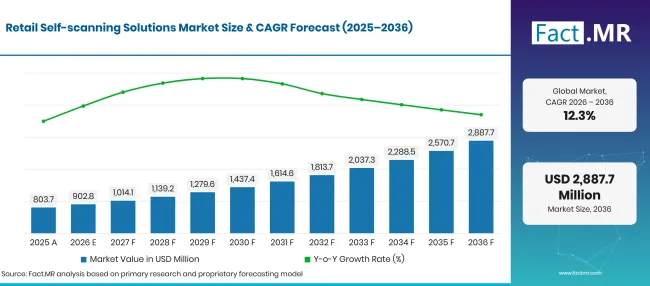
Retail Self Scanning Solutions Market Forecast Global | Source: Fact.MR
| Jahr | Grundlage | Marktwert (USD Millionen) |
|---|---|---|
| 2025 | Tatsächlich | 803.7 |
| 2026 | Schätzung | 902.8 |
| 2036 | Vorhersage | 2887.7 |
| CAGR 2026 bis 2036 | Prognosezeitraum | 12.3% |
Quelle: Fact.MR-Analyse. Aktualisiert am 27. Oktober 2026
Was sind die entscheidenden Zahlen hinter dem Wachstum des Marktes für Selbstscanning-Lösungen im Einzelhandel?
Die Prognose erhöht zwischen 2026 und 2036 USD 1984.9 Millionen an Jahresumsätzen. Die Ausrüstung bleibt die größte einzelne Komponente, aber die folgenschwerere Ausgabenentscheidung ist, wie diese Geräte über Hunderte gewöhnlicher Transaktionen und mehrere Geschäfte hinweg betrieben werden. Preisschnittstellen, Korbrückgewinnung und Personalinterventionen schaffen nach der Installation eine Service- und Softwarenachfrage. Einzelhändler, die diese Kosten nicht kontrollieren, können ihren Gerätebestand erweitern, ohne die Kassenwirtschaftlichkeit zu verbessern.
- Nachfragetreiber auf dem Markt
- Der Barcode-Übergang legt einen konkreten Zeitplan für Teile des Marktes fest. GS1' s Leitlinien vom Dezember 2025 sehen vor, dass Systeme bis Ende 2027 sowohl lineare als auch 2D-Produktkennungen verarbeiten. [3] Dies ist eher ein Ziel zur Branchenvorbereitung als eine gesetzliche Frist, aber es offenbart eine Lücke zwischen dem Besitz eines Bildgebungsscanners und der korrekten Verarbeitung der Informationen. Die Nachfrage nach Barcode-Software wird sich auf Dateninterpretation und Integration an den Kassen erstrecken, nicht nur auf Ersatzhardware.
- Warenverlust ist ein weiteres Hindernis für den Rollout. ECR Retail Loss untersuchte in seiner Studie von 2026 den Einfluss von Personal, Design und Technologie auf die Genauigkeit der festen Selbstbedienungskassen. [4] Die Forschung quantifiziert Verluste nicht bei allen Formen des mobilen Selbstscannings. Selbst innerhalb dieses Rahmens ist die Implikation klar: Ein höherer Anteil kundengeführter Transaktionen führt zu mehr Gelegenheiten für verpasste Scans, Interventionen und Kontrollfehler. Diese Betriebskosten gehören von Anfang an in den Investitionsfall.
- Preis- und Promotionsmissmatches werden oft erst sichtbar, wenn der Käufer die Zahlung erreicht hat. Zu diesem Zeitpunkt hat der Kunde bereits Zeit in den Korb investiert und ist weniger tolerant gegenüber einem Neustart. Anbieter, die das Scannen mit dem Händler verbinden ' s Live-Preis- und Treueregeln beheben einen teureren Fehler als ein langsames Codelesen. In Selbstbedienungskiosken können der Zugang des Personals und der Standort der Zahlungskontrollen bestimmen, ob ein Problem schnell gelöst wird oder zu einer Warteschlange wird.
- Ein Multi-Store-Rollout bringt eine weitere Risikoebene mit sich: Ein Konfigurationsfehler kann sich im gesamten Estate wiederholen. Geräteüberwachung und kontrollierte Softwareveröffentlichungen helfen Einzelhändlern, einen isolierten Scannerfehler von einem systemischen Zahlungs- oder Preisproblem zu unterscheiden. Die nützlichsten Maßnahmen sind unvollständige Transaktionen, wiederholte Unterstützungsanfragen und Abstimmungsfehler, nicht die Anzahl der Installationsüberschriften.
- Analysierte Schlüsselsegmente
- Nach Komponenten: Hardware hält 2026 42.3% Umsatz. Erneuerungszyklen und Gerätewartung bleiben auch jetzt wichtig, wenn Software für die Betriebsleistung immer wichtiger wird.
- Nach Technologie: Barcode Scanning führt mit 44.0% im Jahr 2026 an. Seine Position macht die Unterstützung bestehender Produktkennungen und den Übergang zu 2D-Codes zu einem zentralen Einkaufsproblem.
- Nach Anwendung: Supermärkte/Hypermärkte tragen 45.0% des Umsatzes 2026 bei. Ihre vielfältigen Körbe und Werberegeln zeigen mehr Ausnahmen bei Transaktionen als ein eng sortiertes Geschäft.
- Nach Einsatzmodus: On-Premises macht 2026 56.8% des Umsatzes aus. Die Kontinuität der Transaktionen im Geschäft hat weiterhin Gewicht, ebenso wie der Reiz des zentralen Managements.
- Nach Endnutzer: Einzelhändler stellen im Jahr 2026 65.0% des Umsatzes dar. Sie kontrollieren die Investition und tragen die operativen Folgen, obwohl die Käufer die Scans durchführen.
- Analystenmeinung bei Fact.MR
- Shambhu Nath Jha, leitender Berater, Fact.MR
- Der Markt bewegt sich von einer geräteorientierten Kaufentscheidung zu einer transaktionsorientierten. Ein Scanner, der schnell liest, schafft keinen Wert, wenn der Kunde den auf dem Regal angezeigten Preis nicht zahlen, einen Artikel korrigieren oder Hilfe erhalten kann, ohne von vorne anzufangen. Das macht abgeschlossene Transaktionen, Mitarbeiterinterventionen und Abstimmungsgenauigkeit stärkere Indikatoren für die Bereitstellungsqualität als die Anzahl der Geräte. Hardware bleibt ein erheblicher Anteil an den Ausgaben, aber die Differenzierung liegt zunehmend in Integration und Unterstützung. Anbieter, die dieselben wiederkehrenden Probleme im gesamten Einzelhandelsbereich lösen können, sind besser für Erneuerung und Expansion positioniert. Es gibt wenig wirtschaftlichen Grund für einen schnelleren Leser, wenn ungelöste Preis- oder Zahlungsausnahmen weiterhin die bindende Einschränkung sind.
- Strategische Auswirkungen
- Die Ökonomie des Ladens sollte das Unterstützungsmodell bestimmen, bevor ein weiteres Gerät hinzugefügt wird. Die Kosten einer Intervention hängen davon ab, wie schnell das Personal benachrichtigt wird, ob sie das Problem erkennen können und ob der Korb die Unterbrechung übersteht. In Spitzenzeiten können mehrere gleichzeitige Ausnahmen nominell unabhängige Kassen wieder in einen Engpass mit besetztem Service verwandeln.
- Die Investition in feste RFID-Leser ist nur dann sinnvoll, wenn der Händler über eine geeignete Markierung und eine zuverlässige Möglichkeit zur Auflösung von mehrdeutigen Lesungen verfügt. Eine hochwertige oder durchgehend markierte Warenkategorie kann den Fall unterstützen; eine gemischte Auswahl mit schwachen Tag-Kontrollen möglicherweise nicht. Der relevante Vergleich ist die Kosten pro genauer Transaktion, einschließlich Ausnahmen und Wartung.
- Wenn Regaletiketten, Treueangebote und Warenkorbzahlen nicht übereinstimmen, entdecken Käufer das Problem meist erst am schlimmsten Zeitpunkt der Transaktion. Die Integration mit Smart Shelves ist nur dann relevant, wenn Produktidentitäten und Preisupdates bis zur Zahlung konsistent bleiben. Ein verbundenes Regal ist keine Lösung für inkonsistente Preissteuerung an anderen Stellen im Geschäft.
- Die Verantwortlichkeit des Service wird in Zahlungen mit gemischten Anbietern häufig unterschätzt. Ein Scanner-Austausch repariert keinen Fehler in der Preisschnittstelle; ein Softwareupdate stellt eine unterbrochene Zahlung möglicherweise nicht wieder her. Verträge, die Verantwortung über diese Grenzen hinweg zuweisen, können Ausfälle verkürzen und verhindern, dass derselbe Defekt in mehreren Geschäften wiederkehrt.
Brasilien hat die schnellste CAGR unter den fünf profilierten Ländern, gefolgt von Japan und Deutschland. Die Vereinigten Staaten stellen eine vergleichsweise ausgereifte Einsatzmöglichkeit dar. Dies ist keine einheitliche Einführungskurve: Neuere Anlagen haben Integrations- und Supportkosten, während etablierte Siedlungen zunehmend Verbesserungen bei abgeschlossenen Transaktionen und Kontrollen benötigen. Länderstrategien sollten widerspiegeln, wo die operative Beschränkung tatsächlich liegt.
Wie gliedert sich der Markt für selbstscannende Einzelhandelslösungen nach Segmenten auf?
Hardware- 42.3%; Barcode-Scannen 44.0%; Supermärkte/Hypermärkte 45.0%; On-Premises- 56.8%; Einzelhändler 65.0% im Jahr 2026.
Warum bleibt Hardware der größte Teil der Selbstscan-Einnahmen?
Das Hardware-Segment führt Component mit einem 42.3% Umsatzanteil im Jahr 2026 an.
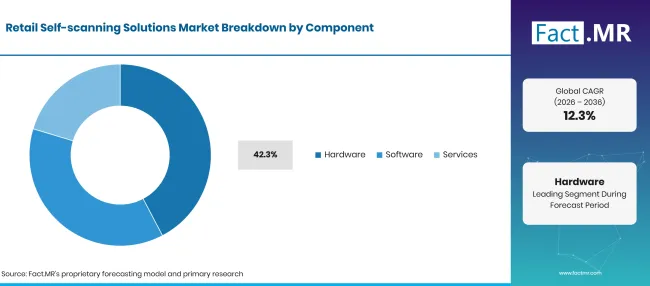
Retail Self Scanning Solutions Market Breakdown Component | Source: Fact.MR
| Komponente | Teilen (2026) |
|---|---|
| Hardware (führendes Segment) | 42.3% |
| Andere Segmente kombiniert | 57.7% |
| Gesamt | 100.0% |
Quelle: Fact.MR-Analyse. Aktualisiert am 27. Oktober 2026
Hardware hält 42.3% der Umsätze, was die Zuverlässigkeit und Erneuerungszyklen der Geräte wirtschaftlich wichtig macht, selbst wenn die Softwareausgaben steigen. Für im Geschäft betriebene Handheld-Geräte werden Laden, Verlustprävention, Bruch und Abwicklung zwischen Einkaufstouren wiederkehrende Betriebskosten. Feste Geräte sind mit einer anderen Belastung verbunden, darunter Bildschirmzugriff, Zahlungsperipheriegeräte und Servicestörungen während Reparaturen. Eine Leser' s genannte Funktion allein beschreibt keines der beiden Kostenprofile. Das Mitbringen des eigenen Handys Scannen ändert den Kapitalbedarf, aber nicht die Verantwortung für einen abgeschlossenen Kauf. Der Händler benötigt weiterhin zuverlässige Produktaufzeichnungen, Zahlungen und Support; das Gerät' s Eigentum verlagert sich einfach außerhalb des Geschäfts. Die Wirtschaftlichkeit mobiler und ladeneigener Hardware sollte daher über die gesamte Transaktion verglichen werden und nicht anhand der Vorabkosten des Scanners.
Was hält das Scannen von Barcodes zentral, je leistungsfähiger Einzelhandelscodes werden?
Das Barcode-Scanning-Segment führt im Jahr 2026 mit einem Umsatzanteil 44.0% Technologie an.
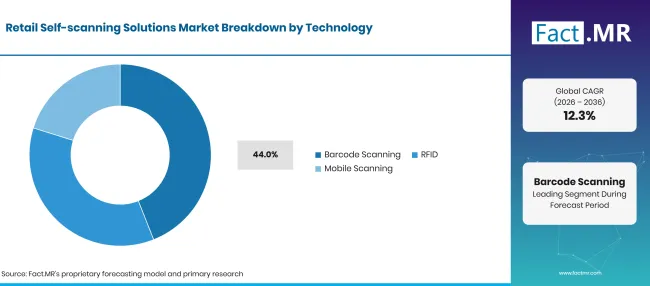
Retail Self Scanning Solutions Market Breakdown Technology | Source: Fact.MR
| Technologie | Teilen (2026) |
|---|---|
| Barcode-Scannen (führendes Segment) | 44.0% |
| Andere Segmente kombiniert | 56.0% |
| Gesamt | 100.0% |
Quelle: Fact.MR-Analyse. Aktualisiert am 27. Oktober 2026
Das Barcode-Scannen führt zu 44.0% Umsatz, da Einzelhändler bereits mit erkannten Produktkennungen arbeiten. Das kurzfristige Problem ist die Kompatibilität. Ein neues Codeformat schafft wenig Wert, wenn der Korb den falschen Artikel, die falsche Menge oder den falschen Preis erfasst. Einzelhändler müssen die Daten konsistent über Kassen, Rückgaben und Preisaktionen interpretieren, bevor der reichere Code betrieblich nützlich wird. GS1 sieht explizit lineare Barcodes und 2D-Codes zusammenarbeiten; ein Bildscanner allein stellt keine Bereitschaft her. [3] Das verwandelt den Übergang in ein Integrations- und Testprogramm. Geschäfte müssen die Codes überprüfen, die Lieferanten tatsächlich ausdrucken, wie die Kassensoftware damit umgeht und was passiert, wenn Informationen fehlen oder dupliziert werden.
Warum bieten Supermärkte und Hypermärkte die größte Anwendungsmöglichkeit?
Supermärkte/Hypermärkte machen 2026 45.0% der Anwendungsumsätze aus.
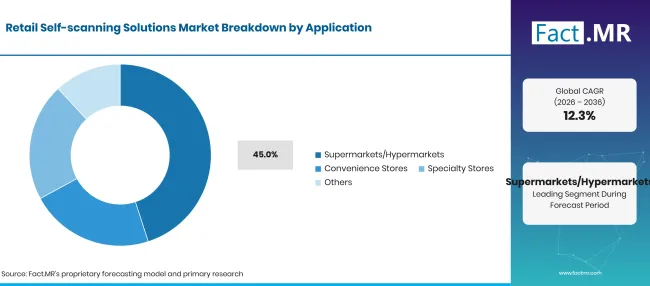
Retail Self Scanning Solutions Market Breakdown Application | Source: Fact.MR
| Anwendung | Teilen (2026) |
|---|---|
| Supermärkte/Hypermärkte (führendes Segment) | 45.0% |
| Andere Segmente kombiniert | 55.0% |
| Gesamt | 100.0% |
Quelle: Fact.MR-Analyse. Aktualisiert am 27. Oktober 2026
Supermärkte und Hypermärkte machen 45.0% der Anwendungseinnahmen aus und platzieren gemischte Körbe im Zentrum des Marktes. Lose Produkte, Mehrfachprodukte, gewogene Waren und wechselnde Angebote schaffen mehr Möglichkeiten für eine Korbunübereinstimmung als eine enge Auswahl. Das Scannen während des Einkaufsbesuchs kann das Endzahlungserlebnis verbessern, aber nur, wenn diese Ausnahmen vor der Kasse des Kunden verwaltet werden. Ein ungelöster Artikel kann einen gesamten Korb stören. Eine Mengenkorrektur, ein unlesbares Etikett oder ein altersbeschränkter Kauf kann einen Mitarbeiter erfordern, selbst wenn die übrigen Produkte normal scannen. Die Wirtschaftlichkeit hängt daher von der Häufigkeit der Interventionen und der Reaktionszeit sowie vom Kundendurchsatz ab. Das Ladenlayout kann die Kosten jeder Ausnahme verstärken oder senken.
Warum behält der On-Premises-Einsatz eine führende Position?
Das On-Premises-Segment führt im Deployment Mode mit einem 56.8% Umsatzanteil im Jahr 2026 an.
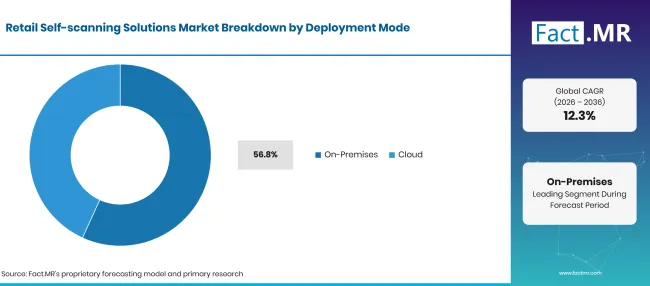
Retail Self Scanning Solutions Market Breakdown Deployment Mode | Source: Fact.MR
| Bereitstellungsmodus | Teilen (2026) |
|---|---|
| On-Premises (führendes Segment) | 56.8% |
| Andere Segmente kombiniert | 43.2% |
| Gesamt | 100.0% |
Quelle: Fact.MR-Analyse. Aktualisiert am 27. Oktober 2026
On-Premises-Systeme behalten einen 56.8% Anteil, da die Kontinuität der Auszahlung auf Store-Ebene erforderlich ist. Die lokale Verarbeitung kann die Abhängigkeit von einer externen Verbindung begrenzen, aber nicht, wenn Kern-Preis- oder Zahlungsfunktionen weiterhin einen entfernten Dienst erfordern. Die Unterscheidung ist operativ und nicht ideologisch: Die richtige Anordnung ist diejenige, die Transaktionen abschließt und sie zuverlässig bei routinemäßigen Ausfällen abstimmt. Große Ketten benötigen zentrale Aufsicht und konsistente Updates, während einzelne Stores eine zuverlässige Ausführung benötigen. Diese Anforderungen können koexistieren. Die nützlicheren Beschaffungsfragen betreffen Wiederherstellungsverfahren, Konfigurationskontrolle und wem einen Ausfall gehört, anstatt ' cloud' und ' local' als vollständige Beschreibungen der Betriebsarchitektur zu behandeln.
Wie prägen Einzelhändlerprioritäten einen von Kunden betriebenen Service?
Das Einzelhändlersegment führt den Endnutzer mit einem 65.0% Umsatzanteil im Jahr 2026 an.
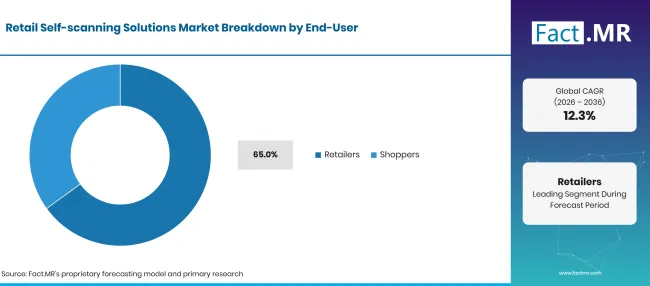
Retail Self Scanning Solutions Market Breakdown End User | Source: Fact.MR
| Endnutzer | Teilen (2026) |
|---|---|
| Einzelhändler (führendes Segment) | 65.0% |
| Andere Segmente kombiniert | 35.0% |
| Gesamt | 100.0% |
Quelle: Fact.MR-Analyse. Aktualisiert am 27. Oktober 2026
Einzelhändler machen 65.0% Umsatz aus, weil sie den Service kaufen und pflegen, Preisregeln festlegen und die Kosten von Fehlern und Schrumpfungen tragen. Ein günstiges Kundenerlebnis unterstützt die Verbreitung, kann aber keine Transaktionen ausgleichen, die das Geschäft nicht abgleichen kann. Die Investitionsentscheidung ist daher ein Gleichgewicht aus abgeschlossenen Verkäufen, Personal- und Kontrollkosten, nicht einfach ein schnelleres Durchlaufen einer Warteschlange. Die Kunden entscheiden, ob sie den Service nutzen, kaufen aber normalerweise nicht die zugrunde liegende Infrastruktur. Ihre Toleranz gegenüber Unsicherheit ist gering: Sie müssen sehen, was im Korb ist, einen Fehler korrigieren und die Zahlung beenden. Händler müssen diese einfachen Maßnahmen wahren und gleichzeitig Kontrollen anwenden, die verhindern, dass nicht registrierte Waren den Laden verlassen. Die Einführung ist nachhaltiger, wenn keines der Ziele das andere dominiert.
Was macht einen selbstscannenden Rollout nach dem ersten Start nachhaltig?
Ein Rollout wird getestet, wenn eine Transaktion zu einer geschäftigen Stunde schiefgeht. Fehlende Preise, abgebrochene Zahlungsversuche und Hilfeanfragen sind routinemäßige Betriebsereignisse, keine Randfälle. Wenn die Lösung dazu führt, dass Kunden in eine besetzte Bahn gelangen, verliert das Geschäft einen Teil des Arbeits- und Kapazitätsvorteils, der das Selbstscannen überhaupt rechtfertigte.
Die nächste Investitionsentscheidung sollte den Betriebsnachweisen folgen. Hohe Mengen unvollständiger Körbe können auf eine schlechte Schnittstelle hinweisen; wiederkehrende Preisstreitigkeiten deuten auf Produktdatenprobleme hin; häufige Genehmigungen können auf Personalmangel und Richtlinien hinweisen. Das Hinzufügen von Geräten wird nicht alle drei Lösungen lösen. Integration, Support und Warenverlust sind erhebliche Maßstabsbeschränkungen, insbesondere wenn Pilotprojekte in Geschäfte mit unterschiedlichen Layouts oder Produktmischungen übernommen werden.
Fahrerauswirkungsanalyse
| FAHRER | (~) % AUSWIRKUNG AUF CAGR | GEOGRAFISCHE RELEVANZ | AUSWIRKUNGSZEITPLAN |
|---|---|---|---|
| Ausweitung des kundengesteuerten Scannens über die Store-Netzwerke hinweg | +1.3% | Deutschland, Japan, Brasilien, Vereinigte Staaten | 2026 bis 2032 |
| Integration von Scanning mit Preisgestaltung, Treue und Bezahlung | +0.9% | Global | 2026 bis 2031 |
| Vorbereitung auf lineare und 2D-Barcode-Koexistenz | +0.6% | Europa, Nordamerika, Asien-Pazifik | 2026 bis 2029 |
| Ersatz und Erneuerung stark genutzter Scan-Hardware | +0.7% | Deutschland, Vereinigte Staaten, Vereinigtes Königreich, Japan | 2027 bis 2034 |
| Betriebssoftware, die eine konsistente Multi-Store-Bereitstellung unterstützt | +0.5% | Einzelhandelsketten weltweit | 2027 bis 2036 |
Quelle: Fact.MR-Analyse. Aktualisiert am 27. Oktober 2026
Chancen-Impact-Analyse
| MÖGLICHKEIT | (~) % AUSWIRKUNG AUF CAGR | GEOGRAFISCHE RELEVANZ | AUSWIRKUNGSZEITPLAN |
|---|---|---|---|
| Bessere Hilfsmittel für Ausnahmen und Unterstützungsmaßnahmen für das Personal | +0.8% | Europa, Nordamerika, Japan | 2026 bis 2031 |
| Mobiles Scannen ist an eine bestehende Einzelhändleranwendung gebunden | +0.6% | Brasilien, Europa, Vereinigte Staaten | 2027 bis 2034 |
| RFID-gestützter Einkauf in geeigneten markierten Warenkategorien | +0.4% | Japan, Europa, Nordamerika | 2028 bis 2036 |
| Verwaltete Überwachung und Unterstützung für verteilte Store-Estates | +0.7% | Global | 2027 bis 2033 |
Quelle: Fact.MR-Analyse. Aktualisiert am 27. Oktober 2026
Auswirkungsanalyse von Fixiermaßnahmen
| ZURÜCKHALTUNG | (~) % AUSWIRKUNG AUF CAGR | GEOGRAFISCHE RELEVANZ | AUSWIRKUNGSZEITPLAN |
|---|---|---|---|
| Warenverlust und ungenaue Korbeinnahme | -0.9% | Global | 2026 bis 2036 |
| Integration mit fragmentierten Preis- und Zahlungssystemen | -0.6% | Einzelhändler mit gemischten Technologie-Siedlungen | 2026 bis 2031 |
| Häufige Kundeninterventionen und unzureichende Unterstützung | -0.5% | Stark frequentierte Lebensmittel- und Convenience-Stores | 2026 bis 2032 |
| Ausrüstung im Voraus und Rollout-Kosten | -0.4% | Brasilien und kostenempfindliche Einzelhandelsformate weltweit | 2026 bis 2030 |
Quelle: Fact.MR-Analyse. Aktualisiert am 27. Oktober 2026
Welche Länder skalieren bis 2036 den Markt für selbstscannende Einzelhandelslösungen?
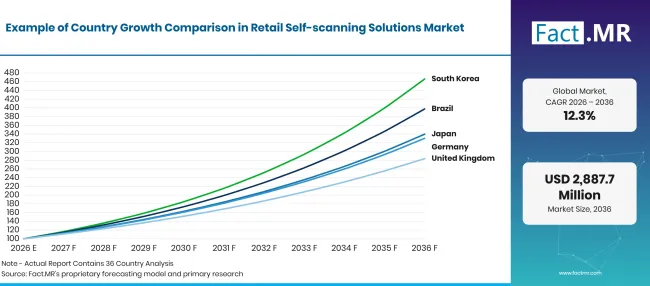
Retail Self Scanning Solutions Market Growth Index | Source: Fact.MR
| Land | CAGR (2026 bis 2036) |
|---|---|
| Deutschland | 12.7% |
| Brasilien | 14.8% |
| Vereinigte Staaten | 9.6% |
| Vereinigtes Königreich | 11.0% |
| Japan | 13.0% |
Quelle: Fact.MR-Analyse. Aktualisiert am 27. Oktober 2026
Wie verändert Deutschland' s installierte mobile Scan-Basis die Chance?
Deutschland: 12.7% CAGR von 2026 bis 2036. Ein etablierter Service-Footprint schafft Raum für Erweiterungen und Verbesserungen.
EHI zeichnete im Jahr 2025 mobile Selbstscans in 3,646 deutschen Geschäften auf, einschließlich Handheld-, Einkaufswagen- und Smartphone-Formaten. [2] Deutschland befindet sich somit in zumindest einem Teil seines Einzelhandelsbestands über eine rein experimentelle Phase hinaus. Die installierte Abdeckung schafft einen beträchtlichen Markt für Wartung, konsistente Software-Updates und Verbesserungen, die Reibung zwischen mehreren Scanformaten reduzieren.
Der nächste Wachstumsschritt muss nicht eine weitere Installation sein. Betreiber können verlassene Körbe, Wartezeiten und Preisstreitigkeiten in verschiedenen Geschäften vergleichen, um festzustellen, welche Standorte unterdurchschnittlich abschneiden. Ein Anbieter, der ein wiederkehrendes Problem aus einem etablierten Dienst entfernen kann, hat ein messbares Erneuerungsargument, ohne sich auf höhere Gerätezahlen zu verlassen.
Was unterstützt Brasilien & #39; s eine schnellere prognostizierte Expansion?
Brasilien: 14.8% CAGR von 2026 bis 2036. Das Wachstum hängt davon ab, die Investitionen auf Filialebene praktisch einzusetzen und zu unterstützen.
Brasilien führt die Prognose für fünf Länder bei 14.8%an, aber die Anfangsökonomie jedes Geschäfts wird wichtiger sein als die nationale Wachstumsrate. Die Integration mit bestehender Zahlungs- und Einzelhandelssoftware kann einen erschwinglichen Leser in eine teure Einführung verwandeln. Eine tragfähige Implementierung muss für lokalen Support und die Personalzeit, die zur Beseitigung von Transaktionsausnahmen verwendet wird, budgetieren – nicht nur für den Kauf und die Installation.
Skalierung wird Konfigurationen begünstigen, die wiederholt werden können, ohne die Integrationsarbeit an jedem Standort neu zu erstellen. Wo Einzelhändler bereits weit verbreitete Kundenanwendungen haben, kann mobiles Scannen die Anforderungen an dedizierte Geräte reduzieren. Diese Einsparung gilt nur, wenn die Anwendung die Korbaufzeichnungen genau und die Zahlungsrückgewinnung unkompliziert hält.
Wo können US-amerikanische Einzelhändler die Rendite auf etablierte Einsätze verbessern?
Vereinigte Staaten: 9.6% CAGR von 2026 bis 2036. Der Abschluss der Transaktionen bietet einen nützlicheren Wachstumstest als allein die Gerätezahlen.
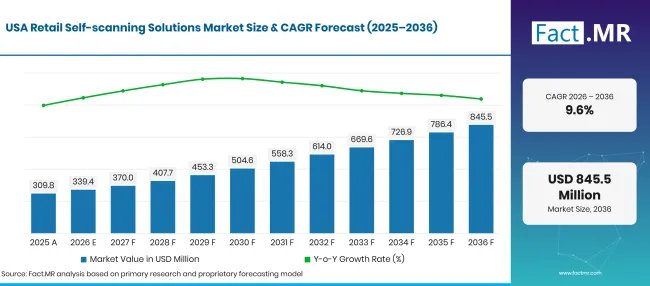
Retail Self Scanning Solutions Market Forecast Usa | Source: Fact.MR
Der US-Markt wird im Jahr 2026 auf USD 339.4 Millionen geschätzt. Innerhalb dieser erheblichen installierten Möglichkeiten sollten die Verlängerungsausgaben anhand der tatsächlichen Ursache der Verzögerungen bei den Kassen bewertet werden. Einige Geschäfte benötigen zusätzliche Kapazität; andere benötigen eine bessere Preissynchronisation oder schnellere Personalinterventionen. All dies als Hardware-Engpässe zu behandeln, birgt das Risiko, Kapital auf die falsche Einschränkung zu lenken.
Das stärkere wettbewerbsfähige Angebot ist dasjenige, das einem Einzelhändler hilft, die Betriebskapazität zu ändern, ohne die Transaktionskontrolle zu gefährden. Servicezuverlässigkeit, flexible Unterstützungsvereinbarungen und konsistente Daten im gesamten Gebiet können eine Verlängerung rechtfertigen, selbst wenn das Hinzufügen eines weiteren Terminals kaum eine Verbesserung bringt. Das ist ein anderes Angebot als beim ersten Deployment-Verkauf.
Warum sollten Einsätze im Vereinigten Königreich Hilfe als Teil des Produkts behandeln?
Vereinigtes Königreich: 11.0% CAGR von 2026 bis 2036. Klare Interventionsroutinen helfen, Kundenkomfort mit Transaktionskontrolle zu verbinden.
ECR' Die Fixed-Checkout-Studie von 2026 umfasste Antworten von 39 Einzelhändlern und untersuchte die Interaktion von Technologie, Design und Mitarbeiterinterventionen. [4] Es handelt sich nicht um eine britische Schätzung des mobilen Scanningsverlusts und sollte auch nicht als solcher gelesen werden. Ihre Relevanz für den britischen Markt ist das betriebliche Problem, das sie isoliert: Kunden, die Hilfe benötigen, müssen den Verkauf ohne übermäßige Störungen abschließen können.
Die Interventionsgestaltung wirkt sich sowohl auf die Arbeit als auch auf die Zufriedenheit aus. Warnungen, die den falschen Mitarbeiter erreichen oder den ursprünglichen Korb verlieren, erzeugen wiederholte Arbeit; klare Eskalationsregeln ermöglichen es dem Personal, Ausnahmen schnell zu lösen. Es geht nicht darum, menschliche Beteiligung um jeden Preis zu beseitigen, sondern sie für Ereignisse zu reservieren, bei denen sie die Genauigkeit verbessert oder einen Verkauf bewahrt.
Wie kann Japan kompakte Scanservices in eine zuverlässige Einkaufsroutine verwandeln?
Japan: 13.0% CAGR von 2026 bis 2036. Klare Interaktion und schnelle Wiederherstellungsunterstützung über verschiedene Ladenlayouts hinweg.
Japan' s 13.0% Prognose weist auf eine andere Implementierungsherausforderung hin: die Aufrechterhaltung eines nutzbaren Services in Geschäften, in denen Platz und Kundenfluss begrenzt sein können. Das Hinzufügen eines Scanningspunkts verbessert den Durchsatz nicht, wenn der Bedienungsbereich die Kasse behindert oder die Schnittstelle die Kunden bezüglich der Bezahlung unsicher lässt. Kompakte Hardware und klares Interaktionsdesign haben in diesem Umfeld direkte operative Auswirkungen.
Die Technologiewahl eines Einzelhändlers's sollte den Anforderungen der Ware und des Betriebs entsprechen. Barcode-, RFID- und mobile Arrangements stellen unterschiedliche Anforderungen an Tagging, Geräte und Support, aber der Kunde sollte auf konsistente Preise und Zahlungsverhalten stoßen. Anbieter, die diese Konsistenz über mehr als ein Format hinweg aufrechterhalten können, haben einen stärkeren Grund für eine Erweiterung auf einem Einzelhandelsgelände.
Wer führt den Markt für selbstscannende Einzelhandelslösungen?
Die Wettbewerbskluft besteht nicht mehr nur unter den Geräteanbietern. Einzelhändler vergleichen außerdem, wer während der gesamten Transaktion ihre Warenkorb- und Zahlungsdaten korrekt halten kann. NCR Voyix &39; s Jahresbericht 2025 beschreibt Angebote, die Barcode-Scanning, Computer Vision und RFID mit Cloud-Management neben lokalem Betrieb kombinieren. [5] Dies sind von Lieferanten berichtete Fähigkeiten, keine unabhängig gemessenen Shop-Ergebnisse; die Implementierungsleistung bleibt der entscheidende Test.
Auch die Unternehmenskontinuität ist wichtig, wenn langfristige Filialverträge verlängert werden. NCR Corporation wurde 2023 NCR Voyix Corporation . [5] Wincor Nixdorf wurde 2016 übernommen und stellt nun eine Legacy-Identität innerhalb von Diebold Nixdorf dar, nicht mehr als eigenständigen zeitgenössischen Konkurrenten. [1] Einzelhändler benötigen Klarheit darüber, wer derzeit für Service und Softwaresupport verantwortlich ist, insbesondere wenn Ausrüstungs- und Zahlungsintegrationen Lieferantengrenzen überschreiten.
Welche Unternehmen sind die wichtigsten Anbieter?
- Zebra Technologies
- Datalogik
- Honeywell International
- NCR Corporation
- Fujitsu Limited
- Diebold Nixdorf
- Toshiba Global Commerce Solutions
- Seiko Epson Corporation
- Panasonic
- Wincor Nixdorf
Bibliographie
- [1] Diebold, Incorporated. (2016, August 15). Diebold schließt die Übernahme von Wincor Nixdorf ab. [Pressemitteilung].
- [2] EHI Einzelhandelsinstitut. (2025, November 5). Jede 18. Kasse ist eine SB-Kasse.
- [3] GS1. (Dezember 2025).2D-Barcodes bei der Umsetzung der Point-of-Sale-Richtlinie im Einzelhandel (Release 1.1.0).
- [4] Hopkins, M. (2026, Juni 16). Selbstbedienungs-Checkout-Verlustbericht 2026. ECR Einzelhandelsverlust.
- [5] NCR Voyix Corporation. (2026). Jahresbericht 2025 (Formular 10-K). US-Börsenaufsichtsbehörde.
Dieser Bericht beantwortet
- Warum behält Hardware den größten Anteil an Komponenten?
- Wie wirkt sich der Übergang zu 2D-Barcodes auf die Scanning-Investitionen aus?
- Was unterscheidet die Bereitstellung von Supermärkten und Hypermärkten kommerziell?
- Wie beeinflussen lokale Verarbeitung und Cloud-Management die Bereitstellungsentscheidungen?
- Welche Unterstützungs- und Versöhnungsanforderungen prägen die Expansion zwischen den Ländern?
Was deckt der Markt für selbstscannende Einzelhandelslösungen ab?
Der Bericht behandelt Einzelhandels-Selbstscanningslösungen über Komponenten, Technologien, Anwendungen, Bereitstellungsmodi und Endnutzer hinweg. Er untersucht die Beziehung zwischen kundengesteuertem Scannen und der umfassenderen Transaktion, einschließlich Produktaufzeichnungen, Preisen, Zahlungen und Unterstützung. Die Länderabdeckung umfasst Deutschland, Brasilien, die Vereinigten Staaten, das Vereinigte Königreich und Japan. Die Wettbewerbsbewertung berücksichtigt Gerätelieferanten und Anbieter von Transaktionsplattformen, wobei sich traditionelle Unternehmensidentitäten von aktuellen Organisationen unterscheiden. Feste Checkout-Studien werden mit ihrem ursprünglichen Umfang verwendet und werden nicht als direkte Messungen aller mobilen Scan-Formate behandelt.
Was ist im Umfang enthalten?
Der enthaltene Umfang umfasst Hardware, Software und Dienstleistungen, die kundengeführte Einzelhandelsscans unterstützen. Technologiekategorien sind Barcode-Scanning, RFID und mobiles Scannen, die in Supermärkten/Hypermärkten, Convenience Stores, Fachgeschäften und anderen angewandt werden. Die Deployment-Abdeckung umfasst On-Premises- und Cloud-Arrangements, wobei Einzelhändler und Kunden als eigenständige Endnutzerbeziehungen behandelt werden. Die zugehörige Korbabwicklung, Checkout-Integration, Gerätemanagement und Implementierungsunterstützung werden berücksichtigt, wo sie Teil der Selbstscan-Lösung sind.
Was ist vom Umfang ausgeschlossen?
Der Markt schließt den Einzelhandelswert der über selbstscannende Systeme gekauften Waren, allgemeine Online-Handelseinnahmen und eigenständige Zahlungsdienste ohne Selbstscan-Funktion aus. Lagerbestandsleser, industrielle Tracking-Systeme und personalbasierte Scan-Geräte fallen nicht in den abgedeckten Kundenservice. Allgemeine Regalinfrastruktur und Ladenverwaltungssoftware werden nur dort diskutiert, wo ihre Schnittstellen das Selbstscannen beeinflussen, ohne deren unabhängige Einnahmen einzubeziehen.
Wie wurde die Analyse erstellt?
Die Analyse basiert auf 120+ Quellen, 35+ Unternehmensportfolios, 25+ Ländern und mehr als 20 Brancheninterviews.
- Primärforschung: Die Primärforschung umfasst Gespräche mit Herstellern, Dienstleistern, Technologieentwicklern, Distributoren, Endnutzern und Fachexperten. Diese Gespräche untersuchen Kaufprioritäten, Produktakzeptanz, operative Herausforderungen, Zulassungsanforderungen, Wettbewerbspositionierung und die Faktoren, die die breite Marktakzeptanz beeinflussen.
- Schreibtischforschung: Schreibtischforschung umfasst Regierungsstatistiken, regulatorische Publikationen, Unternehmensunterlagen, Handelsdaten, technische Studien, Branchenverbände, Standards, öffentliche Politik und andere maßhafte Quellen. Jede in der Analyse verwendete Quelle ist in der Bibliographie dokumentiert.
- Marktgröße und Prognose: Marktschätzungen kombinieren historische Leistungen, Nachfrageindikatoren, Preis- und Volumentrends, Segmentanteile, Unternehmensbeteiligung, Länderwachstum, Akzeptanzmuster, Investitionsaktivitäten und Marktexpansionsbarrieren.
- Datenvalidierungs- und Aktualisierungszyklus: Die Ergebnisse werden validiert, indem Primärinterviews mit öffentlichen Daten, Unternehmensaktivitäten, regulatorischen Änderungen, Handelsmustern und Branchenentwicklungen verglichen werden. Regelmäßige Updates überprüfen neue Produkteinführungen, Kapazitätsänderungen, Partnerschaften, Genehmigungen und Veränderungen in der kommerziellen Verbreitung.
Segmentierung
Wie groß ist der Umfang und Umfang des Berichts?
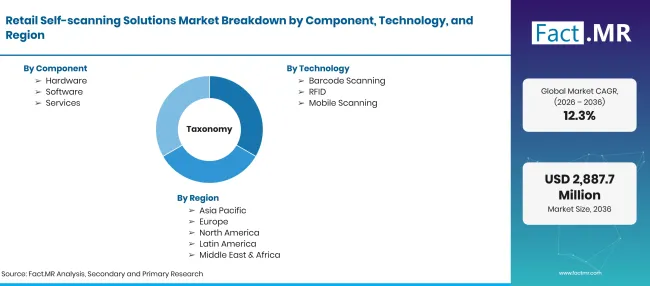
Retail Self Scanning Solutions Market Taxonomy 1 | Source: Fact.MR
| Attribut | Details |
|---|---|
| Quantitative Einheiten | USD 902.8 Millionen im Jahr 2026 bis USD 2,887.7 Millionen bis 2036 bei 12.3% CAGR |
| Marktdefinition | Hardware, Software und verwandte Dienstleistungen, die es Einzelhandelskunden ermöglichen, Produkte zu scannen und Einkäufe mit Handscannern, mobilen Anwendungen und Selbstbedienungskassen abzuschließen. |
| Komponente | Hardware; Software; Dienstleistungen |
| Technologie | Barcode-Scan; RFID; Mobiles Scannen; Sonstiges |
| Anwendung | Supermärkte/Hypermärkte; Convenience Stores; Fachgeschäfte; Andere |
| Bereitstellungsmodus | Vor Ort; Cloud |
| Endnutzer | Einzelhändler; Verbraucher; Andere |
| Abgedeckte Regionen | Nordamerika; Lateinamerika; Westeuropa; Osteuropa; Ostasien; Südasien & Pazifik; Naher Osten & Afrika |
| Abgedeckte Länder | Vereinigte Staaten; Deutschland; Vereinigtes Königreich; Japan; Brasilien |
| Profilierte Unternehmen | Zebra Technologies; Datalogic; Honeywell International; NCR Corporation; Fujitsu Limited; Diebold Nixdorf; Toshiba Global Commerce Solutions; Seiko Epson Corporation; Panasonic; Wincor Nixdorf |
| Prognosezeitraum | 2026 bis 2036 |
| Marktanalyse-Ansatz | Top-down- und Bottom-up-Bewertung von Einzelhandelsinstallationen, Scan-Hardware, Softwareintegration, Transaktionsmanagement, Wartungsdienstleistungen und die Einführung auf Filialebene. |
Quelle: Fact.MR-Analyse. Aktualisiert am 27. Oktober 2026
Wie ist der Markt segmentiert?
-
Nach Komponente
- Hardware
- Software
- Dienstleistungen
-
Nach Technologie
- Barcode-Scannen
- RFID
- Mobiles Scannen
-
Nach Anwendung
- Supermärkte/Hypermärkte
- Convenience Stores
- Fachgeschäfte
- Weitere
-
Nach Einsatzmodus
- Vor Ort
- Cloud
-
Nach Endnutzer
- Einzelhändler
- Käufer
-
Nach Region
- Nordamerika
- Lateinamerika
- Westeuropa
- Osteuropa
- Ostasien
- Südasien & Pazifik
- Naher Osten & Afrika
Häufig gestellte Fragen
Wie groß ist der Markt für selbstscannende Einzelhandelslösungen?
Wie hoch ist die prognostizierte Wachstumsrate?
Welche Komponenten- und Technologiekategorien führen den Markt an?
Welche Anwendungs- und Bereitstellungskategorien halten die größten Anteile?
Welches Land wächst unter den Profilierten am schnellsten?
Wer an diesem Bericht gearbeitet hat

Sehen Sie den Bericht selbst - fordern Sie eine kostenlose Leseprobe an
Kostenlose LeseprobeBroschüre mit Preisen und Kaufdetails anfordern
PDF herunterladen