- Market Value (2025): USD 2.48 Bn
- Estimated Value (2026): USD 2.84 Bn
- Forecast Value (2036): USD 10.8 Bn
- CAGR (2026-2036): 14.3%
Was wird der Markt für Smart Electric Drive bis 2036 voraussichtlich wert sein?
USD 2.8 Milliarden im Jahr 2026 bis USD 10.8 Milliarden bis 2036 bei einem 14.3% CAGR.
- Der Markt für smarte Elektroantriebe wurde 2025 auf USD 2.48 Milliarden geschätzt, wobei Batteriepacks für Pkw-Plattformen den Großteil dieses Umsatzes ausmachten.
- Der Umsatz wird von USD 2.84 Milliarden im Jahr 2026 auf USD 10.8 Milliarden bis 2036 steigen, da Automobilhersteller mehr Modelle auf Shared Electric Drive-Architekturen konsolidieren.
- Ein 14.3% CAGR von 2026 bis 2036 wird aus niedrigeren Mobilfunkpreisen folgen, die es den Antriebssystemen ermöglichen, kleinere Autos und niedrigere Preisniveaus zu erreichen.
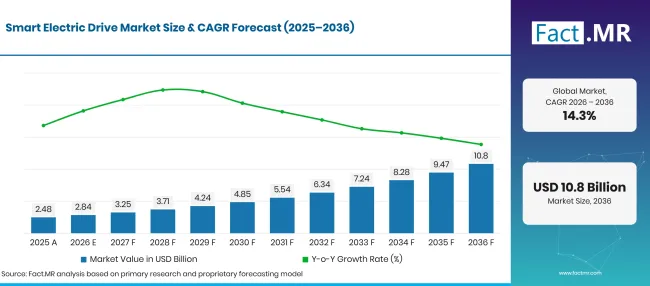
Smart Electric Drive Market Forecast Global | Source: Fact.MR
| Jahr | Grundlage | Marktwert (USD Milliarden) |
|---|---|---|
| 2025 | Tatsächlich | 2.48 |
| 2026 | Schätzung | 2.84 |
| 2036 | Vorhersage | 10.8 |
| CAGR 2026 bis 2036 | Prognosezeitraum | 14.3% |
Quelle: Fact.MR-Analyse. Aktualisiert am 23. Oktober 2026
Was sind die entscheidenden Zahlen hinter dem Wachstum des Marktes für Smart Electric Drive?
Das Jahrzehnt bis 2036 bringt USD 8.0 Milliarden neuen Wert, der größtenteils durch batteriebetriebene Antriebssysteme in Pkw.
- Nachfragetreiber auf dem Markt
- Das Volumen von Elektroautos erweitert die Basis für Antriebssysteme weiter. The International Energy Agency berichtete, dass der Verkauf von Elektroautos im Jahr 2025 um 20% auf über 20 Millionen Einheiten stieg und damit ihren Anteil am globalen Automarkt auf 25% erhöhte [1]. Jedes dieser Fahrzeuge benötigt einen Traktionsmotor, einen Wechselrichter und ein Batteriepaket, das seiner Plattform entspricht.
- Günstigere Zellen, kostenloses Budget für bessere Motoren und Steuerelektronik. Die durchschnittlichen Batteriepreise sanken laut IEA um 8% im Jahr 2025 aufgrund von Produktionszuwächsen, so die IEA [2]. Automobilhersteller können diese Marge nutzen, um Siliziumkarbid-Wechselrichter, ölgekühlte Motoren und Antriebssoftware zum gleichen Fahrzeugpreis zu finanzieren.
- Flottenkäufer möchten Fahrdaten, auf die sie reagieren können. Im Juni 2026 gab ZF bekannt, dass seine AxTrax 2 LF elektrische Portalachse für Stadtbusse mit einem optionalen Gesundheitscheck-Service verfügbar ist, der die Daten der E-Fahrt aus der Ferne analysiert, um frühzeitige Fehlererkennung zu erkennen [3]. Ferndiagnosen machen eine Antriebseinheit zu einer Quelle für Betriebszeit und niedrigeren Betriebskosten für Verkehrsbetreiber.
- Integrierte Drei-in-eins-Einheiten reduzieren die Teileanzahl. Die Kombination von Motor, Getriebe und Wechselrichter in einem Gehäuse verkürzt die Kabelverläufe, reduziert das Gewicht und vereinfacht die Montage auf der Fahrzeuglinie.
- Analysierte Schlüsselsegmente
- Nach Bauteil: Die Batterie wird 2026 38.4% Anteil haben, da Packkosten und Kapazität die Reichweite und einen Großteil der Fahrzeugliste bestimmen.
- Nach Anwendung: Pkw werden 2026 61.7% Anteil an der Stärke der Elektroauto-Markteinführungen in Kompakt-, Familien- und Premiumklassen ausmachen.
- Nach Antriebstyp: Frontantrieb wird 2026 42.3% Marktanteil erringen, vorausgesetzt, eine einzelne Frontantriebseinheit sorgt für die Verpackung auf kleinen und mittelgroßen Plattformen.
- Nach Ladetyp: Steckerladen wird 2026 87.4% Anteil halten, da es mit den bereits von Fahrern genutzten Ladegeräten zu Hause, am Arbeitsplatz und öffentlichen Ladegeräten ausgestattet ist.
- Analystenmeinung bei Fact.MR
- Shambhu Nath Jha, Principal Consultant bei Fact.MR, erklärt: "Automobilhersteller beurteilen einen elektrischen Antrieb jetzt anhand der Systemeffizienz pro Kilowattstunde, und das begünstigt Lieferanten, die Motor, Wechselrichter und Software gemeinsam abstimmen. Günstigere Mobiltelefone werden die Fahrzeugreichweite erweitern, die diese Antriebe tragen können, aber politische Schwankungen in den USA und Europa bleiben vorsichtig. Lieferanten mit einer skalierbaren Laufwerksfamilie über mehrere Leistungsklassen hinweg werden die längeren Programme gewinnen."
- Strategische Auswirkungen
- Lieferanten von Antriebssystemen sollten modulare Motor- und Wechselrichterfamilien bauen, die ein Autohersteller von einem Stadtauto bis zu einem großen SUV ohne neue Validierung für jedes Modell einsetzen kann.
- Batteriehersteller sollten das Angebot an Lithium-Eisenphosphat erweitern, da LFP-Zellen 2025 weltweit 55% weltweit eingesetzte EV-Batterien ausmachten [2].
- Automobilhersteller sollten Fahrprogramme planen, die politische Veränderungen aufnehmen können, da die Europäische Kommission vorgeschlagen hat, das CO-2 -Ziel für 2035 für neue Autos und Lieferwagen von 100% auf 90%zu lockern, mit verbleibenden Emissionen [4].
- Lieferanten von Nutzfahrzeugen sollten Antriebseinheiten mit Fernüberwachungs- und Serviceverträgen kombinieren, da Bus- und Van-Betreiber von Betriebszeit und vorhersehbaren Wartungskosten profitieren.
Auf 18.0% CAGRwird die USA die Gruppe anführen, während der Elektroverkauf nach dem Auslaufen der bundesstaatlichen Kaufgutschriften von einer reduzierten Basis wieder aufgebaut wird. Das Vereinigte Königreich folgt bei 16.9%, wo eine Emissionsfreistellungspflicht und ein Käuferzuschuss die Autohersteller dazu bringen, Elektromodelle zu fördern. Brasilien wird 16.0% über steigende Elektroautoverkäufe und einen Vorstoß zur lokalen Fahrzeugmontage veröffentlichen. Japan macht Fortschritte bei 13.8% , da eine größere nationale Subvention gegen einen sehr niedrigen Startanteil wirkt. Deutschland liegt bei 11.9% zurück, weil seine E-Auto-Basis bereits groß ist und neue Käufer von einem einkommensabhängigen Zuschuss abhängig sind.
Wie unterteilt sich der Markt für Smart Electric Drive nach Segmenten?
Die Batterie führt die Komponente bei 38.4%; Personenkraftwagen führen die Anwendung bei 61.7%; Frontantrieb führt den Antriebstyp bei 42.3%; Das Plug-in-Laden belegt den ersten Platz beim Ladetyp bei 87.4%.
Welche Komponenten-Leads?
Batterie macht 38.4% der Verkäufe im Jahr 2026 aus.
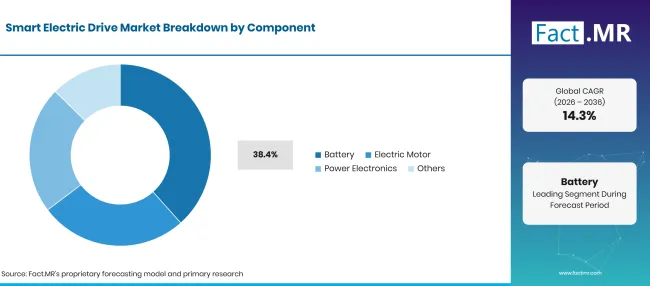
Smart Electric Drive Market Breakdown Component | Source: Fact.MR
| Komponente | Teilen (2026) |
|---|---|
| Batterie (Führungssegment) | 38.4% |
| Andere Segmente kombiniert | 61.6%* |
| Gesamt | 100.0% |
Quelle: Fact.MR-Analyse. Aktualisiert am 23. Oktober 2026
Das Batteriepaket legt die Reichweite, die Ladegeschwindigkeit und einen großen Anteil der Fahrzeugkosten fest, weshalb es die meiste Beschaffungsaufmerksamkeit auf sich zieht. Automobilhersteller wählen nun die Zellchemie pro Modell, verwenden LFP für Einstiegsfahrzeuge und nickelreiche Zellen für Langstreckenversionen und kaufen Elektrofahrzeugbatterienpacks , die auf jede Plattform zugeschnitten sind. Die Einführung von Elektrobatterien erreichte 2025 1.2 TWh, fast 30% mehr als 2024, berichtete die IEA [2]. Elektromotoren und Fahrzeugleistungselektronik haben pro Fahrzeug weniger Wert, aber ihre Effizienz entscheidet, wie viel dieser gespeicherten Energie auf die Räder gelangt.
Was unterstützt Personenkraftfahrzeuge innerhalb der Anwendung?
Personenkraftwagen machen 61.7% des Umsatzes 2026 aus.
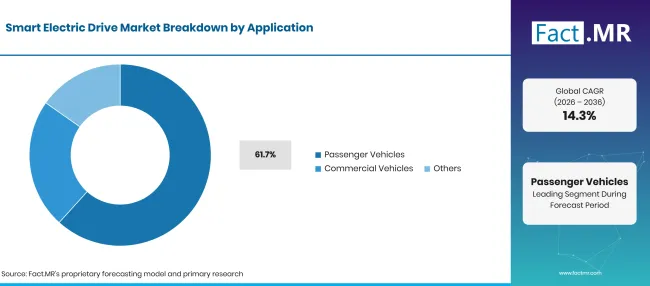
Smart Electric Drive Market Breakdown Application | Source: Fact.MR
| Anwendung | Teilen (2026) |
|---|---|
| Personenkraftwagen (Spitzensegment) | 61.7% |
| Andere Segmente kombiniert | 38.3%* |
| Gesamt | 100.0% |
Quelle: Fact.MR-Analyse. Aktualisiert am 23. Oktober 2026
Autokäufer machen den Großteil der Nachfrage nach Elektrofahrzeugen aus, und Pkw-Linien laufen in Stückzahlen, die dedizierte Antriebseinheiten pro Plattform rechtfertigen. Die IEA erklärte, dass die Anzahl der angebotenen Elektroautomodelle 2026 1,100 übersteigen könnte [1]. Jede neue Modellfamilie bringt ihren eigenen Motor, Wechselrichter und Pack-Spezifikationen mit. Nutzfahrzeuge bilden eine kleinere, aber stabilere Käufergruppe. Stadtbusse, Lieferwagen und Müllwagen fahren feste tägliche Routen, was die Planung von Depot-Lade- und Elektroachsen erleichtert. Flottenbetreiber achten mehr auf Verfügbarkeit und Servicekosten als auf die Beschleunigung.
Was führt zum Drive Type Segment?
Frontantrieb macht 42.3% der Nachfrage 2026 aus.
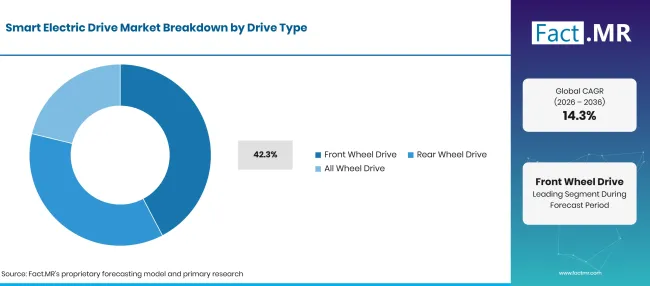
Smart Electric Drive Market Breakdown Drive Type | Source: Fact.MR
| Laufwerkstyp | Teilen (2026) |
|---|---|
| Frontantrieb (führendes Segment) | 42.3% |
| Andere Segmente kombiniert | 57.7%* |
| Gesamt | 100.0% |
Quelle: Fact.MR-Analyse. Aktualisiert am 23. Oktober 2026
Eine Antriebseinheit an der Vorderachse sorgt dafür, dass kompakte und mittelgroße Elektroautos einfach zu verpacken und günstiger im Bau sind. Ingenieure können Karosseriestrukturen von bestehenden Plattformen wiederverwenden und Platz hinten für Batterie oder Gepäck lassen, was sich für Modelle mit großem Volumen eignet. Hinterradantrieb ist auf dedizierten Elektroplattformen und Premium-Fahrzeugen üblich, die bei starker Beschleunigung bessere Traktion suchen. Allradantrieb fügt einen zweiten Motor hinzu, oft mit einer Entkopplungseinheit, und Elektrofahrzeugantriebshersteller verkaufen in dieser Anordnung mehr Einheiten pro Auto. Integrierte E-Achse-Wechselrichter und Steuereinheiten verbinden beide Achsen über eine Steuerstrategie.
Wie beeinflusst Charging Type die Nachfrage?
Plug-in-Charging macht 87.4% des Marktes 2026 aus.
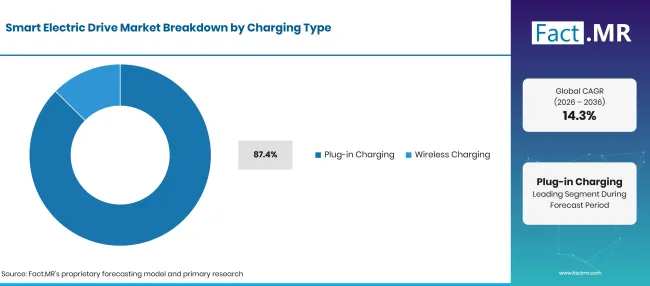
Smart Electric Drive Market Breakdown Charging Type | Source: Fact.MR
| Ladeart | Teilen (2026) |
|---|---|
| Plug-in-Laden (führendes Segment) | 87.4% |
| Andere Segmente kombiniert | 12.6%* |
| Gesamt | 100.0% |
Quelle: Fact.MR-Analyse. Aktualisiert am 23. Oktober 2026
Fahrer haben bereits Kabelzugang zu Hause, bei der Arbeit und in öffentlichen Netzen, und jedes zum Verkauf stehende Elektroauto wird mit einem leitfähigen Ladeeingang ausgeliefert. Übliche Steckverbinderstandards und ein Bordladegerät halten die Kosten für den Hersteller niedrig. Drahtlose Systeme platzieren ein Empfängerpad unter dem Fahrzeug und leiten Strom über einen Luftspalt von einer Erdungsrampe ab. Busdepots und Taxistellen testen das drahtlose Laden von Autos , da Fahrzeuge ohne Kabel des Fahrers aufladen können. Höhere Pad-Kosten und nur wenige Fahrzeugmodelle begrenzen weiterhin die Nutzung.
Was beschleunigt die Verbreitung des Smart Electric Drive Market und was hält ihn zurück?
Emissionsregeln, niedrigere Zellpreise und dichtere Ladenetzwerke ziehen Autohersteller zu integrierten Laufwerken mit Softwaresteuerung. Subventionskürzungen, teure Magnete und Stromchips sowie lange Softwarevalidierungszyklen verlangsamen den Wandel in preisempfindlichen Segmenten.
Fahrerauswirkungsanalyse
| FAHRER | (~) % AUSWIRKUNG AUF CAGR | GEOGRAFISCHE RELEVANZ | AUSWIRKUNGSZEITPLAN |
|---|---|---|---|
| Emissionsstandards für Flotten und Kaufanreize zugunsten von Elektroautos | +4.2% | Global | Kurzfristig (<= 2 Jahre) |
| Niedrigere Preise für Batteriepacks sparen Budget für Motoren und Wechselrichter | +3.6% | Global | Mittelfristig (2bis4 Jahre) |
| Ausbau öffentlicher Schnellladenetze | +2.5% | Westeuropa, Nordamerika, Ostasien | Mittelfristig (2bis4 Jahre) |
| Softwarebasierte Drehmomentsteuerung und Fernsteuerung | +1.8% | Westeuropa, Nordamerika, Ostasien | Kurzfristig (<= 2 Jahre) |
Quelle: Fact.MR-Analyse. Aktualisiert am 23. Oktober 2026
Chancen-Impact-Analyse
| MÖGLICHKEIT | (~) % AUSWIRKUNG AUF CAGR | GEOGRAFISCHE RELEVANZ | AUSWIRKUNGSZEITPLAN |
|---|---|---|---|
| Drei-in-eins- und X-in-1 -Laufwerksmodule, die die Teileanzahl reduzieren | +1.3% | Global | Mittelfristig (2bis4 Jahre) |
| Elektrifizierung von Bussen, Lieferwagen und Lieferflotten | +1.1% | Westeuropa, Nordamerika, Ostasien | Mittelfristig (2bis4 Jahre) |
| Lokale Antriebseinheitsproduktion wurde durch Importzölle und Anreize gefördert | +0.8% | Lateinamerika, Nordamerika, Westeuropa | Langfristig (>= 4 Jahre) |
| Drahtloses Laden an Flottendepots und Taxiplätzen | +0.4% | Nordamerika, Westeuropa, Ostasien | Langfristig (>= 4 Jahre) |
Quelle: Fact.MR-Analyse. Aktualisiert am 23. Oktober 2026
Auswirkungsanalyse von Fixiermaßnahmen
| ZURÜCKHALTUNG | (~) % AUSWIRKUNG AUF CAGR | GEOGRAFISCHE RELEVANZ | AUSWIRKUNGSZEITPLAN |
|---|---|---|---|
| Entzug der Kaufsubventionen und veränderte Emissionsziele | -1.2% | Nordamerika, Westeuropa | Kurzfristig (<= 2 Jahre) |
| Hohe Kosten für Permanentmagnete, Leistungshalbleiter und Batteriematerialien | -0.9% | Global | Mittelfristig (2bis4 Jahre) |
| Langzeitvalidierung, Softwareintegration und Cybersicherheitsarbeit für neue Laufwerke | -0.5% | Global | Langfristig (>= 4 Jahre) |
Quelle: Fact.MR-Analyse. Aktualisiert am 23. Oktober 2026
Welche Länder skalieren bis 2036 den Markt für Smart Electric Drive?
| Land | CAGR (2026 bis 2036) |
|---|---|
| Vereinigte Staaten | 18.0% |
| Vereinigtes Königreich | 16.9% |
| Brasilien | 16.0% |
| Japan | 13.8% |
| Deutschland | 11.9% |
Quelle: Fact.MR-Analyse. Aktualisiert am 23. Oktober 2026
Was unterstützt die Adoption in den Vereinigten Staaten?
18.0% CAGR, getrieben von einer Erholung von einer niedrigen Post-Credit-Basis.
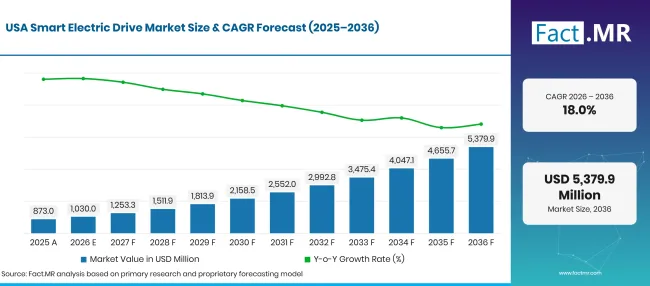
Smart Electric Drive Market Forecast Usa | Source: Fact.MR
Die beiden bundesstaatlichen Steuergutschriften für neue Elektrofahrzeuge liefen am 30. September 2025 aus, wie die U.S. Energy Information Administration anmerkte [5]. Batterie-Elektrofahrzeuge machten im zweiten Quartal 2026 6% der neuen Leichtfahrzeugverkäufe aus, gegenüber 7% ein Jahr zuvor, während Hybride einen Rekordwert 16% erreichten [5]. Das Wachstum von dieser niedrigeren Basis wird von günstigeren Modellen und Antriebseinheiten abhängen, die in Nordamerika gebaut werden.
Wie entwickelt das Vereinigte Königreich die Nachfrage?
16.9% CAGR, unterstützt durch eine Emissionsfreifahrtpflicht und einen Käuferzuschuss.
Das Verkehrsministerium berichtete, dass 2025 erstmals 473,000 emissionsfreie Fahrzeuge registriert wurden, was 23% Neuwagenregistrierungen entspricht, gegenüber 19% im Jahr 2024 [6]. Im Rahmen des Electric Car Grant beträgt die Hauptprämie £3,750 für Autos, die zu £37,000 oder unter £ bepreisen und die niedrigsten CO₂-Emissionswerte erreichen [7]. Diese Preisobergrenze lenkt Autohersteller zu effizienten, kostengünstigeren Antriebsfahrzeugen.
Was unterstützt die Einführung Brasiliens?
16.0% CAGR, unterstützt durch steigende Elektroautoverkäufe und lokale Montage.
Der Verkauf von Elektroautos in Brasilien erreichte 2025 180,000 , also 9% aller Neuwagenverkäufe, gegenüber 6.5% im Jahr 2024, laut IEA [1].
Was unterstützt die Adoption in Japan?
13.8% CAGR, dank größerer Kaufsubventionen und eines niedrigen Anfangsanteils.
Das Ministerium für Wirtschaft, Handel und Industrie hat seine Subvention für saubere Fahrzeuge für Elektroautos für das Geschäftsjahr 2026 auf bis zu 1.25 Millionen Yen sowie bis zu 50,000 Yen mehr für Fahrzeuge festgelegt, die erstmals ab dem 1. April 2026 zugelassen wurden [8]. Elektroautos machten 2025 weniger als 3% der japanischen Autoverkäufe aus, berichtete die IEA [1]. Inländische Automobilhersteller fügen nun kompakte Batterie-Elektromodelle hinzu.
Wie schneidet Deutschland ab?
11.9% CAGR, was eine große bestehende Basis und einen einkommensgebundenen Zuschuss widerspiegelt.
Das Kraftfahrt-Bundesamt zählte 2025 545,142 neue Batterie-Elektroautos, ein 43.2% Anstieg, der ihren Anteil an den Registrierungen auf 19.1% erhöhte [9]. Die Bundesregierung gewährt Zuschüsse von bis zu 6,000 Euro für Elektroautos, die erstmals seit dem 1. Januar 2026 zugelassen wurden, und berichtete bis Oktober 2026 etwa 100,000 Genehmigungen [10]. Das prozentuale Wachstum bleibt niedrig, da die Elektroflotte bereits groß ist.
Wer führt den Markt für Smart Electric Drive?
Das Feld teilt sich in Full-System-Lieferanten und Fahrspezialisten auf.
Bosch, ZF, Magna und BorgWarner verkaufen komplette E-Achsen, die Motor, Wechselrichter und Getriebe verbinden, und gewinnen Plattformverträge, indem sie ein Design über viele Leistungsklassen verteilen. Im Juli 2026 kündigte Magna einen 250 kW, 800 V Zweigang-eDrive-Preis mit Chery an, der im Wuhu-Werk gebaut werden soll [11]. BorgWarner meldete im August 2026 eine Auszeichnung für ein drei-in-eins integriertes Antriebsmodul mit GenIV-Wechselrichter, das 2027 in Produktion geht [12]. ZF fügte im Juni 2026 Fern-Gesundheitschecks für seine AxTrax 2 LF-Busachse hinzu [3]. Schaeffler und GKN Automotive bringen Achs- und Antriebstiefe, einschließlich E-Achsen, eDrive-Einheiten und Allradantriebssysteme. MAHLE und Astemo konkurrieren mit Motoren und Wechselrichtern, wobei MAHLE einen magnetfreien Traktionsmotor entwickelt. Effizienz pro Kilowattstunde, Softwaresteuerung und lokale Produktion werden die Gewinner trennen.
Welche Unternehmen sind die wichtigsten Anbieter?
Wichtige Unternehmen sind Robert Bosch GmbH; ZF Friedrichshafen AG; Magna International Inc.; BorgWarner Inc.; Schaeffler AG; GKN Automotive; MAHLE GmbH; und Astemo, Ltd.
- Robert Bosch GmbH
- ZF Friedrichshafen AG
- Magna International Inc.
- BorgWarner Inc.
- Schaeffler AG
- GKN Automotive
- MAHLE GmbH
- Astemo, Ltd.
Dieser Bericht beantwortet
- Wie teilen sich die Einnahmen von Batterie, Motor und Leistungselektronik innerhalb eines Smart Electric Drives auf?
- Welche Layout-, Anwendungs- und Gebührentypen und welche Käuferbedürfnisse erklären ihre Aktien für 2026?
- Fünf Länder werden bei Kaufzuschüssen, Emissionsvorgaben und Einfuhrzöllen verglichen.
- Wo konkurrieren Full-System-Lieferanten und Antriebsspezialisten und zu welchen Bedingungen?
- Zellpreise, Magnetangebot und Softwarevalidierung werden nachverfolgt, um zu zeigen, was die Systemnutzung begrenzt.
Was deckt der Markt für Smart Electric Drive ab?
Dieser Markt verfolgt Antriebssysteme, die gespeicherte elektrische Energie in Raddrehmoment umwandeln, zusammen mit der Elektronik und Software, die sie steuern. Batteriepacks, Traktionsmotoren, Wechselrichter, DC-DC-Wandler und integrierte Antriebsbaugruppen sind die Haupthardware.
Die Nachfrage wird durch Personen- und Nutzfahrzeuge, Front-, Heck- und Allradantriebe sowie Plug-in- und drahtloses Laden begleitet. Lithium-Ionen-Zellen, Permanentmagnete, Kupferwicklungen und Leistungshalbleiter sind die wichtigsten Materialeingänge.
Was ist im Umfang enthalten?
Batteriepacks, Elektromotoren, Wechselrichter, Wandler, Bordladegeräte und Steuereinheiten für Elektrofahrzeuge werden gezählt. X-in-1 -Module und elektrische Achsen, die mehrere dieser Teile kombinieren, sind zum Systemwert enthalten, und am Fahrzeug montierte Elektroladebatterien gelten als Leistungselektronik.
Steuerungssoftware wird beim Verkauf als Teil des Antriebssystems gezählt. Fahrzeugseitige drahtlose Ladeempfänger sind enthalten, wenn sie mit dem Laufwerk geliefert werden.
Was ist vom Umfang ausgeschlossen?
Verbrennungsmotoren, konventionelle Getriebe, Mild-Hybrid-Anlasser-Generatoren, Brennstoffzellenstapel und Wasserstofftanks werden ausgelassen. Der Verkauf von kompletten Fahrzeugen bringt keinen Umsatz über den Wert ihrer elektrischen Antriebssysteme hinaus.
Öffentliche und heimische Ladestationen, Ladekabel und Netzausrüstung werden nicht berücksichtigt. Abgebautes Lithium und raffinierte Metalle, die eigenständig gehandelt werden, liegen ebenfalls außerhalb dieses Marktes.
Wie wurde die Analyse erstellt?
Die Analyse basiert auf 120+ Quellen, 35+ Unternehmensportfolios, 25+ Ländern und mehr als 20 Brancheninterviews.
- Primärforschung: Die Primärforschung umfasst Gespräche mit Herstellern, Dienstleistern, Technologieentwicklern, Distributoren, Endnutzern und Fachexperten. Diese Gespräche untersuchen Kaufprioritäten, Produktakzeptanz, operative Herausforderungen, Zulassungsanforderungen, Wettbewerbspositionierung und die Faktoren, die die breite Marktakzeptanz beeinflussen.
- Schreibtischforschung: Schreibtischforschung umfasst Regierungsstatistiken, regulatorische Publikationen, Unternehmensunterlagen, Handelsdaten, technische Studien, Branchenverbände, Standards, öffentliche Politik und andere maßhafte Quellen. Jede in der Analyse verwendete Quelle ist in der Bibliographie dokumentiert.
- Marktgröße und Prognose: Marktschätzungen kombinieren historische Leistungen, Nachfrageindikatoren, Preis- und Volumentrends, Segmentanteile, Unternehmensbeteiligung, Länderwachstum, Akzeptanzmuster, Investitionsaktivitäten und Marktexpansionsbarrieren.
- Datenvalidierung und Aktualisierungszyklus: Die Ergebnisse werden validiert, indem Primärinterviews mit öffentlichen Daten, Unternehmensaktivitäten, regulatorischen Änderungen, Handelsmustern und Branchenentwicklungen verglichen werden. Regelmäßige Updates überprüfen neue Produkteinführungen, Kapazitätsänderungen, Partnerschaften, Genehmigungen und Veränderungen in der kommerziellen Verbreitung.
Segmentierung
Wie groß ist der Umfang und Umfang des Berichts?
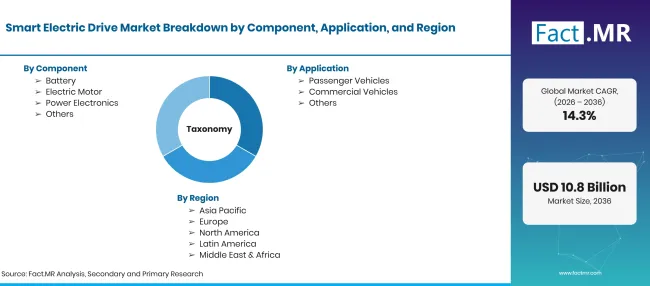
Smart Electric Drive Market Taxonomy | Source: Fact.MR
| Attribut | Details |
|---|---|
| Quantitative Einheiten | USD Milliarden im Jahr 2026 bis USD Milliarden bis 2036 bei CAGR |
| Marktdefinition | Elektrische Antriebssysteme für Straßenfahrzeuge, die eine Batterie, einen Elektromotor und Leistungselektronik mit Steuersoftware für Drehmoment-, Wärme- und Energiemanagement kombinieren. Der Umfang umfasst Systeme für Steck- oder kabelloses Laden. |
| Komponente | Batterie; Elektromotor; Leistungselektronik |
| Anwendung | Personenkraftfahrzeuge; Nutzfahrzeuge |
| Laufwerkstyp | Frontantrieb; Hinterradantrieb; Allradantrieb |
| Ladeart | Stecker-Laden; Kabelloses Laden |
| Abgedeckte Regionen | Nordamerika; Lateinamerika; Westeuropa; Osteuropa; Ostasien; Südasien & Pazifik; Naher Osten & Afrika |
| Abgedeckte Länder | Vereinigte Staaten; Vereinigtes Königreich; Brasilien; Japan; Deutschland |
| Profilierte Unternehmen | Robert Bosch GmbH; ZF Friedrichshafen AG; Magna International Inc.; BorgWarner Inc.; Schaeffler AG; GKN Automotive; MAHLE GmbH; Astemo, Ltd. |
| Prognosezeitraum | 2026 bis 2036 |
| Herangehensweise | Hybrid-Top-down- und Bottom-up-Ansatz unter Verwendung der Leistung von Elektrofahrzeugen nach Ländern; Batterie-, Motor- und Wechselrichterinhalt pro Fahrzeug; Antriebslayout und Lademix; und Überprüfung des Lieferantenportfolios. |
Quelle: Fact.MR-Analyse. Aktualisiert am 23. Oktober 2026
Wie ist der Markt segmentiert?
-
Nach Komponente
- Batterie
- Elektromotor
- Leistungselektronik
-
Nach Anwendung
- Personenkraftfahrzeuge
- Nutzfahrzeuge
-
Nach Laufwerkstyp
- Frontantrieb
- Hinterradantrieb
- Allradantrieb
-
Nach Ladetyp
- Plug-in-Laden
- Kabelloses Laden
-
Nach Region
- Nordamerika
- Lateinamerika
- Westeuropa
- Osteuropa
- Ostasien
- Südasien & Pazifik
- Naher Osten & Afrika
Bibliographie
- [1] Internationale Energieagentur. (2026, Mai 20). Globaler EV-Ausblick 2026: Trends bei Elektroautos.
- [2] Internationale Energieagentur. (2026, Mai 20). Globaler EV-Ausblick 2026: Elektrofahrzeugbatterien.
- [3] ZF Friedrichshafen AG. (2026, Juni 17). Innovationen, die den Markterfolg vorantreiben: ZF mit New Technologies auf der Busworld Türkiye 2026.
- [4] Gesetzgebendes Observatorium des Europäischen Parlaments. (2025, Dezember 16). CO2 Emissionsstandards für neue Leichtfahrzeuge und Fahrzeugkennzeichnung.
- [5] US-Energieinformationsbehörde. (2026, Juli 27). Die Hybridverkäufe steigen, während der Verkauf von Batteriestrom nach Ablauf der Steuergutschrift niedriger bleibt.
- [6] Verkehrsministerium. (2026, April 29). Fahrzeugzulassungsstatistiken, Vereinigtes Königreich: 2025.
- [7] Verkehrsministerium. (2026, April 1). Wie man die Fahrzeugberechtigung für den Elektroauto-Zuschuss beantragt.
- [8] Ministerium für Wirtschaft, Handel und Industrie, Japan. (2026). 令和8年度におけるクリーンエネルギー自動車導入促進補助金について [Clean Energy Vehicle Promotion Subventy for FY2026].
- [9] Kraftfahrt-Bundesamt. (2026, Januar 6). Fahrzeugzulassungen im Dezember 2025: Jahresbilanz.
- [10] Die Bundesregierung. (2026, Oktober 8). E-Auto-Förderung 2026: Bereits 100.000 Bewilligungen [EV-Subvention 2026: bereits 100,000 Genehmigungen].
- [11] Magna International Inc. (2026, Juli 28). Magna sichert sich mit Chery 800V eDrive Program Award.
- [12] BorgWarner Inc. (2026, August 4). BorgWarner gewinnt großes Programm mit der nächsten Generation der integrierten Antriebsmodultechnologie.
Häufig gestellte Fragen
Wie groß ist der Markt für intelligente Elektroantriebe im Jahr 2026?
Welche Wachstumsrate wird der Markt für intelligente Elektroantriebe von 2026 bis 2036 verzeichnen?
Welche Komponente führt den Markt für intelligente Elektroantriebe an?
Welche Anwendung hält den größten Anteil am Markt für intelligente Elektroantriebe?
Welcher Antriebstyp trägt am meisten zum Markt für intelligente Elektroantriebe bei?
Welche Ladeart führt den Markt für intelligente Elektroantriebe an?
Welches Land wird das stärkste Wachstum im Markt für intelligente Elektroantriebe verzeichnen?
Wer sind die wichtigsten Unternehmen auf dem Markt für intelligente Elektroantriebe?
Wer an diesem Bericht gearbeitet hat


Sehen Sie den Bericht selbst - fordern Sie eine kostenlose Leseprobe an
Kostenlose LeseprobeBroschüre mit Preisen und Kaufdetails anfordern
PDF herunterladen