- Market Value (2025): USD 8.66 Bn
- Estimated Value (2026): USD 9.11 Bn
- Forecast Value (2036): USD 15.1 Bn
- CAGR (2026-2036): 5.1%
Was wird der Markt für stationäre Gasgeneratoren bis 2036 voraussichtlich sein?
USD 9.11 Milliarden im Jahr 2026 bis USD 15.1 Milliarden bis 2036 bei einem 5.1% CAGR.
- Mit USD 8.66 Milliarden im Jahr 2025 basierte der Markt für stationäre Gasgeneratoren auf Werks-Backup-Systemen, kommerziellen Standby-Einheiten und einer wachsenden Basis erstklassiger Energieprojekte.
- Der Umsatz wird von USD 9.11 Milliarden im Jahr 2026 auf USD 15.1 Milliarden bis 2036 steigen, da immer mehr Standorte von reiner Netzversorgung auf eine Mischung aus Netzstrom und Gaserzeugung vor Ort umsteigen.
- Ein 5.1% CAGR spiegelt den stetigen Ersatz alternder Dieselflotten durch Gaseinheiten wider, ebenso wie neue Kapazitäten für Rechenzentren und Prozessanlagen.
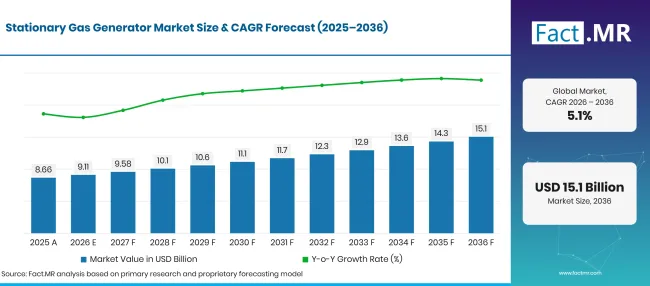
Stationary Gas Generator Market Forecast Global | Source: Fact.MR
| Jahr | Grundlage | Marktwert (USD Milliarden) |
|---|---|---|
| 2025 | Tatsächlich | 8.66 |
| 2026 | Schätzung | 9.11 |
| 2036 | Vorhersage | 15.1 |
| CAGR 2026 bis 2036 | Prognosezeitraum | 5.1% |
Quelle: Fact.MR-Analyse. Aktualisiert am 4. November 2026
Was sind die entscheidenden Zahlen hinter dem Wachstum des Marktes für stationäre Gasgeneratoren?
Der Zeitraum 2026 bis 2036 wird USD 5.9 Milliarden neuen Wert hinzufügen, angeführt von Gasanlagen, die Produktionslasten und kritische Gebäude schützen.
- Nachfragetreiber auf dem Markt
- Gas trägt bereits das Stromsystem in den Vereinigten Staaten, wo Erdgas im Jahr 2025 etwa 40% Strom produzierte [1]. Diese Tiefe der Pipelineversorgung macht Gas zum Standardbrennstoff für viele neue Notfall- und Hauptstromaggregate.
- Biogas erzeugt einen zweiten Brennstoffstrom für die Vor-Ort-Erzeugung. EPA AgSTAR zählte im Juni 2024 400 betrieblichen Mistvergärungsprojekte, wobei 82 ausschließlich Strom erzeugen und 109 Kraft-Wärme-Wärme-Kraft-Wärme betrieben werden [2]. Jeder dieser Standorte benötigt einen Gasmotor, der mit variabler Kraftstoffqualität umgehen kann.
- Neue Rechenzentren und Chipanlagen erhöhen die Stromnachfrage in Japan, ein Trend, den die Agency for Natural Resources and Energy mit der digitalen Transformation verbindet [3]. Betreiber dieser Standorte wünschen sich eine Backup, die schnell startet und über lange Zeiträume läuft.
- Netzbetreiber in mehreren Ländern planen inzwischen eine stärkere kontrollierbare Kapazität, da Solar- und Windanteile wachsen. Gasanlagen, die in wenigen Minuten starten können, passen besser zu dieser Rolle als langsame thermische Einheiten.
- Analysierte Schlüsselsegmente
- Nach Kraftstofftyp: Erdgas wird 2026 42.3% Anteil halten, da von Pipelines gespeiste Einheiten die Lagerung, Tests und Betankungsarbeiten vermeiden, die Dieseltanks erfordern.
- Nach Leistungsbewertung: Unter 100 kW machen 33.3% des Umsatzes 2026 aus, da kleine Geschäfte, Kliniken und Häuser eine kompakte Sicherung für einige wichtige Stromkreise benötigen.
- Nach Anwendung: Die Industrie wird 2026 43.4% erfassen, da Prozesslinien bei Leistungsabfall Leistung und Material verlieren.
- Nach Endnutzer: Die Fertigung wird einen 39.2% des Wertes für 2026 darstellen, da Fabriken Maschinen, Steuerungen und Kühlungen betreiben, die nach einem Ausfall nicht mehr sauber wieder in Betrieb genommen werden können.
- Analystenmeinung bei Fact.MR
- Shambhu Nath Jha, Principal Consultant bei Fact.MR, erklärt: "Käufer werden Gasgeneratoren weniger als Notfallversicherung und mehr als Arbeitsmittel behandeln, die sich durch Kraftstoffeinsparungen und Netzunterstützung ihren Platz verdienen. Lieferanten, die schnell startende Gassets mit sauberen Emissionspapieren liefern können, erhalten die von Fabrik- und Rechenzentrumsbesitzern erstellten Spezifikationen. Pipeline-Zugang und lokale Genehmigungsregeln werden bestimmen, wo diese Nachfrage zuerst auftritt."
- Strategische Auswirkungen
- Hersteller sollten Gassets bauen, die schnell starten und große Lastschritte akzeptieren, da Rechenzentrums- und Fabrikkäufer nun beide testen, bevor sie ein Modell genehmigen.
- Händler sollten den Verkauf von Geräten mit Genehmigungsunterstützung und langfristigen Serviceplänen verbinden, da die Emissionspapiere die Installation oft mehr verzögern als die Lieferzeiten.
- Anlagenbesitzer sollten die Einheiten an den Lasten anpassen, die wirklich geschützt werden müssen, und den Rohrleitungsdruck überprüfen, bevor sie sich für Gas statt Diesel entscheiden.
- Investoren sollten Biogas- und Kraftprojekte hinter dem Zähler verfolgen, bei denen lange Betriebszeiten Erzeuger in Erlöse verwandeln.
Deutschland führt das Land mit 6.1%an, da sein Regulator neue kontrollierbare Kapazitäten fordert, um ein Netz mit wachsendem Anteil an erneuerbaren Energien zu unterstützen. Brasilien folgt 5.6%, mit industrieller Selbsterzeugung und Biogas, die vor Ort Gasanlagen eine breite Basis bieten. Die Vereinigten Staaten liegen 5.0% 0.6 Punkten hinter Brasilien, da eine große installierte Flotte bedeutet, dass ein größerer Nachfragebedarf durch Ersatz entsteht. Starke Netzzuverlässigkeit hält das Vereinigte Königreich an 4.5%, sodass sich Ersatzkäufer dort auf kritische Standorte konzentrieren. Japan schließt die Gruppe bei 4.0%ab, wo ein reifer Markt hauptsächlich durch Rechenzentrum- und Chipanlagenprojekte wächst.
Wie gliedert sich der Markt für stationäre Gasgeneratoren nach Segmenten auf?
Erdgas wird den Brennstofftyp bei 42.3%führen; Unterhalb 100 kW wird die Leistungsbewertung bei 33.3%führen; Die Industrie wird die Anwendung bei 43.4%übernehmen; Die Fertigung wird den Endverbraucher 2026 bei 39.2% halten.
Welche Kraftstoffart führt ab?
Natural Gas hält 42.3% der Umsätze im Jahr 2026.
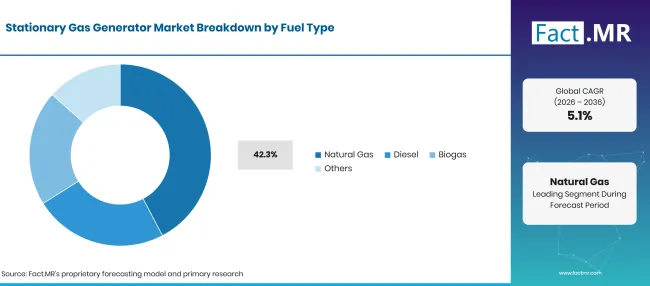
Stationary Gas Generator Market Breakdown Fuel Type | Source: Fact.MR
| Treibstofftyp | Teilen (2026) |
|---|---|
| Erdgas (führendes Segment) | 42.3% |
| Andere Segmente kombiniert | 57.7%* |
| Gesamt | 100.0% |
Quelle: Fact.MR-Analyse. Aktualisiert am 4. November 2026
Anlagenleiter, die bereits eine Pipeline-Verbindung haben, können ein Gasset tagelang betreiben, ohne Tanklastwagen zu organisieren. Industriekunden nutzten 2025 60% der 864 TWh Erdgas, die in Deutschland verbraucht wurden, was zeigt, wie weit Gasnetze bereits bis in die Fabrikstandorte reichen [4]. Gasmotoren vermeiden zudem den Kraftstoffverfall und die Tanktests, die die Diesellagerung erfordern. Diesel bleibt relevant, wo Gasleitungen nicht anreichen oder wo die Vorschriften vorschreiben, dass Brennstoff vor Ort gelagert wird. Biogasanlagen versorgen Landhöfe, Abwasseranlagen und Deponieanlagen , die Abfall in Strom umwandeln. Weitere Modelle sind Propan- und Bifuel-Designs, und einige Käufer vergleichen diese mit Tri-Fuel-Generatoren aus Flexibilitätsgründen.
Was unterstützt Unter- 100 kW innerhalb der Leistungsbewertung?
Unter 100 kW entnimmt 33.3% des Umsatzes 2026.
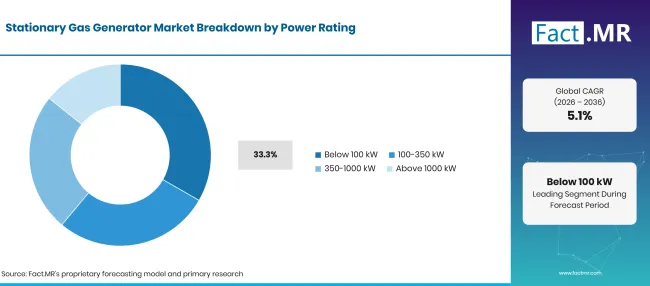
Stationary Gas Generator Market Breakdown Power Rating | Source: Fact.MR
| Leistungsbewertung | Teilen (2026) |
|---|---|
| Unterhalb 100 kW (führendes Segment) | 33.3% |
| Andere Segmente kombiniert | 66.7%* |
| Gesamt | 100.0% |
Quelle: Fact.MR-Analyse. Aktualisiert am 4. November 2026
Kleine Gewerbegebäude, Kliniken und Wohnhäuser schützen in der Regel Beleuchtung, Kühlung, Netzausrüstung und einige Pumpen. Kompakte Einheiten werden auf einer Platte außerhalb des Gebäudes angebracht und an den bestehenden Gaszähler angeschlossen. Installateure können diese Arbeiten in wenigen Tagen erledigen, was die Projektkosten niedrig hält und die Käuferschaft erweitert. Die 100 bis 350 kW-Klasse bedient Schulen, Einzelhandelszentren und mittelgroße Werke. Einheiten von 350 bis 1,000 kW und mehr 1,000 kW gehen an Krankenhäuser, Rechenzentren und Prozessstandorte, oft in parallelen Anlagen. Käufer an der Spitzenklasse gewichten Gasmotoren gegen die großen Generatoren, die in zentralen Anlagen eingesetzt werden.
Wie beeinflusst die Anwendung die Nachfrage?
Industrial stellt 43.4% des Wertes 2026 dar.
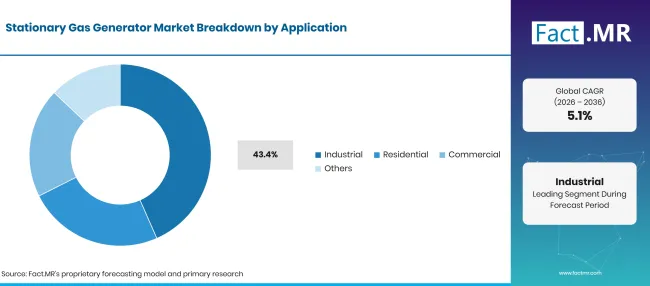
Stationary Gas Generator Market Breakdown Application | Source: Fact.MR
| Anwendung | Teilen (2026) |
|---|---|
| Industriell (führendes Segment) | 43.4% |
| Andere Segmente kombiniert | 56.6%* |
| Gesamt | 100.0% |
Quelle: Fact.MR-Analyse. Aktualisiert am 4. November 2026
Ein Stromausfall an einer Produktionslinie kann Material im Prozess verschrotten und Motoren beim Neustart beschädigen. Anlageningenieure spezifizieren daher Generatoren, die kritische Lasten tragen, bis das Netz zurückkehrt oder die Betreiber sicher abschalten. Viele Standorte betreiben inzwischen auch Gasanlagen während Spitzentarifzeiten, was die Kosten über mehr Betriebszeiten verteilt. Gewerbliche Käufer umfassen Büros, Einzelhandelsgeschäfte, Hotels und Rechenzentren, die Kontinuität für Mieter und Server benötigen. Die Wohnungsnachfrage kommt von Hausbesitzern, die einen automatischen Standby suchen, einen Bereich, in dem Einheiten mit den tragbaren Wechselrichtergeneratoren konkurrieren, die einige Haushalte noch bevorzugen. Andere decken Telekommunikationsstandorte und öffentliche Gebäude ab.
Was führt das Endnutzersegment?
Die Fertigung erzielt 39.2% der Verkäufe im Jahr 2026.
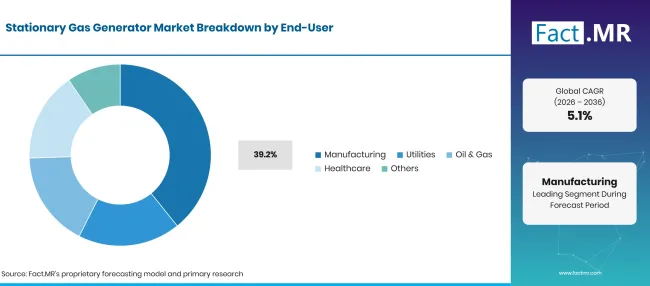
Stationary Gas Generator Market Breakdown End User | Source: Fact.MR
| Endnutzer | Teilen (2026) |
|---|---|
| Fertigung (führendes Segment) | 39.2% |
| Andere Segmente kombiniert | 60.8%* |
| Gesamt | 100.0% |
Quelle: Fact.MR-Analyse. Aktualisiert am 4. November 2026
Lebensmittel-, Chemie-, Metall- und Papierwerke sind auf konstante Stromversorgung für Motoren, Prozesswärmeregelungen und Kühlung angewiesen. Selbst kurze Ausfälle können Reinigungszyklen oder Chargenverluste verursachen, die teurer sind als der Generator selbst. Deshalb entscheiden sich Fabrikkäufer oft für prime bewertete Gasgeräte, die über lange Zeiträume laufen können. Versorgungsunternehmen nutzen Gasanlagen für Spitzenunterstützung und Netzstabilität auf Verteilungsniveau. Öl- und Gasbetreiber treiben Kompressoren und entfernte Standorte an, oft mit Feldgas. Gesundheitseinrichtungen benötigen Bereitschaftsversorgung für Operationssäle und lebenserhaltende Geräte nach strengen Vorschriften. Weitere sind Gewerbeimmobilieneigentümer, Telekommunikationsanbieter und öffentliche Stellen.
Was beschleunigt die Verbreitung des Marktes für stationäre Gasgeneratoren und was hält ihn zurück?
Der Zugang zu Pipeline-Gas, der steigende Stromverbrauch in Rechenzentren und Fabriken sowie Netzbetreiber, die flexible Kapazitäten suchen, treiben die Umsätze nach oben. Biogasprojekte bieten eine weitere Brennstoffquelle. Auf der anderen Seite ermöglichen hohe Anfangskosten, Schwankungen der Gaspreise und Emissionen langsame Entscheidungen, während Batteriespeicher nun um kurzfristige Backups konkurrieren.
Fahrerauswirkungsanalyse
| FAHRER | (~) % AUSWIRKUNG AUF CAGR | GEOGRAFISCHE RELEVANZ | AUSWIRKUNGSZEITPLAN |
| Steigender Notstrombedarf in Industrieanlagen | +1.4% | Global | Kurzfristig (<=2 Jahre) |
| Ausbau der Fertigungs- und Handelsinfrastruktur | +1.0% | Asien-Pazifik, Europa, Nordamerika | Mittelfristig (2bis4 Jahre) |
| Breitere Installation von erdgasbasierten stationären Erzeugungssystemen | +0.8% | Nordamerika, Europa, Asien-Pazifik | Mittelfristig (2bis4 Jahre) |
| Stärker Wert auf Stromzuverlässigkeit und Erzeugung vor Ort | +0.6% | Global | Langfristig (>=4 Jahre) |
Quelle: Fact.MR-Analyse. Aktualisiert am 4. November 2026
Chancen-Impact-Analyse
| MÖGLICHKEIT | (~) % AUSWIRKUNG AUF CAGR | GEOGRAFISCHE RELEVANZ | AUSWIRKUNGSZEITPLAN |
| Entwicklung hocheffizienter Erdgasgeneratorsysteme | +0.8% | Global | Kurzfristig (<=2 Jahre) |
| Ausbau von Generatoranlagen in kritischer Infrastruktur | +0.7% | Nordamerika, Europa, Asien-Pazifik | Mittelfristig (2bis4 Jahre) |
| Integration von Biogas mit stationärer Stromerzeugung | +0.5% | Europa, Südamerika, Asien-Pazifik | Mittelfristig (2bis4 Jahre) |
| Entwicklung von emissionsarmen Generatortechnologien und fortschrittlichen Steuerungen | +0.4% | Europa, Nordamerika, Ostasien | Langfristig (>=4 Jahre) |
Quelle: Fact.MR-Analyse. Aktualisiert am 4. November 2026
Auswirkungsanalyse von Fixiermaßnahmen
| ZURÜCKHALTUNG | (~) % AUSWIRKUNG AUF CAGR | GEOGRAFISCHE RELEVANZ | AUSWIRKUNGSZEITPLAN |
| Hohe Anfangsinstallations- und Gerätekosten | -0.6% | Global | Kurzfristig (<=2 Jahre) |
| Volatilität der Erdgaspreise und Infrastrukturbeschränkungen | -0.5% | Global | Kurzfristig (<=2 Jahre) |
| Luftemissionsanforderungen für stationäre Verbrennungsmotoren | -0.4% | Nordamerika, Europa, Asien-Pazifik | Mittelfristig (2bis4 Jahre) |
| Konkurrenz durch Batteriespeicher und alternative Backup-Systeme | -0.3% | Global | Langfristig (>=4 Jahre) |
Quelle: Fact.MR-Analyse. Aktualisiert am 4. November 2026
Welche Länder skalieren den Markt für stationäre Gasgeneratoren bis 2036?
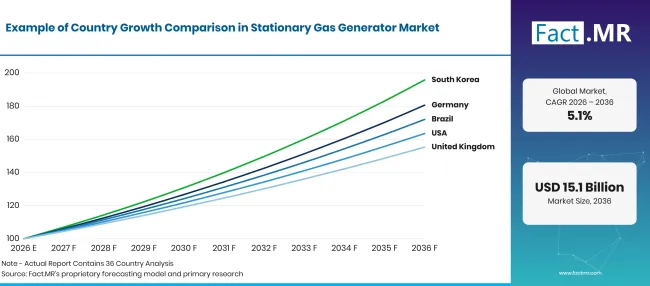
Stationary Gas Generator Market Growth Index | Source: Fact.MR
| Land | CAGR (2026 bis 2036) |
|---|---|
| Deutschland | 6.1% |
| Brasilien | 5.6% |
| Vereinigte Staaten | 5.0% |
| Vereinigtes Königreich | 4.5% |
| Japan | 4.0% |
Quelle: Fact.MR-Analyse. Aktualisiert am 4. November 2026
Was unterstützt die Einführung stationärer Gasgeneratoren in Deutschland?
6.1% CAGR, angetrieben von einem nationalen Vorstoß nach neuen, steuerbaren Stromkapazitäten.
Die Bundesnetzbehörde stellte im September 2025 fest, dass Deutschland bis 2035 etwa 22.4 GW zusätzliche steuerbare Kapazität benötigen wird, um die Versorgung im Zielszenario zu sichern [5]. Die Behörde stellte außerdem fest, dass die Investitionen in diese Kapazitäten bisher zurückgeblieben sind. Die Gasimporte erreichten 2025 laut vorläufigen Zahlen 1,031 TWh, was den Pipeline-Kraftstoff für die vor Ort liegenden Einheiten in Industrieparks bereithält [4].
Wie entwickelt Brasilien die Nachfrage?
5.6% CAGR, gestützt auf eine starke industrielle Selbsterzeugung.
Brasilien erzeugte 2025 775.9 TWh Strom, 3.3% mehr als im Vorjahr, und die Eigenproduzenten erzeugten 22.7% dieser Gesamtzahl [6]. Die gleiche Energiebilanz zeigt, dass 36.8% des im Jahr 2025 verbrauchten Erdgases in die Stromerzeugung flossen. Zuckerfabriken, Zellstofffabriken und Farmen mit organischen Abfällen bieten Biogasanlagen eine weitere Basis außerhalb des Pipelinenetzes.
Was unterstützt die Adoption in den Vereinigten Staaten?
5.0% CAGR, was den Flottenaustausch und den Bau von Rechenzentren widerspiegelt.
Die Umweltschutzbehörde (EPA) ordnet Erdgasmotoren in die Funkzündungsgruppe unter ihren Regeln für stationäre Motoren, die im März 2026 aktualisiert wurden [7]. Besitzer der meisten größeren Gasmotoren können entweder eine zertifizierte Einheit kaufen oder die Einhaltung durch Tests nachweisen. Diese Regeln bewegen Käufer zu neueren Modellen mit Werksabgaszertifizierung. Der Gasstrom hinter dem Zähler für Rechenzentren in Texas und anderen Bundesstaaten bringt eine neue Quelle großer Bestellungen.
Wie wächst die Nachfrage im Vereinigten Königreich?
4.5% CAGR, da kritische Standorte die Bereitschaftskapazität erhöhen.
Das Department for Energy Security and Net Zero berichtete im Dezember 2025, dass die Zuverlässigkeit des Stromnetzes von 2021 bis 2024 bis 2025 jedes Jahr über 99.9% lag [8]. Der gleiche Bericht nannte eine abwertete Wintermarge von 6.1 GW für 2025 bis 2026. Eine hohe Netzzuverlässigkeit begrenzt Masseneinkäufe, sodass sich die Nachfrage auf Krankenhäuser, Rechenzentren und Prozessanlagen konzentriert.
Wie schlägt sich Japan ab?
4.0% CAGR, unterstützt durch stromhungrige digitale und Chipprojekte.
Das Kabinett genehmigte im Februar 2025 den siebten Strategischen Energieplan, der eine 73% Reduzierung der Treibhausgasemissionen bis zum Geschäftsjahr 2040 gegenüber dem Niveau von 2013 vorsieht [9]. Thermische Quellen produzierten im Geschäftsjahr 2024 weiterhin 67.5% japanischen Strom, und der Plan zielt darauf ab, bis zum Geschäftsjahr 2040 etwa 30 zu 40% [10]. Gasgeneratoren, die sauberer laufen als ältere Wärmeeinheiten, werden während dieser Umstellung weiterhin in Rechenzentren und Fabriken eingesetzt werden.
Wer führt den Markt für stationäre Gasgeneratoren?
Das Feld gliedert sich in drei Gruppen auf. Spezialisten für motorbasierte Generatoren, Caterpillar, Cummins und Rolls-Royce Power Systems mit der Marke mtu, konkurrieren bei Schnellstart, Kraftstoffflexibilität und Händlerservice für große Haupt- und Standby-Projekte. Caterpillar und Wheeler einigten sich im August 2025 darauf, G-3520K-Generatoren für einen Rechenzentrumscampus in Utah zu liefern [11].
Rolls-Royce führte im Oktober 2025 Schnellstart-MTU-Gasgeneratoren für Rechenzentren ein [12]. Cummins erklärte sich im Juni 2026 bereit, Erdgasgeneratoren für ein Rechenzentrum-Mikronetz in Texas zu liefern [13]. Eine zweite Gruppe, Generac und Rehlko, gewinnt bei der Händlerreichweite und bei den Paketen für Gewerbe- und Hauskäufer. GE Vernova und Mitsubishi Heavy Industries bringen Turbinen und große Gasmotoren zu Versorgungs- und Industrieanlagen. Bis 2036 werden die Gewinner diejenigen sein, die schnelle Lieferung mit Emissionscompliance und Serviceabdeckung in Kundennäherung verbinden.
Welche Unternehmen sind die wichtigsten Anbieter?
Wichtige Unternehmen im Markt für stationäre Gasgeneratoren sind Caterpillar, Cummins, Generac, Rehlko, Rolls-Royce Power Systems, GE Vernova und Mitsubishi Heavy Industries.
- Raupe
- Cummins
- Generac
- Rehlko
- Rolls-Royce Power Systems
- GE Vernova
- Mitsubishi Heavy Industries
Bibliographie
- [1] US-Energieinformationsbehörde. (2026, Januar 16). Die Solarstromerzeugung treibt das Wachstum der Stromerzeugung in den nächsten zwei Jahren voran.
- [2] US-Umweltschutzbehörde. (2026, März 10). AgSTAR-Daten und Trends.
- [3] Agentur für natürliche Ressourcen und Energie. (2025, August 22). Eine detaillierte Übersicht des neuesten strategischen Energieplans: Einblicke in Japans Energie in einer sich drastisch verändernden Welt (Teil 1).
- [4] Bundesnetzagentur. (2026, Januar 12). Die Bundesnetzagentur veröffentlicht die Gasversorgungszahlen für 2025.
- [5] Bundesnetzagentur. (2025, 3. September ). Veröffentlichung der Überwachung der Versorgungssicherheit.
- [6] Empresa de Pesquisa Energética. (2026, Juli 2). Análise Energética e Dados Agregados: Balanço Energético Nacional 2026.
- [7] US-Umweltschutzbehörde. (2026, März 30). Compliance-Anforderungen für stationäre Motoren.
- [8] Ministerium für Energiesicherheit und Netto-Null. (2025, Dezember 17). Bericht zur gesetzlichen Versorgungssicherheit: 2025.
- [9] Ministerium für Wirtschaft, Handel und Industrie. (2025, Februar 18). Kabinettsentscheidung zum siebten Strategischen Energieplan.
- [10] Behörde für natürliche Ressourcen und Energie. (Februar 2026).10 Fragen zum Verständnis der aktuellen Energiesituation.
- [11] Caterpillar Inc. (2025, August 7). Joule, Caterpillar und Wheeler kündigen eine Vereinbarung zur Versorgung des wachsenden Energiebedarfs an Rechenzentren in Amerika an.
- [12] Rolls-Royce. (2025, Oktober 2). Rolls-Royce führt Schnellstart-MTU-Gasaggregate zur Stromversorgung von Rechenzentren ein.
- [13] Cummins Inc. (2026, Juni 16). Cummins Erdgasgeneratoren zur Betreibung groß angelegter Rechenzentren in Westtexas
Dieser Bericht beantwortet
- Wie wird der Umsatz über Kraftstofftyp, Leistungsbewertung, Anwendung und Endnutzer aufgeteilt?
- Warum verkaufen sich Pipeline-Gas-Einheiten besser als Diesel- und Biogassets in festen Installationen?
- Wo gewinnen kompakte Einheiten unter 100 kW, und wo übernehmen größere Geräte?
- Was macht Fabriken zu den größten Käufern von Gasstrom vor Ort?
- Wie unterscheiden sich Deutschland, Brasilien, die Vereinigten Staaten, das Vereinigte Königreich und Japan im Wachstum?
- Welche Lieferanten treten in jeder Leistungsklasse an und was wird die Bestellungen bis 2036 bestimmen?
Was deckt der Markt für stationäre Gasgeneratoren ab?
Diese Studie bewertet feste Generatorsätze, die Erdgas, Biogas, Diesel oder andere Kraftstoffe verbrennen, um Standby-, Prime- oder Dauerstrom an einem einzigen Standort zu liefern. Die Werte umfassen den Motor oder die Turbine, den Generator, das Gehäuse und die Steuerungen, die als ein Paket verkauft werden.
Der Umsatz wird auf Herstellerebene in USD Milliarden gezählt. Die Anteile nach Kraftstoff, Bewertung, Anwendung und Endnutzer basieren auf den Verkäufen von 2026, und die Wachstumsraten liegen von 2026 bis 2036.
Was ist im Umfang enthalten?
Erdgas- und Biogasgeneratoren für Standby-, Haupt- und Dauerbetrieb in Fabriken, Büros, Krankenhäusern, Wohnhäusern und Versorgungsstellen sind enthalten.
Einheiten aller Leistungsklassen zählen, von kompakten Standby-Sets bis hin zu parallel installierten Multi-Megawatt-Motoren, einschließlich solcher, die mit herkömmlichen Standby-Generatoren vergleichbar sind.
Diesel- und andere Kraftstoffsätze, die auf festen Fundamenten installiert sind, werden als konkurrierende Kraftstoffoptionen innerhalb derselben Käuferentscheidung berücksichtigt.
Werkseitig montierte Steuerungen, Gehäuse und Transferausrüstung, die mit dem Generator geliefert werden, sind im Paketpreis enthalten.
Was ist vom Umfang ausgeschlossen?
Tragbare und schleppbare Generatoren sowie Mietflotten sind ausgeschlossen.
Kraftwerke im Kraftwerksmaßstab und der von ihnen verkaufte Strom sind ausgeschlossen.
Gasförderung, Umrüstung auf Pipeline-Biomethan und Brennstoffverteilung sind ausgeschlossen.
Eigenständige Batteriespeicher, Solarmodule und allgemeine Schaltanlagen, die separat vom Generator verkauft werden, sind ausgeschlossen.
Wie wurde die Analyse erstellt?
Die Analyse stützt sich auf 120+ Quellen, 35+ Unternehmensportfolios, 25+ Länder und mehr als 20 Brancheninterviews.
- Primärforschung: Die Primärforschung umfasst Gespräche mit Herstellern, Dienstleistern, Technologieentwicklern, Distributoren, Endnutzern und Fachexperten. Diese Gespräche untersuchen Kaufprioritäten, Produktakzeptanz, operative Herausforderungen, Zulassungsanforderungen, Wettbewerbspositionierung und die Faktoren, die die breitere Marktakzeptanz beeinflussen.
- Schreibtischforschung: Schreibtischforschung umfasst Regierungsstatistiken, regulatorische Publikationen, Unternehmensunterlagen, Handelsdaten, technische Studien, Branchenverbände, Standards, öffentliche Politik und andere maßstäbliche Quellen. Jede in der Analyse verwendete Quelle ist in der Bibliographie dokumentiert.
- Marktgröße und Prognose: Marktschätzungen kombinieren historische Leistungen, Nachfrageindikatoren, Preis- und Volumentrends, Segmentanteile, Unternehmensbeteiligung, Länderwachstum, Akzeptanzmuster, Investitionsaktivitäten und Marktexpansionsbarrieren.
- Datenvalidierung und Aktualisierungszyklus: Die Ergebnisse werden validiert, indem Primärinterviews mit öffentlichen Daten, Unternehmensaktivitäten, regulatorischen Änderungen, Handelsmustern und Branchenentwicklungen verglichen werden. Regelmäßige Updates überprüfen neue Produkteinführungen, Kapazitätsänderungen, Partnerschaften, Genehmigungen und Veränderungen in der kommerziellen Verbreitung.
Segmentierung
Wie groß ist der Umfang und Umfang des Berichts?
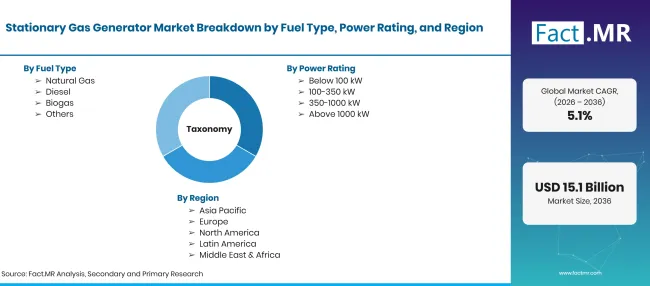
Stationary Gas Generator Market Taxonomy | Source: Fact.MR
| Attribut | Details |
|---|---|
| Quantitative Einheiten | USD Milliarden |
| Marktdefinition | Festinstallierte Generatoren, die hauptsächlich mit Erdgas, Biogas oder anderen Brennstoffen betrieben werden und für Standby-, Prime- und Dauerstrom vor Ort genutzt werden. |
| Treibstofftyp | Erdgas; Diesel; Biogas; Andere |
| Leistungsbewertung | Unterhalb 100 kW; 100 zu 350 kW; 350 zu 1,000 kW; Über 1,000 kW |
| Anwendung | Industrie; Wohngebäude; Gewerbe; Andere |
| Endnutzer | Fertigung; Versorgungsunternehmen; Öl und Gas; Gesundheitswesen; Andere |
| Abgedeckte Regionen | Nordamerika; Lateinamerika; Westeuropa; Osteuropa; Ostasien; Südasien & Pazifik; Naher Osten & Afrika |
| Abgedeckte Länder | Deutschland; Brasilien; Vereinigte Staaten; Vereinigtes Königreich; Japan |
| Profilierte Unternehmen | Caterpillar; Cummins; Generac; Rehlko; Rolls-Royce Power Systems; GE Vernova; Mitsubishi Heavy Industries |
| Prognosezeitraum | 2026 bis 2036 |
| Herangehensweise | Stücklieferungen nach Stromwert multipliziert mit durchschnittlichen Verkaufspreisen, die mit Lieferantenorderbüchern und Energiestatistiken in jedem Land abgeglichen werden. |
Quelle: Fact.MR-Analyse. Aktualisiert am 4. November 2026
Wie ist der Markt segmentiert?
-
Nach Treibstofftyp
- Erdgas
- Diesel
- Biogas
- Weitere
-
Nach Leistungsbewertung
- Unter 100 kW
- 100 auf 350 kW
- 350 auf 1,000 kW
- Über 1,000 kW
-
Nach Anwendung
- Industriell
- Wohngebiete
- Kommerzieller Handel
- Weitere
-
Nach Endnutzer
- Herstellung
- Versorgungseinrichtungen
- Öl und Gas
- Gesundheitswesen
- Weitere
-
Nach Region
- Nordamerika
- Lateinamerika
- Westeuropa
- Osteuropa
- Ostasien
- Südasien & Pazifik
- Naher Osten & Afrika
Häufig gestellte Fragen
Wie groß ist der Markt für stationäre Gasgeneratoren im Jahr 2026?
Welche Wachstumsrate wird der Markt für stationäre Gasgeneratoren verzeichnen?
Welche Kraftstoffart führt ein?
Welche Stromauslastungsleitungen?
Welche Bewerbung führt dazu?
Welche Endnutzer-Leads?
Welches Land wird am schnellsten wachsen?
Wer sind die wichtigsten Unternehmen?
Was hält den Markt zurück?
Wer an diesem Bericht gearbeitet hat


Sehen Sie den Bericht selbst - fordern Sie eine kostenlose Leseprobe an
Kostenlose LeseprobeBroschüre mit Preisen und Kaufdetails anfordern
PDF herunterladen