- Market Value (2025): USD 1.58 Bn
- Estimated Value (2026): USD 1.69 Bn
- Forecast Value (2036): USD 3.38 Bn
- CAGR (2026-2036): 7.2%
Was wird der Markt für sterile Gewebeklebstoffe bis 2036 voraussichtlich wert sein?
USD 1.69 Milliarden im Jahr 2026 bis USD 3.38 Milliarden bis 2036, mit einem 7.18% CAGR.
- Sterile Gewebeklebstoffe generierten im Jahr 2025 schätzungsweise USD 1.58 Milliarden Umsatz.
- Fact.MR prognostiziert für 2026 USD 1.69 Milliarden und bis 2036 USD 3.38 Milliarden.
- DieCAGR 2026–2036 ist 7.2%. Eine breitere Nutzung genehmigter Schließungssysteme und wiederholte Krankenhauskäufe bilden die Grundlage für die Prognose.
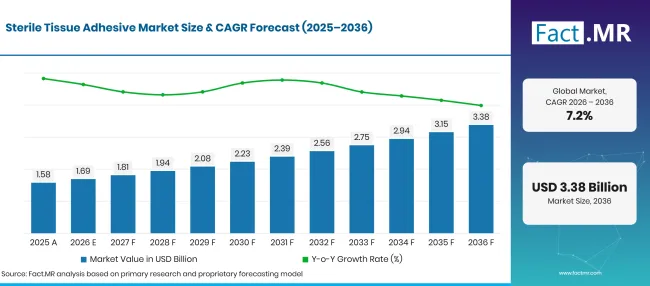
Factmr Sterile Tissue Adhesive Market Forecast Global | Source: Fact.MR
| Jahr | Grundlage | Marktwert (USD Milliarden) |
|---|---|---|
| 2025 | Historische Schätzung | 1.58 |
| 2026 | Schätzung | 1.69 |
| 2036 | Vorhersage | 3.38 |
| CAGR 2026 bis 2036 | Prognosezeitraum | 7.2% |
Quelle: Fact.MR-Analyse. Aktualisiert am 21. Oktober 2026
Was sind die entscheidenden Zahlen hinter dem Wachstum des Marktes für sterile Gewebeklebstoffe?
Die Prognose erhöht bis 2036 USD 1.69 Milliarden auf den Jahresumsatz. Chirurgische Wundverschlüsse machen 2026 42.5% der Anwendungsverkäufe aus. Das Wachstum hängt weniger davon ab, wie viele Klebstoffe ein Krankenhaus testet, sondern vielmehr davon, welche Verfahren Kliniker tatsächlich Teil ihrer Routine sind.
- Nachfragetreiber auf dem Markt
- Die Zeit, die mit dem Schließen eines Schnitts aufgewendet wird, bringt Kosten mit sich, selbst wenn das Einwegprodukt kostengünstig ist. Eine Split-Scar-Studie von 2025 bei 58 Patienten fand keinen signifikanten Unterschied in den Gesamtergebnissen der kosmetischen Ergebnisse zwischen dem getesteten Klebstoff und den Nähten am Rumpf und an den Extremitäten. [8] Dies unterstützt eine abgewogene kommerzielle Diskussion über geeignete Verschlussoptionen. Das Ergebnis stellt nicht die Überlegenheit für jede Wunde dar. Lieferanten können einen stärkeren Fall aufbauen, indem sie die Verfahren identifizieren, bei denen ihr Produkt akzeptable Ergebnisse mit einer sinnvollen Änderung der Arbeitszeit oder der Nachsorge bietet.
- Sterilität und verwendbare Haltbarkeit sind Teil des Produkts' s Wert. Die FDA-Richtlinien für topische Hautklebstoffe behandeln Sterilisation neben der Fixierungszeit und der Stabilität der endgültigen Formulierung. [11] Ein Klebstoff, der schwer zu dosieren ist, stellt im Anwendungsmoment ein operatives Problem dar. Beschaffungsteams bewerten daher Verpackung und Handhabung sowie die aktive Chemie. Diese Anforderungen bringen den Gewebeverschluss in den breiteren Markt für medizinische Klebstoffe und geben sterilen klinischen Produkten eine besondere Zulassungs- und Lieferbelastung.
- Die interne chirurgische Versiegelung schafft einen anderen Kauffall als der Hautverschluss. Im September 2025 genehmigte die FDA ein TISSEEL-Präparat für erwachsene und pädiatrische Patienten für bestimmte hämostatische und Colon-Anastomose-Anwendungen. [14] Die kommerzielle Chance ist mit diesen Verfahren und ihren zugelassenen Anwendungsbedingungen verbunden. Eine größere chirurgische Arbeitsbelastung allein stellt keine Nachfrage nach einem bestimmten Klebstoff dar. Lieferanten profitieren mehr, wenn sie Krankenhäusern helfen, geeignete Fälle zu identifizieren und das Produkt konsequent vorzubereiten, als wenn sie jede Operation als potenziellen Einheitsverkauf präsentieren.
- Integrierte Verschlusssysteme werden nicht nur nach dem Klebstoff selbst beurteilt. CUTIVA PLUS kombiniert einen sterilen 2-Octyl-Cyanoacrylat-Applikator mit einem Netz, das hilft, Hautkanten auszurichten. Die Freigabe im August 2025 betraf Änderungen an der Verpackung und nicht ein neu gestaltetes Gerät. [13] Käufer, die Produkte im Markt der nächsten Generation von Wundverschlussgeräten vergleichen, müssen den gesamten Anwendungsprozess und die Indikationen, für die sie zugelassen sind, prüfen.
- Analysierte Schlüsselsegmente
- Cyanoacrylat hält im Jahr 2026 38.2% der Produkttyp-Umsätze. Sterile Einwegformulierungen dienen für den topischen Verschluss und andere speziell zugelassene Gewebehaftanwendungen.
- Chirurgische Wundverschlüsse machen 2026 42.5% der Anwendungseinnahmen aus. Wiederholungsprotokolle machen die Einführung nach klinischer und Einkaufsgenehmigung vorhersehbarer.
- Krankenhäuser tragen im Jahr 2026 58.7% der Endnutzerumsätze bei. Ihre Operationssäle und spezialisierten Dienstleistungen schaffen eine Nachfrage nach mehreren Klebstoffformaten mit unterschiedlichen Lager- und Vorbereitungsanforderungen.
- Analystenmeinung bei Fact.MR
- Shambhu Nath Jha, leitender Berater, Fact.MR
- Ein Krankenhaus ändert seine Schließungspraxis selten allein aufgrund einer Produktdemonstration. Kliniker benötigen eine genehmigte Indikation, eine unkomplizierte Anwendung und Vertrauen in die Patientennachsorge. Beschaffungsteams benötigen vorhersehbare Bestände und einen Preis, der für den Eingriff sinnvoll ist. Lieferanten sollten daher eine Argumentation um spezifische Operationen aufbauen und nicht die weite Behauptung aufstellen, dass Klebstoffe Nähte ersetzen. Innenversiegelungen und Hautklebstoffe gehören zu unterschiedlichen klinischen Entscheidungen, selbst wenn beide im gleichen Markt vorkommen.
- Strategische Auswirkungen
- Bauen Sie den Kostenvergleich um eine definierte Wunde herum. Eine Studie aus dem Jahr 2025 verglich die Ergebnisse eines Teils desselben Patienten' s chirurgische Narbe. [6] Solche Belege können Krankenhausentscheidungen informieren, können aber nicht zeigen, dass jeder Schnitt gleichermaßen profitiert. Vertriebsteams sollten das Verfahren, die ersetzte Verschlussmethode und die erforderliche Nachsorge angeben. Das macht eine Beschaffungsdiskussion nützlicher als eine allgemeine Behauptung über die eingesparte Zeit.
- Unterscheiden Sie einen Hautkleber von einem internen Versiegelungsmittel in jedem Tender. FDA' s September 2025 TISSEEL Supplement deckte die Vorbereitungs- und Rekonstitutionsänderungen für ein Fibrinprodukt ab. [14] Diese Produkte gehören zum breiteren Markt für Gewebekleber und Bioklebstoffversiegelungen, aber ihre Handhabung und zugelassenen Anwendungen unterscheiden sich. Ein Anbieter sollte die genaue erforderliche Formulierung und Präsentation anbieten, anstatt alle sterilen Klebstoffe als Ersatzprodukte zu behandeln.
- Bieten Sie Ärzten eine vollständige Verschlussmöglichkeit mit klar festgelegten Grenzen an. Eine Wunde, die für Klebestreifen geeignet ist, benötigt möglicherweise nicht das gleiche Produkt wie ein tieferer chirurgischer Schnitt. Der Markt für chirurgische Nähte bleibt relevant, da viele Eingriffe weiterhin Nähte oder eine kombinierte Technik erfordern. Beweise für einen Klebstoff können die Wahl erleichtern, vorausgesetzt, Patient und Verfahren passen zur untersuchten Nutzung. [9]
- Passen Sie die Packungsgröße an den Eingriff ab. Japan' s veröffentlichte Bolheal-Informationen listen mehrere Packvolumen auf, von kleinen Anwendungen bis hin zu größeren chirurgischen Anforderungen. [7] Jede Größe in jedem Operationssaal zu lagern ist teuer, aber eine übergroße Packung für einen kleinen Eingriff verschwendet Material. Lieferanten können mit Krankenhäusern zusammenarbeiten, um eine handhabbare Auswahl zu finden, die dem tatsächlichen Einsatz entspricht.
Japan führt die Prognose für fünf Länder bei 9.17%an. Deutschland und Großbritannien zeigen ebenfalls starke Wachstumsaussichten. Ihre kommerziellen Routen unterscheiden sich von Brasilien' s ausschreibungsgetriebenen Möglichkeiten und den etablierten Produktwettbewerben der USA' s etablierten Produktwettbewerbe. In allen fünf Märkten ist die relevante Einheitseinheit ein geeignetes Verfahren innerhalb eines zugelassenen Versorgungspfades.
Wie gliedert sich der Markt für sterile Gewebeklebstoffe nach Segmenten?
Produkttyp unterscheidet die Klebstoffchemie und das Format. Die Anwendung identifiziert die Verschlussaufgabe, während der Endnutzer die Einkaufseinrichtung bestimmt. Biologische Versiegelungen können innerhalb der Chirurgie mehrere Funktionen erfüllen. Ihr Umsatz ist nur dann enthalten, wenn das abgedeckte Produkt die in diesem Bericht definierte Gewebehaft- oder Versiegelungsfunktion erfüllt.
Warum führt Cyanoacrylat die Produktmischung an?
Cyanoacrylat macht im Jahr 2026 38.2% des Produkttypumsatzes aus.
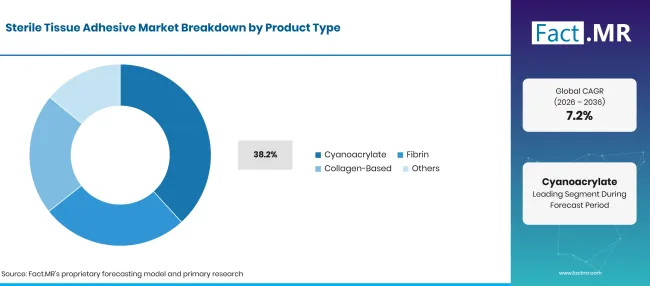
Factmr Sterile Tissue Adhesive Market Breakdown Product Type | Source: Fact.MR
| Produkttyp | Teilen (2026) |
|---|---|
| Cyanoacrylat | 38.2% |
| Andere Segmente kombiniert | 61.8% |
| Gesamt | 100.0% |
Quelle: Fact.MR-Analyse. Aktualisiert am 21. Oktober 2026
Cyanoacrylat unterstützt ein kompaktes Anwendungsformat, das wiederholte Verschlussaufgaben ermöglicht. Das Produkt muss weiterhin als fertiges Gerät mit seinem Dosiersystem und der vorgesehenen Verwendung bewertet werden. CUTIVA' s FDA-Zusammenfassung beschreibt sterile Einwegapplikationen und unterscheidet den flüssigen Klebstoff von seinem netzunterstützten System. [13] Dieser Unterschied beeinflusst, wie das Personal die Wunde anrichtet und schließt. Käufer sollten die vollständige Anwendung vergleichen, anstatt davon auszugehen, dass eine gemeinsame chemische Familie konkurrierende Geräte betrieblich austauschbar macht. Die Größe dieses Segments stellt zudem eine klare Differenzierungsherausforderung dar. Ein Anbieter benötigt einen Vorteil, den sowohl Kliniker als auch Einkaufsteam erkennen können. Anwendungskontrolle oder eine geeignete Packungsgröße kann wichtiger sein als ein weiterer umfassender Anspruch auf Bequemlichkeit. Fibrin und andere Chemikalien behalten unterschiedliche Rollen, wenn ihre genehmigte Funktion zu der internen Gewebeversiegelung oder einer anderen klinischen Anforderung passt.
Wie unterstützt Surgical Wound Closure die wiederkehrende Nachfrage?
Chirurgische Wundverschlüsse repräsentieren im Jahr 2026 42.5% der Anwendungsumsätze.
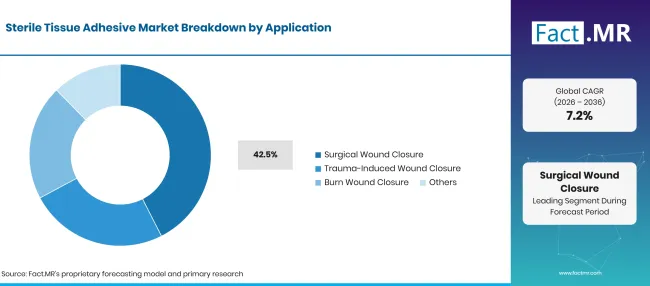
Factmr Sterile Tissue Adhesive Market Breakdown Application | Source: Fact.MR
| Anwendung | Teilen (2026) |
|---|---|
| Chirurgischer Wundverschluss | 42.5% |
| Andere Segmente kombiniert | 57.5% |
| Gesamt | 100.0% |
Quelle: Fact.MR-Analyse. Aktualisiert am 21. Oktober 2026
Eine geplante Operation gibt den Krankenhäusern Zeit, sich auf Verschlussmaterialien zu einigen und das Personal zu schulen, das sie verwenden wird. Sobald ein Klebstoff zuverlässig für einen definierten Eingriff funktioniert, kann er Teil der routinemäßigen Bestandsliste werden. Eine Studie zu Split-Scars aus dem Jahr 2025 verdeutlicht die Bedeutung, Ergebnisse in einer bestimmten Wundpopulation zu vergleichen. [8] Belege von einem Schnitttyp sollten nicht zu einer Behauptung über das gesamte Operationsvolumen des Krankenhauses39; s gedehnt werden. Der Traumaverschluss ist weniger vorhersehbar, da der Wundzustand bei der Präsentation variiert. Der Verschluss von Brandwunden erfordert ebenfalls einen sorgfältigen Umfang: Diese Kategorie umfasst berechtigte chirurgische Verschlüsse oder transplantatbezogene Eingriffe. Es bedeutet nicht die routinemäßige Anwendung von topischem Cyanoacrylat auf einer offenen Brandoberfläche. Diese Unterscheidung schützt die kommerzielle Definition und hält allgemeine Brandverbände außerhalb des Gewebe-Klebstoffeinkommens.
Warum machen Krankenhäuser die meisten Einkäufe von sterilem Klebstoff aus?
Krankenhäuser halten 2026 58.7% der Endnutzereinnahmen.
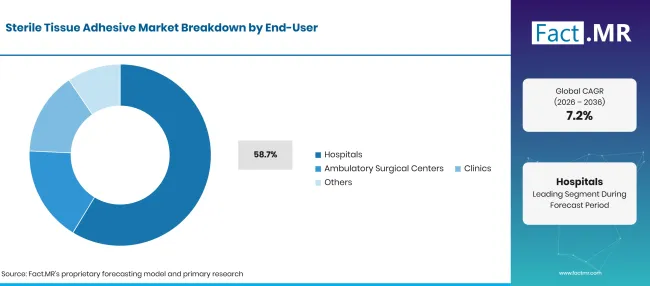
Factmr Sterile Tissue Adhesive Market Breakdown End User | Source: Fact.MR
| Endnutzer | Teilen (2026) |
|---|---|
| Krankenhäuser | 58.7% |
| Andere Segmente kombiniert | 41.3% |
| Gesamt | 100.0% |
Quelle: Fact.MR-Analyse. Aktualisiert am 21. Oktober 2026
Ein Krankenhaus kann sowohl kleine topische Applikatoren als auch Produkte erwerben, die für eine Fachoperation vorbereitet werden müssen. Dies macht die Lagerverfügbarkeit und die Vertrautheit des Personals kommerziell wichtig. Lieferanten müssen die tatsächlichen Lager- und Handhabungsanforderungen jedes Produkts'unterstützen. FDA' s TISSEEL-Ergänzungsmittel enthielten Änderungen an den Anweisungen zur Zubereitung und Rekonstitution. [14] Selbst ein etabliertes Produkt kann daher operative Aufmerksamkeit benötigen, wenn sich die Etikettierung ändert. Eine zuverlässige Umsetzung hilft einem Lieferanten, auch nach Abschluss der ersten klinischen Bewertung im Konto zu bleiben. Ambulante Zentren führen in der Regel eine engere Auswahl an Verfahren durch als große Krankenhäuser. Ihr Einkauf kann sich daher auf wenige häufig bestellte Applikatorgrößen konzentrieren. Lieferanten, die die Lieferungen an diese Zeitpläne anpassen, sind leichter zu handhaben. Ein komplexer Krankenhausvertrag kann für ein Zentrum, das jede Woche dieselbe kleine Produktgruppe verwendet, wenig Mehrwert bringen.
Was beschleunigt die Verbreitung des Marktes für sterile Gewebeklebstoffe und was hält ihn zurück?
Eine Zulassung oder klinische Studie garantiert keinen stetigen Kauf. Die Adoption wird sichtbar, wenn ein Operationsteam wiederholt einen Klebstoff verwendet und ihn über das normale Lagersystem anfordert. Krankenhäuser benötigen möglicherweise Schulungen und überarbeitete Protokolle, bevor dies geschieht. Routinemäßige Anwendungen von Hautverschlussen sind preislich vergleichbar; spezialisierte Versiegelungen können ihren Wert behalten, wenn die Anforderungen an Indikation und Handhabung klar festgelegt sind.
Fahrerauswirkungsanalyse
| FAHRER | (~) % AUSWIRKUNG AUF CAGR | GEOGRAFISCHE RELEVANZ | AUSWIRKUNGSZEITPLAN |
|---|---|---|---|
| Routinemäßige Aufnahme in ausgewählte chirurgische Verschlussprotokolle | +1.3% | Krankenhäuser in den USA; Deutschland; Japan | Mittelfristig (2 bis 4 Jahre) |
| Nachfrage nach sterilen, einmaligen Anwendungsformaten | +0.7% | Global | Kurzfristig (bis zu 2 Jahre) |
| Verfahrensspezifische Erweiterung der internen Abdichtungsanzeigen | +1.0% | USA; Europa; Japan | Mittelfristig (2 bis 4 Jahre) |
| Ambulante Wege, die vereinfachte Nachbeobachtung schätzen | +0.8% | Deutschland; Großbritannien; USA | Mittelfristig (2 bis 4 Jahre) |
| Breiterer Zugang zur Beschaffung durch lokale klinische Vertriebspartner | +0.6% | Brasilien; ausgewählte asiatische Märkte | Kurzfristig (bis zu 2 Jahre) |
Quelle: Fact.MR-Analyse. Aktualisiert am 21. Oktober 2026
Chancen-Impact-Analyse
| MÖGLICHKEIT | (~) % AUSWIRKUNG AUF CAGR | GEOGRAFISCHE RELEVANZ | AUSWIRKUNGSZEITPLAN |
|---|---|---|---|
| Vollständige Langschnitt-Verschlusssysteme | +0.9% | USA; Europa | Mittelfristig (2 bis 4 Jahre) |
| Packgrößen, die auf die individuellen Behandlungsbedürfnisse abgestimmt sind | +0.5% | Japan; Krankenhausnetzwerke weltweit | Kurzfristig (bis zu 2 Jahre) |
| Spezialisierte Gewebeversiegelungsanwendungen mit klinischen Nachweisen | +1.2% | Wichtige chirurgische Zentren | Langfristig (4 Jahre oder länger) |
| Erweiterung durch bestehende Chirurgenverteilungsnetzwerke | +0.4% | Großbritannien; Kontinentaleuropa; Brasilien | Mittelfristig (2 bis 4 Jahre) |
Quelle: Fact.MR-Analyse. Aktualisiert am 21. Oktober 2026
Auswirkungsanalyse von Fixiermaßnahmen
| ZURÜCKHALTUNG | (~) % AUSWIRKUNG AUF CAGR | GEOGRAFISCHE RELEVANZ | AUSWIRKUNGSZEITPLAN |
|---|---|---|---|
| Adhäkstoffintoleranz und ungeeignete Wundpräsentationen | -0.9% | Globale klinische Anwendung | Kurzfristig (bis zu 2 Jahre) |
| Begrenzter wirtschaftlicher Nutzen bei einigen etablierten Schließungswegen | -0.7% | Preissensitive Krankenhaussysteme | Mittelfristig (2 bis 4 Jahre) |
| Verfallsverluste und ungeeignete Packungsauswahl | -0.4% | Pflegeeinstellungen mit geringerem Durchsatz | Kurzfristig (bis zu 2 Jahre) |
| Klinische Bewertung und indikationspezifische Zulassungskosten | -1.1% | Innenklebstoffe und neue klinische Anwendungen | Langfristig (4 Jahre oder länger) |
Quelle: Fact.MR-Analyse. Aktualisiert am 21. Oktober 2026
Welche Länder skalieren bis 2036 den Markt für sterile Gewebeklebstoffe?
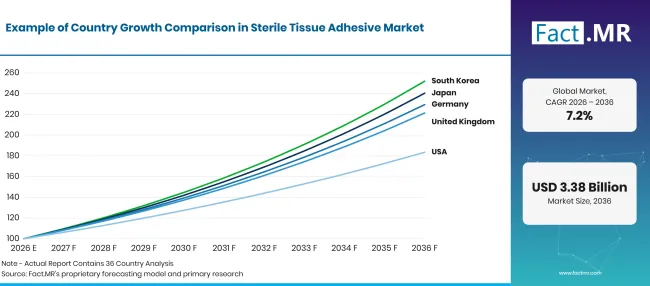
Factmr Sterile Tissue Adhesive Market Growth Index | Source: Fact.MR
| Land | CAGR (2026 bis 2036) |
|---|---|
| Deutschland | 8.66% |
| Brasilien | 5.14% |
| Vereinigte Staaten | 6.26% |
| Vereinigtes Königreich | 8.27% |
| Japan | 9.17% |
Quelle: Fact.MR-Analyse. Aktualisiert am 21. Oktober 2026
Wie wirkt sich Deutschland' Bewegung hin zur ambulanten Chirurgie auf den Verkauf von Klebstoffen aus?
8.66% CAGR. Produkte benötigen einen wirtschaftlichen Fall, der im Behandlungsweg funktioniert.
Deutschland' s Ausgaben für ambulante Operationen stiegen 2025, wobei das Bundesgesundheitsministerium einen Teil der Änderung mit Hybrid-DRG-Zahlungen verknüpfte. [2] Dies beschreibt eine Verschiebung in der Versorgungsleistung und nicht eine Zählung der Gewebeklebungsverfahren. Es macht jedoch Entlassungsplanung und vorhersehbare Wundversorgung für Kaufgespräche wichtiger.
Deutschland führt die Fünf-Länder-Prognose bei 8.66%an. Lieferanten müssen zeigen, wie ein Produkt zu einem bestimmten ambulanten Weg passt, vom Abschluss bis zum Patienten' s Anweisungen zu Hause. Krankenhäuser akzeptieren möglicherweise höhere Stückkosten, wenn die klinischen und operativen Vorteile nachgewiesen sind. Das Argument sollte auf dem eigentlichen Verfahren basieren, nicht auf der breiteren Erhöhung der Gesundheitsausgaben.
Was enthüllt Brasilien' s öffentliche Beschaffung über das adressierbare Produkt?
5.14% CAGR. Präzise Ausschreibungsspezifikationen definieren den Weg in die öffentlichen Konten.
Ein Tocantins-Ausschreibungsverfahren für 2025–2026 spezifizierte 2,160 sterile 0.50 ml-Ampullen mit n-butyl-2-cyanoacrylat, wobei die Ausschreibungen im Februar 2026 eröffnet wurden. [3] Dies gibt einen nützlichen Einblick in den brasilianischen öffentlichen Käufer: Packvolumen, Formulierung und Präsentation sind Teil der Anforderung. Das Angebot ist kein Beweis dafür, dass diese Geräte letztlich gekauft wurden oder dass dieselbe Mischung in ganz Brasilien gilt.
Brasilien' s 5.14% Prognose CAGR bietet Lieferanten Chancen, die diese detaillierten Angebote erfüllen und zuverlässig auffüllen können. Ein Händler mit dem richtigen registrierten Produkt ist nützlicher als einer, der eine breite Liste nominell gleichwertiger Klebstoffe anbietet. Private chirurgische Zentren benötigen möglicherweise unterschiedliche Packungsgrößen und Bestellpläne.
Warum sollten präzise Produktansprüche in den USA von Bedeutung sein?
6.26% CAGR. Etablierter Wettbewerb macht das genehmigte Nutzungs- und Anwendungssystem zentral.
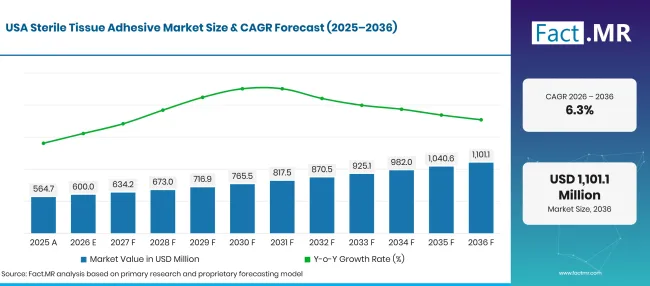
Factmr Sterile Tissue Adhesive Market Forecast Usa | Source: Fact.MR
Die Vereinigten Staaten erinnern daran, dass Änderungen an der Kennzeichnung nicht dasselbe sind wie bei einem neuen Produkt. Eine FDA-Freigabe für CUTIVA im August 2025 betraf überarbeitete Packungsbeilagen, wobei das Gerät selbst unverändert blieb. [13] Käufer müssen darüber informiert werden, was sich unterscheidet und was innerhalb der bestehenden zugelassenen Verwendung verbleibt.
Bei 6.26% prognostizierten Wachstum basiert die US-Chance auf wiederholten klinischen Bestellungen in einem wettbewerbsfähigen Markt. Ein Produkt kann die Bewertung bestehen und dennoch nicht Teil eines regulären Verfahrens eines Krankenhauses'werden. Lieferanten sollten die angemessene Nutzung, Nachsorge, Schulungen und neu bestellte Bestände verfolgen, anstatt die erste Studienlieferung zu feiern.
Wie können britische Anbieter die Verwendung von Klebstoff nach der Entladung erleichtern?
8.27% CAGR. Klare Versorgungswege unterstützen die Adoption in Notfall- und Wahlsituationen.
Leeds Teaching Hospitals' Wundpflegeanweisungen, die im Juni 2025 überprüft wurden, erklären den Hautkleber zusammen mit Nähten und Klebestreifen und geben den Patienten unterschiedliche Nachsorgeempfehlungen für jede Methode. [5] Ein Verschlussprodukt bringt daher eine Kommunikationsaufgabe mit sich. Klare Anweisungen sind wichtig, wenn Patienten kurz nach der Behandlung gehen.
Die britische Prognose CAGR ist 8.27%. Einheiten für kleinere Verletzungen und ausgewählte chirurgische Leistungen können eine stetige Nachfrage bieten, aber ihre Bedürfnisse unterscheiden sich. Lieferanten sollten die Größe und die Versorgung des Applikators an jede Einrichtung anpassen und die genehmigten Nachsorgeinformationen für das Personal leicht zugänglich machen. Ein einfacherer Verschluss hilft nur begrenzt, wenn ein Patient verwirrt ist, wie die Wunde versorgt werden soll.
Warum belohnt Japan Vorbereitungsdisziplin und eine angemessene Reichweite im Rudel?
9.17% CAGR. Spezialisierte chirurgische Anwendungen legen Wert auf vorhersehbare Handhabung.
Japan' s PMDA listet Bolheal Tissue Adhesive in Volumina von 0.5 mL bis 5 ml auf, mit den Produktinformationen aktualisiert im April 2025. [7] Die Reihe zeigt, warum eine Präsentation nicht für jeden Eingriff geeignet ist. Vorbereitungszeit, erwartete Nutzung und Verschwendung beeinflussen, was ein Operationssaal auf Lager hält.
Japan hat mit 9.17%die stärkste PrognoseCAGR Um einen chirurgischen Kunden zu gewinnen, sind weiterhin lokale Genehmigungen und Schulungen im korrekten Umgang mit jeder Formulierung erforderlich. Ein gezieltes Sortiment, das Krankenhäuser regelmäßig nutzen, kann profitabler sein als die Lieferung aller verfügbaren Größen. Vertriebspartner müssen auch etablierte Nutzer ohne Unterbrechung versorgen.
Wer führt den Markt für sterile Gewebeklebstoffe?
Der Wettbewerb erstreckt sich über topische Verschlussprodukte und spezialisierte interne Produkte und nicht auf eine einzelne austauschbare Klebstoffkategorie. Advanced Medical Solutions berichtete 2025 von LiquiBand-Umsätzen von 47.8 Millionen GBP mit 10% Wachstum bei der gemeldeten Währung. [1] Dieses Unternehmensergebnis liefert Hinweise auf kommerzielle Aktivitäten innerhalb einer definierten Produktfamilie. Es sollte nicht als Maß für den gesamten Markt für sterile Gewebeklebstoffe betrachtet werden.
Eigentums- und Vertriebsbeziehungen verändern den praktischen Lieferantenvergleich. H.B. Fuller übernahm Adhezion Biomedical im Jahr 2023. Advanced Medical Solutions' das Übernahmeportfolio umfasst stattdessen Connexicon und Peters Surgical. [4] [1] Krankenhäuser sollten den rechtlichen Lieferanten und die Organisation identifizieren, die für Fertigung und regulatorische Unterstützung verantwortlich ist. Separate Produktmarken können innerhalb derselben Gruppe agieren. Der Wettbewerbsvorteil ergibt sich aus dem relevanten genehmigten Portfolio und dem Weg zum klinischen Kunden.
Solventum wurde im April 2024 unabhängig von 3M und vertritt in dieser Überprüfung das ehemalige 3M Health Care Geschäft. [10] Seine angrenzenden Wundpflegeprodukte dürfen nicht mit flüssigen Gewebeklebstoffen verwechselt werden. Cohera' s TissuGlu wird außerdem durch seine dokumentierte FDA-Zulassung für eine definierte interne Gewebeannäherung bewertet. [12] Diese regulatorische Bilanz belegt die historische Position des Produkts' s, ohne die aktuelle Verfügbarkeit in jedem Markt festzulegen. Wettbewerbsfähige Shortlists sollten um das beabsichtigte Verfahren und den lokalen kommerziellen Status herum aufgebaut werden.
Welche Unternehmen sind die wichtigsten Anbieter?
- Johnson & Johnson
- Solventum [10]
- Baxter International Inc.
- B. Braun Melsungen AG
- Medtronic plc
- Artivion Inc.
- Advanced Medical Solutions Group plc
- Cohera Medical Inc.
- Adhezion Biomedical LLC (H.B. Fuller)
- Chemence Medical Inc.
Bibliographie
- [1] Advanced Medical Solutions Group plc. (2026). Jahresbericht 2025.
- [2] Bundesministerium für Gesundheit. (2026). Finanzentwicklung der GKV im 1.-4. Quartal 2025 [Finanzielle Entwicklung der gesetzlichen Krankenversicherung im ersten bis vierten Quartal 2025].
- [3] Governo do Estado do Tocantins. (2026, Februar 3). Pregão eletrônico 90186/2025: Materiais hospitalares do grupo 8, material de sutura, 2025-2026 [Elektronische Ausschreibung]. Compras.gov.br.
- [4] H.B. Fuller Company. (2023, Juni 22). H.B. Fuller führt strategische Übernahmen im Einklang mit der profitablen Wachstumsstrategie durch.
- [5] Leeds Teaching Hospitals NHS Trust. (2025, Juni 4). Wundversorgung.
- [6] Nusrat, F., Scherz, L. A., Walkosak, C., Jennings, T. & Lawrence, N. (2026). Bewertung des N-Butylcyanoacrylat-Gewebeklebstoffs für die zweite Intentionsheilung nach dermatologischer Operation: Eine randomisierte kontrollierte Studie. Dermatologische Chirurgie. Vorangehende Online-Veröffentlichung.
- [7] Agentur für Arzneimittel und Medizinprodukte. (2025, April 1). Bolheal Tissue Adhesive: Produktinformationen [japanische Verschreibungsinformation].
- [8] Renzi, M. A., Jr., Scherz, L. A., Papachristou, C., & Lawrence, N. (2025). Vergleich von 5-0 Polypropylennähte und N-Butyl/2-Octyl Cyanoacrylat zum Verschluss von chirurgischen Wunden am Rumpf und an den Gliedmaßen: Eine Studie zur Narbenspaltung. Dermatologische Chirurgie, 51(9), 864-868.
- [9] Rouhani, D. S., Rosenbloom, A., Zeng, S., Sun, A., Seradj, S. H., Moshrefi, C., Khoo, K., & Mofid, M. M. (2026). Systematische Übersichtsarbeit und Metaanalyse der allergischen Kontaktdermatitis von 2-Octylcyanoacrylat-Klebstoffen. Journal of the American College of Surgeons, 243(3), 682-694.
- [10] Solventum. (2024, April 1). Solventum beginnt den Handel an der New Yorker Börse.
- [11] US-amerikanische Food and Drug Administration. (2008). Gewebeklebstoff für die topische Näherung an Haut: Klasse-II-Leitlinien für Sonderkontrollen für Industrie und FDA-Personal.
- [12] US-amerikanische Food and Drug Administration. (2015, Februar 3). Cohera Medical TissuGlu: P130023 [Zulassungsnachweis vor dem Markt].
- [13] US-amerikanische Food and Drug Administration. (2025, August 4). CUTIVA topisches Hautklebstoff und CUTIVA PLUS Hautverschlusssystem: K250950 [510(k) Freigabe und Zusammenfassung]. [14] US-amerikanische Food and Drug Administration. (2025, September 30). Zulassung von Nahrungsergänzungsmitteln: TISSEEL, BL 103980/6252 [Genehmigungsschreiben].
Dieser Bericht beantwortet
- Welche Verschlussarbeiten unterstützen wiederkehrende Käufe von sterilen Klebstoffen?
- Warum erfordern topische Produkte und Innenversiegelungen unterschiedliche kommerzielle Ansätze?
- Wie beeinflussen Packungsgröße und Vorbereitung die Wirtschaft des Krankenhauses?
- Was begrenzt Behauptungen über eine verbesserte Heilung oder weniger Komplikationen?
- Wie verändern nationale Pflegewege und Ausschreibungsspezifikationen den Vertriebsweg?
- Welche Unternehmensbeziehungen beeinflussen den Lieferantenvergleich?
Was deckt der Markt für sterile Gewebeklebstoffe ab?
Der Bericht untersucht den Umsatz von sterilen Klebstoffen über die angegebenen Produkttypen und Wundverschlussanträge bis 2036. Fünf Länderprognosen verknüpfen die kommerzielle Chance mit Versorgungs- und Beschaffungsbedingungen. Krankenhäuser werden getrennt von ambulanten chirurgischen Zentren und Kliniken bewertet. Die Produktzulassung folgt der spezifischen genehmigten Indikation und nicht einer allgemeinen Einstufung als medizinischer Kleber.
Was ist im Umfang enthalten?
Zu den enthaltenen Produkten gehören sterile Cyanoacrylat-Klebstoffe und relevante Fibrin- oder Kollagen-basierte Klebstoffsysteme. Weitere Chemikalien sind abgedeckt, wenn sie für Gewebebindung oder chirurgische Klebstoffversiegelung geliefert werden. Integrierte Einwegapplikationskomponenten sind im Endprodukt enthalten. Verbrennungsbezogene Abdeckung ist auf zulässige chirurgische Verschluss- und Graft-bezogene Anwendungen innerhalb der angegebenen Produktgrenze beschränkt.
Was ist vom Umfang ausgeschlossen?
Ausgeschlossene Artikel sind Haushaltsklebstoffe und nicht-sterile Industrieprodukte. Allgemeine Klebeverbände und Klebebänder sind ebenfalls ausgeschlossen. Routinemäßige Brandverbände fallen außerhalb des Zuständigkeitsbereichs. Nähte und Klammern sind konkurrierende Verschlussprodukte und keine Gewebeklebstoff-Einnahmen. Hämostatische Mittel ohne Gewebeadhäsions- oder Versiegelungsfunktion und separat abgerechnete chirurgische Leistungen sind ausgeschlossen.
Wie wurde die Analyse erstellt?
Die Analyse basiert auf 120+ Quellen, 35+ Unternehmensportfolios, 25+ Ländern und mehr als 20 Brancheninterviews.
- Primärforschung: Die Primärforschung umfasst Gespräche mit Herstellern, Dienstleistern, Technologieentwicklern, Distributoren, Endnutzern und Fachexperten. Diese Gespräche untersuchen Kaufprioritäten, Produktakzeptanz, operative Herausforderungen, Zulassungsanforderungen, Wettbewerbspositionierung und die Faktoren, die die breite Marktakzeptanz beeinflussen.
- Schreibtischforschung: Schreibtischforschung umfasst Regierungsstatistiken, regulatorische Publikationen, Unternehmensunterlagen, Handelsdaten, technische Studien, Branchenverbände, Standards, öffentliche Politik und andere maßhafte Quellen. Jede in der Analyse verwendete Quelle ist in der Bibliographie dokumentiert.
- Marktgröße und Prognose: Marktschätzungen kombinieren historische Leistungen, Nachfrageindikatoren, Preis- und Volumentrends, Segmentanteile, Unternehmensbeteiligung, Länderwachstum, Akzeptanzmuster, Investitionsaktivitäten und Marktexpansionsbarrieren.
- Datenvalidierungs- und Aktualisierungszyklus: Die Ergebnisse werden validiert, indem Primärinterviews mit öffentlichen Daten, Unternehmensaktivitäten, regulatorischen Änderungen, Handelsmustern und Branchenentwicklungen verglichen werden. Regelmäßige Updates überprüfen neue Produkteinführungen, Kapazitätsänderungen, Partnerschaften, Genehmigungen und Veränderungen in der kommerziellen Verbreitung.
Segmentierung
Wie groß ist der Umfang und Umfang des Berichts?
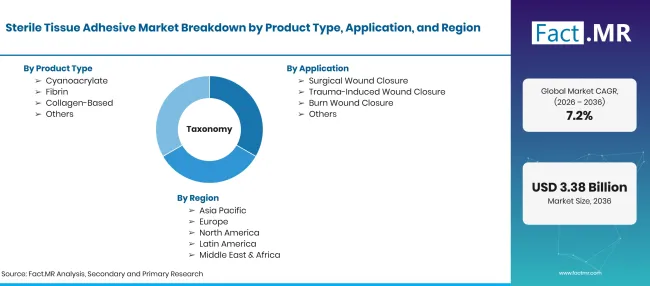
Factmr Sterile Tissue Adhesive Market Taxonomy | Source: Fact.MR
| Attribut | Details |
|---|---|
| Quantitative Einheiten | USD Milliarden in den Jahren 2025, 2026 und 2036; CAGR für 2026 bis 2036 |
| Marktdefinition | Sterile Gewebeklebstoffe sind sterile klinische Produkte, die Gewebe binden oder eine Klebedichtung in einer autorisierten Wundverschluss- oder chirurgischen Anwendung bieten. Der Markt umfasst topische Cyanoacrylate und relevante interne biologische oder synthetische Klebstoffsysteme. Produkte, die ausschließlich zur Verbandsfixierung oder Hämostase ohne adhäsive Gewebeversiegelungsfunktion verwendet werden, sind ausgeschlossen. |
| Produkttyp | Cyanoacrylat; Fibrin; kollagenbasiert; Weitere |
| Anwendung | Chirurgischer Wundverschluss; Trauma-induzierter Wundverschluss; Verschluss von Brandwunden; Sonstiges |
| Endnutzer | Krankenhäuser; Ambulante Operationszentren; Kliniken; Weitere |
| Abgedeckte Regionen | Nordamerika; Lateinamerika; Westeuropa; Osteuropa; Ostasien; Südasien & Pazifik; Naher Osten & Afrika |
| Abgedeckte Länder | Deutschland; Brasilien; Vereinigte Staaten; Vereinigtes Königreich; Japan |
| Profilierte Unternehmen | Johnson & Johnson; Solventum; Baxter International Inc.; B. Braun Melsungen AG; Medtronic plc; Artivion Inc.; Advanced Medical Solutions Group plc; Cohera Medical Inc.; Adhezion Biomedical LLC (H.B. Fuller); Chemence Medical Inc. |
| Prognosezeitraum | 2026 bis 2036 |
| Herangehensweise | Bewertung der zugelassenen klinischen Anwendungen und der Verfahrensnutzung auf Verfahrensebene in allen Klebstoffchemikalien. Die Kaufanalyse berücksichtigt klinische Evidenz und betriebliche Eignung zusammen mit der Auswahl der Packung und der Lieferung steriler Produkte über Krankenhaus- und ambulante Kanäle. |
Quelle: Fact.MR-Analyse. Aktualisiert am 21. Oktober 2026
Wie ist der Markt segmentiert?
-
Nach Produkttyp
- Cyanoacrylat
- Fibrin
- Kollagenbasiert
- Weitere
-
Nach Anwendung
- Chirurgischer Wundverschluss
- Trauma-induzierter Wundverschluss
- Verschluss der Brandwunde
- Weitere
-
Nach Endnutzer
- Krankenhäuser
- Ambulante chirurgische Zentren
- Kliniken
- Weitere
-
Nach Region
- Nordamerika
- Lateinamerika
- Westeuropa
- Osteuropa
- Ostasien
- Südasien & Pazifik
- Naher Osten & Afrika
Häufig gestellte Fragen
Wie hoch ist der Marktwert für sterile Gewebeklebstoffe im Jahr 2026?
Wie viel wird der Markt im Jahr 2036 wert sein?
Welcher Produkttyp hat den größten Anteil?
Welche Anwendungs- und Endnutzersegmente führen an?
Welches Land hat das schnellste prognostizierte Wachstum?
Wer an diesem Bericht gearbeitet hat


Sehen Sie den Bericht selbst - fordern Sie eine kostenlose Leseprobe an
Kostenlose LeseprobeBroschüre mit Preisen und Kaufdetails anfordern
PDF herunterladen