- Market Value (2025): USD 4.25 Bn
- Estimated Value (2026): USD 8.3 Bn
- Forecast Value (2036): USD 4.5 Bn
- CAGR (2026-2036): 6.3%
Was wird der Markt für Dünnschichttransistoren bis 2036 voraussichtlich wert sein?
USD 4.5 Milliarden im Jahr 2026 bis USD 8.3 Milliarden bis 2036 bei einem 6.3% CAGR.
- Der Markt für Dünnschichttransistoren wurde laut Fact.MRim Jahr 2025 mit USD 4.25 Milliarden bewertet.
- Autos, Laptops und Wearables benötigen mehr Pixel pro Gerät, wodurch der Backplane-Wert im Jahr 2036 von USD 4.52 Milliarden im Jahr 2026 auf USD 8.3 Milliarden steigt.
- Ein 6.3% CAGR hält über die Prognosejahre. Höhere Bildwiederholraten und Oxidarrays erhöhen den Wert jedes Panels.
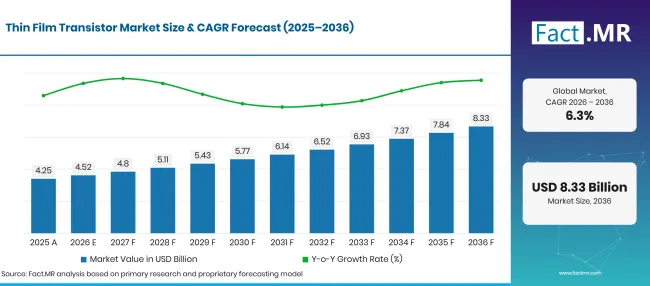
Factmr Thin Film Transistor Market Forecast Global | Source: Fact.MR
| Jahr | Grundlage | Marktwert (USD Milliarden) |
|---|---|---|
| 2025 | Tatsächlich | 4.25 |
| 2026 | Schätzung | 4.5 |
| 2036 | Vorhersage | 8.3 |
| CAGR 2026 bis 2036 | Prognosezeitraum | 6.3% |
Quelle: Fact.MR-Analyse. Aktualisiert am 21. Oktober 2026
Was sind die entscheidenden Zahlen hinter dem Wachstum des Marktes für Dünnschichttransistoren?
Der Zeitraum 2026 bis 2036 wird USD 3.8 Milliarden hinzufügen, hauptsächlich aus mobilen, IT- und automobilen Backplanes.
- Nachfragetreiber auf dem Markt
- Die Nachfrage nach TFT-Displays folgt der Anzahl der vernetzten Bildschirme. Die ITU berichtete, dass im Jahr 2025 etwa 6 Milliarden Menschen online waren, ein Anstieg von mehr als 240 Millionen in einem Jahr [1]. Fast alle diese Nutzer erreichen das Internet über ein Handy, Laptop oder Tablet, das auf einem aktiven Matrix-Panel aufgebaut ist.
- Autodisplay-Backplanes gewinnen bei jedem neuen Modell an Fläche. Die IEA stellte fest, dass der Verkauf von Elektroautos im Jahr 2025 20 Millionen überschritt, etwa ein Viertel der weltweit verkauften Neuwagen [2]. Elektromodelle tragen tendenziell breite Instrumentencluster und Mittelbildschirme, die große LTPS- und Oxidarrays verwenden.
- IT-OLED-Panels für Laptops und Tablets wechseln auf größeres Glas. Neue 8.6-Generation-Serien schneiden mehr Notebook-Panels aus jedem Substrat, und jedes dieser Panels benötigt eine LTPS- oder LTPO-Backplane mit enger Schwellenkontrolle.
- Die Oxid-TFT-Technologie verbreitet sich über Monitore hinaus. Indium-Gallium-Zinkoxid-Kanäle verströmen wenig Strom, sodass ein Panel sich langsam aktualisieren kann, wenn das Bild statisch ist, und so Akkustrom bei Handys, Uhren und farbigen E-Paper-Schildern sparen kann.
- Medizinische Bildgebung basiert auf demselben Glasverfahren. Flachbilddetektoren verwenden amorphe Siliziumarrays, um jeden Pixel auszulesen, und Krankenhäuser, die Film ersetzen, sowie ältere Detektoren, fügen gleichmäßige, hochwertige Bestellungen hinzu.
- Analysierte Schlüsselsegmente
- Nach Typ: Amorphes Silizium wird 2026 42.3% Anteil halten, da große Glasfabriken, die über viele Jahre abgewertet wurden, weiterhin Fernseh- und Monitorarrays zu den niedrigsten Kosten pro Quadratmeter herstellen.
- Nach Endnutzer: Display-Hersteller werden 2026 72.3% Anteil ausmachen, da fast jedes TFT-Array in einer integrierten Panel-Fertigung deponiert und nur als Teil eines fertigen Moduls verkauft wird.
- Analystenmeinung bei Fact.MR
- Shambhu Nath Jha, Principal Consultant bei Fact.MR, erklärt: "Backplane-Wert verschiebt sich von Quadratmetern Glas auf Leistung pro Pixel. Amorphes Silizium wird die TV- und Monitorbasis erhalten, aber LTPS- und Oxidarrays werden den Großteil der neuen Einnahmen übernehmen, da Laptops, Autos und Wearables variable Aktualisierung und geringere Leistung verlangen. Panelhersteller, die Oxid- oder Hybrid-LTPO-Arrays auf großen Substraten betreiben können, werden das Tempo bis 2036 vorgeben."
- Strategische Auswirkungen
- Display-Fabriken sollten einen Teil ihrer amorphen Siliziumkapazität in Oxidarrays umwandeln, da IT- und Automobilkäufer nun geringe Leckage und langsame Bildwiederholungsmodi verlangen.
- Ausrüstungs- und Materiallieferanten sollten Lieferverträge für Indium und Gallium sichern, da sowohl Oxidkanäle als auch transparente Elektroden konzentrierte Metallquellen nutzen.
- Automotive Tier 1 Zulieferer sollten pro Cockpit-Programm mehr als eine Backplane-Technologie qualifizieren, was das Risiko verteilt, wenn ein Fertigungstyp knapp wird.
- Hersteller von Medizinprodukten sollten Detektorarrays als langlebige Komponenten behandeln, da Krankenhäuser von jedem Bildgebungssystem einen Jahrzehnt Dienst erwarten.
Japan führt die Gruppe bei 7.3% CAGRan, wo Oxid- und LTPS-Know-how neue Backplane-Arbeiten außerhalb der Telefone unterstützen. Deutschland folgt mit 6.4% , da Premium-Auto-Innenräume breitere Displays erhalten. Das Wachstum der 6.1% in den USA basiert auf dichtem Gerätebesitz und stetigen Monitor-Upgrades. Das Vereinigte Königreich wird 5.6% bewegen, während die Zulassungen von emissionsfreien Autos steigen. Brasilien komplettiert die fünf 5.2%, unterstützt durch nahezu universellen TV-Besitz und steigende Telefonnutzung.
Wie gliedert sich der Markt für Dünnschichttransistoren nach Segmenten auf?
Amorphous Silicon wird Type bei 42.3%führen; Display-Hersteller werden bei 72.3%den ersten Platz bei Endnutzern belegen.
Welcher Typ dominiert?
Amorphous Silicon macht 42.3% der Verkäufe 2026 aus.
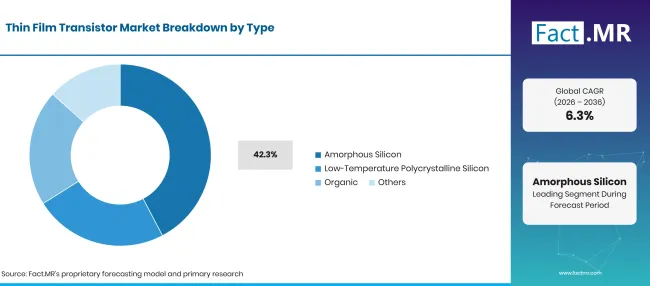
Factmr Thin Film Transistor Market Breakdown Type | Source: Fact.MR
| Typ | Teilen (2026) |
|---|---|
| Amorphes Silizium (führendes Segment) | 42.3% |
| Andere Segmente kombiniert | 57.7%* |
| Gesamt | 100.0% |
Quelle: Fact.MR-Analyse. Aktualisiert am 21. Oktober 2026
Fernseh- und Monitorglas wird in sehr große Platten geschnitten, und dieses Format begünstigt einen einfachen, maskenarmen Prozess. Amorphe Siliziumarrays benötigen weniger Photolithographieschritte als Polysilizium, sodass 8.5 und 10.5 Generationenfabriken sie maßstabsgetreu für großflächige LCD-Displays betreiben können. Das Material dient auch für Röntgendetektoren, bei denen eine gleichmäßige Reaktion über eine breite Platte erforderlich ist. Niedrigtemperaturpolykristallines Silizium ermöglicht eine deutlich höhere Elektronenbeweglichkeit, was es ermöglicht, Antriebsschaltungen entlang des Glasrandes von Telefon- und Uhrenbildschirmen zu bauen. Oxidarrays auf Basis von IGZO schließen die Lücke zwischen beiden und sind von der Galliumversorgung abhängig. USGS schätzte, dass China 2025 99% der primären Galliumproduktion mit niedriger Reinheit verantwortlich machte [3]. Organische Transistoren bleiben eine Nische für flexible Sensoren und bedruckte Etiketten. Sie können bei niedriger Temperatur auf Kunststoff gedruckt werden, aber ihre Mobilität und Stabilität verfolgen weiterhin anorganische Kanäle.
Was führt das Endnutzersegment?
Display-Hersteller machen 72.3% der Nachfrage im Jahr 2026 aus.
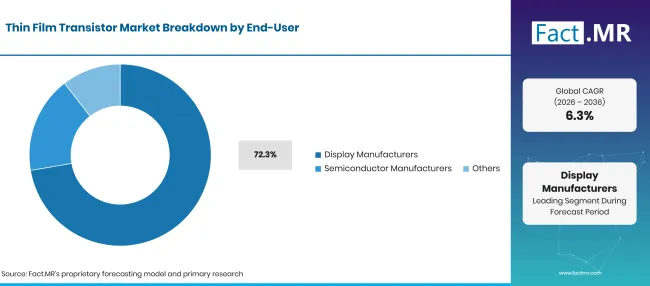
Factmr Thin Film Transistor Market Breakdown End User | Source: Fact.MR
| Endnutzer | Teilen (2026) |
|---|---|
| Display-Hersteller (führendes Segment) | 72.3% |
| Andere Segmente kombiniert | 27.7%* |
| Gesamt | 100.0% |
Quelle: Fact.MR-Analyse. Aktualisiert am 21. Oktober 2026
Panelfabriken bauen das Transistorarray und die Frontfläche unter einem Dach, da ein Array nach dem Verlassen des Reinraums nicht verschickt oder gelagert werden kann. Der Umsatz wird daher im LCD-Panel und OLED-Modulpreis gebucht, den Marken zahlen. Die Array-Ausbeute ist der wichtigste Kostenheber für diese Käufer. Die transparenten Elektroden jeder Array verwenden Indiumzinnoxid. USGS berichtete, dass Indiumzinnoxid den Großteil des weltweiten Indiumverbrauchs ausmacht, hauptsächlich in Flachbildschirmen, und die weltweite Raffinerieproduktion im Jahr 2025 auf 1,100 Tonnen geschätzt wird [4]. Halbleiterhersteller bilden eine kleinere Käufergruppe und verwenden Glas-TFT-Verfahren für Sensoren, Biochips und Panel-Level-Verpackungen.
Was beschleunigt die Verbreitung des Marktes für Dünnschichttransistoren und was hält ihn zurück?
Die Akzeptanz wird mit Bildschirmzeit, größeren Autodisplays und dem Umstieg auf Oxid- und LTPO-Arrays in Laptops und Wearables zunehmen. Preiszyklen für Panels, hohe Fertigungskosten und die Abhängigkeit von konzentriertem Metallangebot bremsen das Wachstumswachstum.
Fahrerauswirkungsanalyse
| FAHRER | (~) % AUSWIRKUNG AUF CAGR | GEOGRAFISCHE RELEVANZ | AUSWIRKUNGSZEITPLAN |
|---|---|---|---|
| Mehr verbundene Bildschirme pro Person auf Handys, Laptops und Tablets | +1.5% | Global | Kurzfristig (<= 2 Jahre) |
| Breitere Instrumentencluster und Mittelanzeigen in Elektroautos | +1.3% | Ostasien, Westeuropa, Nordamerika | Mittelfristig (2bis4 Jahre) |
| 8.6-Generation IT-OLED-Leitungen, die LTPS- und LTPO-Backplanes benötigen | +1.1% | Ostasien | Mittelfristig (2bis4 Jahre) |
| Einführung von Oxid-TFT für stromschwache, variable Bildwiederhol-Panels | +0.8% | Ostasien, Nordamerika | Mittelfristig (2bis4 Jahre) |
| Ersatz des Flachbild-Röntgendetektors in Krankenhäusern | +0.6% | Nordamerika, Westeuropa | Langfristig (>= 4 Jahre) |
Quelle: Fact.MR-Analyse. Aktualisiert am 21. Oktober 2026
Chancen-Impact-Analyse
| MÖGLICHKEIT | (~) % AUSWIRKUNG AUF CAGR | GEOGRAFISCHE RELEVANZ | AUSWIRKUNGSZEITPLAN |
|---|---|---|---|
| Farbige E-Paper-Beschilderung und Regaletiketten auf Oxidarrays | +0.8% | Westeuropa, Ostasien | Mittelfristig (2bis4 Jahre) |
| Mikro-LED-Displays, die von LTPS-Backplanes angetrieben werden | +0.7% | Ostasien, Nordamerika | Langfristig (>= 4 Jahre) |
| Glas-TFT-Arrays für Biochips und Sensoren | +0.4% | Nordamerika, Ostasien | Langfristig (>= 4 Jahre) |
Quelle: Fact.MR-Analyse. Aktualisiert am 21. Oktober 2026
Auswirkungsanalyse von Fixiermaßnahmen
| ZURÜCKHALTUNG | (~) % AUSWIRKUNG AUF CAGR | GEOGRAFISCHE RELEVANZ | AUSWIRKUNGSZEITPLAN |
|---|---|---|---|
| Panel-Preiszyklen, die Fertigungsupgrades verzögern | -0.7% | Global | Kurzfristig (<= 2 Jahre) |
| Hohe Investitionskosten für LTPS und Oxidleitungen | -0.5% | Ostasien | Mittelfristig (2bis4 Jahre) |
| Konzentrierte Versorgung mit Indium und Gallium | -0.4% | Global | Langfristig (>= 4 Jahre) |
Quelle: Fact.MR-Analyse. Aktualisiert am 21. Oktober 2026
Welche Länder skalieren bis 2036 den Markt für Dünnschichttransistoren?
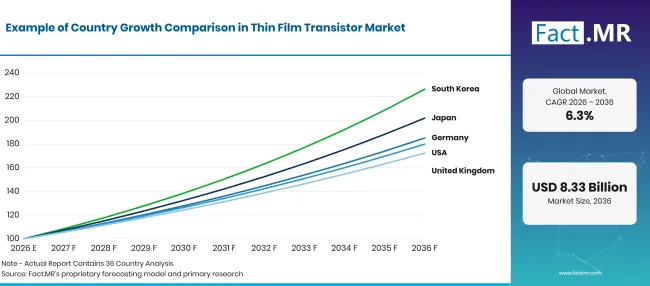
Factmr Thin Film Transistor Market Growth Index | Source: Fact.MR
| Land | CAGR (2026 bis 2036) |
|---|---|
| Japan | 7.3% |
| Deutschland | 6.4% |
| Vereinigte Staaten | 6.1% |
| Vereinigtes Königreich | 5.6% |
| Brasilien | 5.2% |
Quelle: Fact.MR-Analyse. Aktualisiert am 21. Oktober 2026
Was unterstützt die Einführung Japans?
7.3% CAGR, angetrieben von Oxid- und LTPS-Prozessfähigkeiten, die in neue Backplane-Anwendungen übergehen.
Die Nachfrage nach Dünnschichttransistoren in Japan basiert auf einem Heimatmarkt, auf dem Bildschirme Teil des täglichen Lebens sind. Das Ministerium für Inneres und Kommunikation berichtete in seiner Umfrage 2025, dass 91.8% Haushalte ein Smartphone besaßen [5]. Japanische Fabriken waren Pioniere bei IGZO- und LTPS-Arrays und wenden dieses Know-how nun auf Autocockpits, medizinische Sensoren und farbiges E-Papier an.
Wie skaliert Deutschland die Nachfrage?
6.4% CAGR, unterstützt von hochwertigen Autocockpits und dichtem Besitz von Haushaltsgeräten.
Die Nachfrage nach Display-Panels in Deutschland steigt mit der Anzahl der Bildschirme in jedem Haus und Auto. Destatis berichtete, dass 2024 90.8% der Haushalte ein Smartphone besaßen, mit 170.6 Handys pro 100 Haushalten [6]. Die Bundesverkehrsbehörde zählte 2025 545,142 neue Batterie-Elektroautos, ein 19.1% Anteil an den Zulassungen [7]. Viele dieser Fahrzeuge tragen gebogene oder pfeilenweite Smart Displays.
Was unterstützt die Adoption in den Vereinigten Staaten?
6.1% CAGR, unterstützt durch nahezu universellen Computerbesitz und Monitor-Upgrades.
Die Nutzung von LCD- und OLED-Bildschirmen in den Vereinigten Staaten umfasst Zuhause, Büro und Fahrzeuge. Das Census Bureau berichtete, dass 95.5% der Haushalte zwischen 2020 und 2024 einen Computer hatten [8]. EPA-Daten zeigen, dass batteriebetriebene Elektrofahrzeuge im Modelljahr 2024 7% der neuen Fahrzeuge ausmachten [9]. Käufer hier bevorzugen Hochaktualisierungs-Gaming-Monitore und große Laptop-Bildschirme, die Oxid- und LTPS-Arrays verwenden.
Wie entwickelt das Vereinigte Königreich die Nachfrage?
5.6% CAGR, basierend auf steigenden Zulassungen von Fahrzeugen ohne Emissions.
Die Nachfrage nach Autoausstellungen im Vereinigten Königreich steht im Zusammenhang mit der Veränderung der Neuzulassungen. Das Verkehrsministerium berichtete, dass 528,000 Fahrzeuge erstmals 2025 zugelassen wurden, also 24% mehr als 2024 [10]. Lizenzierte emissionsfreie Fahrzeuge erreichten bis Ende 2025 2,012,000 [10]. Einzelhandel und Transportunternehmen kaufen auch digitale Beschilderungen und E-Paper-Displays für Geschäfte und Stationen. Britische Designhäuser beziehen diese Module aus asiatischen Fabriken, sodass die lokale Nachfrage als Import von fertigen Modulen sichtbar wird.
Wie schneidet Brasilien ab?
5.2% CAGR, da Telefon- und TV-Besitz den Bildschirmaustausch stabil hält.
Smartphone- und TV-Bildschirme in Brasilien erreichen den Großteil der Bevölkerung. IBGE berichtete, dass 2025 167.4 Millionen Menschen ab 10 ein persönliches Mobiltelefon hatten, oder 89.8% dieser Gruppe [11]. Die gleiche Umfrage ergab einen Fernseher in 93.9% Haushalten [11]. Die lokale Versammlung in der Freihandelszone von Manaus verwandelt importierte Panels in fertige Fernseher und Telefone.
Wer führt den Markt für Dünnschichttransistoren?
Drei Gruppen konkurrieren um Backplane-Einnahmen. Große koreanische und chinesische Fabriken, nämlich BOE, Samsung Display und LG Display, betreiben LTPS- und Oxidarrays über TV, IT und mobile Panels, wobei BOE und LG Display ebenfalls amorphes Silizium verwenden und in Bezug auf Substratgröße und -ausbeute konkurrieren.
AUO und andere taiwanesische Hersteller konzentrieren sich auf Automobil-, Gaming- und Micro-LED-Backplanes. Im Januar 2026 teilte AUO mit, dass Micro LED die meisten der Display-Patente ausmache, die 2025 erteilt wurden [12]. Die japanischen Spezialisten Sharp und Japan Display konkurrieren in Sachen Oxid- und LTPS-Prozesstiefe. Sharp listete im März 2026 ein farbiges E-Paper-Display auf, das ein IGZO-Oxid-TFT-Array von Sharp Display Technology verwendet [13]. Japan Display einigte sich im Juni 2026 mit CyteSi darauf, TFT-Glas-Backplanes für ein tropfenbasiertes Bioprobe-Gerät zu entwickeln und herzustellen [14]. Die Oxid-Array-Ausbeute bei großem Glas und neue Einsatzmöglichkeiten außerhalb von Telefonen und Fernsehern werden die stärkeren Hersteller voneinander trennen.
Welche Unternehmen sind die wichtigsten Anbieter?
Wichtige Unternehmen sind BOE Technology Group Co., Ltd.; Samsung Display Co., Ltd.; LG Display Co., Ltd.; AUO Corporation; Sharp Corporation; und Japan Display Inc.
- BOE Technology Group Co., Ltd.
- Samsung Display Co., Ltd.
- LG Display Co., Ltd.
- AUO Corporation
- Sharp Corporation
- Japan Display Inc.
Wie groß ist der Umfang und Umfang des Berichts?
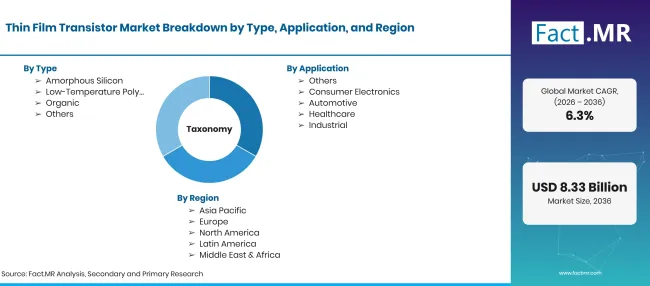
Factmr Thin Film Transistor Market Taxonomy | Source: Fact.MR
| Attribut | Details |
|---|---|
| Quantitative Einheiten | USD Milliarden im Jahr 2026 bis USD Milliarden bis 2036 bei CAGR |
| Marktdefinition | Dünnschichttransistorarrays, die auf Glas, Polyimid oder anderen Substraten aufgetragen werden, um Pixel oder Sensorzellen zu schalten. Der Wert wird auf Backplane-Ebene in Panels, Detektoren und anderen aktiven Matrixgeräten gezählt. |
| Typ | Amorphes Silizium; Niedrigtemperaturpolykristallines Silizium; Organisch; Andere |
| Anwendung | Unterhaltungselektronik; Automobil; Gesundheitswesen; Industrie; Andere |
| Technologie | LCD; OLED; E-Paper; Andere |
| Endnutzer | Display-Hersteller; Halbleiterhersteller; Andere |
| Abgedeckte Regionen | Nordamerika; Lateinamerika; Westeuropa; Osteuropa; Ostasien; Südasien & Pazifik; Naher Osten & Afrika |
| Abgedeckte Länder | Japan; Deutschland; Vereinigte Staaten; Vereinigtes Königreich; Brasilien |
| Profilierte Unternehmen | BOE Technology Group Co., Ltd.; Samsung Display Co., Ltd.; LG Display Co., Ltd.; AUO Corporation; Sharp Corporation; Japan Display Inc. |
| Prognosezeitraum | 2026 bis 2036 |
| Herangehensweise | Hybrides Top-Down- und Bottom-up-Modell unter Verwendung von Panel-Lieferungen nach Größe und Technologie; Backplane-Kostenanteil pro Paneltyp; Fertigungskapazität nach Erzeugung und Array-Prozess; Landeigentum an Geräten; und Portfolio-Review des Produzenten. |
Quelle: Fact.MR-Analyse. Aktualisiert am 21. Oktober 2026
Bibliographie
- [1] Internationale Fernmeldeunion. (2025, November 17). Die weltweite Zahl der Internetnutzer steigt, aber Ungleichheiten vertiefen wichtige digitale Gräben.
- [2] Internationale Energieagentur. (2026). Global EV Outlook 2026: Zusammenfassung.
- [3] U.S. Geological Survey. (Februar 2026). Zusammenfassungen der Mineralstoffe 2026: Gallium.
- [4] U.S. Geological Survey. (Februar 2026). Zusammenfassungen der Rohstoffe 2026: Indium.
- [5] Ministerium für Inneres und Kommunikation, Japan. (2026, Mai 29). [Ergebnisse der Kommunikationsnutzungstrend-Umfrage 2025].
- [6] Statistisches Bundesamt (Destatis). (2026, August 17). Ausstattung privater Haushalte mit Informations- und Kommunikationstechnik - Deutschland [Haushaltsausstattung mit Informations- und Kommunikationstechnologie, Deutschland].
- [7] Kraftfahrt-Bundesamt. (2026, Januar 6). Fahrzeugzulassungen im Dezember 2025 - Jahresbilanz [Fahrzeugzulassungen Dezember 2025, Jahresbericht].
- [8] U.S. Census Bureau. (2025). QuickFacts: Vereinigte Staaten, Haushalte mit Computer, Prozent, 2020-2024.
- [9] US-Umweltschutzbehörde. (2026, Februar 19). Höhepunkte des Automotive Trends Reports.
- [10] Verkehrsministerium. (2026, April 29). Fahrzeugführerscheinstatistiken: 2025.
- [11] Instituto Brasileiro de Geografia e Estatística (IBGE). (2026). Acesso à Internet e à televisão e posse de telefone móvel celular para uso pessoal 2025 [Internet- und Fernsehzugang sowie persönlicher Mobiltelefonbesitz 2025].
- [12] AUO Corporation. (2026, Januar 21). AUO wurde von Clarivate zum fünften Mal in Folge zu den Top 100 globalen Innovatoren ernannt.
- [13] Sharp Corporation. (2026, März 10). Elektronisches Papierdisplay .
- [14] Japan Display Inc. (2026, Juni 5). JDIとCyteSi 、Elektro-Benetzung auf Dielektrikum (EWOD [JDI und CyteSi vereinbaren, Backplanes für Mikro-Bioprobenverarbeitungsgeräte mit EWOD-Technologie zu entwickeln und herzustellen]
Dieser Bericht beantwortet
- Wie groß werden die Einnahmen von TFT-Backplanes in 2026 und 2036 sein und wie schnell verbinden die beiden Jahre?
- Welcher Transistortyp und welche Käufergruppe hält die größten Stücke und was hält sie dort?
- Wo ziehen Verbraucherelektronik, Automobil, Gesundheitswesen und Industrie die Nachfrage nach Backplane, und wie unterscheiden sich LCD, OLED und E-Paper?
- Warum wachsen Japan, Deutschland, die Vereinigten Staaten, das Vereinigte Königreich und Brasilien unterschiedlich schnell?
- Was unterscheidet Panelhersteller, die Oxid- und LTPS-Arrays im großen Maßstab bauen, von dem Rest?
Was deckt der Markt für Dünnschichttransistoren ab?
Aktive Matrix-Backplanes aus amorphem Silizium, Niedertemperaturpolysilizium, organischen Halbleitern und Oxidkanälen bilden den Kern dieses Marktes. Jedes Array kann ein LCD, einen OLED-Stack oder einen elektronischen Papierfilm antreiben.
Die Nachfrage wird über Unterhaltungselektronik, Automobil, Gesundheitswesen und industrielle Anwendungen verfolgt. Telefone, Laptops, Monitore und Fernseher bilden Unterhaltungselektronik, während die Automobilindustrie Cluster, Mittelbildschirme und Center-Informationsanzeigen abdeckt. Zu den Anwendungen im Gesundheitswesen gehören Röntgendetektoren und Diagnosemonitore, und industrielle Anwendungen decken Bedientafeln und robuste Handhelds ab.
Was ist im Umfang enthalten?
Backplanes für LCD-Panels und OLED-Displays sind enthalten, ebenso wie Arrays für E-Paper-Schilder und Regaletiketten. Arrays, die von Panelfabriken für eigene Module gebaut werden, zählen als Backplane-Wert innerhalb jedes Panels.
TFT-Arrays, die in flachen Röntgendetektoren, Fingerabdrucksensoren und Biochips verwendet werden, werden ebenfalls gezählt. Backplanes in Werbedisplays und Kiosken liegen innerhalb der Grenze, wenn sie aktives Matrixglas verwenden.
Was ist vom Umfang ausgeschlossen?
Siliziumwafer-CMOS-Backplanes, die in Mikrodisplays verwendet werden, werden ebenso wie diskrete Transistoren auf Siliziumchips ausgelassen. Passive Matrix-Displays ohne Transistor an jedem Pixel zählen nicht.
Farbfilter, Polarisationsfilter, Hintergrundbeleuchtung, Treiber-ICs und Abdeckungsglas sind ausgeschlossen, selbst wenn sie im selben Modul ausgeliefert sind. Fertige Fernseher, Telefone und Monitore zählen nur zu ihrem Backplane-Wert.
Wie wurde die Analyse erstellt?
Die Analyse stützt sich auf 120+ Quellen, 35+ Unternehmensportfolios, 25+ Länder und mehr als 20 Brancheninterviews.
- Primärforschung: Die Primärforschung umfasst Gespräche mit Herstellern, Dienstleistern, Technologieentwicklern, Distributoren, Endnutzern und Fachexperten. Diese Gespräche untersuchen Kaufprioritäten, Produktakzeptanz, operative Herausforderungen, Zulassungsanforderungen, Wettbewerbspositionierung und die Faktoren, die die breitere Marktakzeptanz beeinflussen.
- Schreibtischforschung: Schreibtischforschung umfasst Regierungsstatistiken, regulatorische Publikationen, Unternehmensunterlagen, Handelsdaten, technische Studien, Branchenverbände, Standards, öffentliche Politik und andere maßstäbliche Quellen. Jede in der Analyse verwendete Quelle ist in der Bibliographie dokumentiert.
- Marktgröße und Prognose: Marktschätzungen kombinieren historische Leistungen, Nachfrageindikatoren, Preis- und Volumentrends, Segmentanteile, Unternehmensbeteiligung, Länderwachstum, Akzeptanzmuster, Investitionsaktivitäten und Marktexpansionsbarrieren.
- Datenvalidierung und Aktualisierungszyklus: Die Ergebnisse werden validiert, indem Primärinterviews mit öffentlichen Daten, Unternehmensaktivitäten, regulatorischen Änderungen, Handelsmustern und Branchenentwicklungen verglichen werden. Regelmäßige Updates überprüfen neue Produkteinführungen, Kapazitätsänderungen, Partnerschaften, Genehmigungen und Veränderungen in der kommerziellen Verbreitung.
Segmentierung
Wie ist der Markt segmentiert?
-
Nach Typ
- Amorphes Silizium
- Niedrigtemperaturpolykristallines Silizium
- Organisch
- Weitere
-
Nach Anwendung
- Unterhaltungselektronik
- Automobil
- Gesundheitswesen
- Industriell
- Weitere
-
Nach Technologie
- LCD
- OLED
- E-Paper
- Weitere
-
Nach Endnutzer
- Display-Hersteller
- Halbleiterhersteller
- Weitere
-
Nach Region
- Nordamerika
- Lateinamerika
- Westeuropa
- Osteuropa
- Ostasien
- Südasien & Pazifik
- Naher Osten & Afrika
Häufig gestellte Fragen
Wie groß ist der Markt für Dünnschichttransistoren im Jahr 2026?
Wie CAGR der Markt für Dünnschichttransistoren von 2026 bis 2036?
Welcher Typ führt den Markt für Dünnschichttransistoren an?
Welcher Endnutzer führt den Markt für Dünnschichttransistoren an?
Welches Land wird im Markt für Dünnschichttransistoren am meisten wachsen?
Wer sind die wichtigsten Unternehmen auf dem Markt für Dünnschichttransistoren?
Wer an diesem Bericht gearbeitet hat


Sehen Sie den Bericht selbst - fordern Sie eine kostenlose Leseprobe an
Kostenlose LeseprobeBroschüre mit Preisen und Kaufdetails anfordern
PDF herunterladen