- Market Value (2025): USD 5.86 Bn
- Estimated Value (2026): USD 6.17 Bn
- Forecast Value (2036): USD 10.4 Bn
- CAGR (2026-2036): 5.3%
¿Cuánto se prevé que valdrá el mercado de sistemas de propulsión independientes del aire para el mercado de submarinos para 2036?
USD 6.2 mil millones en 2026 a USD 10.4 mil millones para 2036 en un 5.3% CAGR.
- La demanda de sistemas de propulsión independiente del aire ascendió a USD 5.86 mil millones en 2025, con los submarinos convencionales de nueva construcción en Europa y Asia asumiendo la mayor parte del gasto.
- Para 2036 el mercado alcanzará losUSD 10.4 mil millones, frente a losUSD 6.17 mil millones en 2026, ya que los pedidos realizados en 2025 y 2026 pasarán del diseño a la construcción de cascos e instalación de AIP.
- Un 5.3% CAGR refleja largos ciclos de construcción naval, donde un solo contrato de submarino libera el gasto de propulsión durante cinco a ocho años.
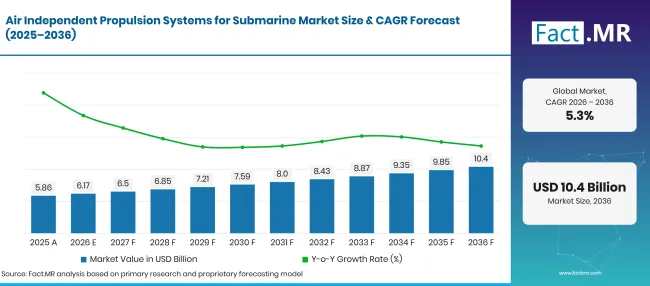
Air Independent Propulsion Systems For Submarine Market Forecast Global | Source: Fact.MR
| Año | Base | Valor de mercado (USD mil millones) |
|---|---|---|
| 2025 | Actualidad | 5.86 |
| 2026 | Estimación | 6.17 |
| 2036 | Previsión | 10.4 |
| CAGR 2026 a 2036 | Periodo de previsión | 5.3% |
Fuente: análisis de Fact.MR. Actualizado el 9 de noviembre de 2026
¿Cuáles son los números definitorios detrás del crecimiento de los Sistemas de Propulsión Independientes del Aire para el Mercado de Submarinos?
El periodo 2026-2036 añade USD 4.2 mil millones en nuevo valor, la mayoría vinculados a submarinos de ataque convencionales que ahora están en pedido en Europa, Asia y Canadá.
- Motores de la demanda en el mercado
- Las flotas convencionales envejecidas se mantienen en servicio mientras se construyen reemplazos. Australia comprometió hasta 11 mil millones de AUD durante la próxima década en mayo de 2026 para mantener sus seis submarinos de la clase Collins, incluyendo una extensión de vida útil comenzando con el HMAS Farncomb [1]. Trabajos de ampliación de este tipo abren espacio para mejoras de potencia y energía en los barcos que permanecerán en servicio hasta la década de 2040.
- Las marinas europeas están sustituyendo los diseños de la Guerra Fría por nuevos submarinos convencionales. El Ministerio de Defensa neerlandés confirmó en junio de 2025 un acuerdo que cubre la construcción de cuatro submarinos clase Orka para reemplazar a la clase Walrus [2]. Cada nueva clase aporta una nueva especificación de propulsión y energía, que satisface la demanda de AIP y baterías.
- Los programas indígenas de AIP se están orientando hacia el servicio marítimo. India inauguró la Fase 2 de Puesta a Trabajo de su módulo energético AIP desarrollado por el DRDO en Hazira en octubre de 2026, con la integración en un submarino clase Kalvari prevista para principios de 2027 [3]. Los módulos locales añaden una nueva capa de demanda para trabajos de modernización en los barcos existentes.
- La autonomía sumergida es la principal ganancia táctica que pagan las marinas. Menos periodos de snorkel significan menos oportunidades de detección por radar y visual, por lo que los estados costeros sometidos a una vigilancia densa otorgan un alto peso al AIP en buques nodriz.
- La tecnología de pilas de combustible, Stirling y baterías sigue mejorando. Una mayor densidad energética y auxiliares más silenciosos permiten a los diseñadores extender las patrullas sin hacer crecer el casco, lo que mantiene el AIP atractivo para diseños de exportación de tamaño medio.
- Segmentos clave analizados
- Por tipo de tecnología de propulsión: Stirling Engine mantendrá 38.5% participación en 2026 porque la tecnología cuenta con décadas de servicio en barcos suecos y japoneses y una cadena de suministro sencilla de combustible y osígeno.
- Por tipo de submarino: El SSK representará 54.9% del valor de 2026, ya que los barcos de ataque diésel-eléctricos son la única clase de plataforma donde el AIP sustituye la necesidad de snorkel frecuente.
- Por componente: Los generadores captarán 40.0% de los ingresos de 2026, ya que cada arquitectura AIP depende de una unidad de potencia que convierte el combustible almacenado en electricidad mientras está sumergido.
- Opinión de los analistas en Fact.MR
- Shambhu Nath Jha, consultor principal en Fact.MR, afirma: "Las marinas ya no preguntan si un submarino convencional necesita AIP, solo qué tipo y cuándo puede instalarse. Los proveedores que ganen serán aquellos que puedan demostrar horas probadas en el mar en su planta AIP y entregarla con el sistema de gestión de baterías y energía ya integrados. Los programas en Polonia, Canadá y los Países Bajos establecerán los diseños de referencia que las marinas más pequeñas copiarán hasta 2036."
- Implicaciones estratégicas
- Los constructores de submarinos deberían presentar el AIP, las baterías de iones de litio y la gestión de energía como un único paquete probado, ya que los compradores ahora valoran el riesgo de integración tanto como la resistencia.
- Los proveedores de componentes deberían cualificar generadores, reformadores y pilas de pilas de combustible con más de un astillero, porque los programas de exportación requieren cada vez más socios de producción locales.
- Las marinas deberían presupuestar las adaptaciones AIP junto con las reformas a mitad de vida, cuando el casco ya esté abierto y el coste incremental de una nueva sección de propulsión sea más bajo.
- Los inversores deberían seguir de cerca las fechas de firma de contratos, ya que los ingresos por equipos AIP llegan años después de que el gobierno seleccione el diseño de un submarino.
Alemania lidera el país con 6.8%, un ritmo que refleja las exportaciones de pilas de combustible AIP y una cartera de pedidos de 212CDs que ahora se extiende a Canadá. Brasil sigue en 6.2%, construyendo barcos convencionales en casa bajo su programa nacional de submarinos. Estados Unidos, en 5.6%, crece a partir del suministro tecnológico y el trabajo de componentes para programas aliados, no de barcos AIP propios. El Reino Unido registra 5.0% siguiendo una lógica similar, con empresas de ingeniería atendiendo a clientes de exportación. Japón cierra el rango en 4.4%, donde una tasa estable de construcción de un barco al año mantiene la demanda predecible pero limita el potencial de crecimiento.
¿Cómo se desglosa el mercado de Sistemas de Propulsión Independientes de Aire para Submarinos por segmento?
Motor Stirling liderará el Tipo de Tecnología de Propulsión en 38.5%; SSK dirigirá el Tipo de Submarinos en 54.9%; Los generadores albergarán el componente en 40.0% en 2026.
¿Qué tipo de tecnología de propulsión lidera?
Stirling Engine se lleva 38.5% de las ventas de 2026.
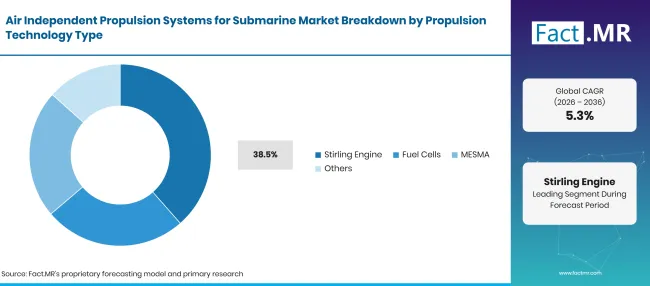
Air Independent Propulsion Systems For Submarine Market Breakdown Propulsion Technology Type | Source: Fact.MR
| Tipo de tecnología de propulsión | Compartir (2026) |
|---|---|
| Motor Stirling (Segmento líder) | 38.5% |
| Otros segmentos combinados | 61.5%* |
| Total | 100.0% |
Fuente: análisis de Fact.MR. Actualizado el 9 de noviembre de 2026
Las unidades Stirling de ciclo cerrado queman diésel con oxígeno líquido, por lo que una marina puede operarlas con una logística que ya entiende. El diseño ha tenido un largo servicio en barcos suecos y dio a Japón su primera experiencia AIP, y ese récord reduce el riesgo técnico para compradores primerizos. Polonia firmó su contrato para tres submarinos A26 el 29 de junio de 2026, con Saab al frente del esfuerzo industrial sueco [4]. Las pilas de combustible compiten fuertemente donde el almacenamiento de hidrógeno y el ruido muy bajo tienen prioridad, mientras que los sistemas basados en MESMA y reformadores sirven a marinas vinculadas a diseños franceses o españoles específicos. Las plantas de pilas de combustible dependen de la generación de hidrógeno a bordo o almacenamiento de hidruro metálico, que determina los procedimientos de repostaje y seguridad. En Suecia, Saab recibió un pedido en octubre de 2025 para la fase final de producción de los dos submarinos clase Blekinge (A26), con la mayoría de las entregas previstas entre 2026 y 2032 [5].
¿Qué soporta SSK dentro del tipo de submarino?
SSK representa 54.9% de los ingresos de 2026.
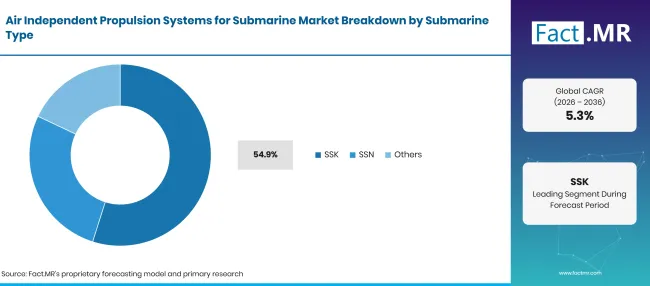
Air Independent Propulsion Systems For Submarine Market Breakdown Submarine Type | Source: Fact.MR
| Tipo de submarino | Compartir (2026) |
|---|---|
| SSK (segmento principal) | 54.9% |
| Otros segmentos combinados | 45.1%* |
| Total | 100.0% |
Fuente: análisis de Fact.MR. Actualizado el 9 de noviembre de 2026
Los barcos de ataque diésel-eléctricos patrullan mares poco profundos y costeros donde las embarcaciones nucleares son demasiado costosas o no están permitidas, y el AIP reduce su brecha de resistencia con diseños nucleares. El Proyecto de Submarinos de Patrulla de Canadá fue preseleccionado para TKMS y Hanwha Ocean en agosto de 2025 para hasta 12 submarinos convencionales, siendo el primer submarino necesario para 2035 [6]. Las plataformas SSN forman parte de la segmentación pero utilizan reactores, por lo que su parte del gasto en AIP se limita a sistemas energéticos auxiliares. El grupo Otros cubre submarinos enanos y grandes vehículos submarinos no tripulados, donde pilas de combustible compactas y baterías de iones de litio prolongan el tiempo de misión sin mástil snorkel.
¿Qué lidera el segmento de Componentes?
Los generadores representan 40.0% del valor de 2026.
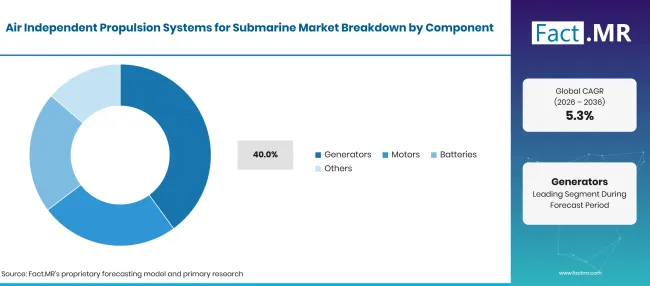
Air Independent Propulsion Systems For Submarine Market Breakdown Component | Source: Fact.MR
| Componente | Compartir (2026) |
|---|---|
| Generadores (segmento principal) | 40.0% |
| Otros segmentos combinados | 60.0%* |
| Total | 100.0% |
Fuente: análisis de Fact.MR. Actualizado el 9 de noviembre de 2026
Una planta AIP es, en efecto, una central eléctrica sumergida, y el generador es la unidad que convierte combustible y oxígeno en la electricidad con la que funciona el barco. El sistema BEST de Navantia, por ejemplo, reforma el bioetanol en hidrógeno y alimenta una pila de combustible, que según su fabricante extiende la autonomía sumergida hasta tres semanas. Los proveedores de grandes generadores aportan experiencia en bobinado y refrigeración de grado marino a este nicho. Los motores convierten la electricidad almacenada en empuje, y los diseños de imanes permanentes están reemplazando unidades antiguas de corriente continua para reducir el ruido. Las baterías mantienen la carga entre los periodos AIP y diésel, por lo que la química de las celdas y el sistema de gestión de baterías deciden ahora cuánto puede correr un barco. Otros también incluyen tanques de osígeno, almacenamiento de combustible y equipos de conmutación.
¿Qué está acelerando la adopción de Sistemas de Propulsión Independientes del Aire para el mercado de submarinos y qué la está frenando?
Nuevos contratos de submarinos convencionales en Polonia, Países Bajos y Canadá, además de extensiones de vida en Australia e India, están aumentando la demanda de plantas de AIP probadas. El crecimiento está limitado por altos costes unitarios, estrictas normas de seguridad para oxígeno e hidrógeno almacenados, y ciclos de adquisición que pueden tardar una década desde la necesidad hasta las pruebas en el mar.
Análisis de impacto de los conductores
| DRIVER | (~) % IMPACTO EN CAGR | RELEVANCIA GEOGRÁFICA | CRONOLOGÍA DEL IMPACTO |
|---|---|---|---|
| Nuevos programas de submarinos convencionales en Europa y Canadá | +1.2% | Europa Occidental, Norteamérica | A medio plazo (2-4 años) |
| Necesidad de patrullas sumergidas más largas en aguas costeras | +1.0% | Global | A medio plazo (2-4 años) |
| Prioridad en firmas acústicas bajas y reducción de detección | +0.9% | Europa, Asia Oriental | A largo plazo (>=4 años) |
| Avances en pilas de combustible, tecnología Stirling y baterías | +0.8% | Europa Occidental, Asia Oriental | A largo plazo (>=4 años) |
| Extensión de vida útil y reformas a mitad de vida de flotas existentes | +0.6% | Asia del Sur y Pacífico | A medio plazo (2-4 años) |
Fuente: análisis de Fact.MR. Actualizado el 9 de noviembre de 2026
Análisis de Impacto de Oportunidades
| OPORTUNIDAD | (~) % IMPACTO EN CAGR | RELEVANCIA GEOGRÁFICA | CRONOLOGÍA DEL IMPACTO |
|---|---|---|---|
| Módulos AIP de pila de combustible de mayor eficiencia | +0.4% | Europa, Asia Oriental | A medio plazo (2-4 años) |
| Tapones de retrofit AIP para submarinos en servicio | +0.3% | Asia del Sur y Pacífico, América Latina | A largo plazo (>=4 años) |
| Unidades AIP compactas para plataformas más pequeñas y sin tripulación | +0.3% | Global | A largo plazo (>=4 años) |
| Paquetes integrados de iones de litio y gestión energética | +0.3% | Asia Oriental, Europa Occidental | A medio plazo (2-4 años) |
Fuente: análisis de Fact.MR. Actualizado el 9 de noviembre de 2026
Análisis de impacto de las restricciones
| CONTENCIÓN | (~) % IMPACTO EN CAGR | RELEVANCIA GEOGRÁFICA | CRONOLOGÍA DEL IMPACTO |
|---|---|---|---|
| Alto coste de desarrollo y compra de plantas AIP | -0.2% | Global | A corto plazo (<=2 años) |
| Integración compleja con el casco y los sistemas eléctricos | -0.1% | Global | A medio plazo (2-4 años) |
| Normas de seguridad para oxígeno e hidrógeno almacenados | -0.1% | Global | A medio plazo (2-4 años) |
| Ciclos largos de pruebas y adquisición naval | -0.1% | Global | A largo plazo (>=4 años) |
Fuente: análisis de Fact.MR. Actualizado el 9 de noviembre de 2026
¿Qué países están ampliando el mercado de Sistemas de Propulsión Independientes del Aire para el Mercado de Submarinos hasta 2036?
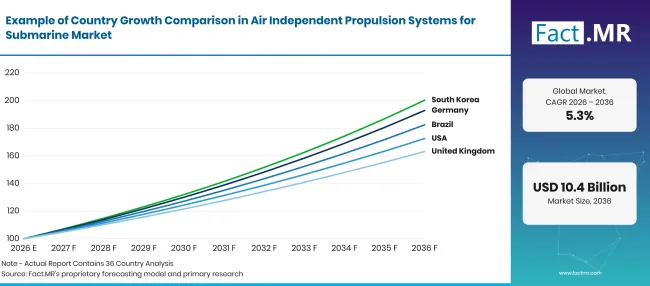
Air Independent Propulsion Systems For Submarine Market Growth Index | Source: Fact.MR
| País | CAGR (2026 a 2036) |
|---|---|
| Alemania | 6.8% |
| Brasil | 6.2% |
| Estados Unidos | 5.6% |
| Reino Unido | 5.0% |
| Japón | 4.4% |
Fuente: análisis de Fact.MR. Actualizado el 9 de noviembre de 2026
¿Qué apoya la adopción en Alemania?
6.8% CAGR, impulsado por las exportaciones de pilas de combustible AIP y una asociación 212CD en expansión.
La ingeniería submarina alemana se basa en la AIP de pilas de combustible de hidrógeno, utilizada en el Tipo 212A y su sucesor 212CD desarrollado junto con Noruega. Esa colaboración se amplió en julio de 2026, cuando los líderes alemán, noruego y canadiense dieron la bienvenida a la decisión de Canadá de unirse a la cooperación Tipo 212CD [7]. Para los proveedores alemanes, un tercer país socio significa ciclos de producción más largos para módulos de pilas de combustible, almacenamiento de ogénio y electrónica de potencia.
¿Cómo está desarrollando la demanda en Brasil?
6.2% CAGR, a medida que la construcción naval local bajo PROSUB madura.
Brasil construye sus embarcaciones convencionales clase Riachuelo en el complejo naval de Itaguaí bajo PROSUB, un programa de transferencia tecnológica con Francia. Hoy en día, los barcos convencionales no llevan AIP, pero el astillero, la plantilla y la base de suministros ofrecen a Brasil la opción de añadir una sección AIP a cascos o reacondicionamientos posteriores. El crecimiento de la demanda proviene del contenido local en equipos de potencia, baterías y propulsión a medida que el programa avanza en sus etapas finales.
¿Qué es lo que apoya la adopción en Estados Unidos?
5.6% CAGR, ayudado por las exportaciones de componentes y el trabajo relacionado con los programas.
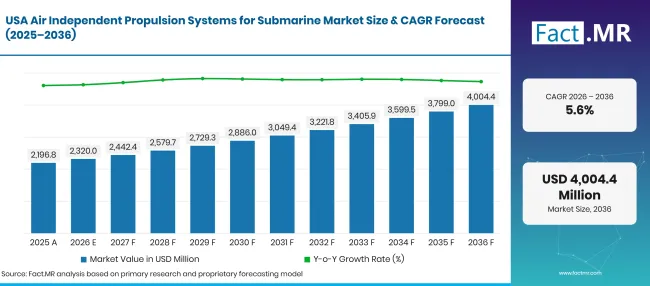
Air Independent Propulsion Systems For Submarine Market Forecast Usa | Source: Fact.MR
La Marina de EE. UU. opera una flota de submarinos totalmente nucleares y sigue invirtiendo en ella; en abril de 2025, otros dos submarinos de ataque clase Virginia fueron contratados [8]. Por tanto, la demanda de AIP en el país depende de proveedores de pilas de combustible, baterías, equipos de conversión de energía y de prueba que sirvan a programas convencionales aliados y vehículos submarinos no tripulados. Las empresas estadounidenses también se benefician del gasto submarino canadiense y australiano, que se basa en las cadenas de suministro norteamericanas.
¿Cómo está desarrollando la demanda del Reino Unido?
5.0% CAGR, reflejando las exportaciones de ingeniería naval.
El Servicio de Submarinos de la Royal Navy contó nueve submarinos al 1 de abril de 2026, cuatro submarinos de misiles balísticos y cinco de ataque, todos de propulsión nuclear [9]. Sin una flota convencional en casa, la demanda del Reino Unido proviene de empresas de ingeniería que suministran motores, cuadros eléctricos y sistemas de energía relacionados con sonar a constructores extranjeros. Los productores de cuadros eléctricos marítimos y equipos de conversión de energía encuentran trabajo en programas convencionales europeos.
¿Qué apoya la adopción en Japón?
4.4% CAGR, dado que una tasa de construcción doméstica estable.
El presupuesto de defensa de Japón para el año fiscal 2026 financia la construcción de un nuevo submarino por 120.8 mil millones de yenes [10]. El país adquirió experiencia en Stirling AIP en la clase Soryu antes de pasar a baterías de iones de litio en barcos posteriores. Kawasaki Heavy Industries celebró una ceremonia de nombramiento y botadura de un submarino prevista para el año fiscal 2022 en su astillero de Kobe el 14 octubre de 2025 [11], mostrando una cadencia en astillero que mantiene a los proveedores de propulsión y baterías en funcionamiento continuo.
¿Quién lidera el mercado de Sistemas de Propulsión Independientes de Aire para Submarinos?
La competición se divide en dos grupos. Los diseñadores de sistemas completos que poseen su tecnología AIP, a saber, TKMS con pilas de combustible, Saab con motores Stirling, Grupo Naval con herencia MESMA y Navantia con su sistema de bioetanol BEST, compiten por su resistencia probada en el mar y por la integración del AIP con la batería y el sistema de combate.
Saab reforzó su posición cuando Suecia realizó un pedido en octubre de 2025 para la fase final de producción de sus dos submarinos A26 [5]. El programa Orka de Naval Group para los Países Bajos consiguió un socio industrial neerlandés en junio de 2025, cuando Royal IHC firmó el suministro de módulos y estructuras de acero para los cuatro barcos [12]. Un segundo grupo de grandes constructores asiáticos, liderados por Hanwha Ocean y Kawasaki Heavy Industries, compite en velocidad de construcción, precio y experiencia en baterías de ion de litio, y Hanwha Ocean alcanzó la lista corta de dos proveedores en Canadá junto a TKMS [6]. Durante 2036, los contratos pasarán al licitador que combine una solución AIP o de baterías creíble con la participación industrial local en el país comprador.
¿Qué empresas son los proveedores clave?
Las principales empresas en el mercado de Sistemas de Propulsión Independiente Aérea para Submarinos incluyen TKMS, Saab, Naval Group, Navantia, Hanwha Ocean y Kawasaki Heavy Industries.
- TKMS
- Saab
- Grupo Naval
- Navantia
- Océano Hanwha
- Kawasaki Heavy Industries
Bibliografía
- [1] Gobierno australiano, Departamento de Defensa. (2026, mayo 19). El Gobierno de Albanese comenzará la vida útil de la clase Collins para la extensión del tipo.
- [2] Ministerie van Defensie, Países Bajos. (2025, junio 17). Overeenkomst houdt Nederland maximaal betrokken bij bouw Orka's.
- [3] Oficina de Información de Prensa, Ministerio de Defensa, Gobierno de la India. (2026, octubre 24). El sistema AIP autóctono para los submarinos diésel-eléctricos de la Marina India alcanza un hito clave con la inauguración de la actividad de la Fase2 de Puesta en Marcha.
- [4] Ministerio de Defensa Nacional, República de Polonia. (2026, junio 29). ¡Umowa na zakup okrętów podwodnych A26 dla Marynarki Wojennej RP podpisana!.
- [5] Saab. (2025, octubre 13). Saab recibe un pedido adicional relacionado con los submarinos suecos A26.
- [6] Servicios Públicos y Adquisiciones de Canadá. (2025, agosto 26). El Gobierno de Canadá avanza al siguiente paso en la adquisición del Proyecto de Submarinos de Patrulla Canadiense.
- [7] Oficina de Prensa e Información del Gobierno Federal, Alemania. (2026, julio 7). Declaración del primer ministro Mark Carney, el canciller Friedrich Merz y el primer ministro Jonas Gahr Støre.
- [8] General Dynamics. (2025, abril 30). General Dynamics Electric Boat ha recibido12 mil millones de dólares en modificación de contrato para submarinos clase Virginia.
- [9] Ministerio de Defensa, Reino Unido. (2026, agosto 20). Equipamiento y formaciones de las fuerzas armadas del Reino Unido 2026.
- [10] Ministerio de Defensa, Japón. (2025, diciembre 26). Progreso y presupuesto en el refuerzo fundamental de las capacidades de defensa: Visión general del presupuesto para el año fiscal 2026.
- [11] Fuerza Marítima de Autodefensa de Japón. (2025, octubre 7). Ceremonia de nombramiento y lanzamiento de un submarino prevista para el año fiscal 2022.
- [12] Royal IHC. (2025, junio 16). Royal IHC en Naval Group ondertekenen strategisch contract voor bouw Orka-klasse onderzeeboten voor Nederlandse Defensie.
Este informe responde
- ¿Cómo se reparte los ingresos de AIP entre motores Stirling, pilas de combustible, MESMA y otros sistemas hasta 2036?
- ¿Por qué las marinas siguen prefiriendo motores Stirling para la adopción por primera vez de la AIP?
- ¿Qué programas de submarinos en Europa, Asia y Canadá liberarán primero el gasto en AIP?
- ¿Qué papel juegan los generadores, motores y baterías en el valor de una instalación AIP?
- ¿Dónde obtienen los países sin flotas convencionales, como Estados Unidos y Reino Unido, los ingresos de las AIP?
- ¿En qué se diferencian los diseñadores de sistemas completos y los grandes astilleros asiáticos en la forma en que compiten?
¿Qué cubre el mercado de Sistemas de Propulsión Independientes de Aire para Submarinos?
Este mercado rastrea sistemas de propulsión que permiten a un submarino producir o suministrar energía eléctrica bajo el agua durante largos periodos sin aspirar aire a través de un mástil de snorkel. El valor se cuenta a nivel de la planta AIP y sus generadores, motores, baterías y auxiliares directamente conectados.
Los ingresos se registran a medida que el equipo se entrega al astillero para nuevos cascos o se instala durante la revisión, de modo que un único contrato reparte el valor a lo largo de varios años de la previsión prevista.
¿Qué incluye el alcance?
Se incluyen plantas de motores Stirling, pila de combustible, MESMA y AIP basadas en reformadores para nuevos submarinos convencionales.
Se cuentan generadores, motores de propulsión y sistemas de baterías cuando forman parte de una arquitectura de energía AIP, incluyendo baterías de estado sólido bajo calificación para uso naval.
Se cubren secciones de retrofit AIP, segmentos de casco enchufables y el trabajo de integración necesario para instalarlos en embarcaciones en servicio.
Se incluyen equipos de almacenamiento de osígeno y combustible, conversión de energía y gestión energética vinculados a la planta AIP.
¿Qué se excluye del alcance?
Los reactores nucleares y sus plantas de vapor en los barcos SSN y SSBN quedan fuera.
No se cuentan los submarinos diésel-eléctricos sin capacidad AIP y sus generadores diésel independientes.
La construcción del casco, las armas, el sonar y los sistemas de gestión de combate no se cuentan a menos que formen parte del equipo AIP.
Se excluyen la formación de tripulaciones, los servicios portuarios y el mantenimiento general de la flota no vinculados al equipo AIP.
¿Cómo se construyó el análisis?
El análisis se basa en 120+ fuentes, 35+ carteras de empresas, 25+ países y más de 20 entrevistas con el sector.
- Investigación primaria: La investigación primaria incluye conversaciones con fabricantes, proveedores de servicios, desarrolladores tecnológicos, distribuidores, usuarios finales y expertos en la materia. Estas conversaciones examinan prioridades de compra, adopción de productos, desafíos operativos, requisitos de aprobación, posicionamiento competitivo y los factores que influyen en la aceptación más amplia del mercado.
- Investigación de escritorio: La investigación de escritorio abarca estadísticas gubernamentales, publicaciones regulatorias, documentos de empresas, datos comerciales, estudios técnicos, asociaciones industriales, estándares, políticas públicas y otras fuentes autorizadas. Cada fuente utilizada en el análisis está documentada en la bibliografía.
- Dimensionamiento y previsión del mercado: Las estimaciones de mercado combinan el rendimiento histórico, indicadores de demanda, tendencias de precios y volumen, cuotas de segmento, participación de empresas, crecimiento a nivel de país, patrones de adopción, actividad de inversión y barreras para la expansión del mercado.
- Ciclo de validación y actualización de datos: Los hallazgos se validan comparando entrevistas primarias con datos públicos, actividad de la empresa, cambios regulatorios, patrones comerciales y desarrollos del sector. Las actualizaciones periódicas revisan lanzamientos de nuevos productos, cambios de capacidad, asociaciones, aprobaciones y cambios en la adopción comercial.
Segmentación
¿Cuál es el alcance y la cobertura del informe?
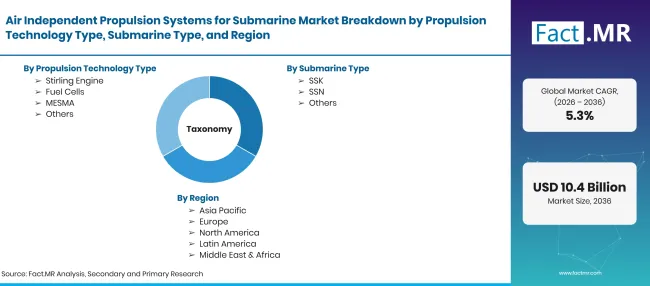
Air Independent Propulsion Systems For Submarine Market Taxonomy | Source: Fact.MR
| Atributo | Detalles |
|---|---|
| Unidades cuantitativas | USD mil millones en 2026 hasta USD mil millones para 2036 a CAGR |
| Definición del mercado | Sistemas de propulsión independientes del aire y sus componentes de energía, almacenamiento de energía y propulsión que permiten a los submarinos convencionales generar o suministrar electricidad bajo el agua sin oxígeno atmosférico. |
| Tipo de tecnología de propulsión | Motor Stirling; Pilas de combustible; MESMA; Otros |
| Tipo de submarino | SSK; SSN; Otros |
| Componente | generadores; motores; baterías; otros |
| Regiones cubiertas | Norteamérica; América Latina; Europa Occidental; Europa del Este; Asia Oriental; Asia del Sur y Pacífico; Oriente Medio y África |
| Países cubiertos | Alemania; Brasil; Estados Unidos; Reino Unido; Japón |
| Empresas perfiladas | TKMS; Saab; Grupo Naval; Navantia; Océano Hanwha; Kawasaki Heavy Industries |
| Periodo de previsión | 2026 a 2036 |
| Enfoque | Construcción a nivel de programa del contenido AIP por submarino bajo pedido o en reacondicionamiento, comprobada con los calendarios de entrega en astilleros y presupuestos de defensa nacional. |
Fuente: análisis de Fact.MR. Actualizado el 9 de noviembre de 2026
¿Cómo se segmenta el mercado?
-
Por tipo de tecnología de propulsión
- Motor Stirling
- Pilas de combustible
- MESMA
- Otros
-
Por tipo de submarino
- SSK
- SSN
- Otros
-
Por componente
- Generadores
- Motores
- Baterías
- Otros
-
Por región
- Norteamérica
- América Latina
- Europa Occidental
- Europa del Este
- Asia Oriental
- Asia del Sur y Pacífico
- Oriente Medio y África
Preguntas frecuentes
¿Qué tamaño tiene el mercado de sistemas de propulsión independientes del aire para submarinos en 2026?
¿Qué tasa de crecimiento registrará el registro de los sistemas de propulsión independientes del aire para el mercado de submarinos?
¿Qué tipo de tecnología de propulsión conduce?
¿Qué tipo de submarino lidera?
¿Qué componente lidera?
¿Qué país crecerá más rápido?
¿Quiénes son las principales empresas?
¿Qué frena el mercado?
Quiénes elaboraron este informe


Conozca el informe de primera mano: solicite una muestra gratuita
Muestra gratuitaObtenga el folleto con precios y detalles de compra
Descargar PDF