- Market Value (2025): USD 10.8 Bn
- Estimated Value (2026): USD 11.5 Bn
- Forecast Value (2036): USD 21.0 Bn
- CAGR (2026-2036): 6.2%
¿Cuánto se prevé que valdrá el mercado de medicamentos antiarrítmicos para 2036?
USD 11.5 mil millones en 2026 a USD 21.0 mil millones para 2036 en un 6.2% CAGR.
- La demanda de medicamentos antiarrítmicos fue de USD 10.8 mil millones en 2025, siendo los medicamentos de Clase III los que más recetas en hospitales y atención comunitaria fueron los medicamentos de Clase III.
- El valor de mercado crecerá de USD 11.5 mil millones en 2026 a USD 21.0 mil millones para 2036, a medida que se diagnostiquen más pacientes con fibrilación auricular y se mantengan bajo control del ritmo a largo plazo.
- Un 6.2% CAGR entre 2026 y 2036 refleja un volumen constante de prescripciones para genéricos establecidos, junto con agentes más recientes para arritmias episódicas.
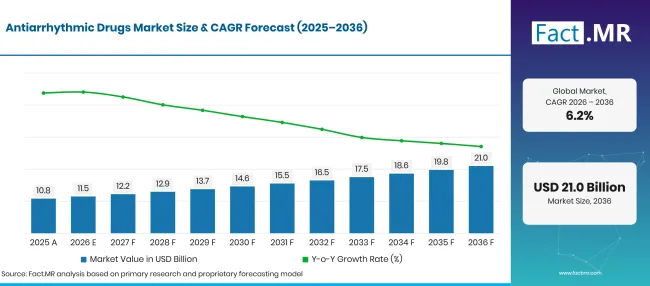
Antiarrhythmic Drugs Market Forecast Global | Source: Fact.MR
| Año | Base | Valor de mercado (USD mil millones) |
|---|---|---|
| 2025 | Actualidad | 10.8 |
| 2026 | Estimación | 11.5 |
| 2036 | Previsión | 21.0 |
| CAGR 2026 a 2036 | Periodo de previsión | 6.2% |
Fuente: análisis de Fact.MR. Actualizado el 2 de noviembre de 2026
¿Cuáles son los datos definitorios detrás del crecimiento del mercado de los medicamentos antiarrítmicos?
El periodo 2026-2036 añade USD 9.5 mil millones en nuevo valor, la mayor parte vinculada a la atención de fibrilación auricular proporcionada a través de hospitales.
- Motores de la demanda en el mercado
- Las enfermedades cardiovasculares mantienen a un grupo amplio de pacientes. La hoja informativa de julio de 2025 de la Organización Mundial de la Salud estima que 19.8 millones de personas murieron por enfermedades cardiovasculares en 2022, aproximadamente 32% de todas las muertes globales [1]. Los trastornos del ritmo suelen acompañar a la insuficiencia cardíaca y a las enfermedades coronarias, por lo que esta carga alimenta una demanda constante de medicamentos para el control del ritmo y la tasa.
- Una presión arterial mal controlada aumenta el riesgo de fibrilación auricular con el tiempo. La hoja informativa sobre hipertensión de la OMS de septiembre de 2025 cuenta alrededor de 1.4 mil millones de adultos de entre 30 y 79 viviendo con hipertensión en 2024, y solo unos 23% la tienen controlada [2]. Muchos de estos adultos acudirán a clínicas de cardiología con nuevos problemas de ritmo durante el periodo de previsión.
- Las nuevas aprobaciones están ampliando el conjunto de herramientas para el tratamiento. La lista de aprobaciones de medicamentos novedosos de la FDA para 2025 incluye Cardamyst (etripamil), aprobado el 12de diciembre de 2025 para tratar episodios de taquicardia supraventricular paroxística [3]. Un spray nasal autoadministrado ofrece a los pacientes una opción fuera de urgencias.
- Las actualizaciones de etiquetas para los inyectables establecidos mantienen activa la demanda hospitalaria. La información de prescripción de la FDA de julio de 2025 para el sotalol intravenoso cubre arritmias ventriculares potencialmente mortales y el mantenimiento del ritmo sinusal en fibrilación o aleteo auricular altamente sintomático, con controles QTc cada 15 minutos durante la infusión de carga [4]. Este tipo de monitorización vincula el inicio del sotalol con el entorno hospitalario.
- Segmentos clave analizados
- Por tipo de fármaco: La clase III tendrá 34.7% participación en 2026, ya que la amiodarona, el sotalol y el dofetilido tratan tanto los trastornos del ritmo auricular como ventricular.
- Por solicitud: La fibrilación auricular representará 52.3% valor para 2026, dada la naturaleza recurrente de los episodios y los largos tratamientos que necesitan los pacientes.
- Por canal de distribución: Las farmacias hospitalarias captarán 44.1% en 2026, ya que los antiarrítmicos inyectables y los tratamientos orales monitorizados se dispensan dentro de las instituciones.
- Por usuario final: Los hospitales representarán 57.3% de los ingresos de 2026, gracias a la atención cardíaca de urgencia, camas de telemetría y equipos especializados en electrofisiología.
- Opinión de los analistas en Fact.MR
- Shambhu Nath Jha, consultor principal en Fact.MR, afirma: "La fibrilación auricular mantendrá ocupada la prescripción de antiarrítmicos durante la próxima década, incluso cuando la ablación implica una mayor parte de las decisiones de control del ritmo. Los proveedores que combinen un suministro fiable de amiodarona genérica y sotalol con un etiquetado de seguridad claro mantendrán su lugar en los formularios hospitalarios. Los agentes que trasladen el tratamiento fuera de urgencias, como las terapias administradas por pacientes para la taquicardia episódica, abrirán el mayor valor nuevo hasta 2036."
- Implicaciones estratégicas
- Los fabricantes deberían mantener juntas las presentaciones orales e inyectables de la misma molécula en stock, ya que los hospitales inician a muchos pacientes con terapia intravenosa y los pasan a comprimidos antes de su alta.
- Los farmacéuticos hospitalarios deberían incorporar protocolos de dosificación y control de la cuanta en los conjuntos de órdenes de sotalol, dofetilida y amiodarona, que eliminan errores de dosificación y favorecen un alta más rápida.
- Los prescriptores y pagadores deben valorar la terapia farmacológica y la ablación por catéter caso por caso, ya que muchos pacientes continúan con las tabletas antiarrítmicas tras un procedimiento de ablación.
- Los inversores deberían mirar empresas con terapias episódicas o autoadministradas, donde la ampliación de etiquetas y las nuevas indicaciones aún pueden añadir ingresos a una categoría mayoritariamente genérica.
Alemania lidera la comparación de cinco países en 7.1%, ayudada por un alto número de muertes por fibrilación auricular y redes hospitalarias densas de cardiología. Brasil sigue en 6.5% cuando los programas de atención primaria encuentran más pacientes hipertensos que luego necesitan cuidados de ritmo. Estados Unidos crece a 5.9% con una gran base instalada donde nuevos agentes y ampliaciones de etiquetas aportan valor. El Reino Unido va por detrás en 5.3%, ya que los objetivos nacionales de anticoagulación atraen gran parte del presupuesto de la AF. Japón cierra el conjunto en 4.7%, donde una población envejecida mantiene los volúmenes estables pero los precios genéricos limitan el crecimiento del valor.
¿Cómo se desglosa el mercado de medicamentos antiarrítmicos por segmentos?
La Clase III liderará el tipo de fármaco en 34.7%; La fibrilación auricular liderará la aplicación en 52.3%; Las farmacias hospitalarias liderarán el canal de distribución en 44.1%; Los hospitales mantendrán el usuario final en 57.3% en 2026.
¿Qué tipo de droga conduce?
La Clase III alberga 34.7% de las ventas de 2026.
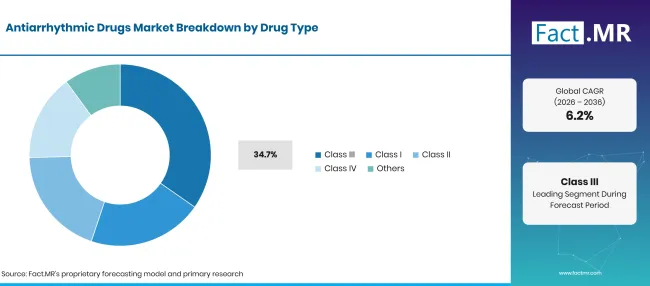
Antiarrhythmic Drugs Market Breakdown Drug Type | Source: Fact.MR
| Tipo de fármaco | Compartir (2026) |
|---|---|
| Clase III (Segmento de cabeza) | 34.7% |
| Otros segmentos combinados | 65.3%* |
| Total | 100.0% |
Fuente: análisis de Fact.MR. Actualizado el 2 de noviembre de 2026
Los clínicos recurren a agentes de Clase III cuando necesitan un fármaco que actúe tanto en las aurículas como en los ventrículos. La amiodarona, el sotalol y el dofetilido prolongan la repolarización, que se adapta a pacientes con enfermedades cardíacas estructurales donde los fármacos de Clase I conllevan mayor riesgo. El catálogo estadounidense de inyectables de Hikma de 2025 incluye la inyección de amiodarona entre sus productos, recordando cuánto de esta clase se traslada a los contratos de suministro hospitalario [5]. Medicamentos de Clase I como la flecainida y la propafenona atienden a pacientes con corazón estructuralmente normal. Los betabloqueantes de Clase II y los bloqueadores de canales de calcio de Clase IV actúan principalmente en el control de la frecuencia, y los agentes más recientes para la taquicardia supraventricular se suman a la Clase IV. Otros medicamentos, incluyendo digoxina y adenosina, cubren usos específicos o agudos. Muchos pacientes también toman medicamentos de la categoría de anticoagulantes junto con su fármaco del ritmo.
¿Qué soporta la fibrilación auricular dentro de la aplicación?
La fibrilación auricular representa 52.3% de los ingresos de 2026.
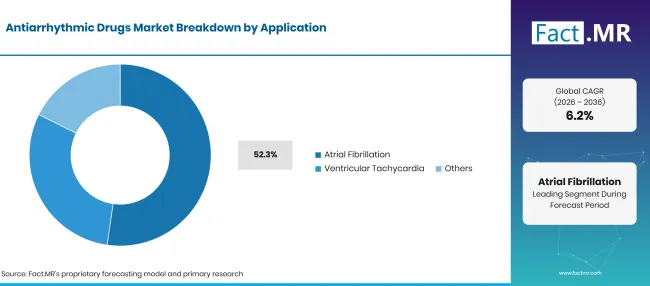
Antiarrhythmic Drugs Market Breakdown Application | Source: Fact.MR
| Aplicación | Compartir (2026) |
|---|---|
| Fibrilación Auricular (Segmento principal) | 52.3% |
| Otros segmentos combinados | 47.7%* |
| Total | 100.0% |
Fuente: análisis de Fact.MR. Actualizado el 2 de noviembre de 2026
Los episodios regresan en muchos pacientes, por lo que el tratamiento de control del ritmo suele durar años. La guía del Marco de Calidad y Resultados del NHS England 2025/26 describe la fibrilación auricular como el trastorno del ritmo cardíaco más común, afectando a aproximadamente 2% adultos [6]. El ámbito más amplio del tratamiento de la fibrilación auricular incluye fármacos, prevención de ablación y ictus, y los antiarrítmicos cubren la parte médica del control del ritmo. La taquicardia ventricular requiere menos pacientes pero más cuidados intensivos, a menudo con amiodarona o sotalol intravenosos y un desfibrilador implantado como respaldo. Otras aplicaciones incluyen la taquicardia supraventricular y el flutter auricular. La elección del fármaco en cada caso depende de la fracción de eyección, la función renal y el riesgo de prolongación del QT.
¿Cómo influye el canal de distribución en la demanda?
Las farmacias hospitalarias captan 44.1% valor de 2026.
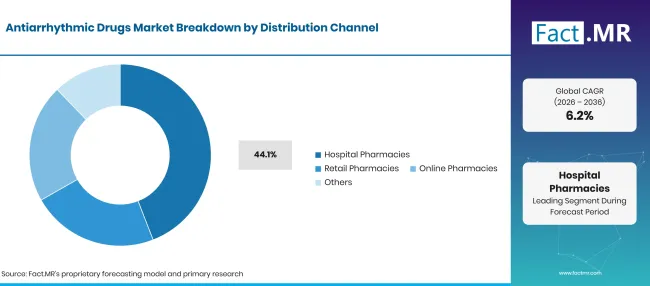
Antiarrhythmic Drugs Market Breakdown Distribution Channel | Source: Fact.MR
| Canal de distribución | Compartir (2026) |
|---|---|
| Farmacias hospitalarias (segmento principal) | 44.1% |
| Otros segmentos combinados | 55.9%* |
| Total | 100.0% |
Fuente: análisis de Fact.MR. Actualizado el 2 de noviembre de 2026
Muchos inicios antiarrítmicos ocurren en una planta monitorizada, y la farmacia del hospital controla ese primer suministro. Se almacenan amiodarona, sotalona y adenosina intravenosas para uso de emergencia. Los farmacéuticos también revisan la función renal y los electrolitos antes de que se libere el dofetilido oral o sotalol, que mantiene las primeras dosis dentro de la institución. Las farmacias minoristas toman el control una vez que el paciente está estable y con pastillas de mantenimiento. Las farmacias online ofrecen recetas repetidas de flecainida genérica, amiodarona y betabloqueantes. Otros canales incluyen distribuidores especializados y suministro por licitación gubernamental en sistemas de salud pública.
¿Cómo exige la forma del usuario final?
Los hospitales representan 57.3% de los ingresos de 2026.
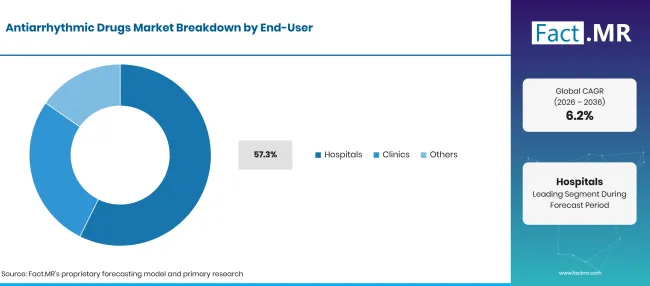
Antiarrhythmic Drugs Market Breakdown End User | Source: Fact.MR
| Usuario final | Compartir (2026) |
|---|---|
| Hospitales (Segmento principal) | 57.3% |
| Otros segmentos combinados | 42.7%* |
| Total | 100.0% |
Fuente: análisis de Fact.MR. Actualizado el 2 de noviembre de 2026
Los departamentos de cardiología, urgencias y laboratorios de electrofisiología comparten un mismo edificio en un hospital, por lo que la mayoría de los casos de ritmo agudo terminan allí. Los equipos allí operan dispositivos electrofisiológicos para cartografía y utilizan antiarrítmicos antes y después de los procedimientos para mantener el ritmo paranasal. Las camas de telemetría permiten la carga segura de fármacos que requieren pruebas de ECG. Las clínicas gestionan el seguimiento ambulatorio, revisiones de dosis y revisiones de ECG para pacientes en tratamiento a largo plazo. Otros usuarios finales incluyen centros cardíacos especializados y centros quirúrgicos ambulatorios. Su compra depende del volumen de pacientes y de si pueden monitorizar los intervalos QT en el lugar.
¿Qué está acelerando la adopción del mercado de los medicamentos antiarrítmicos y qué la frena?
Más fibrilación auricular diagnosticada, poblaciones envejecidas y nuevos agentes para taquicardia episódica mantienen el aumento de prescripciones en hospitales y clínicas. El riesgo de proarritmia y el coste del ECG y la monitorización en laboratorio controlan el crecimiento. El uso más amplio de la ablación por catéter también reduce la necesidad de medicamentos a largo plazo en algunos pacientes. El precio de los genéricos también limita el valor de moléculas de alto volumen como la amiodarona.
Análisis de impacto de los conductores
| DRIVER | (~) % IMPACTO EN CAGR | RELEVANCIA GEOGRÁFICA | CRONOLOGÍA DEL IMPACTO |
|---|---|---|---|
| Aumento del diagnóstico de fibrilación auricular en poblaciones envejecidas | +1.5% | Global | A corto plazo (<= 2 años) |
| Uso continuado de antiarrítmicos en el cuidado de arritmias ventriculares | +1.0% | Norteamérica, Europa Occidental, Asia Oriental | A medio plazo (2-4 años) |
| Mayor acceso al diagnóstico cardíaco y al tratamiento especializado | +0.8% | América Latina, Asia del Sur y Pacífico | A medio plazo (2-4 años) |
| Demanda constante de formulaciones orales genéricas e inyectables | +0.6% | Global | A largo plazo (>= 4 años) |
Fuente: análisis de Fact.MR. Actualizado el 2 de noviembre de 2026
Análisis de Impacto de Oportunidades
| OPORTUNIDAD | (~) % IMPACTO EN CAGR | RELEVANCIA GEOGRÁFICA | CRONOLOGÍA DEL IMPACTO |
|---|---|---|---|
| Terapias administradas por pacientes para taquicardia episódica | +0.8% | Norteamérica | A corto plazo (<= 2 años) |
| Expansión de la infraestructura de atención cardíaca en economías emergentes | +0.6% | América Latina, Asia del Sur y Pacífico | A medio plazo (2-4 años) |
| Ampliaciones de etiquetas hacia el cuidado de arritmias pediátricas | +0.5% | Norteamérica, Europa Occidental | A medio plazo (2-4 años) |
| Presentaciones con inyectables listas para usar en hospitales | +0.4% | Global | A largo plazo (>= 4 años) |
Fuente: análisis de Fact.MR. Actualizado el 2 de noviembre de 2026
Análisis de impacto de las restricciones
| CONTENCIÓN | (~) % IMPACTO EN CAGR | RELEVANCIA GEOGRÁFICA | CRONOLOGÍA DEL IMPACTO |
|---|---|---|---|
| Proarritmia y riesgos de toxicidad en órganos | -0.6% | Global | A corto plazo (<= 2 años) |
| Necesidades de ECG, función renal y monitorización electrolítica | -0.4% | Global | A corto plazo (<= 2 años) |
| Competencia de los procedimientos de ablación por catéter | -0.3% | Norteamérica, Europa Occidental, Asia Oriental | A medio plazo (2-4 años) |
| Presión de precios genéricos | -0.2% | Global | A largo plazo (>= 4 años) |
Fuente: análisis de Fact.MR. Actualizado el 2 de noviembre de 2026
¿Qué países están escalando el mercado de medicamentos antiarrítmicos hasta 2036?
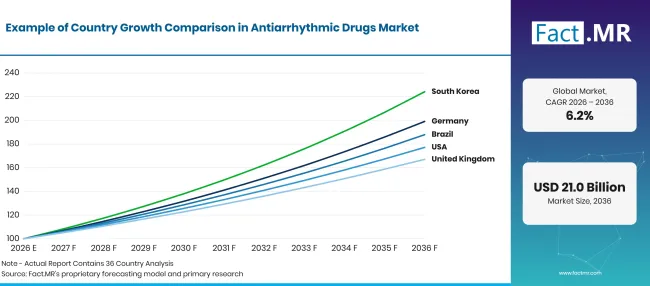
Antiarrhythmic Drugs Market Growth Index | Source: Fact.MR
| País | CAGR (2026 a 2036) |
|---|---|
| Alemania | 7.1% |
| Brasil | 6.5% |
| Estados Unidos | 5.9% |
| Reino Unido | 5.3% |
| Japón | 4.7% |
Fuente: análisis de Fact.MR. Actualizado el 2 de noviembre de 2026
¿Qué da a Alemania una posición sólida en este mercado?
7.1% CAGR, impulsado por una fuerte carga de fibrilación auricular y una densa capacidad de cardiología hospitalaria.
La fibrilación auricular es una causa visible de muerte en Alemania. Los datos de la Oficina Federal de Estadística para 2025 registran 23,514 muertes por fibrilación auricular y aleteo, aproximadamente la 7.04% de todas las muertes por enfermedades circulatorias [7]. Los hospitales con unidades de electrofisiología atienden a muchos de estos pacientes, y los cardiólogos alemanes utilizan amiodarona, flecainida y dronedarona en la atención hospitalaria y ambulatoria. El seguro legal cubre tanto la terapia farmacológica como la ablación, lo que mantiene alto el volumen total de atención al ritmo.
¿Cómo está desarrollando la demanda en Brasil?
6.5% CAGR, respaldados por programas de atención primaria que encuentran a más pacientes en riesgo cardíaco.
El sistema de salud pública brasileño está poniendo más esfuerzo en el control del riesgo cardiovascular. En agosto de 2026, la Organización Panamericana de la Salud se reunió con socios de la SUS en el 2.0HEARTS, que tiene como objetivo que al menos 80% unidades de atención primaria apliquen el modelo HEARTS [8]. Una segunda reunión de la OPS ese mismo mes impulsó la atención de HEARTS y una atención más amplia de enfermedades crónicas en São Paulo y Río de Janeiro [9]. Una mejor detección a nivel primario enviará a más pacientes con problemas de ritmo a atención especializada.
¿Qué es lo que apoya la adopción en Estados Unidos?
5.9% CAGR, ayudado por nuevas aprobaciones y ampliaciones de etiquetas en una gran base de tratamientos.
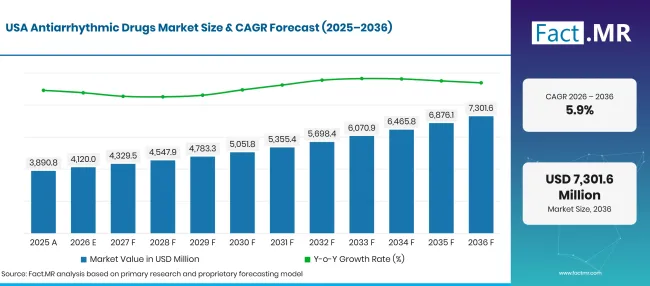
Antiarrhythmic Drugs Market Forecast Usa | Source: Fact.MR
Estados Unidos combina un gran mercado genérico con el desarrollo activo de productos. En julio de 2025, la FDA aprobó nuevas indicaciones pediátricas para el sotalol intravenoso de AltaThera, que cubren arritmias ventriculares potencialmente mortales y el mantenimiento del ritmo sinusal en fibrilación auricular y aleteo [10]. La aprobación en diciembre de 2025 del spray nasal etripamil añadió una opción de uso doméstico para la taquicardia supraventricular. Los hospitales continúan comprando amiodarona y sotalol intravenosos para atención de urgencias y telemetría.
¿Cómo está desarrollando la demanda del Reino Unido?
5.3% CAGR, reflejando una atención estructurada de la FA liderada por la práctica primaria.
NHS England gestiona la atención de fibrilación auricular a través de registros de medicina general y revisiones anuales. La guía QOF 2025/26 señala que aproximadamente 9% de los pacientes con fibrilación auricular en riesgo de ictus no toman ningún anticoagulante [6]. Ese enfoque en la prevención del ictus mantiene a los pacientes bajo revisiones periódicas, donde también se ajustan los fármacos de ritmo y dosificación. Los centros especializados gestionan la carga de medicamentos y las derivaciones a la ablación.
¿Qué apoya la adopción en Japón?
4.7% CAGR, como población envejecida mantiene constantes los volúmenes de tratamiento.
Japón tiene una de las poblaciones más antiguas del mundo. El Informe Anual de la Oficina del Gabinete sobre la Sociedad del Envejecimiento para el año fiscal 2025 registra 36.24 millones de personas de 65 años o más a fecha de 1de octubre de 2024, o 29.3% de la población [11]. La fibrilación auricular se vuelve más común con la edad, por lo que la demanda de medicamentos para el control del ritmo oral se mantiene firme. Las normas gubernamentales de precios genéricos limitan el crecimiento del valor incluso cuando el número de pacientes se mantiene.
¿Quién lidera el mercado de medicamentos antiarrítmicos?
El mercado se divide en tres grupos. Empresas originadoras como Pfizer y Sanofi presentan agentes orales de marca, Tikosyn (dofetilida) y Multaq (dronedarona), ante cardiólogos que tratan la fibrilación auricular a largo plazo.
Proveedores hospitalarios de inyectables como Baxter y Hikma compiten en formatos fiables de suministro y listos para usar. El catálogo estadounidense de inyectables de Hikma de 2025 incluye inyecciones de amiodarona, diltiazem y lidocaína [5], mientras que Baxter ofrece Nexterone premezclada amiodarona. Las empresas especializadas forman el tercer grupo. AltaThera obtuvo la aprobación de la FDA para nuevas indicaciones pediátricas de sotalol intravenoso en julio de 2025 [10] y nombró director médico pediátrico en marzo de 2026 [12]. Milestone Pharmaceuticals llevó el spray nasal Cardamyst (etripamil) a EE. UU. para taquicardia episódica. La competencia hasta 2036 girará en torno al etiquetado de seguridad, la seguridad del suministro hospitalario y si los nuevos agentes pueden desplazar la atención fuera de urgencias.
¿Qué empresas son los proveedores clave?
Las principales empresas en el mercado de medicamentos antiarrítmicos incluyen Pfizer Inc., Sanofi, Baxter International Inc., Hikma Pharmaceuticals PLC, AltaThera Pharmaceuticals y Milestone Pharmaceuticals Inc.
- Pfizer Inc.
- Sanofi
- Baxter International Inc.
- Hikma Pharmaceuticals PLC
- AltaThera Pharmaceuticals
- Milestone Pharmaceuticals Inc.
Bibliografía
- [1] Organización Mundial de la Salud. (2025, julio 31). Enfermedades cardiovasculares (ECV).
- [2] Organización Mundial de la Salud. (2025, septiembre 25). Hipertensión.
- [3] Administración de Alimentos y Medicamentos de EE. UU. (2026, julio 8). Aprobaciones de nuevos medicamentos para 2025.
- [4] Administración de Alimentos y Medicamentos de EE. UU. (julio de 2025). Inyección de clorhidrato de sotalol: Información de prescripción.
- [5] Hikma Pharmaceuticals USA Inc. (2025, junio). Catálogo de productos inyectables 2025.
- [6] NHS Inglaterra. (2025, abril 1). Orientación del Marco de Calidad y Resultados para 2025/26.
- [7] Statistisches Bundesamt. (2026, octubre 9). Häufigste Todesfälle durch Herz-Kreislauf-Erkrankungen 2025.
- [8] Organización Panamericana de la Salud. (2026, agosto 14). HEARTS 2.0 reúne atores do SUS para fortalecer atención cardiovascular no Brasil.
- [9] Organización Panamericana de la Salud. (2026, agosto 11). OPAS e parceiros avanzam na implementación das iniciativas HEARTS e Mejor Atenção às DCNTs no Brasil.
- [10] AltaThera Pharmaceuticals. (2025, julio 29). Sotalol IV de AltaThera Pharmaceuticals recibe la aprobación de la FDA para nuevas indicaciones pediátricas.
- [11] Oficina del Gabinete, Gobierno de Japón. (junio de 2025). Informe anual sobre la sociedad envejecida [Resumen] AF2025.
- [12] AltaThera Pharmaceuticals. (2026, marzo 24). AltaThera Pharmaceuticals nombra al Dr. Jim Perry como Director Médico Pediátrico.
Este informe responde
- ¿Cómo se reparte los ingresos de medicamentos antiarrítmicos por tipo de fármaco, aplicación, canal de distribución y usuario final?
- ¿Por qué lideran los agentes de Clase III y dónde encajan los medicamentos de Clase I, II y IV en la práctica?
- ¿Qué proporción de la demanda proviene de la fibrilación auricular y en qué se diferencia el cuidado de la taquicardia ventricular?
- ¿Cuál es la postura de Alemania, Brasil, Estados Unidos, Reino Unido y Japón respecto al crecimiento, y qué explica esas brechas?
- ¿Qué empresas originadoras, inyectables y especializadas compiten, y qué las diferencia?
- ¿Cómo afectarán el etiquetado de seguridad, los precios genéricos y la ablación por catéter a la demanda hasta 2036?
¿Qué abarca el mercado de medicamentos antiarrítmicos?
Este estudio rastrea los medicamentos con receta que actúan sobre la actividad eléctrica cardíaca para restaurar o controlar el ritmo cardíaco. Abarca las clases I a IV bajo el sistema Vaughan Williams y otros agentes como digoxina, adenosina y fármacos más recientes para la taquicardia episódica.
Los valores se miden a precios de venta de los fabricantes en USD mil millones. Se cuentan tanto las formas orales como las inyectables, ya sea dispensadas a través de farmacias hospitalarias, minoristas o online.
¿Qué incluye el alcance?
Tabletas, cápsulas e inyecciones antiarrítmicas de marca y genéricas usadas en fibrilación auricular, taquicardia ventricular y otros trastornos del ritmo.
Presentaciones intravenosas premezcladas y listas para usar, vendidas a hospitales para el control del ritmo agudo.
Terapias autoadministradas aprobadas para arritmias episódicas, como los sprays nasales para taquicardia supraventricular.
El uso de estos fármacos junto con procedimientos en el campo de ablación electrofisiológica , donde mantienen el ritmo antes y después de una intervención.
¿Qué se excluye del alcance?
Anticoagulantes y fármacos antiplaquetarios, incluso cuando se recetan a los mismos pacientes para prevenir el ictus.
Marcapasos, desfibriladores implantables, catéteres de ablación y otros dispositivos cardíacos, como los que pertenecen a la categoría de dispositivos para el tratamiento de la insuficiencia cardíaca .
Pruebas diagnósticas como los servicios de ECG y biomarcadores cardíacos se utilizan para evaluar pacientes con arritmia.
Medicamentos antihipertensivos generales que no tienen indicación antiarrítmica aprobada.
¿Cómo se construyó el análisis?
El análisis se basa en 120+ fuentes, 35+ carteras de empresas, 25+ países y más de 20 entrevistas a la industria.
- Investigación primaria: La investigación primaria incluye conversaciones con fabricantes, proveedores de servicios, desarrolladores tecnológicos, distribuidores, usuarios finales y expertos en la materia. Estas conversaciones examinan prioridades de compra, adopción de productos, desafíos operativos, requisitos de aprobación, posicionamiento competitivo y los factores que influyen en la aceptación más amplia del mercado.
- Investigación de escritorio: La investigación de escritorio abarca estadísticas gubernamentales, publicaciones regulatorias, documentos de empresas, datos comerciales, estudios técnicos, asociaciones industriales, estándares, políticas públicas y otras fuentes autorizadas. Cada fuente utilizada en el análisis está documentada en la bibliografía.
- Dimensionamiento y previsión del mercado: Las estimaciones de mercado combinan el rendimiento histórico, indicadores de demanda, tendencias de precios y volumen, cuotas de segmento, participación de empresas, crecimiento a nivel de país, patrones de adopción, actividad de inversión y barreras para la expansión del mercado.
- Ciclo de validación y actualización de datos: Los hallazgos se validan comparando entrevistas primarias con datos públicos, actividad de la empresa, cambios regulatorios, patrones comerciales y desarrollos del sector. Las actualizaciones periódicas revisan lanzamientos de nuevos productos, cambios de capacidad, asociaciones, aprobaciones y cambios en la adopción comercial.
Segmentación
¿Cuál es el alcance y la cobertura del informe?
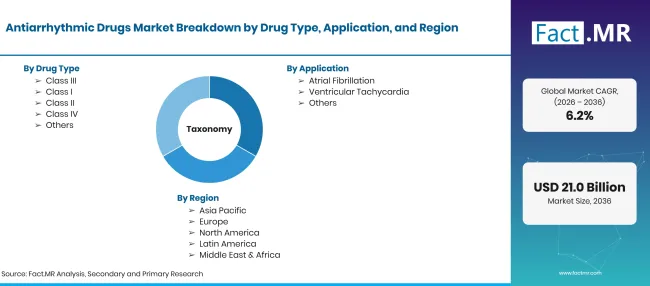
Antiarrhythmic Drugs Market Taxonomy | Source: Fact.MR
| Atributo | Detalles |
|---|---|
| Unidades cuantitativas | USD mil millones en 2026 hasta USD mil millones para 2036 a CAGR |
| Definición del mercado | Medicamentos con receta utilizados para prevenir, convertir o controlar ritmos cardíacos anormales, incluyendo fibrilación auricular y taquicardia ventricular, en Vaughan Williams Clases I a IV y otros agentes antiarrítmicos. |
| Tipo de fármaco | Clase III; Clase I; Clase II; Clase IV; Otros |
| Aplicación | Fibrilación auricular; Taquicardia ventricular; Otros |
| Canal de distribución | Farmacias hospitalarias; Farmacias minoristas; Farmacias online; Otras |
| Usuario final | Hospitales; Clínicas; Otros |
| Regiones cubiertas | Norteamérica; América Latina; Europa Occidental; Europa del Este; Asia Oriental; Asia del Sur y Pacífico; Oriente Medio y África |
| Países cubiertos | Alemania; Brasil; Estados Unidos; Reino Unido; Japón |
| Empresas perfiladas | Pfizer Inc.; Sanofi; Baxter International Inc.; Hikma Pharmaceuticals PLC; AltaThera Pharmaceuticals; Milestone Pharmaceuticals Inc. |
| Periodo de previsión | 2026 a 2036 |
| Enfoque | Los ingresos de la clase de medicamentos se basaban en volúmenes de recetas, mezcla de formulaciones y precios de canales, contrastados con compras hospitalarias y práctica de cardiología. |
Fuente: análisis de Fact.MR. Actualizado el 2 de noviembre de 2026
¿Cómo se segmenta el mercado?
-
Por tipo de fármaco
- Clase III
- Clase I
- Clase II
- Clase IV
- Otros
-
Por aplicación
- Fibrilación auricular
- Taquicardia ventricular
- Otros
-
Por canal de distribución
- Farmacias hospitalarias
- Farmacias minoristas
- Farmacias online
- Otros
-
Por usuario final
- Hospitales
- Clínicas
- Otros
-
Por región
- Norteamérica
- América Latina
- Europa Occidental
- Europa del Este
- Asia Oriental
- Asia del Sur y Pacífico
- Oriente Medio y África
Preguntas frecuentes
¿Qué tamaño tiene el mercado de medicamentos antiarrítmicos en 2026?
¿Qué tasa de crecimiento registrará el mercado de los medicamentos antiarrítmicos?
¿Qué tipo de fármaco conduce?
¿Qué aplicaciones lidera?
¿Qué canal de distribución lidera?
¿Qué clientes finales son los leads?
¿Qué país crecerá más rápido?
¿Quiénes son las principales empresas?
¿Qué frena el mercado?
Quiénes elaboraron este informe


Conozca el informe de primera mano: solicite una muestra gratuita
Muestra gratuitaObtenga el folleto con precios y detalles de compra
Descargar PDF