- Market Value (2025): USD 60.2 Bn
- Estimated Value (2026): USD 62.7 Bn
- Forecast Value (2036): USD 94.9 Bn
- CAGR (2026-2036): 4.2%
¿Cuánto se prevé que valdrá el mercado de tractores de alta potencia para 2036?
USD 62.7 mil millones en 2026 a USD 94.9 mil millones para 2036 en un 4.2% CAGR.
- La valoración del mercado de tractores de alta potencia fue de USD 60.2 mil millones en 2025, siendo la mayoría de las compras de grandes granjas de cultivos y cereales.
- Para 2036, los ingresos alcanzarán losUSD 94.9 mil millones, frente a losUSD 62.7 mil millones en 2026, a medida que las granjas comerciales se incorporan a máquinas que tiran de macetas y herramientas de laboreo más anchos.
- Un 4.2% CAGR se mantendrá de 2026 a 2036, ya que la sustitución de flotas antiguas se lleva a cabo con una inversión constante en controles de tracción y precisión.
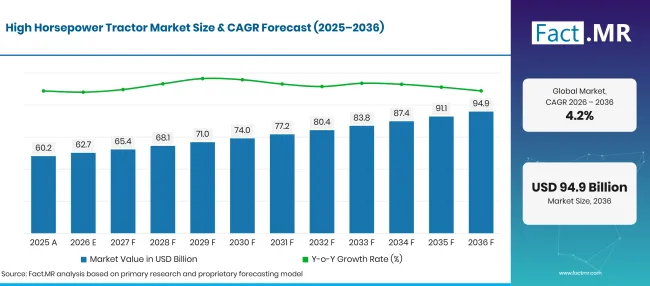
High Horsepower Tractor Market Forecast Global | Source: Fact.MR
| Año | Base | Valor de mercado (USD mil millones) |
|---|---|---|
| 2025 | Actualidad | 60.2 |
| 2026 | Estimación | 62.7 |
| 2036 | Previsión | 94.9 |
| CAGR 2026 a 2036 | Periodo de previsión | 4.2% |
Fuente: análisis de Fact.MR. Actualizado el 30 de octubre de 2026
¿Cuáles son los números que definen el crecimiento del mercado de tractores de alta potencia?
El periodo 2026-2036 añade USD 32.2 mil millones en nuevo valor, concentrado en grandes explotaciones agrícolas comerciales.
- Motores de la demanda en el mercado
- La consolidación de explotaciones sigue aumentando la superficie que cada operador debe cubrir. El Departamento de Agricultura de EE. UU. contó 115,030 granjas con ventas de USD 1 millones o más en 2025, operando aproximadamente 36.0% de todas las tierras agrícolas de EE. UU. [1]. Las explotaciones de esa escala necesitan tractores que puedan arrastrar implementos anchos durante largas horas.
- Los fabricantes siguen aumentando las potencias nominales para granjas que requieren mayor capacidad de tracción por pasada. En septiembre de 2025, Case IH presentó al Steiger 785 Quadtrac con una potencia máxima de 853 CV y un aumento de par 40% [2]. Las máquinas de esta clase permiten a un solo operador trabajar un gran implemento a mayor velocidad sobre el suelo.
- El crecimiento de la producción en la agricultura global mantiene en aumento los volúmenes de trabajo de campo. En julio de 2025, la OCDE y la FAO estimaron que la producción agrícola y pesquera mundial aumentará en 14% en los próximos diez años, principalmente gracias a los aumentos de productividad [3]. Mayores rendimientos por hectárea aumentan la carga de trabajo en la siembra y la cosecha, lo que favorece maquinaria de alta capacidad.
- Los costes laborales dan a las explotaciones agrícolas una razón para cubrir más terreno con menos conductores. USDUnos datos muestran un salario horario medio de USD 19.10 para todas las ocupaciones agrícolas en 2024, que 3.09% más que 2023 [4]. Un implemento más ancho detrás de un tractor más fuerte se extiende a cobrar más hectáreas.
- La preparación para la automatización se está convirtiendo en un criterio de compra. En agosto de 2025, Fendt lanzó su gama 1000 Vario Gen4 , que abarca 426 HP hasta 550 HP, con preparación en fábrica para el PTx OutRun de carros de grano y automatización de la labranza [5]. Los precios de compra y la rentabilidad agrícola siguen marcando el momento de cada reemplazo.
- Segmentos clave analizados
- Por potencia del motor: 201-300 HP mantendrá 38.5% participación en 2026, ya que esta banda ofrece suficiente tracción en la barra de tracción para implementos de tamaño medio sin el precio de las mejores categorías de potencia.
- Por solicitud: La agricultura representará 64.8% participación en 2026, dado que el laboreo, la siembra y el transporte de grano absorben la mayor parte de las horas de funcionamiento anuales.
- Por tipo de movimiento: 4WD captará 62.3% cuota en 2026, ya que la tracción en suelos húmedos o pesados determine cuánto ancho de implemento puede soportar un tractor.
- Por canal de ventas: OEM tendrá 71.8% cuota en 2026 a través de redes de concesionarios que incluyan configuración, garantía y financiación con cada nueva unidad.
- Opinión de los analistas en Fact.MR
- Shambhu Nath Jha, consultor principal en Fact.MR, afirma: "Las decisiones de compra en esta categoría comienzan con un cálculo sencillo: cuántas hectáreas debe terminar un equipo antes de que cambie el tiempo. Los modelos de tracción a las cuatro ruedas con preparación para guiado y automatización ganarán terreno porque acortan ese cálculo. Los proveedores que combinen transmisiones fiables con piezas rápidas y soporte de servicio ganarán pedidos repetidos de grandes granjas."
- Implicaciones estratégicas
- Los fabricantes de tractores deberían publicar datos de campo sobre el consumo de combustible por hectárea y los intervalos de mantenimiento, ya que los compradores comparan los costes de operación con la potencia nominal.
- Los concesionarios deberían mantener el stock de piezas críticas y técnicos formados cerca de los grupos de granjas grandes, dado que un tractor parado durante la siembra cuesta más que la reparación en sí.
- Los proveedores de tecnología de precisión deberían crear paquetes de guía e implementación que se adapten a diferentes marcas y clases de potencia de tractores.
- Los prestamistas de equipos deberían vincular los calendarios de reembolso a la obtención de flujo de caja, lo que facilita el coste inicial de una máquina de alto valor.
Brasil lidera el grupo con 5.1% CAGR, con cosechas récord de grano que atraen máquinas más grandes a tierras agrícolas en expansión. Estados Unidos sigue en 4.7%, donde las grandes operaciones de cultivos en hileras reemplazan flotas envejecidas. Japón avanzará a 4.0% a medida que las tierras agrícolas se trasladen a menos y mayores extensiones. Alemania publica 3.6%, con las explotaciones agrícolas mejorando tras un año de registro débil. El Reino Unido cierra a 3.1%, mientras los agricultores de cereales sopesan nuevas compras frente a márgenes agrícolas ajustados.
¿Cómo se desglosa el mercado de tractores de alta potencia por segmento?
201-300 HP liderará la Potencia de Motores en 38.5%; Agricultura liderará la Aplicación en 64.8%; 4WD liderará el Tipo de Tracción en 62.3%; OEM ocupará el primer puesto en el Canal de Ventas en 71.8%.
¿Qué categoría de Potencia del Motor lidera?
201-300 HP se lleva 39.1% de las ventas de 2026.
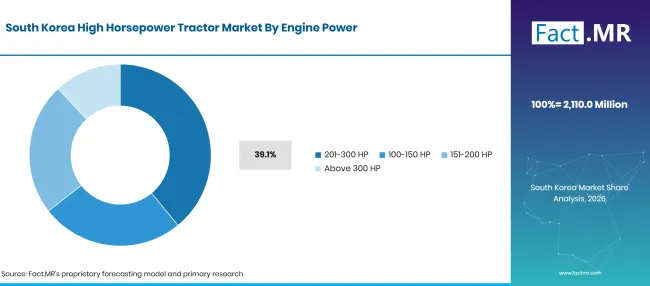
Factmr High Horsepower Tractor Market South Korea By Engine Power | Source: Fact.MR
| Potencia del motor | Compartir (2026) |
|---|---|
| 201-300 HP (Segmento principal) | 39.1% |
| Otros segmentos combinados | 61.5%* |
| Total | 100.0% |
Fuente: análisis de Fact.MR. Actualizado el 30 de octubre de 2026
Las granjas comerciales de cultivos en hilera necesitan suficiente tracción para 12plantadoras en hileras y cultivadores pesados, pero la mayoría no necesita una máquina articulada para cada tarea. Los tractores entre 201 y 300 HP manejan la laborea, la siembra y el transporte con una sola unidad, y sus costes de combustible y compra permanecen por debajo de los costes de las clases superiores a 300 HP. La cuota de tierra explotada por grandes explotaciones conforma esta mezcla. Las granjas estadounidenses con ventas de USD 1 millones o más promediaron 2,733 acres cada una en 2025 [1]. Las operaciones de ese tamaño suelen operar una máquina por encima de 300 HP para el laboreo primario y varias unidades de potencia media para plantar y fumigar, mientras que el mercado de tractores agrícolas por debajo de 100 HP atiende a explotaciones más pequeñas.
¿Qué apoya la agricultura dentro de la aplicación?
La agricultura representa 64.8% de los ingresos de 2026.
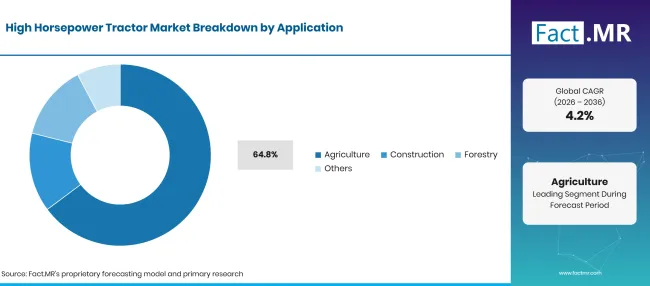
High Horsepower Tractor Market Breakdown Application | Source: Fact.MR
| Aplicación | Compartir (2026) |
|---|---|
| Agricultura (segmento líder) | 64.8% |
| Otros segmentos combinados | 35.2%* |
| Total | 100.0% |
Fuente: análisis de Fact.MR. Actualizado el 30 de octubre de 2026
Los productores de granos, oleaginosas y forrajes dedican más horas a estas máquinas cada año. La labranza profunda, la siembra, el cultivo y el trabajo con carros de grano requieren una fuerza de arrastre sostenida a lo largo de miles de hectáreas, y las estrechas ventanas estacionales recompensan máquinas que terminan un campo en menos pasadas. Las pruebas de protección de cultivos añaden horas adicionales, con pulverizadores agrícolas montados y con traje adaptados a la hidráulica y la guía del tractor. Los contratistas de construcción utilizan tractores de alta potencia para movimientos de tierras y transporte. Los operadores forestales los despliegan junto a maquinaria forestal dedicada donde no se requieren máquinas de orugas o articuladas.
¿Cómo exige la forma del tipo de Drive?
4WD afirma 62.3% del mercado de 2026.
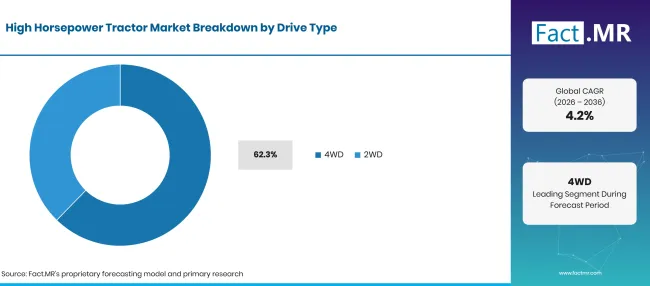
High Horsepower Tractor Market Breakdown Drive Type | Source: Fact.MR
| Tipo de accionamiento | Compartir (2026) |
|---|---|
| 4WD (Segmento principal) | 62.3% |
| Otros segmentos combinados | 37.7%* |
| Total | 100.0% |
Fuente: análisis de Fact.MR. Actualizado el 30 de octubre de 2026
El deslizamiento de las ruedas desperdicia combustible y tiempo cuando un tractor tira de un disco ancho o un desgarrador a través de arcilla pesada. Mover las cuatro ruedas distribuye la potencia a través de más área de contacto, lo que mantiene el implemento a profundidad de trabajo y reduce la compactación por repetidos pasos. Los modelos de tracción a las dos ruedas siguen siendo adecuados para transporte ligero y trabajos de patio, donde un precio de compra más bajo y un mantenimiento más sencillo superan el agarre adicional. Los diseños WD de orugas y articulados 4cubren la gama alta de potencia, y los compradores de tractores agrícolas en general consideran ahora la tracción delantera como estándar por encima de 150 CV.
¿Cómo moldea el canal de ventas la demanda?
OEM canales aseguran 71.8% de las ventas de 2026.
| Canal de ventas | Compartir (2026) |
|---|---|
| OEM (Segmento principal) | 71.8% |
| Otros segmentos combinados | 28.2%* |
| Total | 100.0% |
Fuente: análisis de Fact.MR. Actualizado el 30 de octubre de 2026
Un tractor de esta clase supone una gran compra de capital, y los compradores quieren garantía de fábrica, elección de especificaciones y soporte del concesionario en una sola transacción. Los concesionarios fabricantes también organizan intercambios y financiación, lo que ayuda a las grandes granjas a rotar las máquinas en un ciclo fijo. El mercado de recambios suministra piezas de repuesto, kits de ayuda para reparaciones y adaptaciones durante una vida útil que a menudo supera la década. El mantenimiento del equipo existente es una línea de coste estable: las granjas del Reino Unido registraron un consumo de equipo con capital fijo de 2,712 millones de libras esterlinas en 2025, frente a 2,637 millones de libras en 2024 [6].
¿Qué está acelerando la adopción en el mercado de tractores de alta potencia y qué la frena?
Las explotaciones más grandes, los implementos más amplios y los costes laborales hacen que las grandes explotaciones compren más energía por operador. Los altos precios de compra, los costes de financiación y las variaciones en los ingresos agrícolas suelen retrasar las decisiones de reemplazo una temporada o más.
Análisis de impacto de los conductores
| DRIVER | (~) % IMPACTO EN CAGR | RELEVANCIA GEOGRÁFICA | CRONOLOGÍA DEL IMPACTO |
|---|---|---|---|
| Creciente uso de grandes implementos y maquinaria de alta capacidad en granjas comerciales | +1.5% | Global | A medio plazo (2-4 años) |
| Demanda de tracción con tracción a las cuatro ruedas y operaciones de campo eficientes y de gran resistencia | +1.1% | Norteamérica, América Latina, Europa Occidental | A medio plazo (2-4 años) |
| Integración de guiado de precisión, telemetría y controles automáticos de máquinas | +0.9% | Global | A largo plazo (>= 4 años) |
| Sustitución de tractores envejecidos para reducir los tiempos de inactividad y los requisitos de mantenimiento | +0.7% | Global | A corto plazo (<= 2 años) |
Fuente: análisis de Fact.MR. Actualizado el 30 de octubre de 2026
Análisis de Impacto de Oportunidades
| OPORTUNIDAD | (~) % IMPACTO EN CAGR | RELEVANCIA GEOGRÁFICA | CRONOLOGÍA DEL IMPACTO |
|---|---|---|---|
| Paquetes de agricultura de precisión que combinan guía, telemetría y control de implementos | +0.5% | Global | A medio plazo (2-4 años) |
| Tractores de mayor capacidad para grandes explotaciones agrícolas y producción agrícola extensiva | +0.4% | Norteamérica, América Latina | A medio plazo (2-4 años) |
| Plataformas de servicio conectadas y mantenimiento predictivo para equipos de alto valor | +0.3% | Global | A largo plazo (>= 4 años) |
| Programas flexibles de financiación y sustitución de equipos para explotaciones agrícolas comerciales | +0.2% | América Latina, Norteamérica, Europa Occidental | A corto plazo (<= 2 años) |
Fuente: análisis de Fact.MR. Actualizado el 30 de octubre de 2026
Análisis de impacto de las restricciones
| CONTENCIÓN | (~) % IMPACTO EN CAGR | RELEVANCIA GEOGRÁFICA | CRONOLOGÍA DEL IMPACTO |
|---|---|---|---|
| Altos precios iniciales de compra y financiación cara | -0.3% | Global | A corto plazo (<= 2 años) |
| Volatilidad en los precios de los cultivos y los márgenes operativos agrícolas | -0.2% | Global | A medio plazo (2-4 años) |
| Crecientes costes de reparación y acceso limitado a servicios especializados en zonas remotas | -0.1% | América Latina, Asia del Sur y Pacífico | A medio plazo (2-4 años) |
Fuente: análisis de Fact.MR. Actualizado el 30 de octubre de 2026
¿Qué países están ampliando el mercado de tractores de alta potencia hasta 2036?
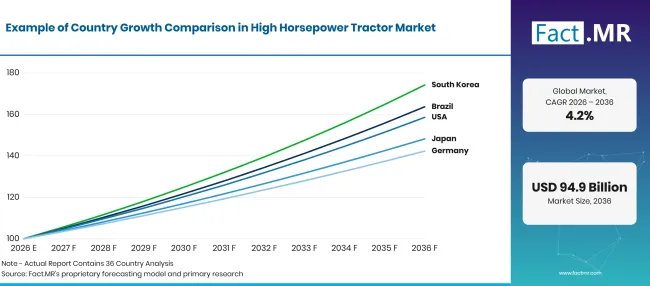
High Horsepower Tractor Market Growth Index | Source: Fact.MR
| País | CAGR (2026 a 2036) |
|---|---|
| Brasil | 5.1% |
| Estados Unidos | 4.7% |
| Japón | 4.0% |
| Alemania | 3.6% |
| Reino Unido | 3.1% |
Fuente: análisis de Fact.MR. Actualizado el 30 de octubre de 2026
¿Cómo está desarrollando la demanda en Brasil?
5.1% CAGR, impulsada por una producción récord de granos y la expansión de grandes granjas de soja y maíz.
La base de cultivos de Brasil sigue ampliándose, y cada nueva hectárea necesita una gran capacidad de laboreo, siembra y transporte. Conab estimó la cosecha de grano de 2025/26 en un récord de 361.7 millones de toneladas, un aumento de 2.6% respecto a la temporada anterior, en 83.5 millones de hectáreas de superficie sembrada [7]. La producción de soja alcanzó los 180.4 millones de toneladas en la misma estimación [7]. El crédito agrícola y los precios de las materias primas siguen marcando el ritmo de compra de tractores de una temporada a otra.
¿Qué está apoyando la adopción de Estados Unidos?
4.7% CAGR, respaldado por grandes explotaciones agrícolas de cultivos en hileras y un reemplazo constante de flotas.
Las explotaciones estadounidenses de maíz y soja utilizan potentes tractores para la preparación del suelo y la siembra en ventanas cortas de primavera. Las estadísticas nacionales de granjas contabilizaron 1,865,000 granjas en 2025 con un tamaño medio de 469 acres [1]. Las compras siguen siendo sensibles a las finanzas agrícolas: la previsión de septiembre de 2026 sitúa el ingreso neto agrícola para 2026 en USD 158.4 mil millones, 2.6% menos en términos nominales que 2025 [8]. Los modelos articulados con ruedas y orugas ocupan la parte superior del rango de superficie.
¿Cómo le va Japón?
4.0% CAGR, ayudado por la consolidación de tierras agrícolas en propiedades más grandes y corporativas.
Japón ha dependido durante mucho tiempo de maquinaria compacta, pero su estructura agrícola está cambiando rápidamente. El Censo de Agricultura y Silvicultura de 2025 contó unas 836,000 entidades de gestión agrícola, 22.3% menos de cinco años antes, mientras que la superficie media cultivada por entidad aumentó a 3.6 hectáreas [9]. Las entidades corporativas aumentaron 10.1% hasta aproximadamente 34,000 [9]. Los grandes operadores de arroz y cultivos de campo en Hokkaido constituyen el principal grupo comprador de tractores por encima de 100 HP.
¿Qué apoya la adopción por parte de Alemania?
3.6% CAGR, reflejando granjas de cultivo que actualizan maquinaria tras un año de registro débil.
Las granjas de cultivo alemanas operan extensas implementaciones en tierras de cereales, colza y maíz, especialmente en los estados del este. El gobierno federal informó de una cosecha de cereales en 2025 de aproximadamente 44.7 millones de toneladas, casi 15% más que en 2024 [10]. La compra de tractores se retrasó en esa recuperación: Fendt, citando datos de la Autoridad Federal de Transporte Motorizado, informó 24,440 nuevas matrículas de tractores en Alemania en 2025, una disminución 12.4% respecto a 2024 [11]. Los fabricantes de maquinaria nacional mantienen al país como un mercado de referencia para diseños de alta potencia.
¿Cómo está el Reino Unido escalando la demanda?
3.1% CAGR, mientras los agricultores de cereales equilibran las necesidades de maquinaria con márgenes agrícolas ajustados.
La demanda del Reino Unido proviene principalmente de granjas agrícolas más grandes, donde los otoños húmedos pueden reducir la ventana de siembra. Defra informó que los ingresos medios de las empresas agrícolas en las granjas inglesas aumentaron 20% hasta 49,700 GBP en 2024/25, aunque los ingresos por agromedio ambiente y diversificación compensan las pérdidas en las empresas agrícolas [12]. La producción de trigo cosechado alcanzó poco menos de 12 millones de toneladas en 2025, 7.3% superior a la de 2024 [6]. Las compras de tractores de alta potencia tienden a ralentizarse cuando la confianza de las explotaciones se debilita.
¿Quién lidera el mercado de tractores de alta potencia?
La competencia se divide en dos niveles. Los grupos de gama completa, concretamente John Deere, CNH (a través de Case IH y New Holland) y AGCO (a través de Fendt, Massey Ferguson y Valtra), cubren todas las categorías de potencia, desde tractores de gama media de cultivo en hilera hasta máquinas articuladas y de orugas, y ganan en densidad de concesionarios, logística de piezas y software de guía interno.
Case IH mostró este enfoque en septiembre de 2025 con el Steiger 785 Quadtrac, que combina potencia extra de pico con paquetes de automatización agrupados [2]. Fendt siguió una ruta similar en agosto de 2025, preparando su 1000 Vario Gen4 para trabajos autónomos de carros de grano y laboreo [5]. CLAAS, Kubota, SDF (a través de Deutz-Fahr), JCB y Versatile forman el segundo nivel y compiten en rangos más estrechos con una identidad clara, como el CLAAS Xerion, el JCB Fastrac de alta velocidad o los modelos articulados 4WD de Versatile. Durante el periodo de previsión, la cobertura de servicio en el momento de la cosecha y la automatización que funcione entre flotas mixtas separarán a los ganadores del resto.
¿Qué empresas son los proveedores clave?
Empresas clave incluyen John Deere; CNH (Case IH, Nueva Holanda); AGCO Corporation (Fendt, Massey Ferguson, Valtra); CLAAS; Kubota Corporation; SDF (Deutz-Fahr); JCB; y Versatile.
- John Deere
- CNH (Case IH, Nueva Holanda)
- AGCO Corporation (Fendt, Massey Ferguson, Valtra)
- CLAAS
- Kubota Corporation
- SDF (Deutz-Fahr)
- JCB
- Versátil
Bibliografía
- [1] Departamento de Agricultura de EE. UU., Servicio Nacional de Estadísticas Agrícolas. (febrero de 2026). Resumen de Granjas y Tierras en las Granjas 2025.
- [2] Case IH. (2025, septiembre 23). Case IH presenta su tractor de mayor potencia hasta la fecha con Steiger 785 Quadtrac.
- [3] OCDE y FAO. (2025, julio 15). Perspectivas agrícolas OCDE-FAO 2025-2034.
- [4] Departamento de Agricultura de EE. UU., Servicio de Investigación Económica. (2025, noviembre 18). Mano de obra agrícola.
- [5] AGCO Corporation. (agosto de 2025, 26). Fendt lanza 1000 tractor Vario Gen4 y la nueva maceta Optimum en la Farm Progress Show 2025.
- [6] Departamento de Medio Ambiente, Alimentación y Asuntos Rurales. (2026, julio 9). Agricultura en el Reino Unido 2025.
- [7] Agência Gov, Gobierno de Brasil. (2026, septiembre 15). Conab estima producción recorde na safra 2025/26 com 361,7 milhões de toneladas de grãos [Conab estima que la cosecha 2025/26 de 361.7 millones de toneladas de grano].
- [8] Departamento de Agricultura de EE. UU., Servicio de Investigación Económica. (2026, septiembre 3). Previsión de ingresos del sector agrícola.
- [9] Ministerio de Agricultura, Silvicultura y Pesca, Japón. (2026, marzo 31). [Publicación del resumen de los resultados finales del Censo de Agricultura y Silvicultura 2025].
- [10] Gobierno Federal de Alemania. (2025, septiembre 3). Landwirtschaft sichert stabile Ernte trotz Wetterextremen [La agricultura asegura una cosecha estable a pesar del clima extremo].
- [11] Fendt. (2026, enero 16). Uno de cada cuatro agricultores alemanes compró un tractor Fendt en 2025.
- [12] Departamento de Medio Ambiente, Alimentación y Asuntos Rurales. (2025, noviembre 20). Ingresos de las empresas agrícolas por tipo de explotación agrícola en Inglaterra 2024/25.
Este informe responde
- Los ingresos de tractores de alta potencia se dividen por potencia del motor, aplicación, tipo de transmisión y canal de ventas.
- Cada segmento muestra su líder de 2026 junto con las condiciones del campo que respaldan esa posición.
- El tamaño de la granja, la producción agrícola y los ingresos agrícolas enmarcan la comparación entre Brasil, Estados Unidos, Japón, Alemania y el Reino Unido.
- Los perfiles de los fabricantes agrupan a los grupos de gama completa y a los fabricantes especializados según las clases de potencia y los trenes motrizes que ofrecen.
- Las tablas de impacto clasifican los impulsores, oportunidades y restricciones que moldean los ciclos de reemplazo y los costes de propiedad.
¿Qué cubre el mercado de tractores de alta potencia?
Los tractores de alta potencia son máquinas diseñadas para proporcionar una barra de tracción sostenida para labranza pesada, plantación a gran escala, preparación del suelo y operación de implementos anchos. Existen en configuraciones con ruedas, articuladas y orugas con diferentes disposiciones de transmisión.
Los ingresos se reparten en cuatro bandas de potencia del motor, cuatro grupos de aplicaciones, dos tipos de transmisión y dos canales de venta. La demanda regional y la posición de los fabricantes activos en esta gama completa el panorama.
¿Qué incluye el alcance?
Los tractores nuevos, con una valoración de 100 CV o superior, entran en la valoración cuando se venden para agricultura, construcción, silvicultura u otros usos protegidos. Tanto las máquinas de chasis rígido como las articuladas cuentan, al igual que las versiones con ruedas y orugas.
Las funciones de guiado, telemática y automatización montadas de fábrica se valoran como parte del precio del tractor. Los kits de retrofit comprados posteriormente a través del canal de posventa se incluyen dentro de ese canal, mientras que las plataformas sin conductor rastreadas en el estudio de tractores autónomos no se cuentan dos veces aquí.
¿Qué se excluye del alcance?
Los tractores compactos y utilitarios por debajo de 100 CV no cuentan para el valor de mercado. También se omiten implementos independientes como cultivadores, macetadoras y remolques, al igual que las cosechadoras y los pulverizadores autopropulsados.
Se excluyen los productos de financiación y los contratos de servicio independientes. Los modelos alimentados por batería cubiertos en el análisis de tractores eléctricos solo se cuentan cuando alcanzan el umbral de 100 CV.
¿Cómo se construyó el análisis?
El análisis se basa en 120+ fuentes, 35+ carteras de empresas, 25+ países y más de 20 entrevistas a la industria.
- Investigación primaria: La investigación primaria incluye conversaciones con fabricantes, proveedores de servicios, desarrolladores tecnológicos, distribuidores, usuarios finales y expertos en la materia. Estas conversaciones examinan las prioridades de compra, la adopción de productos, los desafíos operativos, los requisitos de aprobación, el posicionamiento competitivo y los factores que influyen en la aceptación más amplia del mercado.
- Investigación de escritorio: La investigación de escritorio abarca estadísticas gubernamentales, publicaciones regulatorias, documentos de empresas, datos comerciales, estudios técnicos, asociaciones industriales, estándares, políticas públicas y otras fuentes autorizadas. Cada fuente utilizada en el análisis está documentada en la bibliografía.
- Dimensionamiento y previsión del mercado: Las estimaciones de mercado combinan el rendimiento histórico, indicadores de demanda, tendencias de precios y volumen, cuotas de segmento, participación de empresas, crecimiento a nivel de país, patrones de adopción, actividad de inversión y barreras para la expansión del mercado.
- Ciclo de validación y actualización de datos: Los hallazgos se validan comparando entrevistas primarias con datos públicos, actividad de la empresa, cambios regulatorios, patrones comerciales y desarrollos del sector. Las actualizaciones periódicas revisan lanzamientos de nuevos productos, cambios de capacidad, asociaciones, aprobaciones y cambios en la adopción comercial.
Segmentación
¿Cuál es el alcance y la cobertura del informe?
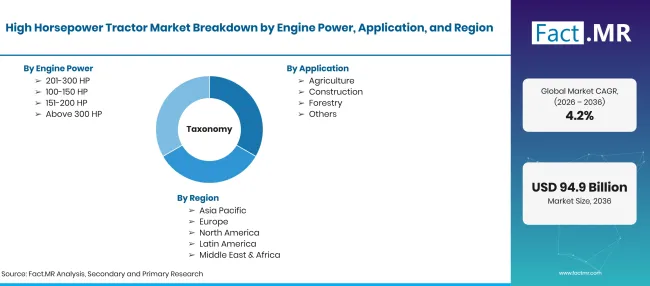
High Horsepower Tractor Market Taxonomy | Source: Fact.MR
| Atributo | Detalles |
|---|---|
| Unidades cuantitativas | USD mil millones |
| Definición del mercado | Nuevos tractores con ruedas y orugas con una potencia de 100 HP o superiores, vendidos para agricultura, construcción, silvicultura y otros trabajos pesados. El valor se mide a nivel de máquina completa. |
| Potencia del motor | 100-150 PV; 151-200 PV; 201-300 PV; Por encima de 300 HP |
| Aplicación | Agricultura; Construcción; Silvicultura; Otros |
| Tipo de accionamiento | 4WD; 2WD |
| Canal de ventas | OEM; Posventa |
| Regiones cubiertas | Norteamérica; América Latina; Europa Occidental; Europa del Este; Asia Oriental; Asia del Sur y Pacífico; Oriente Medio y África |
| Países cubiertos | Brasil; Estados Unidos; Japón; Alemania; Reino Unido |
| Empresas perfiladas | John Deere; CNH (Case IH, Nueva Holanda); AGCO Corporation (Fendt, Massey Ferguson, Valtra); CLAAS; Kubota Corporation; SDF (Deutz-Fahr); JCB; Versátil |
| Periodo de previsión | 2026 a 2036 |
| Enfoque | Enfoque híbrido de arriba abajo y de abajo arriba utilizando indicadores de registro y envío de tractores, datos de estructura agrícola, divisiones por clase de potencia y por tipo de propulsión, mezcla de canales de venta y revisión de carteras de fabricantes. |
Fuente: análisis de Fact.MR. Actualizado el 30 de octubre de 2026
¿Cómo se segmenta el mercado?
-
Por potencia del motor
- 100-150 HP
- 151-200 HP
- 201-300 HP
- Por encima de 300 puntos de vida
-
Por aplicación
- Agricultura
- Construcción
- Silvicultura
- Otros
-
Por tipo de propulsión
- 4WD
- 2WD
-
Por canal de ventas
- OEM
- Posventa
-
Por región
- Norteamérica
- América Latina
- Europa Occidental
- Europa del Este
- Asia Oriental
- Asia del Sur y Pacífico
- Oriente Medio y África
Preguntas frecuentes
¿Qué tamaño tiene el mercado de tractores de alta potencia en 2026?
¿Qué tasa de crecimiento registrará el mercado de tractores de alta potencia entre 2026 y 2036?
¿Qué categoría de potencia de motor lidera el mercado de tractores de alta potencia?
¿Qué aplicación lidera el mercado de tractores de alta potencia?
¿Qué tipo de transmisión lidera el mercado de tractores de alta potencia?
¿Qué canal de ventas lidera el mercado de tractores de alta potencia?
¿Qué país crecerá más en el mercado de tractores de alta potencia?
¿Quiénes son las principales empresas en el mercado de tractores de alta potencia?
Quiénes elaboraron este informe


Conozca el informe de primera mano: solicite una muestra gratuita
Muestra gratuitaObtenga el folleto con precios y detalles de compra
Descargar PDF